

Tamaño y participación del mercado de pruebas, inspección y certificación de bienes de consumo y venta minorista
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
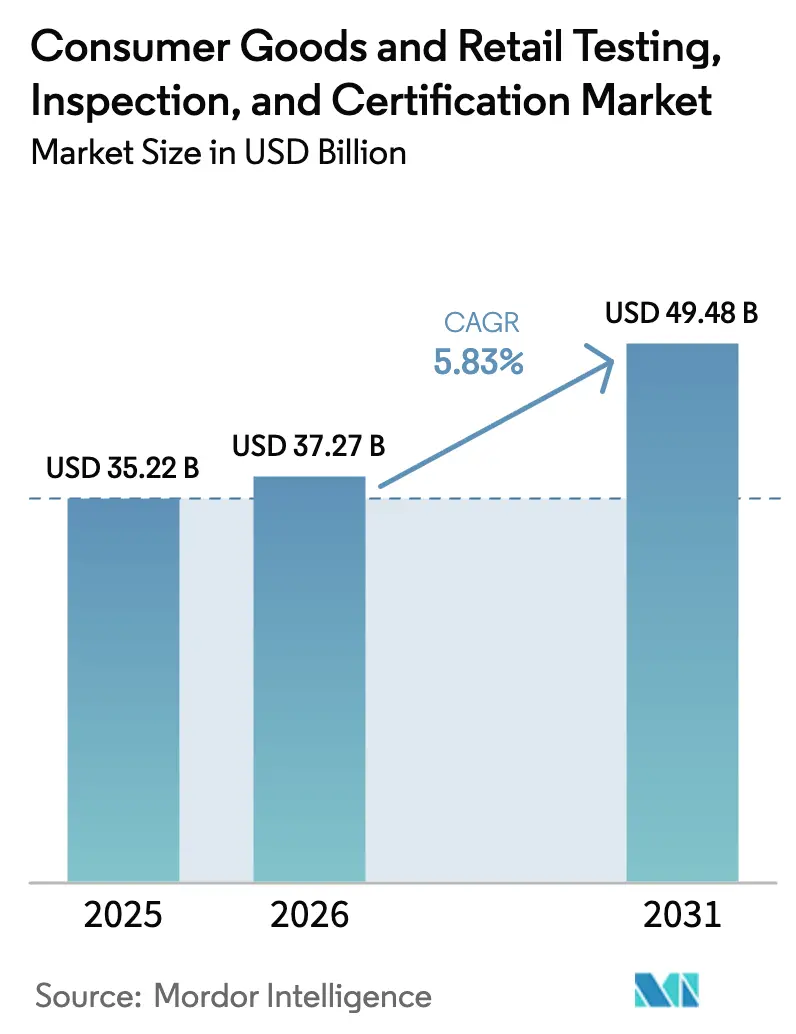
| Tamaño del mercado (2026) | USD 37.27 mil millones |
| Tamaño del mercado (2031) | USD 49.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.83% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
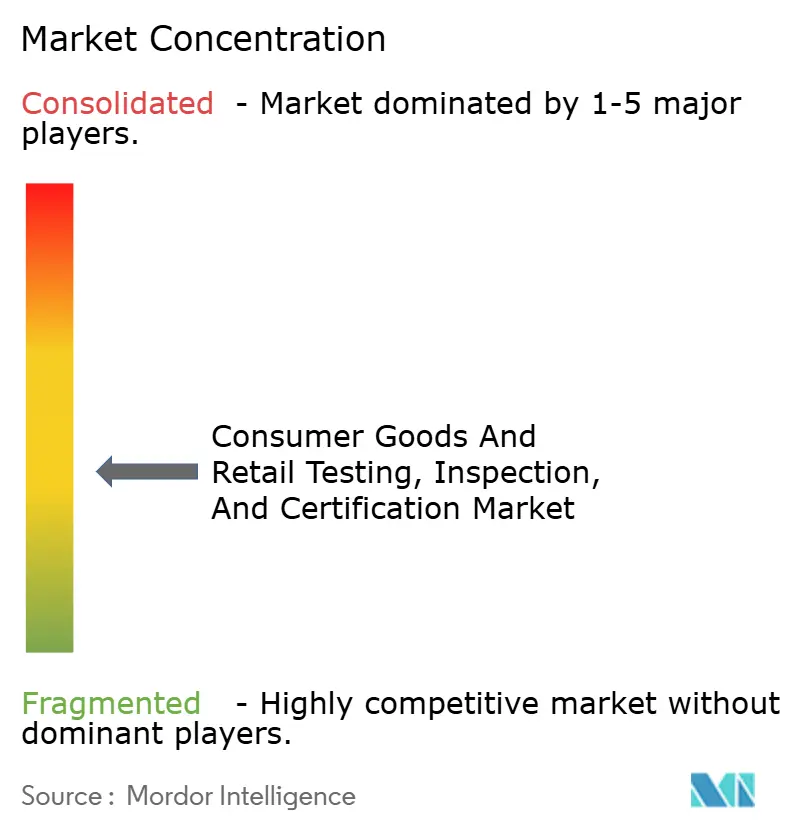
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista por Mordor Intelligence
Se espera que el mercado de pruebas, inspección y certificación de bienes de consumo y venta minorista crezca de 35.22 millones de dólares en 2025 a 37.27 millones de dólares en 2026, y se prevé que alcance los 49.48 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.83 % entre 2026 y 2031. El creciente comercio mundial, las normas obligatorias de seguridad de los productos y la expansión de los mandatos de verificación ESG mantienen la demanda de bienes no discrecionales, mientras que el comercio electrónico transfronterizo y la regulación de los nuevos alimentos introducen nuevas fuentes de ingresos para los actores establecidos. El dominio manufacturero de Asia-Pacífico y el endurecimiento de los marcos regionales aceleran la adopción de servicios, mientras que Norteamérica y Europa dependen cada vez más de la inspección digital y la validación de la sostenibilidad para reactivar el crecimiento. La subcontratación persiste como el modelo de abastecimiento preferido, ya que libera capital y otorga un acceso rápido a laboratorios especializados. A pesar de los constantes intentos de consolidación, el sector permanece fragmentado, lo que fomenta las fusiones y adquisiciones estratégicas que permiten a las marcas globales cubrir las deficiencias de su cartera en ciberseguridad, inspección habilitada por IA y garantía de sostenibilidad.
Conclusiones clave del informe
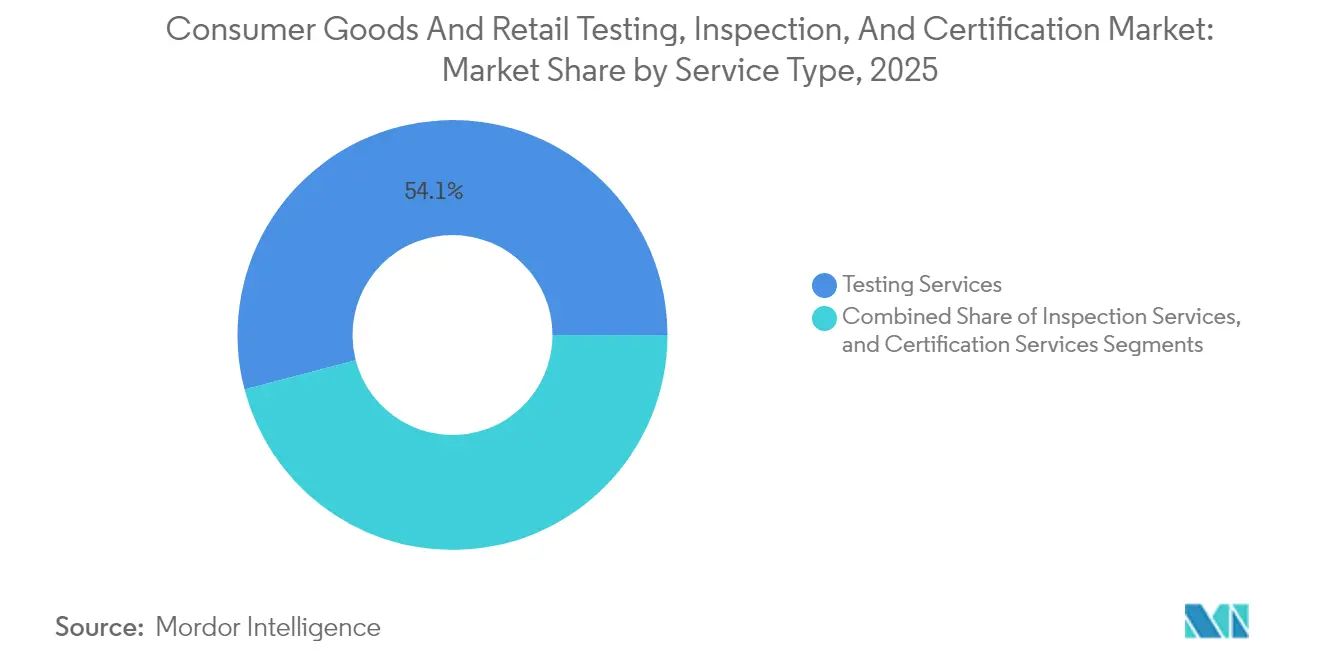
- Por tipo de servicio, los servicios de pruebas lideraron con una participación de ingresos del 54.07 % en 2025, mientras que se prevé que los servicios de certificación se expandan a una CAGR del 6.28 % hasta 2031.
- Por tipo de abastecimiento, el modelo subcontratado controló el 63.52% de la participación de mercado de pruebas, inspección y certificación de bienes de consumo y venta minorista en 2025, y está avanzando a una CAGR del 6.01% hasta 2031.
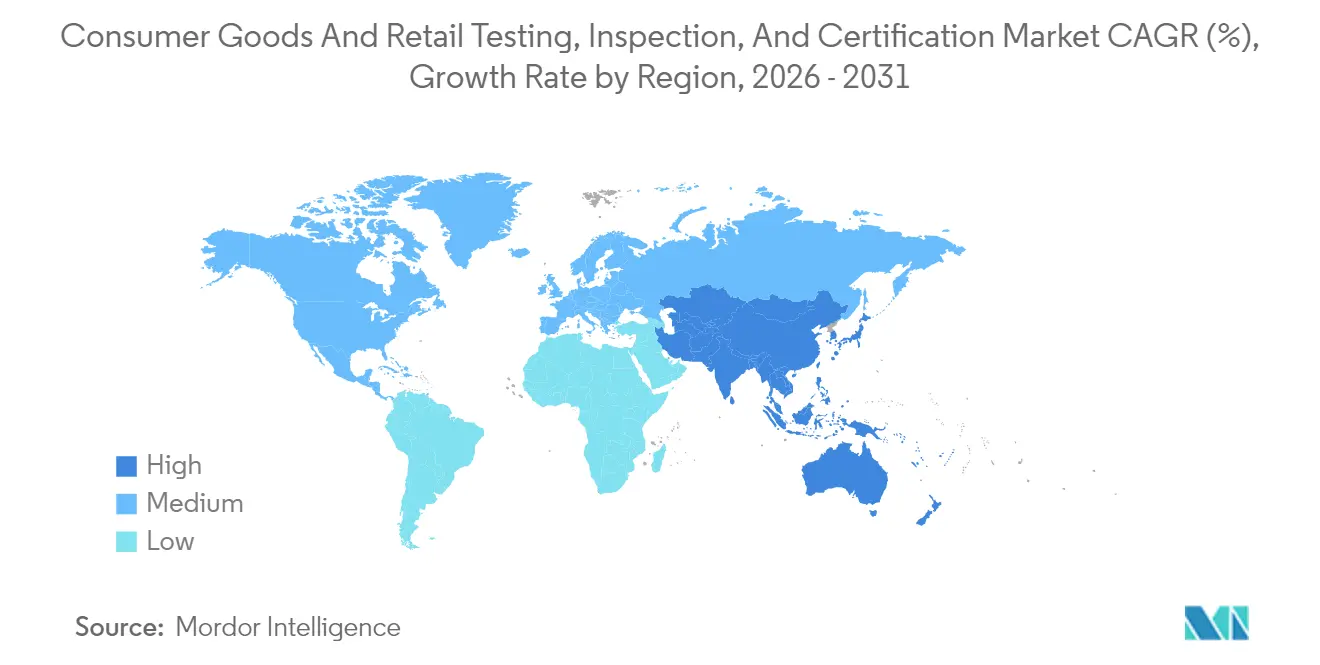
- Por geografía, Asia-Pacífico capturó el 41.72% de los ingresos de 2025 y se proyecta que registre la CAGR más rápida del 6.41% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias e información del mercado global de pruebas, inspección y certificación de bienes de consumo y comercio minorista
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos estrictos de sostenibilidad y trazabilidad | + 1.2% | Global, con la UE y América del Norte a la cabeza | Mediano plazo (2-4 años) |
| El auge de las marcas blancas de venta directa al consumidor (D2C) | + 0.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Integración de inspección visual automatizada habilitada por IA | + 0.6% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Crecimiento de los flujos transfronterizos de productos de comercio electrónico | + 0.9% | Global, con centros de exportación de Asia-Pacífico y mercados de importación occidentales | Corto plazo (≤ 2 años) |
| Ampliación de la normativa de seguridad alimentaria sobre nuevos alimentos | + 0.5% | UE, América del Norte, Singapur, China | Mediano plazo (2-4 años) |
| Demanda de acceso a financiación de bienes de consumo con verificación ESG | + 0.7% | Global, con énfasis en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos estrictos de sostenibilidad y trazabilidad
La verificación por terceros se ha vuelto fundamental, ya que la Directiva de la UE sobre la debida diligencia en materia de sostenibilidad corporativa, la Directiva sobre la presentación de informes de sostenibilidad corporativa y la Ley de EE. UU. para la prevención del trabajo forzoso de los uigures impulsan a las empresas a documentar la integridad ambiental y social a lo largo de sus cadenas de suministro. Las cadenas de suministro representan casi el 80 % de las emisiones de los bienes de consumo, por lo que las auditorías previas a la producción y las evaluaciones del ciclo de vida han pasado de ser servicios opcionales a obligatorios. Los proveedores de TIC que ofrecen trazabilidad de materiales, análisis de trabajo forzoso y certificaciones de impacto en la biodiversidad ahora exigen contratos a largo plazo con carácter de renta vitalicia. Estos mandatos también impulsan la demanda de plataformas digitales de cadena de custodia que integran los datos de auditoría directamente en los informes ESG, lo que aumenta los costes de cambio para los laboratorios acreditados. A medida que los reguladores amplían el alcance a las métricas de la economía circular, los ingresos por certificación se diversifican más allá de las pruebas de seguridad clásicas. [1] Oritain, “How ESG Is Driving Investment and the Future of Supply Chain Due Diligence,” oritain.com
El auge de las marcas blancas de venta directa al consumidor
Miles de comerciantes D2C ahora se apoyan en paneles de control de mercados como Manage Your Compliance de Amazon, que, desde abril de 2024, exige la certificación de terceros para suplementos dietéticos antes de publicar sus listados. Los equipos reducidos con calendarios de lanzamiento ajustados prefieren paquetes integrales que combinan la verificación de especificaciones, la revisión de etiquetas y el despacho de aduanas en un único flujo de trabajo. Plataformas como Factored Quality reducen el proceso de incorporación típico en tres meses y recortan los costos de cumplimiento en USD 10,000 por unidad de mantenimiento de stock, lo que beneficia a las empresas de tecnología de la información (TIC) que proporcionan fuentes de documentación basadas en API. Por lo tanto, el auge de las micromarcas transforma el mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista en un negocio de gran volumen con laboratorios de respuesta rápida.
Crecimiento de los flujos transfronterizos de productos de comercio electrónico
Los vendedores transfronterizos deben gestionar los informes de compatibilidad electromagnética de la FCC de EE. UU., el marcado CE de la UE, las etiquetas UKCA del Reino Unido y las solicitudes de responsabilidad del productor de envases, a menudo para un solo envío. Los vendedores que carecen de equipos regulatorios internos recurren a redes globales de TIC que prometen protocolos armonizados en más de 1,000 acreditaciones. SGS, que opera la cartera de autorizaciones más amplia del mundo, aprovecha esta ventaja para asegurar contratos plurianuales con plataformas como TEMU, que envían millones de paquetes a diario. Por lo tanto, la complejidad de las normas del comercio electrónico convierte los pedidos de prueba puntuales y fragmentados en contratos recurrentes, lo que eleva los ingresos promedio por cliente en el mercado de pruebas, inspección y certificación.
Integración de la inspección visual automatizada con IA
Los algoritmos de aprendizaje automático integrados en las cámaras ahora detectan defectos micrométricos y miden tolerancias a velocidad de línea, a menudo superando a los inspectores humanos. Las empresas de TIC validan estos sistemas, calibran sensores y emiten certificados de rendimiento de algoritmos exigidos por los reguladores, preocupados por la opacidad de los modelos de IA. Si bien la automatización mitiga la escasez de mano de obra, la conectividad constante de los sistemas de visión expone las líneas de producción a riesgos cibernéticos, lo que impulsa una nueva demanda de servicios de evaluación de vulnerabilidades en el marco de la Ley de Ciberresiliencia de la UE. La interrelación de las pruebas de precisión de la IA y la garantía de la ciberseguridad genera fuentes de ingresos duales y consolida la gobernanza tecnológica como un pilar de crecimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regímenes regulatorios fragmentados en los mercados emergentes | -0.4% | África, América Latina, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Escasez de talento TIC cualificado en verticales especializadas | -0.6% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Alto costo de la instrumentación de pruebas en tiempo real | -0.3% | Global, afectando particularmente a los proveedores de TIC más pequeños | Corto plazo (≤ 2 años) |
| Riesgos de ciberseguridad en dispositivos de inspección conectados | -0.2% | Global, concentrado en regiones de fabricación con gran presencia de IoT | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez de talento TIC cualificado en verticales especializadas
Los auditores de seguridad alimentaria, los verificadores de sostenibilidad y los evaluadores de ciberseguridad requieren capacitación de varios años en HACCP, FSMA, alimentos novedosos, ISO 27001 y revisión de código seguro. Las encuestas muestran tasas de vacantes superiores al 20 % en los laboratorios de alimentos de América del Norte, lo que obliga a los proveedores a posponer proyectos y alargar los tiempos de entrega. [2] Food Safety Magazine, “Abordando la escasez de personal en seguridad alimentaria”, food-safety.com La brecha de talento se amplía a medida que los estándares de validación ESG e IA se multiplican más rápido que los programas de capacitación. Las empresas reaccionan adquiriendo especialistas especializados y asociándose con universidades, pero estas medidas solo brindan capacidad después de largos plazos de entrega, lo que limita la captura de ingresos a corto plazo en el mercado de pruebas, inspección y certificación.
Regímenes regulatorios fragmentados en los mercados emergentes
Las empresas de TIC que ingresan a África o Latinoamérica se enfrentan a estándares específicos de cada país que duplican las pruebas y erosionan las economías de escala. Nigeria y Kenia exigen la acreditación de laboratorios locales, mientras que los cambios en la normativa brasileña sobre dispositivos médicos obligan a realizar nuevas auditorías incluso para productos previamente autorizados. La duplicación de protocolos aumenta los costos para los clientes, lo que lleva a algunos exportadores a eludir por completo los mercados más pequeños. Si bien se están implementando iniciativas regionales de armonización, el progreso sigue siendo lento, lo que retrasa la eficiencia que las empresas globales disfrutan en jurisdicciones más unificadas.
Análisis de segmento
Por tipo de servicio: los servicios de prueba mantienen su escala a medida que se acelera la certificación
Los servicios de prueba representaron el 54.07 % de los ingresos de 2025 en el mercado de pruebas, inspección y certificación, lo que subraya la prioridad constante de verificar la seguridad eléctrica, la composición química y la resiliencia mecánica antes del envío de los productos a los minoristas. Protocolos obligatorios como IEC 62368-1 e ISO 10993 obligan a los fabricantes de dispositivos electrónicos y médicos a presentar muestras, a menudo en múltiples etapas de producción. Los laboratorios multinacionales aprovechan la alta utilización de activos fijos, mientras que los especialistas regionales prosperan centrándose en lotes de bienes de consumo de rápida entrega. Sin embargo, los servicios de certificación ofrecen la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.28 %, impulsada por inversores y organismos reguladores que ahora exigen la validación independiente de las declaraciones climáticas, el abastecimiento ético y las credenciales de diseño circular. El cambio hacia la certificación también eleva los márgenes: la revisión de la documentación y las auditorías de fábrica exigen precios superiores a pesar de los menores requisitos de capital, lo que amplía los diferenciales de EBIT para los proveedores que capacitan a su personal para convertirse en auditores.
El aumento de las normas contra el lavado de imagen ecológico en Europa y la Ley de Veracidad en el Etiquetado de Materiales Reciclables de California impulsan la demanda de sellos de huella de carbono integrales, mientras que las instituciones financieras incorporan calificaciones ESG de terceros en sus contratos de préstamo. Estos cambios hacen que la certificación pase de ser un asunto secundario en materia de cumplimiento a un mecanismo para el acceso de las marcas al capital. Por lo tanto, el tamaño del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista, vinculado a las credenciales de sostenibilidad, podría duplicarse en comparación con los alcances de seguridad tradicionales para 2030. Las empresas que combinan los datos de pruebas de laboratorio con la información de los auditores obtienen una ventaja única, diferenciándose aún más de las empresas que se limitan a los informes de pruebas físicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: la subcontratación predomina a medida que surgen los modelos híbridos
La subcontratación representó el 63.52 % del tamaño del mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista en 2025, lo que confirma que incluso los fabricantes de gran volumen prefieren las estructuras de costes variables a la propiedad de activos de laboratorio. La demanda de subcontratación se aceleró durante las interrupciones del suministro durante la pandemia, cuando la capacidad flexible permitió a las marcas redirigir la producción sin construir nuevas salas blancas ni cámaras EMC. Las marcas D2C pequeñas y medianas comienzan su andadura con una mentalidad exclusivamente subcontratada, integrando las tasas de prueba en el coste de los bienes en lugar de en los presupuestos de inversión. No obstante, los modelos híbridos cobran fuerza entre los gigantes de la automoción y los semiconductores: mantienen laboratorios piloto para la confidencialidad de la I+D, pero envían muestras completas a socios acreditados para obtener certificados de cumplimiento formales.
La acreditación ISO 17025 y la trazabilidad a los institutos nacionales de medición siguen siendo decisivas para la selección de proveedores, ya que cualquier incumplimiento puede generar retenciones aduaneras. Los grandes proveedores de TIC amplían su diferenciación integrando sistemas de gestión de información de laboratorio (LIMS) que alimentan paneles de control en tiempo real a los portales de las marcas, lo que reduce la fricción administrativa. Las startups centradas en el análisis de datos de pruebas basado en IA complementan el modelo ofreciendo información predictiva de fallos basada en resultados agrupados, lo que crea una línea de ingresos secundaria por consultoría dentro del sector de pruebas, inspección y certificación.
Análisis geográfico
Mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista en la región Asia-Pacífico
Asia-Pacífico consolidó el 41.72 % de los ingresos globales en 2025 y se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 6.41 % hasta 2031 gracias a la profundización de la fabricación y al aumento de las expectativas de calidad a nivel nacional. La Comisión Nacional de Salud de China reforzó los expedientes de seguridad de los nuevos alimentos en 2024, obligando a los importadores e innovadores locales a presentar datos de toxicología, alergenicidad y equivalencia nutricional antes de su entrada al mercado, lo que generó retrasos en los laboratorios. Los exportadores de productos electrónicos y textiles de la India ahora deben gestionar las marcas BIS, además de las aprobaciones paralelas de la FCC y la CE, lo que impulsa la demanda de agrupación multijurisdiccional. El Sudeste Asiático se beneficia de la diversificación de la cadena de suministro a medida que las marcas abandonan el abastecimiento en un solo país, lo que exige auditorías en Vietnam, Indonesia y Tailandia para garantizar la consistencia de los estándares.
Mercado europeo y norteamericano de pruebas, inspección y certificación de bienes de consumo y comercio minorista.
Europa y Norteamérica presentan un menor crecimiento absoluto; sin embargo, las leyes de sostenibilidad y ciberresiliencia impulsan los servicios especializados. La Directiva de la UE sobre Informes de Sostenibilidad Corporativa obliga a aproximadamente 50,000 empresas a presentar declaraciones ESG verificadas por terceros a partir del año fiscal 2025. Simultáneamente, la próxima Ley de Ciberresiliencia establece umbrales de seguridad básicos para productos conectados, lo que genera un volumen de pruebas incremental para evaluaciones de firmware, penetración y vulnerabilidad. En Norteamérica, los incentivos federales para proyectos de energía renovable, bajo la Ley de Reducción de la Inflación, generan una cartera de certificaciones de turbinas eólicas y módulos solares, mientras que el Instituto Nacional de Estándares y Tecnología (NIST) actualiza su marco de ciberseguridad, lo que aumenta la demanda de auditorías de aseguramiento del IoT.
Mercado de pruebas, inspección y certificación de bienes de consumo y comercio minorista en Oriente Medio, África y Latinoamérica
Oriente Medio y África presentan oportunidades emergentes, con los clústeres industriales Visión 2030 de Arabia Saudita que exigen inspecciones previas al envío y auditorías de fábrica. No obstante, la fragmentación de las normas locales en África aumenta los costos de transacción, ya que las empresas de TIC deben duplicar las pruebas. Las comunidades económicas regionales consideran la armonización, pero los plazos de implementación siguen siendo largos. La situación en América Latina es mixta: el centro automotriz de México mantiene constantes las pruebas de EMC y fatiga de componentes, mientras que los cambios inconsistentes en las normas en las economías más pequeñas desalientan las inversiones en laboratorios.
Panorama regulatorio
La regulación de los bienes de consumo y la TIC minoristas está cada vez más condicionada por la seguridad de los productos, los productos químicos, la sostenibilidad y los requisitos de cumplimiento digital, que exigen pruebas de terceros. En la Unión Europea, el Reglamento (UE) 2023/988 (Reglamento General de Seguridad de los Productos, GPSR) sustituyó a la Directiva General de Seguridad de los Productos a partir de diciembre de 2024, y la Comisión Europea continuó implementando las normas de apoyo mediante la Decisión de Ejecución (UE) 2026/901 (abril de 2026). Esto refuerza la demanda de informes de ensayo y documentación de certificación armonizados para los productos comercializados en el bloque.
En Estados Unidos, el marco normativo de la Comisión de Seguridad de Productos de Consumo (CPSC) para productos de uso general exige pruebas de conformidad y certificación, y está impulsando la gestión administrativa del cumplimiento hacia procesos electrónicos. La CPSC hizo obligatoria la presentación electrónica de certificados de conformidad para productos de uso general a partir del 8 de julio de 2026, lo que incrementa el valor de los flujos de documentación digital auditable provenientes de laboratorios y organismos de inspección acreditados. Las obligaciones relativas a sustancias químicas y materiales en los principales mercados importadores (por ejemplo, la directiva RoHS de la UE y la notificación de sustancias REACH) siguen impulsando a los proveedores de servicios de control de calidad a realizar verificaciones más exhaustivas de la lista de materiales y declaraciones de la cadena de suministro, y no solo pruebas del producto final.
Análisis de la cadena de valor
La cadena de valor comienza con los propietarios de bienes de consumo y marcas blancas definiendo las especificaciones del producto y el abastecimiento a través de fabricantes por contrato y proveedores de múltiples niveles. A continuación, se lleva a cabo el apoyo previo al cumplimiento, que incluye el mapeo de requisitos, la planificación de pruebas y la preparación de muestras, antes de las pruebas de laboratorio acreditadas, las inspecciones in situ y la certificación de terceros. Los resultados se integran en los procesos de cumplimiento de minoristas y plataformas de venta, el despacho de aduanas y los flujos de trabajo de vigilancia posterior a la comercialización, donde la gestión de la documentación diferencia cada vez más a los proveedores, ya que los reguladores y las plataformas exigen evidencia estructurada y verificable en lugar de archivos PDF estáticos.
Los proveedores de TIC operan en el centro de esta cadena como orquestadores de la ejecución de pruebas, programas de auditoría y emisión de certificados. Los fabricantes de instrumentos, los proveedores de materiales de referencia y los organismos de acreditación respaldan la capacidad y la credibilidad. Las inversiones en infraestructura de laboratorios locales cerca de los clústeres de producción reducen los plazos de entrega y mejoran la capacidad de respuesta para el cumplimiento comercial, como la inauguración por parte de SGS de un laboratorio petroquímico en China (julio de 2026) para respaldar las necesidades de pruebas de calidad y cumplimiento en un centro industrial. A medida que se expande la presentación electrónica de certificados (por ejemplo, el mandato de presentación electrónica de la CPSC vigente desde julio de 2026), la integración entre LIMS, portales de clientes y documentación orientada a la aduana impulsa las capacidades de software y gobernanza de datos aún más dentro del conjunto de servicios de TIC.
Panorama competitivo
Los cuatro principales proveedores —SGS, Eurofins, Bureau Veritas e Intertek— controlan conjuntamente la mayor parte de los ingresos globales, lo que subraya la naturaleza fragmentada del mercado de pruebas, inspección y certificación. SGS registró ingresos de 7900 millones de dólares en 2024, aprovechando más de 1,000 acreditaciones gubernamentales para obtener contratos multisitio que las empresas más pequeñas tienen dificultades para replicar. Eurofins iguala a SGS en facturación, pero se concentra en los ámbitos bioanalítico y alimentario, mientras que Bureau Veritas e Intertek diversifican su actividad en los sectores industrial, de consumo y de infraestructuras. La fallida fusión entre SGS y Bureau Veritas, valorada en 30 000 millones de dólares, en enero de 2025, ilustró tanto el interés como las limitaciones prácticas de las megatransacciones, en particular debido a la superposición de bases de clientes y al escrutinio antimonopolio. [4] Blue News, “SGS y Bureau Veritas no se fusionarán”, bluewin.ch
Por lo tanto, las estrategias de fusiones y adquisiciones se inclinan hacia operaciones complementarias: Bureau Veritas adquirió las empresas surcoreanas ONETECH y KOSTEC, y el laboratorio indio Hi Physix en marzo de 2024, ampliando así su presencia en pruebas electrónicas por un total de 20 millones de euros (21.6 millones de dólares). SGS cerró 92 pequeñas adquisiciones desde 2019, la más reciente de las cuales fue la incorporación de Accutest Laboratories, de la India, en enero de 2025 para consolidar su capacidad de pruebas farmacéuticas y ambientales. La compra de Automation Technology Inc. por parte de Intertek en abril de 2025 se centra en la validación de la seguridad funcional y la ciberseguridad para los sistemas de control de la Industria 4.0. La inversión en tecnología se centra en plataformas de visión artificial, portales digitales para clientes y herramientas de trazabilidad blockchain, con proveedores que compiten por automatizar los pasos manuales y reducir los cuellos de botella crónicos de talento.
Las oportunidades de espacio en blanco se concentran en el aseguramiento de la sostenibilidad, la seguridad del IoT y la toxicología de nuevos alimentos. La demanda supera la oferta, lo que genera poder de fijación de precios para los laboratorios con químicos especializados o equipos de auditoría ética. Sin embargo, la intensidad de capital de la instrumentación avanzada y la dificultad de contratar expertos en la materia moderan la velocidad de expansión, lo que sugiere una fragmentación continua y una actividad de adquisiciones continua durante el período de pronóstico.
Líderes de la industria de pruebas, inspección y certificación de bienes de consumo y venta minorista
PLC del Grupo Intertek
SGS SA
Oficina Veritas SA
TÜV SÜD AG
TÜV Rheinland AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: SGS SA adquiere Murray-Brown Laboratories para ampliar sus capacidades en seguridad alimentaria, análisis de nutracéuticos y servicios relacionados en Norteamérica. Esta adquisición incrementa la capacidad de análisis de seguridad alimentaria y nutracéuticos en la región, fortaleciendo la presencia de SGS en Norteamérica y ampliando su cartera de servicios de análisis de alto margen.
- Noviembre de 2025: Intertek adquiere Suplilab en Costa Rica para ampliar la presencia de ATIC en el ámbito de la seguridad alimentaria y las pruebas de dispositivos médicos en Centroamérica. Esta expansión incrementa la capacidad regional de pruebas para la seguridad alimentaria y los dispositivos médicos, mejorando la cobertura en Centroamérica y respondiendo a la demanda derivada del creciente comercio transfronterizo y los requisitos normativos.
- Julio de 2025: Bureau Veritas firma acuerdos para adquirir el Institute For Cyber Risk en Dinamarca y EcoPlus en Corea del Sur para servicios de ciberseguridad y evaluación del ciclo de vida. Estas adquisiciones incorporan capacidades de validación de ciberseguridad y evaluación de la sostenibilidad. La expansión respalda la demanda de ESG y cumplimiento normativo mediante ofertas de garantía digital y de sostenibilidad.
Alcance del informe sobre el mercado global de pruebas, inspección y certificación de bienes de consumo y comercio minorista
El mercado de pruebas, inspección y certificación consiste en organismos de evaluación de la conformidad en la industria minorista y de bienes de consumo que ofrecen servicios que van desde auditoría e inspección hasta pruebas, verificación, control de calidad y certificación.
El mercado de pruebas, inspección y certificación en la industria minorista y de bienes de consumo está segmentado por tipo de servicio (servicio de pruebas e inspección, servicio de certificación), por tipo de abastecimiento (subcontratado, interno) y geografía (América del Norte, Europa, Asia). Pacífico, América Latina, Medio Oriente y África). Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Servicios de prueba |
| Servicios de inspección |
| Servicios de certificacion |
| En casa |
| Outsourced |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de servicio | Servicios de prueba | ||
| Servicios de inspección | |||
| Servicios de certificacion | |||
| Por tipo de abastecimiento | En casa | ||
| Outsourced | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de pruebas, inspección y certificación en la industria de bienes de consumo y minorista?
El mercado está valorado en 37.27 millones de dólares en 2026 y se prevé que ascienda a 49.48 millones de dólares en 2031.
¿Qué región aporta mayores ingresos?
Asia-Pacífico representa el 41.72% de los ingresos de 2025 y también es la región de más rápido crecimiento, con una CAGR del 6.41%.
¿Qué categoría de servicios está creciendo más rápido?
Se proyecta que los servicios de certificación, impulsados por ESG y la verificación de sostenibilidad, registrarán una CAGR del 6.28 % hasta 2031.
¿Por qué las empresas subcontratan funciones de pruebas?
La subcontratación ofrece eficiencia de capital, una ampliación más rápida y acceso a experiencia acreditada en múltiples jurisdicciones.
¿Cómo están las normas de sostenibilidad influyendo en la demanda?
Los mandatos de la UE y los EE. UU. ahora exigen la verificación por parte de terceros de las afirmaciones ambientales y sociales, lo que genera trabajo recurrente a largo plazo para los proveedores de TIC.
¿Qué desafío importante podría limitar el crecimiento del mercado?
La escasez de auditores y evaluadores especializados, en particular en seguridad alimentaria y ciberseguridad, obstaculiza la capacidad de los proveedores para satisfacer la creciente demanda.


