

Ensayos, inspección y certificación para la industria de metales y minerales: tamaño y participación
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 22.02 mil millones |
| Tamaño del mercado (2031) | USD 25.64 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.09% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
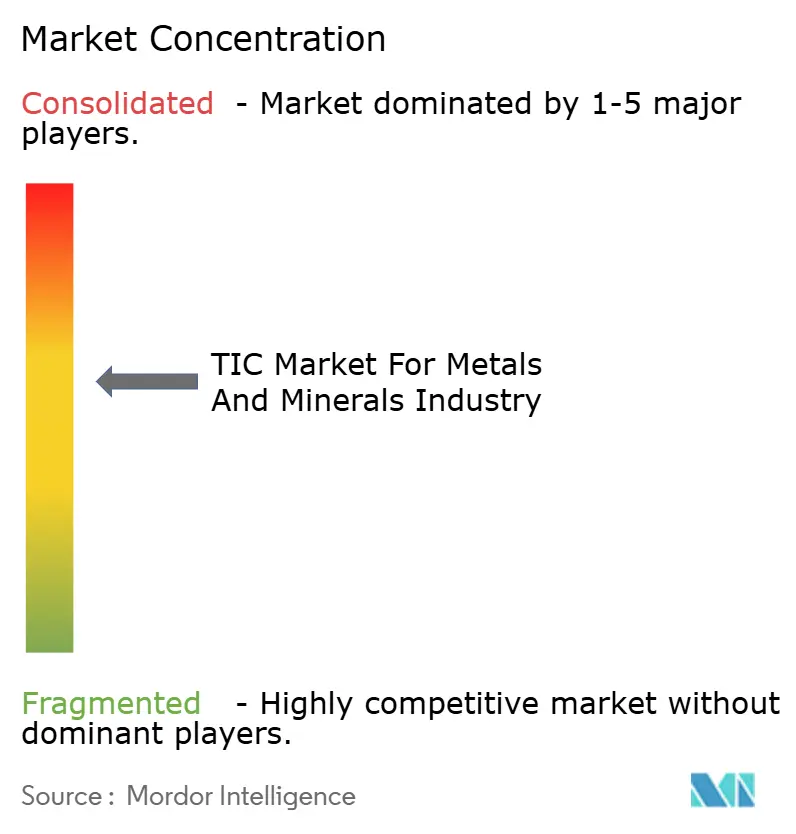
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
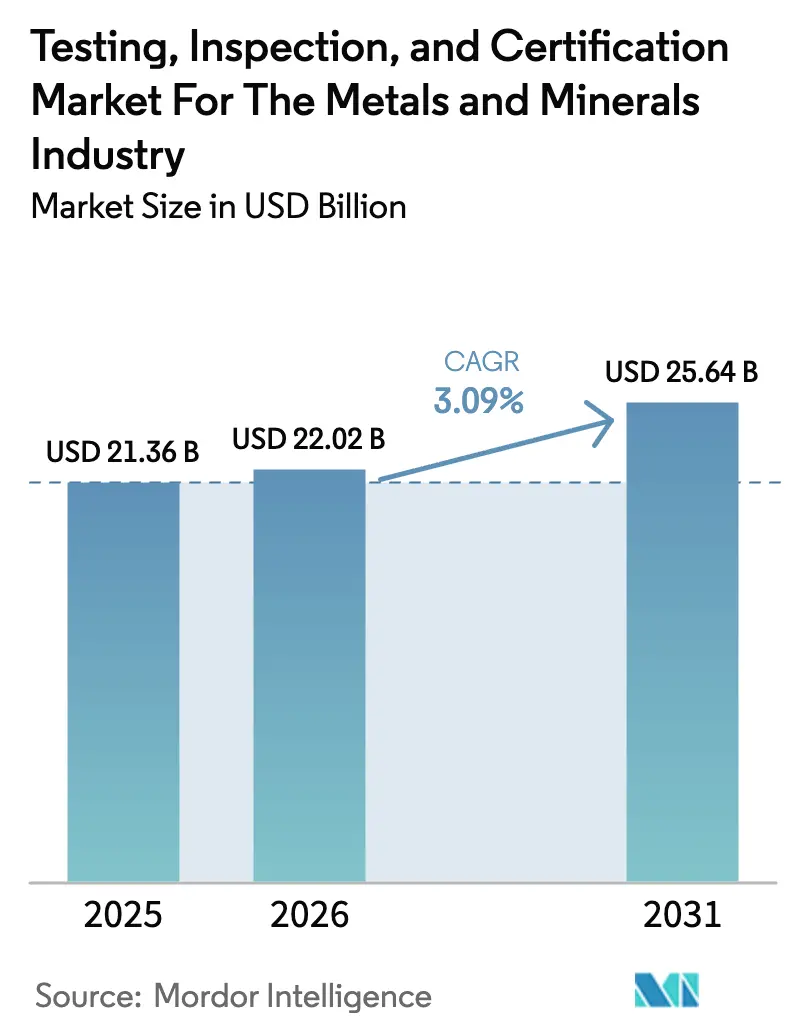
Análisis de pruebas, inspección y certificación para la industria de metales y minerales realizado por Mordor Intelligence.
Se espera que el mercado de pruebas, inspección y certificación para la industria de metales y minerales crezca de 21.36 millones de dólares en 2025 a 22.02 millones de dólares en 2026, y se prevé que alcance los 25.64 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.09 % entre 2026 y 2031. La demanda impulsada por el cumplimiento normativo de soluciones para el control de calidad, la garantía ambiental y la trazabilidad mantiene la resiliencia estructural de la industria, incluso ante las fluctuaciones cíclicas de los precios de los metales. Los compradores especifican cada vez más la verificación por terceros para las emisiones de Alcance 3, los impactos en la biodiversidad y la procedencia de minerales críticos, lo que mantiene altos volúmenes de pruebas a pesar de los avances en la automatización. La consolidación entre los proveedores globales de TIC mejora la consistencia del servicio y la conectividad digital, proporcionando a las empresas mineras acceso a protocolos armonizados en todas las jurisdicciones. Al mismo tiempo, los laboratorios automatizados, los analizadores XRF portátiles y las auditorías basadas en blockchain están redefiniendo los flujos de trabajo, lo que impulsa a los proveedores a incorporar robótica, programación de muestras basada en IA e intercambio de datos mediante API en sus ofertas. [1] SGS, “Geochemistry”, SGS.com
Conclusiones clave del informe
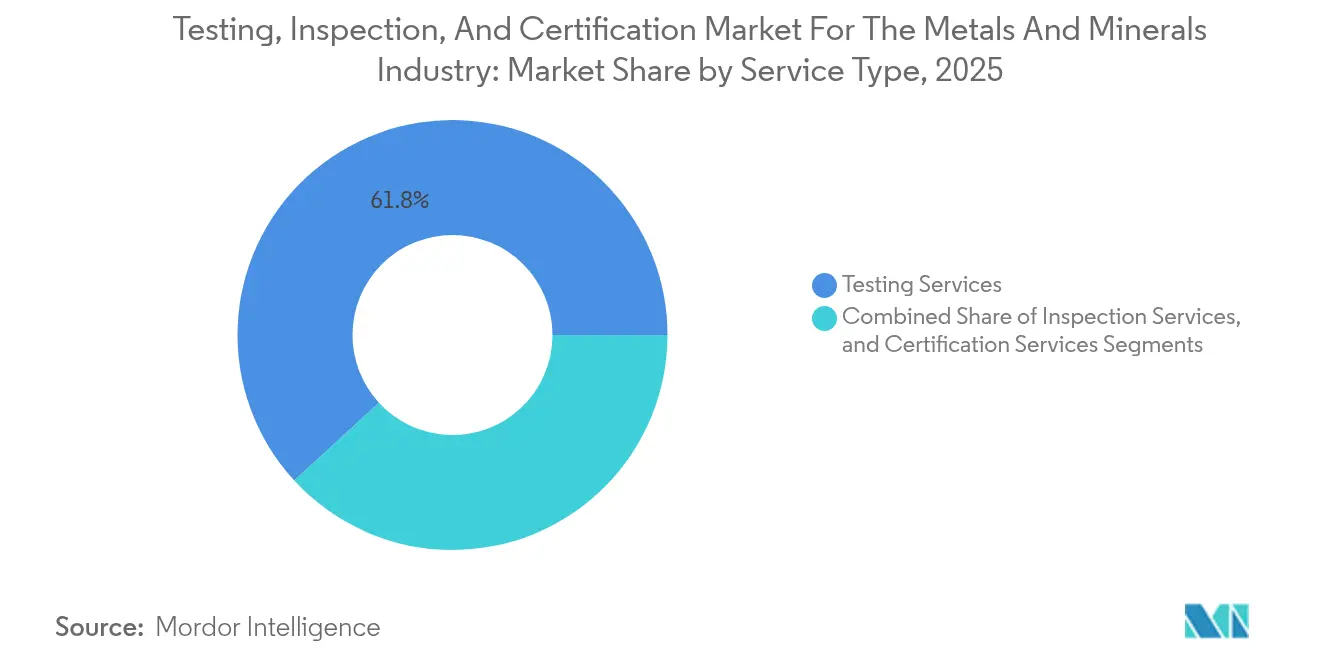
- Por tipo de servicio, los Servicios de Ensayo captaron el 61.84% de la cuota de mercado de Ensayos, Inspección y Certificación para la Industria de Metales y Minerales en 2025, mientras que se prevé que los Servicios de Certificación crezcan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 3.72% hasta 2031.
- Por tipo de proveedor, el modelo de subcontratación representó el 73.48% del mercado de pruebas, inspección y certificación para la industria de metales y minerales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 3.42%.
- Geográficamente, la región de Asia-Pacífico lideró el sector de Pruebas, Inspección y Certificación para la Industria de Metales y Minerales con una cuota de ingresos del 38.42 % en 2025, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 3.76 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas sobre las pruebas, la inspección y la certificación a nivel mundial en la industria de metales y minerales.
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Consolidación de las cadenas de suministro mineras globales | + 0.8% | Global, con concentración en Asia-Pacífico y Sudamérica | Mediano plazo (2-4 años) |
| Normas más estrictas de sostenibilidad y divulgación de metales traza | + 1.2% | Global, liderado por los requisitos CSRD de la UE y los mandatos ESG de América del Norte | Largo plazo (≥ 4 años) |
| Aumento de la demanda de metales aptos para baterías | + 0.9% | Núcleo de Asia y el Pacífico, con repercusiones en América del Sur y África | Mediano plazo (2-4 años) |
| Digitalización de laboratorios in situ | + 0.6% | América del Norte y la UE, expandiéndose hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Auditorías de procedencia basadas en blockchain | + 0.4% | Adopción temprana y global en cadenas de suministro de metales premium | Largo plazo (≥ 4 años) |
| Nacionalismo de recursos geopolíticos | + 0.5% | Regiones críticas productoras de minerales, en particular África y Sudamérica | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Normas más estrictas de sostenibilidad y divulgación de metales traza
La Directiva de la UE sobre Informes de Sostenibilidad Corporativa (CSRD) ahora somete a más de 50 000 empresas a una verificación obligatoria por parte de terceros, lo que obliga a las mineras a contratar expertos externos para estudios sobre emisiones de Alcance 3, gestión del agua y biodiversidad. Los principales proveedores, en particular SGS, ampliaron sus servicios alineados con la CSRD en 2024 para acceder a un mercado potencial estimado de 2300 millones de dólares para la verificación de la sostenibilidad. Los inversores institucionales toman en cuenta estas auditorías al clasificar a los productores, por lo que las multinacionales mineras replican los formatos más estrictos de la UE en todos sus activos globales. Esta armonización hace que las pruebas de sostenibilidad sean innegociables en las licitaciones de contratos, lo que fija la demanda de TIC en los presupuestos a largo plazo. También acelera la adopción de herramientas digitales de cadena de custodia que acortan los ciclos de auditoría y proporcionan conjuntos de datos inmutables para reguladores y financiadores. A medida que convergen las leyes regionales de ESG, la Ley de Pruebas, Inspección y Certificación para la Industria de Metales y Minerales registra aumentos estables en las tarifas para los análisis ambientales especializados.
Aumento de la demanda de metales aptos para baterías en la fase final de producción
Los fabricantes de vehículos eléctricos y de baterías están endureciendo los límites de impurezas para el litio, el níquel y las tierras raras, lo que obliga a los proveedores a demostrar una pureza superior al 99.5 % y niveles de contaminantes inferiores a ppm. El código de adquisiciones de Tesla para 2024 exige la verificación independiente de cada lote de minerales críticos, mientras que CATL requiere perfiles completos de oligoelementos para garantizar la longevidad del cátodo. Estas especificaciones más estrictas dan lugar a programas avanzados de ICP-OES, espectrometría de masas y ablación láser en los laboratorios de TIC, junto con materiales de referencia personalizados para químicas de estado sólido y de iones de sodio. Los proveedores monetizan las garantías de plazos de entrega premium, lo que permite a los mineros obtener acuerdos de compra con márgenes más altos. Paralelamente, los recicladores de baterías emplean protocolos idénticos para los flujos de entrada de masa negra, lo que amplía aún más el ámbito de las pruebas, la inspección y la certificación para la industria de metales y minerales.
Consolidación de las cadenas de suministro mineras globales
Las principales mineras reducen sus listas de proveedores aprobados, canalizando el gasto hacia empresas que ofrecen servicios integrados de pruebas, inspección y certificación en todos los continentes. Rio Tinto redujo su base de proveedores de TIC en un 35 % en 2024, premiando a las empresas con laboratorios multirregionales y portales de datos con API. Esta racionalización impulsa las fusiones y adquisiciones entre los líderes de TIC; SGS cerró 11 acuerdos en 2024 y 3 más a principios de 2025 para mejorar su capacidad transfronteriza. Las ventajas de escala resultantes incluyen plataformas LIMS unificadas, protocolos estandarizados de control de calidad y recursos humanos compartidos, lo que se traduce en una mayor eficiencia de costes para las mineras y contratos plurianuales a largo plazo para los proveedores de servicios. Esta tendencia incrementa directamente la densidad de ingresos por cliente en el sector de Pruebas, Inspección y Certificación para la Industria de Metales y Minerales.
Digitalización de laboratorios presenciales
La preparación automatizada de muestras, las celdas XRF robóticas y los paneles de resultados basados en la nube comprimen los ciclos de ensayo de días a minutos. Cotecna del Perú implementó la validación remota EDOX y el seguimiento de inspección COTECNA EYE en su centro de Lima en 2024, lo que permite a los clientes descargar certificados de cadena de custodia en tiempo real. [2] Cotecna, “Cotecna del Perú promueve la innovación, la precisión y la confiabilidad en procesos analíticos clave para la minería moderna”, cotecna.com Los conocimientos más rápidos ayudan a los operadores a calibrar la alimentación del molino, reducir el uso de reactivos y minimizar las pérdidas de metal, lo que se traduce en ganancias directas de costos en efectivo que superan con creces las tarifas de ensayo incrementales. Los proveedores diversifican los ingresos mediante la concesión de licencias de análisis de datos y módulos de mantenimiento predictivo integrados en sus suites LIMS. Estas capacidades profundizan la fidelización del cliente y elevan el nivel de habilidades digitales para los nuevos participantes, fortaleciendo la industria del mercado de pruebas, inspección y certificación para la industria de metales y minerales contra la mercantilización.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los precios de las materias primas | -0.7% | Global, con un impacto agudo en las economías dependientes de los recursos | Corto plazo (≤ 2 años) |
| Escasez de profesionales de laboratorio certificados | -0.9% | Global, más grave en América del Norte y Australia. | Mediano plazo (2-4 años) |
| La consolidación de las principales empresas mineras reduce el número de proveedores | -0.3% | Global, concentrado en jurisdicciones mineras maduras | Largo plazo (≥ 4 años) |
| Sensores emergentes en tiempo real en el pozo que evitan los laboratorios tradicionales | -0.5% | América del Norte y Australia, expandiéndose globalmente | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los precios de las materias primas
Las fuertes fluctuaciones de precios alteran los presupuestos de exploración, aplazando las campañas de perforación y recortando los ensayos no esenciales. El cobre cayó un 23% entre el primer y el cuarto trimestre de 2024, lo que llevó a Freeport-McMoRan a reducir el muestreo en pozos marginales. Una reducción similar se extiende a los laboratorios contratistas, erosionando las tasas de utilización y presionando los márgenes. Los proveedores se cubren estructurando contratos basados en la producción y ofreciendo niveles de servicio modulares que las mineras pueden aumentar gradualmente en ciclos alcistas. Si bien la volatilidad reduce los volúmenes a corto plazo, las pruebas críticas para el cumplimiento siguen siendo obligatorias, lo que amortigua la exposición a la baja del mercado de pruebas, inspección y certificación para la industria de metales y minerales.
Escasez de profesionales de laboratorio certificados
Estados Unidos necesitará 221,000 trabajadores mineros de reemplazo para 2029, pero produjo solo 327 graduados en ingeniería minera en 2020. [3] Jurgen Brune, “A Novel Job Similarity Index for Career Transition in the Mining Industry,” springer.com Existen déficits comparables en Australia. La escasez infla las expectativas salariales y magnifica los tiempos de reclutamiento para químicos que poseen el estatus de signatario ISO/IEC 17025. Las empresas TIC responden automatizando las líneas de química húmeda, asociándose con universidades en programas vocacionales y reubicando tareas rutinarias a centros de menor costo. Si bien la automatización compensa parte de la brecha, el análisis metalúrgico de alta complejidad todavía requiere supervisión humana, lo que limita el crecimiento del rendimiento y aumenta los costos operativos dentro de la industria de Pruebas, Inspección y Certificación para Metales y Minerales.
Análisis de segmento
Por tipo de servicio: Las pruebas mantienen su escala mientras la certificación se acelera
Los Servicios de Pruebas representaron el 61.84% de los ingresos de 2025, consolidando el mercado de Pruebas, Inspección y Certificación para la Industria de Metales y Minerales mediante obligaciones indispensables de control de calidad y monitoreo ambiental. Los ensayos de alto volumen para mineral de hierro, cobre y oro continúan a pesar de la automatización, ya que los reguladores exigen datos validados externamente para los permisos de exportación y el cálculo de regalías. Los Servicios de Certificación, aunque más pequeños, se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 3.72%, ya que los compradores intermedios insisten en las credenciales ESG y la procedencia verificada mediante blockchain. Los proveedores ofrecen etiquetas de minas neutras en carbono, auditorías de abastecimiento responsable y la certificación ISO 14067, lo que aumenta el tamaño de los tickets por contrato. Los Servicios de Inspección ocupan un punto intermedio estable, respaldados por controles obligatorios de integridad de cintas transportadoras, presas de relaves y vagones de ferrocarril. Las herramientas visuales robóticas y la fotogrametría basada en drones enriquecen las propuestas de valor de la inspección y mitigan la exposición de los trabajadores a riesgos.
El predominio de las pruebas persiste en las jurisdicciones de materias primas a granel, donde la densidad de los análisis determina la rentabilidad de los yacimientos. Sin embargo, la certificación influirá en la dinámica de los márgenes, ya que sus entregables tienen precios superiores e implican un mayor contenido de propiedad intelectual. Durante el período previsto, las soluciones integradas que combinan análisis químicos con verificación de contabilidad de carbono difuminarán las fronteras, lo que permitirá a los proveedores ofrecer módulos de certificación adicionales a sus clientes de pruebas actuales. Para las empresas mineras, un único proveedor simplifica el cumplimiento normativo, lo que refuerza la fidelización en el sector de Pruebas, Inspección y Certificación de Metales y Minerales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de abastecimiento: la participación de los subcontratados aumenta debido a las brechas de capacidad
Los laboratorios subcontratados captaron el 73.48% del gasto en 2025, lo que refleja la preferencia de las mineras por estructuras de costos variables y experiencia externa. La escasez de personal cualificado encarece los laboratorios internos; el gasto de capital en líneas ICP-MS, hornos de ensayo a fuego y acreditación ISO suele superar el beneficio de una respuesta inmediata in situ. Las empresas clave han respondido con laboratorios móviles de contenedores y modelos de recogida por mensajería que reducen las diferencias de tiempo, erosionando la ventaja histórica de las instalaciones internas. Los avances en dispositivos portátiles de XRF y LIBS permiten además a las mineras realizar controles diarios en el tajo, reservando los ensayos de alta precisión para especialistas externos. Como resultado, los proveedores subcontratados profundizan su penetración, y su tasa de crecimiento anual compuesta (TCAC) del 3.42% eclipsa la de los laboratorios internos.
Los laboratorios internos persisten en operaciones remotas de alta ley, donde la retroalimentación constante optimiza la recuperación. Incluso allí, surgen enfoques híbridos: muestreadores automatizados transportan las pulpas a laboratorios satélite cercanos, operados por personal externo pero ubicados dentro del perímetro de la mina. Este modelo amplía la facturación de servicios subcontratados sin comprometer la rapidez en la toma de decisiones. En general, la flexibilidad, la amplia acreditación y las inversiones en tecnología mantienen el liderazgo del segmento de servicios subcontratados en el sector de Pruebas, Inspección y Certificación para la Industria de Metales y Minerales.
Análisis geográfico
Pruebas, inspección y certificación en la región Asia-Pacífico para la industria de metales y minerales.
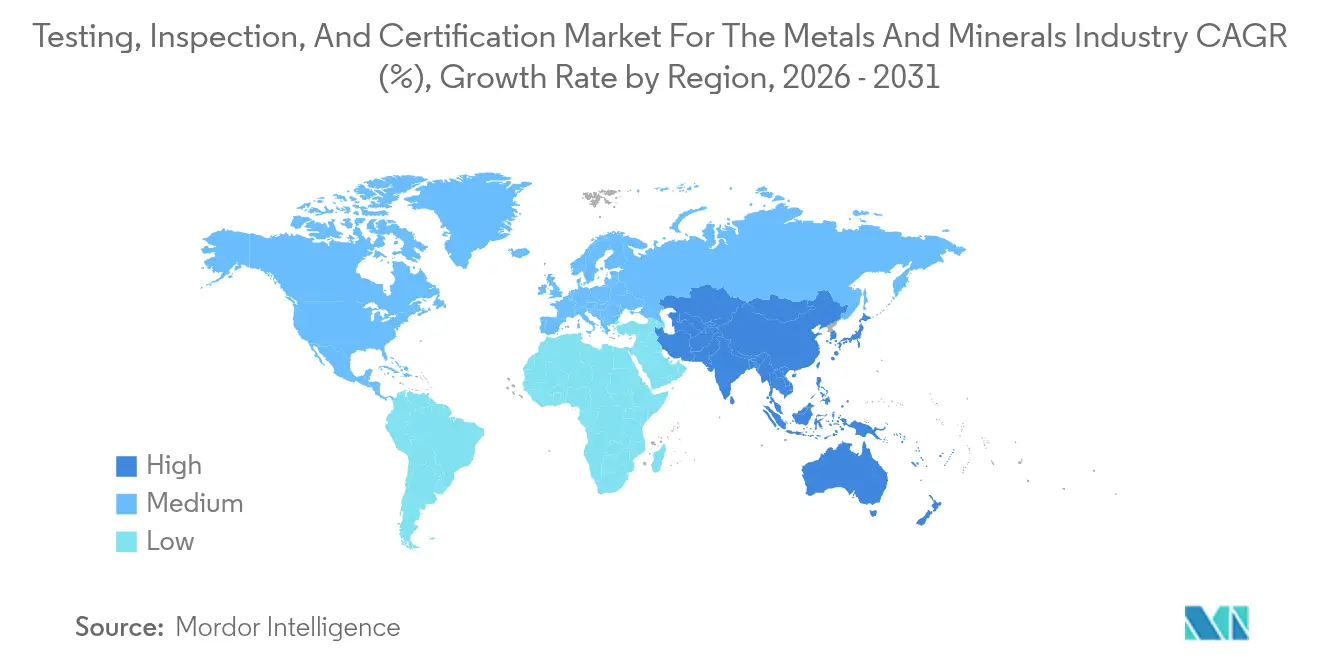
Asia-Pacífico representó el 38.42 % de los ingresos globales en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 3.76 %, la más rápida de todas las regiones. El complejo de procesamiento de tierras raras de China, por sí solo, genera más de 3.2 millones de dólares en demanda anual de TIC, impulsado por las estrictas regulaciones sobre aguas residuales y radionúclidos. El auge de los proyectos HPAL de níquel en Indonesia y las minas de hierro maduras de Australia aumentan el volumen de ensayos, convirtiendo a la región en el motor principal del mercado de pruebas, inspección y certificación para la industria de metales y minerales. Multinacionales como SGS refuerzan su presencia mediante adquisiciones como la de RTI Laboratories, lo que garantiza a los clientes regionales un acceso inmediato a la experiencia en metales para baterías.
Servicios de pruebas, inspección y certificación para la industria de metales y minerales en Norteamérica
Norteamérica mantiene una fuerte demanda basada en rigurosos marcos de la EPA y la MSHA. Las mineras canadienses utilizan flotación de alta tecnología y diagramas de flujo hidrometalúrgicos que requieren complejas pruebas mineralógicas. Sin embargo, la escasez de mano de obra inclina la balanza hacia laboratorios externos, especialmente para inversiones en automatización de alto rendimiento que las minas individuales no pueden justificar. Esta tendencia a la externalización garantiza ingresos estables incluso cuando los ciclos de las materias primas influyen en los volúmenes de exploración. Mientras tanto, los gemelos digitales, el control de procesos asistido por IA y la fusión de sensores en tiempo real proliferan en las minas estadounidenses, abriendo oportunidades de consultoría y calibración para los proveedores de TIC.
Servicios de ensayo, inspección y certificación para la industria de metales y minerales en EMEA y Sudamérica.
Europa se beneficia de los amplios requisitos de divulgación de la CSRD. Incluso los productores no pertenecientes a la UE que exportan al bloque adoptan las plantillas de informes de la UE, lo que genera una demanda indirecta en África y Sudamérica. Oriente Medio y África contribuyen con volúmenes crecientes a través de proyectos de cobre, litio y fosfato de nueva creación, impulsados por los déficits de suministro derivados de la transición energética. Las empresas de TIC aprovechan las alianzas locales para cumplir con los mandatos gubernamentales de contenido, al tiempo que importan protocolos de control de calidad globales. En conjunto, estas dinámicas confirman las oportunidades geográficas para la venta cruzada y refuerzan el perfil de ingresos diversificado de la industria de pruebas, inspección y certificación de metales y minerales.
Panorama competitivo
La concentración de la industria es moderada. SGS, Bureau Veritas, Intertek y ALS combinan una profunda experiencia en materias primas, extensas redes de laboratorios y carteras de acreditación inigualables, lo que resulta en altos costos de cambio para los mineros. SGS registró ventas de CHF 6.794 mil millones (USD 7.48 mil millones) en 2024, registrando un crecimiento orgánico del 7.5% gracias a 11 adquisiciones más tres acuerdos más a principios de 2025. [4] SGS, “Resultados del año completo 2024”, webdisclosure.com Bureau Veritas amplió su cobertura en Latinoamérica al comprar GeoAssay en marzo de 2025, agregando tres laboratorios robóticos de análisis de cobre y 264 empleados capacitados en automatización.
La tecnología se ha convertido en el principal factor diferenciador. Empresas líderes invierten en robótica, análisis de imágenes basado en IA e integraciones de blockchain, lo que permite ciclos de ensayo inferiores a 24 horas y registros de procedencia a prueba de manipulaciones. El centro de Intertek en Pilbara opera líneas de preparación de muestras totalmente automatizadas que operan 24/7, mientras que ALS implementa unidades de ensayo de fotones para eliminar los consumibles de ensayo de fuego. Pequeñas startups tecnológicas ofrecen bibliotecas de XRF portátiles e imágenes hiperespectrales con procesamiento de borde, lo que les permite acceder a negocios rutinarios. Sin embargo, su falta de acreditación global limita su aceptación en transacciones comerciales de alto riesgo.
La estrategia competitiva se centra en paquetes de soluciones integrales. Los proveedores combinan las pruebas de laboratorio con los acuerdos de nivel de servicio (SLA) de inspección, certificación y alojamiento de datos, generando ingresos recurrentes. Las mineras firman contratos plurianuales para fijar precios y asegurar la capacidad durante las fluctuaciones de los precios de las materias primas. A medida que se profundiza la integración, el sector de Pruebas, Inspección y Certificación para la Industria de Metales y Minerales tiende a concentrarse en un número menor de actores con un capital sólido que pueden financiar la I+D continua y mantener el cumplimiento de más de 100 normas nacionales.
Pruebas, inspección y certificación para los líderes del mercado de metales y minerales.
SGS SA
Oficina Veritas SA
PLC del Grupo Intertek
TÜV SÜD AG
TÜV Rheinland AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Image Resources NL envió su primer concentrado de minerales pesados del proyecto Atlas, obteniendo USD 4.2 millones en Quarterly-Activities-Report.html.
- Abril de 2025: QES Technology Filipinas presentó SPECTROGREEN ICP-OES, ampliando la capacidad del laboratorio local para ensayos de suelos y minerales.
- Marzo de 2025: Varios mineros informaron hitos en las pruebas metalúrgicas en SGS Lakefield y Base Metallurgical Laboratories.
- Marzo de 2025: Bureau Veritas adquirió GeoAssay, agregando tres laboratorios totalmente automatizados y 264 empleados capacitados en robótica para reforzar su presencia en el cobre chileno.
Alcance del informe sobre pruebas, inspección y certificación globales para la industria de metales y minerales
El informe sobre Pruebas, Inspección y Certificación para la Industria de Metales y Minerales segmenta el mercado por Tipo de Servicio, incluyendo Servicios de Pruebas, Inspección y Certificación. También lo clasifica por Tipo de Abastecimiento, distinguiendo entre servicios internos y subcontratados. Geográficamente, el informe abarca América del Norte (que incluye Estados Unidos, Canadá y México), América del Sur (incluyendo Brasil, Argentina y otros), Europa (con especial atención a Alemania, Reino Unido, Francia, Italia, España y el resto de Europa), Asia-Pacífico (con énfasis en China, Japón, India, Corea del Sur, el Sudeste Asiático y otras regiones) y Oriente Medio y África (en particular Arabia Saudita, Emiratos Árabes Unidos, Turquía y otras regiones). Las previsiones de mercado se expresan en dólares estadounidenses (USD).
| Servicios de prueba |
| Servicios de inspección |
| Servicios de certificacion |
| En casa |
| Outsourced |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Sudeste de Asia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de servicio | Servicios de prueba | ||
| Servicios de inspección | |||
| Servicios de certificacion | |||
| Por tipo de abastecimiento | En casa | ||
| Outsourced | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Sudeste de Asia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual de los servicios de ensayo, inspección y certificación para la industria de metales y minerales?
El sector está valorado en 22.02 millones de dólares en 2026, y se prevé que alcance los 25.64 millones de dólares en 2031.
¿Qué tipo de servicio genera mayores ingresos?
Los servicios de pruebas son líderes y representan el 61.84 % del gasto de 2025, debido a los requisitos de control de calidad y cumplimiento ambiental.
¿Qué tan rápido se están expandiendo los servicios de certificación?
Se proyecta que los servicios de certificación registren una tasa compuesta anual del 3.72 % entre 2026 y 2031, superando a otras líneas de servicios.
¿Por qué Asia-Pacífico es el mercado regional más grande?
El dominio de China en el procesamiento de tierras raras, los proyectos de níquel de Indonesia y la producción de mineral de hierro de Australia sustentan una participación regional del 38.42% y una CAGR del 3.76%.
¿Qué impulsa la subcontratación de TIC entre los mineros?
La escasez de habilidades y el alto gasto de capital de los laboratorios acreditados empujan a los mineros a recurrir a socios externos, lo que otorga a los modelos subcontratados una participación del 73.48 % y un crecimiento CAGR del 3.42 %.
¿Cómo abordan las empresas TIC las regulaciones de sostenibilidad?
Combinan auditorías alineadas con CSRD, trazabilidad blockchain y verificación de la huella de carbono para cumplir con los mandatos de divulgación ESG en expansión.


