

Tamaño y participación en el mercado de transporte y logística de Texas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 144.23 mil millones |
| Tamaño del mercado (2031) | USD 172.24 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.62% CAGR |
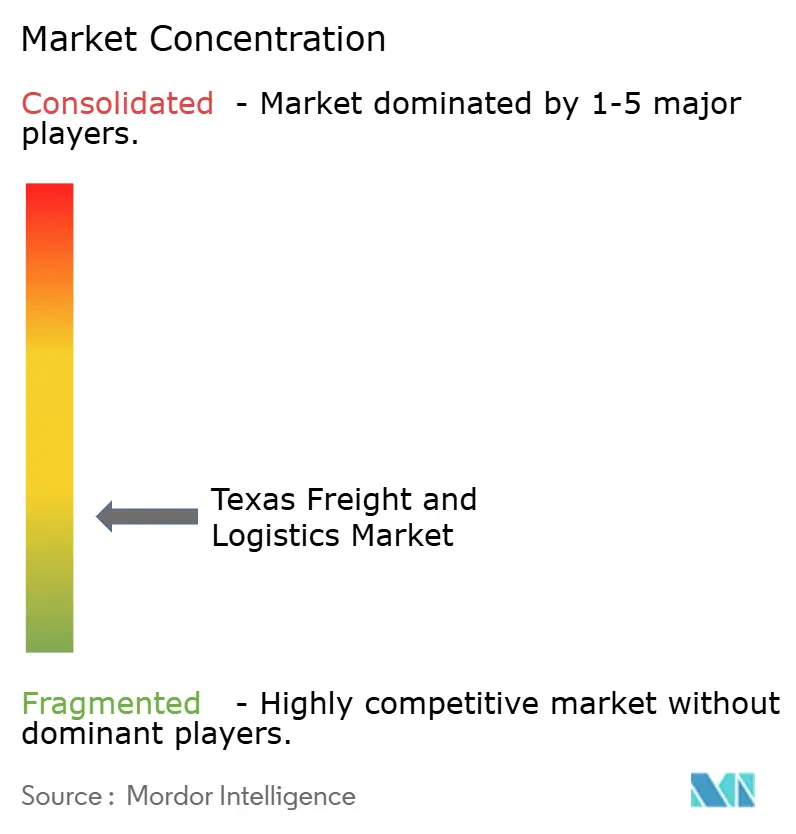
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte y logística de Texas por Mordor Intelligence
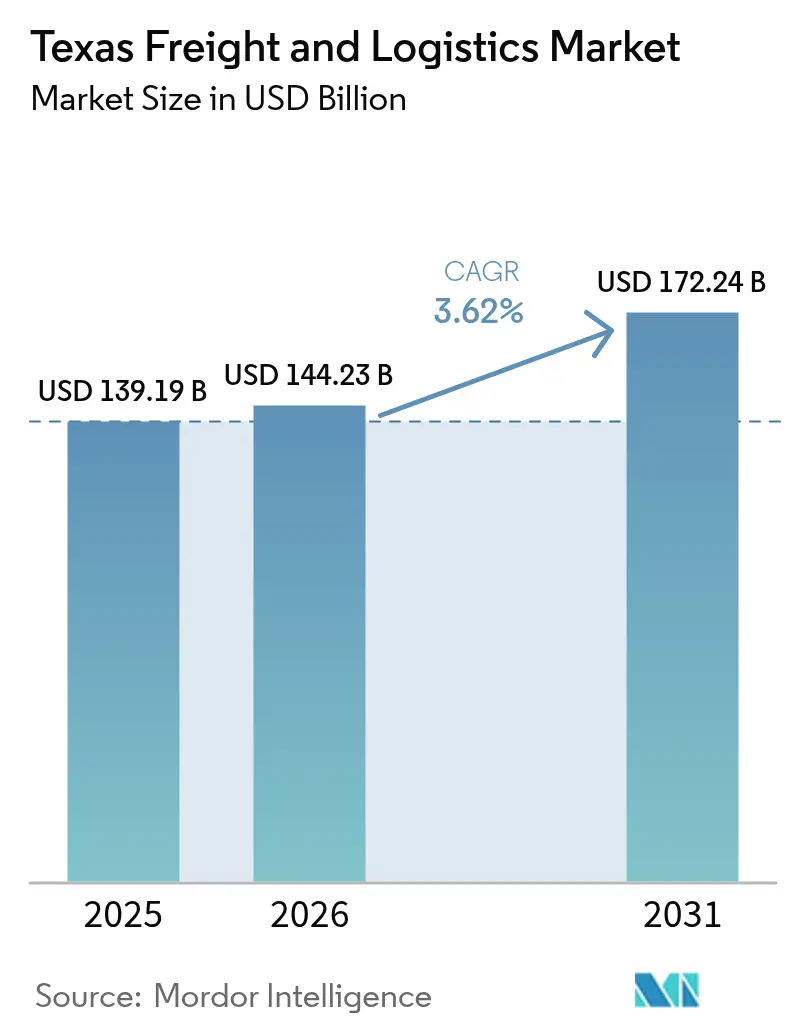
El tamaño del mercado de transporte de mercancías y logística de Texas se valoró en 139.19 millones de dólares en 2025 y se estima que crecerá desde los 144.23 millones de dólares en 2026 hasta alcanzar los 172.24 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.62% durante el período de previsión (2026-2031).
El crecimiento sostenido del mercado se basa en el papel del estado como principal puerta de entrada de Estados Unidos a México, donde el auge del comercio transfronterizo coincide con la aceleración de la relocalización de la producción. Los megaproyectos de fabricación de semiconductores, el desarrollo de energías renovables y una extensa red de distribución de comercio electrónico impulsan el flujo de mercancías por carretera, ferrocarril, aire, mar y oleoductos, estabilizando la demanda incluso ante las fluctuaciones de sectores individuales. El mercado de transporte y logística de Texas se beneficia de los incentivos gubernamentales de la Ley CHIPS y la Ley de Reducción de la Inflación, que brindan mayor visibilidad a largo plazo a los transportistas de carga pesada que gestionan el movimiento de mercancías sobredimensionadas. La moderada intensidad competitiva se mantiene gracias a que 20 empresas nacionales y regionales cubren una amplia gama de necesidades especializadas, desde el almacenamiento a temperatura controlada hasta la intermediación transfronteriza con inteligencia artificial. Los obstáculos estructurales —principalmente la escasez de estacionamiento para camiones en los corredores de las autopistas I-35 e I-10, los puntos críticos del ferrocarril intermodal en Houston y Dallas-Fort Worth, y las interrupciones en la costa del Golfo provocadas por huracanes— moderan el crecimiento, pero no descarrilan la trayectoria de expansión general.
Conclusiones clave del informe
- Por función logística, el transporte de mercancías lideró con una participación de ingresos del 61.85 % en 2025; se proyecta que el transporte de mercancías se expandirá a una CAGR del 3.87 % hasta 2031.
- Por modo de transporte de carga, la carretera representó el 65.60% de la participación del mercado de carga y logística de Texas en 2025, mientras que el transporte aéreo exhibe la perspectiva de CAGR más rápida del 4.02%.
- Por destino CEP, los envíos nacionales representaron el 87.12 % del tamaño del mercado de carga y logística de Texas en 2025; se espera que el CEP internacional crezca a una CAGR del 4.16 % hasta 2031.
- Gracias al control de temperatura del almacenamiento, las instalaciones sin temperatura capturaron el 73.55 % del tamaño del mercado de carga y logística de Texas en 2025, mientras que el espacio con temperatura controlada está avanzando a una CAGR del 4.05 % hasta 2031.
- Por modo de transporte de carga, los servicios aéreos representaron el 42.62 % de los ingresos del segmento en 2025 y se prevé que registren una CAGR del 4.09 % hasta 2031.
- Por usuario final, el comercio mayorista y minorista representó el 27.10% de la participación de mercado de transporte y logística de Texas en 2025 y está creciendo más rápido a una CAGR del 4.32%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transporte y logística de Texas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del cumplimiento del comercio electrónico | + 0.8% | Áreas metropolitanas de Dallas-Fort Worth, Houston y Austin | Mediano plazo (2-4 años) |
| Flujos de cercanías desde México | + 0.9% | Regiones fronterizas del sur de Texas, corredor I-35 | Corto plazo (≤ 2 años) |
| Carga de gran tamaño para la transición energética | + 0.6% | Corredor petroquímico de la Costa del Golfo, este de Texas | Largo plazo (≥ 4 años) |
| Pilotos tecnológicos de corredores de carga conectados | + 0.4% | Triángulo Dallas-Houston-San Antonio | Mediano plazo (2-4 años) |
| Automatización rápida de almacenes | + 0.5% | Principales centros de distribución metropolitana en todo el estado | Corto plazo (≤ 2 años) |
| Subsidios federales para semiconductores CHIPS/IRA | + 0.7% | Corredor Austin-San Antonio | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del cumplimiento del comercio electrónico está transformando las huellas de la distribución
El despliegue estatal de capacidades de entrega de paquetes grandes de Amazon señala un cambio decisivo hacia el manejo de artículos más voluminosos que dominan el crecimiento del comercio electrónico [1] Karen Hao, “Amazon Expands Large-Package Delivery Network”, Reuters, reuters.com . Los centros de distribución de Texas están reconfigurando el espacio de muelles y adoptando la clasificación automatizada para procesar muebles, electrodomésticos y artículos para mejoras del hogar de manera más eficiente. Los propietarios de almacenes frigoríficos están modernizando las instalaciones para el cumplimiento rápido de comestibles a medida que aumentan los pedidos de alimentos en línea. Los proveedores de robótica informan ganancias de rendimiento de dos dígitos cuando los sistemas de inventario impulsados por IA reemplazan la selección manual, acelerando las tasas de rotación en los submercados clave de Dallas-Fort Worth y Houston. Estas mejoras de productividad refuerzan la competitividad del mercado de carga y logística de Texas al comprimir los períodos de entrega y reducir los costos laborales.
Los flujos de carga cercana desde México impulsan el transporte transfronterizo de camiones
México superó a China como el principal socio comercial de Estados Unidos, lo que provocó un fuerte aumento en los cruces de camiones en Laredo, Pharr y El Paso [2] David Luhnow, “Mexico Becomes America's Top Trade Partner”, Wall Street Journal, wsj.com . Las piezas de automóviles y electrónicas ahora atraviesan el corredor de la I-35 en volúmenes que sobrecargan la capacidad existente de las áreas de descanso y los puentes. Para preservar los tiempos de ciclo, los agentes implementan análisis predictivos para predespachar datos aduaneros y programar el estacionamiento fuera de las horas pico. Los transportistas con equipos de despacho bilingües y certificaciones C-TPAT obtienen una ventaja para ganar contratos plurianuales de fabricantes nearshoring. Estos desarrollos elevan la importancia estratégica del mercado de carga y logística de Texas para los gerentes de la cadena de suministro a nivel nacional que buscan redes regionales resilientes.
Las inversiones en transición energética aumentan el transporte de carga de gran tamaño
ExxonMobil, Occidental y otras grandes compañías están canalizando miles de millones en proyectos de hidrógeno azul, captura de carbono y energía eólica a lo largo de la Costa del Golfo, cada uno de los cuales requiere módulos que pesan cientos de toneladas [3] Jennifer A. Dlouhy, “ExxonMobil planea una inversión de 20 mil millones de dólares en energías bajas en carbono”, Bloomberg, bloomberg.com . Los especialistas en transporte pesado obtienen tarifas premium para gestionar estudios de ruta, aprobaciones de ingeniería de puentes y escoltas de movimiento nocturno a través de carreteras rurales. La construcción simultánea de oleoductos y estaciones compresoras estimula una demanda constante de remolques especializados y equipos de montaje. Las reformas de permisos por parte de las agencias estatales comprimen los plazos de los proyectos, lo que lleva a los transportistas a asegurar capacidad plurianual con transportistas que poseen historiales de cumplimiento comprobados. Por lo tanto, el mercado de carga y logística de Texas se beneficia de un flujo de ingresos distinto de carga sobredimensionada aislado de los ciclos económicos más amplios.
Pilotos tecnológicos de corredores de carga conectados mejoran la rotación de activos
La iniciativa de Transporte Conectado y Automatizado de TxDOT equipa el triángulo Dallas-Houston-San Antonio con sensores en carretera y comunicaciones vehículo-infraestructura [4] Departamento de Transporte de Texas, “Estudios de Transporte Conectado y Automatizado”, txdot.gov . Las actualizaciones de rutas en tiempo real reducen los retrasos en hora punta para las flotas de camiones, mientras que las alertas de mantenimiento predictivo reducen los tiempos de inactividad no programados. Los primeros datos de campo muestran velocidades promedio más rápidas en segmentos piloto, lo que permite a los transportistas obtener un turno semanal adicional de los tractores de larga distancia. Los remitentes recompensan esa confiabilidad con compromisos de volumen, reforzando la posición competitiva de los operadores habilitados digitalmente dentro del mercado de carga y logística de Texas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Grave déficit de estacionamiento para camiones | –0.6% | I-35 Laredo-Dallas; I-10 El Paso-Houston | Corto plazo (≤ 2 años) |
| Puntos críticos de capacidad ferroviaria | –0.4% | Canal de Navegación de Houston; Dallas-Fort Worth | Mediano plazo (2-4 años) |
| Alteraciones climáticas extremas en la costa del Golfo | –0.5% | Área metropolitana de Houston, corredor petroquímico del Golfo | Largo plazo (≥ 4 años) |
| Escasez de mano de obra para conductores y almacenes | –0.3% | Condados rurales y metrópolis más pequeñas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Grave déficit de estacionamiento para camiones en los corredores I-35 e I-10
Las paradas de camiones en el tramo de Laredo a Dallas operan a más del 100% de su capacidad nominal durante las horas punta nocturnas, lo que obliga a los conductores a esperar en los arcenes de la autopista. La pérdida de tiempo para conseguir estacionamiento legal reduce la productividad e incrementa los costos de detención. Los límites de horas de servicio, que no han cambiado desde la pandemia, agravan el impacto operativo cuando escasea el estacionamiento seguro. Las subvenciones estatales para la construcción de nuevas áreas de descanso aún están a años de su entrega, lo que significa que los transportistas deben incorporar mayores márgenes de tiempo en sus horarios, una ineficiencia que lastra la tasa de crecimiento anual compuesta (TCAC) del mercado de carga y logística de Texas.
Las perturbaciones climáticas extremas en la costa del Golfo aumentan los costos de seguros y desvíos
El huracán Beryl cerró el Canal de Navegación de Houston durante cuatro días en 2024 y dejó sin electricidad a los centros de distribución que abastecen a la mitad de la región del Golfo. Posteriormente, las aseguradoras aumentaron las primas de los almacenes dentro de la zona de marejadas ciclónicas. Las navieras ahora planifican con antelación los desvíos por huracanes, lo que añade cientos de kilómetros a las rutas que conectan a los exportadores petroquímicos con los compradores del Medio Oeste. Estos aumentos de costos lastran la competitividad de los operadores anclados en la infraestructura del Golfo.
Análisis de segmento
Por industria de usuario final: el comercio mayorista y minorista impulsa un liderazgo dual
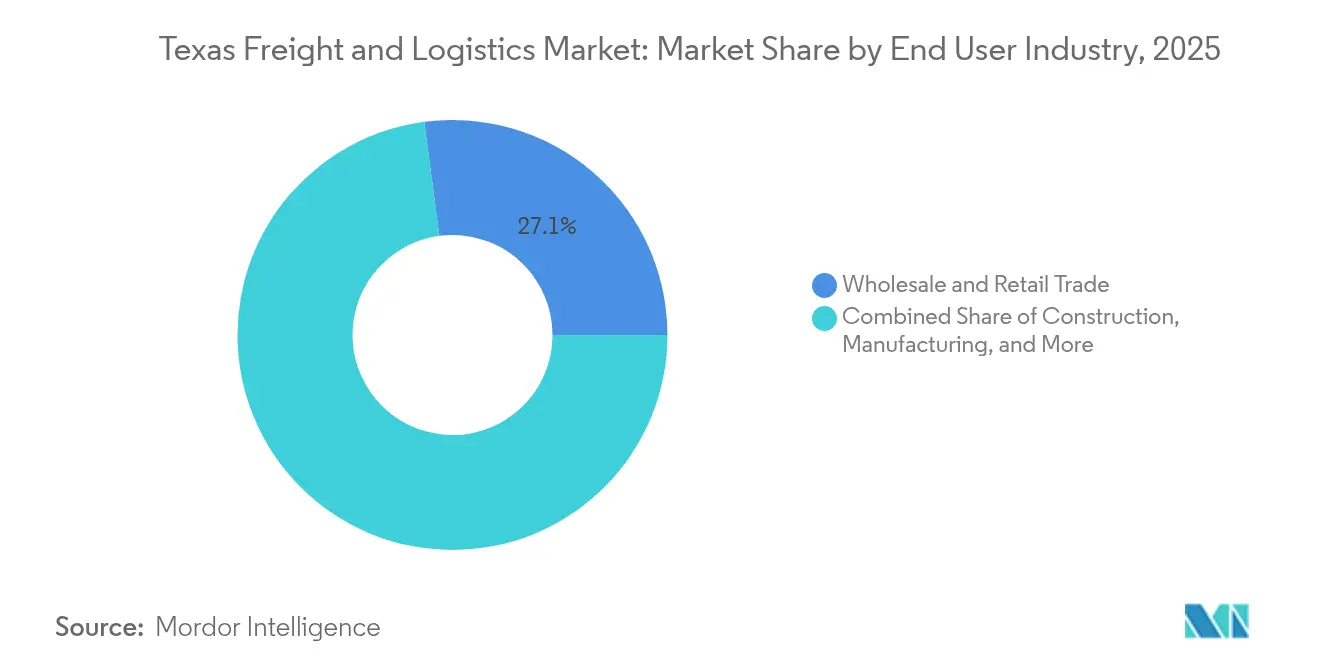
El comercio mayorista y minorista representó el 27.10 % del mercado de transporte y logística de Texas en 2025 y registra la tasa de crecimiento anual compuesta (TCAC) más alta (4.32 %) entre 2026 y 2031. La expansión de los megacentros logísticos, tanto de Amazon como de las grandes superficies tradicionales, posiciona a Texas como un punto de concentración de inventario a nivel nacional.
La manufactura ocupa el segundo lugar, ya que los fabricantes de semiconductores, aeroespacial y maquinaria aumentan la producción destinada a clientes nacionales y de exportación. La extracción y el procesamiento de energía siguen siendo fundamentales, pero la diversificación hacia las energías renovables inclina la combinación de transporte hacia turbinas de gran tamaño y módulos de hidrógeno. La logística de la construcción se mantiene robusta en los ciclos de inversión de capital industrial, mientras que las exportaciones agrícolas de carne de res, algodón y granos mantienen una base significativa de carga refrigerada y a granel especializada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por función logística: el transporte de mercancías consolida el liderazgo del mercado
El transporte de carga generó el 61.85% del tamaño del mercado de carga y logística de Texas en 2025, lo que subraya la función del estado como centro de tránsito continental que conecta fábricas mexicanas, refinerías de la Costa del Golfo y centros de consumo del interior. La sólida conectividad intermodal permite a los transportistas alternar fluidamente entre opciones de transporte por carretera, ferrocarril y vías navegables, lo que facilita el flujo de mercancías, desde combustibles refinados hasta productos minoristas. Los operadores logísticos de terceros (3PL) consolidados aprovechan las economías de escala para fijar tarifas contractuales, mientras que los operadores especializados en transporte pesado obtienen primas por equipos destinados a fábricas de semiconductores y plantas de hidrógeno.
Las perspectivas hasta 2031 muestran que el transporte de mercancías se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 3.87 %, a medida que la deslocalización incrementa la demanda de servicios de corretaje de aduanas, consultoría de cumplimiento comercial y coordinación multimodal. Los especialistas en mensajería, mensajería urgente y paquetería (CEP) se enfrentan a una competencia cada vez mayor por parte de las redes de entrega controladas por los minoristas, lo que los obliga a diferenciarse mediante la densidad de centros de clasificación regionales y la visibilidad en tiempo real. Los proveedores de almacenamiento y depósito utilizan la automatización para reducir sus ratios operativos, mientras que otros servicios de valor añadido, como las auditorías de sostenibilidad y la modelización de riesgos de la cadena de suministro, cobran impulso entre los transportistas centrados en ESG.
Por mensajería, exprés y paquetería: los envíos nacionales impulsan el volumen
El CEP nacional dominó el mercado de carga y logística de Texas con una participación del 87.12% en 2025, lo que refleja su proximidad a las poblaciones del sur y centro de Estados Unidos. Las expectativas de entregas el mismo día y al día siguiente presionan a los transportistas para que concentren sus nodos de microcumplimiento en Austin y San Antonio para realizar entregas regionales rápidas.
Las rutas internacionales de CEP presentan una tasa de crecimiento anual compuesta (TCAC) del 4.16% (2026-2031) a medida que maduran las estrategias de reabastecimiento de envíos desde México. Los paquetes transfronterizos de comercio electrónico cruzan por Laredo y Brownsville bajo las normas simplificadas de la Sección 321, lo que favorece a los agentes que ofrecen herramientas integradas de datos aduaneros. El subsector de paquetes grandes crece más rápido que el de paquetes pequeños a medida que se aceleran las suscripciones de muebles, electrodomésticos y equipos de fitness, lo que obliga a los líderes de CEP a invertir en sistemas de clasificación de gran tamaño.
Control de temperatura en almacenamiento y depósito: la automatización transforma las operaciones sin temperatura
Los almacenes sin temperatura representaron el 73.55 % del tamaño del mercado de carga y logística de Texas en 2025, atendiendo inventarios de productos electrónicos, automotrices y mercancía general. La implementación de robótica reduce las horas de trabajo por unidad transportada, lo que aumenta el rendimiento y el control de las mermas.
Las instalaciones con temperatura controlada, si bien representan un segmento menor, registran una tasa de crecimiento anual compuesta (TCAC) del 4.05 % (2026-2031), ya que las categorías farmacéutica y de comestibles exigen una integridad de la cadena de frío casi perfecta. La planta de Houston, recientemente adquirida por Americold, implementa estanterías móviles y grúas AS/RS, duplicando la densidad de palés en comparación con las configuraciones convencionales. Las normas de la FDA y el USDA elevan el nivel de cumplimiento, lo que presenta obstáculos para los nuevos participantes, pero refuerza la captura de valor para los especialistas en cadena de frío ya existentes.
Por modo de transporte de mercancías: el predominio de la carretera se enfrenta a presiones de cambio modal
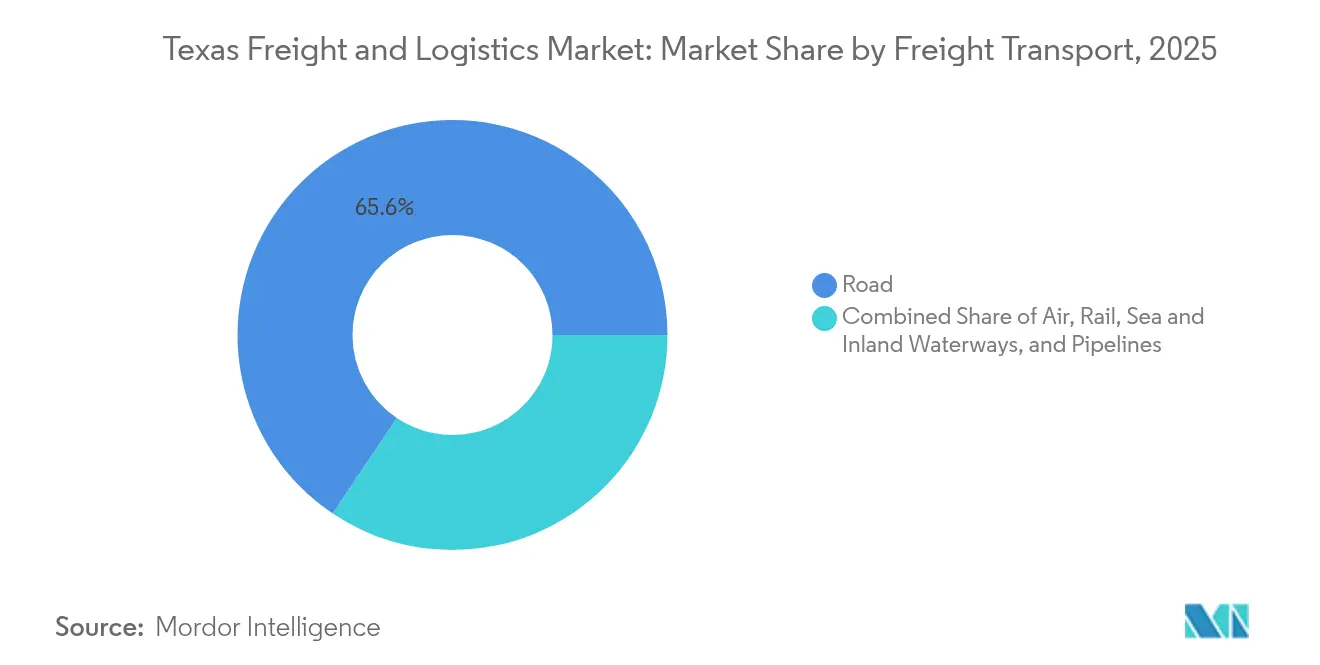
Los transportistas por carretera mantuvieron el 65.60% de la cuota de mercado de carga y logística de Texas en 2025, impulsados por la flexibilidad requerida para la entrega de última milla, el transporte transfronterizo y el acarreo de petroquímicos. La densidad constante de carriles a lo largo de la I-35 facilita unas tasas de retorno favorables que mantienen las tarifas competitivas con el ferrocarril en viajes de menos de 500 kilómetros.
El transporte aéreo de mercancías, aunque representa solo una porción del volumen de aproximadamente un dígito medio, lidera el crecimiento modal con una tasa de crecimiento anual compuesta (TCAC) del 4.02 % (2026-2031), a medida que se aceleran los flujos de componentes de semiconductores y las transacciones de comercio electrónico al día siguiente. Los ferrocarriles luchan contra la congestión de las terminales a pesar de las continuas inversiones de capital, mientras que la ampliación del Canal de Navegación de Houston eleva el volumen de barcazas y contenedores. El kilometraje de los oleoductos para el transporte de dióxido de carbono se expande discretamente, impulsando proyectos de CCS que diversifican la base de ingresos del mercado de transporte de mercancías y logística de Texas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de transporte de mercancías: los servicios aéreos lideran el crecimiento a pesar de las limitaciones
El transporte aéreo de mercancías aseguró el 42.62 % de los ingresos por envío en 2025 y está registrando una tasa de crecimiento anual compuesta (CAGR) del 4.09 % hasta 2031. Las fábricas de semiconductores programan la llegada de los equipos según hitos de construcción ajustados y pagan una prima por los servicios chárter dedicados.
El transporte marítimo y fluvial gira en torno al dominio de la exportación petroquímica del Puerto de Houston y al creciente comercio de contenedores. Los cuellos de botella en la capacidad de los principales aeropuertos de Texas ocasionalmente desvían envíos urgentes a través de centros secundarios como San Antonio, lo que ilustra la agilidad que requieren los transportistas para mantener los niveles de servicio en el mercado de carga y logística de Texas.
Análisis geográfico
El Triángulo de Texas, compuesto por Dallas-Fort Worth, Houston y San Antonio, concentra el 70% de la población del estado y la mayor parte de la infraestructura logística, lo que garantiza una densa red de carriles que reduce las tasas de millas vacías. El doble acceso ferroviario de Clase I y la ubicación central de Dallas-Fort Worth lo convierten en el centro neurálgico para la consolidación de carga fraccionada a nivel nacional, mientras que el complejo petroquímico de Houston impulsa las exportaciones de carga a granel y contenedores mediante un proyecto de dragado del canal de navegación en expansión. Las iniciativas de tráfico estatales aplican tecnología de corredores conectados para sincronizar los flujos de carga entre estas áreas metropolitanas, lo que refuerza el papel nacional del mercado de carga y logística de Texas.
Condados fronterizos como Webb, Hidalgo y El Paso canalizan el creciente volumen de transporte cercano, y solo Laredo maneja una parte considerable del comercio de camiones entre Estados Unidos y México. La expansión de puentes y los programas unificados de preinspección de carga acortan los tiempos de permanencia en la frontera; sin embargo, persisten los déficits de estacionamiento para camiones y el limitado espacio de almacenamiento para carretas. El Valle del Río Grande alberga cada vez más instalaciones de cross-docking que transfieren carga entre transportistas mexicanos y estadounidenses bajo marcos regulatorios similares, consolidando la posición de la región en la industria de carga y logística de Texas.
Panorama regulatorio
Los operadores de carga de Texas operan bajo un régimen dual: las normas federales de la Administración Federal de Seguridad de Autotransportistas (FMCSA) para el transporte interestatal (seguridad, horas de conducción y estándares de vehículos) y la acreditación del Departamento de Vehículos Motorizados de Texas (TxDMV) para las operaciones dentro del estado. Los transportistas intraestatales suelen mantener un Certificado de Número de TxDMV junto con un número USDOT activo, mientras que los transportistas interestatales también cumplen con los requisitos del Registro Unificado de Transportistas (UCR), que afecta la incorporación, la preparación para auditorías y las prácticas de documentación en las rutas de Texas.
Las operaciones de carga sobredimensionada y con sobrepeso requieren permisos. El Departamento de Vehículos Motorizados de Texas (TxDMV) exige el uso del Sistema de Optimización de Rutas y Permisos de Texas (TxPROS) para la emisión de permisos, incluidos los permisos para contenedores de envío intermodal que dan soporte a los corredores portuarios del Golfo en torno a Houston, Freeport y Bayport. Paralelamente, el proceso de planificación de carga del Departamento de Transporte de Texas (TxDOT), a través del Plan de Movilidad de Carga de Texas, establece el marco estatal para la política de carga multimodal y la priorización de inversiones. Durante 2026 se trabajó en la actualización de 2027 mediante el inventario de datos y las revisiones de la cadena de suministro, que sirven de base para las decisiones de programación de corredores e instalaciones.
Análisis de la cadena de valor
La cadena de valor del transporte de mercancías y la logística de Texas conecta los puntos de entrada transfronterizos (Laredo y otros puertos del sur de Texas) con los nodos marítimos de la Costa del Golfo (incluidos los puertos de Houston, Brownsville y Galveston), las conexiones ferroviarias de Clase I y de corta distancia, los aeropuertos y una densa red de centros de distribución en todo el Triángulo de Texas. La prestación de servicios la realizan transportistas (carga completa, carga parcial, transporte local, transporte pesado), agentes de carga y agentes que gestionan las aduanas y la selección del modo de transporte, y proveedores de almacenamiento (a temperatura ambiente y con temperatura controlada) que respaldan el almacenamiento de inventario y los servicios de valor añadido. La actividad centrada en los puertos también es un pilar de la economía estatal, ya que la actividad portuaria estatal representa el 28 % del PIB de Texas y sustenta cerca de 153 000 empleos directos, lo que subraya el papel del transporte por carretera, el transporte ferroviario local y el transbordo centrados en los puertos.
La fricción operativa se manifiesta en puntos críticos conocidos, como la congestión en corredores clave (incluida la I-35) y la escasez de estacionamiento para camiones, lo que aumenta el tiempo de espera y la demora. Las terminales intermodales y los centros fronterizos también experimentan colas intermitentes que impulsan a los transportistas a utilizar herramientas de visibilidad y operaciones basadas en citas. Las mejoras de capacidad y conectividad en 2026 destacan dónde se está reforzando la cadena: el Puerto de Brownsville completó el Proyecto de Mejora del Canal del Puerto de Brazos Island (profundizado a 54 pies en la entrada y 52 pies en el canal principal), el Puerto de Galveston inauguró una ampliación de muelle de carga de USD 106 millones en el Muelle 39-40, y la Junta de Transporte de Superficie de EE. UU. autorizó una conexión de línea corta de 2.6 millas en Laredo para conectar Gateway International Rail Park con Union Pacific, fortaleciendo las opciones de distribución y transbordo habilitadas por ferrocarril en los flujos de carga transfronterizos.
Panorama competitivo
El mercado de carga y logística de Texas alberga importantes operadores que abarcan transporte por carretera, almacenamiento, reenvío, paquetería y soluciones integradas. Los gigantes nacionales de paquetería FedEx y UPS implementan reasignaciones de centros y rediseños de su red terrestre para adaptarse al crecimiento de la paquetería de gran tamaño. La modernización de la Red 2.0 de FedEx reduce las transferencias redundantes y acorta los plazos de entrega. Los transportistas con gran volumen de activos JB Hunt, Schneider y Werner integran los servicios de corretaje y de última milla con las competencias tradicionales de transporte de larga distancia para captar una mayor participación en el mercado.
Especialistas regionales como Texas Logistic & Fulfillment Service aprovechan el conocimiento de la zonificación local para obtener permisos para mudanzas de gran tamaño con mayor rapidez que sus competidores nacionales, creando nichos de mercado defendibles en proyectos de semiconductores y transición energética. Empresas de corretaje disruptivas como Arrive Logistics y Redwood Logistics utilizan motores de emparejamiento de carga basados en IA para reducir los kilómetros vacíos y mejorar los tiempos de llegada estimados (ETA) predictivos, lo que resulta atractivo para los transportistas que buscan visibilidad en tiempo real.
Las fusiones y adquisiciones siguen siendo una herramienta estratégica; la adquisición de DB Schenker por parte de DSV por 14.9 millones de dólares intensifica las economías de escala, especialmente en el transporte transfronterizo. La consolidación de la cadena de frío avanza gracias a la adquisición de almacenes con temperatura controlada por Americold y Lineage Logistics en Houston y San Antonio para asegurar contratos en las industrias farmacéutica y de alimentación. Las solicitudes de patentes para tractores de patio autónomos y robótica de almacén, tanto por parte de empresas consolidadas como de nueva creación, apuntan a una carrera tecnológica que redefinirá las estructuras de costos en el mercado de transporte y logística de Texas.
Líderes de la industria de transporte y logística de Texas
FedEx Corporation
UPS inc.
Logística de calidad total
Schneider
Penske Logística
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: El Puerto de Galveston inauguró una ampliación de muelles de carga en el Muelle 39-40, con una inversión de 106 millones de dólares, aumentando la superficie del Complejo de Carga del Puerto Oeste y añadiendo un nuevo muelle de 1,410 pies de longitud. La mayor longitud del muelle y la superficie de la terminal mejoran la flexibilidad en las escalas de los buques y permiten gestionar picos de carga fraccionada y de proyectos, lo que beneficia a los proveedores regionales de transporte terrestre, almacenamiento y manipulación especializada.
- Febrero de 2026: Total Quality Logistics (TQL) amplió sus servicios transfronterizos en México con la apertura de una nueva oficina en Laredo y la incorporación de tres instalaciones de transbordo con más de 200 000 pies cuadrados de almacenamiento y 75 muelles de carga cerca del Puerto de Entrada del World Trade Center. Esta expansión fortalece la capacidad de los flujos de trabajo de transbordo y cross-docking, lo que reduce el tiempo del ciclo fronterizo y brinda apoyo a los transportistas que trasladan su producción y reabastecimiento a los corredores México-Texas.
- Julio de 2025: Schneider incorporó un servicio intermodal directo desde México y Texas al sureste de Estados Unidos a través de la red CPKC. Esto amplía las opciones de transporte para los transportistas que buscan rutas transfronterizas por ferrocarril, con implicaciones para las terminales intermodales de Texas, los operadores de transbordo y los agentes que optimizan los costos de servicio más allá del transporte exclusivamente por carretera.
Alcance del informe del mercado de transporte y logística de Texas
El flete y la logística se refieren al transporte de mercancías en los mercados nacionales e internacionales a través de varios modos, incluidos el aire, el ferrocarril y las carreteras. Un análisis de antecedentes completo del mercado Transporte y logística de Texas, incluida la evaluación de la economía y la contribución de los sectores en la economía, la descripción general del mercado, la estimación del tamaño del mercado para segmentos clave y las tendencias emergentes en los segmentos del mercado, la dinámica del mercado y las tendencias geográficas. , y el impacto de COVID-19 está incluido en este informe.
El mercado de carga y logística de Texas está segmentado por función (transporte de carga, transporte de carga, almacenamiento y servicios de valor agregado) y por usuario final (construcción, petróleo y gas y explotación de canteras, agricultura, pesca y silvicultura, manufactura y automotriz, distribución comercio y otros usuarios finales). El informe ofrece el tamaño del mercado y los valores de pronóstico (miles de millones de dólares) para todos los segmentos anteriores.
| Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | ||
| Carga | Por Modo de Transporte | Aire |
| Mar y vías navegables interiores | ||
| Otros | ||
| Transporte de mercancías | Por Modo de Transporte | Aire |
| Larguero | ||
| Carretera | ||
| Mar y vías navegables interiores | ||
| Pipelines | ||
| Almacenamiento y almacenamiento | Por control de temperatura | Control sin temperatura |
| Control de la temperatura | ||
| Otros Servicios | ||
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
| Por Función Logística | Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | |||
| Carga | Por Modo de Transporte | Aire | |
| Mar y vías navegables interiores | |||
| Otros | |||
| Transporte de mercancías | Por Modo de Transporte | Aire | |
| Larguero | |||
| Carretera | |||
| Mar y vías navegables interiores | |||
| Pipelines | |||
| Almacenamiento y almacenamiento | Por control de temperatura | Control sin temperatura | |
| Control de la temperatura | |||
| Otros Servicios | |||
| Por industria del usuario final | Agricultura, pesca y silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Canteras | |||
| Comercio al por mayor y al por menor | |||
| Otros | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de transporte y logística de Texas?
El tamaño del mercado de transporte y logística de Texas alcanzará los 144.23 millones de dólares en 2026.
¿Qué tan rápido se espera que crezca el mercado hasta 2031?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 3.62% y alcance los 172.24 millones de dólares en 2031.
¿Qué función logística tiene la mayor participación?
El transporte de mercancías lideró con el 61.85% de los ingresos en 2025.
¿Qué segmento de usuarios finales está creciendo más rápido?
El comercio mayorista y minorista avanzará a una tasa compuesta anual del 4.32 % hasta 2031.
¿Cómo influyen los proyectos de semiconductores en la demanda logística?
Las fábricas respaldadas por la Ley CHIPS en Taylor y Sherman requieren movimientos especializados de transporte aéreo y de carga pesada, lo que impulsa los servicios de carga premium.
¿Qué desafío importante podría limitar la eficiencia del transporte por carretera en Texas?
Los graves déficits de estacionamiento de camiones a lo largo de la I-35 y la I-10 limitan la productividad de los conductores y alargan los tiempos de entrega.


