

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 13.21 mil millones |
| Tamaño del mercado (2031) | USD 16.71 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.81% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tintes textiles por Mordor Intelligence
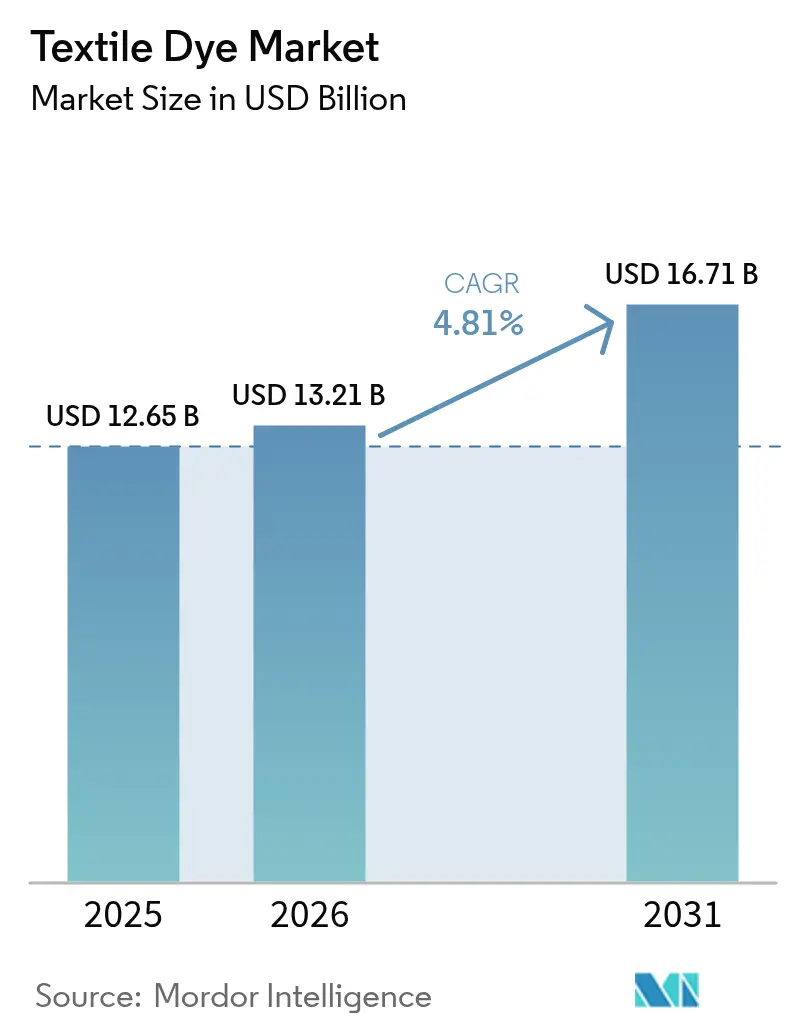
Se proyecta que el tamaño del mercado de tintes textiles sea de USD 12.65 mil millones en 2025, USD 13.21 mil millones en 2026 y alcance los USD 16.71 mil millones para 2031, creciendo a una CAGR del 4.81% entre 2026 y 2031. La sólida demanda de prendas de moda rápida ricas en poliéster, los mandatos de sostenibilidad más estrictos en América del Norte y la Unión Europea, y la rápida adopción de la impresión textil digital sostienen colectivamente una trayectoria de crecimiento por encima de la tendencia para el mercado de tintes textiles. Las químicas dispersivas fortalecen su posición porque el teñido de poliéster requiere menos agua de proceso y ciclos más cortos que el algodón, mientras que las marcas eligen cada vez más sintéticos para cumplir con los objetivos de reducción de agua bajo la legislación AB 405 de California. Asia-Pacífico sigue siendo el epicentro de las adiciones de capacidad a medida que Vietnam e India cortejan la inversión extranjera directa para las instalaciones de teñido y acabado, compensando la reubicación gradual de la producción de la China continental. Las aplicaciones textiles técnicas, desde tejidos médicos antimicrobianos hasta interiores de automóviles ignífugos, amplían las oportunidades de negocio más allá de la moda y sustentan la estabilidad a largo plazo a pesar de las fluctuaciones cíclicas de la moda. Sin embargo, la continua volatilidad de las materias primas de anilina y benceno exige una integración regresiva o contratos de suministro a largo plazo para defender los márgenes en el mercado de tintes textiles.
Conclusiones clave del informe
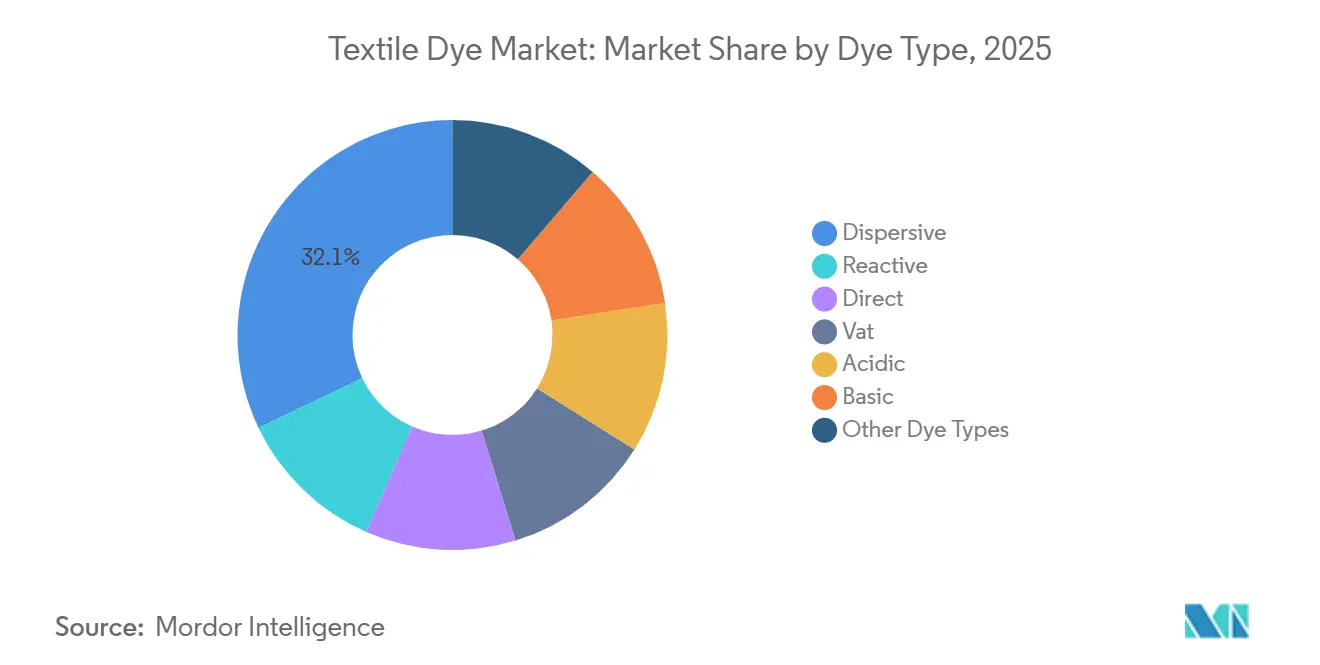
- Por tipo de tinte, los grados dispersivos lideraron con una participación en los ingresos del 32.11 % en 2025 y se están expandiendo a una CAGR del 5.61 % hasta 2031.
- Por fibra, el poliéster capturó el 50.14% de la participación de mercado de tintes textiles en 2025 y se está expandiendo a una CAGR del 5.37% hasta 2031.
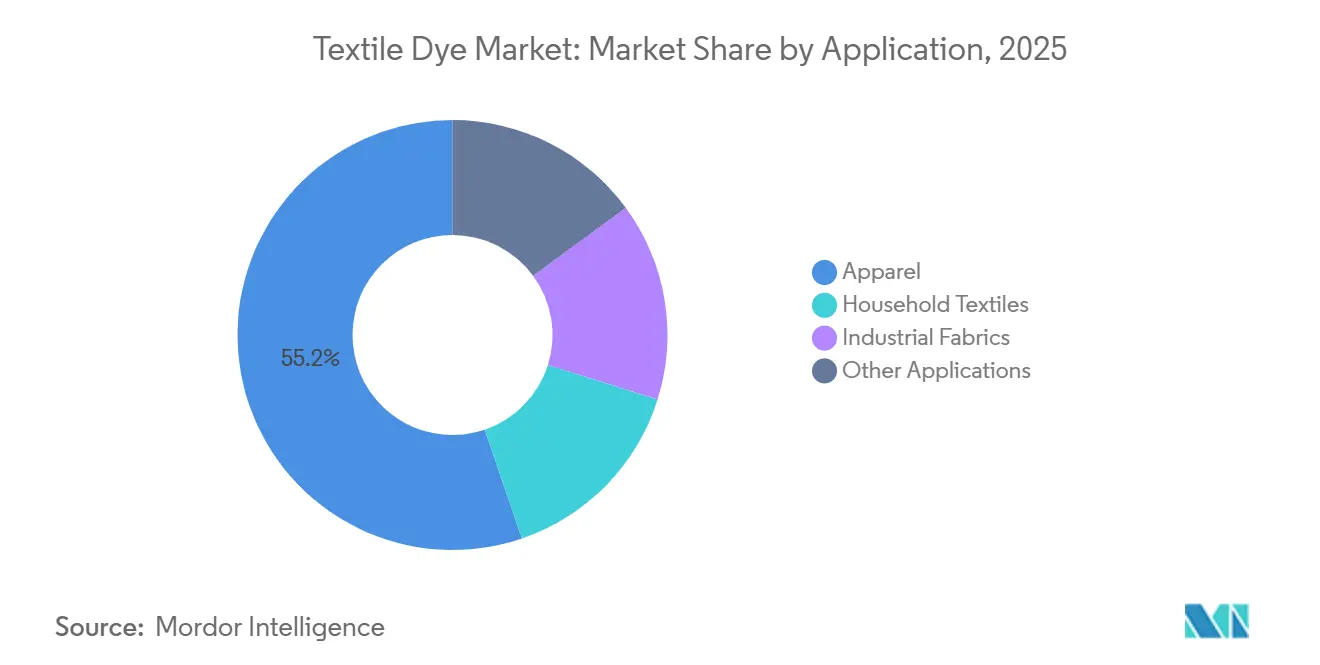
- Por aplicación, la indumentaria representó el 55.23 % del tamaño del mercado de tintes textiles en 2025 y se proyecta que crecerá un 5.20 % CAGR hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación del 49.85% en 2025 y se prevé que registre la CAGR más rápida del 5.75% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tintes textiles
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la producción de moda rápida en las economías emergentes | + 1.2% | Núcleo de APAC (Bangladesh, Vietnam, India), propagación al norte de África | Mediano plazo (2-4 años) |
| Expansión de la impresión textil digital bajo demanda | + 0.9% | Global, con adopción temprana en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Crecimiento del uso de textiles técnicos y de protección | + 0.7% | Centros industriales de América del Norte, la UE y la región APAC | Largo plazo (≥ 4 años) |
| Mandatos de sostenibilidad de las marcas minoristas (tintes de origen biológico) | + 0.6% | América del Norte y la UE, adopción selectiva en APAC | Mediano plazo (2-4 años) |
| El comercio electrónico impulsó el aumento de los pedidos de prendas de vestir en lotes pequeños | + 0.8% | Global, concentrado en áreas metropolitanas urbanas | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la producción de moda rápida en las economías emergentes
Bangladesh exportó USD 47.4 mil millones en prendas de vestir confeccionadas en 2025, un aumento del 12% con respecto a 2024, y las telas de mezcla de poliéster representaron el 68% de esos envíos [1] Organización Mundial del Comercio, “World Apparel Trade 2025”, wto.org . Vietnam atrajo USD 3.2 mil millones en inversión extranjera directa textil durante 2025, principalmente en plantas de teñido y acabado que sirven a las estrategias de nearshoring de minoristas occidentales. El programa de Incentivos Vinculados a la Producción de la India comprometió USD 1.44 mil millones hasta 2029 para mejorar la capacidad de textiles técnicos, impulsando instalaciones de unidades de tratamiento de efluentes que cumplen con los protocolos de Descarga Cero de Sustancias Químicas Peligrosas (ZDHC). El teñido de poliéster consume 30-40 litros de agua por kilogramo de tela en comparación con 80-100 litros para el algodón, lo que reduce los costos de energía en cerca del 20% y refuerza el crecimiento a largo plazo del mercado de tintes textiles. Los plazos de entrega más cortos, de 45 a 21 días, son ahora la norma para las cadenas globales de moda rápida, lo que hace que las ventajas de los ciclos rápidos de las químicas dispersivas sean indispensables.
Expansión de la impresión textil digital bajo demanda
La capacidad global de impresión digital textil aumentó un 28 % en 2025, impulsada por los 1,847 envíos de impresoras industriales de Kornit Digital, un 28 % más que el año anterior [2] Kornit Digital, “FY 2025 Investor Presentation”, kornit.com . La impresión bajo demanda reduce el desperdicio de inventario en un 35-40 % porque las marcas pueden probar microcolecciones sin comprometerse con mínimos de 5,000 unidades. Los tintes reactivos siguen siendo dominantes en las formulaciones de inyección de tinta para algodón debido a su enlace covalente, que ofrece una solidez al lavado ISO 105-C06 Grado 4 sin procesamiento adicional. Las soluciones basadas en pigmentos están ganando terreno en el poliéster, pero aún enfrentan limitaciones de gama de colores que restringen su penetración en líneas de moda impulsadas por tonos vibrantes. A medida que los tamaños de las gotas de impresora se reducen a 10 picolitros, los proveedores de tintes deben reformular los productos para el control de la viscosidad, la velocidad de secado y el rendimiento antiobstrucción de la boquilla.
Crecimiento del uso de textiles técnicos y de protección
Los textiles de protección generaron 13.5 millones de dólares en ingresos en 2024 y se prevé un crecimiento del 7.25 % hasta 2029 debido a la creciente demanda en los sectores de la salud y la automoción. Los tintes de IVA representan el 62 % de las aplicaciones ignífugas, ya que su estructura pigmentada insoluble resiste el lavado industrial a 90 °C sin perder color. Los fabricantes de equipos originales para la automoción especificaron la conformidad con la Norma OEKO-TEX 100 para el 89 % de los tejidos de interior en 2025, lo que impulsó a las tintorerías a eliminar los compuestos azoicos cancerígenos. Los tintes ácidos ocupan un lugar destacado en la filtración de nailon y los geotextiles, donde la resistencia a la luz ISO 105-B02 Grado 7 es obligatoria para una exposición a la intemperie de 10 a 15 años. Los altos costes de calificación y los largos ciclos de prueba mantienen los márgenes de beneficio en este segmento del mercado de tintes textiles.
Mandatos de sostenibilidad de las marcas minoristas (tintes de origen biológico)
La norma AB 405 de California sobre responsabilidad extendida del productor obliga a las marcas de ropa a diseñar para la reciclabilidad a partir de enero de 2026, destacando la química de los tintes como un factor determinante para la reutilización de las fibras. El Reglamento de Ecodiseño de la Unión Europea exigirá pasaportes digitales de productos para 2027, lo que intensificará aún más las exigencias de trazabilidad. BASF introdujo su Indigo Vat 40% de grado biológico en 2025, dirigido a las fábricas de mezclilla que abastecen a Levi's y VF Corporation. La línea EarthColors de Archroma, derivada de residuos de la industria alimentaria, fue adoptada por 14 marcas, pero conlleva un sobrecosto del 15-20% que modera su penetración en el mercado masivo. Los procesos enzimáticos ahora alcanzan un rendimiento de aproximadamente el 80%, frente al 92-95% de las rutas petroquímicas, lo que subraya el obstáculo del costo para escalar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Endurecimiento de las normas globales de vertido de efluentes | -0.9% | APAC (China, India, Bangladesh), UE | Mediano plazo (2-4 años) |
| Volatilidad de los intermedios de colorantes derivados del petróleo | -0.7% | Global, agudo en regiones sin integración petroquímica | Corto plazo (≤ 2 años) |
| Amenaza competitiva del algodón de color natural | -0.3% | Segmentos con certificación orgánica de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Endurecimiento de las normas globales de vertido de efluentes
La revisión de aguas residuales de China de enero de 2025 redujo la demanda química de oxígeno permitida a 50 mg/L, lo que obligó a 127 tintorerías del delta del río Yangtsé a suspender sus operaciones a la espera de mejoras. La Lista de Sustancias Restringidas para la Fabricación de ZDHC añadió 18 colorantes azoicos en 2024, lo que dio lugar a auditorías en 11 países. La instalación de sistemas de agua de circuito cerrado cuesta entre 2.8 y 5.1 millones de dólares por planta, una carga que eliminó aproximadamente una cuarta parte de las instalaciones más pequeñas en 2025 e impulsó la consolidación regional. El Departamento de Medio Ambiente de Bangladesh emitió 89 avisos de cierre en 2025, lo que interrumpió entre el 15 % y el 18 % de la capacidad de mezcla de poliéster utilizada por las marcas occidentales. Las normas más estrictas afectan de forma desproporcionada a los colorantes reactivos y directos con mayor demanda bioquímica de oxígeno, lo que impulsa el consumo hacia formulaciones dispersivas en consonancia con el crecimiento del poliéster.
Volatilidad de los intermedios de colorantes derivados del petróleo
Los precios de la anilina oscilaron entre USD 1,420 y USD 1,890 por tonelada métrica en 2025 debido a las fluctuaciones del crudo y el cierre de plantas en China. El benceno alcanzó los USD 920 por tonelada métrica en el segundo trimestre de 2025 durante el mantenimiento de refinerías en Corea del Sur e India. La compresión de márgenes alcanzó entre 180 y 240 puntos básicos para los productores que carecían de integración regresiva, mientras que la anilina cautiva de Zhejiang Longsheng protegió la rentabilidad. Tres proyectos indios de tintes aplazaron su puesta en marcha hasta 2027 debido a la incertidumbre sobre las materias primas, la disminución de la liquidez en el mercado spot y el aumento de la volatilidad. Las empresas más pequeñas que no pueden protegerse contra aumentos trimestrales de precios del 25-30% se enfrentan a un riesgo existencial, lo que acelera la consolidación del sector y refuerza el poder de negociación de los proveedores integrados verticalmente en el mercado de tintes textiles.
Análisis de segmento
Por tipo de tinte: las químicas dispersivas amplían su ventaja
Los tintes dispersivos representaron el 32.11 % de los ingresos en 2025, mientras que la previsión de una tasa de crecimiento anual compuesta (TCAC) del 5.61 % para este segmento hasta 2031 supera el mercado general de tintes textiles. La participación del poliéster en el consumo global de fibra respalda esta trayectoria, ya que las formulaciones dispersivas se adhieren eficazmente sin agentes reductores auxiliares, lo que reduce el tiempo de proceso hasta en un 25 %. Los tintes reactivos se quedarán atrás, con un crecimiento inferior al 4 %, a medida que se intensifica el escrutinio ambiental del algodón. Los tintes directos, valorados por su coloración económica de textiles celulósicos para el hogar, contribuyen con un 12-14 %, pero podrían verse sustituidos en regiones con normativas más estrictas sobre vertidos.
La gama de dispersivos supercríticos compatibles con CO₂ de Huntsman, comercializada en siete fábricas del este de Asia durante 2025, elimina por completo el agua, alineándose con las presiones regulatorias y reforzando los precios premium. Los tintes de tina mantienen una porción lucrativa en aplicaciones duraderas para exteriores y ropa de trabajo, mientras que los tintes ácidos se mantienen afianzados en el nailon y la lana. Los tintes básicos y las químicas de nicho completan el resto, con un crecimiento limitado por la disminución del uso de fibra acrílica. En conjunto, estos cambios mantendrán la cuota de mercado de los tintes textiles dispersivos en alza hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de fibra: el predominio del poliéster transforma los patrones de compra
El poliéster absorbió el 50.14 % del volumen de teñido en 2025 y se prevé que crezca un 5.37 % hasta 2031, a medida que la demanda de ropa deportiva aumenta un 9.2 % anual y se acelera la adopción del PET reciclado. La participación del algodón se reducirá gradualmente, ya que teñir un kilogramo de algodón consume más del doble de agua que el poliéster, una disparidad que han puesto de relieve los responsables políticos de California, un estado expuesto a la sequía. El nailon mantiene su cuota de mercado a medida que las aplicaciones de ropa deportiva de alto rendimiento y calcetería crecen en la región asiática emergente, ofreciendo márgenes superiores gracias a la necesidad de tintes ácidos especializados.
La lana sigue siendo una fibra de nicho para el lujo y la técnica en exteriores, lo que sustenta la demanda de tintes ácidos que prioriza la solidez del color sobre el precio. El declive del acrílico refleja el auge del vellón de poliéster en prendas de invierno, lo que limita el crecimiento de los tintes básicos. La viscosa y las fibras de líber ecológicas, aunque reconocidas por su biodegradabilidad, representan en conjunto una proporción muy reducida del uso de tintes debido a que las huellas de producción y las barreras del teñido técnico moderan su adopción. Por lo tanto, se prevé que el tamaño del mercado de tintes textiles asignado al poliéster se amplíe, lo que reforzará la inversión en productos químicos reactivos dispersivos y orientados al poliéster reciclado.
Por aplicación: el reloj de las microtendencias en la indumentaria sigue avanzando
La confección contribuyó con el 55.23 % del valor de mercado en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5.20 % hasta 2031, ya que las marcas de venta directa al consumidor introducen entre 15 y 20 microcolecciones cada año. Marcas como Zara presentaron 12 000 nuevos diseños en 2025, un aumento del 50 % con respecto a 2020, lo que impulsó la expansión de la paleta de colores y un mayor gasto en tintes por prenda. Los textiles para el hogar se ven impulsados por el aumento de los ingresos en los mercados emergentes; las exportaciones de textiles para el hogar de la India crecieron un 14 % interanual, alcanzando los 4700 millones de dólares en 2025. Los tejidos industriales mantienen su valor, ya que los ciclos de calificación de hasta tres años consolidan los contratos de suministro a largo plazo y estabilizan los ingresos.
Otros usos, como el cuero, el papel y la madera, se ven presionados por los sustitutos sintéticos en el calzado y los interiores de automóviles. Las necesidades de gestión de la humedad en el sector deportivo impulsan fórmulas dispersas con propiedades hidrofóbicas que evitan la transpiración, mientras que el crecimiento de la moda discreta en las economías de mayoría musulmana intensifica la demanda de tonos oscuros de alta concentración. Estas tendencias simultáneas sustentan una mezcla química diversa, asegurando una amplia base para el mercado de tintes textiles hasta 2031.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
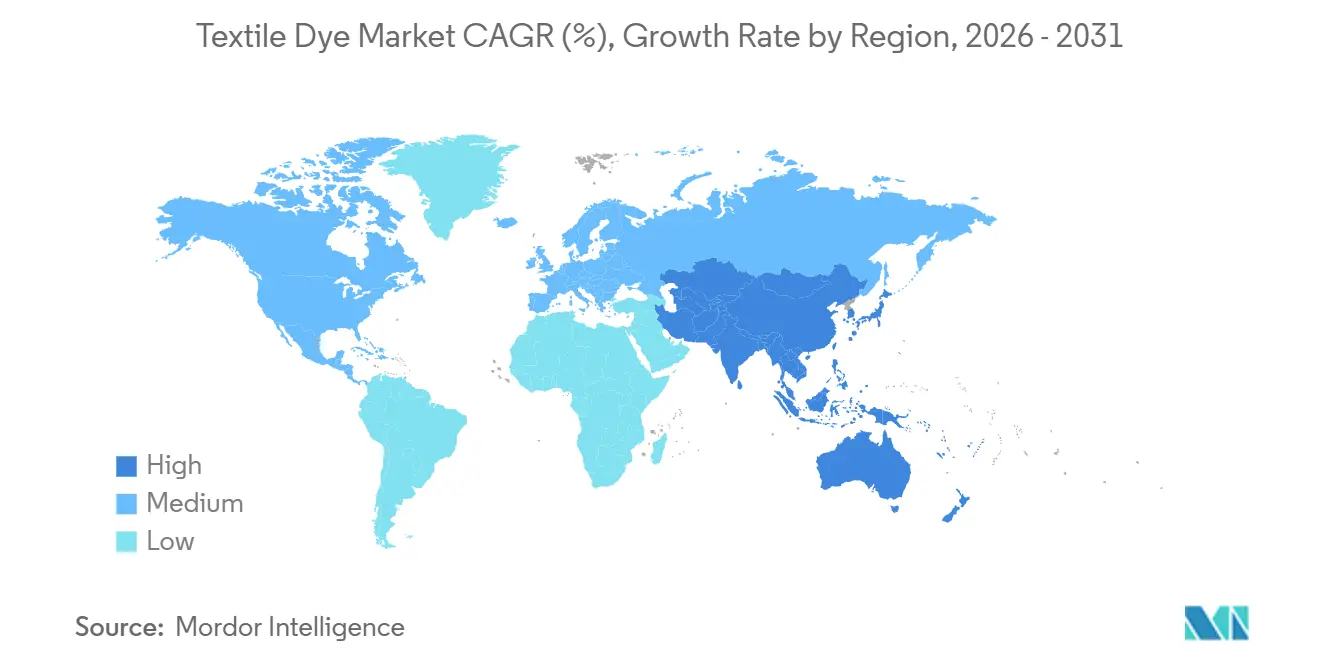
Mercado de tintes textiles de Asia-Pacífico
Asia-Pacífico representó el 49.85 % del valor global en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.75 % hasta 2031. Bangladesh registró un crecimiento del 12 % en las exportaciones de prendas de vestir, alcanzando los 47 400 millones de dólares; las entradas de IED de Vietnam, por valor de 3200 millones de dólares en 2025, se destinaron a instalaciones de teñido; y el presupuesto de incentivos de la India, de 1440 millones de dólares, aceleró la adopción del tratamiento de efluentes. China sigue siendo el país más grande, pero cedió 180 puntos básicos de participación en 2025, a medida que las marcas se diversifican para lograr resiliencia geopolítica. Japón y Corea del Sur, con una estricta adopción de OEKO-TEX, satisfacen la demanda de tintes especiales en textiles para la automoción y la electrónica. Indonesia y Tailandia se benefician del arbitraje salarial, pero dependen en gran medida de productos intermedios importados, lo que los expone a la volatilidad de las materias primas.
Mercado norteamericano de tintes textiles
La participación de mercado de Norteamérica se ve impulsada por la deslocalización hacia México, cuya inversión extranjera directa (IED) textil en 2025 ascendió a 890 millones de dólares. La ley AB 405 de California prioriza la reciclabilidad al final de su vida útil, impulsando la inversión en tintes de origen biológico y fácilmente destintables, adecuados para los flujos de reciclaje fibra a fibra. El sector canadiense de productos para exteriores en climas fríos continúa utilizando tintes de tina y ácidos con una solidez de color extrema, mientras que Estados Unidos sigue dependiendo de las importaciones para cubrir más del 75 % de sus necesidades de tintes.
Mercado de tintes textiles de EMEA y Sudamérica
Europa se ve limitada por la prohibición REACH de 34 colorantes azoicos en 2024 y la tramitación de los pasaportes de ecodiseño para 2027. Alemania, Italia y Francia representan más de la mitad de la demanda regional, aprovechando su posicionamiento premium para compensar los aumentos de costos impulsados por la sostenibilidad. El Reino Unido se enfrenta a aranceles de importación del 4.5 % tras el Brexit, y el sector ruso, afectado por las sanciones, lucha contra la escasez de productos intermedios especializados. Sudamérica, con Brasil a la cabeza, se ve impulsada por una base de consumo nacional de ropa de 214 millones de consumidores, mientras que Oriente Medio y África se sustentan en el hito de exportación de 3.1 millones de dólares de Egipto y las inversiones del programa Visión 2030 de Arabia Saudí.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Análisis de la cadena de valor
La cadena de valor de los tintes textiles comienza con materias primas petroquímicas (principalmente benceno y anilina) y otros intermedios, para luego pasar a la síntesis de tintes y pigmentos, la formulación (líquida, en polvo y, cada vez más, dispersiones para impresión de inyección de tinta) y el envasado. En la fase intermedia, los tintes son consumidos por las fábricas textiles y las tintorerías durante los procesos húmedos, como la preparación, el teñido, la impresión, el lavado y el acabado de las fibras (poliéster, algodón, nailon y mezclas). En la fase final, los tejidos y prendas terminados se distribuyen a través de marcas, minoristas y redes logísticas, donde las organizaciones y programas de certificación y análisis de terceros (por ejemplo, las auditorías y pruebas químicas alineadas con ZDHC) influyen en las listas de productos químicos aprobados y en las decisiones de compra.
Las limitaciones operativas y la captura de valor dependen cada vez más del cumplimiento normativo y la tecnología de procesos en los nodos de procesamiento húmedo. En la Unión Europea, las conclusiones sobre las Mejores Técnicas Disponibles (MTD) para textiles, según la Decisión de Ejecución (UE) 2022/2508 de la Comisión (para las capacidades de tratamiento pertinentes), refuerzan la necesidad de invertir en el tratamiento de aguas residuales y la eficiencia de los recursos. En Estados Unidos, las directrices sobre efluentes de la Parte 410 del Título 40 del Código de Regulaciones Federales (40 CFR Parte 410) regulan las descargas de contaminantes de las fábricas textiles. Este entorno favorece a los proveedores de soluciones integradas que combinan colorantes con auxiliares, conocimientos de aplicación y soporte de datos; empresas como Archroma y DyStar posicionan sus carteras en torno al rendimiento y el cumplimiento normativo, mientras que las fábricas que se enfrentan a mayores costes de aguas residuales y auditorías se orientan hacia procesos de ciclo más corto y menor consumo de agua, así como hacia una colaboración más estrecha con los proveedores para reducir el reprocesamiento, la variación de tonalidad y el riesgo de inventario de productos químicos.
Panorama competitivo
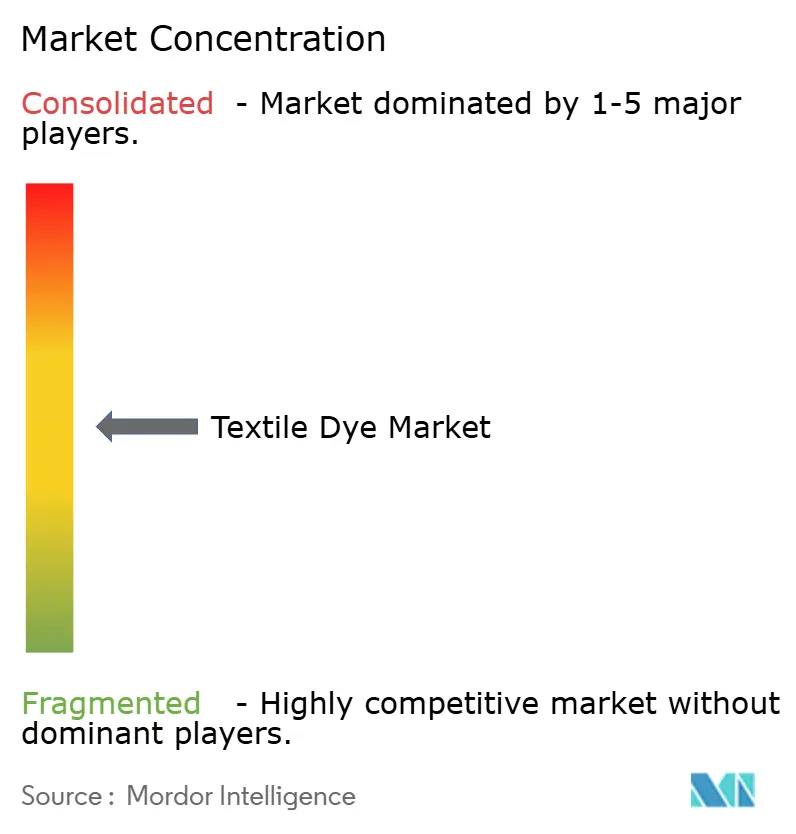
El mercado de tintes textiles presenta una fragmentación moderada. Especialistas regionales como Kiri Industries, Atul Ltd y Colourtex se aseguran una participación del 18-22% gracias a una profunda integración hacia atrás en productos intermedios que amortiguan las fluctuaciones de anilina y benceno. Las oportunidades de espacio blanco se centran en tintes que mantienen la reproducción del color en poliéster reciclado, donde una pérdida del 12-15% actualmente dificulta su adopción, y en fórmulas de impresión digital que logran una alta resistencia al lavado sin un horneado posterior de alto consumo energético.
Líderes de la industria de tintes textiles
arcoroma
Huntsman Internacional LLC
BASF
Industrias Kiri Ltd.
Zhejiang Longsheng Group Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: RUDOLF Chemicals lanzó RUCOGEN PVN, un producto diseñado para mejorar el teñido reactivo después del lavado, reduciendo al mismo tiempo el consumo de energía y agua. Este lanzamiento se centra en una de las etapas que más recursos consume en la coloración celulósica, ayudando a las tintorerías a responder a la creciente normativa sobre efluentes y a la presión sobre los costos operativos. Además, refuerza la diferenciación de los proveedores en torno a los productos químicos de proceso que garantizan una calidad de color uniforme con menores cargas de lavado y servicios.
- Mayo de 2026: BASF se asoció con Lindex para introducir poliamida reciclada (loopamida) en el sector de la lencería, como parte de los objetivos de abastecimiento de materiales de Lindex para 2026. La mayor adopción de materiales sintéticos reciclados aumenta los requisitos técnicos para que los sistemas de teñido ofrezcan colores uniformes y resistentes al lavado en hilos y tejidos reciclados. Esto impulsa la demanda de carteras de tintes y auxiliares diseñadas para materias primas recicladas e insumos químicos trazables.
- Abril de 2024: Archroma invirtió 750 000 USD para ampliar su planta en Carolina del Sur, creando empleos y aumentando la capacidad regional. Esta iniciativa permite una mayor fluidez en el servicio y el suministro para los clientes norteamericanos, facilitando el cumplimiento de las normativas y reduciendo los ciclos de producción. Asimismo, refuerza la capacidad de respuesta local para soluciones químicas y de tintes especializados, alineadas con los requisitos de sostenibilidad y calidad de la marca.
Alcance del informe del mercado global de tintes textiles
Los tintes se utilizan para teñir telas y se aplican a la fibra por difusión, absorción o unión. Los tintes pueden ser de dos tipos: naturales y sintéticos. Los tintes naturales pueden derivarse de plantas, minerales y otros materiales. Sin embargo, los tintes sintéticos se preparan en el laboratorio.
El mercado de tintes textiles se segmenta por tipo de tinte, tipo de fibra, aplicación y ubicación geográfica. Por tipo de tinte, el mercado se divide en reactivos, dispersivos, directos, tina, ácidos, básicos y otros. Por tipo de fibra, el mercado se segmenta en algodón, poliéster, nailon, lana, acrílico, viscosa y otros tipos de fibras. Por aplicación, el mercado se segmenta en prendas de vestir, textiles para el hogar, fibras industriales y otras aplicaciones. El informe también abarca el tamaño del mercado y las previsiones para 18 países de todo el mundo. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
Por tipo de tinte
| Reactiva |
| Dispersivo |
| Directo |
| Tina |
| Ácido |
| Básico |
| Otros tipos de tinte |
Por tipo de fibra
| Algodón |
| Poliéster |
| Nailon |
| Lana |
| Acrílico |
| Viscosa |
| Otros tipos de fibra |
por Aplicación
| Vestimenta |
| Textiles para el hogar |
| Telas Industriales |
| Otras aplicaciones |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de tinte | Reactiva | |
| Dispersivo | ||
| Directo | ||
| Tina | ||
| Ácido | ||
| Básico | ||
| Otros tipos de tinte | ||
| Por tipo de fibra | Algodón | |
| Poliéster | ||
| Nailon | ||
| Lana | ||
| Acrílico | ||
| Viscosa | ||
| Otros tipos de fibra | ||
| por Aplicación | Vestimenta | |
| Textiles para el hogar | ||
| Telas Industriales | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de tintes textiles en 2031?
Se proyecta que alcance los 16.71 millones de dólares en 2031, con un crecimiento anual compuesto del 4.81 % a partir de 2026.
¿Qué tipo de tinte se expande más rápido?
Se pronostica que los tintes dispersivos crecerán a una tasa compuesta anual del 5.61 % hasta 2031, impulsados por la creciente participación del poliéster en las prendas de vestir.
¿Por qué Asia-Pacífico es tan dominante en el consumo de tintes?
La región alberga casi la mitad del valor global porque Bangladesh, Vietnam, India y China son el pilar de la fabricación de prendas de vestir del mundo y atraen continuas incorporaciones de capacidad.
¿Qué impulsa el interés en los tintes textiles de origen biológico?
La AB 405 de California y los próximos pasaportes de productos digitales de la UE incentivan a las marcas a cambiar a productos químicos de origen biológico que simplifican el reciclaje y cumplen los objetivos de trazabilidad.
¿Cómo afectan las oscilaciones de los precios de las materias primas a los productores de tintes?
Las fluctuaciones en la anilina y el benceno recortaron los márgenes hasta en 240 puntos básicos en 2025, empujando a los productores no integrados hacia contratos de largo plazo o integración regresiva.


