

Tamaño y participación en el mercado de gestión de residuos textiles
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
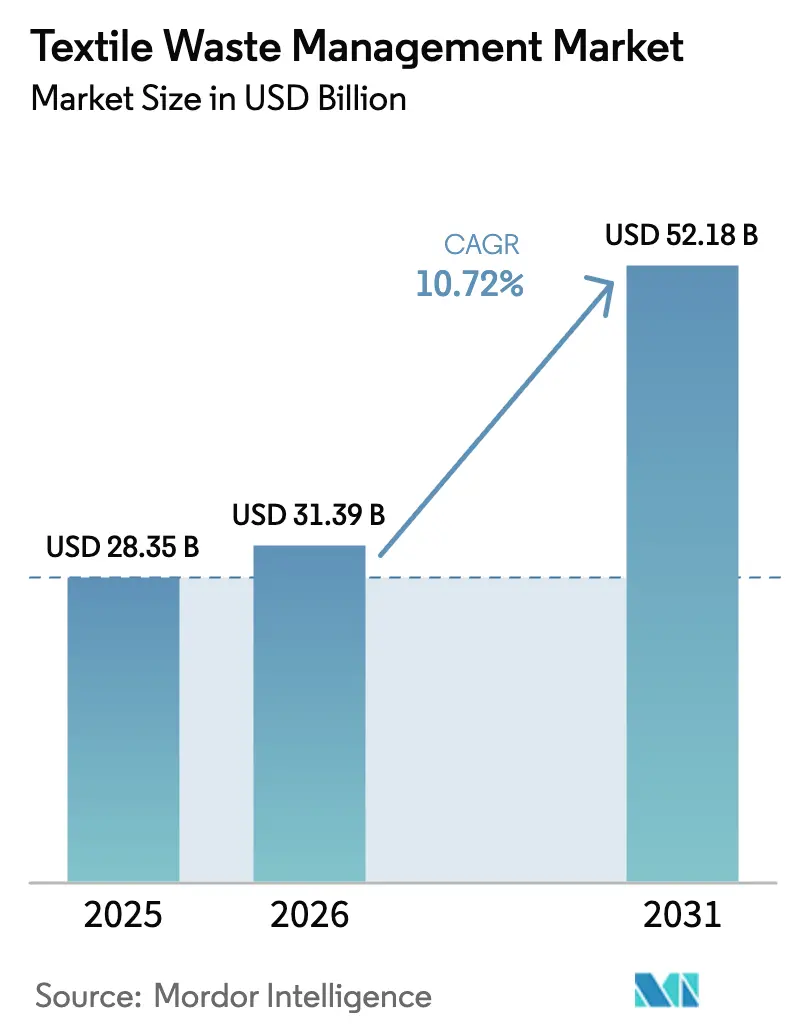
| Tamaño del mercado (2026) | USD 31.39 mil millones |
| Tamaño del mercado (2031) | USD 52.18 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.72% CAGR |
| Mercado de más rápido crecimiento | Medio Oriente |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de gestión de residuos textiles por Mordor Intelligence
El tamaño del mercado de gestión de residuos textiles en 2026 se estima en 31.39 millones de dólares, un crecimiento desde los 28.35 millones de dólares de 2025, con proyecciones para 2031 que muestran 52.18 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 10.72% durante el período 2026-2031. Este impulso se debe al endurecimiento de las normas globales que obligan a las marcas y los municipios a recolectar los textiles por separado, lo que a su vez garantiza un flujo constante de materia prima para los recicladores. Una implicación inmediata es que las ventajas de escala se desplazarán cada vez más hacia los operadores capaces de integrar la recolección, la clasificación y el reciclaje avanzado dentro de la misma estructura corporativa. Asia posee la mayor cuota de mercado de gestión de residuos textiles, con un 46%, debido a su posición dominante en la fabricación de prendas de vestir; sin embargo, sus redes informales fragmentadas revelan una capacidad latente para obtener mejoras en la eficiencia. El impulso continuo hacia la trazabilidad a través de pasaportes digitales de productos indica que la transparencia probablemente se convertirá en un estándar no negociable para acceder a acuerdos de compra premium. Entre 2025 y 2030, se espera que la industria de gestión de residuos textiles absorba un volumen acumulado de materia prima que supera con creces la capacidad de procesamiento actual, lo que indica que las decisiones de inversión tardías podrían traducirse en precios de escasez para las balas clasificadas. Oriente Medio lidera el ritmo de expansión con una tasa de crecimiento anual compuesta (TCAC) prevista del 8.4 %, impulsada por los planes soberanos de economía circular que financian grandes centros de reciclaje químico. Esta dinámica regional sugiere que las empresas de reciclaje establecidas en Europa y Norteamérica podrían explorar empresas conjuntas en el Golfo Pérsico para protegerse de la volatilidad de los precios de la energía en sus países de origen. Al mismo tiempo, el aumento de los impuestos sobre los vertederos a ambos lados del Atlántico crea una fuente de ingresos predecible para los contratistas que pueden demostrar los resultados de la desviación de residuos a los municipios. La creciente brecha entre el crecimiento de la recogida y la capacidad de procesamiento implica una inminente ola de consolidación, especialmente entre las empresas emergentes con alta tecnología que carecen de la solidez financiera necesaria para crecer por sí solas.
Conclusiones clave del informe
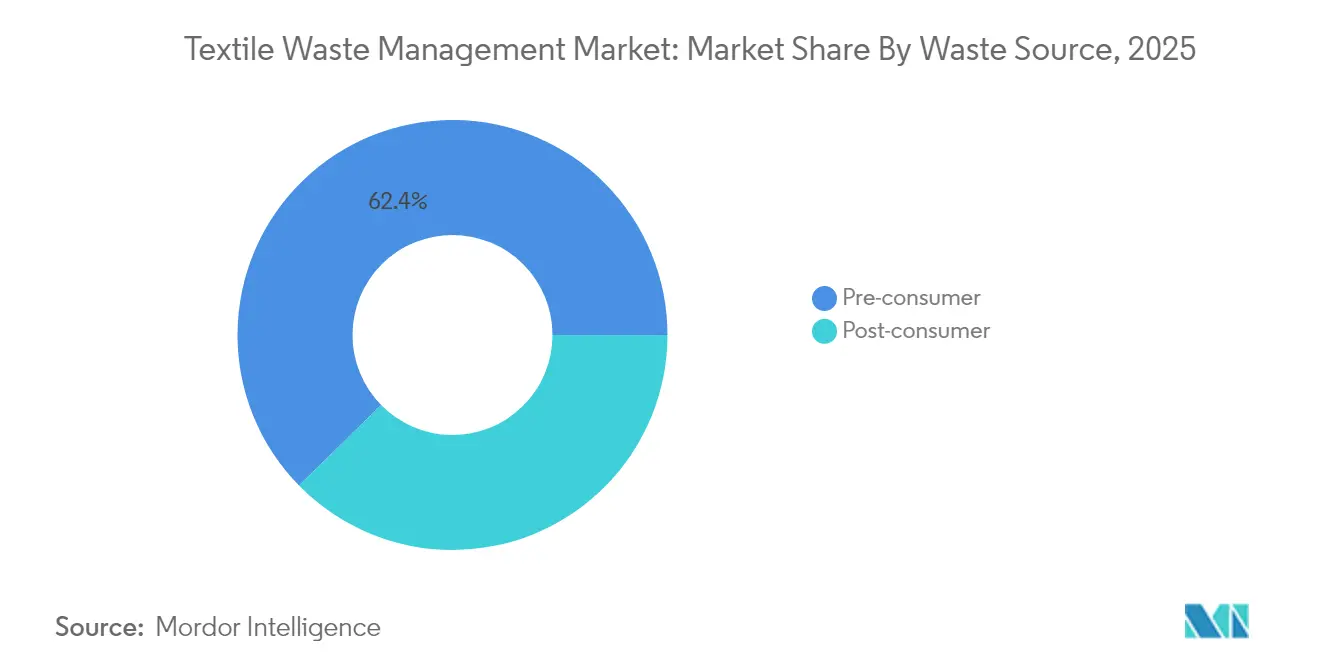
- Por fuente de residuos, el segmento preconsumo representó el 62.35% de la participación de mercado de gestión de residuos textiles en 2025, mientras que se prevé que los residuos posconsumo se expandan a una CAGR del 9.55% hasta 2031.
- Por tipo de residuo, las fibras sintéticas, principalmente poliéster, representaron el 47.25% del tamaño del mercado de Gestión de Residuos Textiles en 2025, mientras que las fibras celulósicas y regeneradas exhiben una CAGR prevista del 8.63%, lo que las convierte en la cohorte de residuos de más rápido crecimiento.
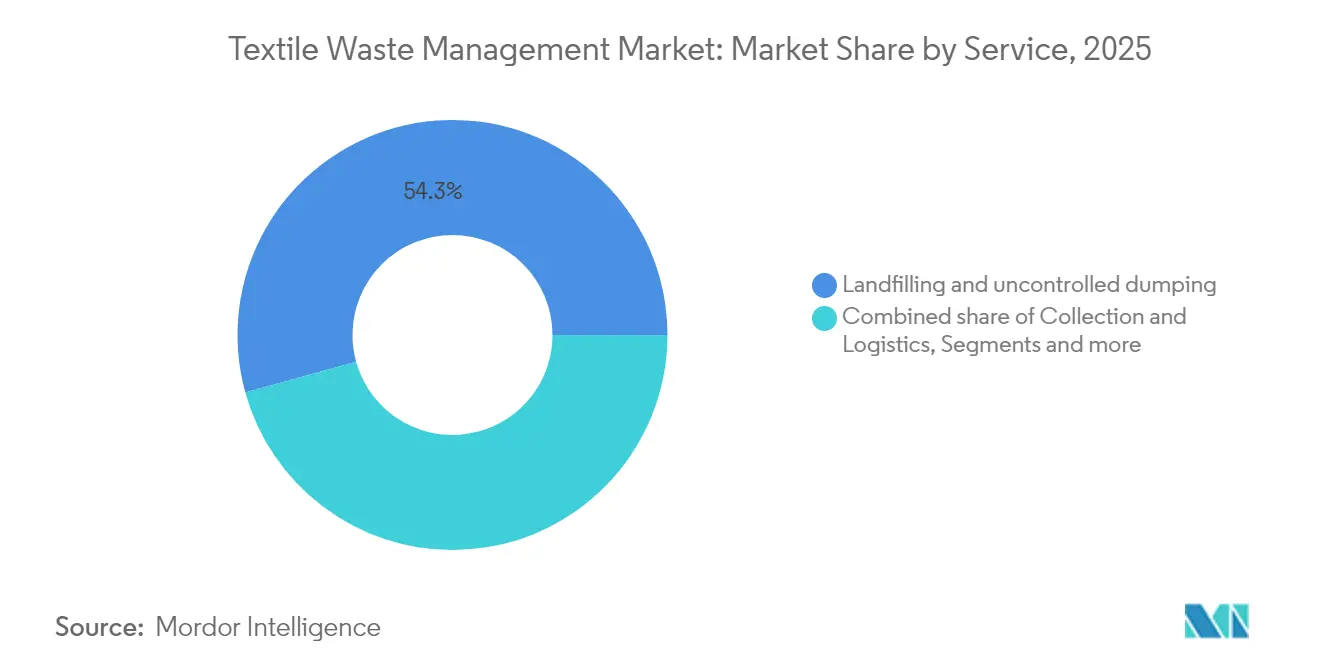
- Por servicio, los vertederos y el vertido incontrolado representaron el 54.30% de la eliminación de la industria de gestión de residuos textiles en 2025, mientras que el reciclaje químico y enzimático muestra una proyección de CAGR del 9.98% hasta 2031.
- Por usuario final, la fabricación industrial representó una participación de mercado del 61.15 % en la gestión de residuos textiles en 2025, mientras que se proyecta que el uso residencial registre una CAGR del 12.22 % hasta 2031, lo que lo convierte en la categoría de usuario final de más rápido crecimiento.
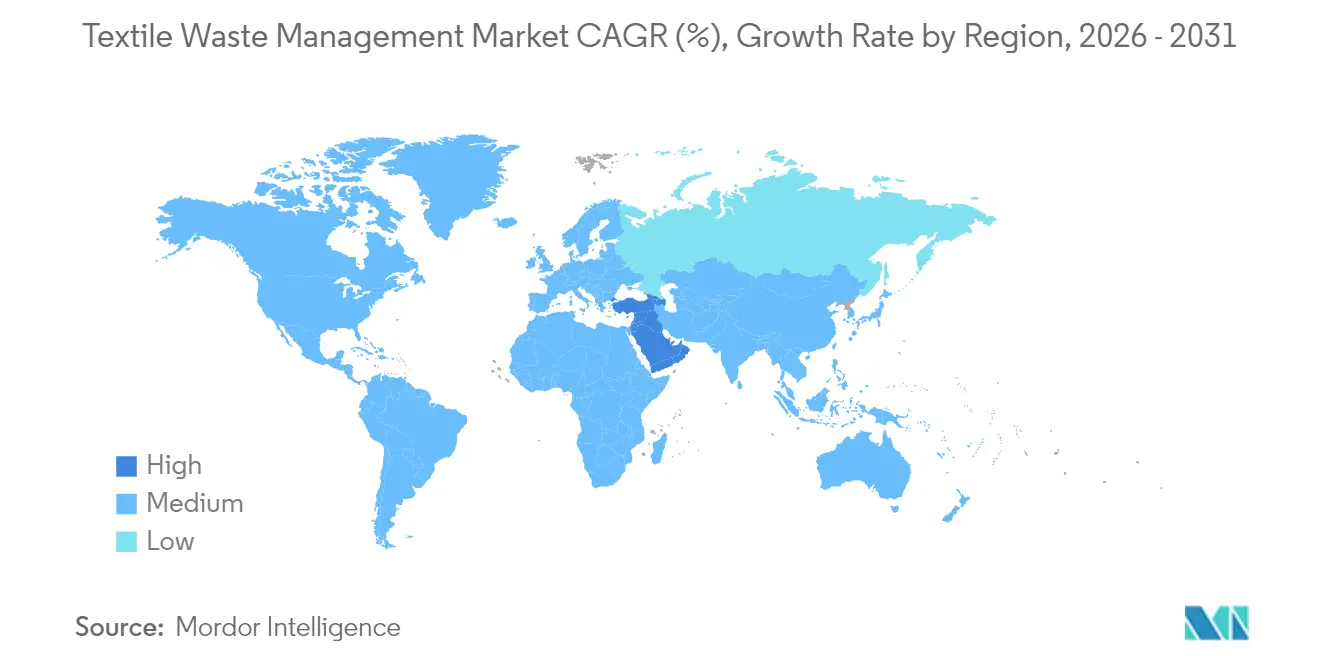
- Por geografía, Asia tenía el 45.65% de la participación de mercado en gestión de residuos textiles en 2025, mientras que se prevé que Oriente Medio crezca a una CAGR del 8.15% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de gestión de residuos textiles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Plazos obligatorios de recogida selectiva de residuos textiles | +2.1 | UE, Japón, Corea del Sur | Corto plazo (≤2 años) |
| Rápido crecimiento de la clase media urbana en el sur y el sudeste de Asia | +1.8 | Asia meridional y sudoriental | Largo plazo (≥5 años) |
| Aumento de los gravámenes por vertederos e incineración | +1.5 | Europa, america del norte | Mediano plazo (3-4 años) |
| Expansión de las finanzas vinculadas a la sostenibilidad | +1.5 | Global | Largo plazo (≥5 años) |
| Fondos soberanos de economía circular del CCG | +1.2 | Medio Oriente | Mediano plazo (3-4 años) |
| Fuente: Inteligencia de Mordor | |||
Plazos obligatorios para la recogida selectiva de residuos textiles
Se prevé que los plazos obligatorios de recogida selectiva en la Unión Europea, Japón y Corea del Sur tripliquen el volumen de textiles clasificados que entran en los canales formales en cinco años.[ 1 ]Agencia Europea de Medio Ambiente. «La mayoría de los residuos textiles no se clasifican en Europa». https://www.eea.europa.eu/en/newsroom/news/most-textile-waste-goes-unsorted. Los modelos iniciales indican que la reducción de los costos de la materia prima acentuará rápidamente la diferencia entre los operadores con capacidad de clasificación y quienes compran material en el mercado al contado. Como resultado, los recicladores que finalicen los acuerdos de compra ahora probablemente obtendrán ventajas en los márgenes antes de que se reajusten las tarifas de procesamiento. La rápida expansión de los puntos de entrega municipales también crea una necesidad inmediata de tecnologías de clasificación automatizada, lo que convierte la inversión en escáneres ópticos y robótica en una probable prioridad.
Crecimiento rápido de la clase media urbana en el sur y el sudeste de Asia
El aumento de los ingresos disponibles en Bangladesh, Vietnam e Indonesia está impulsando el consumo de textiles para el hogar y, en consecuencia, el aumento de los flujos de residuos posconsumo. Formalizar a los numerosos recolectores y comerciantes informales sigue siendo el principal obstáculo; sin embargo, la evidencia de Bangladesh muestra que la agregación estructurada puede reducir simultáneamente los riesgos del trabajo infantil y abrir nuevas vías para el empleo verde. El aumento en el flujo de materiales está impulsando a las autoridades locales a considerar la aplicación de impuestos a los vertederos, una medida política que podría reducir los márgenes de recolección si los recicladores no mejoran sus estándares de clasificación. En consecuencia, los desarrolladores de aplicaciones de trazabilidad con bajo gasto de capital podrían obtener una ventaja competitiva al optimizar los flujos de pago a los recolectores informales.
Aumento de los gravámenes por vertederos e incineración
El aumento de las tasas de vertido e incineración en Europa y varios estados de EE. UU. añade una carga de costes directos que ya supera las tasas de acceso para el reciclaje clasificado en muchos distritos. Por lo tanto, los municipios están redirigiendo los contratos hacia proveedores de servicios que garantizan el desvío y la repartición de los ingresos por la reventa. Este cambio indica que los fondos de beneficios están migrando de las tasas de vertido basadas en el volumen a las tasas de reciclaje vinculadas al rendimiento. Los operadores que puedan validar las tasas de desvío mediante plataformas de datos auditables obtendrán contratos públicos a largo plazo, una ventaja que mejora la rentabilidad para futuras ampliaciones de plantas.
Aumento de las finanzas vinculadas a la sostenibilidad
Los bonos verdes, los préstamos de transición y los vehículos de financiación combinada están reduciendo el coste medio ponderado del capital para los participantes del mercado de la gestión de residuos textiles. Esta financiación más económica permite acortar los plazos de amortización de los costosos reactores químicos o enzimáticos, que históricamente han tenido dificultades para alcanzar la escala comercial. Dado que los incrementos graduales de los cupones están vinculados a los objetivos de desvío o emisiones, los ejecutivos priorizan ahora los indicadores de rendimiento en tiempo real para evitar la erosión de los márgenes. Los inversores utilizan estas capas de datos para diferenciar entre operadores en función del impacto verificado en lugar de la intención declarada, una tendencia que podría perjudicar a las empresas sin sistemas de seguimiento rigurosos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Disponibilidad limitada de tecnologías de reciclaje de tejidos mezclados | -1.8 | Global | Corto plazo (≤2 años) |
| Colección informal fragmentada en África y Sudamérica | -1.3 | África, América del Sur | Mediano plazo (3-4 años) |
| Volatilidad del precio del poliéster virgen | -1.2 | Asia, mundial | Mediano plazo (3-4 años) |
| Cobertura irregular del EPR en América del Norte | -1.0 | Norteamérica | Mediano plazo (3-4 años) |
| Fuente: Inteligencia de Mordor | |||
Colección informal fragmentada en África y Sudamérica
La recolección informal de residuos en muchos países africanos y partes de Sudamérica está a cargo de miles de recolectores independientes que operan sin capacitación ni supervisión constantes. La ausencia de prácticas de clasificación estandarizadas implica que los plásticos, el papel, los metales y los residuos orgánicos a menudo se mezclan, lo que introduce suciedad y humedad que reduce el contenido de polímeros utilizables en la paca. Los ciclos de pago desiguales obligan a los recolectores a priorizar el volumen sobre la limpieza, por lo que el material contaminado llega rutinariamente a las plantas de procesamiento y aumenta las tasas de rechazo. Los procesadores se enfrentan entonces a mayores costos de pretratamiento y plazos de entrega más largos, factores que desalientan la inversión en líneas de reciclaje modernas. Con el tiempo, la persistente mala calidad de la materia prima limita la ampliación de los compromisos de embalaje con contenido reciclado en los sectores regionales de bienes de consumo y comercio minorista.
Análisis de segmento
Por Waste Source: El predominio del consumo anterior está cambiando al crecimiento del consumo posterior
El segmento preconsumo controla el 62.35% de la cuota de mercado de la gestión de residuos textiles en 2025, impulsado por la concentración de residuos de las salas de corte en las grandes fábricas textiles asiáticas. Los recortes homogéneos simplifican el empacado y permiten su canalización directa a las líneas de reciclaje mecánico, lo que reduce los costes logísticos unitarios. Dado que estos nodos de residuos se encuentran cerca de los centros de fabricación, los proveedores de servicios aprovechan las economías de densidad que se traducen en mayores márgenes operativos. La presencia de grandes volúmenes en puntos únicos también fomenta la adopción temprana de pasaportes digitales de producto que certifican el origen del material, un enfoque que probablemente se convertirá en un requisito de facto para los compradores en los mercados de exportación.
Se prevé que los residuos posconsumo se expandan a una tasa de crecimiento anual compuesta (TCAC) del 9.55 % hasta 2031, superando el crecimiento del flujo preconsumo a medida que los mandatos de recogida selectiva formalicen la recogida en los hogares. La proliferación de programas de recogida en la acera en varios municipios estadounidenses y las propuestas de REP en la UE sugieren que la eliminación diaria de textiles pronto se controlará de forma similar a la del vidrio o el papel. Este impulso implica una curva de aprendizaje más pronunciada para los equipos de clasificación automatizada diseñados para manejar mezclas variables de fibras, lo que impulsa a los proveedores de tecnología a perfeccionar los escáneres de infrarrojo cercano y los clasificadores de IA. Las empresas que dominen primero la variabilidad posconsumo obtendrán tarifas de procesamiento premium a medida que las marcas compiten por cumplir los objetivos de contenido reciclado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de residuo: las fibras sintéticas lideran mientras que las celulósicas ganan impulso
Las fibras sintéticas, principalmente el poliéster, representaron el 47.25 % del tamaño del mercado de gestión de residuos textiles en 2025, lo que refleja su importancia en la industria textil. La amplia infraestructura de reciclaje de botellas de PET ofrece un modelo parcial; sin embargo, los flujos de reciclaje textil de circuito cerrado aún son incipientes, lo que dificulta la disponibilidad de productos de calidad de fibra. Los operadores que modernizan sus líneas de envasado para procesar residuos textiles están observando mayores tasas de contaminación, pero pueden aprovechar los conocimientos técnicos existentes sobre despolimerización para acortar los plazos de ampliación. La incidencia de las fluctuaciones del precio del petróleo aumenta la sensibilidad de los márgenes del poliéster reciclado, lo que sugiere que las herramientas de cobertura se convertirán en una práctica habitual para los recicladores.
Las fibras celulósicas y regeneradas presentan una tasa de crecimiento anual compuesta (TCAC) prevista del 8.63 %, lo que las convierte en el grupo de residuos de mayor crecimiento. Los avances en la hidrólisis enzimática convierten el algodón en pulpa soluble con métricas de calidad comparables a las de los insumos vírgenes, lo que permite la circularidad textil. Los datos de plantas piloto indican que las mezclas de algodón y poliéster pueden fraccionarse de forma económica cuando las enzimas funcionan en conjunto con sistemas de disolventes suaves, lo que señala una vía para liberar el valor de los tejidos mezclados. Este progreso anticipa una migración gradual de la cuota de mercado hacia rutas químicas que puedan procesar prendas multimaterial sin sacrificar significativamente la calidad de la fibra.
Por servicio: El reciclaje químico rompe el dominio de los vertederos
El vertido en vertederos y el vertido incontrolado representaron el 54.30% de la eliminación de residuos de la industria de la gestión de residuos textiles en 2025, lo que pone de relieve una importante brecha de procesamiento. La presión fiscal derivada del aumento de las tasas de entrada en Europa y Norteamérica ya está presionando a los operadores de vertederos, impulsándolos a asociarse con recicladores para preservar los volúmenes. La interacción entre el aumento de los costes y los límites regulatorios sugiere que la proporción total de residuos destinados a vertederos disminuirá de forma constante, liberando flujos de residuos para usos de mayor valor.
El reciclaje químico y enzimático presenta una proyección de CAGR del 9.98 % hasta 2031, lo que lo posiciona como el servicio de mayor expansión de la industria. Varias marcas han anunciado contratos plurianuales de compra en firme para poliéster reciclado químicamente, lo que indica una sólida demanda que reduce el riesgo de compra para los inversores. En consecuencia, los recicladores mecánicos están invirtiendo en líneas de preprocesamiento que pueden suministrar materia prima a las plantas químicas, lo que sugiere un ecosistema donde prevalecen los modelos de negocio híbridos. La generación de energía a partir de residuos sigue siendo relevante en jurisdicciones que carecen de alternativas a los vertederos; sin embargo, la evolución de los precios del carbono implica que la incineración perderá competitividad para los textiles en comparación con el reciclaje de circuito cerrado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: la fabricación industrial lidera mientras que el sector residencial crece más rápido
La fabricación industrial representa una cuota de mercado del 61.15% en la gestión de residuos textiles en 2025, impulsada por flujos de residuos predecibles y objetivos de sostenibilidad corporativa. Las estaciones de reciclaje internas integradas en las fábricas se están convirtiendo en equipos estándar, lo que refleja una nueva norma donde la desviación de residuos se considera un indicador clave de rendimiento (KPI) de producción, en lugar de un servicio externo. La agrupación de estos sistemas en zonas orientadas a la exportación en China y Vietnam crea una oportunidad para que los recicladores químicos locales aseguren un suministro constante de materia prima con un coste de transporte mínimo.
Se proyecta que el uso residencial registre una tasa de crecimiento anual compuesta (TCAC) del 12.22 % hasta 2031, lo que lo convierte en la categoría de usuario final de mayor crecimiento. Las estructuras contractuales municipales que pagan por libra recolectada incentivan a los hogares a separar las prendas para su recogida en la acera, y las aplicaciones móviles están gamificando este comportamiento al otorgar microincentivos. Este patrón sugiere que las estrategias de participación del consumidor se convertirán en potentes palancas para asegurar insumos de baja contaminación, en particular a medida que las identificaciones digitales integradas en las prendas agilizan la clasificación. Usuarios institucionales como hoteles y hospitales están formalizando gradualmente sus políticas de eliminación, lo que indica que los nichos de recolección a granel más allá del sector doméstico podrían pronto generar importantes aumentos en el tonelaje.
Análisis geográfico
Asia posee el 45.65% del mercado de gestión de residuos textiles en 2025, con China como principal motor e India y Bangladesh como principal impulsor. Si bien el marco político de China se endurece gradualmente, la transición de Bangladesh de la recolección informal a la semiformal revela una aceleración latente una vez que se estabilicen los estándares de calidad de los materiales. La formación de grupos de trabajo entre la industria y el gobierno en Daca sugiere que los recicladores del sector formal obtendrán acceso privilegiado a los flujos de residuos, lo que presionará a los intermediarios sin capacidad de cumplimiento. Esta transformación implica una probable reestructuración de las prácticas laborales a medida que las líneas de clasificación mecanizadas reemplacen la clasificación manual.
Oriente Medio registra la mayor trayectoria de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 8.15 % para el período 2026-2031, impulsada por mandatos soberanos que buscan evitar que hasta el 90 % de los residuos terminen en vertederos para 2040. Proyectos clave como la planta Landmark CircuLife en los Emiratos Árabes Unidos presentan ventajas específicas de la región, como bajos costos energéticos y logística integrada en zonas francas. Los reguladores regionales están imponiendo estándares mínimos de contenido reciclado a los textiles de producción local, lo que podría generar una demanda cautiva para la producción del Golfo. La consiguiente estabilidad de la oferta podría atraer a marcas internacionales de ropa a establecer bases de abastecimiento en la región, diversificando implícitamente el riesgo geopolítico.
Europa lidera la claridad regulatoria tras adoptar un requisito a nivel de la Unión para la recolección selectiva de textiles para enero de 2025. Las tasas de captura actuales rondan el 15%, lo que indica un amplio margen de maniobra a medida que la infraestructura crece. El debate paralelo sobre las tarifas ecomoduladas sugiere que los productores que avancen más rápido en el diseño de reciclabilidad asumirán menores costos de cumplimiento, lo que incentivará la elección de fibras en las etapas iniciales. América del Norte muestra un progreso desigual, con estados como Massachusetts implementando prohibiciones de vertederos que generan bolsas regionales de excedentes de materia prima, lo que impulsa a los recicladores a ampliar su capacidad donde existe certidumbre política. Los mercados de América Latina y África siguen limitados por sistemas informales; sin embargo, los programas piloto de REP en Chile y Ghana podrían servir como modelo para una adopción más amplia, señalando oportunidades de entrada una vez que se estabilice la gobernanza.
Panorama regulatorio
La regulación se está volviendo más estricta en torno a la recogida selectiva obligatoria y la responsabilidad del productor, lo que canaliza los flujos de residuos textiles hacia vías formales y aumenta los requisitos de cumplimiento, información y trazabilidad. En la Unión Europea, la recogida selectiva de textiles se aplicó a partir de enero de 2025 en virtud de la Directiva Marco sobre Residuos, y las normas adoptadas en octubre de 2025 hacen obligatorios los sistemas de Responsabilidad Extendida del Productor (REP) para textiles en todos los Estados miembros, con plazos definidos para su transposición y para que las Organizaciones de Responsabilidad del Productor (ORP) entren en funcionamiento. Paralelamente, el Reglamento de la UE sobre Diseño Ecológico de Productos Sostenibles (REPS) establece requisitos de durabilidad, reparabilidad y reciclabilidad y los vincula a los Pasaportes Digitales de Producto para prendas de vestir, mientras que las medidas de febrero de 2026 abordaron la destrucción de textiles no vendidos.
Fuera de la UE, se está impulsando una política de responsabilidad ampliada del productor (RAP) y una mayor actividad a nivel estatal. La Ley de Moda de Nueva York (S4746) se reintrodujo en 2025, y Francia sigue siendo un referente gracias al programa Re_fashion (establecido en 2007). Para los operadores, esto se traduce en un mayor protagonismo de las organizaciones de responsabilidad del productor y las autoridades públicas en la gestión de la recogida, la financiación de la clasificación y la definición de las necesidades de datos y auditoría, lo que incrementa el valor de los modelos integrados verticalmente de recogida, clasificación y reciclaje, capaces de garantizar resultados de desvío verificados.
Análisis de la cadena de valor
La cadena de valor de la gestión de residuos textiles conecta a consumidores y generadores profesionales (hogares, comercio minorista, hostelería y manufactura) con proveedores de recogida y logística inversa, plantas de clasificación y selección, operadores de reutilización y productos de segunda mano, y recicladores que utilizan procesos mecánicos, químicos o enzimáticos. Entre los compradores finales se encuentran productores de fibras e hilos y marcas de ropa. La gobernanza y las funciones facilitadoras se desarrollan paralelamente a estos flujos, incluyendo las organizaciones de gestión de residuos que agregan tarifas y asignan fondos para infraestructura, las autoridades públicas que establecen las normas de recogida y los términos contractuales, los proveedores de tecnología que suministran sistemas automatizados de clasificación y reciclaje, y las ONG y organismos del sector que definen estándares y fomentan la participación.
La creación de valor se concentra en la clasificación y especificación, ya que la calidad de las balas afecta su destino final: reutilización, reciclaje mecánico o procesos químicos para textiles mezclados. La clasificación automatizada mediante tecnología óptica e infrarroja cercana es un factor clave para la escalabilidad y, además, se convierte en la interfaz donde los datos del Pasaporte Digital del Producto y la información compositiva pueden respaldar flujos de reciclaje de mayor rendimiento. En el panorama competitivo, Boer Group participa en la recolección, clasificación y reutilización a gran escala (con una capacidad anual declarada de 112.5 millones de kg), mientras que Veolia Environnement SA ofrece un mayor alcance en el servicio de gestión de residuos; recicladores centrados en la tecnología, como Worn Again Technologies, se enfocan en rutas de fibra a fibra para el polialgodón. En conjunto, estas dinámicas reflejan un cambio de una economía centrada en la eliminación hacia cadenas de suministro de reciclaje integradas y basadas en especificaciones.
Panorama competitivo
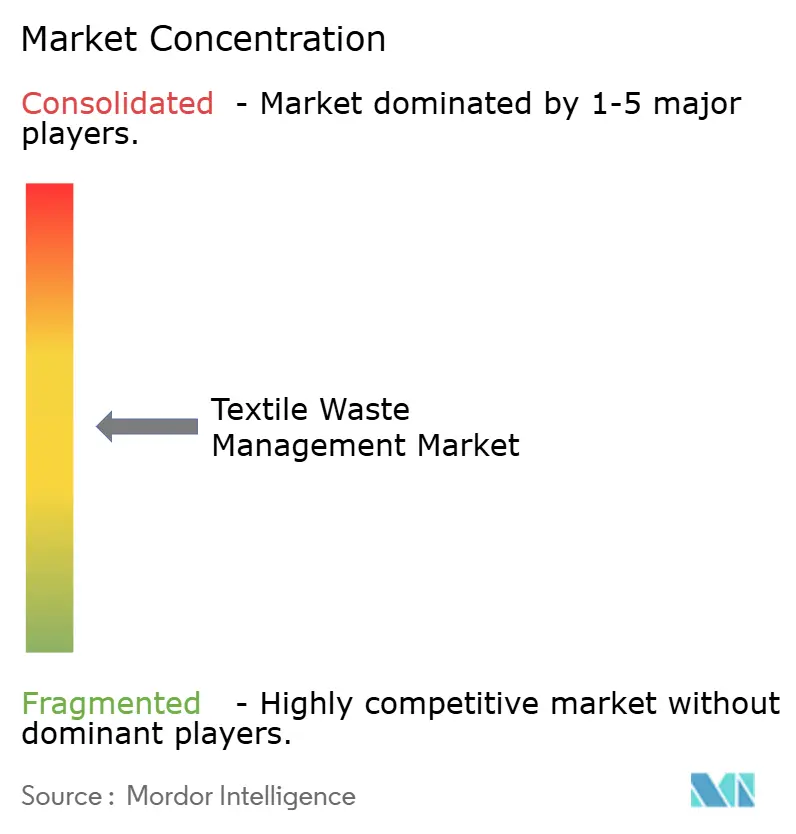
El mercado de la gestión de residuos textiles presenta un sector moderadamente fragmentado que comprende recicladores especializados, empresas de gestión de residuos diversificadas y productores de fibra integrados verticalmente. La fragmentación permite el desarrollo de nichos de mercado, pero la economía de escala en el reciclaje químico incentiva las fusiones que aseguran tanto la materia prima como el consumo. El fracaso de un destacado innovador nórdico en 2024 ilustra que el liderazgo tecnológico sin acuerdos de compra rigurosos expone a las empresas a dificultades de liquidez, incluso cuando existe demanda en el mercado. Los inversores ahora examinan la solvencia de las contrapartes de los compromisos de marca antes de financiar nueva capacidad, una dinámica que recompensa a los recicladores con contratos plurianuales suscritos por marcas de ropa para el hogar.
La diferenciación tecnológica se perfila como la principal palanca competitiva. Las plataformas enzimáticas capaces de despolimerizar tejidos mezclados en monómeros están atrayendo un gran interés de capital riesgo, lo que refleja la creencia de que los procesos de circuito cerrado permitirán precios de fibra premium. Al mismo tiempo, los contratistas consolidados de residuos generales aprovechan las amplias relaciones con los municipios para conseguir contratos de recolección, lo que les permite integrar módulos de clasificación textil en las instalaciones de recuperación de materiales existentes a un coste marginal. Esta hibridación sugiere modelos de negocio convergentes en los que las startups con gran potencial tecnológico colaboran con las empresas ya establecidas con gran potencial logístico para cubrir las carencias de las demás, en lugar de competir directamente.
La integración vertical también define la estrategia, ya que los grandes productores de fibra buscan vínculos hacia atrás para garantizar la resiliencia de las materias primas. Los informes públicos muestran que varios fabricantes globales de poliéster han asignado cientos de millones de dólares en gastos de capital a la adquisición o asociación con recicladores. Este enfoque garantiza la seguridad del suministro y permite a los fabricantes ofrecer contenido reciclado trazable a las marcas de ropa bajo la presión de los compradores. El panorama cambiante implica que los recicladores especializados podrían enfrentarse a ofertas de adquisición, en particular aquellos que poseen propiedad intelectual para procesos químicos de bajo consumo energético.
Líderes de la industria de gestión de residuos textiles
-
Tecnologías usadas de nuevo
-
Grupo Bóer
-
Pistoni Srl
-
Renewcell AB
-
Veolia Environnement SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Worn Again Technologies puso en marcha su planta aceleradora de textiles a fibra en Winterthur para validar el reciclaje químico de textiles de polialgodón a gran escala. El proyecto ofrece una validación directa en el mercado del reciclaje químico escalable y demuestra la escalabilidad modular para las pruebas de materia prima y la validación de procesos de reciclaje textil en Europa.
- Octubre de 2025: Boer Group completó un proyecto de ciclo cerrado con ReHubs, transformando residuos textiles posconsumo en casi 50 000 prendas con un 70 % de contenido reciclado. Esta iniciativa ofrece un caso práctico de reciclaje textil en ciclo cerrado. Además, respalda la economía circular regional y la resiliencia de las materias primas para las empresas de reciclaje textil y las marcas.
- Enero de 2025: Worn Again Technologies se convirtió en patrocinador Oro de EuRIC para apoyar el desarrollo de políticas de economía circular. Este compromiso representa la participación de un actor clave en la tecnología del reciclaje en la formulación de políticas a nivel de toda la industria. Fortalece la promoción de políticas y la planificación de posibles compras a través de iniciativas lideradas por la asociación.
Alcance y metodología
La gestión de residuos en la industria textil se define como los procedimientos y acciones necesarios para controlar los residuos de principio a fin. Abarca la recolección, transporte, tratamiento y disposición de basura, así como el seguimiento y control del proceso de gestión de residuos. También cubre la legislación, la tecnología y los sistemas económicos relacionados con los desechos.
El mercado de gestión de residuos textiles está segmentado por residuos (peligrosos, plásticos, poliéster, otros), servicio (vertedero a cielo abierto, incineración, vertido, reciclaje), usuario final (residencial, comercial, industrial, otros) y geografía (Norteamérica, Asia-Pacífico, Europa, Medio Oriente y África, y América del Sur).
El informe ofrece el tamaño del mercado y los valores de pronóstico (en miles de millones de dólares) para todos los segmentos anteriores. El informe también cubre el impacto de COVID-19 en el mercado.
| Preconsumo (Chatarra de fabricación) |
| Postconsumo (prendas usadas y textiles para el hogar) |
| Fibras naturales | Algodón |
| Lana | |
| Seda | |
| Otros (Yute, Fibra Animal, etc.) | |
| Fibras sintéticas | Poliéster |
| Nailon | |
| Otros (Acrílico, Rayón, etc.) | |
| Fibras celulósicas y regeneradas | Viscosa / Rayón |
| Lyocell / Modal | |
| Telas mezcladas | |
| Textiles peligrosos/contaminados |
| Recolección y Logística |
| Clasificación y calificación |
| Reciclaje (mecánico, químico/enzimático, reutilización) |
| Recuperación de energía (incineración y conversión de residuos en energía) |
| Vertedero a cielo abierto |
| Residencial / Hogar |
| Comercial e institucional (venta minorista, hostelería) |
| Fabricación industrial (ropa y calzado) |
| Otros (Basura Municipal, Instalaciones Médicas, etc.) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Bangladesh | |
| South Korea | |
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Egipto | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por fuente de residuos | Preconsumo (Chatarra de fabricación) | |
| Postconsumo (prendas usadas y textiles para el hogar) | ||
| Por Tipo de Residuos | Fibras naturales | Algodón |
| Lana | ||
| Seda | ||
| Otros (Yute, Fibra Animal, etc.) | ||
| Fibras sintéticas | Poliéster | |
| Nailon | ||
| Otros (Acrílico, Rayón, etc.) | ||
| Fibras celulósicas y regeneradas | Viscosa / Rayón | |
| Lyocell / Modal | ||
| Telas mezcladas | ||
| Textiles peligrosos/contaminados | ||
| Por servicio | Recolección y Logística | |
| Clasificación y calificación | ||
| Reciclaje (mecánico, químico/enzimático, reutilización) | ||
| Recuperación de energía (incineración y conversión de residuos en energía) | ||
| Vertedero a cielo abierto | ||
| Por usuario final | Residencial / Hogar | |
| Comercial e institucional (venta minorista, hostelería) | ||
| Fabricación industrial (ropa y calzado) | ||
| Otros (Basura Municipal, Instalaciones Médicas, etc.) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Bangladesh | ||
| South Korea | ||
| ASEAN (Indonesia, Tailandia, Filipinas, Malasia, Vietnam) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de gestión de residuos textiles en 2026?
El tamaño del mercado será de USD 31.39 mil millones en 2026.
¿Qué tan rápido se espera que crezca la industria de gestión de residuos textiles?
Se prevé que la industria crezca a una CAGR del 10.72 % entre 2026 y 2031.
¿Qué región tiene la mayor participación en el mercado de gestión de residuos textiles?
Asia lidera con una participación de mercado del 45.65 % debido a su amplia base de fabricación de prendas de vestir.
¿Qué segmento de servicios se está expandiendo más rápidamente?
El reciclaje químico y enzimático es el segmento de servicios de más rápido crecimiento, con una CAGR proyectada del 9.98 % hasta 2031.
¿Por qué los impuestos sobre los vertederos influyen en la economía del reciclaje textil?
Los impuestos más altos incrementan los costos de eliminación, lo que hace que los contratos de reciclaje sean financieramente atractivos para los municipios y las empresas de residuos.
¿Qué papel juegan los mandatos de recogida selectiva?
Garantizan la disponibilidad de materia prima para los recicladores al exigir legalmente a los municipios que desvíen los textiles de los flujos generales de residuos.


