

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
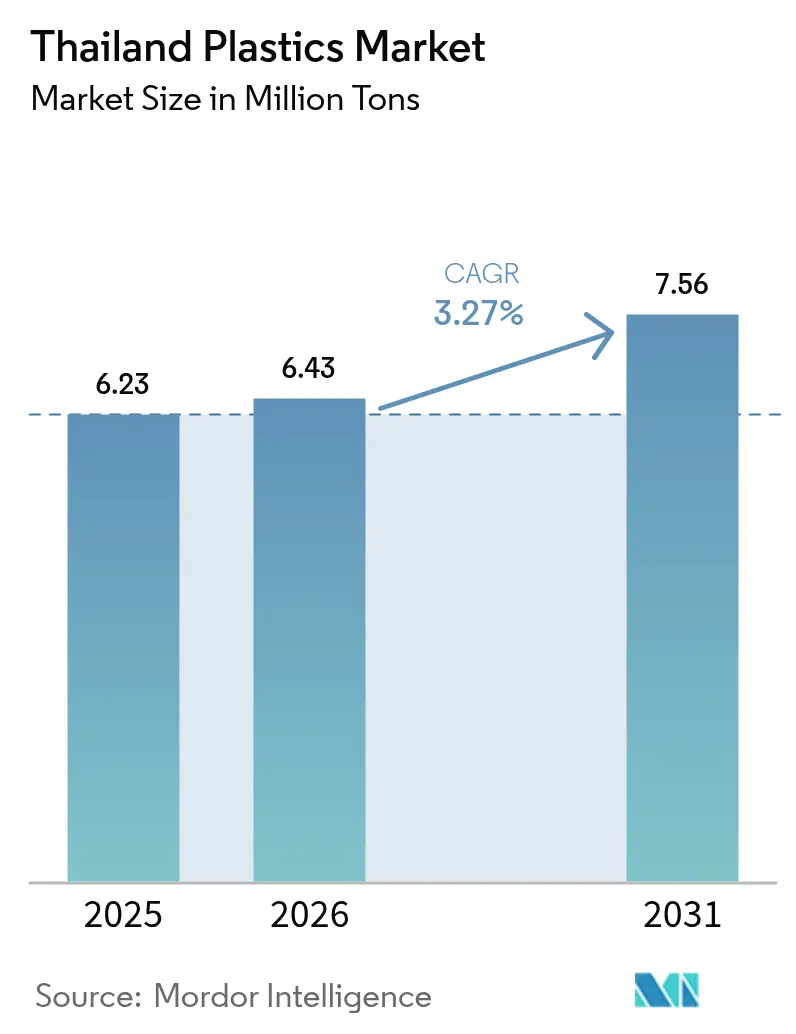
| Volumen de mercado (2026) | 6.43 millones de toneladas |
| Volumen de mercado (2031) | 7.56 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 3.27% CAGR |
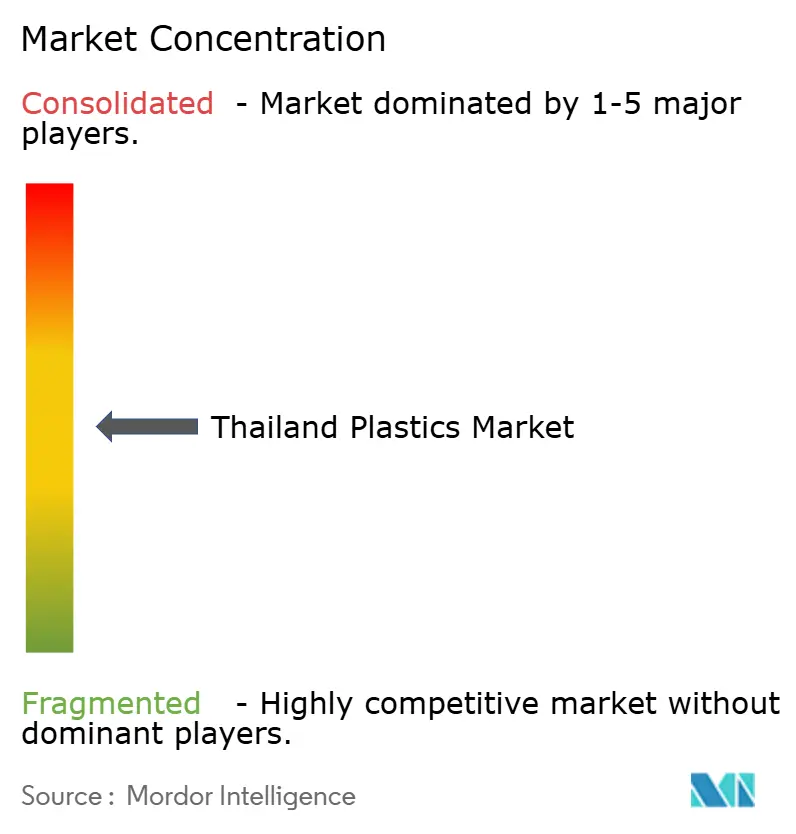
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de plásticos de Tailandia por Mordor Intelligence
El tamaño del mercado de plásticos de Tailandia en 2026 se estima en 6.43 millones de toneladas, creciendo desde el valor de 2025 de 6.23 millones de toneladas, con proyecciones para 2031 de 7.56 millones de toneladas, con un crecimiento anual compuesto (CAGR) del 3.27 % entre 2026 y 2031. Este moderado crecimiento general esconde un cambio decisivo hacia materias primas bajas en carbono, prácticas de economía circular y aplicaciones especializadas que elevan los márgenes incluso cuando los diferenciales de las materias primas se reducen. Las resinas tradicionales dominan los volúmenes, pero se está produciendo una rápida transición hacia los biopolímeros gracias a que las empresas conjuntas están liberando la capacidad de bioetileno y PLA a gran escala. El impulso de la demanda sigue siendo mayor en los envases de alimentos, bebidas y comercio electrónico, pero el surgimiento de una cadena de suministro de vehículos eléctricos y proyectos de infraestructura a gran escala genera un nuevo atractivo para las resinas de ingeniería y los compuestos de alto rendimiento. La creciente sobreoferta china, la volatilidad de los costos de la nafta y las regulaciones más estrictas sobre residuos presionan los márgenes; las empresas que diversifican las materias primas e invierten en infraestructura de reciclaje son las más indicadas para proteger sus ganancias en el mercado de plásticos de Tailandia.
Conclusiones clave del informe
- Por tipo, los plásticos tradicionales lideraron con el 70.55% de la participación en el mercado de plásticos de Tailandia en 2025; se proyecta que los bioplásticos se expandirán a una CAGR del 5.53% hasta 2031.
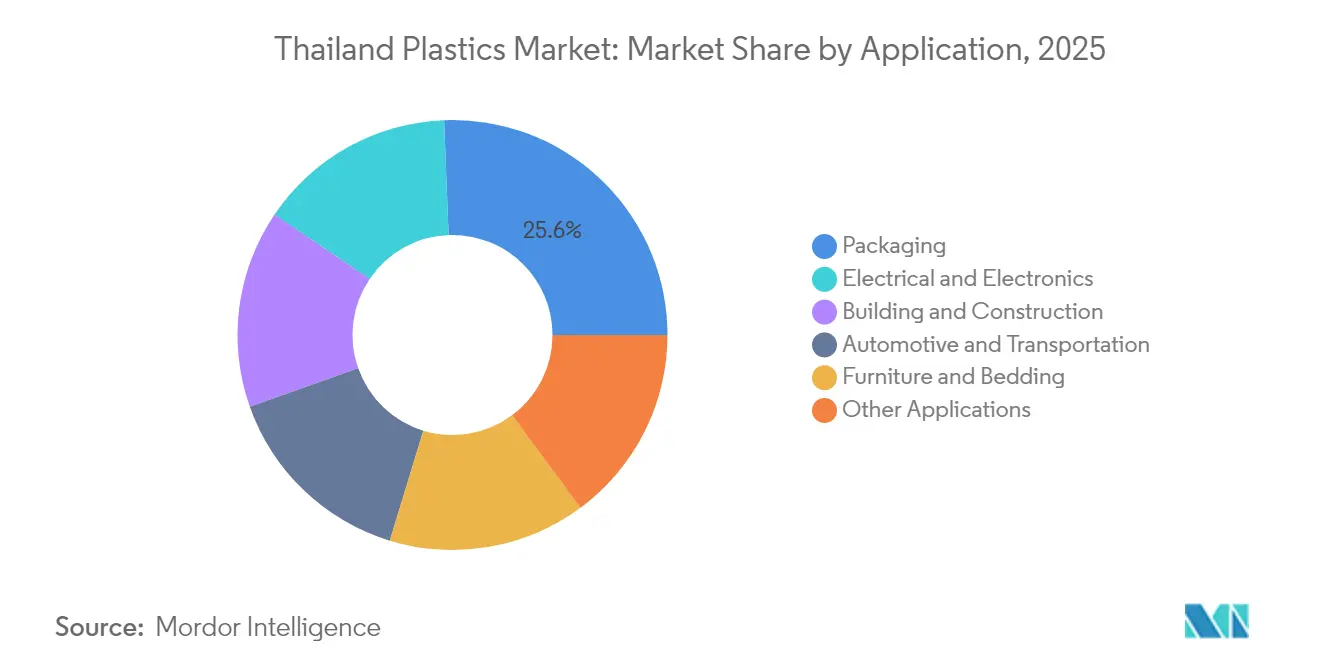
- Por aplicación, el embalaje capturó el 25.62% del tamaño del mercado de plásticos de Tailandia en 2025, mientras que la industria automotriz y el transporte avanzan a una CAGR del 3.56% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de plásticos de Tailandia
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de envases para alimentos y bebidas | + 1.2% | Nacional, con concentración en Bangkok y el Corredor Económico Oriental | Mediano plazo (2-4 años) |
| Aumento del uso de plásticos en la construcción y edificación | + 0.8% | Nacional, impulsado por megaproyectos de infraestructura | Largo plazo (≥ 4 años) |
| Necesidades de aligeramiento en componentes de automoción y vehículos eléctricos | + 0.9% | Corredor Económico Oriental, provincia de Rayong | Mediano plazo (2-4 años) |
| El rápido crecimiento del comercio electrónico impulsa el embalaje protector | + 0.6% | Centros urbanos, área metropolitana de Bangkok | Corto plazo (≤ 2 años) |
| Empresas conjuntas de polímeros de base biológica | + 0.4% | Mapa Complejo industrial de Ta Phut, Rayong | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de envases para alimentos y bebidas
El consumo nacional de bebidas continúa expandiéndose, lo que mantiene un volumen constante de envases. Las nuevas normas de contacto con alimentos, vigentes desde marzo de 2025, incentivan a los convertidores a adoptar fórmulas reciclables y resistentes al calor con precios superiores. Las exportaciones de bebidas a los países vecinos, Camboya y Vietnam, aumentan los volúmenes, y el crecimiento del reparto de comida a domicilio se ha más que duplicado desde la pandemia, generando múltiples artículos de plástico por pedido. El aumento de las temperaturas, la rápida urbanización y el repunte del turismo sustentan la intensidad del consumo de envases en el mercado de plásticos de Tailandia. La demanda de envases rígidos crece a la par con el segmento del cuidado personal, donde el crecimiento de las ventas de cosméticos y productos de salud, de un dígito medio, impulsa la adopción de envases especializados.
Aumento del uso de plásticos en la construcción y edificación
La inversión pública en más de 150 proyectos de infraestructura sustenta la demanda a largo plazo de tuberías, aislamientos y láminas para techos de PVC. La iniciativa Carreteras de Plástico, que incorpora hasta cinco toneladas de material reciclado por kilómetro, señala un giro político hacia prácticas de construcción circular que amplían el mercado potencial de resina reciclada. Más de 800 fabricantes medianos y grandes integran herramientas de pedidos digitales y procesos bajos en carbono para cumplir con las especificaciones de construcción ecológica. Se prevé que un millón de nuevos empleos vinculados a megaproyectos impulsarán la construcción residencial y comercial, reforzando la demanda de productos de construcción de plástico, incluso cuando la inflación energética y las importaciones chinas baratas reducen los márgenes.
Necesidades de aligeramiento en componentes de automoción y vehículos eléctricos
La política 30@30 de Tailandia apunta a una producción de vehículos eléctricos del 30% para 2030. Las ventas de vehículos eléctricos aumentaron de 84,500 unidades en 2022 a 206,000 en 2024, lo que generó una demanda desmesurada de carcasas de baterías ligeras, molduras interiores y compuestos estructurales. Proyectos como la planta de Rayong de BYD, con una inversión de 900 millones de dólares, y las futuras líneas de ensamblaje locales de BMW se basarán en resinas de ingeniería que brindan resistencia térmica y aislamiento eléctrico. Los mandatos de localización que establecen umbrales de contenido nacional hasta 2035 consolidan aún más estas cadenas de suministro dentro del mercado de plásticos de Tailandia. A medida que los fabricantes de automóviles presionan a los proveedores para que reduzcan la masa de los vehículos y amplíen su autonomía, el polipropileno y las poliamidas avanzadas ganan terreno en los tableros de instrumentos, las aplicaciones bajo el capó y los componentes de carga para vehículos eléctricos.
Empresas conjuntas de polímeros de base biológica
La empresa conjunta de bioetileno Braskem-SCGC de 1.54 millones de dólares suministrará 200,000 toneladas al año de polietileno renovable derivado del etanol de caña de azúcar, reduciendo las emisiones de la cuna a la puerta hasta en un 70 % en comparación con la resina fósil [1] SCG Chemicals, “Descubra las tendencias e iniciativas que revolucionarán el reciclaje de plástico en 2025 con SCGC”, scgchemicals.com . NatureWorks está añadiendo 75,000 toneladas de PLA en su complejo de Nakhon Sawan, respaldado por 350 millones de dólares en financiación nacional [2] NatureWorks LLC, “La expansión de la fabricación de PLA Ingeo de NatureWorks atrae una financiación récord”, natureworksllc.com . Estos proyectos posicionan a Tailandia como líder regional en resinas sostenibles, amplían las opciones de materia prima para los convertidores y abren ventanas de exportación a mercados de bienes de consumo de alta gama que exigen envases con menor huella de carbono. Estas iniciativas se alinean con el modelo económico nacional biocircular y verde, profundizan la participación de los agricultores en la cadena de valor de los plásticos y respaldan la revisión al alza de los objetivos de materiales renovables dentro del mercado tailandés de plásticos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones e impuestos más estrictos sobre los plásticos de un solo uso | -0.7% | Nacional, con enfoque de cumplimiento en áreas urbanas | Corto plazo (≤ 2 años) |
| Volatilidad del precio del petróleo crudo y la nafta | -0.9% | Nacional, que afecta a todos los productores petroquímicos | Mediano plazo (2-4 años) |
| Exceso de oferta de PP y PE e importaciones de bajo costo desde China | -1.1% | Nacional, con especial impacto en los plásticos comerciales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibiciones e impuestos más estrictos para los plásticos de un solo uso
La hoja de ruta de Tailandia para la gestión de residuos plásticos elimina gradualmente las importaciones a partir de enero de 2025 y endurece las normas de calidad para los artículos en contacto con alimentos. Centros urbanos como Bangkok generan 1,800 toneladas métricas de residuos de un solo uso a diario, lo que obliga a las autoridades a agilizar la aplicación de gravámenes y requisitos de etiquetado que incrementan los costes de cumplimiento para los transformadores. Una legislación adicional, en el marco del Proyecto de Ley de Gestión de Residuos Industriales, introduce un fondo específico para remediar los impactos ambientales e impone normas de eliminación más estrictas para los desechos peligrosos. Los productores del mercado tailandés de plásticos deben invertir en alternativas reciclables o compostables certificadas y mejorar los sistemas de trazabilidad o se enfrentarán a sanciones. Estas normas, que inicialmente restringen los artículos desechables, acaban impulsando la demanda de resinas sostenibles de mayor valor.
Exceso de oferta de polipropileno y polietileno e importaciones a bajo costo desde China
China está incorporando casi 5 millones de toneladas de capacidad adicional de polietileno cada año, impulsando volúmenes excedentes hacia el Sudeste Asiático a precios reducidos. Las cotizaciones al contado de películas de HDPE han caído a mínimos de varios años, y los crackers regionales recortan periódicamente las tarifas por debajo de los umbrales económicos. Los índices de producción nacional de envases y productos terminados se deterioraron a principios de 2025, y los convertidores pospusieron la compra debido a la contracción de márgenes. Si bien las exportaciones tailandesas a Estados Unidos aumentaron temporalmente debido a la acumulación de existencias impulsada por los aranceles, la producción total en el mercado tailandés de plásticos se enfrenta a una contracción cíclica cuando la presión de las importaciones alcanza su punto máximo. Los productores integrados están acelerando el reciclaje y las mejoras especializadas para proteger la utilización y la captura de valor.
Análisis de segmento
Por tipo: Adaptación de resinas tradicionales junto con el impulso de las energías renovables
Las resinas tradicionales mantuvieron el 70.55 % de la cuota de mercado de plásticos de Tailandia en 2025 gracias a una infraestructura consolidada, una economía de escala y una exposición diversificada a diferentes usos finales. Entre ellas, el polietileno y el polipropileno son los principales protagonistas de la demanda en los sectores de embalaje, automoción y construcción, mientras que el PET ha crecido más allá de las botellas para incorporarse a hilos técnicos y tejidos para neumáticos. HMC Polymers superó los 25 2023 millones de THB en ventas en XNUMX, lo que ilustra la continua relevancia comercial de los productos básicos. Las resinas de ingeniería, como las poliamidas y los policarbonatos, registraron aumentos de la demanda de un solo dígito medio, ligadas al ensamblaje de productos electrónicos y a las aplicaciones de sistemas de propulsión de vehículos eléctricos.
Los biopolímeros son la categoría de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 5.53%, impulsados por la iniciativa de bioetileno de 200,000 toneladas y la expansión de PLA a 75,000 toneladas. Los productores tradicionales están probando rutas de reciclaje químico y flujos circulares de nafta para asegurar el futuro de sus activos y mantener su relevancia bajo las nuevas normas de contacto con alimentos. La brecha competitiva se reduce a medida que los proveedores tradicionales licencian procesos de base biológica, mientras que los nuevos actores se diferencian mediante declaraciones de huella de carbono y certificaciones de compostabilidad.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: la escala de empaquetado lidera mientras la movilidad impulsa el valor incremental
Los envases representaron el 25.62 % del mercado de plásticos de Tailandia en 2025 y siguen expandiéndose en línea con el aumento del volumen de alimentos, bebidas, cuidado personal y comercio electrónico. SCGP incrementó sus ingresos por reciclaje en un 80 % en 2023, gracias a la demanda de soluciones de circuito cerrado por parte de las marcas. Los convertidores adoptan PP aptos para microondas y laminados monomaterial para cumplir con las nuevas normas de contacto con alimentos, y las innovaciones en etiquetas inteligentes generan una mayor demanda de resina para etiquetas de comunicación de campo cercano (NFC) integradas en tapas y bolsas.
Las aplicaciones de automoción y transporte presentan la mayor trayectoria de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 3.56 % hasta 2031. La apuesta del país por el ensamblaje de vehículos eléctricos (VE) impulsa la demanda de plásticos de ingeniería que reducen el peso y cumplen con los estrictos requisitos térmicos. BYD, BMW y más de una docena de otros fabricantes de automóviles han anunciado la instalación de plantas locales, lo que brinda a los fabricantes de compuestos visibilidad sobre los volúmenes a largo plazo y justifica la inversión en líneas de mezcla avanzadas. En etapas posteriores, la implementación de infraestructura de carga requiere carcasas de PC resistentes a la intemperie y conectores de PA ignífugos, lo que amplía aún más las oportunidades para el mercado tailandés de plásticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Aproximadamente el 80% de la producción inicial e intermedia se destina a la conversión nacional, lo que refuerza un ecosistema autosuficiente que sustenta el mercado de plásticos de Tailandia. La región metropolitana de Bangkok es el mayor centro de consumo; las plataformas de venta minorista en línea, turismo y restauración generan, en conjunto, un elevado consumo de plástico per cápita.
El Corredor Económico Oriental agrupa activos en Rayong, Chonburi y Chachoengsao, incluyendo megainversiones en bioetileno, ensamblaje de vehículos eléctricos y proyectos de conversión de gas a olefinas. La coubicación reduce los costos logísticos y consolida el procesamiento posterior de alto valor, lo que permite una rápida comercialización de nuevas resinas. Map Ta Phut alberga complejos de materias primas fósiles y renovables, lo que brinda a los convertidores acceso inmediato a diversos grados de polímeros y pellets reciclados.
Las exportaciones regionales siguen siendo una salida estratégica. Tailandia aprovecha los marcos comerciales de la ASEAN para suministrar resina de embalaje a Camboya y Vietnam, mientras que el arbitraje arancelario en el marco de la disputa comercial entre Estados Unidos y China desencadenó un aumento del 61.7 % en los envíos a Estados Unidos a principios de 2025. Sin embargo, el exceso de oferta de China y las fluctuaciones en la balanza comercial del polipropileno exigen una gestión proactiva de la cartera y la diversificación de los clientes para garantizar su utilización.
Análisis de la cadena de valor
La cadena de valor de los plásticos en Tailandia comienza con materias primas de hidrocarburos (principalmente nafta y derivados del gas) e insumos de origen biológico como el etanol de caña de azúcar y el ácido láctico. Posteriormente, mediante el craqueo de olefinas y la polimerización, se obtienen PE, PP, PVC, PET, resinas de ingeniería y bioplásticos emergentes. La producción inicial se concentra en torno al Corredor Económico Oriental y el complejo industrial de Map Ta Phut, donde los productores integrados abastecen a los transformadores locales que atienden la demanda de los sectores de embalaje, construcción, electrónica y automoción. La distribución se realiza a través de los canales nacionales de resina y las rutas de exportación dentro de la ASEAN.
Los requisitos de circularidad están configurando cada vez más la cadena de valor intermedia y final, donde la recolección, la clasificación y el reciclaje (mecánico y químico) se convierten en nodos centrales junto con la composición y la conversión. En abril de 2026, PTT Global Chemical y SCG Chemicals firmaron un memorando de entendimiento no vinculante para estudiar una empresa conjunta estratégica para olefinas y poliolefinas en Tailandia, cuyo objetivo es fortalecer la seguridad de la cadena de suministro petroquímica y mejorar el apalancamiento operativo en los activos de la cadena de valor. El trabajo paralelo en materia de políticas sobre marcos de Responsabilidad Extendida del Productor y la Hoja de Ruta de Gestión de Residuos Plásticos de Tailandia (2018-2030) está acelerando la demanda de materia prima reciclada trazable y estrechando los vínculos entre los propietarios de marcas, los transformadores y los socios de gestión de residuos.
Panorama competitivo
El mercado muestra una fragmentación moderada. PTT Global Chemical, SCG Chemicals e Indorama Ventures consolidan su capacidad mediante cadenas integradas de refinería a polímero y mantienen bases de clientes multicontinentales. La ventaja competitiva se deriva cada vez más de la transparencia en la huella de carbono, las alianzas de ciclo cerrado y la capacidad de co-innovar con las marcas en el diseño para el reciclaje. Se proyecta que las empresas capaces de escalar proyectos de base biológica, integrar el reciclaje mecánico y químico, y cambiar rápidamente de materias primas, superarán a sus competidores en el mercado tailandés de plásticos.
Líderes de la industria del plástico en Tailandia
HMC Polímeros Tailandia
Indorama Ventures Sociedad pública limitada
IRPC Sociedad Pública Limitada
PTT Global Chemical Sociedad pública limitada
SCG Chemicals Co. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: HMC Polymers firmó un memorando de entendimiento con la Autoridad de Polígonos Industriales de Tailandia (IEAT) para desarrollar un sistema de gestión de recursos y residuos de ciclo cerrado dentro del Polígono Industrial Map Ta Phut. Esta iniciativa formaliza la colaboración a escala industrial en materia de separación y recuperación de materiales, lo que favorece ciclos de reciclaje de mayor calidad para los productores y transformadores de polímeros que operan en el polígono.
- Abril de 2026: NatureWorks anunció la inauguración de su planta de fabricación de biopolímeros Ingeo PLA, totalmente integrada, en Nakhon Sawan, con una capacidad anual de 75 000 toneladas métricas. Esta nueva planta amplía la disponibilidad nacional de biopolímeros para envases y otras aplicaciones, reduciendo la dependencia de materiales especializados importados y fortaleciendo la posición de Tailandia en el suministro regional de plásticos sostenibles.
- Mayo de 2024: Dow y SCG Chemicals firmaron un acuerdo para transformar 200 000 toneladas de residuos plásticos de la región de Asia-Pacífico en productos circulares para 2030. Esta alianza vincula a los productores de resina con el desarrollo de materias primas circulares, apoyando los requisitos de los propietarios de marcas en materia de contenido reciclado e impulsando la inversión en los ecosistemas de recolección y reciclaje.


Alcance del informe sobre el mercado de plásticos de Tailandia
Los plásticos son materiales semisintéticos o sintéticos, con el polímero como ingrediente principal . También se definen como polímeros con largas cadenas de carbono. El plástico tiene la capacidad de ser moldeado o conformado, generalmente mediante la aplicación de presión y calor. Las materias primas utilizadas para producir plásticos incluyen celulosa, carbón, gas natural, sal, petróleo crudo, etc. El mercado de plásticos de Tailandia se segmenta por tipo y aplicación. Por tipo, el mercado se segmenta en plásticos tradicionales, plásticos de ingeniería y bioplásticos. Por aplicación, el mercado se segmenta en embalaje, electricidad y electrónica, construcción, automoción y transporte, muebles y ropa de cama, y otras aplicaciones. El informe ofrece el tamaño del mercado y las previsiones para cada segmento en función del valor (millones de USD).
Por Tipo
| Plásticos Tradicionales | Polietileno (PE) |
| Polipropileno (PP): | |
| El cloruro de polivinilo (PVC) | |
| Poliestireno (PS) | |
| Plásticos de Ingeniería | Tereftalato de polietileno (PET) |
| Poliamidas (PA) | |
| Policarbonatos (PC) | |
| Copolímeros de estireno (ABS y SAN) | |
| Tereftalato de polibutileno (PBT) | |
| Metacrilato de polimetilo (PMMA) | |
| Otros plásticos de ingeniería | |
| Bioplásticos |
por Aplicación
| Embalaje |
| Eléctrica y electrónica |
| Maquinaria de construcción usada |
| Automoción y transporte |
| Muebles y ropa de cama |
| Otras aplicaciones |
| Por Tipo | Plásticos Tradicionales | Polietileno (PE) |
| Polipropileno (PP): | ||
| El cloruro de polivinilo (PVC) | ||
| Poliestireno (PS) | ||
| Plásticos de Ingeniería | Tereftalato de polietileno (PET) | |
| Poliamidas (PA) | ||
| Policarbonatos (PC) | ||
| Copolímeros de estireno (ABS y SAN) | ||
| Tereftalato de polibutileno (PBT) | ||
| Metacrilato de polimetilo (PMMA) | ||
| Otros plásticos de ingeniería | ||
| Bioplásticos | ||
| por Aplicación | Embalaje | |
| Eléctrica y electrónica | ||
| Maquinaria de construcción usada | ||
| Automoción y transporte | ||
| Muebles y ropa de cama | ||
| Otras aplicaciones | ||


Preguntas clave respondidas en el informe
¿Cuál es el volumen de producción actual del mercado de plásticos de Tailandia?
La producción alcanzó 6.43 millones de toneladas en 2026 y se proyecta que aumente a 7.56 millones de toneladas en 2031.
¿Qué tamaño tiene el embalaje dentro del mercado de plásticos de Tailandia?
El embalaje representó el 25.62% del volumen total en 2025 y continúa creciendo gracias a la demanda de alimentos, bebidas y comercio electrónico.
¿Qué papel juegan los vehículos eléctricos en la demanda de plásticos tailandesa?
Los objetivos de producción de vehículos eléctricos bajo la política 30@30 han aumentado la demanda de resinas de ingeniería livianas, impulsando los plásticos automotrices hacia una CAGR del 3.56%.
¿Cómo están respondiendo los productores tailandeses a las regulaciones más estrictas sobre residuos?
Las empresas líderes invierten en reciclaje mecánico y químico, adoptan materias primas de origen biológico y colaboran en proyectos de economía circular para mantenerse en cumplimiento y ser competitivas.
Última actualización de la página:



