

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
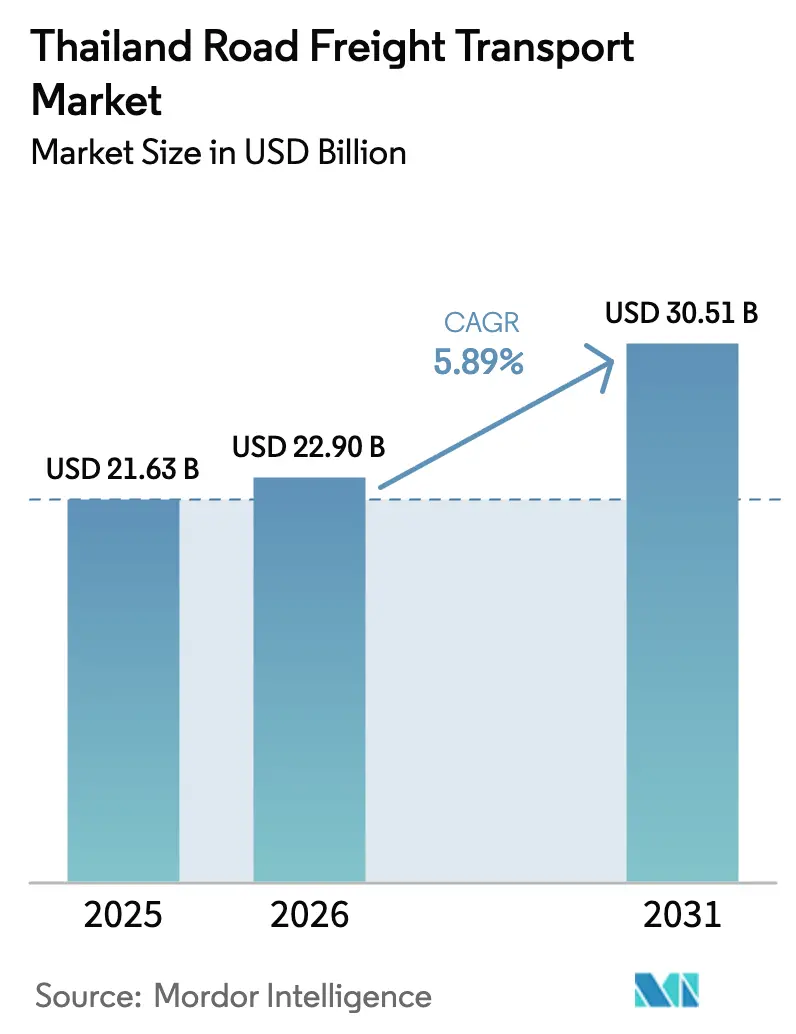
| Tamaño del mercado (2026) | USD 22.9 mil millones |
| Tamaño del mercado (2031) | USD 30.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.89% CAGR |
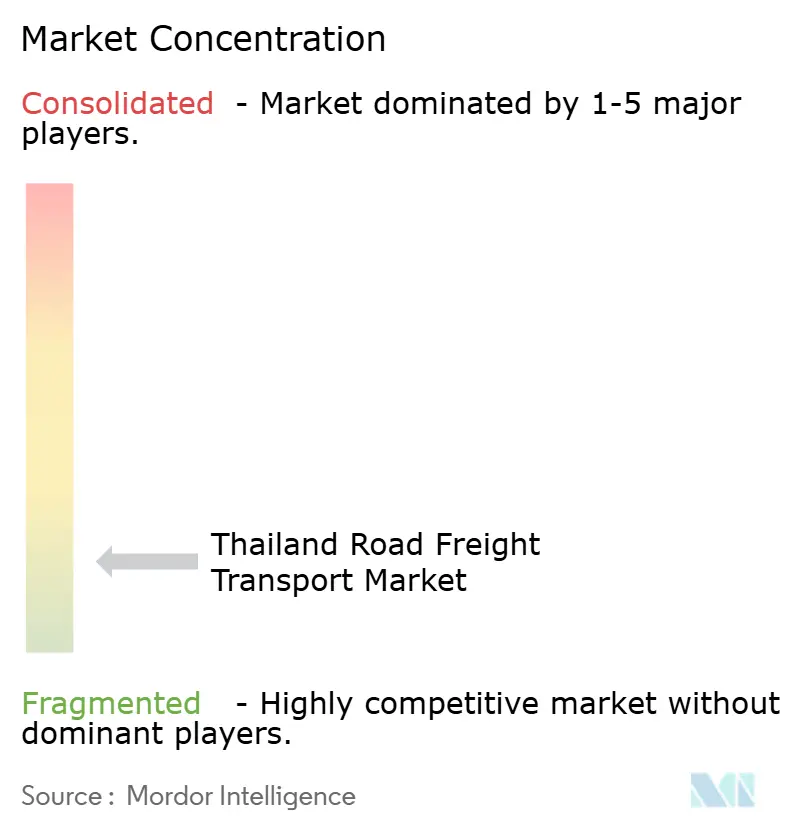
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del transporte de mercancías por carretera en Tailandia realizado por Mordor Intelligence
El mercado tailandés del transporte de mercancías por carretera alcanzó un valor de 21.63 millones de dólares en 2025 y se estima que crecerá de 22.9 millones de dólares en 2026 a 30.51 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.89% durante el periodo de previsión (2026-2031). Este crecimiento constante refleja la ambición de Tailandia, respaldada por políticas gubernamentales, de convertirse en un centro logístico regional y el continuo desarrollo de infraestructuras en el Corredor Económico Oriental. El aumento del volumen del comercio mayorista y minorista, el auge del comercio electrónico y la facilitación del comercio transfronterizo están impulsando los flujos de envíos, a pesar de las persistentes presiones de costes derivadas del precio del diésel y la escasez de mano de obra. El mercado tailandés del transporte de mercancías por carretera sigue evolucionando gracias a la mejora de las conexiones intermodales, ya que las mejoras portuarias y los corredores ferroviarios reducen los tiempos de tránsito y diversifican las opciones de rutas. Los proveedores de logística internacionales están ampliando su presencia en Tailandia para captar corredores con mayores márgenes de beneficio, mientras que las empresas de transporte nacionales aprovechan las relaciones locales y las densas redes de recogida y entrega para defender su cuota de mercado.
Conclusiones clave del informe
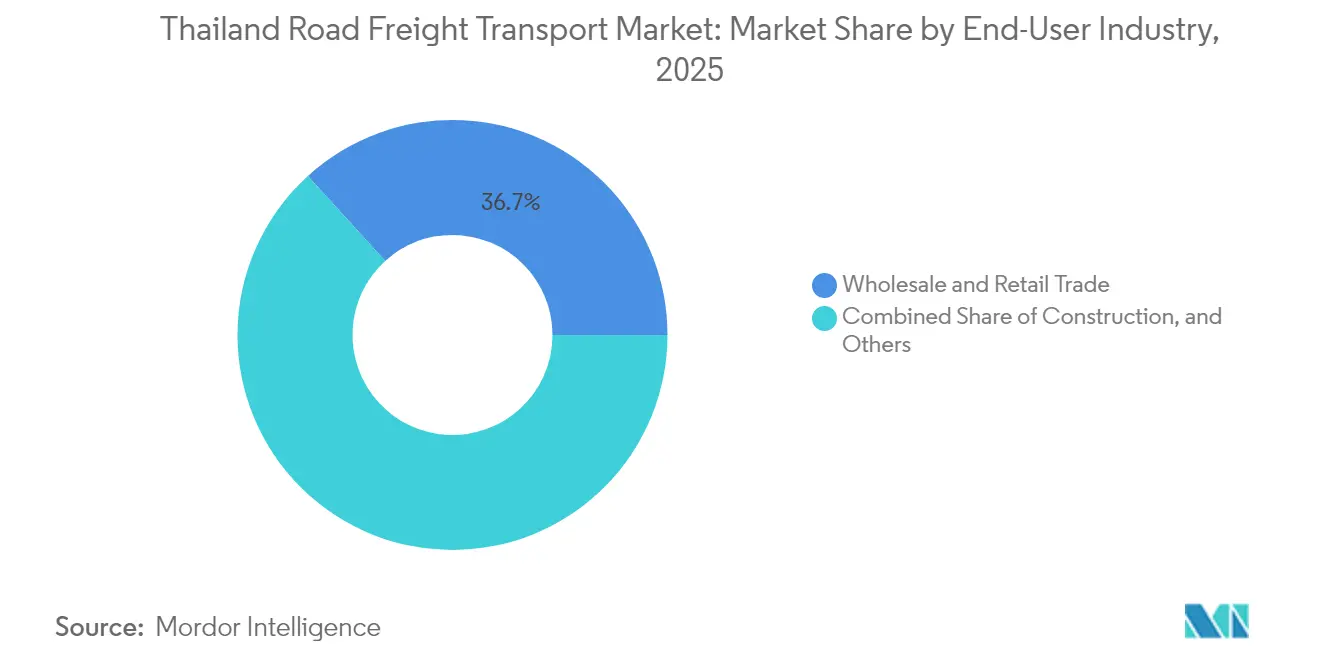
- Por industria de usuario final, el comercio mayorista y minorista representó el 36.74% de la participación de mercado del transporte de mercancías por carretera de Tailandia en 2025, y el segmento está avanzando a una CAGR del 6.72% entre 2026 y 2031.
- Por destino, el transporte de mercancías nacional representó el 66.21% del tamaño del mercado de transporte de mercancías por carretera de Tailandia en 2025, mientras que se prevé que el transporte de mercancías internacional crezca a una CAGR del 6.96% entre 2026 y 2031.
- Por especificación de carga de camión, las operaciones de carga completa representaron el 82.05 % del valor total en 2025; las operaciones de carga fraccionada son el subsegmento de más rápido crecimiento con una CAGR del 6.55 % entre 2026 y 2031.
- Por contenerización, la carga no contenerizada representó el 83.98% del valor total en 2025, aunque los volúmenes contenerizados se están expandiendo a una CAGR del 5.92% entre 2026-2031.
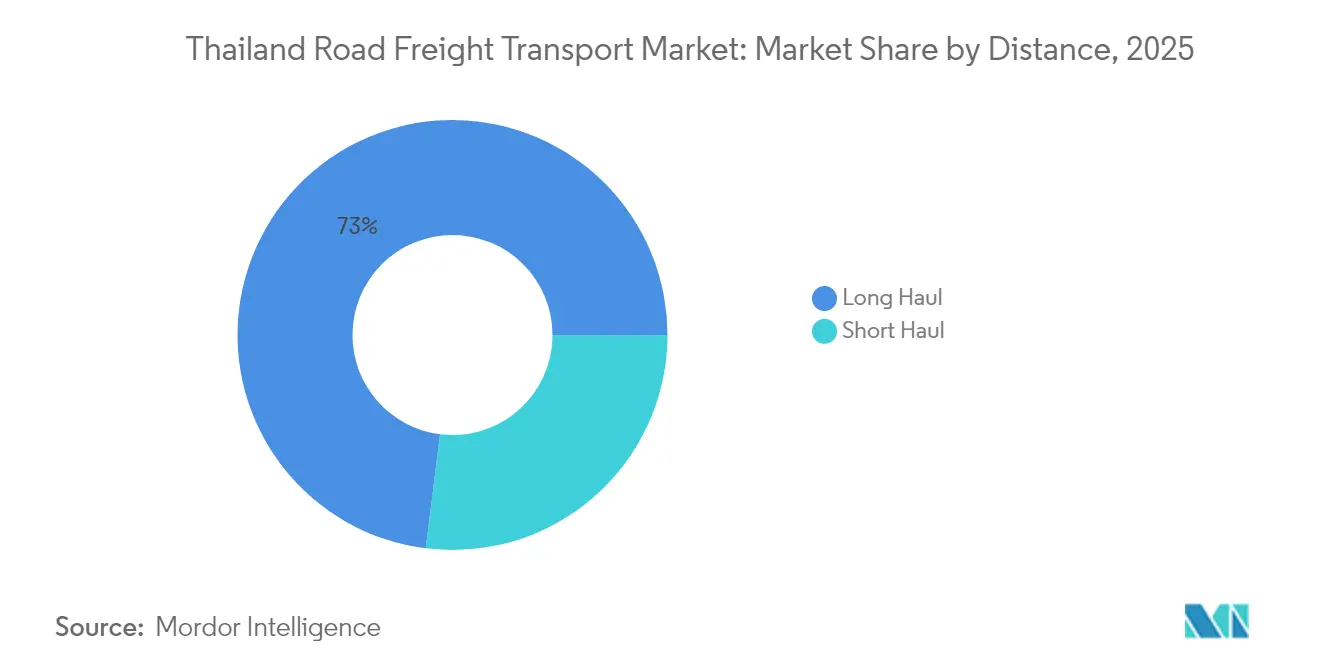
- Por distancia, las rutas de larga distancia generaron el 73.02% del valor total en 2025; se proyecta que el subsegmento aumente a una CAGR del 6.14% entre 2026 y 2031.
- Por configuración de bienes, los bienes sólidos contribuyeron con el 60.84% del valor total en 2025, mientras que los bienes fluidos están creciendo a una CAGR del 6.12% entre 2026 y 2031.
- Por control de temperatura, la carga sin control de temperatura representó el 94.31% del valor total en 2025; el flete con control de temperatura está creciendo a una tasa compuesta anual del 6.45% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado del transporte de mercancías por carretera en Tailandia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico y expansión del comercio minorista | + 1.2% | Nacional, concentrado en Bangkok y la CEE | Corto plazo (≤ 2 años) |
| megaproyectos de infraestructura (autopistas, puentes terrestres) | + 0.9% | Corredor de la CEE, provincias orientales | Mediano plazo (2-4 años) |
| Impulso a la producción y exportación de automóviles | + 0.7% | Rayong, Chon Buri | Mediano plazo (2-4 años) |
| El corredor R3A China-Laos-Tailandia impulsa el transporte refrigerado de exportación por carretera. | + 0.6% | Provincias del norte, rutas transfronterizas | Largo plazo (≥ 4 años) |
| En 2025, la ventanilla única de aduanas electrónicas reducirá drásticamente el tiempo de espera en la frontera. | + 0.4% | Provincias fronterizas, rutas comerciales internacionales | Corto plazo (≤ 2 años) |
| Producción nacional de litio para la cadena de suministro de baterías para vehículos eléctricos | + 0.3% | Regiones mineras, plantas de baterías de la CEE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Auge del comercio electrónico y expansión del comercio minorista
El comercio mayorista y minorista generó el 37.11 % de los ingresos en 2024, y la tasa de crecimiento anual compuesta (TCAC) del segmento del 6.87 % (2025-2030) subraya cómo el comercio minorista digital está transformando los flujos de carga nacionales. Las plataformas en línea fomentan pedidos más pequeños y frecuentes que favorecen las redes terrestres sobre las ferroviarias. Los operadores con soporte tecnológico, como CJ Logistics, dependen de almacenes automatizados y seguimiento en tiempo real para garantizar plazos de entrega casi perfectos, un estándar que está presionando a las empresas de transporte tradicionales a modernizarse. Los plazos de entrega ajustados, el creciente volumen de devoluciones y las complejas combinaciones de SKU incentivan las soluciones integradas de última milla y los centros urbanos colaborativos. Los proveedores de logística que equilibran el transporte de larga distancia con rutas urbanas de alta densidad están obteniendo nuevos contratos, ya que los minoristas priorizan la visibilidad integral y el cumplimiento de plazos de entrega. A medida que aumentan los ingresos disponibles, los participantes del mercado de transporte de carga por carretera de Tailandia que invierten en planificación de rutas basada en datos y telemática de flotas están en posición de capturar una participación incremental en este segmento de rápido movimiento [1] “El Corredor Económico Oriental de Tailandia prometió una utopía de alta tecnología. ¿Cumplirá?”, South China Morning Post, scmp.com.
Megaproyectos de infraestructura (autopistas, puentes terrestres)
El Corredor Económico Oriental es el epicentro de proyectos multimillonarios diseñados para eliminar cuellos de botella y reducir los costos logísticos. La Fase 3 del Puerto de Laem Chabang aumentará la capacidad de contenedores de 11 millones a 18 millones de TEU para 2026, mientras que los responsables políticos buscan elevar la participación del transporte ferroviario en la carga conectada al puerto del 7% al 30%. Las extensiones complementarias de autopistas que conectan el Aeropuerto Internacional de U-Tapao con el EEC reflejan la financiación del Banco Asiático de Desarrollo, que apoya el diseño resiliente al clima y reduce la intensidad de los gases de efecto invernadero. En conjunto, los proyectos buscan reducir la relación costo logístico/PIB de Tailandia del 14% al 12% y prometen ahorros directos de USD 7.1 millones. Los operadores de carga que logren asegurar equipos intermodales y espacios en terminales conseguirán tiempos de respuesta más rápidos y menor kilometraje de transporte improductivo. Se espera que el mercado de transporte de mercancías por carretera de Tailandia disfrute de mayores volúmenes absolutos, incluso a medida que la cuota modal relativa se ajusta a favor del ferrocarril para los transportes centrados en los puertos [2] “La fase 3 del puerto de Laem Chabang de Tailandia avanza con el desarrollo de infraestructuras”, Departamento de Relaciones Públicas del Gobierno de Tailandia, thailand.prd.go.th.
Impulso de la producción y las exportaciones de automóviles
Tailandia sigue siendo el mayor productor de vehículos del sudeste asiático, y las exportaciones de vehículos terminados continúan sustentando una demanda constante de transporte por carretera a lo largo de los corredores Rayong-Chonburi. Las cadenas de suministro de automóviles generan flujos de componentes entrantes y productos terminados salientes, reforzando la densidad de la red que aumenta la utilización de activos. Las importaciones planificadas de 400,000 toneladas anuales de etano de EE. UU. por parte de GC a partir de 2029 ilustran cómo los insumos químicos y petroquímicos se apoyan en la infraestructura existente para estimular nuevos movimientos de carga por carretera. Los requisitos de componentes JIT mantienen la demanda de carriles dedicados de carga completa con ventanas de entrega ajustadas. A medida que se implementan los vehículos eléctricos de próxima generación, las materias primas para baterías, los productos químicos líquidos peligrosos y los módulos electrónicos de alto valor diversificarán aún más las mezclas de carga. El mercado de transporte de carga por carretera de Tailandia se beneficia de la resiliencia del sector, porque las exportaciones de vehículos siguen siendo un pilar económico nacional incluso cuando las perturbaciones externas afectan a otras industrias [3] “Conectividad resiliente al clima para el proyecto del Corredor Económico Oriental”, Banco Asiático de Desarrollo, adb.org.
El corredor R3A entre China, Laos y Tailandia impulsa la exportación de camiones refrigerados
El ferrocarril China-Laos-Tailandia, ya en funcionamiento, ha acortado la ruta entre Bangkok y Kunming, acelerando el comercio terrestre y estimulando el crecimiento del transporte por carretera con control de temperatura. Los exportadores tailandeses de frutas, mariscos y alimentos procesados cuentan ahora con una alternativa competitiva a las rutas marítimas. El aumento del tiempo de tránsito mejora la vida útil y permite la penetración en ciudades del interior de China, que antes eran poco rentables por vía marítima. Los transportistas que invierten en la capacidad de su flota refrigerada y en el cumplimiento de las normas fronterizas obtienen mayores rendimientos de las cargas de la cadena de frío, que conllevan penalizaciones por variaciones de temperatura. Este nuevo eje amplía el alcance geográfico de la agroindustria tailandesa, a la vez que crea nichos de mercado defendibles dentro del mercado tailandés del transporte de mercancías por carretera para proveedores de servicios especializados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los altos precios del diésel y la reducción de los subsidios | -0.8% | A nivel nacional, intenso en rutas de larga distancia | Corto plazo (≤ 2 años) |
| Escasez de conductores e inflación salarial | -0.6% | Bangkok, CEE | Mediano plazo (2-4 años) |
| Aplicación estricta de la carga por eje | -0.4% | Carreteras principales, puestos de control | Corto plazo (≤ 2 años) |
| Red escasa de repostaje de GNL para camiones de combustibles alternativos | -0.2% | Carriles piloto, implementación gradual | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los altos precios del diésel y la reducción de los subsidios
A 0.98 USD por litro, el diésel representa hasta el 40 % de los costes de los viajes de larga distancia. La reducción de las subvenciones gubernamentales limita los márgenes y obliga a las empresas de transporte a trasladar los recargos por combustible a los clientes o a absorber la pérdida de beneficios. Las flotas más grandes tienen mayor poder adquisitivo para negociar descuentos al por mayor y reinvertir en tractores Euro 6 eficientes, mientras que los pequeños operadores suelen depender de equipos más antiguos con un mayor consumo de combustible. La creciente volatilidad de los precios acelera la adopción de sistemas telemáticos que instruyen a los conductores sobre comportamientos de ahorro de combustible. Ampliar las flotas de combustibles alternativos sigue siendo un reto debido a que la infraestructura de distribución de GNL e hidrógeno de Tailandia está en sus inicios. Los elevados costos del combustible amplifican así las ventajas de escala dentro del mercado de transporte de carga por carretera de Tailandia y aceleran la consolidación entre los operadores capaces de cubrir el riesgo energético [4] “สมาพันธ์โลจิสติกส์ไทย”, Federación Tailandesa de Logística, thailog.org.
Escasez de conductores e inflación salarial
El sector del transporte de mercancías de Tailandia se enfrenta a un déficit crónico de conductores cualificados, especialmente en Bangkok y la CEE, donde las campañas de construcción y transporte público compiten por la mano de obra. La rotación de personal eleva los costes de formación y reduce la productividad de la flota, ya que los tractores permanecen inactivos durante los ciclos de contratación. La inflación salarial erosiona la rentabilidad, al tiempo que los transportistas se enfrentan a un aumento de las facturas de combustible. Los grupos del sector presionan para que se simplifiquen los programas de licencias y aprendizaje para ampliar la cartera de talento. Las empresas que invierten en bonificaciones de retención, planes de desarrollo profesional e iniciativas de bienestar registran una menor tasa de deserción. Sin embargo, la brecha laboral frena el crecimiento y refuerza el atractivo de las tecnologías de asistencia al conductor autónomo que mejoran la seguridad y reducen la fatiga. El mercado tailandés del transporte de mercancías por carretera experimentará una creciente dispersión del rendimiento entre los operadores que abordan los problemas de la fuerza laboral y los que no.
Análisis de segmento
Por industria de usuario final: el comercio mayorista y minorista se mantiene en la cima
El comercio mayorista y minorista contribuyó con el mayor valor de envío en 2025, con un 36.74 %, y se prevé una tasa de crecimiento anual compuesta (TCAC) del 6.72 % entre 2026 y 2031. La creciente penetración en línea, los formatos de tienda omnicanal y los modelos de reabastecimiento rápido amplían los recorridos de entrega urbanos y periurbanos, consolidando el mercado tailandés del transporte de mercancías por carretera como el modo preferido para el transporte en el mismo día. Los flujos de entrada de mercancías desde los puertos marítimos y las zonas francas alimentan los centros de consolidación metropolitanos antes de irradiarse hacia las tiendas de conveniencia y los almacenes oscuros de comercio electrónico.
La manufactura constituye el segundo bloque más grande, impulsado por los sectores automotriz, electrónico y de procesamiento de alimentos en la costa este. Los circuitos de componentes predecibles y de alto volumen respaldan el transporte por contrato dedicado, que aísla a los transportistas de la volatilidad del mercado spot. La agricultura, la pesca y la silvicultura introducen picos estacionales que sobrecargan la capacidad, de forma más visible durante la cosecha de fruta, cuando escasean los remolques refrigerados. La demanda de construcción se ajusta a las inversiones en infraestructura pública y a los ciclos inmobiliarios privados, lo que genera volúmenes irregulares. Las cargas de petróleo, gas, minería y canteras son altamente especializadas y requieren buques cisterna y equipos de transporte pesado con estricto cumplimiento normativo. La carga emergente, como los componentes de energía renovable, introduce complejidad en la carga de proyecto. En conjunto, estos patrones de demanda diferenciados sustentan una amplia gama de servicios dentro del mercado de transporte de mercancías por carretera de Tailandia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: el transporte internacional de mercancías se acelera
Los movimientos nacionales mantuvieron el 66.21 % de su valor en 2025 gracias a que la base de consumidores de Tailandia y el comercio interprovincial siguen siendo considerables. Sin embargo, el transporte internacional de mercancías lidera el crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.96 % entre 2026 y 2031, gracias a la implementación de la ventanilla única de e-Aduanas, que reduce los tiempos de espera en la frontera. La ruta China-Laos-Tailandia señala un cambio estratégico que permite a los transportistas evitar la congestión portuaria y diversificar los riesgos del transporte marítimo.
Los operadores transfronterizos se diferencian mediante documentación multilingüe, seguros de carga que cumplen con múltiples reguladores y unidades GPS configuradas para la telemática de corredores. Además, se enfrentan a una documentación más estricta y mayores costos de fianzas de seguridad. Las flotas exclusivamente nacionales, si bien disfrutan de un cumplimiento normativo más sencillo, se enfrentan a una creciente competencia del ferrocarril para ciertos tramos de larga distancia. El mercado tailandés del transporte de mercancías por carretera continúa adoptando acuerdos logísticos bilaterales que armonizan los límites de ejes y los permisos de tránsito, lo que impulsa la expansión de los carriles internacionales.
Especificación por camión: LTL encuentra su equilibrio
Las rutas de carga completa generaron el 82.05 % del valor en 2025, ya que las autopartes, los productos electrónicos y los productos a granel se transportan en contenedores o palés completos. Los grandes transportistas cierran contratos anuales que garantizan la disponibilidad de equipos y la visibilidad de precios. No obstante, el mercado tailandés de transporte de mercancías por carretera registra una sólida tasa de crecimiento anual compuesta (TCAC) del 6.55 % entre 2026 y 2031, en carga fraccionada, a medida que aumenta el comercio parcelado.
El éxito de las cargas fraccionadas (LTL) depende de nodos de clasificación radiales, el seguimiento de códigos de barras y la planificación algorítmica de rutas que aumenta la densidad de paradas. Los operadores invierten en muelles de cruce cerca de Bangkok y Chiang Mai para reducir el kilometraje de los tramos. El pooling de palés, la facturación consolidada y el redireccionamiento dinámico ofrecen a los transportistas de carga fraccionada una atractiva propuesta de valor para las pymes que no pueden llenar sus remolques. Los gestores de transporte priorizan la visibilidad y la fiabilidad del servicio por encima de la tarifa pura, lo que fomenta la innovación entre los proveedores nacionales y multinacionales.
Mediante la contenerización: las cajas ganan terreno
Las cargas no contenerizadas representaron el 83.98 % de los ingresos en 2025, lo que refleja la tradición agroindustrial de Tailandia, donde el arroz, el azúcar y el cemento envasados dominan las rutas. Aun así, los movimientos en contenedores registraron una tasa de crecimiento anual compuesta (TCAC) del 5.92 % entre 2026 y 2031, impulsada por las exportaciones de productos manufacturados con destino a centros de ensamblaje final en la ASEAN, China y Europa. La capacidad prevista en Laem Chabang elevará el rendimiento a 18 millones de TEU, lo que incrementará la disponibilidad de contenedores para el transporte terrestre.
Los contenedores estandarizados simplifican el transbordo entre camiones, trenes y buques de enlace. Los transportistas obtienen mayor seguridad de la carga y opciones de financiación basadas en la carga, ya que las cajas selladas reducen el riesgo de hurto. El mercado tailandés del transporte de mercancías por carretera está respondiendo con remolques esqueléticos, chasis con cierre giratorio y protocolos para conductores adaptados a las zonas de seguridad portuaria. El transporte de mercancías no contenedorizadas se mantendrá para el arroz a granel, el azúcar líquido y el acero, pero se enfrentará a la competencia en los productos que toleran la unificación.
Por distancia: el transporte de larga distancia sigue siendo el caballo de batalla
El transporte de mercancías de larga distancia representó el 73.02 % del valor total en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 6.14 % entre 2026 y 2031, gracias a la expansión de los canales de distribución nacionales desde Bangkok hasta Chiang Mai, Phuket y los cruces fronterizos. Las mejoras en la infraestructura reducen drásticamente los tiempos de tránsito puerta a puerta, lo que impulsa la rotación de activos y permite circuitos con un solo conductor dentro del horario de conducción legal. La distribución de corta distancia mantiene su importancia para la reposición urbana, pero se enfrenta a restricciones de congestión y zonas de emisiones que merman la productividad.
Los administradores de flotas analizan la relación entre el consumo de combustible y la carga útil para optimizar la selección de tractocamiones. Los tractocamiones más grandes con literas y motores de 450 hp dominan las rutas largas, mientras que los camiones rígidos cubren la densa red urbana de Bangkok. El mercado tailandés del transporte de mercancías por carretera ve cómo tecnologías como el control de crucero adaptativo y el mantenimiento predictivo reducen el tiempo de inactividad en rutas de alto kilometraje. Se están evaluando pilotos de pelotones autónomos, aunque su implementación comercial depende de la claridad regulatoria y de la infraestructura V2X.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por configuración de mercancías: Predominan las mercancías sólidas, suben las líquidas
Los bienes sólidos, principalmente productos de consumo terminados, autopartes y productos agrícolas envasados, representaron el 60.84 % del valor en 2025. Este subsegmento se beneficia de economías de escala gracias a la paletización y la contenerización. Los bienes líquidos, como el petróleo, los productos químicos líquidos y los aceites comestibles, registraron una tasa de crecimiento anual compuesta (TCAC) del 6.12 % entre 2026 y 2031, tendencia que se debe a la expansión de la industria petroquímica en la CEE, que aumenta la densidad de rutas de transporte en cisternas.
Los buques cisterna especializados con barriles aislados y sistemas de recuperación de vapores exigen tarifas de flete más altas debido a la intensidad de capital y los costos de cumplimiento. Las normas de seguridad restringen las horas de conducción para cargas peligrosas, lo que aumenta la complejidad. Los transportistas que mantienen depósitos de cisternas químicas ISO y programas de certificación de conductores podrían aumentar su participación en el mercado. Estos factores profundizan la especialización de los servicios en el mercado tailandés del transporte de mercancías por carretera e impulsan la creación de empresas conjuntas entre propietarios de flotas locales y transportistas químicos multinacionales.
Por control de temperatura: Crecimiento de la cadena de frío en el futuro
Los envíos sin control de temperatura representaron el 94.31 % del valor en 2025; sin embargo, el transporte de mercancías con control de temperatura se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 6.45 % entre 2026 y 2031, en medio de la transición hacia alimentos perecederos de conveniencia y las exigencias de distribución de vacunas. Las plataformas de comercio electrónico prometen entregas de productos frescos el mismo día, lo que genera microcentros logísticos con cámaras frigoríficas en las circunvalaciones de Bangkok.
Las exportaciones transfronterizas de fruta aprovechan el corredor R3A, ahorrando días en los tránsitos marítimos a Yunnan y Sichuan. Los remolques refrigerados equipados con sondas de temperatura IoT proporcionan datos en tiempo real a los transportistas, minimizando las reclamaciones por deterioro. La elevada inversión de capital y la especialización técnica obstaculizan la entrada de nuevos participantes. Este nicho, aunque más pequeño, es crucial para el prestigio y la rentabilidad. En consecuencia, el mercado tailandés del transporte de mercancías por carretera experimentará una mayor inversión en frigoríficos multicompartimentos y unidades de refrigeración con energía solar.
Análisis geográfico
Bangkok, Samut Prakan y Pathum Thani dominan las rutas origen-destino, ya que la capital funciona como núcleo económico y puerto de entrada de primera milla. El mercado de transporte de mercancías por carretera de Tailandia registra la mayor utilización de equipos en las rutas norte-sur que canalizan bienes de consumo a las provincias del interior y traen productos agrícolas de vuelta a los mercados mayoristas de Bangkok.
Las provincias del Corredor Económico Oriental, Chonburi, Rayong y Chachoengsao, se benefician colectivamente de 3.2 millones de dólares en dragado de puertos, ampliación de atracaderos y construcción de autopistas, lo que alivia cuellos de botella históricos. DSV-DB Schenker y otros transportistas globales han establecido centros de distribución regionales cerca de Laem Chabang para atender a los clientes de la ASEAN en un radio de tránsito de un día. La elevada ocupación de terrenos industriales mantiene constantes las solicitudes de transporte por carretera para piezas y vehículos terminados con destino a terminales de alta mar.
El norte de Tailandia se revitaliza gracias al ferrocarril China-Laos-Tailandia, que opera a través de Chiang Rai y Nong Khai. Los exportadores agrícolas aprovechan las mejores rutas hacia los mercados mayoristas de Kunming, lo que requiere transporte refrigerado de regreso que antes no era viable. Las rutas del sur transportan caucho, aceite de palma y mariscos; estas rutas se enfrentan a las interrupciones del monzón que requieren redundancias en la red. Los corredores occidentales hacia el puerto de aguas profundas de Dawei en Myanmar (Birmania) siguen estando poco desarrollados, pero ofrecen un futuro prometedor una vez que se alineen las normas de las carreteras transfronterizas.
Panorama competitivo
La competencia sigue fragmentada, ya que innumerables flotas con licencia provincial coexisten con integradores multinacionales. Barreras estructurales, como las restricciones de cabotaje y los límites de capital local, limitan el rápido dominio extranjero; sin embargo, la tecnología y la experiencia global en logística contractual ofrecen ventaja. La finalización de la fusión DSV-DB Schenker en mayo de 2025 catapultó a la entidad combinada a la vanguardia de la integración internacional del transporte de mercancías, uniendo las redes europeas y asiáticas bajo una misma estrategia.
CJ Logistics ilustra cómo la automatización, los camiones de carga de hidrógeno y el embalaje patentado impulsan el aumento de márgenes y el liderazgo en cumplimiento ambiental. Empresas nacionales como JWD Group y Kiattana Transport defienden su cuota de mercado mediante la proximidad cultural, la flexibilidad de precios y el conocimiento detallado de las rutas. Persisten las oportunidades de espacio en blanco en carga de proyecto, movimientos con control de temperatura y bolsas de carga digitales que conectan a los transportistas con exceso de capacidad en tiempo real.
La inflación de costos y la aplicación de regulaciones están acelerando la consolidación. Las flotas más pequeñas enfrentan obstáculos financieros al reemplazar vehículos anteriores a Euro 4 o al suscribirse a plataformas telemáticas. Los fondos de capital privado están explorando activamente adquisiciones complementarias para crear líderes regionales con la escala suficiente para negociar con fabricantes de equipos originales (OEM) y grandes petroleras. Por lo tanto, el mercado tailandés del transporte de mercancías por carretera tiende hacia una concentración moderada, aunque mantiene una dinámica competencia.
Líderes de la industria del transporte de mercancías por carretera en Tailandia
Grupo DHL
SCGJWD Logistics Sociedad Anónima Limitada
Linfox Pty Ltd.
Línea NYK (Nippon Yusen Kaisha)
WHA GC Logistics Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2025: DHL se asoció con Saha Group, una subsidiaria de Saha Pathanapibul Public Company Limited, para mejorar las capacidades de Saha Group tanto en los mercados de comercio electrónico nacionales como globales.
- Abril de 2025: DSV finalizó su compra de DB Schenker por USD 15.78 mil millones, creando un líder logístico con EUR 39 mil millones (USD 43.04 mil millones) en ingresos y un alcance ampliado en el Corredor Económico Oriental de Tailandia.
- Septiembre de 2024: Yusen Logistics reestructuró las operaciones tailandesas para optimizar las ofertas de la cadena de suministro para los clientes automotrices y electrónicos agrupados en la CEE.
- Abril de 2024: CJ Logistics se asoció con Ninja Van y Saigon Co.op, implementando automatización y camiones de hidrógeno para fortalecer sus credenciales de comercio electrónico transfronterizo en el sudeste asiático.
Alcance del informe sobre el mercado del transporte de mercancías por carretera en Tailandia
Agricultura, pesca y silvicultura, construcción, manufactura, petróleo y gas, minería y canteras, comercio mayorista y minorista, otros se segmentan por industria del usuario final. Nacional e internacional se segmentan por destino. Carga completa (FTL) y carga fraccionada (LTL) se segmentan por especificación de carga completa. Contenedorizado y no contenedorizado se segmentan por contenerización. Larga distancia y corta distancia se segmentan por distancia. Mercancías líquidas y sólidas se segmentan por configuración de mercancías. Sin control de temperatura y con control de temperatura se segmentan por control de temperatura.Industria del usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
Destino
| Nacional |
| Conferencia |
Especificación de carga de camión
| Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) |
El uso de contenedores
| En contenedores |
| No en contenedores |
Distancia
| Largo plazo |
| Trayecto corto |
Configuración de mercancías
| Productos fluidos |
| Productos Sólidos |
Control de la temperatura
| Sin control de temperatura |
| Temperatura controlada |
| Industria del usuario final | Agricultura, pesca y silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Canteras | |
| Comercio al por mayor y al por menor | |
| Otros | |
| Destino | Nacional |
| Conferencia | |
| Especificación de carga de camión | Carga completa del camión (FTL) |
| Carga inferior a un camión (LTL) | |
| El uso de contenedores | En contenedores |
| No en contenedores | |
| Distancia | Largo plazo |
| Trayecto corto | |
| Configuración de mercancías | Productos fluidos |
| Productos Sólidos | |
| Control de la temperatura | Sin control de temperatura |
| Temperatura controlada |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Agricultura, Pesca y Silvicultura (AFF) Este segmento de la industria de usuarios finales captura los gastos logísticos externos (subcontratados) en los que incurren los actores de la industria AFF para el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos dedicados principalmente al cultivo, la cría de animales, la tala de árboles, la pesca y otros animales de sus hábitats naturales, y la prestación de actividades de apoyo relacionadas. En este sentido, a lo largo de la cadena de valor, los Proveedores de Servicios Logísticos (PSL) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) desde los fabricantes o proveedores hasta los productores, y el flujo fluido de productos (productos agrícolas, agroalimentarios) a los distribuidores/consumidores. Esto incluye la logística con y sin control de temperatura, según sea necesario, de acuerdo con la vida útil de los bienes transportados o almacenados.
- Construcción - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los actores de la industria de la construcción en el servicio de transporte de mercancías por carretera. Los usuarios finales considerados son los establecimientos que se dedican principalmente a la construcción, reparación y renovación de edificios residenciales y comerciales, infraestructura, obras de ingeniería, subdivisión y desarrollo de terrenos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el aumento de la rentabilidad de los proyectos de construcción al mantener el inventario de materias primas y equipos, suministros críticos y brindando otros servicios de valor agregado para una gestión eficaz del proyecto.
- Transporte de mercancías por carretera en contenedores - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Productos fluidos Este segmento abarca los gastos logísticos externos (subcontratados) que realizan los usuarios finales del servicio de transporte de mercancías por carretera para el transporte de líquidos a granel, utilizados habitualmente en las industrias de extracción, manufactura, procesamiento de alimentos y agricultura, entre otras. Incluye el transporte de líquidos como (i) productos químicos/mercancías peligrosas (por ejemplo, ácidos), (ii) agua (potable y de residuos), (iii) petróleo y gas (tanto aguas arriba como aguas abajo, como gasolina, combustible, petróleo crudo o propano), (iv) líquidos a granel de grado alimenticio (como leche o jugos), (v) caucho, (vi) productos agroquímicos, entre otros. Estos productos se transportan generalmente en camiones cisterna.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Transporte de mercancías por carretera con carga completa (FTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga completa (FTL). El transporte de mercancías por carretera FTL se caracteriza por una sola carga completa no combinada con otros envíos. Comprende envíos (i) dedicados a las mercancías de un solo remitente (ii) tomados directamente desde un punto de origen a uno o más puntos de destino (iii) que comprenden el transporte de correo a granel por camión (iv) que comprenden tanto servicios de transporte por carretera de contenedores (carga completa de contenedores, FCL) como sin contenedores (v) que comprenden mercancías que requieren servicios de transporte con o sin temperatura controlada (vi) que comprenden el transporte de líquidos a granel por cisterna (vii) que implican el transporte por camión de residuos (viii) el transporte por camión de materiales peligrosos. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y descongelación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Transporte de mercancías por carretera con carga inferior a un camión (LTL) - El segmento captura el gasto logístico externo (subcontratado) incurrido por los usuarios finales del servicio de transporte de mercancías por carretera en servicios de carga fraccionada (LTL). El transporte de mercancías por carretera LTL se caracteriza por múltiples envíos combinados en un solo camión para múltiples entregas dentro de una red. Comprende establecimientos (i) dedicados principalmente al transporte de mercancías generales y especializadas de cargas fraccionadas, (ii) caracterizados por el uso de terminales para consolidar envíos, generalmente de varios expedidores, en un solo camión para el transporte entre una terminal de montaje de carga y una terminal de desmontaje, donde la carga se clasifica y los envíos se redireccionan para su entrega (iv) envío de carga fraccionada (LCL)/envío de grupaje en caso de servicios de transporte por carretera. Las actividades en el alcance incluyen (i) recogida local, (ii) transporte de línea y (iii) entrega local. Los servicios de valor añadido (VAS) relacionados de clasificación, consolidación y desconsolidación se incluyen en el segmento de otros servicios del mercado de transporte y logística.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Proveedores principales de camiones - La participación de mercado de las marcas de camiones está influenciada por factores como las preferencias geográficas, la cartera de tipos de camiones, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las innovaciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), la eficiencia del combustible, las opciones de financiación, los costos anuales de mantenimiento, la disponibilidad de sustitutos, las estrategias de marketing, etc. Por lo tanto, la distribución (porcentaje de participación para el año base del estudio) del volumen de ventas de camiones para las principales marcas de camiones y los comentarios sobre el escenario actual del mercado y la anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera en el servicio de transporte de carga por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Compartir modal - La participación modal de carga está influenciada por factores como la productividad modal, las regulaciones gubernamentales, la contenedorización, la distancia del envío, los requisitos de control de temperatura, el tipo de mercancías, el comercio internacional, el terreno, la velocidad de entrega, el peso del envío, los envíos a granel, etc. Además, la participación modal por tonelaje (toneladas) y participación modal por volumen de negocios de carga (toneladas-km) difieren según la distancia promedio de los envíos, el peso de los principales grupos de productos transportados en la economía y el número de viajes. Esta tendencia de la industria representa la distribución de la carga transportada por modo de transporte (tanto en toneladas como en toneladas-km), para el año base del estudio.
- Petróleo y Gas, Minería y Canteras Este segmento de la industria de usuarios finales abarca los gastos logísticos externos (subcontratados) que incurren las empresas de la industria extractiva en el servicio de transporte de mercancías por carretera. Se consideran usuarios finales los establecimientos que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. Los Proveedores de Servicios Logísticos (PSL) abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados.
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por los servicios financieros (BFSI), bienes raíces, servicios educativos, atención médica y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, de ingeniería, de diseño, de consultoría, científicos). I+D), en el servicio de transporte de mercancías por carretera. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario, el envío de documentos y archivos confidenciales, el movimiento de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, mascarillas, jeringas, equipos), por nombrar algunos.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Tendencias de precios del transporte por carretera - Los precios del flete por modo de transporte (USD/tonkm), durante el período objeto de examen, se han presentado en esta tendencia de la industria. Los datos se han utilizado para evaluar el entorno inflacionario, el impacto en el comercio, el volumen de negocios de carga (tonkm), la demanda del mercado de transporte de carga por carretera y, por tanto, el tamaño del mercado de transporte de carga por carretera.
- Tendencias del tonelaje del transporte por carretera - El tonelaje de carga (peso de las mercancías en toneladas) manipulado por modo de transporte, durante el período objeto de examen, se ha presentado en esta tendencia de la industria. Los datos se han utilizado como uno de los parámetros además de la distancia promedio por envío (km), el volumen de carga (tonkm) y el precio del flete (USD/tonkm) para evaluar el tamaño del mercado de transporte de carga.
- Transporte de mercancías por carretera - La contratación de un proveedor de servicios logísticos de transporte de mercancías por carretera (LSP) o transportista (logística externalizada), para el transporte de mercancías constituye el mercado del transporte de mercancías por carretera. El alcance del estudio incluye (i) el transporte por carretera de mercancías notificado por transportistas registrados en los países informantes (ii) el transporte de materias primas o productos manufacturados (sólidos y fluidos) (iii) el transporte mediante vehículos comerciales (camiones rígidos o tractocamiones, (iv) el transporte de carga completa (FTL) o carga fraccionada (LTL) (v) el transporte en contenedores o sin contenedores (vi) el transporte con o sin temperatura controlada, (vii) el transporte de corta o larga distancia (por carretera, OTR), (viii) el transporte de artículos usados de oficina o del hogar (empresas de mudanzas y embalajes), (ix) otro transporte de carga especializado (mercancías peligrosas, carga de gran tamaño) y (x) los envíos externalizados de primera milla/media milla/última milla realizados por los actores del transporte de mercancías por carretera. El alcance no incluye (i) el transporte realizado por transportistas registrados en otros países (ii) el mercado de entrega de comidas de última milla (iii) el mercado de entrega de comestibles (iv) el transporte a través de la red de carreteras realizada/informada por los actores del servicio de mensajería, mensajería urgente y paquetería (CEP).
- Longitud del camino - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentadas frente a no pavimentadas), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), han sido analizados y presentados en esta tendencia de la industria.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de transporte de mercancías por carretera obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- Transporte de mercancías por carretera de corta distancia Este segmento abarca los gastos logísticos externos (subcontratados) que incurren los usuarios finales del servicio de transporte de mercancías por carretera en el transporte local (menos de 100 kilómetros). Incluye el transporte de mercancías por carretera (i) dentro de una misma zona administrativa y su zona de influencia, (ii) mediante camiones pequeños y camionetas pickup, (iii) mediante servicios de contenedores y carga seca a granel, (iv) intermodal desde puertos, terminales de contenedores o aeropuertos, y (v) envíos externalizados de primera y última milla realizados por empresas de transporte de mercancías por carretera.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tienen una relación directa con el tamaño del mercado de transporte de mercancías y logística y, por tanto, con el tamaño del mercado del transporte de mercancías por carretera. Por lo tanto, esta variable ha sido estudiada y presentada durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Tamaño de la flota de camiones por tipo - La participación de mercado de los tipos de camiones está influenciada por factores como las preferencias geográficas, las principales industrias de usuarios finales, los precios de los camiones, la producción local, la penetración del servicio de reparación y mantenimiento de camiones, la atención al cliente, las disrupciones tecnológicas (como vehículos eléctricos, digitalización, camiones autónomos), etc. Por lo tanto, la distribución (% de participación para el año base del estudio) del volumen del parque de camiones por tipo de camión, disruptores del mercado, inversiones en fabricación de camiones, especificaciones de camiones, regulaciones de uso e importación de camiones y anticipación del mercado durante el período de pronóstico se han presentado en esta tendencia de la industria.
- Costos operativos del transporte por carretera - Las razones principales para medir/evaluar el desempeño logístico de cualquier empresa de transporte por carretera son reducir los costos operativos y aumentar la rentabilidad. Por otro lado, medir los costos operativos ayuda a identificar si se deben realizar cambios operativos y dónde, para controlar los gastos e identificar áreas para mejorar el desempeño. Por lo tanto, en esta tendencia de la industria, los costos operativos del transporte por carretera y las variables involucradas, a saber. Los salarios y beneficios de los conductores, los precios del combustible, los costos de reparación y mantenimiento, los costos de los neumáticos, etc. se estudiaron durante el año base del estudio y se presentaron para la geografía estudiada (país o región según el alcance del informe).
- Comercio al por mayor y al por menor - Este segmento de la industria de usuarios finales captura el gasto logístico externo (subcontratado) incurrido por los mayoristas y minoristas en el servicio de transporte de mercancías por carretera. Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Cabotaje | Transporte por carretera mediante vehículo de motor matriculado en un país realizado en el territorio nacional de otro país. |
| Cross Docking | El cross-docking es un procedimiento logístico en el que los productos de un proveedor o planta de fabricación se distribuyen directamente a un cliente o cadena minorista con un tiempo de manipulación o almacenamiento mínimo o nulo. El cross-docking se realiza en una terminal de distribución; Por lo general, consta de camiones y puertas de muelle en dos lados (de entrada y de salida) con un espacio de almacenamiento mínimo. El nombre "cross-docking" explica el proceso de recibir productos a través de un muelle de entrada y luego transferirlos a través del muelle hasta el muelle de transporte de salida. |
| Comercio transfronterizo | Transporte internacional por carretera entre dos países diferentes realizado por un vehículo de motor matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. |
| Mercancías peligrosas | Las clases de mercancías peligrosas transportadas por carretera son las definidas por la decimoquinta edición revisada de las Recomendaciones de las Naciones Unidas sobre el Transporte de Mercancías Peligrosas, Naciones Unidas, Ginebra 2007. Incluyen la Clase 1: Explosivos; Clase 2: Gases; Clase 3: Líquidos Inflamables; Clase 4: Sólidos inflamables: sustancias susceptibles de combustión espontánea; sustancias que, en contacto con el agua, desprenden gases inflamables; Clase 5: Sustancias oxidantes y peróxidos orgánicos; Clase 6: Sustancias tóxicas e infecciosas; Clase 7: Material radiactivo y Clase 8: Sustancias corrosivas, Clase 9: Sustancias y artículos peligrosos diversos. |
| Envío directo | El envío directo es un método de entrega de mercancías desde el proveedor o propietario del producto al cliente directamente. En la mayoría de los casos, el cliente solicita los productos al propietario del producto. Este esquema de entrega reduce los costos de transporte y almacenamiento, pero requiere planificación y administración adicionales. |
| Drayage | Un acarreo es una forma de servicio de transporte por carretera que conecta los diferentes modos de envío (intermodal), como el transporte marítimo o el transporte aéreo. Es un viaje de corta distancia que transporta mercancías de un lugar a otro, generalmente antes o después de su proceso de envío de larga distancia. Los camiones de acarreo mueven carga hacia y desde varios destinos, como buques portacontenedores, lotes de almacenamiento, almacenes de cumplimiento de pedidos y patios ferroviarios. Normalmente, el acarreo sólo transporta mercancías en distancias cortas y opera únicamente en un área metropolitana. También requiere solo un camionero en un solo turno. Pero a pesar de esto, juega un papel importante en el transporte marítimo de larga distancia porque lleva las mercancías a la carga y viceversa. Hace que el transporte intermodal sea mucho más eficiente y permite la transferencia fluida de mercancías al cliente final. |
| Contenedor | Una camioneta seca es un tipo de semirremolque que está completamente cerrado para proteger los envíos de elementos externos. Diseñadas para transportar carga paletizada, en cajas o suelta, las furgonetas secas no tienen temperatura controlada (a diferencia de las unidades refrigeradas “reefer”) y no pueden transportar envíos de gran tamaño (a diferencia de los remolques de plataforma). |
| Demanda final | La demanda final incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. Incluye todos los tipos de productos básicos (bienes y servicios) consumidos como uso final y puede incluir el consumo personal, o el consumo por parte del gobierno, por parte de las empresas como inversión de capital y como exportaciones. |
| Camión de plataforma | Un camión de plataforma es un tipo de camión con diseño rígido. Tiene un cuerpo trasero de forma plana para facilitar la carga y descarga de mercancías. El camión de plataforma se utiliza principalmente para transportar mercancías pesadas, de gran tamaño, anchas y poco delicadas, como maquinaria, materiales de construcción o equipos. Debido a la carrocería abierta del camión, las mercancías transportadas con él no deben ser vulnerables a la lluvia. En términos de funcionalidad, un camión de plataforma es comparable a un remolque de plataforma. |
| Logística entrante | La logística de entrada es la forma en que se introducen los materiales y otros bienes en una empresa. Este proceso incluye los pasos para ordenar, recibir, almacenar, transportar y gestionar los suministros entrantes. La logística entrante se centra en la parte de oferta de la ecuación oferta-demanda. |
| Demanda Intermedia | La demanda intermedia incluye bienes, servicios y construcciones de mantenimiento y reparación vendidos a empresas, excluidas las inversiones de capital. |
| Cargado Internacional | Lugar de carga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de descarga en un país diferente. |
| Internacional descargado | Lugar de descarga de mercancías en el país declarante (es decir, país en el que está matriculado el vehículo que realiza el transporte) y lugar de carga en un país diferente. |
| Carga OOG | La carga fuera de calibre (OOG) es cualquier carga que no se puede cargar en contenedores de envío de seis lados simplemente porque es demasiado grande. El término es una clasificación muy vaga de toda la carga con dimensiones más allá de las dimensiones máximas del contenedor 40HC. Es decir, una longitud superior a 12.05 metros, una anchura superior a 2.33 metros, o una altura superior a 2.59 metros. |
| Paletas | Plataforma elevada, destinada a facilitar la elevación y apilado de mercancías. |
| Carga parcial | Una carga parcial describe mercancías que sólo llenan parcialmente un camión. En esencia, la cantidad del envío es mayor que el envío de carga inferior a un camión (LTL). Además, el envío no puede ocupar completamente un camión, es decir, su capacidad es mucho menor que la de un envío de carga completa (FTL). |
| Camino pavimentado | Camino pavimentado con piedra triturada (macadam) con aglomerantes hidrocarbonados o agentes bituminosos, con hormigón o con adoquines. |
| Logística inversa | La logística inversa forma parte del sector de las cadenas de suministro que procesan cualquier cosa que regrese hacia adentro a través de la cadena de suministro o que viaje "hacia atrás" a través de la cadena de suministro. |
| Servicio de transporte de mercancías por carretera | La contratación de una agencia de transporte por carretera para el transporte de mercancías (materias primas o productos manufacturados, incluidos sólidos y líquidos) desde el origen hasta un destino dentro del país (nacional) o transfronterizo (internacional) constituye el mercado de transporte de carga por carretera. El servicio puede ser de carga completa o inferior a un camión, en contenedores o no, con temperatura controlada o sin temperatura controlada, de corta o larga distancia. |
| vehículo tautliner | Tautliner y Curtainsider se utilizan como nombres genéricos para camiones/remolques con cortinas laterales. Las cortinas están fijadas permanentemente a un corredor en la parte superior y a rieles/postes desmontables en la parte delantera y trasera, lo que permite abrir las cortinas y usar montacargas a lo largo de los lados para una carga y descarga fácil y eficiente. Cuando está cerrado para viajar, las correas verticales de sujeción de carga están unidas a un riel de cuerda debajo de la plataforma del camión, conectando la plataforma del camión y la cortina a lo largo de ambos lados. Los cabrestantes en cada extremo de la cortina la tensan, de ahí el nombre "Tautliner". Esto evita que la cortina se agite o golpetee con el viento y también puede ayudar a evitar que las cargas ligeras se deslicen hacia los lados. |
| Transporte por contrato o recompensa | El transporte a cambio de remuneración de mercancías. |
| Carretera sin asfaltar | Carretera con base estabilizada y no pavimentada con piedra triturada, aglutinantes de hidrocarburos o agentes bituminosos, hormigón o adoquín. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




