

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
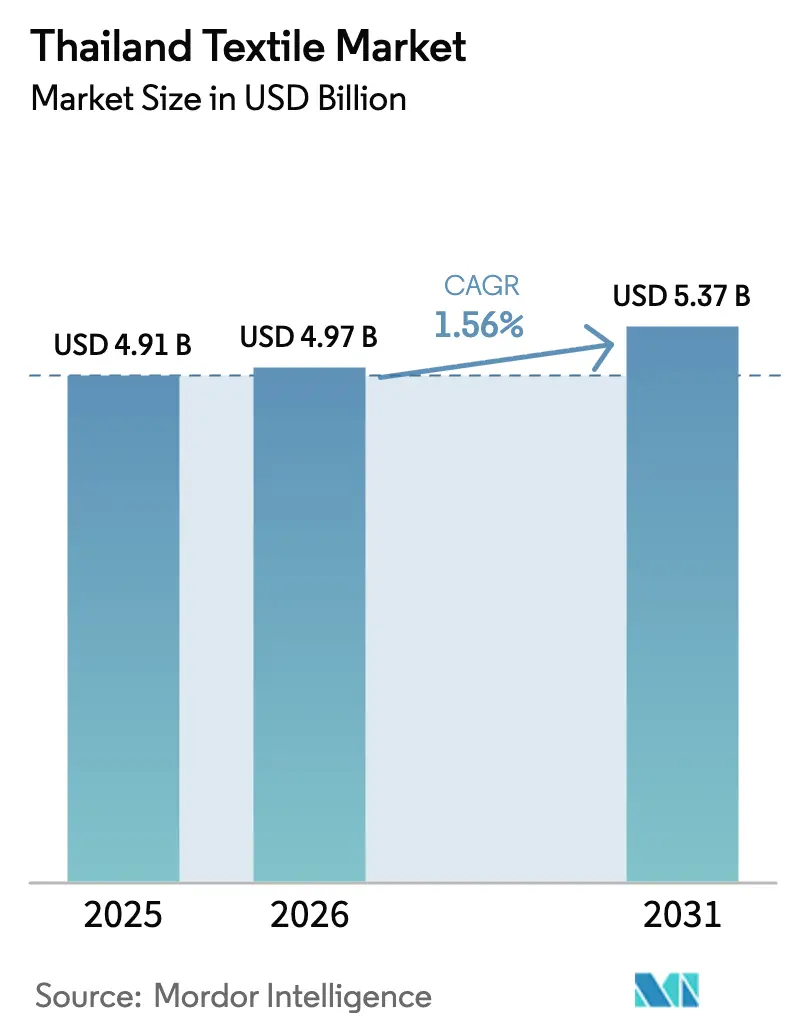
| Tamaño del mercado (2026) | USD 4.97 mil millones |
| Tamaño del mercado (2031) | USD 5.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.56% CAGR |
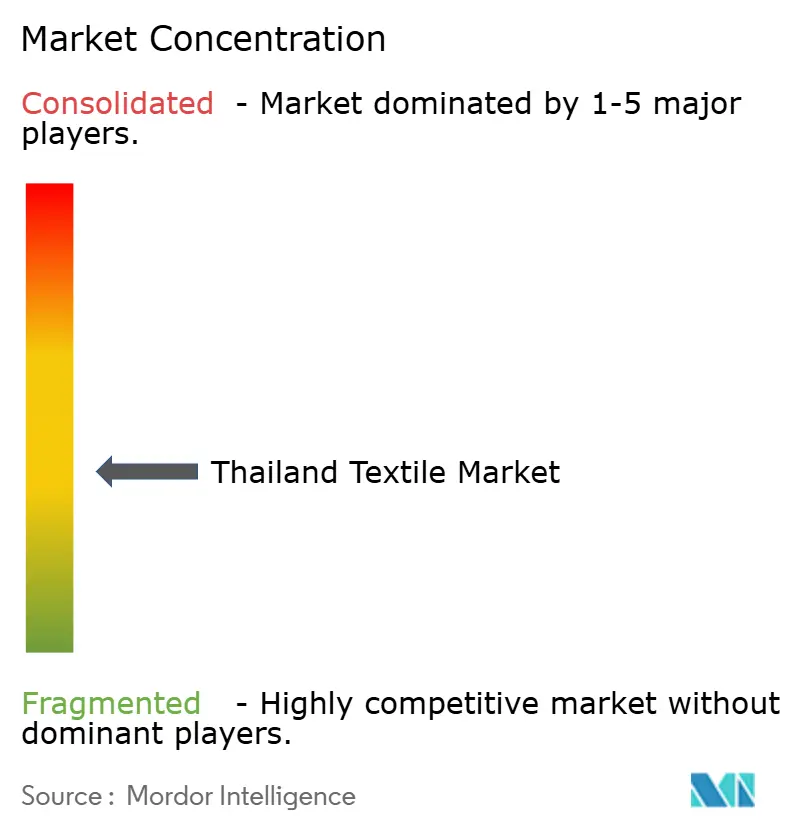
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado textil tailandés por Mordor Intelligence
Se espera que el tamaño del mercado textil de Tailandia crezca de USD 4.91 mil millones en 2025 a USD 4.97 mil millones en 2026 y se pronostica que alcance los USD 5.37 mil millones para 2031 con una CAGR del 1.56 % durante 2026-2031.
El turismo nacional, los incentivos de la Junta de Inversiones (BOI) para la modernización de maquinaria y el rápido crecimiento del comercio electrónico mantienen un crecimiento moderado, a pesar de que la inflación salarial y el abaratamiento de las importaciones afectan los márgenes. Las grandes fábricas con integración vertical están adoptando telares automatizados e impresión digital para reducir los costos unitarios, mientras que las pequeñas y medianas empresas (pymes) se centran en tiradas cortas para marcas nacionales. La demanda de textiles técnicos de los sectores automotriz y médico está ampliando la cartera de clientes, y la capacidad local de poliéster y viscosa está acortando los plazos de entrega de las materias primas. Por lo tanto, el mercado textil tailandés se está reposicionando, pasando de la confección orientada al volumen a aplicaciones industriales orientadas al valor.
Conclusiones clave del informe
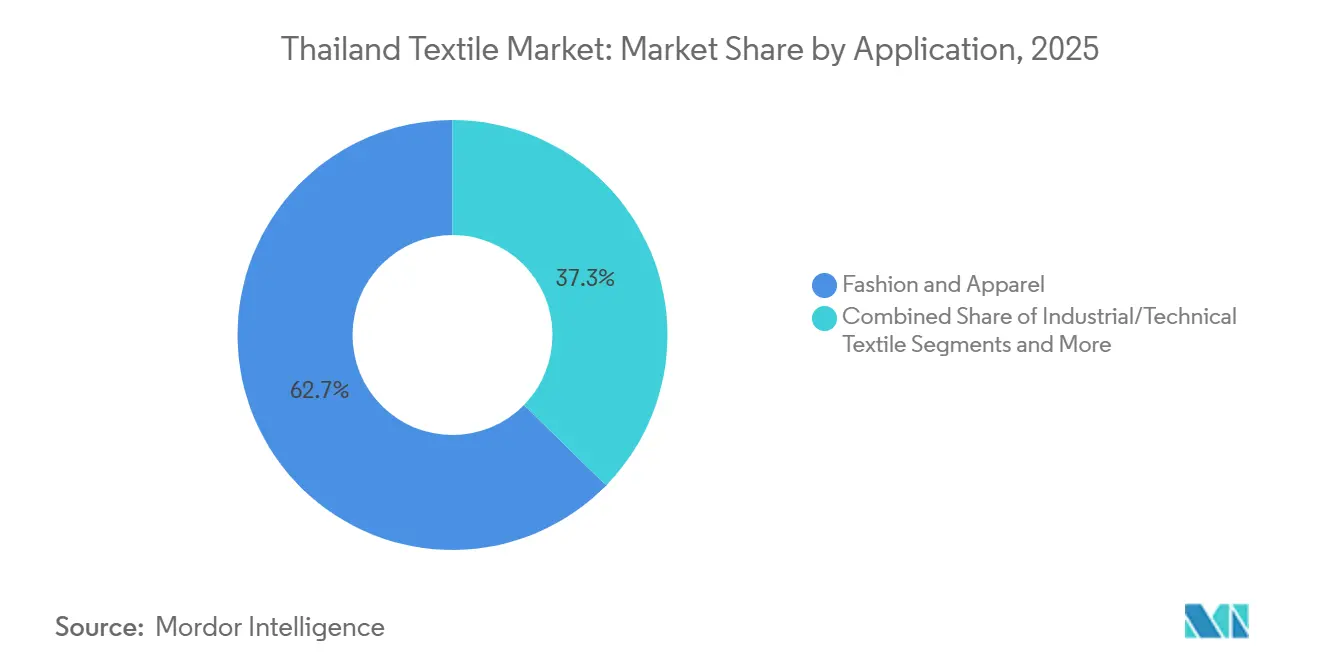
- Por aplicación, la moda y la indumentaria lideraron con una participación de ingresos del 62.67 % en 2025; se prevé que los textiles industriales y técnicos se expandan a una CAGR del 1.95 % hasta 2031.
- Por materia prima, las fibras naturales representaron el 61.86% de la participación del mercado textil de Tailandia en 2025, mientras que se proyecta que las fibras sintéticas crecerán a una CAGR del 1.86% hasta 2031.
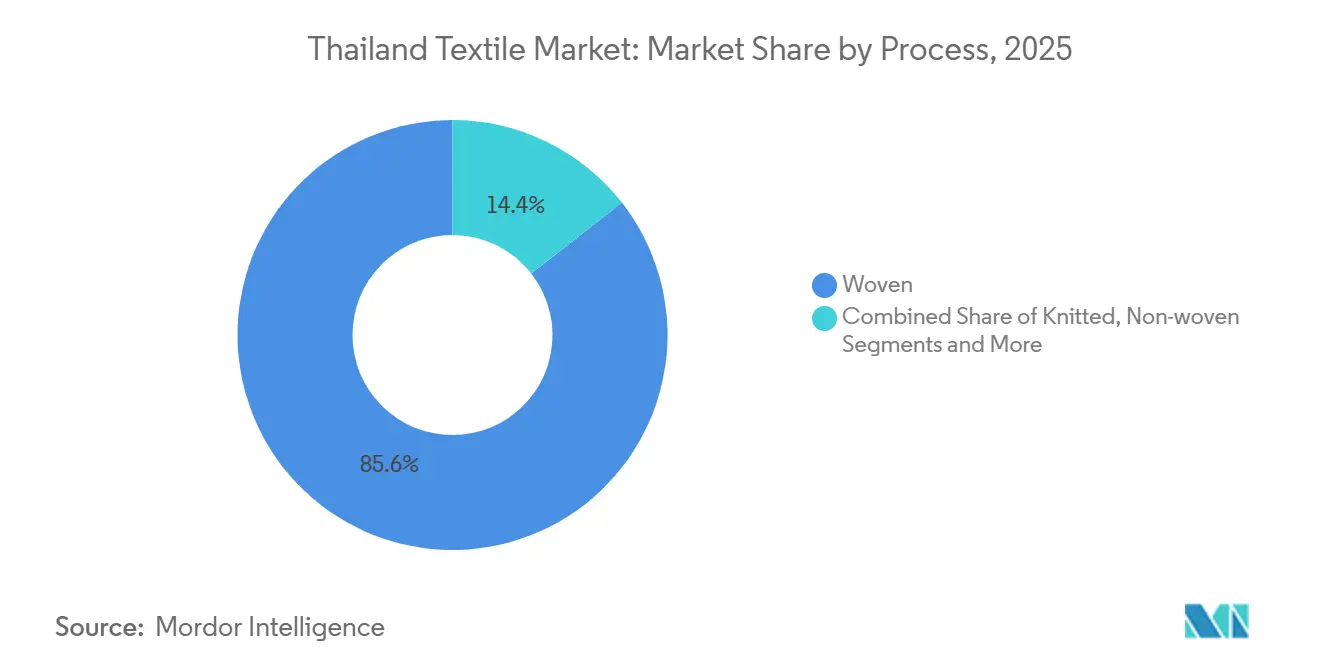
- Por proceso, los tejidos capturaron el 85.56% de la producción de 2025; los no tejidos están avanzando a una CAGR del 1.89% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado textil de Tailandia
Análisis del impacto de los impulsores
| Factores de la migración | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El repunte del sector textil impulsado por el turismo interno | + 0.4% | Bangkok, Phuket, Chiang Mai | Corto plazo (≤ 2 años) |
| Incentivos de la BOI para la modernización de maquinaria | + 0.3% | Zonas industriales de Samut Prakan y Pathum Thani | Mediano plazo (2-4 años) |
| Cadenas de suministro de respuesta rápida impulsadas por el comercio electrónico | + 0.3% | Centros urbanos con fuerte logística | Corto plazo (≤ 2 años) |
| Capacidad local de fibras sintéticas y viscosas | + 0.2% | Corredores petroquímicos de Rayong y Chonburi | Mediano plazo (2-4 años) |
| Demanda de textiles técnicos de los clústeres automovilístico y médico | + 0.2% | Corredor Económico Oriental | Largo plazo (≥ 4 años) |
| Trazabilidad de blockchain para el cumplimiento de ESG | + 0.1% | Empresas orientadas a la exportación en el centro de Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El repunte del sector textil impulsado por el turismo interno
El gasto turístico repuntó hasta el 88% de los niveles de 2019 en 2025, impulsando un aumento del 22% en las ventas de ropa casual y de resort. Los mayoristas de Pratunam y Chatuchak respondieron adquiriendo lotes de tela más pequeños y variados, lo que elevó las tasas de utilización de las fábricas en el centro de Tailandia. Los festivales de compras regionales agregaron nuevos puntos de venta para ventas inmediatas, evitando a los distribuidores tradicionales. Las campañas de monedero electrónico de la Autoridad de Turismo continúan impulsando las compras de prendas de fabricación local, manteniendo estables los pedidos de las fábricas hasta 2026. El flujo sostenido de visitantes está, por lo tanto, afianzando la demanda de telas a corto plazo a pesar de los obstáculos a las exportaciones. [1] Autoridad de Turismo de Tailandia, “Estadísticas de Turismo 2025”, TourismThailand.org.
Incentivos del Gobierno de la Junta de Inversiones para la Modernización de Maquinaria
El programa Smart & Sustainable Textile otorga exenciones fiscales de ocho años y exenciones del 50 % de los aranceles de importación en telares avanzados, impresoras digitales y sistemas de tratamiento de agua. Cuarenta y siete proyectos aprobados por un total de USD 343 millones tenían como objetivo reducir el consumo de energía hasta en un 30 % por metro de tela para finales de 2025. Las mejoras en el hilado por fusión de Indorama, por sí solas, redujeron su intensidad energética en un 15 %, lo que subraya el beneficio inmediato para las grandes fábricas. Las PYME que carecen de garantías aún tienen dificultades para coinvertir, lo que amplía la brecha de productividad dentro del mercado textil de Tailandia. A medio plazo, se espera que una mayor intensidad de capital contenga las presiones sobre los costos laborales [2] Thailand Board of Investment, “Textile Industry Incentives”, BOI.go.th.
Cadenas de suministro de respuesta rápida impulsadas por el comercio electrónico
Las ventas de moda en línea alcanzaron los USD 2.5 mil millones en 2025, y las plataformas ahora exigen ciclos de reabastecimiento de 15 días. Las principales fábricas han adoptado flujos de trabajo de fabricación bajo pedido, bibliotecas de patrones digitales y pronóstico de la demanda con IA, lo que redujo el desperdicio de tela en un 12-15%. La rapidez de comercialización en lugar del precio se está convirtiendo en el factor decisivo para los pedidos de ropa deportiva y ropa urbana, lo que permite a los productores nacionales compensar la ventaja salarial de Vietnam. Por lo tanto, la capacidad de respuesta rápida está reconfigurando el panorama competitivo en todo el mercado textil de Tailandia [3] Electronic Transactions Development Agency, “E-Commerce Statistics 2025”, ETDA.or.th.
Disponibilidad local de capacidad de fibra sintética y viscosa
Rayong y Chonburi albergan una capacidad de producción de 1.2 millones de toneladas anuales de fibra de poliéster y 450,000 toneladas anuales de viscosa, que abastecen a las fábricas en un plazo de 10 días, en comparación con las tres semanas que tarda la fibra importada. La proximidad a las materias primas petroquímicas reduce los costes logísticos hasta en un 10 % y protege a las hilanderías de la volatilidad del transporte. Las líneas de viscosa de Thai Rayon y PET de Indorama sustentan una sólida cartera de materias primas, lo que anima a los fabricantes a cambiar las mezclas hacia sintéticos con mejoras de rendimiento. El suministro de fibra lista refuerza así la orientación del mercado textil tailandés hacia tejidos técnicos con mayor margen de beneficio.
Análisis del impacto de las restricciones
| Dominación | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de los costos laborales y escasez de mano de obra calificada | -0.3% | Nacional, agudo en la región metropolitana de Bangkok y las zonas industriales centrales | Corto plazo (≤ 2 años) |
| Importaciones de ropa más baratas de China y Vietnam | -0.2% | Nacional, concentrado en canales minoristas y e-commerce | Mediano plazo (2-4 años) |
| Estrecha situación de crédito a las pymes debido a las elevadas tasas de morosidad | -0.2% | Nacional, más grave para las PYME en Samut Prakan, Pathum Thani y Nakhon Pathom | Corto plazo (≤ 2 años) |
| Normativa sobre estrés hídrico en efluentes de teñido y acabado | -0.1% | Nacional, concentrado en centros de teñido en Samut Prakan, Nakhon Pathom, Ayutthaya. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los costos laborales y escasez de mano de obra calificada
El salario mínimo aumentó a USD 11.50 por día en 2025, lo que elevó los gastos laborales totales un 21 % en comparación con 2023. Los trabajadores más jóvenes continúan migrando hacia la electrónica y el ensamblaje automotriz, dejando 23 000 vacantes textiles sin cubrir. La automatización alivia la presión en la hilatura y el tejido, pero el teñido y la inspección final siguen requiriendo mucha mano de obra. La matriculación en programas de formación profesional respaldados por la industria alcanzó solo 1,800 estudiantes en 2025, muy por debajo de los 5,000 nuevos ingresos anuales necesarios para estabilizar la fuerza laboral. A menos que se amplíen los canales de capacitación, el aumento de los pisos salariales reducirá la competitividad de costos del mercado textil tailandés.
Importaciones de ropa más económicas de China y Vietnam
Las importaciones de prendas de vestir aumentaron un 14% en 2025, alcanzando los 3.2 millones de dólares, con China y Vietnam suministrando el 68% del volumen. Las empresas chinas de moda rápida Shein y Temu ofrecen prendas básicas con precios entre un 30% y un 40% inferiores a los de los productores tailandeses, lo que reduce el espacio en las estanterías del gran consumo. El acceso libre de impuestos de Vietnam a la UE y el Reino Unido desvía los pedidos de las marcas de Tailandia, especialmente para contratos de corte, confección y acabado. Por lo tanto, las fábricas nacionales deben centrarse en nichos técnicos, sostenibles o centrados en el diseño para escapar de la competencia pura de precios que pone en peligro el segmento de la confección del mercado textil tailandés.
Análisis de segmento
Por aplicación: los textiles técnicos ganan terreno mientras que la indumentaria se estanca
La moda y la confección mantuvieron una cuota de mercado textil del 62.67% en Tailandia en 2025, impulsada por la demanda de ropa informal impulsada por el turismo y la rápida respuesta de los pedidos de las plataformas de comercio electrónico. Los textiles industriales y técnicos captaron el 18% de los ingresos y se prevé que registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 1.95%, impulsada por los airbags, los no tejidos médicos y los geotextiles, requeridos en el Corredor Económico Oriental. El crecimiento del volumen de la confección se estanca después de 2027, ya que las importaciones a bajo precio de China y Vietnam erosionan los márgenes. Sin embargo, las fábricas nacionales aún dependen de este segmento para su escalabilidad y la rotación de capital circulante.
Los fabricantes están reasignando horas de telar hacia telas basadas en especificaciones que alcanzan precios de venta promedio hasta un 25% más altos, a la vez que conservan líneas de ropa de tiradas cortas para generar flujo de caja. Los productores de telas no tejidas con certificación ISO 13485 ya abastecen a hospitales tailandeses y de la ASEAN, lo que demuestra que el cumplimiento facilita contratos premium. El hilo de nailon para airbags de la empresa Toyobo-Indorama ilustra cómo los conglomerados automotrices incorporan contenido local con plazos justo a tiempo. Durante el horizonte de pronóstico, se espera que los usos técnicos aumenten su participación en el mercado textil tailandés a aproximadamente mil millones de dólares, compensando la comoditización de la ropa para el mercado masivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por materia prima: Las fibras sintéticas cierran la brecha
Las fibras naturales representaron el 61.86% de los ingresos en 2025, y el algodón por sí solo representó el 48%, debido a la preferencia de los consumidores por las telas transpirables en el clima tropical de Tailandia. Se prevé que las fibras sintéticas se expandan a una tasa de crecimiento anual compuesta (TCAC) del 1.86%, impulsadas por la capacidad nacional de poliéster y viscosa, que reduce los costos logísticos entre un 8% y un 10% y estabiliza la oferta. La resistencia a las arrugas del poliéster y la caída sedosa de la viscosa satisfacen cada vez más a las marcas de ropa deportiva y de moda de gama media, lo que reduce el dominio del algodón.
La producción de PET reciclado alcanzó las 50,000 toneladas en 2025, pero su adopción se ve limitada por un sobreprecio del 10-15% sobre la resina virgen. Si la infraestructura de clasificación mejora y las marcas respetan los precios de sostenibilidad, los insumos reciclados podrían acelerar la penetración de los sintéticos y transformar la dinámica de las materias primas en el mercado textil tailandés en general. Las fibras especiales de alto rendimiento, como la aramida, siguen siendo de nicho e importadas, pero los ensayos piloto con la Universidad de Chulalongkorn sobre hilos de cambio de fase apuntan a una futura diversificación.
Por proceso/tecnología: los no tejidos emergen en medio del dominio de los tejidos
Los tejidos representaron el 85.56% de la producción en 2025, lo que refleja la tradición de la producción de prendas de vestir y textiles para el hogar, que aún depende de telares de lanzadera y de chorro de aire. Los incentivos de la Junta de Inversiones (BOI) están impulsando mejoras en los sistemas de pinzas y chorro de agua, que reducen el consumo de energía hasta en un 22% por metro, mejorando la competitividad incluso con el aumento salarial. Los artículos de punto representan el 9% de los ingresos, centrados en camisetas y ropa deportiva, pero su utilización se redujo al 68% en 2025 debido a la debilidad de las exportaciones.
Los no tejidos, aunque representan menos del 10% del volumen, registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 1.89%, gracias a la demanda sostenida de productos de higiene y médicos. La capacidad de spunbond y melt-blown en Rayong y Samut Prakan ya abastece a los fabricantes regionales de pañales y mascarillas, mientras que las líneas de hidroenredado abastecen a las marcas de toallitas húmedas. Los contratos para asientos de automóviles y filtros de cabina están impulsando la adopción temprana de telas espaciadoras 3D, lo que demuestra cómo los procesos avanzados pueden reducir el dominio de los tejidos y aumentar los ingresos con mayor margen en la cuota de mercado textil de Tailandia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
El área metropolitana de Bangkok y la cercana Samut Prakan generaron poco más de la mitad del tamaño del mercado textil tailandés en 2025, gracias a la densidad de centros de tejido, teñido y confección conectados al aeropuerto de Suvarnabhumi y al puerto de Laem Chabang. Las fábricas locales recargan los almacenes de comercio electrónico en un día, una velocidad que mantiene la fidelidad de las marcas de moda incluso con el aumento salarial. El acceso a diseñadores, transportistas y operadores cualificados mantiene alta la capacidad de utilización, por lo que se proyecta que la zona se expanda a una tasa de crecimiento anual compuesta (TCAC) constante del 1.4 % hasta 2031.
El Corredor Económico Oriental (Rayong, Chonburi y Chachoengsao) generó el 22% de los ingresos del sector en 2025 y es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 2.1%. Las plantas integradas de poliéster y nailon abastecen a los productores de bolsas de aire y telas no tejidas dentro de las mismas instalaciones, lo que reduce los plazos de entrega de la materia prima hasta en diez días. Las exenciones fiscales de la Junta de Inversiones (BOI) y la condición de zona franca aumentan el atractivo de las empresas conjuntas japonesas que requieren controles de calidad ISO. A medida que los tejidos técnicos ganan terreno, se espera que la cuota de mercado textil de Tailandia en el corredor alcance aproximadamente el 26% para 2031.
Provincias del norte, como Chiang Mai y Lamphun, se centran en tejidos artesanales de seda y algodón de primera calidad, que se venden con sobreprecios de entre el 40 % y el 50 % en boutiques turísticas. Las cooperativas artesanales atienden los pedidos de ropa de resort en lotes pequeños, protegiendo a la región de las fluctuaciones de precios del mercado masivo. Las exportaciones a Laos, Myanmar y Camboya aumentaron un 7 % en 2025, alcanzando los 420 millones de dólares, cubriendo así la demanda de proveedores chinos que buscan contratos occidentales más grandes. Los productos de nicho del norte representan una porción del 8 % del tamaño del mercado textil tailandés y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 1.6 %, lo que garantiza su relevancia a pesar de su menor volumen.
Panorama regulatorio
Los productores textiles de Tailandia operan bajo el régimen de normas y conformidad del Ministerio de Industria, administrado por el Instituto Tailandés de Normas Industriales (TISI) en virtud de la Ley de Normas de Productos Industriales. Para los productos textiles terminados, las normas del TISI establecen requisitos de seguridad química, incluidos límites para sustancias como el formaldehído y los colorantes azoicos (por ejemplo, la serie TIS 2346). El cumplimiento se demuestra generalmente mediante pruebas de producto en laboratorios designados o acreditados según la norma ISO/IEC 17025, junto con la evaluación del sistema de calidad de la fábrica a través de la inspección y la concesión de licencias del TISI.
En materia de inversión y política industrial, la Junta de Inversiones de Tailandia (BOI) continúa orientando el gasto de capital mediante categorías y condiciones de promoción, con actualizaciones del marco de promoción de inversiones publicadas en la Gaceta Real el 22 de enero de 2026 (con base en las notificaciones del 5 de junio de 2025). Estas actualizaciones son relevantes para las fábricas que planean automatización, impresión digital y mejoras ambientales, ya que la elegibilidad y los requisitos de promoción pueden afectar la viabilidad económica del proyecto y la elección de ubicación, especialmente cuando se requiere infraestructura para el tratamiento de residuos y controles de procesos para las operaciones de teñido y acabado.
Análisis de la cadena de valor
Tailandia mantiene una cadena de valor textil integrada que abarca fibras y polímeros, hilado, tejido (de punto y no tejidos), teñido, estampado y acabado, confección de prendas y distribución a través de mayoristas y, cada vez más, del comercio electrónico. La disponibilidad de fibras sintéticas nacionales permite reducir los plazos de entrega, con fibra discontinua de viscosa suministrada por Thai Rayon Public Company Limited (con una capacidad declarada de 151 000 toneladas anuales) y una gran producción de fibras sintéticas concentrada en el corredor petroquímico de Rayong y Chonburi. Estas materias primas abastecen las operaciones de hilado y tejido para satisfacer la demanda tanto de prendas de vestir como de textiles técnicos.
Los procesos iniciales e intermedios de la cadena de valor se están transformando debido a los incentivos para la modernización y los requisitos de sostenibilidad, lo que impulsa la inversión en telares eficientes, flujos de trabajo digitales y sistemas de tratamiento de agua. Al mismo tiempo, las pymes siguen estando más expuestas a los costes de financiación y cumplimiento normativo. En la fase final de la cadena de valor, las marcas nacionales, el comercio minorista turístico y las plataformas en línea han aumentado el énfasis en la reposición rápida de existencias, lo que ha reforzado la coordinación entre las fábricas textiles, las tintorerías y las unidades de corte, confección y acabado. Paralelamente, las restricciones medioambientales y la limitada capacidad de reciclaje de residuos textiles crean cuellos de botella que realzan el valor de los socios de teñido y acabado que cumplen con la normativa y de las iniciativas de materiales circulares.
Panorama competitivo
Las 10 principales empresas captan aproximadamente el 35% de los ingresos del sector, dejando una larga lista de pymes que compiten en pedidos de ropa de rápida rotación y marcas blancas. Empresas conjuntas japonesas como Thai Toray y Toyobo-Indorama dominan el poliéster y el nailon de grado técnico, aprovechando la I+D de la empresa matriz y certificaciones como la IATF 16949 para asegurar contratos plurianuales en la industria automotriz. Indorama Ventures integra resina PET en el hilo terminado, mitigando la volatilidad de la materia prima y aumentando los márgenes.
Las marcas nacionales (Thanulux, Textile Prestige y Luckytex) se distinguen por su agilidad en el diseño y plazos de entrega más cortos para marcas nacionales y minoristas regionales. Proyectos piloto con la Universidad de Chulalongkorn están probando materiales de cambio de fase y acabados antimicrobianos que podrían abrir nuevos nichos en el sector de la ropa de trabajo y la salud. La adopción de la impresión digital se mantiene por debajo del 8% de la producción textil; sin embargo, las pioneras han conseguido pedidos europeos de alta gama que demuestran cómo la personalización bajo demanda puede generar precios más altos en el mercado textil tailandés.
Las fibras recicladas, los textiles inteligentes con sensores integrados y la trazabilidad basada en blockchain son campos de batalla emergentes. Las grandes fábricas con balances más sólidos pueden absorber los costos tecnológicos iniciales, mientras que las pymes corren el riesgo de quedar excluidas de las cadenas de suministro globales si no cumplen con los crecientes estándares ESG. Por lo tanto, la consolidación del mercado es plausible a medida que los operadores más pequeños se asocian con empresas más grandes y preparadas para el cumplimiento normativo, o son adquiridas por ellas.
Líderes de la industria textil de Tailandia
Thanulux PCL
Prestigio Textil PCL
Grupo Textil Nan Yang
Industria textil tailandesa PCL
Erawan Textil Co Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Nan Yang Textile Group anunció Versatile Workshift, una línea de tejidos diseñada para ropa de trabajo profesional que aprovecha su tecnología de gestión de la humedad Dri-Balance Performa. Este lanzamiento amplía sus credenciales de rendimiento y ayuda a los proveedores tailandeses a satisfacer la creciente demanda de tejidos funcionales en los mercados de EPI y uniformes corporativos.
- Abril de 2026: Nan Yang Textile Group lanzó la colección de tejidos Dynamic Performance, diseñada para ofrecer elasticidad multidireccional y control de la humedad bajo su plataforma tecnológica Dri-Balance. Este desarrollo amplía su cartera de tejidos técnicos y respalda segmentos de mayor margen, como la ropa funcional y las aplicaciones industriales.
- Noviembre de 2024: Thanulux PCL completó la desinversión total de su negocio textil y de confección, y la Bolsa de Valores de Tailandia la reclasificó dentro del sector financiero. Esta salida pone de manifiesto la presión estructural sobre la fabricación de prendas de vestir centrada en materias primas y subraya la ventaja que tienen los productores restantes que invierten en automatización, cumplimiento normativo y textiles técnicos.
Alcance del informe sobre el mercado textil de Tailandia
El informe busca proporcionar un análisis detallado de la industria textil tailandesa. Se centra en la dinámica del mercado, las tendencias tecnológicas y el análisis de los segmentos geográficos, así como de los procesos, materiales y tipos de aplicación. Además, analiza los principales actores y el panorama competitivo de la industria textil global. Por tipo de aplicación, la industria textil tailandesa se segmenta en: ropa, industria/técnica y hogar; por material, en algodón, yute, seda, sintéticos y lana; y por proceso, en tejidos y no tejidos. El informe ofrece el tamaño del mercado y las previsiones para la industria textil tailandesa en valor (en millones de USD) para todos los segmentos mencionados.
por Aplicación
| Moda y ropa |
| Textiles industriales/técnicos |
| Textiles para el hogar y el hogar |
| Textiles médicos y sanitarios |
| Textiles para automoción y transporte |
| Otros (Textiles de protección, deportivos, etc.) |
Por Materia Prima
| Fibras naturales | Algodón |
| Lana | |
| Seda | |
| Fibras sintéticas | Poliéster |
| Nailon | |
| Rayón / Viscosa | |
| Acrílico | |
| Polipropileno | |
| Fibras recicladas | |
| Otros (Fibras especiales de alto rendimiento (aramida, carbono, UHMWPE)) |
Por proceso / tecnología
| Tejido | |
| De punto | |
| No tejidas | Spunlaid (Spunbond / Melt-blown) |
| Hidroenredado tendido en seco | |
| Colocación húmeda | |
| Punzonado | |
| Tejidos 3D y tejidos espaciadores |
| por Aplicación | Moda y ropa | |
| Textiles industriales/técnicos | ||
| Textiles para el hogar y el hogar | ||
| Textiles médicos y sanitarios | ||
| Textiles para automoción y transporte | ||
| Otros (Textiles de protección, deportivos, etc.) | ||
| Por Materia Prima | Fibras naturales | Algodón |
| Lana | ||
| Seda | ||
| Fibras sintéticas | Poliéster | |
| Nailon | ||
| Rayón / Viscosa | ||
| Acrílico | ||
| Polipropileno | ||
| Fibras recicladas | ||
| Otros (Fibras especiales de alto rendimiento (aramida, carbono, UHMWPE)) | ||
| Por proceso / tecnología | Tejido | |
| De punto | ||
| No tejidas | Spunlaid (Spunbond / Melt-blown) | |
| Hidroenredado tendido en seco | ||
| Colocación húmeda | ||
| Punzonado | ||
| Tejidos 3D y tejidos espaciadores | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado textil de Tailandia en 2026?
El tamaño del mercado textil de Tailandia alcanzó los USD 4.97 millones en 2026 y se prevé que crezca a una CAGR del 1.56 % hasta 2031.
¿Qué segmento de aplicaciones se está expandiendo más rápido?
Se proyecta que los textiles industriales y técnicos registren la CAGR más alta, del 1.95 %, entre 2026 y 2031, impulsados por los airbags de automóviles y los no tejidos médicos.
¿Qué impulsa la modernización de la maquinaria?
Las exenciones fiscales de la BOI y los desgravaciones fiscales para las importaciones de telares automatizados e impresoras digitales están animando a las fábricas a modernizar sus equipos y reducir los costes energéticos.
¿Cómo afectan los costos laborales a la competitividad?
Un salario mínimo diario de USD 11.50 ha elevado los gastos laborales en un 21% desde 2023, lo que ha impulsado una mayor automatización y un giro hacia tejidos técnicos con mayores márgenes.
¿Qué fibras están ganando cuota de mercado?
Las fibras sintéticas, en particular el poliéster y la viscosa, están creciendo más rápidamente gracias a la capacidad de materia prima local que acorta los plazos de entrega y reduce los costos logísticos.
¿Qué papel juega blockchain en el sector?
Las fábricas orientadas a la exportación están probando blockchain para rastrear los orígenes del algodón y la viscosa, cumplir con las normas de deforestación de la UE y asegurar pedidos premium de marcas centradas en ESG.


