

Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
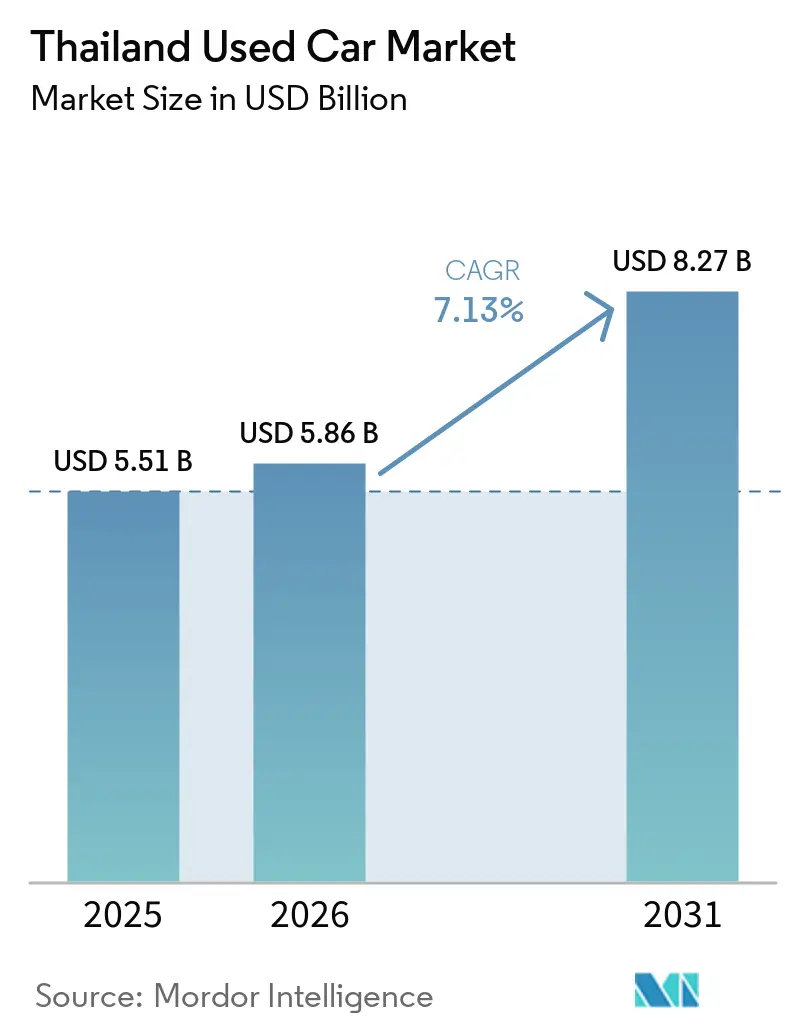
| Tamaño del mercado (2026) | USD 5.86 mil millones |
| Tamaño del mercado (2031) | USD 8.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.13% CAGR |
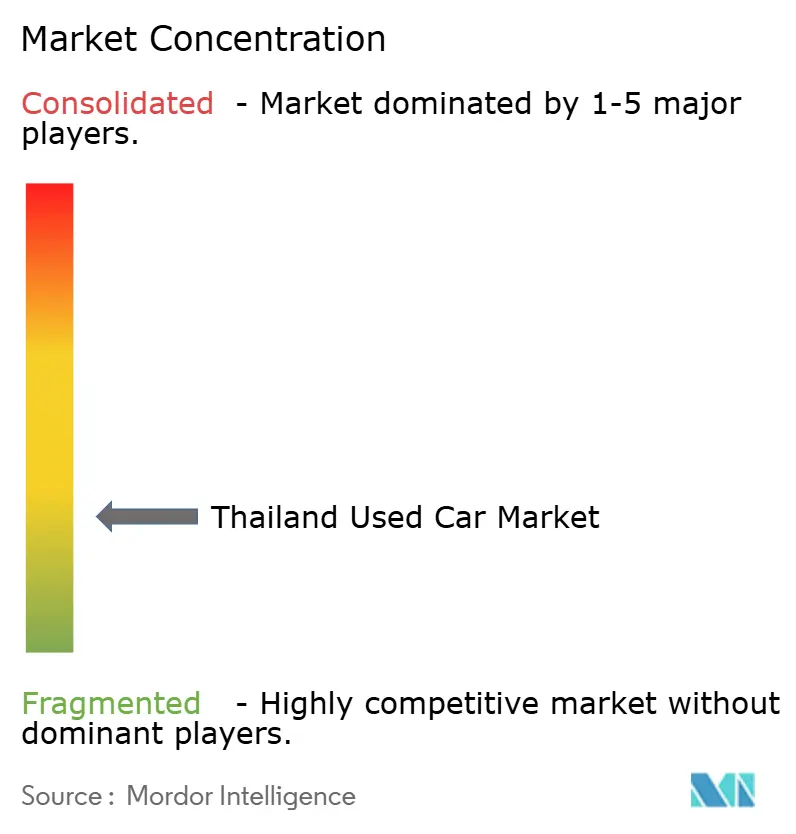
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos usados de Tailandia por Mordor Intelligence
El mercado tailandés de autos usados se valoró en USD 5.51 millones en 2025 y se estima que crecerá de USD 5.86 millones en 2026 a USD 8.27 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.13 % durante el período de pronóstico (2026-2031). Recientemente, con el endeudamiento de los hogares alcanzando niveles elevados y las tasas de rechazo de préstamos para automóviles significativamente altas, un número considerable de vehículos se enfrentó a la recuperación. Estos factores han cambiado la preferencia de los consumidores de autos nuevos a autos usados a precios competitivos. Mientras tanto, los mercados digitales están aprovechando las evaluaciones crediticias impulsadas por IA para acceder a los segmentos subprime. Las ventas de autos nuevos experimentaron una fuerte caída, lo que redujo la cartera de concesionarios. Esta escasez provocó un aumento notable en las valoraciones mayoristas en un corto período, consolidando el mercado de autos usados en Tailandia como una alternativa resiliente. Si bien los vendedores organizados, impulsados por las certificaciones de fabricantes de equipos originales y los préstamos fintech, están ganando terreno en las áreas urbanas, los lotes desorganizados al borde de la carretera aún dominan los mercados rurales. Los vehículos eléctricos de batería (VEB) son el segmento de mayor crecimiento, pero los coches de gasolina siguen liderando en volumen, lo que demuestra la base instalada existente y la preocupación de los compradores por la longevidad de las baterías. La convergencia de los desafíos crediticios, los avances digitales y la creciente oferta de vehículos eléctricos definirá el panorama competitivo del mercado de coches usados de Tailandia hasta 2031.
Conclusiones clave del informe
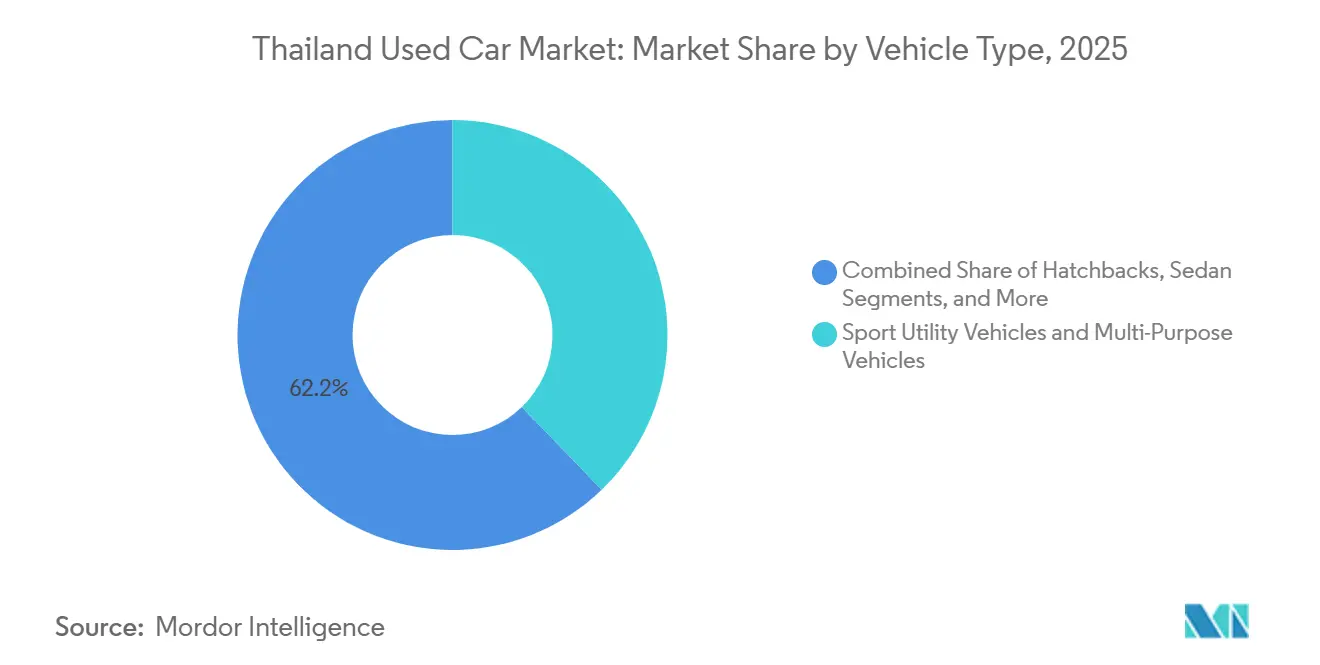
- Por tipo de vehículo, los vehículos deportivos utilitarios y los vehículos multipropósito lideraron con el 37.81% del volumen en 2025, mientras que se prevé que este segmento se expanda a una CAGR del 7.15% hasta 2031.
- Por tipo de combustible, los vehículos a gasolina representaron una cuota del 63.47% en 2025; los vehículos eléctricos de batería registraron el mayor crecimiento, con un 7.24% hasta 2031 en el mercado tailandés de coches usados.
- Por tipo de reserva, las transacciones offline representaron el 83.37% de las reservas en 2025, mientras que los canales online crecen un 7.27%.
- En 2025, los vendedores no organizados representaban el 67.71% del mercado, mientras que los actores organizados se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.18% en el mercado tailandés de automóviles usados.
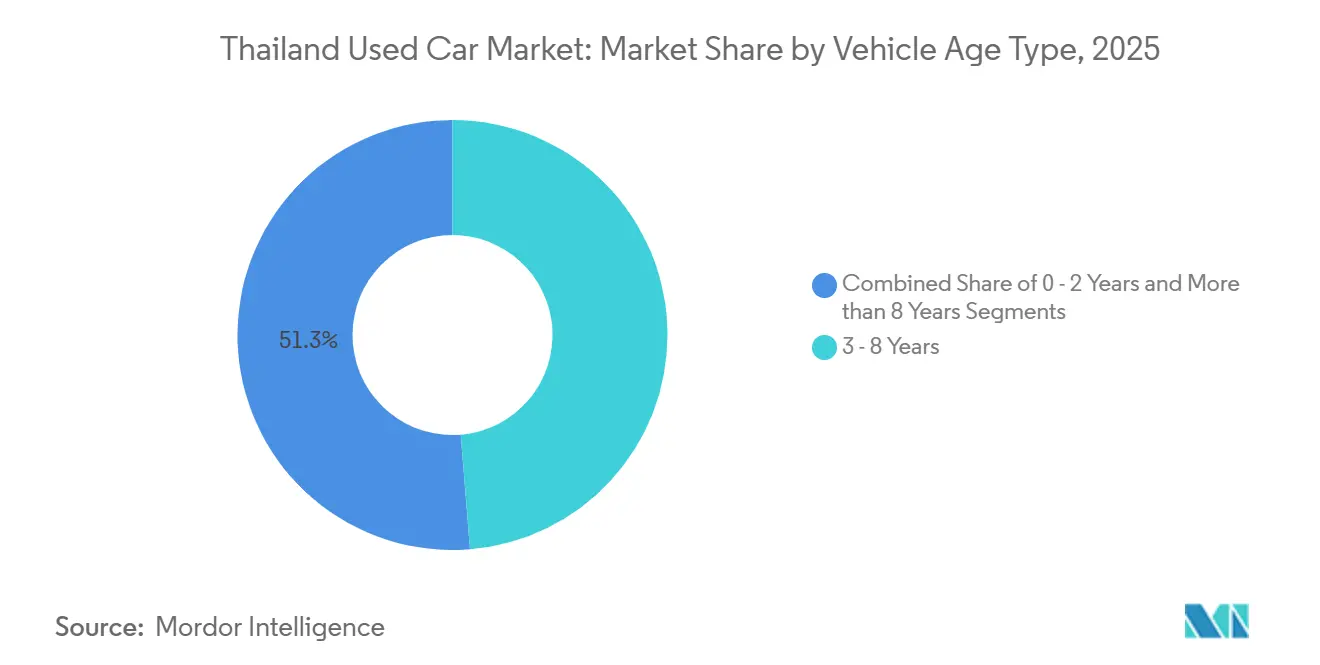
- Por antigüedad de los vehículos, los de 3 a 8 años representaron el 48.71% de las ventas en 2025; las unidades casi nuevas (0 a 2 años) registraron el crecimiento más rápido con un 7.29%.
- Por franja de precios, el inventario con precios inferiores a 10,000 USD representó el 45.63% de la demanda en 2025, pero el segmento premium, por encima de los 20,000 USD, está creciendo a un ritmo del 7.21% en el mercado tailandés de coches usados.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de autos usados de Tailandia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Consumidores conscientes de los costos en medio de dificultades económicas | + 1.8% | Nacional, aguda en zonas rurales y suburbanas | Corto plazo (≤ 2 años) |
| El rápido auge de los mercados digitales de coches usados | + 1.5% | Los centros urbanos nacionales lideran la adopción | Corto plazo (≤ 2 años) |
| Disponibilidad de diversos modelos en todos los rangos de precios | + 1.2% | Nacional, con concentración en Bangkok, Chiang Mai, Phuket | Mediano plazo (2–4 años) |
| Los seguros basados en el uso y los préstamos fintech impulsan la asequibilidad | + 1.1% | Compradores urbanos nacionales que priorizan lo digital | Corto plazo (≤ 2 años) |
| Ampliación de los programas de vehículos certificados de segunda mano respaldados por los fabricantes de equipos originales (OEM) | + 0.9% | Capitales nacionales, de Bangkok y provinciales | Mediano plazo (2–4 años) |
| Los vehículos repatriados propiedad de expatriados amplían el stock de suministro | + 0.4% | Bangkok, Pattaya, Phuket | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Consumidores conscientes de los costos en medio de dificultades económicas
Con la deuda de los hogares acercándose a máximos históricos y las tasas de rechazo de préstamos manteniéndose significativamente altas, los consumidores recurren cada vez más a vehículos usados asequibles. Estos suelen tener varios años de antigüedad, lo que proporciona fiabilidad sin la fuerte depreciación de los coches nuevos. En los últimos tiempos, las recuperaciones de vehículos han aumentado considerablemente, lo que ha permitido a los concesionarios abastecerse a precios más bajos en comparación con los niveles prepandémicos, un ahorro que trasladaron fácilmente a los compradores. Las ventas de camionetas han experimentado un descenso sustancial, inundando el mercado con camiones ahora disponibles para los operadores rurales a precios más accesibles. El Índice de Precios de Vehículos Usados del Banco de Tailandia ha mostrado un repunte notable, lo que sugiere una oferta más ajustada una vez que la producción de coches nuevos experimente una modesta recuperación. Esta tendencia contracíclica subraya el papel del mercado tailandés de coches usados como válvula de seguridad durante tensiones económicas más amplias [1] “Household Debt and Loan Quality Dashboard,” Bank of Thailand, bot.or.th.
El rápido auge de los mercados digitales de coches usados
En los últimos años, los canales en línea han representado una parte significativa de las transacciones y están creciendo a un ritmo más rápido en comparación con los canales fuera de línea. GO Auto Station de Krungsri Auto cuenta con un amplio inventario de vehículos, ofrece aprobaciones rápidas de préstamos a través de su flujo de trabajo PromptStart y proporciona servicios integrados como renovación de seguros y programación de mantenimiento dentro de la aplicación. Durante el último año, la plataforma ha visto un aumento notable en usuarios activos mensuales, lo que consolida la posición del banco como líder en el mercado nacional de financiamiento de autos usados. La adopción de protocolos de inspección virtual y calificación estandarizada ha reducido eficazmente los riesgos de fraude de odómetro, alineándose con los mecanismos de confianza familiares para los compradores móviles tailandeses, la mayoría de los cuales ya realizan compras a través de teléfonos inteligentes. Con una gran parte de la población ahora en línea, el panorama digital está expandiendo su influencia más allá de Bangkok a ciudades secundarias [2] “Actualización de rendimiento de GO Auto Station”, Krungsri Auto, krungsri.com.
Expansión de los programas de vehículos certificados de segunda mano respaldados por OEM
Mediante inspecciones multipunto, garantías y asistencia en carretera, programas como el de Toyota y Honda para vehículos usados certificados integran a la perfección la reputación de los fabricantes en el mercado secundario. Si bien las unidades certificadas alcanzan un precio ligeramente superior, también se venden con mayor rapidez. Esto se debe en gran medida a que las entidades financieras confían en las verificaciones estandarizadas, lo que se traduce en mayores índices de aprobación. El segmento de vehículos más nuevos, que experimenta un crecimiento constante, se integra directamente en el mercado de vehículos usados certificados (CPO). Esta dinámica permite a los fabricantes de equipos originales (OEM) no solo mantener el volumen de ventas de los concesionarios, sino también proteger los valores residuales. Con la producción de automóviles nuevos en 2024 alcanzando su nivel más bajo en varios años, las marcas recurrieron a los canales CPO como estrategia para mantener los ingresos por servicios y salvaguardar sus carteras de financiación cautiva. A medida que aumentan las tasas de adopción, los vendedores no organizados se enfrentan a una creciente presión para adoptar la certificación de terceros o arriesgarse a perder cuota de mercado en el mercado de automóviles usados de Tailandia.
Los vehículos repatriados propiedad de expatriados amplían el stock de suministro
Después del despacho de aduanas, los modelos europeos y japoneses de bajo kilometraje se incorporan habitualmente a los listados nacionales, debido a que finalizan las asignaciones de ciudadanos extranjeros. Los concesionarios organizados, bien familiarizados con el cumplimiento del Instituto de Normas Industriales de Tailandia (TISI), reciben constantemente flujos en Bangkok, Pattaya y Phuket. Si bien los volúmenes pueden ser modestos, los márgenes son notablemente superiores, ya que estos automóviles alcanzan precios superiores de los compradores con predilección por especificaciones únicas. Las pruebas obligatorias de seguridad y emisiones del Instituto de Normas Industriales de Tailandia (TISI) no solo restringen la participación a los vendedores con instalaciones acreditadas, sino que también contribuyen significativamente al crecimiento constante del segmento organizado [3] “Automotive Standards Overview,” Thai Industrial Standards Institute, tisi.go.th.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Puntuación crediticia más estricta basada en IA que limita los préstamos para automóviles | -1.2% | Impacto nacional desproporcionado en los compradores rurales y de bajos ingresos | Corto plazo (≤ 2 años) |
| Fraude en el historial fragmentado del vehículo y en el odómetro | -0.8% | Nacional, agudo en segmento de proveedores no organizados | Corto plazo (≤ 2 años) |
| Vehículos falsificados e importados ilegalmente | -0.6% | Provincias fronterizas, zonas portuarias de Bangkok | Mediano plazo (2–4 años) |
| Incertidumbre sobre la salud de las baterías en vehículos eléctricos e híbridos usados | -0.5% | Zonas nacionales de adopción de vehículos eléctricos urbanos | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Vehículos falsificados e importados ilegalmente
Los vehículos del mercado gris que eluden la certificación del Instituto Tailandés de Normas Industriales (TISI) erosionan la confianza de los compradores, exponen a los propietarios al riesgo de que se les niegue la matriculación e imponen costes de adaptación para cumplir con las normas de seguridad. Si bien la aplicación de la normativa se ha intensificado, la mayor parte del comercio aún se realiza a través de vendedores informales con escasa supervisión. Los compradores que desconfían de los vehículos que no cumplen con la normativa pueden retrasar sus compras o recurrir a plataformas certificadas, lo que reduce la demanda general en el mercado tailandés de coches usados. Las exigencias de cumplimiento favorecen a los concesionarios organizados, pero también aumentan los gastos de transacción, lo que puede afectar negativamente a los segmentos sensibles al precio.
Incertidumbre sobre el estado de las baterías en vehículos eléctricos e híbridos usados
Las baterías de los vehículos eléctricos presentan una gran variabilidad en su grado de degradación, pero Tailandia carece de pruebas estandarizadas para evaluar su estado, lo que obliga a los compradores a confiar en las afirmaciones de los vendedores o en costosos diagnósticos. El reemplazo de las baterías puede superar los 5,000 USD, un gasto que desincentiva la reventa y limita la liquidez en el mercado tailandés de autos usados. Los programas de vehículos usados certificados (CPO) de los fabricantes ofrecen garantías cortas, pero los vehículos eléctricos antiguos con alto kilometraje siguen sin estar cubiertos. Establecer estándares de certificación de terceros a través de organismos como el Instituto Automotriz de Tailandia liberaría un valor significativo en el mercado secundario.
Análisis de segmento
Por tipo de vehículo: los vehículos deportivos utilitarios y los vehículos multiusos captan la demanda familiar
Los vehículos utilitarios deportivos (SUV) y los vehículos multipropósito representaron el 37.81 % del volumen en 2025, y se prevé que este grupo registre una tasa de crecimiento anual compuesta (TCAC) del 7.15 % hasta 2031. La cuota de mercado de vehículos usados en Tailandia se inclinó hacia las cabinas espaciosas y los asientos flexibles, lo que refleja los cambios demográficos hacia las familias nucleares y las necesidades de las empresas de doble uso. Los sedanes perdieron terreno, mientras que los crossovers ofrecen un ahorro de combustible comparable, y los hatchbacks conservan nichos urbanos donde el estacionamiento es escaso. Los automóviles de lujo siguen siendo una pequeña porción del mercado tras la caída del 25 % en las importaciones de vehículos nuevos en 2024, lo que redujo la oferta y elevó los precios residuales certificados.
La resiliencia en este segmento se debe a su amplia utilidad: las familias se desplazan entre semana y los fines de semana, mientras que las pymes reutilizan vehículos multipropósito para el transporte de carga ligera. Los vehículos utilitarios deportivos (SUV) de marcas chinas que finalizan su ciclo de arrendamiento añaden nuevo inventario, aunque los concesionarios aún fijan precios residuales con cautela. Las camionetas pickup, contabilizadas por separado, se suman a esta demanda tras el desplome del 41.6% en las ventas en octubre de 2024, abasteciendo a los compradores rurales. Las garantías gubernamentales para préstamos para camionetas pickup podrían estabilizar este efecto colateral, pero aún no se han probado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de combustible: la gasolina domina, los vehículos eléctricos aumentan
Los modelos de gasolina representaron el 63.47% de las ventas en 2025, pero los vehículos eléctricos de batería son los que más rápido crecen, con una tasa de crecimiento anual compuesta (TCAC) del 7.24% hasta 2031. La cuota de mercado del diésel está disminuyendo a medida que la normativa Euro-5 aumenta los costes de cumplimiento, mientras que los híbridos ocupan un punto intermedio para los compradores preocupados por la autonomía. El mercado tailandés de vehículos usados para vehículos eléctricos de batería (VEB) crecerá a partir de una base pequeña, a medida que las nuevas matriculaciones de vehículos eléctricos en los primeros siete meses de 2025 comiencen a fluir hacia las ventas de vehículos usados. La fábrica de BYD en Rayong y los incentivos gubernamentales para vehículos eléctricos 3.0 hasta 2026 apuntalan la oferta futura.
Las subidas de los impuestos especiales sobre los vehículos eléctricos (VE) ligeramente después de la expiración de los subsidios podrían frenar la entrada de nuevos vehículos y mantener intacto el liderazgo de las gasolinas. Las conversiones a GLP y GNC siguen siendo un nicho de mercado, limitadas por los costos de cumplimiento de la normativa TIS 3055-2563. La persistente incertidumbre sobre el estado de las baterías modera la liquidez de los vehículos eléctricos; sin embargo, el desarrollo de una clasificación estandarizada aceleraría su adopción.
Por tipo de reserva: los canales offline conservan la mayoría, el digital gana impulso
Los puntos de venta físicos aún gestionaron el 83.37% de las reservas de 2025, lo que subraya la importancia de la inspección táctil del vehículo y representa la mayor cuota de mercado de coches usados en Tailandia por canal de venta. Los compradores se inclinan por las pruebas de conducción y la negociación personal, especialmente cuando la información sobre el historial del vehículo es escasa. Los concesionarios organizados ofrecen financiación y garantías combinadas, mientras que los lotes informales atraen con precios competitivos. Por otro lado, los canales digitales, liderados por GO Auto Station de Krungsri, registran un crecimiento compuesto del 7.27%, reflejando la familiaridad de los consumidores tailandeses con las compras a través de smartphones.
El impulso en línea es mayor entre los jóvenes urbanos de 25 a 40 años, quienes valoran la financiación integral, la entrega a domicilio y la garantía de devolución en siete días. El tamaño del mercado tailandés de coches usados atribuible a las plataformas en línea sigue siendo modesto, pero está aumentando a medida que las valoraciones asistidas por IA y las inspecciones virtuales reducen los costes de búsqueda. Los comercios físicos seguirán dominando hasta 2031, aunque su cuota de mercado disminuirá a medida que madure la infraestructura de confianza digital.
Por tipo de proveedor: el segmento no organizado domina, los actores organizados se consolidan
Los vendedores no organizados dominaron el 67.71% de las operaciones en 2025, lo que refleja las bajas barreras de entrada y la cultura de negociación basada en el efectivo. Sin embargo, los operadores organizados se están expandiendo a un ritmo del 7.18% y aprovechan la certificación, la financiación integrada y el descubrimiento digital para captar clientes urbanos. La cuota de mercado de coches usados de Tailandia para los concesionarios organizados seguirá aumentando tras la salida de CARS24 en 2024, lo que subraya la necesidad de adaptación al crédito local.
El inventario de vehículos de Krungsri Auto y las aprobaciones de préstamos en 30 minutos ilustran las economías de escala. Los programas de CPO de fabricantes de equipos originales (OEM) amplían la participación de la fábrica en ciclos de segunda propiedad. Los lotes informales conservan las ventajas rurales, donde la velocidad prima sobre el papeleo; sin embargo, el endurecimiento de la aplicación de las leyes sobre importaciones falsificadas y el fraude en el odómetro erosionará gradualmente su ventaja.
Por antigüedad del vehículo: las unidades de mediana edad lideran, las casi nuevas crecen más rápido
Los vehículos de 3 a 8 años representaron una cuota del 48.71 % en 2025, gracias a una depreciación equilibrada y una mayor fiabilidad. El inventario de vehículos seminuevos de 0 a 2 años es el que más crece, con un 7.29 %, a medida que las flotas corporativas se renuevan y los primeros usuarios de vehículos eléctricos actualizan sus baterías. El tamaño del mercado tailandés de vehículos usados en este grupo se beneficia de las garantías de fábrica restantes y un menor riesgo de impago, lo que atrae la preferencia de los prestamistas.
El inventario de vehículos con más de 8 años de antigüedad se dirige a compradores de bajo presupuesto y rurales, pero se enfrenta a la inminente introducción de incentivos para el desguace, debatidos en febrero de 2025, lo que podría acelerar las retiradas. Los concesionarios anticipan una oferta más limitada, como lo demuestra el repunte del Índice de Precios de Vehículos Usados (VPV), y están implementando créditos para el intercambio para captar la demanda de vehículos de reemplazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por rango de precios: el nivel económico domina, el premium se acelera
Las unidades por debajo de USD 10,000 captaron el 45.63% de la demanda en 2025, lo que refleja la sensibilidad al precio y las entradas de propiedades recuperadas vendidas con descuentos en subastas. El rango medio de USD 10,001 a USD 20,000 es un campo de batalla entre la certificación organizada y la fijación de precios informales. El inventario premium por encima de USD 20,000 avanza un 7.21%, ya que los consumidores adinerados, protegidos de la presión crediticia, buscan importaciones de modelos recientes y marcas de lujo certificadas.
Las importaciones de autos nuevos de lujo disminuyeron drásticamente en 2024, lo que limitó la oferta e infló los márgenes de beneficio de las marcas alemanas y japonesas certificadas. Wearnes Automotive señala que los compradores premium enfrentan menos obstáculos de financiación, lo que mantiene el impulso incluso cuando los segmentos del mercado masivo se enfrentan a rechazos de préstamos.
Análisis geográfico
En 2025, Bangkok y sus provincias vecinas representaron una parte significativa de las transacciones, impulsadas por el aumento de los ingresos, una densa red de concesionarios y una sólida infraestructura de carga que sustenta el floreciente mercado de reventa de vehículos eléctricos de batería (VEB). Los compradores urbanos de Bangkok se inclinan por los hatchbacks para sortear la congestión urbana, mientras que las familias suburbanas optan por los SUV y los vehículos multiusos (MPV). Mientras tanto, ciudades como Chiang Mai, Phuket y Pattaya están experimentando una afluencia constante de vehículos repatriados por expatriados. Estos vehículos, a menudo modelos europeos de bajo kilometraje, alcanzan precios elevados una vez que cumplen con las normas del Instituto Tailandés de Normas Industriales (TISI) y se suministran a concesionarios organizados.
En las provincias del noreste y sur de Tailandia, las camionetas pickup son la opción predilecta para la agricultura y las pequeñas empresas. Sin embargo, estas regiones sufrieron un revés con una alta tasa de rechazo de préstamos, lo que provocó una notable disminución en las ventas de camionetas nuevas a finales de 2024. Un debate sobre el desguace propuesto a principios de 2025 podría beneficiar desproporcionadamente a las zonas urbanas, donde las flotas de vehículos más antiguos están más concentradas. Si bien los mercados digitales se están afianzando en las ciudades secundarias, los distritos rurales aún dependen en gran medida del regateo presencial, en gran medida debido al acceso limitado a internet.
Las disparidades crediticias entre regiones reflejan la estructura de los vendedores: los compradores en Bangkok disfrutan de las ventajas de la financiación digital competitiva, mientras que quienes viven en zonas rurales suelen recurrir a pagos en efectivo o a fuentes de crédito informales. Los concesionarios organizados están canalizando sus inversiones hacia salas de exposición urbanas y bahías de servicio certificadas, en contraste con el predominio de los lotes no organizados en los comercios rurales. Dada esta dinámica, el mercado de coches usados en Tailandia se perfila para una marcada brecha entre zonas urbanas y rurales, una tendencia que probablemente persistirá hasta que se nivele la transparencia de los datos y el acceso al crédito en todas las provincias.
Panorama competitivo
Recientemente, Tailandia experimentó una disminución en el número de vendedores activos de autos usados, dejando solo unos cientos de participantes en el mercado. Sin embargo, la industria está experimentando una rápida consolidación, impulsada por los avances en la tecnología digital y el aumento de los requisitos de cumplimiento normativo. Krungsri Auto se ha consolidado como un actor clave, con una participación significativa en el mercado financiero nacional. Con una amplia base de usuarios y plazos de aprobación rápidos, Krungsri acorta eficazmente los ciclos de venta. Su extensa cartera de vehículos pone de manifiesto un sólido efecto de red con el que los vendedores más pequeños e informales tienen dificultades para competir.
Los fabricantes de equipos originales (OEM) están fortaleciendo su influencia mediante programas de vehículos usados certificados. Estas iniciativas, que incluyen inspecciones y garantías de vehículos, permiten a los fabricantes de equipos originales cobrar una prima por los vehículos. Este enfoque no solo estabiliza los valores residuales, sino que también mejora sus carteras de financiación cautiva. En una decisión estratégica, Itochu ha invertido en Eastern Commercial Leasing, lo que indica un enfoque en la financiación de automóviles subprime. La inversión refleja la confianza en la suscripción basada en IA para atender de forma responsable a segmentos de clientes que antes no estaban suficientemente atendidos.
La decisión de CARS24 de salir a principios de 2024, tras importantes pérdidas financieras, pone de relieve los riesgos de expandirse sin adaptarse a los modelos crediticios locales. Al mismo tiempo, nuevos disruptores están introduciendo innovaciones como los registros de identificación de vehículos basados en blockchain y los sistemas independientes de clasificación de baterías. Sin embargo, el éxito de estas iniciativas depende de los mandatos regulatorios para el intercambio de datos. Las normas de cumplimiento impuestas por TISI y el Departamento de Transporte Terrestre parecen favorecer a las empresas con mayor financiación. No obstante, el problema persistente de los vehículos falsificados que entran por las provincias fronterizas sigue dificultando la aplicación de medidas de control consistentes.
Líderes de la industria de autos usados de Tailandia
Cars24 Group (Tailandia) Co., Ltd.
Toyota seguro (Toyota Motor Tailandia Co., Ltd.)
CARSOME (TAILANDIA) CO., LTD.
Carro Tailandia
Auto usado certificado Honda
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2025: El gobierno tailandés abrió consultas sobre un plan nacional de incentivos para el intercambio de automóviles destinado a acelerar la renovación de la flota y, potencialmente, impulsar la oferta de automóviles usados una vez promulgado.
- Julio de 2024: BYD adquirió una participación del 20% en Rever Automotive para ampliar el control sobre los canales de vehículos eléctricos (VE) usados certificados de Tailandia.
Alcance y metodología
Un automóvil usado, un vehículo usado o un automóvil de segunda mano es un vehículo con uno o más propietarios minoristas. Los automóviles usados se venden a través de varios puntos de venta, incluidos concesionarios de automóviles independientes y franquiciados, empresas de alquiler de automóviles, concesionarios compre aquí y pague, oficinas de arrendamiento, subastas y ventas privadas.
El mercado tailandés de automóviles usados está segmentado por tipo de vehículo, proveedor, reserva y combustible. El mercado está segmentado por tipo de vehículo en hatchbacks, sedanes, vehículos utilitarios deportivos (SUV) y vehículos multipropósito (MPV).
Por tipo de proveedor, el mercado se segmenta en organizado y no organizado. El mercado está segmentado en gasolina, diésel y otros tipos de combustible según el tipo de combustible. Por tipo de reserva, el mercado se segmenta en online y offline. El dimensionamiento y el pronóstico del mercado se realizan para cada segmento en función del valor (USD).
Por tipo de vehículo
| Hatchbacks |
| sedanes |
| Vehículo utilitario deportivo y vehículo multipropósito |
| Carros de lujo |
Por tipo de combustible
| Gasolina |
| Diesel |
| Eléctrico Híbrido |
| Batería eléctrica |
| Otros |
Por tipo de reserva
| Online |
| Sin publicar |
Por tipo de proveedor
| Organizado |
| desorganizado |
Por edad del vehículo
| 0 - 2 Años |
| 3 - 8 Años |
| Más de 8 Años |
Por banda de precios (USD)
| Menos de 10,000 |
| 10,001 - 20,000 |
| Más de 20,000 |
| Por tipo de vehículo | Hatchbacks |
| sedanes | |
| Vehículo utilitario deportivo y vehículo multipropósito | |
| Carros de lujo | |
| Por tipo de combustible | Gasolina |
| Diesel | |
| Eléctrico Híbrido | |
| Batería eléctrica | |
| Otros | |
| Por tipo de reserva | Online |
| Sin publicar | |
| Por tipo de proveedor | Organizado |
| desorganizado | |
| Por edad del vehículo | 0 - 2 Años |
| 3 - 8 Años | |
| Más de 8 Años | |
| Por banda de precios (USD) | Menos de 10,000 |
| 10,001 - 20,000 | |
| Más de 20,000 |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de automóviles usados de Tailandia en 2026?
Se estima que el tamaño del mercado de automóviles usados de Tailandia será de USD 5.86 millones en 2026, continuando su trayectoria de CAGR del 7.13%.
¿Qué segmento lidera por tipo de vehículo?
Los vehículos deportivos utilitarios y los vehículos multipropósito lideran el mercado, representando el 37.81 % del volumen de 2025 y creciendo a una CAGR del 7.15 % hasta 2031.
¿Qué tipo de combustible se está expandiendo más rápidamente?
Los vehículos eléctricos a batería tienen la tasa de crecimiento más alta, un 7.24 % anual, aunque parten de una base pequeña.
¿Cómo están afectando las plataformas digitales las ventas?
Los canales en línea manejaron el 16.63 % de las transacciones de 2025 y se están expandiendo a una tasa compuesta anual del 7.27 % hasta 2031, impulsados por la financiación habilitada por IA y las inspecciones virtuales.
¿Cuál es la principal restricción al crecimiento del mercado?
Una calificación crediticia más estricta basada en inteligencia artificial limita las aprobaciones de préstamos, lo que reduce el acceso a compradores marginales y disminuye la demanda de financiación.
¿Qué grupo de proveedores está ganando participación?
Los distribuidores organizados están creciendo a una tasa compuesta anual del 7.18 % debido a la certificación, la financiación integrada y el alcance digital, erosionando gradualmente el dominio de los vendedores no organizados.


