

Tamaño y participación en el mercado de cabezales de impresión de inyección de tinta térmica
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
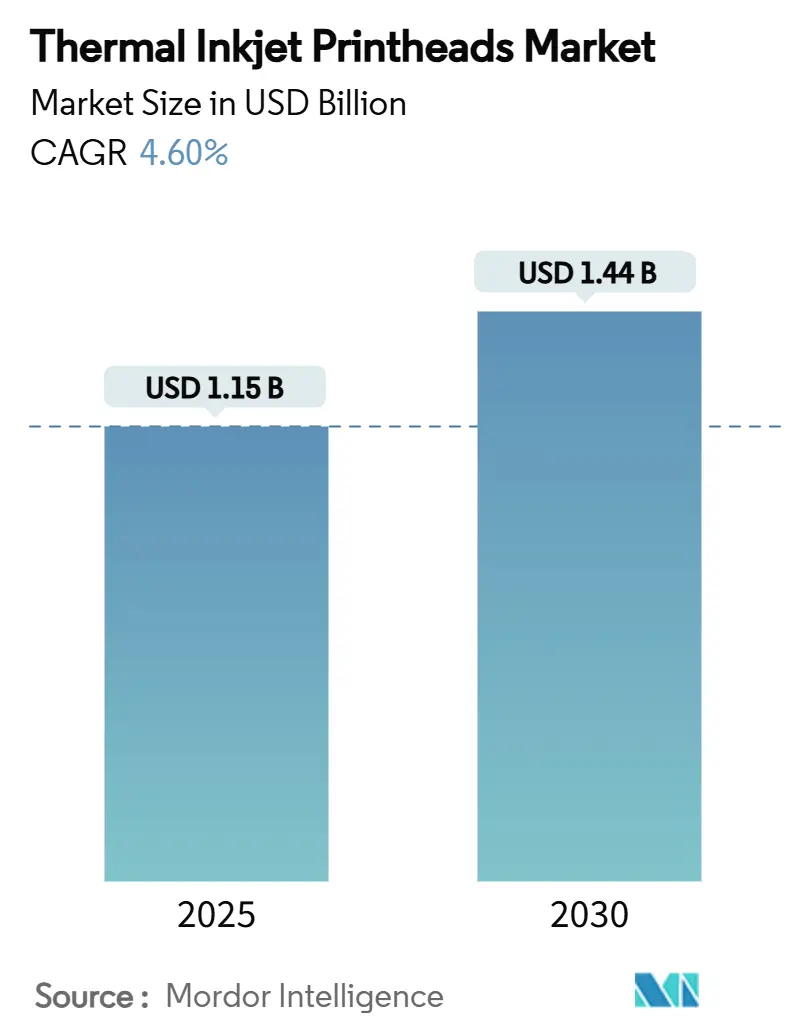
| Tamaño del mercado (2025) | USD 1.15 mil millones |
| Tamaño del mercado (2030) | USD 1.44 mil millones |
| Tasa de crecimiento (2025 - 2030) | 4.60% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de cabezales de impresión de inyección de tinta térmica por Mordor Intelligence
El tamaño del mercado de cabezales de impresión de inyección de tinta térmica alcanzó los 1.15 millones de dólares en 2025 y se proyecta que alcance los 1.44 millones de dólares para 2030, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 4.60 %. El crecimiento se basa en la transición tecnológica, desde impresoras de oficina hacia líneas industriales de alta velocidad, donde la personalización en etapas avanzadas, la codificación serializada y las tintas sostenibles son prioridades estratégicas. Los cabezales de mayor alcance, como el ThermaCore de HP lanzado en marzo de 2025, permiten ahora que la inyección de tinta térmica compita directamente con la inyección de tinta continua en las cintas transportadoras de embalaje de alta velocidad. La demanda de gráficos ≥1201 ppp en cajas de cartón premium por parte de las marcas está acelerando la adopción de la alta resolución, mientras que las tintas curables por UV ganan terreno a medida que se endurecen las regulaciones sobre compuestos orgánicos volátiles. Simultáneamente, la miniaturización de los MEMS permite integrar las barras de impresión en las estaciones de llenado e inspección, reduciendo el espacio ocupado por la línea y mejorando la precisión de la colocación del código. Por lo tanto, la dinámica competitiva depende de equilibrar el rendimiento con el costo total de propiedad, particularmente en sectores como el farmacéutico y el de bebidas artesanales, donde el tiempo de inactividad y la flexibilidad del diseño tienen un gran peso.
Conclusiones clave del informe
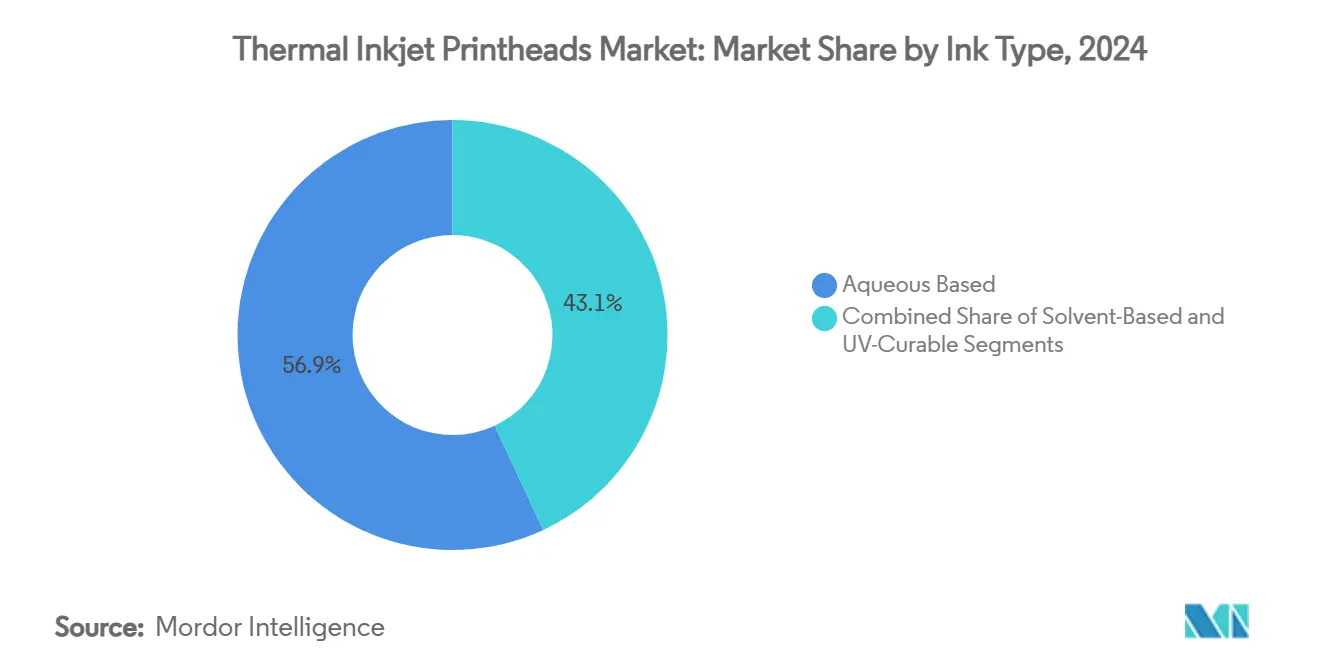
- Por tipo de tinta, las formulaciones acuosas lideraron con el 56.93% de la participación de mercado de cabezales de impresión de inyección de tinta térmica en 2024.
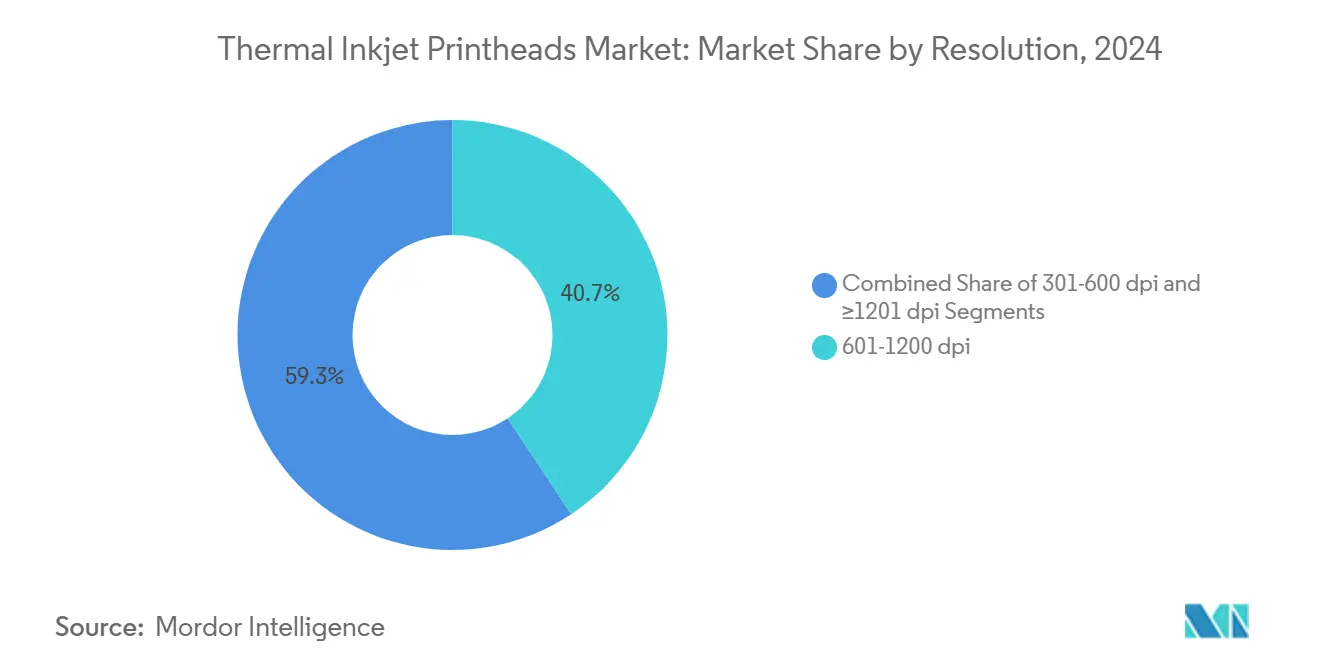
- Por resolución, el segmento de 601 a 1200 dpi capturó el 40.69 % del tamaño del mercado de cabezales de impresión de inyección de tinta térmica en 2024.
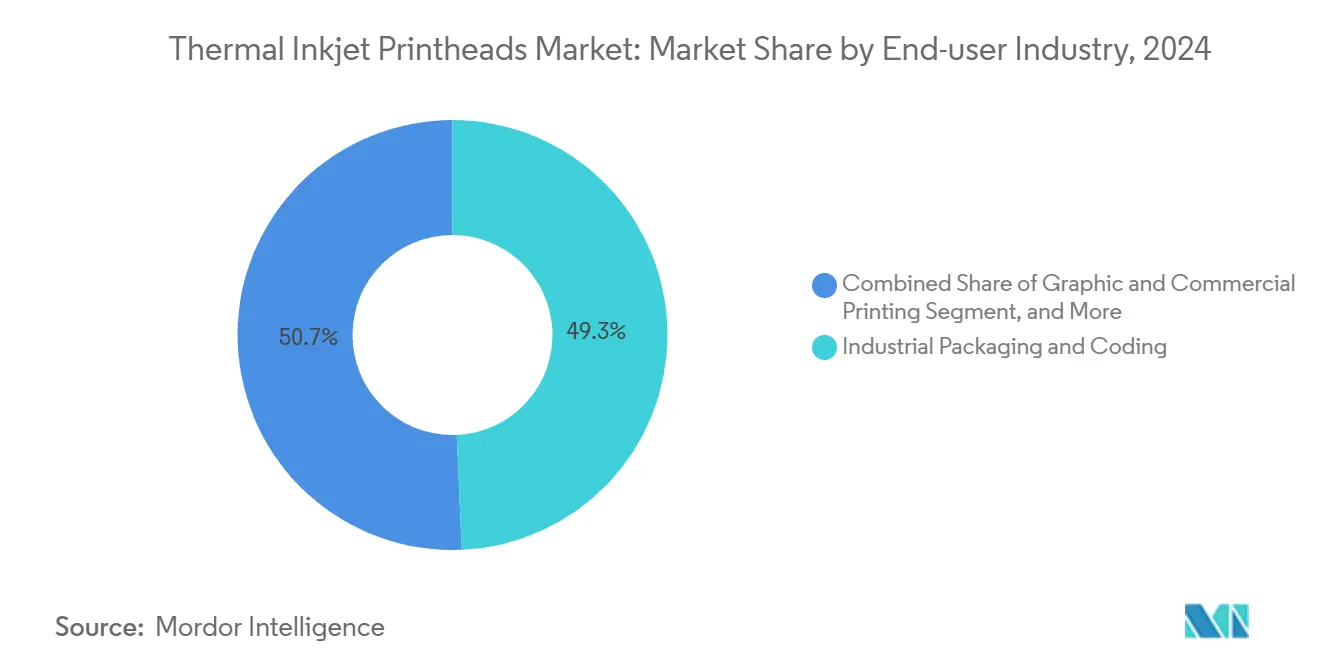
- Por industria de usuario final, el embalaje y la codificación industriales representaron el 49.31 % de la participación de mercado de cabezales de impresión de inyección de tinta térmica en 2024.
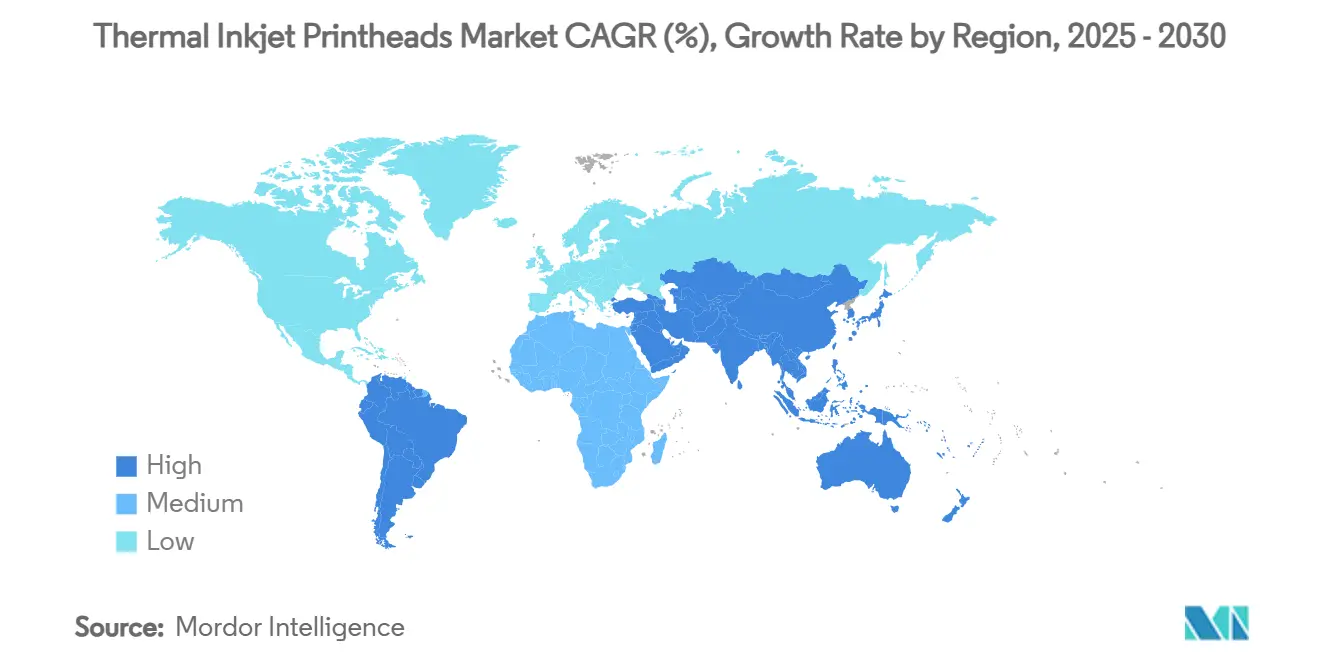
- Por geografía, Asia-Pacífico representó el 43.74 % del tamaño del mercado de cabezales de impresión de inyección de tinta térmica en 2024.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de cabezales de impresión de inyección de tinta térmica
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Impresión de datos variables en etapa avanzada para cajas de comercio electrónico | + 1.2% | América del Norte y Europa; región emergente de Asia-Pacífico | Mediano plazo (2-4 años) |
| Serialización farmacéutica obligatoria y UDI | + 1.5% | Global; más fuerte en América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Etiquetas a color de tiradas cortas para bebidas artesanales | + 0.4% | Norteamérica, Europa, Australia | Corto plazo (≤ 2 años) |
| Barras de impresión MEMS integradas en líneas de envasado | + 0.9% | Global; Europa temprana y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los propietarios de marcas cambian a la impresión de datos variables en etapas avanzadas
Los modelos de cumplimiento del comercio electrónico ahora favorecen la impresión tras la confirmación de la compra, lo que permite a las marcas personalizar gráficos, idiomas y códigos QR para cada pedido. La inyección de tinta térmica complementa esta transición, ya que su flujo de trabajo digital elimina las planchas y permite cambios instantáneos de diseño a alta velocidad. Estudios sobre embalajes indican que las cajas personalizadas aumentan las cuotas de mercado de "unboxing" en redes sociales en un 72 % y el recuerdo de marca en un 40 % en comparación con las versiones genéricas. El sistema de doble cabezal de impresión de Canon, anunciado en octubre de 2024, imprime imágenes de fondo y datos variables en una sola pasada, lo que reduce el inventario de cajas preimpresas y facilita el embalaje justo a tiempo. A medida que los centros de distribución crecen, el mercado de cabezales de impresión de inyección de tinta térmica aumenta la demanda recurrente de unidades de alta resolución capaces de cambiar rápidamente el diseño sin intervención del operador.
Requisitos obligatorios de serialización farmacéutica y UDI
Las leyes globales de seguridad de medicamentos exigen identificadores únicos en cada unidad vendible, elevando los estándares de legibilidad del código. La inyección de tinta térmica destaca por producir códigos alfanuméricos y DataMatrix de 300 a 600 ppp que los sistemas de visión leen de forma fiable a hasta 109 m/min en entornos estériles [1] Videojet Technologies, “Videojet 8520 y Wolke m610 Touch”, videojet.com . Las plantas farmacéuticas valoran el diseño de cartucho sellado del cabezal de impresión, que evita las rutinas de mantenimiento engorrosas asociadas con los disolventes de inyección de tinta continua. La verificación visual integrada cierra el ciclo entre la impresión y la inspección, reforzando la posición de la inyección de tinta térmica en las líneas de envasado reguladas e impulsando el mercado de cabezales de impresión de inyección de tinta térmica en Norteamérica, Europa y Japón.
Evolución de las etiquetas de bebidas artesanales y microcervecerías
Las cervecerías artesanales lanzan SKU de temporada que cambian de diseño con frecuencia, lo que impulsa el interés en la producción digital de etiquetas bajo demanda. La inyección de tinta térmica ofrece una impresión CMYK con calidad fotográfica sin planchas, lo que ayuda a los cerveceros a reducir los inventarios de etiquetas en un 60 % y disminuir el riesgo de obsolescencia [2] Domino Printing, “Guía de codificación”, domino-printing.com . Los gráficos vívidos refuerzan el posicionamiento premium al tiempo que permiten incluir datos regulatorios como ABV y códigos de lote en una sola pasada. Estas capacidades atraen a nuevos participantes al mercado de cabezales de impresión de inyección de tinta térmica, ya que los productores artesanales priorizan la flexibilidad y la agilidad de marca.
Reducción de la huella de línea mediante la integración de MEMS
Los sistemas microelectromecánicos integran matrices de boquillas y electrónica de control en silicio, lo que produce barras delgadas y rígidas que se montan directamente dentro de las máquinas de llenado o los módulos de inspección. Al eliminar los codificadores independientes y las transferencias de cintas transportadoras, las fábricas reducen la longitud de las líneas y mejoran la eficiencia general de los equipos. La hoja de ruta del IEEE para 2024 señala la integración funcional como una vía para lograr un ahorro del 30 % en el espacio ocupado y tolerancias de colocación de código más estrictas. A largo plazo, esta arquitectura transformará las decisiones de inversión de capital y canalizará mayores ingresos a los proveedores capaces de integrar cabezales basados en MEMS, lo que mantendrá el impulso en el mercado de cabezales de impresión de inyección de tinta térmica.
Análisis del impacto de las restricciones
| Restricción | Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Límites de adhesión de tintas acuosas sobre poliolefinas sin tratar | -0.7% | Global; mayor impacto en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fatiga por ciclo térmico de calentadores de resistencia | -0.6% | Global | Corto plazo (≤ 2 años) |
| Los sistemas piezoeléctricos y electrostáticos compiten con la inyección de tintas UV/solventes | -0.5% | Europa, america del norte | Mediano plazo (2-4 años) |
| Los cambios de humedad y temperatura provocan inestabilidad en las burbujas | -0.4% | Asia-Pacífico, Oriente Medio, América Latina | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Adhesión limitada en películas de poliolefina
Las películas de polipropileno y polietileno resisten la humectación con tintas a base de agua debido a que su energía superficial apolar no se corresponde con la de los vehículos acuosos polares. Los análisis de laboratorio confirman una adhesión y resistencia al roce inferiores sin tratamiento corona o plasma. Si bien la química curable por UV soluciona el problema, muchas marcas aún prefieren las formulaciones acuosas por motivos de seguridad alimentaria y sostenibilidad, lo que limita el mercado de cabezales de impresión de inyección de tinta térmica para envases flexibles hasta que se reduzcan los costos de pretratamiento o se desarrollen las tintas híbridas.
Desafíos de la fatiga del ciclo térmico
Cada disparo eleva la temperatura de los calentadores de resistencia por encima de los 340 °C antes de enfriarse rápidamente, lo que genera tensión mecánica que puede acortar la vida útil de los componentes durante ciclos de trabajo continuos. Si bien los avances en materiales han prolongado la vida útil, las líneas de alto rendimiento se muestran cautelosas y, en ocasiones, optan por la inyección de tinta piezoeléctrica para tiradas ultralargas. Esta percepción de fiabilidad modera la inversión en el mercado de cabezales de impresión de inyección de tinta térmica, especialmente en industrias que no toleran paradas imprevistas.
Análisis de segmento
Por tipo de tinta: las formulaciones UV ganan terreno
Las tintas acuosas mantuvieron una cuota de mercado del 56.93 % en cabezales de impresión de inyección de tinta térmica en 2024, gracias a la preferencia regulatoria por productos químicos con bajo contenido de COV, especialmente en aplicaciones alimentarias y farmacéuticas. El segmento se beneficia de una arquitectura de cartucho sencilla y de aprobaciones de seguridad armonizadas a nivel mundial. Sin embargo, los déficits de adhesión en películas no porosas y la demanda de un curado más rápido han impulsado la adopción de alternativas curables por UV, impulsando esta categoría a una tasa de crecimiento anual compuesta (TCAC) del 6.13 % entre 2025 y 2030. Se prevé que el tamaño del mercado de cabezales de impresión de inyección de tinta térmica para tintas UV aumente a medida que los fabricantes de cabezales optimizan la gestión térmica para inyectar fotopolímeros de mayor viscosidad.
Los recientes lanzamientos de tintas subrayan este cambio. La serie UV de origen vegetal de INX International redujo el consumo de petroquímicos en más de tres millones de libras, a la vez que ofrece un curado instantáneo en cintas transportadoras de alta velocidad. Al mismo tiempo, las formulaciones de solventes, aunque actualmente son de nicho, abordan las necesidades de durabilidad extrema en metales y plásticos con alta exposición a la abrasión o a productos químicos. Están surgiendo químicas híbridas que combinan agua, monómeros y aglutinantes especiales, lo que indica una mayor diversidad de formulaciones que impulsará el crecimiento futuro del mercado de cabezales de impresión de inyección de tinta térmica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por resolución: Los gráficos premium impulsan la adopción de ≥1201 ppp
El rango de 601 a 1200 ppp controló el 40.69 % del mercado de cabezales de impresión de inyección de tinta térmica en 2024, satisfaciendo las necesidades generales de códigos de barras y texto nítido sin sacrificar la velocidad de producción. Los codificadores industriales de este rango alcanzan velocidades de línea superiores a 700 m/min, manteniendo la integridad del código. La demanda de gráficos de calidad fotográfica, microtexto de seguridad e imágenes de marca elaboradas ahora eleva el rango de ≥1201 ppp, que crece a un ritmo del 6.81 % anual. Por ejemplo, el ColorMax7 de Formax alcanza 1,600 × 1,600 ppp en etiquetas y sobres, estableciendo un referente para la impresión de alta definición.
El segmento de 301–600 ppp, aunque menos atractivo, sigue siendo crucial para la logística y el embalaje secundario, donde la legibilidad mecánica prima sobre la estética. Los sistemas REA JET HR imprimen códigos nítidos a velocidades de hasta 762 m/min, lo que demuestra que las resoluciones más bajas aún alcanzan volúmenes considerables. En conjunto, la segmentación de la resolución ilustra cómo los usuarios dimensionan adecuadamente las inversiones, seleccionando cabezales que cubren los requisitos de calidad con el mayor rendimiento posible y reforzando el perfil de demanda estratificado dentro del mercado de cabezales de impresión de inyección de tinta térmica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: el embalaje y la codificación mantienen el liderazgo
El embalaje y la codificación industriales representaron el 49.31 % de la cuota de mercado de cabezales de impresión de inyección de tinta térmica en 2024, gracias a los requisitos legislativos de trazabilidad en productos farmacéuticos, dispositivos médicos y alimentos. Las impresoras Wolke m610 ejemplifican cómo las herramientas de software integradas simplifican el cumplimiento de la serialización, a la vez que garantizan una claridad de 600 × 600 ppp en blísteres y cajas de aluminio. Los fabricantes valoran los consumibles de cartucho que eliminan el mantenimiento de las bombas, lo que impulsa los ingresos constantes de los proveedores por la retirada de cartuchos.
La impresión gráfica y comercial es la base de usuarios con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.48 %, debido a que los flujos de trabajo digitales están reduciendo los requisitos de tirada mínima para etiquetas, correo directo y embalajes promocionales. Las imprentas pequeñas y medianas que utilizan la inyección de tinta térmica evitan largas configuraciones de planchas, lo que permite obtener ganancias en cantidades inferiores a 1,000 unidades y mantiene una nueva cartera de oportunidades para el mercado de cabezales de impresión de inyección de tinta térmica. Los cabezales de repuesto para oficina y consumo forman un canal consolidado pero estable, donde las ganancias incrementales provienen de cartuchos de mayor rendimiento y programas de reciclaje que conectan con los compradores con conciencia ambiental.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de cabezales de impresión de inyección de tinta térmica en la región Asia-Pacífico
Asia-Pacífico representó el 43.74% del tamaño del mercado de cabezales de impresión de inyección de tinta térmica en 2024, impulsado por la cadena de suministro de electrónica de China y la tradición de fabricación de precisión de Japón. Las iniciativas en toda la región para digitalizar las líneas de envasado en plantas de alimentos y productos farmacéuticos respaldan una CAGR del 6.21% hasta 2030. India, destacada por HP como un “área de expansión fundamental”, está aumentando la adopción a medida que las marcas nacionales buscan estándares de codificación serializada [3] Packaging South Asia, “Canon's Dual Printhead Strategy”, packagingsouthasia.com.
Mercado de cabezales de impresión de inyección de tinta térmica en Norteamérica y Europa
Norteamérica ocupa el segundo lugar, impulsada por la estricta aplicación de la normativa UDI y el vibrante mercado de bebidas artesanales del continente. Las cervecerías utilizan cabezales de color modulares para actualizar las etiquetas mensualmente, mientras que las multinacionales farmacéuticas implementan codificadores TIJ con verificación visual en sus operaciones de varios turnos. Las plantas europeas combinan objetivos de sostenibilidad con la supervisión regulatoria, orientando las inversiones hacia sistemas acuosos y la reducción de residuos en circuito cerrado. Las directivas de la UE que limitan los COV refuerzan la relevancia de la inyección de tinta térmica frente a las alternativas con alto contenido en disolventes, consolidando así su longevidad en el mercado.
Mercado de cabezales de impresión de inyección de tinta térmica en Oriente Medio, África y Sudamérica
En Sudamérica, Oriente Medio y África, la adopción es incipiente, pero se está acelerando. El informe de 2024 de Zebra Technologies cita una creciente adopción en el comercio minorista y la logística, donde el etiquetado con código de barras impulsa la modernización de la cadena de suministro. Sin embargo, la variabilidad climática aún dificulta la estabilidad de las burbujas a velocidades de transporte superiores a 100 m/min, lo que impulsa a los compradores a buscar carcasas robustas y depósitos de tinta con regulación de temperatura. El continuo progreso de la ingeniería busca abrir nuevas posibilidades de aplicación en estos territorios emergentes, ampliando el mercado de cabezales de impresión de inyección de tinta térmica.
Panorama competitivo
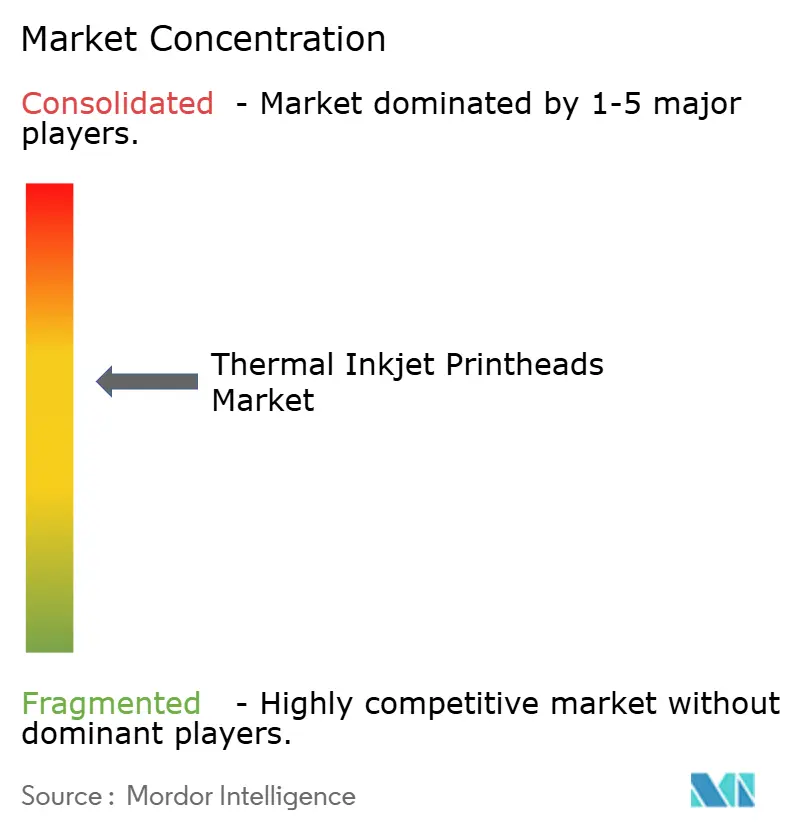
El mercado de cabezales de impresión de inyección de tinta térmica está moderadamente concentrado. HP, Memjet y FUJIFILM Dimatix consolidan su liderazgo gracias a su arquitectura de boquillas patentada y a la integración vertical de cabezales, controladores y tintas. La tecnología ThermaCore de HP triplica la distancia de proyección y utiliza un 65 % de plásticos reciclados, lo que demuestra una estrategia dual de eco-rendimiento que define la diferenciación. FUJIFILM Dimatix incrementó su capacidad en Asia-Pacífico en un 35 % en 2025 y lanzó cabezales orientados a la industria farmacéutica con visión integrada, lo que subraya su enfoque hacia la especialización en aplicaciones.
Competidores de China, Vietnam y Singapur, como RYNAN Technologies y nuevos participantes que aprovechan la fabricación de MEMS externalizada, compiten principalmente en precio y compatibilidad de cartuchos. Su dominio ejerce presión a la baja sobre los precios, impulsando a las empresas establecidas a priorizar los paquetes de servicios y las garantías de rendimiento. La innovación en el espacio blanco también surge de las colaboraciones: Domino Printing Sciences integra cabezales TIJ a medida en módulos de codificación llave en mano para películas flexibles, mientras que la plataforma ImagineX de Xaar, basada en MEMS, alinea las barras de impresión con cámaras de visión para aumentar la precisión en industrias reguladas. La concesión de licencias cruzadas de patentes de tratamiento de sustratos, como los métodos de adhesión de Yahiaoui et al., indica un entorno de propiedad intelectual en desarrollo que equilibra la rivalidad competitiva con el crecimiento del ecosistema.
Líderes de la industria de cabezales de impresión de inyección de tinta térmica
HP Inc.
Memjet Ltd.
Funai Electric Co., Ltd.
Ciencias de la impresión Domino PLC
FUJIFILM Dimatix Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2025: HP presentó ThermaCore, triplicando la distancia de alcance y duplicando la franja de impresión al tiempo que incorpora un 65 % de plástico reciclado en los cartuchos.
- Febrero de 2025: FUJIFILM Dimatix aumentó la producción de cabezales de impresión en Asia-Pacífico en un 35 % y lanzó cabezales verificados por visión para la serialización farmacéutica.
- Octubre de 2024: Canon presentó un conjunto de cabezales de impresión dual que imprime gráficos de fondo y datos variables simultáneamente, lo que reduce el uso de cartón preimpreso en un 25 %.
- Agosto de 2024: Xaar plc comercializó cabezales MEMS ImagineX integrados en sistemas de inspección, reduciendo el espacio ocupado por la línea en un 30 %.
Alcance del informe del mercado global de cabezales de impresión de inyección de tinta térmica
| De base acuosa |
| Base de solvente |
| curable por UV |
| 301 - 600 ppp |
| 601 - 1200 ppp |
| ≥1201 ppp |
| Embalaje y codificación industrial |
| Impresión Gráfica y Comercial |
| Cabezales de repuesto para oficina y consumo |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de tinta | De base acuosa | |
| Base de solvente | ||
| curable por UV | ||
| por resolución | 301 - 600 ppp | |
| 601 - 1200 ppp | ||
| ≥1201 ppp | ||
| Por industria del usuario final | Embalaje y codificación industrial | |
| Impresión Gráfica y Comercial | ||
| Cabezales de repuesto para oficina y consumo | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de cabezales de impresión de inyección de tinta térmica?
El tamaño del mercado de cabezales de impresión de inyección de tinta térmica alcanzó los 1.15 millones de dólares en 2025.
¿Qué tan rápido se espera que crezca el mercado?
Se pronostica que el mercado registrará una CAGR del 4.60%, alcanzando los USD 1.44 millones para 2030.
¿Qué tipo de tinta tiene la mayor participación?
Las tintas acuosas lideraron con el 56.93% de la participación de mercado en 2024 debido a la aceptación regulatoria en el envasado de alimentos y productos farmacéuticos.
¿Por qué Asia-Pacífico es la región líder?
La fuerte fabricación de productos electrónicos, la expansión de la capacidad de embalaje y la rápida adopción de soluciones de serialización le dieron a Asia-Pacífico una participación del 43.74 % en 2024, con una CAGR prevista del 6.21 %.
¿Qué hace que los cabezales de impresión ≥1201 dpi sean atractivos?
Ofrecen gráficos premium para envases de lujo y datos variables, impulsando una CAGR del 6.81 % entre 2025 y 2030.
¿Cómo influyen los avances de MEMS en el mercado?
Las barras de impresión basadas en MEMS permiten la integración directa en el equipo de embalaje, reduciendo la longitud de la línea y mejorando la precisión del código, abriendo así nuevas fuentes de ingresos para los proveedores.


