

Tamaño y participación en el mercado de recubrimientos de aislamiento térmico
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
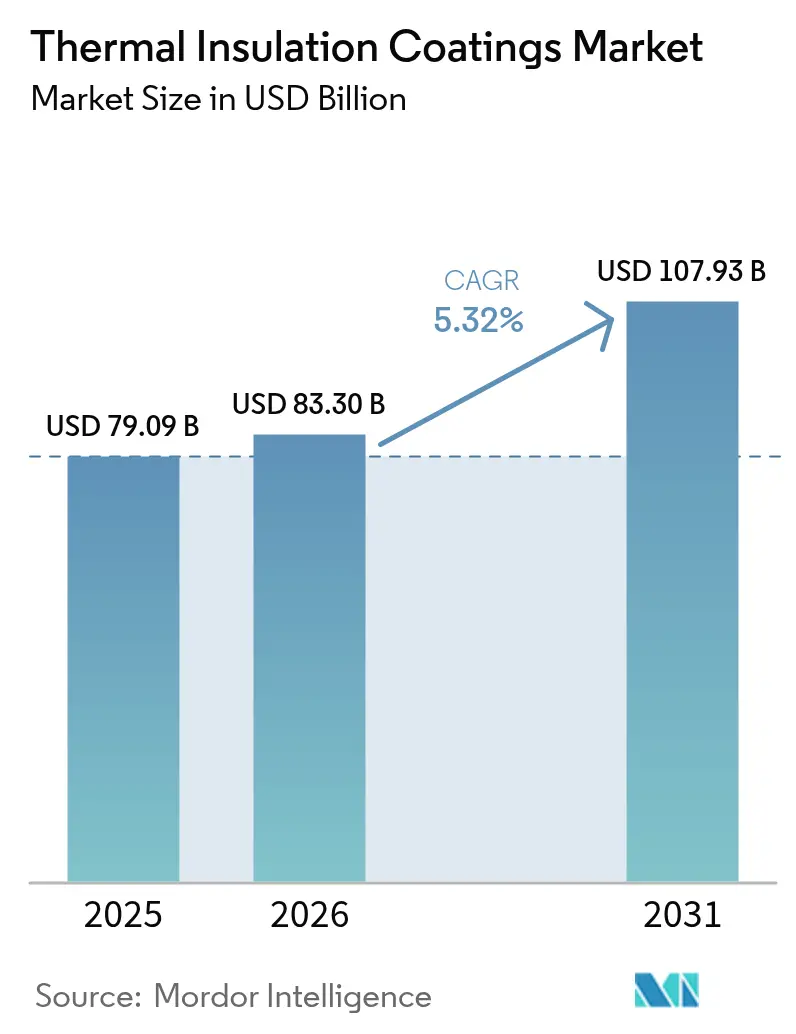
| Tamaño del mercado (2026) | USD 83.3 mil millones |
| Tamaño del mercado (2031) | USD 107.93 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.32% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de recubrimientos de aislamiento térmico por Mordor Intelligence
El tamaño del mercado de recubrimientos de aislamiento térmico se valoró en 79.09 millones de dólares en 2025 y se estima que crecerá de 83.3 millones de dólares en 2026 a 107.93 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.32 % durante el período de pronóstico (2026-2031). Este desempeño indica una demanda sostenida que ahora se extiende mucho más allá de los usos de la construcción convencional y abarca los sistemas electrificados de calor de proceso, la infraestructura de GNL y la gestión térmica de baterías. Los códigos de eficiencia energética de obligado cumplimiento, los crecientes mandatos de descarbonización y la construcción de redes de calefacción urbana de cuarta generación en toda Europa están acelerando la adopción de barreras térmicas avanzadas capaces de soportar temperaturas de servicio superiores a 1,200 °C. Paralelamente, la expansión industrial de Asia-Pacífico está ampliando la cartera de clientes de recubrimientos de alto rendimiento en refinerías, petroquímica y componentes automotrices, mientras que los programas aeroespaciales norteamericanos están impulsando la adopción de sistemas de zirconio estabilizado con itria (YSZ) de ultraalta temperatura. El entorno competitivo resultante beneficia a los proveedores que combinan la integración vertical con los avances en la ciencia de los materiales, como las formulaciones híbridas de aerogel-epoxi que ofrecen una conductividad térmica inferior a 0.020 W m-¹ K-¹.
Conclusiones clave del informe
- Por tipo de resina, las formulaciones de epoxi lideraron con el 35.74 % de la participación de mercado de recubrimientos de aislamiento térmico en 2025; se proyecta que los recubrimientos de aerogel de sílice se expandan a una CAGR del 5.74 % hasta 2031.
- Por forma de recubrimiento, los sistemas de pulverización líquida representaron el 44.72 % del tamaño del mercado de recubrimientos de aislamiento térmico en 2025 y están creciendo a una CAGR del 6.21 % hasta 2031.
- Por aplicación, las soluciones de envolventes de edificios representaron el 42.05 % de la participación de mercado de recubrimientos de aislamiento térmico en 2025, mientras que los componentes automotrices registrarán la CAGR más rápida del 6.68 % hasta 2031.
- Por industria de usuario final, la construcción y edificación representaron el 27.88% del tamaño del mercado de revestimientos de aislamiento térmico en 2025, mientras que otras industrias de usuarios finales están creciendo más rápido a una CAGR del 5.83%.
- Por geografía, Asia-Pacífico representó el 39.62 % de los ingresos en 2025, al tiempo que registró la CAGR regional más alta del 5.96 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos de aislamiento térmico
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Construcción de nuevas refinerías | + 1.2% | Asia-Pacífico, Medio Oriente y África | Mediano plazo (2-4 años) |
| Ampliación de las redes de calefacción y refrigeración urbanas | + 0.8% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Creciente demanda de la industria de la construcción | + 1.5% | Global | Corto plazo (≤ 2 años) |
| Electrificación del calor de proceso en la industria pesada | + 0.9% | Europa, america del norte | Largo plazo (≥ 4 años) |
| Aumento de la logística de la cadena de frío del GNL | + 0.6% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Construcción de nuevas refinerías
Las ampliaciones de refinerías a nivel mundial siguen consolidando el mercado de recubrimientos de aislamiento térmico. Los nuevos complejos en India, China y el Golfo Pérsico especifican barreras epóxicas multicapa para torres de destilación y carcasas de intercambiadores de calor que operan entre 200 °C y 800 °C. Los propietarios de proyectos combinan cada vez más la resistencia a la corrosión y la monitorización digital del espesor en un mismo paquete de recubrimiento para reducir las paradas imprevistas y prolongar la vida útil de los activos. Los proveedores que pueden certificar sistemas para entornos de temperatura tanto normales como cíclicos obtienen acceso a la mayor cartera de proyectos de capital.
Ampliación de las redes de calefacción y refrigeración urbanas
Las redes de calefacción urbana de cuarta generación operan a temperaturas de suministro más bajas, lo que exige recubrimientos capaces de reducir las pérdidas de distribución y, al mismo tiempo, resistir los ciclos térmicos repetitivos. Las cooperativas municipales de energía de Dinamarca demuestran que un aislamiento avanzado puede reducir en varios puntos porcentuales las pérdidas de calor anuales, mejorando así la eficiencia de las bombas de calor. Renovaciones similares en Alemania y Suecia especifican imprimaciones con infusión de aerogel para cumplir con los objetivos más estrictos de retención de calor.
Creciente demanda de la industria de la construcción
Los estrictos códigos de eficiencia energética para edificios de 2024 endurecen los umbrales de valor R para los sistemas de montaje de paredes y techos. Los recubrimientos de microesferas cerámicas aplicados por pulverización cumplen con los nuevos requisitos prescriptivos sin aumentar el espesor de las paredes, lo que los hace populares en renovaciones urbanas densas. Los flujos de trabajo de modelado de información de construcción (BIM) ahora incorporan datos de las capas de recubrimiento para predecir las reducciones de carga máxima en verano y optimizar el dimensionamiento de los sistemas de climatización (HVAC). Los estudios de recuperación de la inversión de dos años realizados en Turquía sobre estrategias de envolventes adaptativas al clima validan aún más su viabilidad comercial.
Electrificación del calor de proceso en la industria pesada
Las bombas de calor de alta temperatura y los hornos calentados por resistencia alteran los perfiles de ciclo térmico, lo que impulsa la demanda de recubrimientos que toleren aumentos rápidos de temperatura hasta 250 °C. Plantas de demostración en los Países Bajos aplican sistemas multicapa de alúmina con revestimiento adhesivo y YSZ para maximizar la vida útil del refractario. Proyectos piloto utilizan rellenos con material de cambio de fase para capturar el calor fuera de ciclo, lo que posiciona a los recubrimientos como un componente fundamental para el rendimiento del almacenamiento.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto requisito de capital | –0.7% | Global | Corto plazo (≤ 2 años) |
| Precios volátiles de las materias primas (epoxi y PU) | –0.5% | Global | Mediano plazo (2-4 años) |
| Aplicabilidad limitada en activos de temperatura ultraalta | –0.3% | Regiones industriales a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto requisito de capital
Las cabinas de pulverización de plasma, los pórticos automatizados y los hornos de curado en atmósfera controlada pueden costar varios millones de dólares, lo que limita la capacidad de los nuevos participantes. Por lo tanto, los grandes productores integrados dominan los contratos de suministro a largo plazo, mientras que los aplicadores más pequeños se enfrentan a obstáculos de financiación. La reestructuración de la cartera, como se ha visto en las recientes negociaciones de desinversión dentro de grupos químicos diversificados, subraya las presiones de la intensidad de capital.
Precios de materias primas volátiles (epoxi y PU)
Las materias primas de epoxi y poliuretano siguen las fluctuaciones del precio del petróleo crudo, lo que expone a los recubridores a fluctuaciones de márgenes. Las interrupciones del suministro aumentan los riesgos, ya que las resinas especiales dependen de un puñado de productores globales. Algunos formuladores cierran contratos de suministro plurianuales o buscan la integración regresiva, pero esta cobertura exige una considerable flexibilidad en el balance general.
Análisis de segmento
Por tipo de resina: el dominio del epoxi se enfrenta al desafío del aerogel
Los sistemas epóxicos mantuvieron una cuota de mercado del 35.74 % en el recubrimiento de aislamiento térmico en 2025, impulsados por su alta adhesión y resistencia química, ideales para tuberías de refinerías, placas de cubierta marinas y plataformas offshore. Estos sistemas sustentan una parte significativa del tamaño del mercado de recubrimientos de aislamiento térmico para proyectos de revestimiento protector programados en Asia-Pacífico y Oriente Medio. Las formulaciones mejoradas incorporan microesferas de vidrio huecas para reducir la conductividad térmica por debajo de 0.180 W m-¹ K-¹ sin sacrificar la tenacidad de la película.
Los recubrimientos de aerogel de sílice, si bien actualmente presentan ingresos de un solo dígito, registran una tasa de crecimiento anual compuesta (TCAC) del 5.74 % hasta 2031. Las lecturas de conductividad ultrabaja de 0.015 W m⁻¹ K⁻¹ facilitan aplicaciones a presión ambiente que antes requerían paneles con aislamiento al vacío. Los fabricantes codispersan polvo de aerogel en matrices epóxicas para combinar resistencia mecánica con un rendimiento casi superaislante, lo que otorga al segmento una influencia considerable en las especificaciones futuras. En la frontera aeroespacial, las plataformas de óxido estabilizado por entropía y YSZ se centran en revestimientos de álabes de turbinas que operan a temperaturas superiores a 1,200 °C, lo que sugiere nuevas oportunidades de cruce de tecnologías.
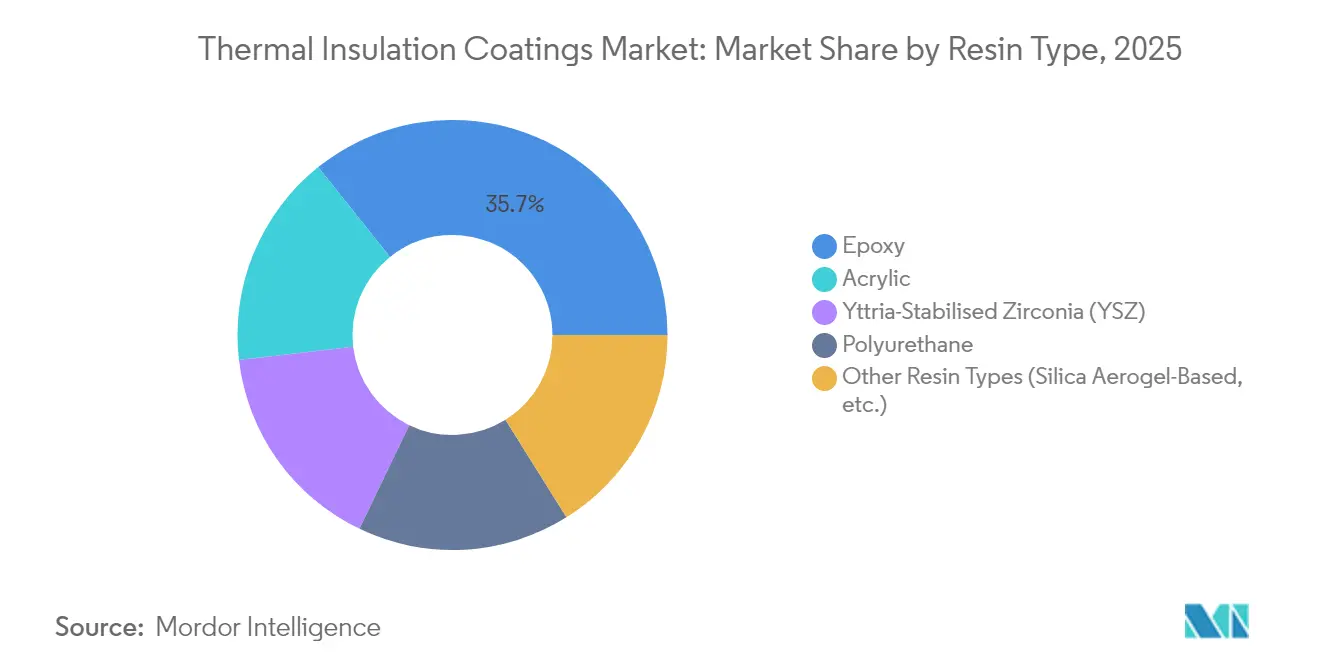
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma de recubrimiento: la tecnología de pulverización líquida lidera la innovación
Las líneas de pulverización líquida captaron el 44.72 % de la cuota de mercado de recubrimientos de aislamiento térmico en 2025 y siguen superando a otras formas con una tasa de crecimiento anual compuesta (TCAC) del 6.21 %. Sus principales ventajas incluyen una cobertura uniforme en cordones de soldadura y curvas de radio, además de mejoras en la producción gracias a los cabezales de pulverización integrados en el robot. Las plantas de proceso ahora implementan análisis de visión para medir el espesor de la película húmeda y autocorregir la velocidad de la pistola, minimizando el exceso de pulverización y mejorando el rendimiento. Las líneas de polvo siguen siendo relevantes en la arquitectura de rejilla y en ciertas partes externas de tuberías, donde la atracción electrostática garantiza una formación uniforme de la película.
Por aplicación: Liderazgo en la construcción de envolventes en medio del auge automotriz
El segmento de la construcción controló el 42.05 % del mercado de recubrimientos de aislamiento térmico en 2025, gracias a la adopción por parte de los arquitectos de recubrimientos que ofrecen reducciones de temperatura superficial de dos dígitos y contribuyen al objetivo de consumo energético neto cero. Los productos cerámicos de alta reflectancia logran reducciones de 10 °C en la superficie del tejado durante el verano, lo que reduce las cargas de refrigeración en climas mediterráneos y del Golfo.
Los sistemas automotrices presentan la trayectoria de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 6.68 %. Los diseños de paquetes para vehículos eléctricos priorizan capas dieléctricas delgadas que ofrecen aislamiento térmico y resistencia a la perforación. Las funciones se extienden más allá de las baterías, incluyendo carcasas de motores e inversores, donde los rellenos cerámicos de baja densidad mejoran la amortiguación acústica. Los equipos industriales, los tanques de almacenamiento y los armazones marinos siguen siendo demandados. Las líneas avanzadas de recubrimientos de cubiertas permiten obtener ahorros de combustible mensurables al combinar capas superiores que reducen la fricción con capas inferiores con aislamiento térmico.
Por industria de usuario final: el petróleo y el gas lideran en medio de la diversificación
La construcción representó el 27.88 % del tamaño del mercado de recubrimientos de aislamiento térmico en 2025, gracias a los ciclos de mantenimiento continuo de las refinerías y las nuevas terminales de exportación de GNL. La exigencia de reducir las emisiones fugitivas de metano eleva las especificaciones de aislamiento de las tuberías, ya que las paredes externas más frías de las tuberías reducen el calentamiento del suelo y la corrosión microbiana asociada. La construcción le sigue de cerca, impulsada por una aplicación más estricta de la normativa y programas de certificación de edificios ecológicos.
La industria de recubrimientos de aislamiento térmico se centra cada vez más en sectores diversificados: la fabricación avanzada incorpora sistemas de bombas de calor y almacenamiento térmico, los procesadores de alimentos aíslan tanques asépticos para estabilizar los perfiles de fermentación, y los liofilizadores farmacéuticos recurren a capas criogénicas para lograr una fiabilidad a temperaturas bajo cero. Esta diversidad protege al mercado frente a las recesiones de un solo sector y fomenta la innovación interdisciplinaria.
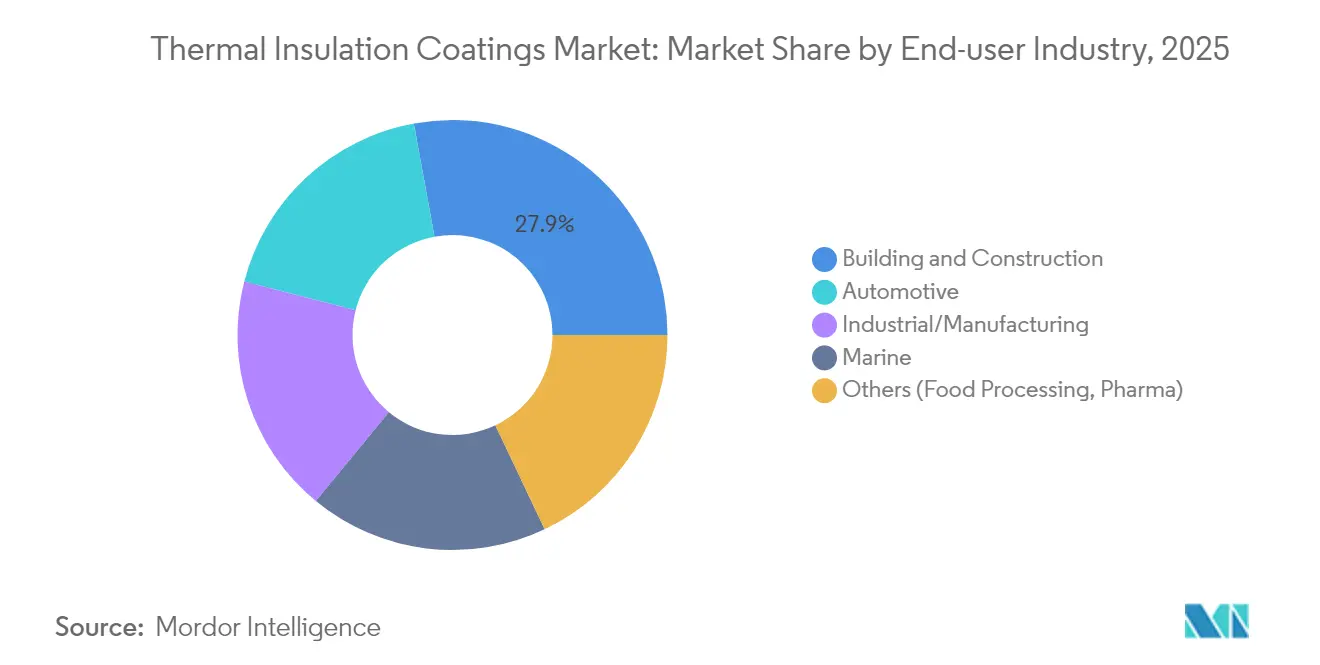
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
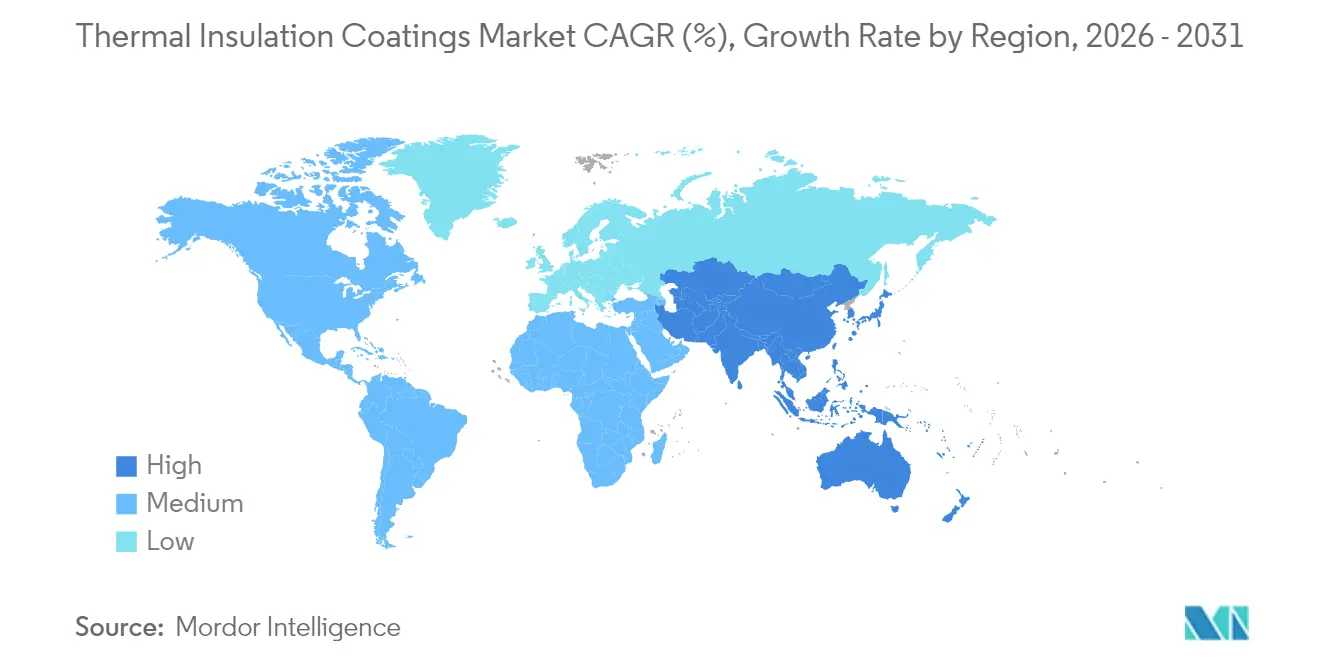
Asia-Pacífico representa el 39.62% de los ingresos de 2025, gracias a los megaproyectos de gasoductos en China, India y Corea del Sur. Los gobiernos regionales priorizan la autosuficiencia de las refinerías, lo que impulsa directamente el mercado de recubrimientos de aislamiento térmico. El impulso adicional proviene de las terminales de cadena de frío de GNL en Japón y las unidades flotantes de almacenamiento y regasificación que abastecen a las islas del Sudeste Asiático.
Norteamérica cuenta con el apoyo de programas de propulsión aeroespacial y proyectos piloto de electrificación de calor de proceso en áreas de la industria pesada. Los paquetes de estímulo federal incentivan la modernización de los sistemas de energía urbana, orientando a las empresas de servicios públicos municipales hacia recubrimientos avanzados que reducen las pérdidas de distribución. Regulaciones como el Código Nacional de Energía para Edificios de Canadá de 2020, que elimina los requisitos de resistencia térmica para los ensamblajes de paredes, impulsan la demanda recurrente de productos de microesferas cerámicas aplicadas por pulverización.
Europa mantiene el liderazgo en la descarbonización impulsada por políticas y domina el mercado más denso de calefacción urbana, impulsando la mejora continua de las especificaciones de recubrimientos con resistencia validada a los ciclos térmicos ex situ. La escasez de nuevas construcciones en la industria pesada ha desplazado el enfoque hacia la modernización de parques industriales antiguos con sistemas de bombas de calor de alta temperatura, donde los recubrimientos moderan las pérdidas por conducción en los circuitos de aceite caliente. Mientras tanto, Oriente Medio y África aprovechan los programas de inversión de capital en petróleo para expandir su adopción en los parques petroquímicos, mientras que las zonas mineras de Sudamérica emplean recubrimientos para proteger los recipientes de proceso de los ácidos agresivos y las grandes oscilaciones térmicas diarias.
Análisis de la cadena de valor
La cadena de valor de los recubrimientos de aislamiento térmico comienza con materias primas y productos intermedios especializados, y continúa con la formulación, la fabricación, la aplicación y la validación del uso final. Los insumos clave incluyen aglutinantes (epoxi, acrílico, poliuretano e híbridos de polisiloxano de alto calor), cargas aislantes (aerogel de sílice, microesferas huecas, microesferas de aluminosilicato), pigmentos (incluidos los grados reflectantes de infrarrojos) y aditivos funcionales (dispersantes, modificadores de reología, antiespumantes). Los proveedores especializados son fundamentales para la diferenciación del rendimiento. Por ejemplo, Evonik suministra componentes TEGO Therm (como gránulos de sílice microporosa y plataformas de aglutinantes híbridos resistentes al calor) que se incorporan a las formulaciones de recubrimientos aislantes terminados.
En la fase intermedia, los formuladores y proveedores de sistemas transforman estos insumos en productos listos para su aplicación y sistemas multicapa cualificados. El rendimiento se valida normalmente mediante parámetros como la conductividad térmica, la hidrofobicidad, la adhesión y la durabilidad ante ciclos térmicos, que varían según la aplicación (envolventes de edificios, equipos y tuberías industriales, tanques de almacenamiento, componentes de automoción, componentes marinos, aeroespaciales o de turbinas). El valor añadido se genera en la fase final gracias a los aplicadores e integradores que gestionan la preparación de la superficie, la aplicación por pulverización o plasma y el curado. Los equipos de alta inversión (infraestructura de pulverización, curado controlado y automatización) pueden limitar a los aplicadores más pequeños y alargar los ciclos de cualificación para aplicaciones de alta temperatura y mitigación de la corrosión bajo aislamiento (CUI).
Panorama competitivo
El mercado de recubrimientos de aislamiento térmico se caracteriza por una fragmentación moderada: multinacionales globales como AkzoNobel, PPG Industries y Sherwin-Williams coexisten con empresas medianas altamente especializadas. Las empresas globales aprovechan la distribución de marca, la red integrada de materias primas y las soluciones digitales de igualación de color para lograr una posición privilegiada en contratos multisitio.
Líderes de la industria de recubrimientos de aislamiento térmico
Jotun
AkzoNobel NV
BASF
Industrias PPG, Inc.
La compañía Sherwin-Williams
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: BASF presentó ELASTOSPRAY BMB, un isocianato de balance de biomasa para sistemas de aislamiento de espuma de poliuretano proyectada (SPF) en Norteamérica. Este lanzamiento amplía las opciones con menor huella de carbono en productos químicos relacionados con el aislamiento, utilizados junto con soluciones de gestión térmica, lo que permite a los clientes reducir su impacto ambiental sin modificar sus prácticas de instalación.
- Noviembre de 2025: Jotun lanzó Jotachar 1709 XT, un recubrimiento intumescente de protección contra incendios diseñado para proyectos terrestres de petróleo y gas que requieren la certificación UL1709. Esto refuerza las carteras de protección de activos a altas temperaturas, donde las especificaciones de aislamiento y recubrimientos protectores se integran cada vez más en torno a los requisitos de seguridad y durabilidad.
- Febrero de 2024: BASF anunció un sistema de aislamiento PIR soplado con HFO, diseñado para paneles sándwich continuos, destacando su conductividad térmica mejorada y su resistencia a la inflamabilidad. Esta iniciativa impulsa la mejora del rendimiento de la envolvente de los edificios y aumenta la presión competitiva sobre las soluciones de aislamiento y revestimiento utilizadas para cumplir con los requisitos más estrictos de seguridad y eficiencia energética.
Alcance del informe de mercado global de recubrimientos de aislamiento térmico
Los revestimientos de aislamiento térmico tienen una amplia gama de usos. De hecho, pueden reducir las temperaturas en el medio en cualquier dirección. Es decir, en realidad pueden mantener el calor como aislamiento. El mercado de revestimientos de aislamiento térmico está segmentado por la industria de resinas y usuarios finales. El mercado de resinas está segmentado por acrílico, epoxi, poliuretano, circonio estabilizado con itria y otras resinas, y en términos de usuarios finales, la segmentación de la industria se realiza en términos de edificación y construcción, industria/fabricación, automotriz, marina y otros fines. -industrias usuarias. El informe también cubre el tamaño del mercado y las previsiones para el mercado de revestimientos de aislamiento térmico en 15 países de las principales regiones. El informe ofrece el tamaño del mercado y las previsiones para los revestimientos de aislamiento térmico en términos de ingresos (millones de dólares estadounidenses) para todos los segmentos anteriores.
| Acrílico |
| Epoxy |
| Poliuretano |
| Zirconia estabilizada con itria (YSZ) |
| Otros tipos de resina (basada en aerogel de sílice, etc.) |
| Spray líquido |
| Polvo |
| Depositado al vacío |
| Envolvente del edificio (paredes, techos) |
| Equipos industriales y tuberías |
| Tanques y recipientes de almacenamiento |
| Componentes automotrices |
| Estructuras de casco y cubierta marinas |
| Piezas aeroespaciales y de turbinas |
| Maquinaria de construcción usada |
| Manufactura industrial |
| Motorium |
| Marine |
| Otros (procesamiento de alimentos, farmacéutica) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de resina | Acrílico | |
| Epoxy | ||
| Poliuretano | ||
| Zirconia estabilizada con itria (YSZ) | ||
| Otros tipos de resina (basada en aerogel de sílice, etc.) | ||
| Por forma de recubrimiento | Spray líquido | |
| Polvo | ||
| Depositado al vacío | ||
| por Aplicación | Envolvente del edificio (paredes, techos) | |
| Equipos industriales y tuberías | ||
| Tanques y recipientes de almacenamiento | ||
| Componentes automotrices | ||
| Estructuras de casco y cubierta marinas | ||
| Piezas aeroespaciales y de turbinas | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Manufactura industrial | ||
| Motorium | ||
| Marine | ||
| Otros (procesamiento de alimentos, farmacéutica) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la valoración actual del mercado de recubrimientos de aislamiento térmico?
El mercado de recubrimientos de aislamiento térmico estará valorado en USD 83.3 mil millones en 2026.
¿Qué categoría de resina tiene la mayor participación?
Los recubrimientos a base de epoxi lideran con una participación del 35.74% en 2025, debido a su robustez en entornos industriales hostiles.
¿Qué región geográfica se está expandiendo más rápido?
Asia-Pacífico crecerá a una CAGR del 5.96 % hasta 2031, respaldada por la construcción de refinerías y las inversiones en infraestructura de GNL.
¿Qué área de aplicación está registrando el mayor crecimiento?
Los componentes automotrices exhiben una CAGR del 6.68 % ya que los paquetes de baterías de vehículos eléctricos exigen una gestión térmica avanzada.
¿Cómo influyen las mejoras en la calefacción urbana en la demanda?
Las redes de cuarta generación requieren recubrimientos que reduzcan las pérdidas de distribución, lo que aumenta la demanda de aislamiento mejorado con aerogel.


