

Tamaño y participación en el mercado de recubrimientos por pulverización térmica
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.53 mil millones |
| Tamaño del mercado (2031) | USD 11.65 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.11% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de recubrimientos por pulverización térmica de Mordor Intelligence
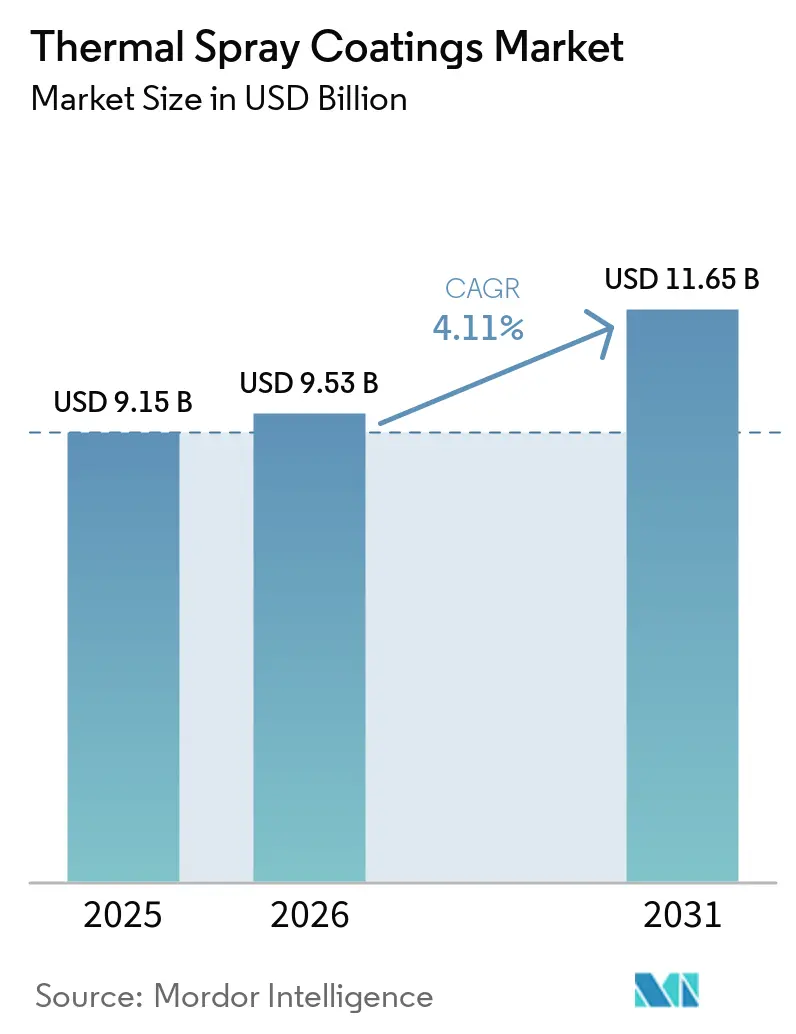
El tamaño del mercado de recubrimientos por pulverización térmica en 2026 se estima en 9.53 millones de dólares, creciendo desde el valor de 2025 de 9.15 millones de dólares, con proyecciones para 2031 que muestran 11.65 millones de dólares, creciendo a una tasa de crecimiento anual compuesta (TCAC) del 4.11 % entre 2026 y 2031. La demanda se ve impulsada por métodos híbridos de reparación de aditivos y pulverización que prolongan la vida útil de los componentes, la ampliación de las aplicaciones médicas que requieren superficies bioactivas y los programas aeroespaciales que dependen de pilas avanzadas de barrera térmica para temperaturas más altas del motor. El crecimiento también refleja la creciente adopción de blindaje EMI por pulverización en frío en la electrónica de movilidad eléctrica, mientras que las celdas de pulverización "inteligentes" digitalizadas están reforzando el control de procesos y acortando los ciclos de desarrollo. A nivel regional, el desarrollo de la fabricación en Asia-Pacífico está cerrando la brecha con América del Norte, incluso cuando el endurecimiento de las normas sobre COV en Estados Unidos acelera la transición a rutas de pulverización de energía eléctrica de bajas emisiones.
Conclusiones clave del informe
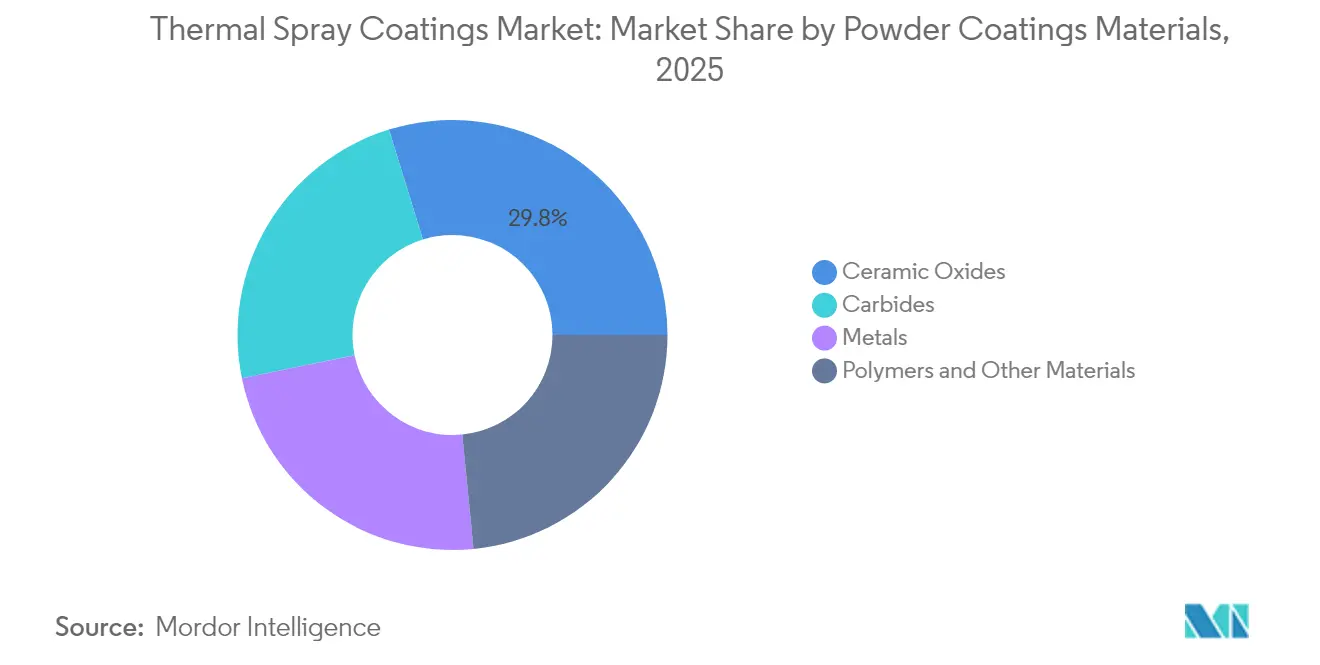
- Por material en polvo, los óxidos cerámicos lideraron con una participación en los ingresos del 29.78 % en 2025, al tiempo que también registraron la CAGR más rápida del 4.91 % hasta 2031.
- Por proceso, la ruta de combustión tuvo el 61.92% de la participación de mercado de recubrimiento por pulverización térmica en 2025; se proyecta que los métodos de energía eléctrica crecerán a una CAGR del 5.19% hasta 2031.
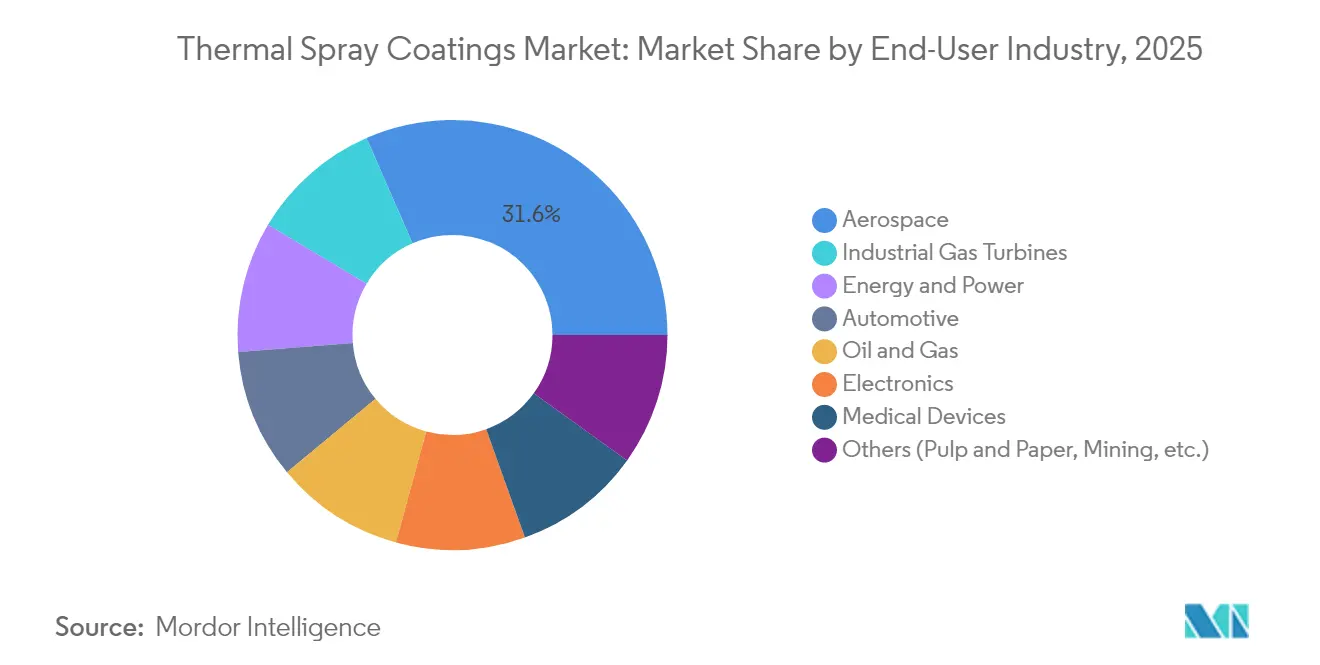
- Por industria de usuario final, la industria aeroespacial representó el 31.55 % del tamaño del mercado de recubrimiento por pulverización térmica en 2025, mientras que las turbinas de gas industriales están preparadas para la CAGR más alta del 5.79 %.
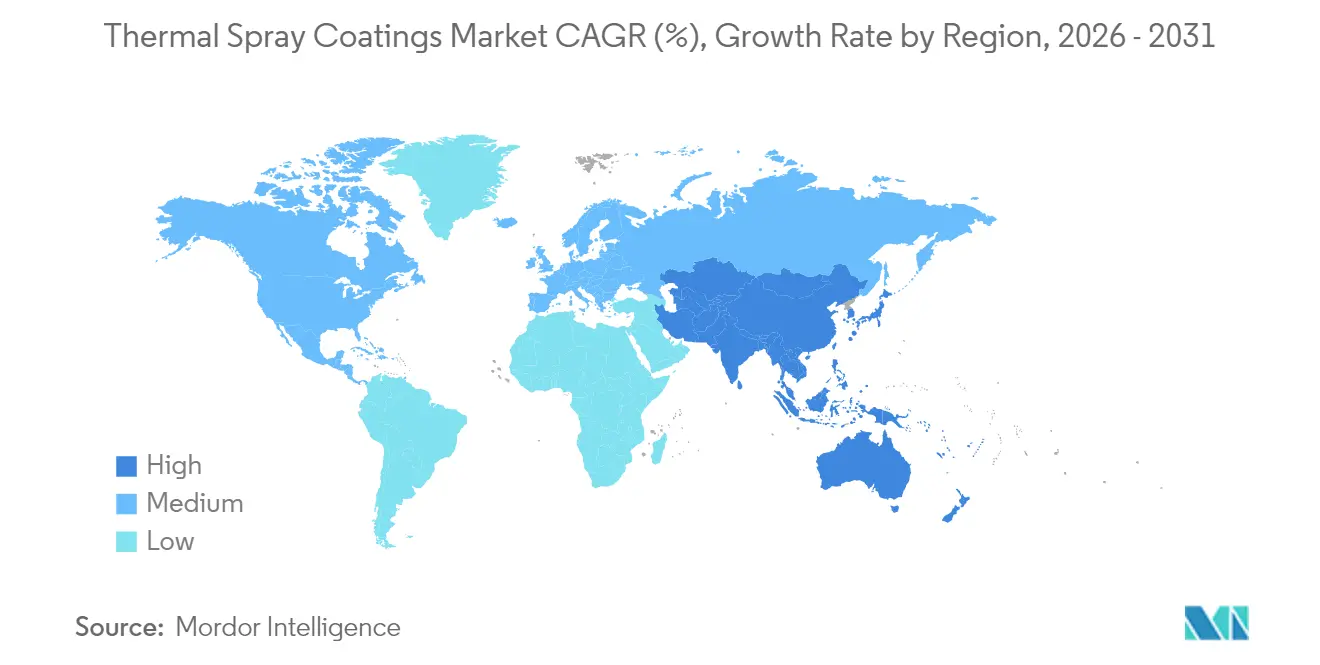
- Por geografía, América del Norte controló el 33.86% del mercado de recubrimiento por pulverización térmica en 2025, pero se prevé que Asia-Pacífico registre una CAGR del 6.03% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de recubrimientos por pulverización térmica
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del uso en implantes médicos y prótesis. | + 0.8% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Adopción creciente en piezas de turbinas y fuselajes aeroespaciales | + 1.2% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente preferencia por los recubrimientos de barrera de óxido cerámico | + 0.9% | Global, liderado por las regiones industriales | Mediano plazo (2-4 años) |
| Blindaje EMI por pulverización en frío para componentes de movilidad eléctrica | + 0.7% | Núcleo de Asia-Pacífico, con repercusión en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Reparación de piezas de superaleaciones mediante fabricación aditiva | + 1.0% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del uso en implantes médicos y prótesis
La hidroxiapatita pulverizada con plasma de grado médico sigue siendo la única tecnología de recubrimiento autorizada por la FDA para implantes ortopédicos de producción masiva, y trabajos recientes con aleaciones de Ti de fase β están reduciendo la discrepancia del módulo elástico con el hueso. La pulverización catódica con magnetrón de impulso de alta potencia y las superposiciones HVOF se combinan ahora en estructuras en capas que proporcionan superficies antibacterianas sin comprometer la osteointegración. A medida que los implantes reticulares impresos en 3D se amplían, los acabados biocerámicos aplicados por pulverización permiten que las geometrías específicas del paciente avancen con mayor rapidez en la certificación, aunque los organismos reguladores aún están finalizando los protocolos de prueba. Los proveedores de recubrimientos capaces de certificar la rugosidad repetible y la composición de la fase están obteniendo nuevos contratos de suministro plurianuales.
Adopción creciente en piezas de turbinas y fuselajes aeroespaciales
Los motores de cebado están elevando las temperaturas de entrada de la turbina y exigiendo fábricas inteligentes que ofrezcan ventanas de espesor precisas en cada cupón. Las celdas de pulverización digitalizadas desarrolladas por Oerlikon y MTU Aero Engines ahora emplean diagnósticos de pluma de circuito cerrado que reducen las tasas de retrabajo en un 25 % [1] Oerlikon Group, “Smart Thermal Spray Factories”, oerlikon.com . La pulverización en frío se ha convertido en una herramienta de reparación de primera línea en el depósito, lo que permite reconstruir las carcasas de control de vuelo de aluminio y las cubiertas de la caja de engranajes de magnesio sin distorsión afectada por el calor. Los conjuntos de barrera de óxido cerámico multicapa con capas intermedias resistentes a la oxidación están extendiendo los intervalos de revisión del motor, lo que permite a las aerolíneas mantener flotas de fuselaje estrecho en servicio durante más tiempo.
Creciente preferencia por los recubrimientos de barrera de óxido cerámico
La zirconia estabilizada con itria nanoestructurada producida por pulverización de plasma en suspensión está proporcionando ganancias de dos dígitos en la vida útil de ciclos térmicos en comparación con los recubrimientos de plasma de aire convencionales [2] European Ceramic Society, “Nanostructured YSZ Coatings via SPS,” european-ceramic-society.org . Las capas de gradiente funcional ahora mitigan el desajuste de expansión térmica, y los dopantes de tierras raras están llevando la resistencia por encima del techo actual de 1200 °C. Los fabricantes de equipos originales de turbinas de gas están combinando estos recubrimientos con esquemas de enfriamiento de circuito cerrado, lo que produce temperaturas de cocción más altas y una mejor eficiencia de ciclo combinado. A medida que las turbinas capaces de hidrógeno entran en demostración, la ventana de materiales para recubrimientos de barrera de sección caliente se ampliará aún más.
Blindaje EMI por pulverización en frío para componentes de movilidad eléctrica
Los vehículos eléctricos requieren un blindaje EMI ligero y de alto rendimiento en los paquetes de baterías y los módulos de control. Los recubrimientos densos de Cu-Zn aplicados por pulverización en frío alcanzan una atenuación de 80 dB a 100 µm de espesor con un calentamiento insignificante del sustrato, lo que permite la metalización directa de carcasas de polímero. Proveedores asiáticos de primer nivel ya están enviando carcasas aplicadas por pulverización en frío en programas de producción en masa, y los fabricantes de automóviles norteamericanos han puesto en marcha líneas piloto para localizar el suministro. La integración con el mecanizado en línea crea una ruta de blindaje estructural en un solo paso, lo que reduce los tiempos de ciclo y los desechos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Problemas de confiabilidad y repetibilidad de la calidad del recubrimiento | -0.6% | Global, especialmente en aplicaciones de alta precisión | Mediano plazo (2-4 años) |
| Endurecimiento de las regulaciones sobre COV y emisiones de polvo | -0.9% | América del Norte y Europa, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Volatilidad crítica del suministro de polvo (WC, carburos raros) | -0.7% | Global, con Asia-Pacífico como la región más afectada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Problemas de confiabilidad y repetibilidad de la calidad del recubrimiento
Los grandes fabricantes de equipos originales (OEM) ahora especifican ventanas de proceso estadísticas que los talleres más pequeños tienen dificultades para cumplir. La variación del tamaño de las partículas, la dinámica de la columna y el precalentamiento del sustrato influyen en el contenido de óxido y la porosidad, lo que a su vez determina el desgaste en servicio. La visión automatizada y los sensores acústicos en línea ayudan a detectar condiciones anormales, pero los costos de integración siguen siendo elevados para aplicaciones de bajo volumen. Sin estándares globales de monitoreo en tiempo real, los ciclos de calificación se alargan, especialmente en los programas aeroespaciales y de dispositivos médicos.
Endurecimiento de las regulaciones sobre COV y emisiones de polvo
La Junta de Recursos del Aire de California está evaluando las emisiones totales de partículas metálicas de las cabinas de pulverización térmica y podría imponer umbrales de eficiencia de captura superiores al 98 %. Las conclusiones sobre las MTD publicadas recientemente por la Unión Europea para el tratamiento de superficies con disolventes orgánicos reducen drásticamente los límites de COV y exigen la filtración avanzada para 2027. El cumplimiento exige sistemas de plasma de alta energía que utilicen cubiertas inertes o aglutinantes acuosos, lo que impulsa mejoras importantes en las líneas existentes. Los operadores que adoptan rutas de energía eléctrica se benefician por partida doble: menores volúmenes de escape y una tramitación de permisos más sencilla.
Análisis de segmento
Los óxidos cerámicos mantienen su liderazgo en materiales de recubrimiento en polvo
Los óxidos cerámicos registraron el 29.78 % de los ingresos en 2025 y su mayor crecimiento será del 4.91 % CAGR. Este predominio se debe a su excepcional estabilidad a altas temperaturas y biocompatibilidad, lo que convierte a los óxidos en la opción preferida para proyectos de turbinas, médicos e infraestructuras de hidrógeno. Las mezclas de carburo se utilizan para aplicaciones de desgaste extremo en válvulas de petróleo y gas y herramientas de minería. Metales como las aleaciones de Ni-Cr-Mo protegen contra la corrosión las estructuras marinas, mientras que los recubrimientos a base de polímeros se dirigen a la electrónica, donde las propiedades dieléctricas son importantes. Los óxidos nanoestructurados fabricados mediante pulverización de plasma en suspensión prolongan la vida útil de los ciclos térmicos y están abriendo el camino a futuras arquitecturas de propulsión. Los fabricantes que combinan zirconio dopado con tierras raras con capas de unión funcionalmente graduadas comercializan ahora garantías de durabilidad de 50 000 horas, lo que eleva la percepción del mercado de recubrimientos por pulverización térmica de protector a potenciador del rendimiento.
Los nuevos métodos de atomización de polvo también están reduciendo el riesgo de escasez de carburo de tungsteno . Varias plantas asiáticas han comenzado a reciclar chatarra de metales duros para convertirla en materia prima aglomerada de WC-Co, disminuyendo así la dependencia del tungsteno primario chino. Al mismo tiempo, la producción de varillas híbridas sinterizadas por plasma de chispa amplía la gama de materiales de alimentación. Estos cambios fortalecerán el mercado de recubrimientos por proyección térmica al mitigar las fluctuaciones en los costos de las materias primas y facilitar la creación de centros de producción de polvo a nivel local.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por proceso: las rutas de energía eléctrica cobran impulso
Las pistolas de combustión representaron el 61.92 % del mercado en 2025 gracias al bajo coste de los equipos y su portabilidad en campo. Sin embargo, los sistemas de plasma, arco e inducción en conjunto registrarán una tasa de crecimiento anual compuesta (TCAC) del 5.19 %, ya que los clientes exigen un control más preciso de la microestructura y menores emisiones. Las antorchas de plasma de inducción ahora manejan velocidades de alimentación superiores a 80 kg/h, lo que permite el revestimiento de grandes áreas en bridas de aerogeneradores. El combustible de oxígeno de alta velocidad (HVOF) sigue siendo la opción preferida para los recubrimientos de carburo en las camisas de las bombas, ofreciendo una porosidad <1 % sin fundir los carburos. La unión por impacto de estado sólido mediante pulverización en frío está generando nuevos negocios en la reparación aeroespacial y el blindaje EMI de vehículos eléctricos, aunque el gasto de capital sigue siendo el doble que el de los conjuntos HVOF clásicos. Las construcciones aditivas de forma neta seguidas del acabado por pulverización in situ ilustran cómo las celdas híbridas están cambiando la rentabilidad de la reparación. Estas innovaciones de proceso refuerzan la trayectoria del mercado de recubrimiento por pulverización térmica hacia líneas de producción más inteligentes y ecológicas.
Por industria del usuario final: la demanda de transición energética redefine las prioridades del segmento
El sector aeroespacial controló el 31.55 % de la cuota de mercado de recubrimientos por pulverización térmica en 2025, lo que refleja la dependencia del sector de las barreras multicapa de óxido cerámico que permiten temperaturas de entrada más altas a la turbina y un menor consumo de combustible. Los motores de cebado están integrando celdas de pulverización inteligentes en fábrica que reducen las tasas de reprocesamiento y certifican cada cupón en tiempo real, lo que acelera la adopción en línea de recubrimientos avanzados para piezas rotativas y de sección caliente. Los depósitos de aviación naval y comercial ahora reconstruyen carcasas de magnesio y aluminio con pulverización en frío, un proceso de estado sólido que ha restaurado más de 400 componentes críticos para el vuelo sin fallos por calor, ahorrando millones en costos de reemplazo de piezas.
Las turbinas de gas industriales conforman la base de clientes de más rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.79 % hasta 2031, impulsada por los operadores de la red eléctrica que necesitan unidades de pico flexibles con capacidad para hidrógeno y plantas de ciclo combinado con una eficiencia térmica mejorada. Las pilas híbridas de barrera térmica, que combinan zirconio dopado con tierras raras con la optimización del aire de refrigeración, están elevando las temperaturas de combustión, impulsando la producción y expandiendo el mercado de recubrimientos por pulverización térmica para los productores de energía. Los programas automotrices utilizan camisas de cilindro de Fe-Cr-Al pulverizadas por arco o de Al-Si pulverizadas por plasma para reducir la fricción y el consumo de combustible entre un 2 % y un 4 % en motores diésel y de gasolina. La demanda de productos electrónicos está en aumento a medida que los blindajes EMI de Cu-Zn pulverizados en frío reemplazan las cajas estampadas más pesadas en los paquetes de baterías, mientras que los fabricantes de equipos originales (OEM) de dispositivos médicos continúan especificando la hidroxiapatita pulverizada por plasma como el único recubrimiento ortopédico aprobado por la FDA. Los operadores de generación de energía y de petróleo y gas confían en HVOF o revestimientos a base de Ni rociados con arco para resistir la corrosión en caliente y el ataque de cloruro en tubos de calderas y estructuras marinas, lo que extiende los intervalos de mantenimiento mucho más allá de los puntos de referencia del acero al carbono sin recubrimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de recubrimientos por pulverización térmica
Norteamérica lideró los ingresos con un 33.86 % en 2025 gracias a la consolidación de los ecosistemas aeroespacial, de defensa y de dispositivos médicos. Los talleres de reparación de primera clase de la FAA ahora utilizan la pulverización en frío para redepositar material en las cajas de engranajes de magnesio, evitando así el costoso reemplazo de piezas, mientras que el Departamento de Energía financia la investigación de recubrimientos de óxido para turbinas preparadas para hidrógeno. Las sondas de calidad del aire de California añaden incertidumbre sobre el cumplimiento normativo, pero la ventaja de la región como pionera en celdas de pulverización inteligentes debería mantener el liderazgo durante el período de pronóstico.
Mercado de recubrimientos por pulverización térmica en la región Asia-Pacífico
Se proyecta que Asia-Pacífico experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.03 %, a medida que aumenta la electrificación automotriz, la capacidad de electrónica de consumo y el desarrollo de turbinas de gas. Los recicladores de polvo chinos ya suministran carburo como materia prima a las empresas de recubrimiento locales, cubriendo así los riesgos del tungsteno identificados por el USGS. Las plantas japonesas de semiconductores están escalando recubrimientos de alúmina resistentes al plasma para cámaras de grabado de menos de 5 nm, mientras que los ferrocarriles indios especifican recubrimientos de acero proyectado por arco en componentes de vías de alta velocidad. Estos proyectos ilustran cómo el mercado de recubrimiento por proyección térmica se está integrando en el espectro manufacturero de la región.
Mercado de recubrimientos por pulverización térmica en EMEA
Europa muestra un progreso constante a medida que las tapas de COV más estrictas impulsan a los operadores hacia cabinas de plasma de circuito cerrado y aglutinantes a base de agua. Los parques eólicos marinos del Mar del Norte ahora especifican ánodos de sacrificio de Al-Zn rociados térmicamente en el interior de los monopilotes, lo que prolonga su vida útil más allá de los 25 años. El paquete "Fit-for-55" de la Comisión Europea impulsa indirectamente la demanda de recubrimientos de barrera que mejoran la eficiencia en turbinas de gas industriales. Oriente Medio y África siguen siendo nichos de mercado hoy en día, pero verán una mayor adopción a medida que las renovaciones de refinerías y las plantas de desalinización busquen escudos anticorrosivos de larga duración.

Panorama regulatorio
Las operaciones de proyección térmica se enfrentan a normativas cada vez más estrictas sobre emisiones atmosféricas y exposición laboral, especialmente en lo que respecta a partículas metálicas y cromo hexavalente. En Estados Unidos, California regula las emisiones de cromo hexavalente y níquel procedentes de las operaciones de proyección térmica en virtud del Título 17, Sección 93101.5, lo que impulsa a las empresas de recubrimiento a adoptar diseños de cabinas con mayor eficiencia de captura y procesos más limpios. Al mismo tiempo, los requisitos laborales relacionados con las actividades de proyección y el uso de EPI (Equipos de Protección Individual) incrementan los costes de cumplimiento para los talleres que prestan servicios a programas aeroespaciales y médicos, donde se exige auditabilidad y documentación.
La actividad de normalización también está dando forma a las vías de cualificación y la certificación de la mano de obra. La norma ISO 21452:2025 (publicada en marzo de 2025) establece los requisitos para los recubrimientos por proyección térmica en los tubos de las calderas de las centrales eléctricas, reforzando la documentación y la verificación del rendimiento para los usuarios finales de energía y electricidad. China publicó la norma GB/T 19824-2026 el 31 de marzo de 2026, para la evaluación de operadores de proyección térmica, vigente a partir del 1 de octubre de 2026, que aumenta la cualificación formal de los operadores y puede afectar a la aprobación de proveedores para fabricantes orientados a la exportación. En Europa, los debates sobre la política de cromo VI relacionada con REACH siguen pasando de autorizaciones caso por caso a un enfoque de restricción horizontal, lo que aumenta la urgencia de encontrar sustitutos como HVOF y la proyección en frío en aplicaciones de sustitución de cromo duro.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y minerales críticos (carburo de tungsteno, cobalto, cromo, níquel), que se transforman en polvo mediante atomización, aglomeración y sinterización, secado por pulverización y esferoidización por plasma. Los productores de polvo abastecen a proveedores de recubrimientos integrados o talleres independientes que aplican recubrimientos mediante combustión (HVOF/HVAF) y procesos de energía eléctrica (plasma, arco, inducción, pulverización en frío), seguidos de mecanizado, inspección y certificación según las especificaciones del fabricante de equipos originales (OEM). Los principales participantes, como Oerlikon Metco y Praxair Surface Technologies (Linde), utilizan modelos de integración vertical que abarcan polvos, equipos y servicios, lo que facilita la consolidación de programas OEM que requieren un control y trazabilidad de la microestructura repetibles.
En la fase posterior de la cadena de suministro, los clientes de los sectores aeroespacial y de generación de energía añaden puntos de calificación y aprobación que afectan a la selección de proveedores y a los costes de cambio. Las vías de aprobación vinculadas a la FAA y los requisitos de documentación impulsados por DER pueden alargar los ciclos de validación de nuevos materiales y cambios de proceso, lo que favorece a los proveedores establecidos con especificaciones consolidadas y controles de proceso auditados. La cadena también refleja la consolidación y el desarrollo de capacidades en las redes de MRO, incluida la adquisición por parte de StandardAero de TSS Canada en febrero de 2024 para aumentar el rendimiento de la pulverización de plasma para componentes de la sección caliente. En todas las regiones, la volatilidad de la materia prima para WC y otros polvos críticos sigue siendo un cuello de botella, lo que impulsa los esfuerzos en torno al suministro y reciclaje local de polvo para reducir la exposición a fuentes concentradas en la fase anterior de la cadena de suministro.
Panorama competitivo
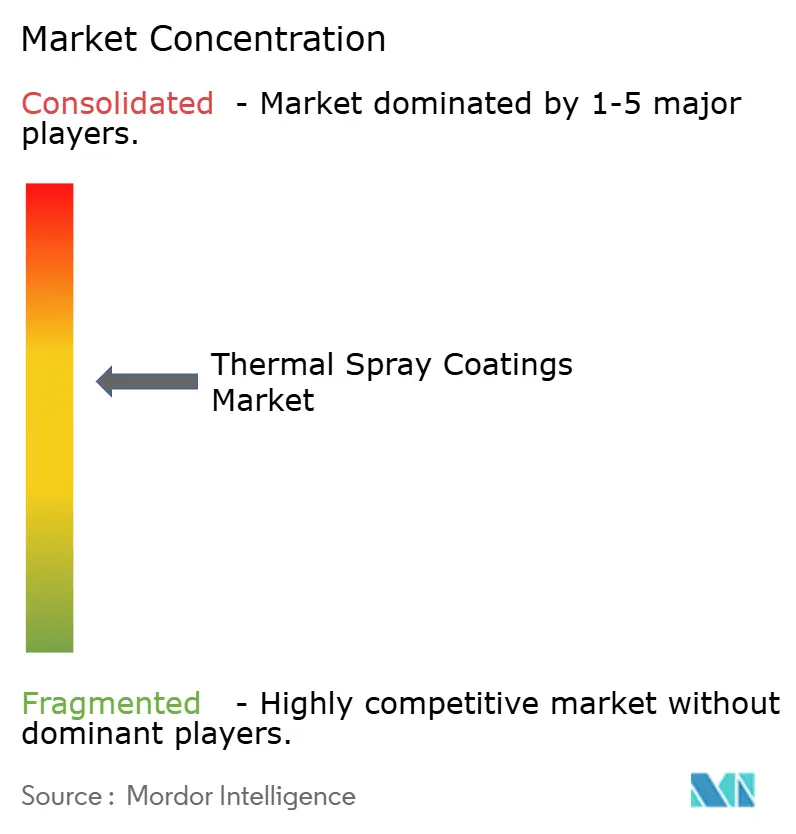
El mercado está moderadamente consolidado en torno a un núcleo de proveedores de soluciones integradas. Oerlikon Metco, Sulzer y Praxair Surface Technologies operan carteras globales de productos de polvo a servicio, mientras que los especialistas de tamaño mediano se centran en nichos regionales de desgaste o biomédicos. El lanzamiento por parte de Oerlikon en 2024 de una celda de pulverización asistida por IA reduce a la mitad el tiempo de configuración de parámetros y ha sido adoptada por MTU Aero Engines para la fabricación escalable y serializada de turbinas. Sulzer invirtió en cabinas de pulverización in situ en plantas OEM de compresores de gas, consolidando contratos de mantenimiento a largo plazo.
Las fusiones y adquisiciones se mantuvieron activas: la compra de Steel Goode Products por parte de Aalberts en octubre de 2024 amplió su presencia en el sur de EE. UU. al incorporar capacidades de reemplazo de cromo duro. Las solicitudes de patente revelan nuevas mezclas de carburo y grafeno dirigidas al desgaste de los discos de freno, lo que indica la entrada de proveedores automotrices interesados en reducir las emisiones de partículas. Los fabricantes de sistemas de pulverización en frío buscan capital de riesgo para escalar la tecnología de reciclaje de gas de boquilla que reduce drásticamente el costo del helio. El desempeño ambiental se perfila como el próximo campo de batalla competitivo, con empresas que promocionan sistemas de captura de polvo de circuito cerrado y enmascaramiento sin COV para obtener certificaciones en los sectores aeroespacial y de dispositivos médicos.
La inversión en la producción de polvo también está en aumento. Una startup estadounidense inauguró una línea de atomización de agua a alta presión en 2025 para localizar materia prima de superaleación a base de níquel, reduciendo así la dependencia de las importaciones europeas. Mientras tanto, un consorcio coreano puso en marcha una planta precursora de pulverización de plasma por suspensión de 500 t/año, asegurando el suministro para proyectos de barreras térmicas nanoestructuradas en los programas de motores a reacción de Asia-Pacífico. Estas iniciativas ponen de manifiesto cómo la seguridad de la materia prima y la integración vertical están transformando el cálculo del mercado de recubrimientos por pulverización térmica.
Líderes de la industria de recubrimientos por pulverización térmica
-
OC Oerlikon Management AG
-
Turbina de gas Chromalloy LLC
-
cal
-
Kennametal Inc.
-
Bodycote
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Abril de 2026: Chromalloy informó que una aerolínea comercial estadounidense seleccionó sus álabes de PMA, aprobados por la FAA, para turbinas de alta presión de CFM, gracias a las capacidades de recubrimiento de barrera térmica de la compañía. Este logro refuerza la adopción de PMA como una alternativa de suministro para componentes de la sección caliente y amplía la demanda de procesos de recubrimiento calificados, vinculados a la seguridad y la trazabilidad en la aviación.
- Diciembre de 2025: Linde Advanced Material Technologies adquirió la División de Equipos y Repuestos de Kermetico Inc. para ampliar su cartera de sistemas de proyección térmica de aire y combustible de alta velocidad (HVAF). Esta adquisición fortalece el ecosistema de equipos y el soporte de la base instalada de Linde, mejorando el acceso a capacidades de recubrimiento anticorrosión y antidesgaste de alto rendimiento para clientes industriales.
- Julio de 2025: Oerlikon Metco lanzó Surface Two, una plataforma de proyección térmica escalable con capacidad IIoT, diseñada para componentes de gran tamaño de hasta 2,000 mm de diámetro y 1,500 mm de altura. Esta versión de la plataforma admite la automatización y el control de procesos basado en datos, lo que responde a las necesidades de los clientes de los sectores aeroespacial y de turbinas, que requieren una gestión de parámetros más precisa y ciclos de cualificación más rápidos.


Alcance y metodología
El rociado térmico es un proceso de recubrimiento industrial que calienta o funde materiales metálicos o cerámicos y los deposita sobre una superficie. El mercado está segmentado en materiales de recubrimiento en polvo, proceso, industria de usuario final y geografía. Por materiales de recubrimiento en polvo, el mercado está segmentado en óxidos cerámicos, carburos, metales, polímeros y otros materiales de recubrimiento en polvo. Por procesos, el mercado está segmentado en combustión y energía eléctrica. Por industria de usuario final, el mercado está segmentado en aeroespacial, turbinas de gas industriales, automotriz, electrónica, dispositivos médicos, energía y potencia, y otras industrias de usuarios finales. El informe también cubre el tamaño del mercado y las previsiones para el mercado de recubrimientos por pulverización térmica en 16 países de las principales regiones. El tamaño del mercado y las previsiones para cada segmento se basan en el valor (millones de USD).
| Óxidos Cerámicos |
| Carburos |
| Metales |
| Polímeros y otros materiales |
| Combustión |
| Energía eléctrica |
| Aeroespacial |
| Turbinas de gas industriales |
| Motorium |
| Electrónica |
| Dispositivos médicos |
| Energía y poder |
| Petróleo y Gas |
| Otros (pulpa y papel, minería, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por materiales de recubrimiento en polvo | Óxidos Cerámicos | |
| Carburos | ||
| Metales | ||
| Polímeros y otros materiales | ||
| Por proceso | Combustión | |
| Energía eléctrica | ||
| Por industria del usuario final | Aeroespacial | |
| Turbinas de gas industriales | ||
| Motorium | ||
| Electrónica | ||
| Dispositivos médicos | ||
| Energía y poder | ||
| Petróleo y Gas | ||
| Otros (pulpa y papel, minería, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de recubrimiento por pulverización térmica en 2026?
El tamaño del mercado de recubrimiento por pulverización térmica será de USD 9.53 mil millones en 2026 y se proyecta que alcance los USD 11.65 mil millones para 2031.
¿Qué segmento de materiales lidera el mercado?
Los óxidos cerámicos ocupan el primer puesto con una participación en los ingresos del 29.78 % en 2025 y se prevé que crezcan a una CAGR del 4.91 % hasta 2031.
¿Qué está impulsando el cambio hacia procesos de pulverización con energía eléctrica?
Las normas más estrictas sobre COV y la necesidad de un control más preciso de la microestructura están llevando a los usuarios hacia sistemas de plasma y arco que emiten menos contaminantes y permiten utilizar materiales avanzados.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
La rápida expansión de la movilidad eléctrica, la electrónica y las instalaciones de turbinas de gas industriales está impulsando la demanda, lo que le da a la región una CAGR prevista del 6.03 %.
¿Cómo afectan las regulaciones sobre emisiones a los proveedores de recubrimientos?
Nuevas reglas en California y la Unión Europea requieren mayores eficiencias de captura y productos químicos más ecológicos, lo que impulsa la inversión en cabinas de plasma de circuito cerrado y enmascaramiento con bajo contenido de COV.
Última actualización de la página:



