

Tamaño y participación en el mercado de materiales termocrómicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.77 mil millones |
| Tamaño del mercado (2031) | USD 3.56 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.09% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales termocrómicos por Mordor Intelligence
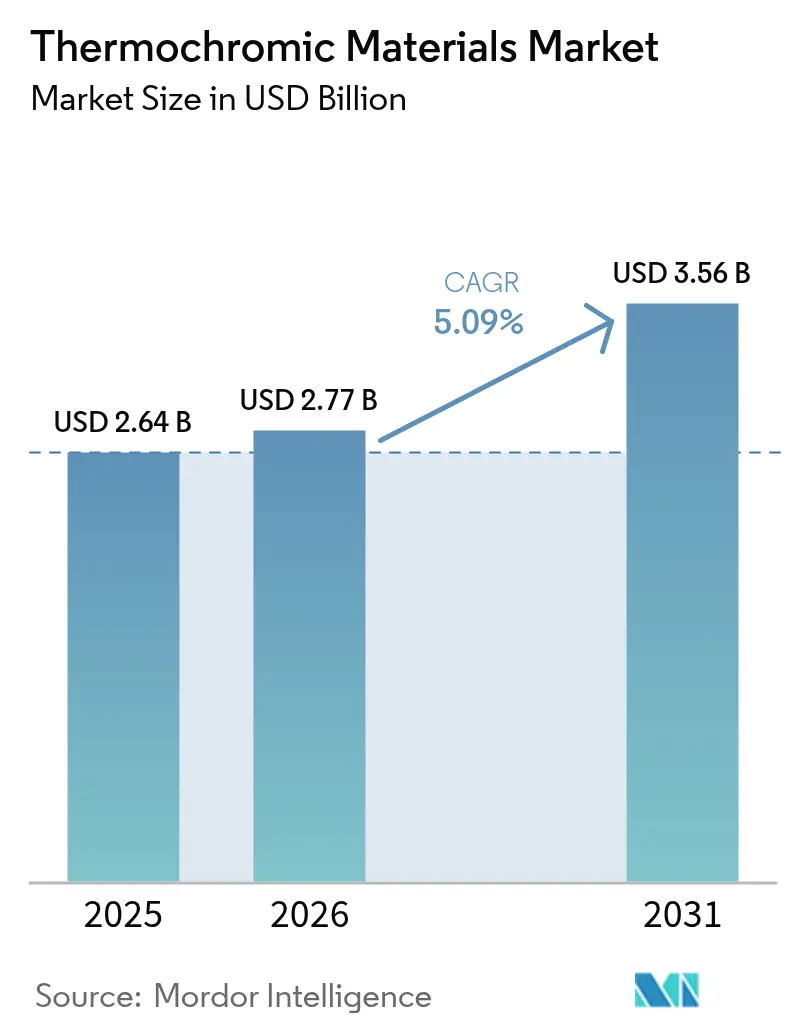
El tamaño del mercado de materiales termocrómicos se valoró en 2.64 millones de dólares en 2025 y se estima que crecerá de 2.77 millones de dólares en 2026 a 3.56 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.09 % durante el período de pronóstico (2026-2031). El creciente cumplimiento de las normativas sobre techos fríos, la mayor integración de etiquetas inteligentes imprimibles y el rápido aumento de la eficiencia de la microencapsulación refuerzan, en conjunto, una curva de demanda estable. Los sistemas reversibles dominan tanto el volumen como el valor gracias a su resistencia a miles de ciclos térmicos, mientras que la química de colorantes leuco se mantiene como la opción preferida cuando prevalece la sensibilidad al coste. Asia-Pacífico ocupa la mayor posición regional y presenta el crecimiento incremental más rápido, ya que la capacidad de producción china se complementa con el creciente consumo indio. Los productores se enfrentan simultáneamente a sobrecostes y limitaciones de durabilidad, lo que impulsa las inversiones en carcasas sin formaldehído y sistemas de pigmentos híbridos que prolongan la vida útil en exteriores.
Conclusiones clave del informe
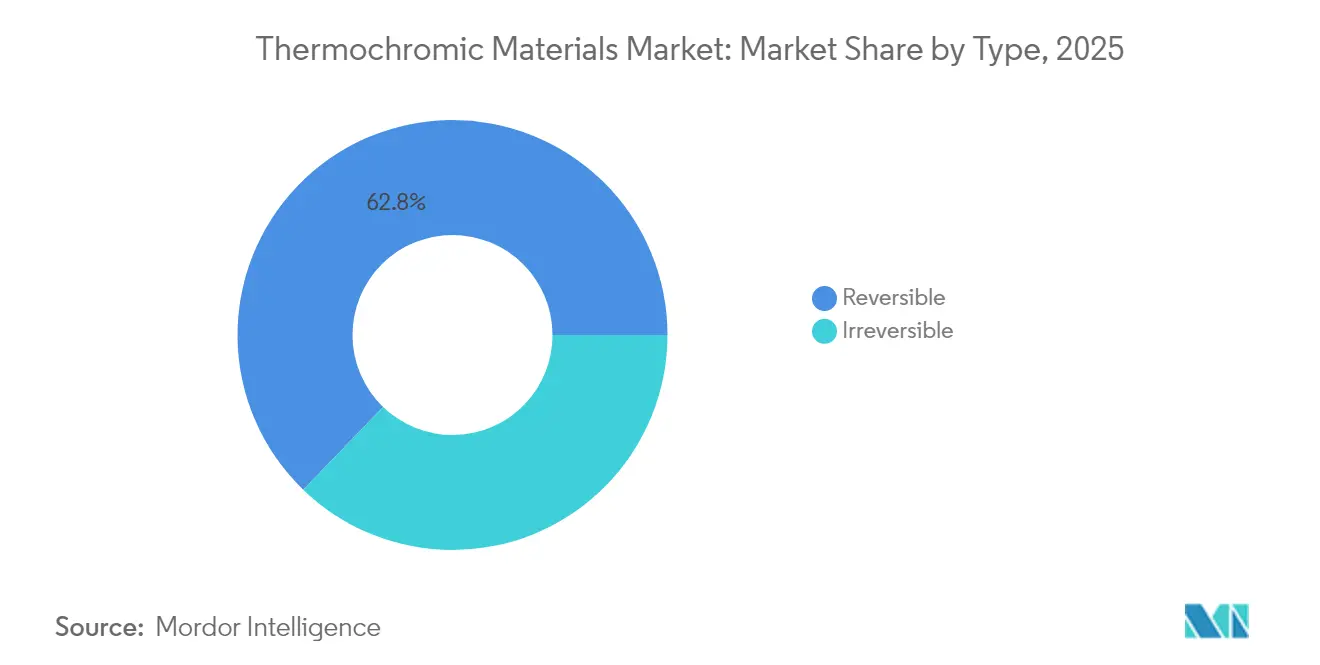
- Por tipo, los sistemas reversibles representaron el 62.78 % de la participación de mercado de materiales termocrómicos en 2025, mientras que se prevé que los sistemas irreversibles registren la CAGR más alta del 6.39 % hasta 2031.
- Por material, los colorantes leuco representaron el 43.72 % del tamaño del mercado de materiales termocrómicos en 2025; se prevé que las cápsulas híbridas crezcan más rápido con una CAGR del 6.78 % hasta 2031.
- Por aplicación, los recubrimientos de techos lideraron con una participación de ingresos del 27.54 % en 2025; se proyecta que la canasta más amplia de "otras aplicaciones", que incluye detección de baterías y dispositivos portátiles, avance a una CAGR del 6.92 % para 2031.
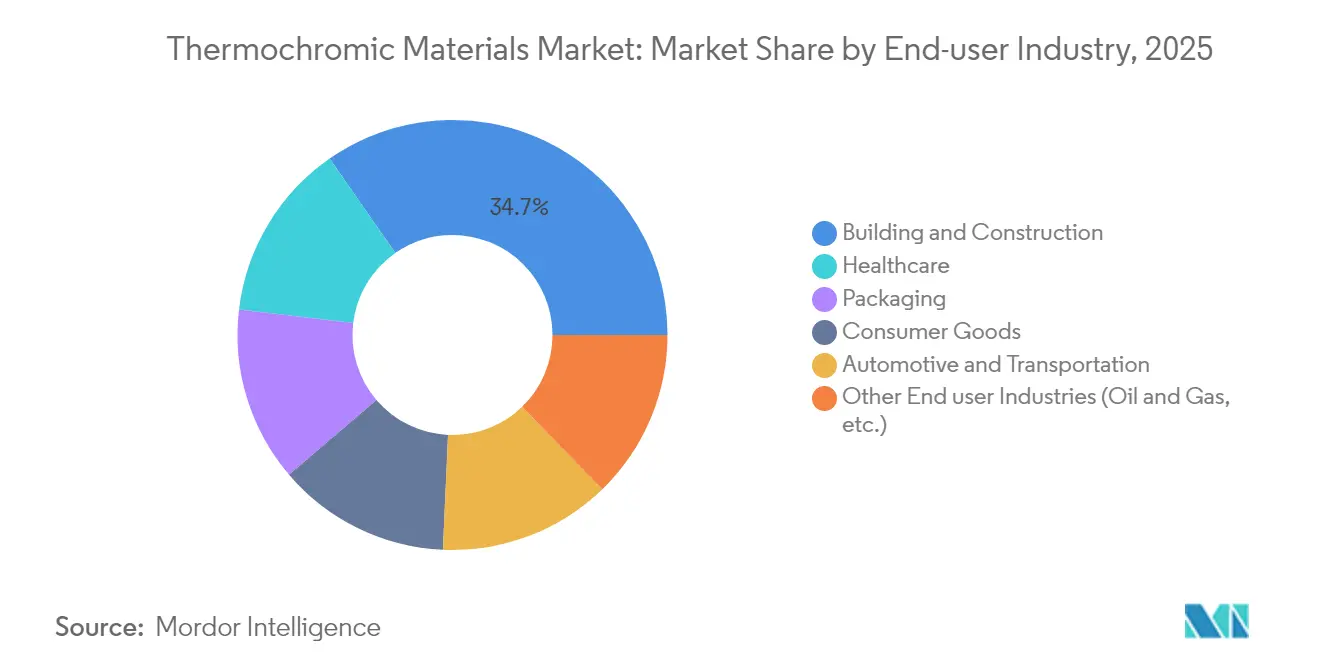
- Por industria de usuario final, la construcción y edificación dominaron con una participación del 34.68% en 2025, mientras que se espera que la atención médica registre la CAGR más rápida del 6.62% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 41.12% de la demanda mundial en 2025 y está en camino de alcanzar una CAGR del 5.97% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales termocrómicos
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de ahorro energético de techos fríos | + 1.2% | América del Norte, Europa y expansión a Asia Pacífico | Mediano plazo (2-4 años) |
| Normativa antifalsificación de envases | + 0.8% | Global, con énfasis en la UE y América del Norte | Corto plazo (≤ 2 años) |
| Adopción de etiquetas inteligentes imprimibles en el comercio minorista | + 0.6% | Global, liderado por los mercados desarrollados | Mediano plazo (2-4 años) |
| Disminución rápida de los costes en la microencapsulación | + 0.9% | Centros de fabricación globales en APAC | Largo plazo (≥ 4 años) |
| Demanda emergente de detección térmica de baterías | + 0.7% | Núcleo de Asia-Pacífico, propagación a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos de ahorro energético de los techos fríos impulsan la expansión del mercado
Medidas de cumplimiento, como el Título 24 de California, han transformado los materiales termocrómicos de materiales de construcción de nicho a materiales de construcción comunes. Los pigmentos dinámicos permiten que una sola capa pase de gris oscuro a blanco a 25 °C, generando ahorros anuales en calefacción, ventilación y aire acondicionado (HVAC) de entre el 20 % y el 30 % en pruebas de campo. Los organismos reguladores europeos y asiáticos están elaborando normas paralelas para techos que reflejan los umbrales de reflectancia solar y emisividad ya codificados en Estados Unidos, lo que consolida la demanda a largo plazo de acabados para techos adaptables al color que reducen los picos de demanda eléctrica y la huella de carbono.
Las regulaciones antifalsificación de envases aceleran su adopción
Las normas armonizadas a nivel mundial para el etiquetado de seguridad farmacéutica y alimentaria están impulsando a las marcas hacia tintas que detectan manipulaciones o abusos de temperatura. Las características termocrómicas satisfacen estos requisitos, al tiempo que cumplen con los límites del Reglamento UE 1935/2004 sobre sustancias migratorias [1] EUR-Lex, «Reglamento (CE) n.º 1935/2004 sobre materiales y artículos destinados a entrar en contacto con alimentos», eur-lex.europa.eu . Una mayor integridad del producto, combinada con flujos de trabajo de autenticación simplificados, justifica un precio superior, lo que se traduce directamente en un valor añadido para los convertidores de etiquetas que se enfrentan a presiones de costes.
La adopción de etiquetas inteligentes imprimibles transforma las aplicaciones minoristas
Los minoristas han comenzado a incorporar parches táctiles e indicadores de cadena de frío en productos cotidianos, convirtiendo los paquetes en superficies informativas. Las formulaciones curables por UV, que se mantienen estables durante las tiradas flexográficas, ahora permiten una producción de gran volumen sin sacrificar la adhesión. Estas etiquetas interactivas profundizan la interacción del comprador y ofrecen una validación de calidad instantánea, lo que impulsa la repetición de pedidos en los pasillos de bebidas, carnes y lácteos.
Disminución rápida de costos en la tecnología de microencapsulación
Las líneas de encapsulación microfluídica alcanzan una eficiencia del 99 %, lo que reduce los residuos y prolonga la vida útil de los pigmentos al proteger los colorantes leuco del oxígeno y la humedad. Las cubiertas de poliuretano-urea sin formaldehído cumplen con las normas de contacto con alimentos y conservan la estabilidad térmica, reduciendo la diferencia histórica de precio de 3 a 5 veces con los pigmentos convencionales y facilitando el acceso a los usuarios con presupuestos limitados.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de formulación en comparación con los pigmentos convencionales | -1.1% | Global, impactando particularmente a los mercados sensibles a los precios | Corto plazo (≤ 2 años) |
| Vida útil limitada por fotofatiga y termofatiga | -0.8% | Aplicaciones globales, especialmente al aire libre. | Mediano plazo (2-4 años) |
| Aprobaciones restringidas para contacto con alimentos en la UE y EE. UU. | -0.6% | Europa y América del Norte, con efectos indirectos regulatorios | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de formulación en comparación con los pigmentos convencionales
Un solo kilogramo de polvo termocrómico puede costar de tres a cinco veces más que un pigmento inorgánico estándar, lo que limita su uso en proyectos de gran superficie, como fachadas exteriores. El escalado de procesos y el aumento del rendimiento de encapsulación están reduciendo este sobrecosto; sin embargo, persiste un obstáculo inicial en el precio para los compradores con presupuesto ajustado en las economías emergentes.
Fotofatiga y termofatiga que limitan el rendimiento a lo largo de la vida
La exposición a la luz ultravioleta y los ciclos repetitivos de calentamiento degradan gradualmente las estructuras moleculares de los leucocolorantes, reduciendo el contraste de los interruptores en cuestión de meses en las fachadas orientadas al sur. Grupos de investigación y desarrollo están probando carcasas híbridas con absorbentes UV, pero estas mejoras complican aún más la formulación y, por lo tanto, aumentan el coste, lo que modera el crecimiento del volumen de las pinturas exteriores a corto plazo.
Análisis de segmento
Por tipo: Los sistemas reversibles mantienen el liderazgo del mercado
Los sistemas reversibles representaron el 62.78 % del mercado de materiales termocrómicos en 2025 y siguen destacando por su resistencia a miles de ciclos de conmutación con mínima variación cromática. Esta resiliencia es la base de las etiquetas de temperatura para contenedores reutilizables y textiles inteligentes que deben reaccionar con cada uso. Las películas de encapsulación premium ahora protegen los tintes leuco del oxígeno, conservando tonos vibrantes más allá de 10,000 XNUMX ciclos de calentamiento y enfriamiento, un avance notable con respecto a las generaciones anteriores.
Los materiales irreversibles, aunque representan una porción menor, se prevé una tasa de crecimiento anual compuesta (TCAC) del 6.39 %, a medida que las marcas adoptan reveladores de color de un solo uso como prueba de manipulación en la logística de productos farmacéuticos y alimentos congelados. Las mayores expectativas de durabilidad motivan a los formuladores a probar cubiertas de origen biológico y nanoaditivos que suprimen la fatiga sin aumentar el coste. El mercado de materiales termocrómicos se beneficia a medida que las ofertas reversibles migran a productos orientados al consumidor, como cerámicas que cambian el estado de ánimo y cuadernos interactivos. Varios fabricantes de electrodomésticos también están probando paneles reversibles para señales de seguridad en cocinas, ampliando su alcance de aplicación y aumentando el potencial de volumen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: Los colorantes Leuco mantienen su dominio gracias a su relación calidad-precio
La química de los colorantes leuco representó el 43.72 % de la demanda total en 2025, gracias a su consolidada cadena de suministro y a sus precios unitarios competitivos. La adopción continua de sistemas de recubrimiento sin formaldehído significa que los colorantes leuco cumplen ahora con los estrictos límites de contacto y emisión en Europa y Norteamérica, a la vez que conservan la nitidez de la transición de color. A su vez, las cápsulas híbridas combinan colorantes leuco con cristales líquidos o moléculas fotocrómicas para ampliar la ventana de activación, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 6.78 % hasta 2031.
Los cristales líquidos constituyen un nicho para las herramientas termográficas de alta precisión, donde la resolución de 0.1 °C es obligatoria; sin embargo, su precio comparativamente elevado limita su penetración en el mercado masivo. Las soluciones inorgánicas a base de pigmentos se mantienen estables en esmaltes cerámicos y plásticos que requieren una estabilidad de color específica. En conjunto, estos niveles de materiales permiten a los formuladores seleccionar químicas adecuadas, lo que respalda la amplitud del mercado de materiales termocrómicos sin comprometer el rendimiento especializado.
Por aplicación: Los recubrimientos de techos impulsan la eficiencia energética
Los recubrimientos para techos representaron el 27.54 % de las ventas en 2025, gracias a la adopción de métricas de reflectancia dinámica por parte de los códigos de construcción regionales. Los ahorros energéticos documentados de hasta un 11 % anual siguen convenciendo a arquitectos y administradores de instalaciones de utilizar los recubrimientos termocrómicos. Se prevé que el mercado de materiales termocrómicos para recubrimientos para techos crezca a un ritmo considerable a medida que las disposiciones similares al Título 24 se extienden más allá de Estados Unidos.
Una categoría más amplia, "Otras aplicaciones", que abarca el mapeo térmico de baterías, los wearables y los interiores de coches inteligentes, prevé una tasa de crecimiento anual compuesta (TCAC) del 6.92 %. Las etiquetas interactivas siguen siendo esenciales en la impresión de seguridad, mientras que las empresas de cosméticos utilizan bálsamos que cambian de color para enriquecer la experiencia del usuario. Estos nichos colectivos ilustran cómo el mercado de materiales termocrómicos aprovecha los factores funcionales y estéticos para mantener su impulso.
Por industria de usuario final: la construcción y edificación dominan gracias al apoyo regulatorio
La construcción y edificación consumieron el 34.68% de la demanda de 2025, lo que convierte al sector en el principal motor de ingresos. Las capas pasivas de refrigeración radiativa diurna, basadas en pigmentos termocrómicos, reducen los picos de temperatura interior sin necesidad de sistemas mecánicos, lo que representa un atractivo factor de valor para los constructores con certificación LEED y BREEAM. Si bien el sector sanitario representa una base menor, registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.62%, gracias al aumento de los volúmenes de los fabricantes de tiras para la fiebre y los desarrolladores de parches portátiles.
Las empresas de embalajes implementan tintas termosensibles en blísteres de medicamentos y alimentos perecederos, garantizando así el cumplimiento de la temperatura en las líneas de suministro multinodo. Los bienes de consumo se mantienen como un mercado dinámico, desde juguetes novedosos hasta tazas que cambian de color, lo que refuerza la diversidad de usuarios finales, protegiendo así a la industria de los materiales termocrómicos de las fluctuaciones sectoriales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
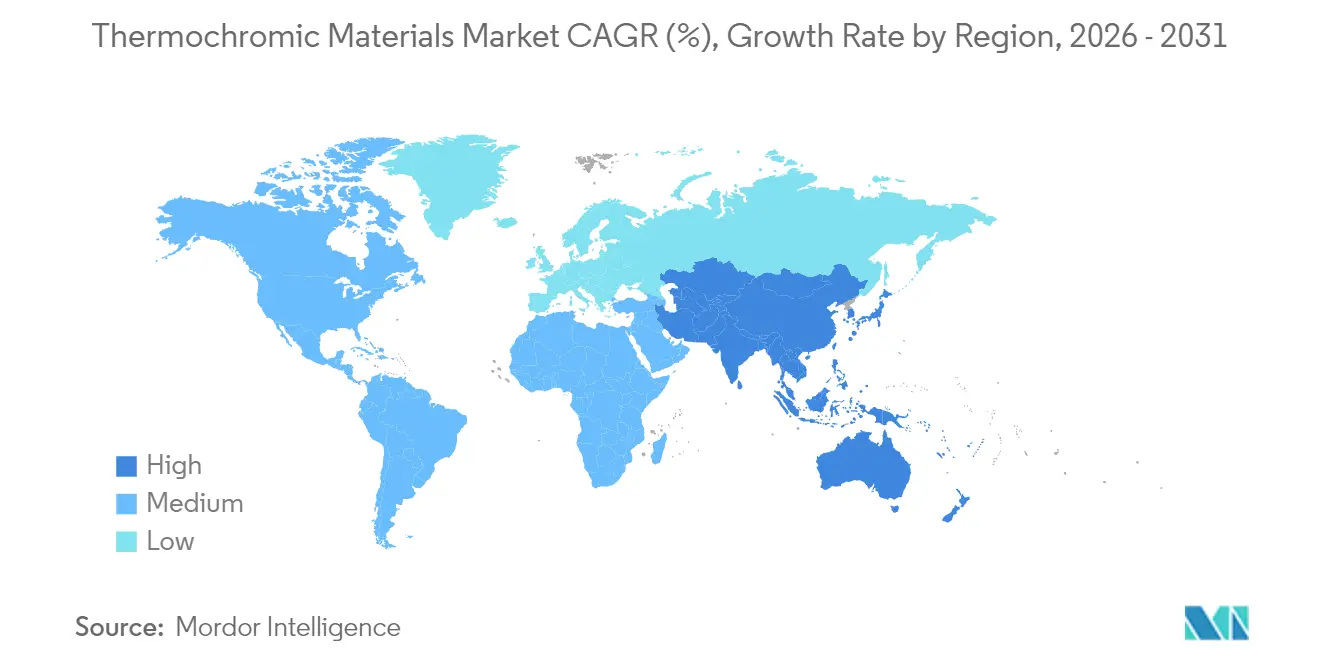
Mercado de materiales termocrómicos en la región Asia-Pacífico
Asia-Pacífico mantuvo su liderazgo con una participación del 41.12 % en 2025, gracias al suministro de grandes volúmenes rentables por parte de China y a la adopción de tintas inteligentes para productos farmacéuticos e interiores de automóviles por parte de India. Se prevé que el tamaño del mercado de materiales termocrómicos en Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.97 % hasta 2031, impulsado por la demanda de sensores de baterías para vehículos eléctricos en las gigafábricas regionales. Japón canaliza la investigación y el desarrollo hacia soluciones de cristal líquido que alcanzan precios elevados para kits de diagnóstico de laboratorio, lo que demuestra que los segmentos de alta tecnología y de gran volumen pueden coexistir en una misma geografía.
El mercado de materiales termocrómicos en América y EMEA
Norteamérica mantiene el impulso de la demanda gracias a códigos de construcción similares al Título 24, un etiquetado alimentario riguroso y consumidores que valoran los envases interactivos. Los formuladores nacionales continúan perfeccionando las carcasas sin formaldehído para cumplir con las próximas directrices de la FDA, preservando al mismo tiempo las vibrantes transiciones de color. Europa le sigue de cerca, impulsada por su programa Green Deal y las renovaciones urbanas que integran revestimientos adaptables para fachadas, mientras que Oriente Medio, África y Sudamérica muestran una adopción gradual a medida que la construcción prospera y las cadenas minoristas amplían sus operaciones de cadena de frío.
Mercado de materiales termocrómicos en APAC, Norteamérica y Europa
En conjunto, la dinámica regional subraya que el mercado de materiales termocrómicos sigue estando centrado tanto en la oferta, debido a las ventajas de costos de Asia-Pacífico, como en el cumplimiento normativo, debido a los factores regulatorios occidentales. Esta dualidad facilita la transferencia de tecnología interregional, pero mantiene las diferencias de precios que condicionan las estrategias de abastecimiento de los compradores.
Panorama regulatorio
Los proveedores de materiales termocrómicos que venden en Europa operan bajo el marco REACH de la UE, administrado por la Agencia Europea de Sustancias Químicas (ECHA). Por ello, la selección y documentación de sustancias son fundamentales para los colorantes microencapsulados y los sistemas aglutinantes utilizados en tintas, recubrimientos, plásticos y cosméticos. En febrero de 2026, la ECHA amplió la Lista de Sustancias Candidatas a Muy Altas Riesgo de Salud (SVHC, por sus siglas en inglés) a 253 entradas, lo que incrementó la necesidad de realizar análisis de composición continuos, actualizar las fichas de datos de seguridad y elaborar planes de sustitución cuando las sustancias químicas reguladas aparecen en formadores de color, reveladores, disolventes o aditivos utilizados en sistemas termocrómicos.
La microencapsulación y la química de las cubiertas poliméricas también se relacionan con la normativa de la UE sobre micropartículas de polímeros sintéticos. En junio de 2026, el Reglamento (UE) 2026/1168 de la Comisión modificó el Anexo XVII del Reglamento REACH, perfeccionando las restricciones relativas a la comercialización de micropartículas de polímeros sintéticos, lo cual es relevante cuando el rendimiento termocrómico depende de las partículas microencapsuladas y de la estabilidad de la dispersión. Paralelamente, la normalización ISO, a través del comité técnico ISO/TC 256 (pigmentos, colorantes y extensores), facilita la cualificación transfronteriza mediante la armonización de la terminología y los métodos de ensayo para los pigmentos y colorantes utilizados en tintas y pigmentos termocrómicos.
Análisis de la cadena de valor
La cadena de valor comienza en la fase inicial con intermedios orgánicos especializados y la síntesis de sistemas de colorantes leuco (formador de color, revelador, disolvente), junto con polímeros y aditivos utilizados para las cápsulas de microencapsulación y la estabilización UV. La fase intermedia se define por la encapsulación y la fabricación de pigmentos, donde el procesamiento de precisión, incluida la encapsulación de alto rendimiento, garantiza la reversibilidad, la estabilidad cíclica y la resistencia a la humedad y al oxígeno. Posteriormente, los productores combinan los concentrados en tintas, pastas y masterbatches plásticos para procesos de conversión como la flexografía, la serigrafía y la impresión por inyección de tinta.
En la fase posterior de la cadena de suministro, los formuladores y convertidores integran concentrados termocrómicos en recubrimientos para techos, etiquetas de seguridad e inteligentes, cosméticos, textiles e indicadores industriales, para luego venderlos a través de empresas de recubrimientos, convertidores de etiquetas y proveedores de envases que atienden mercados finales regulados como el alimentario y el farmacéutico. Las pruebas de cualificación y cumplimiento, incluidas las de migración, durabilidad y detección de sustancias restringidas, influyen regularmente en los plazos de entrega y la selección de proveedores, especialmente para productos en contacto con alimentos y de monitorización sanitaria con estrictos requisitos de documentación. La región de Asia-Pacífico sigue siendo el principal centro de producción de pigmentos a granel y cápsulas, mientras que las capacidades de ingeniería de aplicaciones y conversión de mayor margen se concentran en empresas de tintas especiales, etiquetas e indicadores que desarrollan conjuntamente objetivos de rendimiento con los propietarios de las marcas.
Panorama competitivo
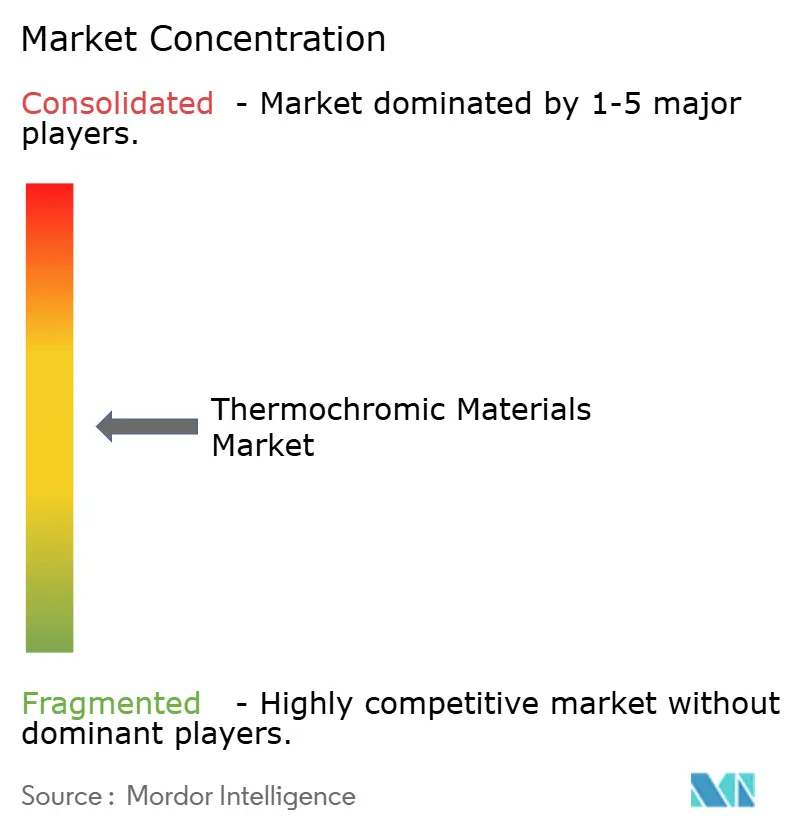
El mercado de materiales termocrómicos está moderadamente fragmentado, y las habilidades de encapsulación patentadas actúan como barreras naturales de entrada. Chromatic Technologies se centra en tintas de cambio rápido diseñadas para prensas de etiquetas de alta velocidad, mientras que los nuevos actores asiáticos buscan eficiencias de escala en polvos de colorantes leuco. Las solicitudes de patentes relacionadas con la encapsulación microfluídica y las carcasas de base biológica revelan una intensa competencia en investigación y desarrollo, lo que indica que la propiedad intelectual, y no el volumen bruto, determinará el futuro liderazgo. Las alianzas estratégicas entre proveedores de pigmentos y convertidores de etiquetas inteligentes están distribuyendo el riesgo y acelerando el tiempo de comercialización para aplicaciones nicho como mapas de calor de baterías y parches médicos.
Líderes de la industria de materiales termocrómicos
tecnologías cromáticas inc.
Co. Ltd del pigmento de Hali
SpotVer
OliKrom
RPM International Inc. (Rust-Oleum)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: SpotSee amplió su cartera de monitoreo con código QR con FreezeSafe QR, TiltWatch XTR QR y ShockWatch Label QR. Estos lanzamientos extienden la identificación conectada y la captura de datos a múltiples escenarios de manipulación y abuso de temperatura, lo que fortalece su adopción en flujos de trabajo logísticos que requieren trazabilidad en lugar de indicadores visuales independientes.
- Abril de 2025: SpotSee adquirió Telatemp, ampliando así su cartera de soluciones de monitorización de condiciones en el sector de las ciencias biológicas. Esta operación amplió la cobertura de productos en indicadores de temperatura y manipulación, lo que permitió ofrecer paquetes de soluciones más completos a las empresas farmacéuticas y a los agentes de la cadena de frío.
- Julio de 2024: Merck KGaA finalizó la venta de su unidad de Soluciones para Superficies, incluidas las soluciones de pigmentos termocrómicos, a Global New Material International por 721 millones de dólares. Este cambio de propiedad reposicionó los activos de pigmentos termocrómicos dentro de una cartera centrada en materiales, lo que influyó en las estrategias de los proveedores y en las posibles prioridades de inversión para las capacidades de pigmentos especializados.
Alcance del informe del mercado global de materiales termocrómicos
El informe de mercado de material termocrómico incluye:
| Reversible |
| Irreversible |
| Cristal liquido |
| Tintes Leuco |
| Pigmentos |
| Otros materiales (cápsulas híbridas, etc.) |
| Revestimientos de techo |
| Impresión |
| Envasado de alimentos |
| Cosméticos |
| Otras aplicaciones (Textiles y Moda, etc.) |
| Maquinaria de construcción usada |
| Embalaje |
| Bienes de consumo |
| Automoción y transporte |
| Sector Sanitario |
| Otras industrias de usuarios finales (petróleo y gas, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia y el Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Reversible | |
| Irreversible | ||
| Por material | Cristal liquido | |
| Tintes Leuco | ||
| Pigmentos | ||
| Otros materiales (cápsulas híbridas, etc.) | ||
| por Aplicación | Revestimientos de techo | |
| Impresión | ||
| Envasado de alimentos | ||
| Cosméticos | ||
| Otras aplicaciones (Textiles y Moda, etc.) | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Embalaje | ||
| Bienes de consumo | ||
| Automoción y transporte | ||
| Sector Sanitario | ||
| Otras industrias de usuarios finales (petróleo y gas, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia y el Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de materiales termocrómicos?
El tamaño del mercado de materiales termocrómicos alcanzó los USD 2.77 mil millones en 2026 y se proyecta que alcance los USD 3.56 mil millones para 2031.
¿Qué región lidera el mercado de materiales termocrómicos?
Asia Pacífico posee la mayor participación (41.12 %) y también es la región con mayor crecimiento, con una CAGR del 5.97 % hasta 2031.
¿Por qué son tan frecuentes los sistemas termocrómicos reversibles?
Representan el 62.78% de la cuota de mercado porque soportan miles de ciclos de color, adaptándose a etiquetas reutilizables, textiles y envases interactivos.
¿Qué está impulsando la adopción de termocrómicos en la construcción?
Los mandatos de techos fríos, como el Título 24 de California, requieren recubrimientos de gestión dinámica del calor, lo que hace que las capas de techo termocrómicas sean una solución de cumplimiento que puede reducir las cargas de enfriamiento anuales hasta en un 30%.
¿Qué industria de usuarios finales muestra el crecimiento más rápido?
Las aplicaciones de atención médica, incluidos los sensores de fiebre portátiles, están avanzando a una tasa compuesta anual del 6.62 % hasta 2031 debido a la creciente demanda de monitoreo de pacientes no invasivo y en tiempo real.


