

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 23.25 mil millones |
| Tamaño del mercado (2031) | USD 28.38 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.07% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
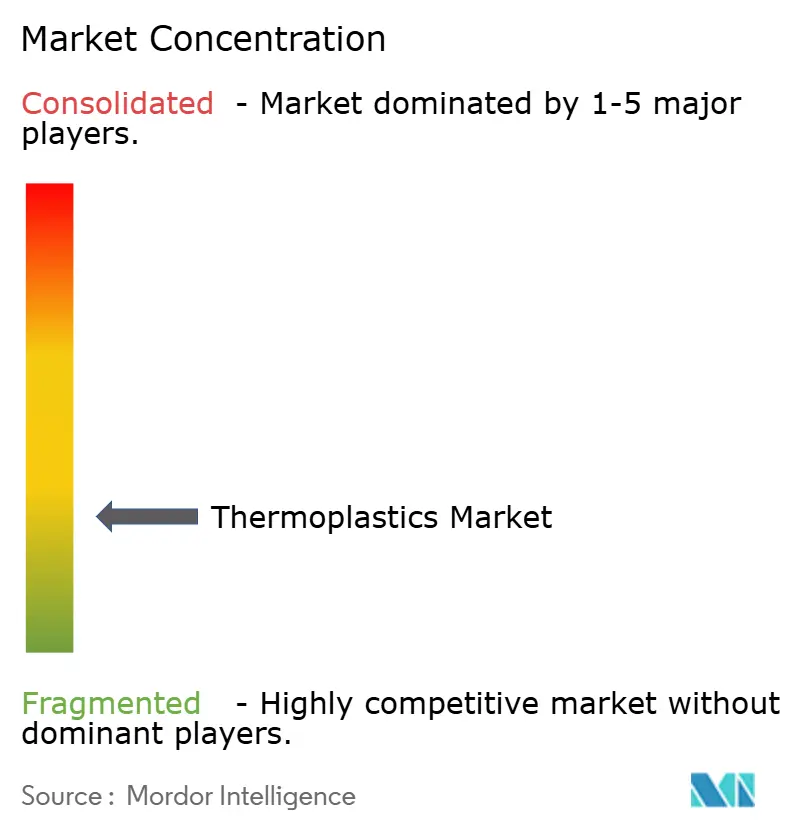
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de termoplásticos por Mordor Intelligence
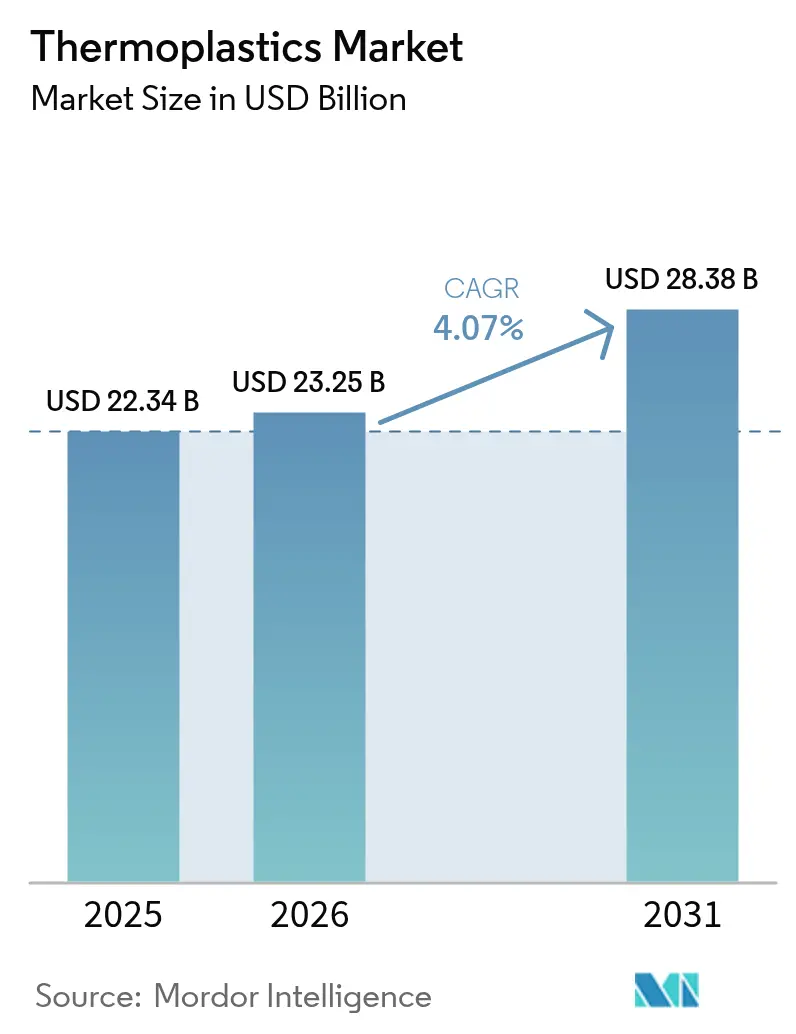
Se espera que el tamaño del mercado de termoplásticos crezca de USD 22.34 mil millones en 2025 a USD 23.25 mil millones en 2026 y se prevé que alcance USD 28.38 mil millones para 2031 con una CAGR del 4.07% durante el período 2026-2031. Esta expansión moderada se debe a la migración constante de compradores hacia grados de ingeniería y alto rendimiento que ofrecen márgenes de beneficio superiores, incluso mientras los productores de poliolefinas lidian con materias primas volátiles vinculadas al crudo y tarifas de Responsabilidad Extendida del Productor más estrictas. El aumento de las aprobaciones de dispositivos médicos, la aceleración de la producción de vehículos eléctricos y los volúmenes sostenidos de empaques para el comercio electrónico respaldan la demanda, mientras que los centros petroquímicos integrados en Asia y Medio Oriente acortan las cadenas de suministro y comprimen los ciclos de capital de trabajo. Las inversiones continuas en infraestructura de reciclaje químico, junto con los impulsos regulatorios para el contenido reciclado, crean nuevas fuentes de ingresos para los proveedores de resinas capaces de certificar materias primas circulares. La intensidad competitiva sigue siendo mayor en las líneas de productos básicos, donde la capacidad subutilizada y los ajustes trimestrales de precios mantienen los márgenes reducidos; los actores especializados responden con servicios de desarrollo de aplicaciones y carteras de patentes que aumentan los costos de cambio para los clientes.
Conclusiones clave del informe
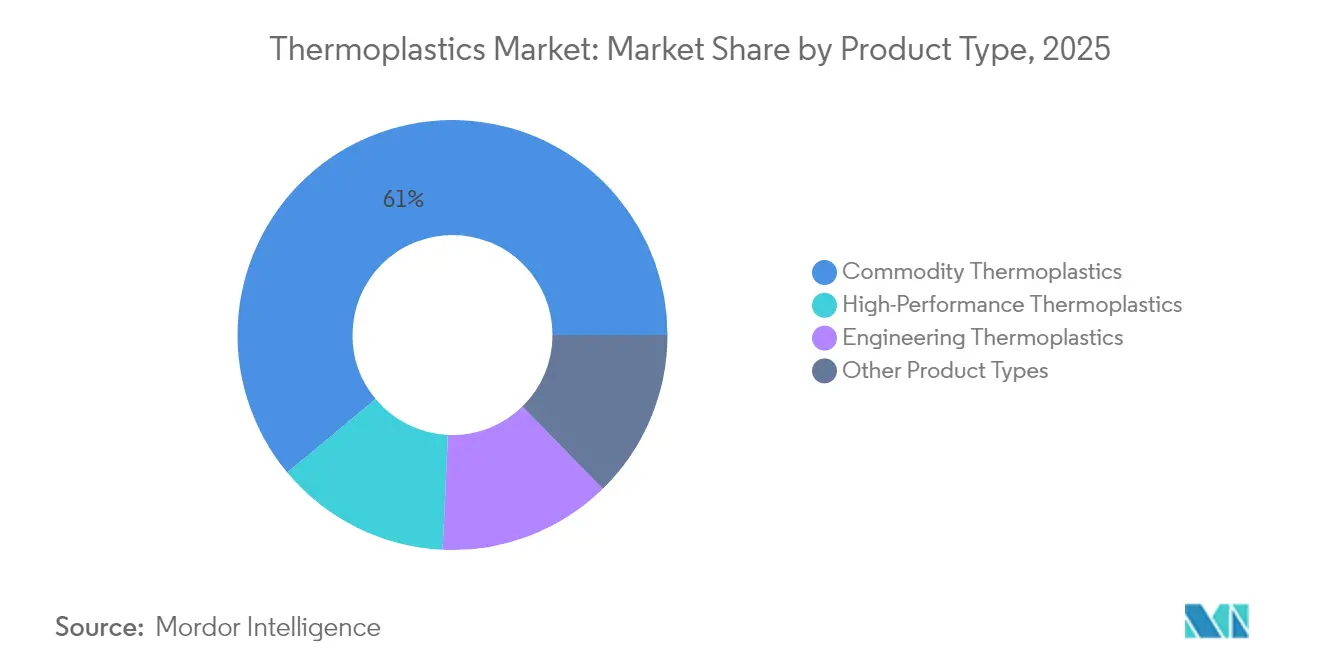
- Por tipo de producto, los grados básicos representaron el 61.05 % de la cuota de mercado de termoplásticos en 2025. Se proyecta que los polímeros de alto rendimiento registrarán el crecimiento más rápido, avanzando a una CAGR del 6.05 % hasta 2031.
- Por industria de usuario final, el embalaje lideró la demanda, representando una participación en los ingresos del 34.10 % en 2025. Se prevé que las aplicaciones médicas lideren el campo con una tasa de crecimiento anual compuesta (CAGR) del 5.88 % hasta 2031.
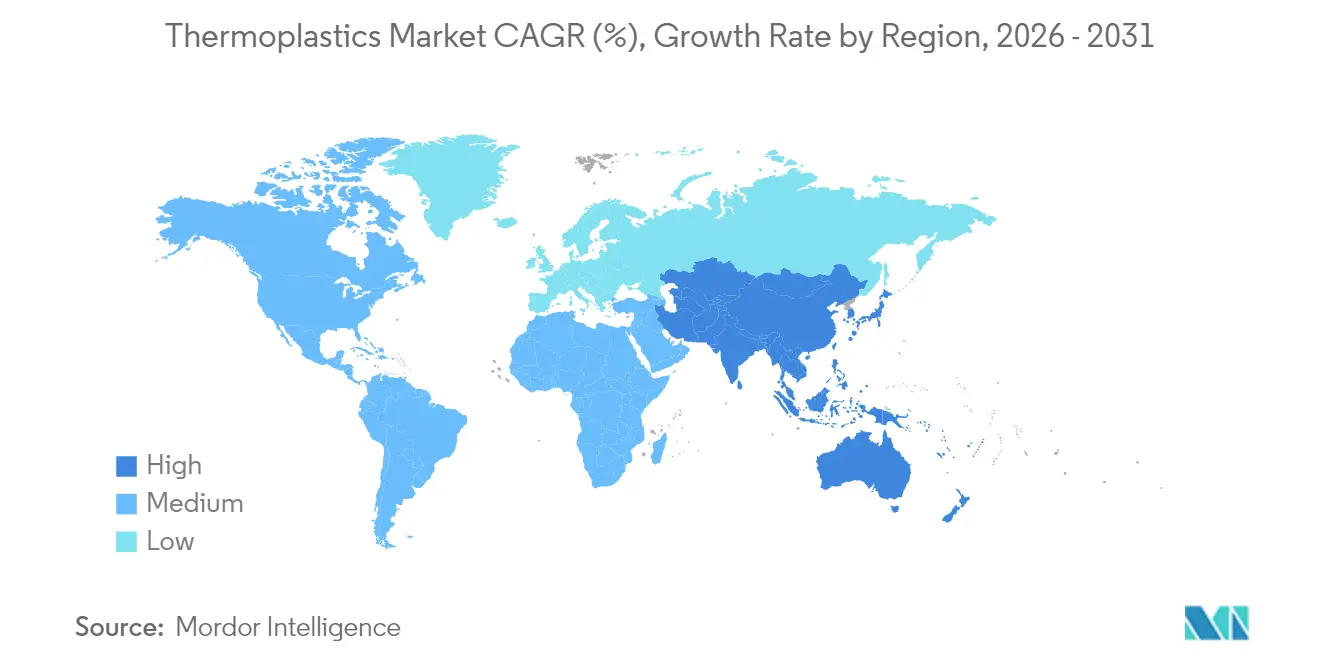
- Asia-Pacífico dominó con una participación del 50.76% del consumo mundial en 2025. La región de Asia-Pacífico también es la de más rápido crecimiento, y se espera que se expanda a una CAGR del 5.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de termoplásticos
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumentos de capacidad en los centros de procesamiento posteriores | + 0.8% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio | Mediano plazo (2-4 años) |
| Aceleración de la demanda de envases para el comercio electrónico y la entrega de alimentos frescos | + 1.1% | Global, con mayor intensidad en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aligeramiento de automóviles y aumento de la adopción de vehículos eléctricos | + 0.9% | Europa y China, emergentes en América del Norte | Mediano plazo (2-4 años) |
| Rápida expansión industrial en las cadenas de valor de la construcción de Asia y el Pacífico | + 0.7% | Asia-Pacífico, concentrada en China, India y ASEAN | Mediano plazo (2-4 años) |
| Ampliación del suministro de materias primas para el reciclaje químico avanzado | + 0.6% | Europa y América del Norte, a escala piloto en Asia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de capacidad en los centros de procesamiento posteriores
Los complejos integrados en Gujarat, Jubail y la Costa del Golfo de EE. UU. ahora coubican las operaciones de craqueo, polimerización y composición en un radio de 10 kilómetros, lo que reduce los costos logísticos y permite la entrega de resina justo a tiempo. La planta de Jamnagar de Reliance Industries produce polietileno y polipropileno junto con líneas de masterbatch, una configuración que reduce el capital circulante. Las operaciones coubicadas también protegen a los procesadores de la congestión portuaria y la escasez de contenedores que inflaron las tarifas de flete en 2024. Sin embargo, en Zhejiang, las plantas de polipropileno están operando casi a plena capacidad. Esto ocurre mientras la producción nacional de automóviles se estabiliza, lo que subraya que las nuevas incorporaciones de suministro están superando la demanda interna de China. En consecuencia, los contratos de compra a largo plazo se están convirtiendo en la cobertura de riesgo preferida tanto para los fabricantes como para los transformadores de resina.
Aceleración de la demanda de envases para el comercio electrónico y la entrega de alimentos frescos
La penetración de las compras de comestibles en línea aumentó en Norteamérica y en las zonas urbanas de China durante 2024, lo que impulsó la demanda de películas de polietileno multicapa con tasas de transmisión de vapor de agua inferiores a 2 g/m²-día. El polietileno mejorado ELITE de Dow permite reducir el espesor de las películas al tiempo que cumple con los estándares de prueba de caída de Amazon, reduciendo así el uso de material [1] The Dow Chemical Company, “Investor Presentation Q3 2024”, dow.com . Mientras tanto, los proveedores de kits de comida especifican bandejas de polipropileno aptas para microondas certificadas según la norma ISO 22000, un nicho que se ha expandido. Los mandatos divergentes de contenido reciclado —el de California para 2032 frente al de la Unión Europea para 2030— están impulsando a los convertidores a obtener flujos de resina posconsumo certificada que alcanzan precios superiores a los de los grados vírgenes. Las empresas más pequeñas que no pueden obtener dicho suministro se están fusionando o cerrando.
Aumento del aligeramiento de vehículos y la adopción de vehículos eléctricos
La producción de vehículos eléctricos de batería continúa creciendo, y cada plataforma sustituye cantidades significativas de metal por poliamida 6 reforzada con fibra de vidrio y acristalamiento de policarbonato. La poliamida Ultramid Advanced N de BASF, reforzada con un alto módulo, permite fabricar carcasas de baterías que cumplen con las normas de impacto FMVSS 305, a la vez que reducen el peso de las piezas. El policarbonato Makrolon Rx4 de Covestro mantiene la resistencia al impacto a bajas temperaturas para techos panorámicos, ideal para mercados más fríos. Sin embargo, el reciclaje al final de la vida útil de estos compuestos se retrasa, lo que aumenta el escrutinio regulatorio a medida que se amplían las tarifas de la Responsabilidad Extendida del Productor.
Ampliación del suministro de materias primas para el reciclaje químico avanzado
En 2024, las plantas de pirólisis y despolimerización procesaron una cantidad significativa de residuos plásticos mixtos para convertirlos en materia prima circular. La unidad Kingsport de Eastman Chemical convierte residuos de poliéster en monómeros de grado virgen con la certificación de balance de masa ISCC PLUS. La planta MoReTec de LyondellBasell en Alemania produce aceite de pirólisis, que sirve como sustituto de la nafta en los craqueadores de vapor. Si bien el aceite de pirólisis aún tiene un precio superior al de la nafta fósil, la norma de contenido reciclado propuesta por la Unión Europea para los envases para 2030 está acelerando la inversión en infraestructura para la preparación de materias primas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulación y prohibiciones crecientes sobre los residuos plásticos | -0.7% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de las materias primas vinculada al crudo | -0.5% | Global | Corto plazo (≤ 2 años) |
| Traslado de los costes del ajuste fronterizo de carbono de la UE | -0.4% | Europa, con impacto indirecto en los exportadores de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulación y prohibiciones crecientes sobre residuos plásticos
Actualmente existen restricciones al uso de plásticos de un solo uso en muchos países, pero su aplicación varía y las exenciones son generalizadas. La prohibición canadiense del poliestireno en artículos de servicio de alimentos eliminó una importante salida anual para los extrusores de espuma [2] Gobierno de Canadá, “Reglamento sobre la prohibición de plásticos de un solo uso”, canada.ca . La norma de la Unión Europea sobre tapas sujetas obliga a los moldeadores por inyección a reequipar sus equipos, a menudo con costos considerables por cavidad. Francia y Alemania aplican tarifas de Responsabilidad Extendida del Productor, lo que impulsa a los propietarios de marcas a acelerar los programas de aligeramiento que limitan el uso absoluto de resina. Los convertidores medianos con capital limitado para cambios de moldes y cumplimiento de los requisitos legales tienden a convertirse en objetivos de adquisición para sus pares más grandes.
Volatilidad de los precios de las materias primas vinculada al crudo
La nafta se negoció dentro de un rango fluctuante en 2024, mientras que los contratos trimestrales de polietileno fijaron precios durante un período determinado. Dow registró un impacto en el EBITDA debido a este retraso durante el año. Dado que los márgenes del polietileno como materia prima suelen ser estrechos en períodos estables, un aumento repentino en los costos de la materia prima puede reducir significativamente la rentabilidad cuando los precios de venta se mantienen fijos. Los pequeños distribuidores a menudo carecen de la capacidad financiera para gestionar el inventario durante tales fluctuaciones, lo que obliga a los convertidores a integrar las operaciones de producción o a asegurar el stock en consignación.
Análisis de segmento
Por tipo de producto: Los grados de alto rendimiento cobran impulso
Las resinas comerciales mantuvieron el 61.05 % del mercado de termoplásticos en 2025, pero se proyecta que los polímeros de alto rendimiento crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.05 %, lo que subraya la importancia que los compradores otorgan a la resistencia al calor y la estabilidad química. El polietileno y el polipropileno dominan el volumen, pero el cloruro de polivinilo sigue siendo el material base de los artículos de construcción rígidos gracias a su inherente resistencia al fuego. La demanda de poliestireno se contrajo a medida que se extendieron las prohibiciones en los servicios de alimentación. Las resinas de ingeniería (poliamida, policarbonato, tereftalato de polietileno y acrilonitrilo-butadieno-estireno) se utilizan en componentes bajo el capó de vehículos eléctricos y carcasas electrónicas que requieren temperaturas de servicio de hasta 120 °C.
Los polímeros de cristal líquido se expanden en los módulos de antena 5G, donde una constante dieléctrica baja es crucial para preservar la integridad de la señal por encima de los 28 GHz. El riesgo de suministro persiste en los fluoropolímeros, donde pocos productores poseen una parte importante de la capacidad, un hecho resaltado por una situación de fuerza mayor en una importante planta estadounidense a principios de año.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de usuario final: Las aplicaciones médicas se aceleran
Los envases representaron el 34.10 % de los ingresos en 2025; sin embargo, el crecimiento se está estabilizando a medida que se consolidan las exigencias de aligeramiento y contenido reciclado. Las películas flexibles representan una parte significativa de la resina para envases, y los grados Dow INNATE permiten fabricar bolsas más delgadas que cumplen con los criterios ASTM de caída de dardos, a la vez que reducen el consumo de material. Los envases rígidos se enfrentan a mayores costos debido a las leyes de contenido reciclado, lo que impulsa a los pequeños convertidores a consolidarse.
Las aplicaciones médicas representan el mercado de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.88 % hasta 2031. La poliéter éter cetona está desplazando al titanio en los implantes espinales debido a que su módulo se asemeja más al del hueso, lo que mejora los resultados de las imágenes. El policarbonato y los copolímeros de olefinas cíclicas están ganando terreno en las jeringas precargadas, donde la claridad y el bajo contenido de extraíbles son cruciales. Los procesos regulatorios siguen siendo largos, con una media de 11 meses para las autorizaciones 510(k) de la FDA en 2024, un retraso que favorece a los proveedores de resina consolidados que poseen archivos maestros preaprobados.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de termoplásticos en la región Asia-Pacífico
La región Asia-Pacífico representó el 50.76 % de la demanda mundial en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.12 % hasta 2031, lo que mantiene el enfoque del mercado de termoplásticos en la región. Las cadenas de valor integradas en China e India reducen los costos de entrega y permiten una rápida expansión de la capacidad. La línea de producción en terrenos nuevos de Reliance en Gujarat y el proyecto de desbloqueo de policarbonato de SABIC en Tianjin ejemplifican el impulso para ubicar la producción de resina cerca de los centros de producción de electrónica y automoción.
Mercado de termoplásticos de América del Norte
América del Norte mantuvo una participación significativa en 2025. La economía del gas de esquisto aún ofrece a los productores estadounidenses una ventaja en el costo del propano; sin embargo, los exportadores costeros enfrentan tiempos de tránsito más largos hacia Asia en comparación con los proveedores de Oriente Medio. Las plantas automotrices canadienses estandarizaron las carcasas de baterías de poliamida reforzada con fibra de vidrio, lo que impulsó la adopción de resinas de ingeniería, incluso cuando las prohibiciones de un solo uso frenaron la demanda de poliestireno. La tendencia de México hacia la deslocalización impulsó el consumo de polipropileno en las maquiladoras fronterizas, impulsada por las favorables normas del T-MEC.
Mercado europeo de termoplásticos
Europa se enfrenta a estrictos mandatos de economía circular. El Mecanismo de Ajuste Fronterizo de Carbono (CARB) impone un coste sombra de carbono a las resinas importadas, lo que incentiva el traslado de compuestos a Polonia y Rumanía. El impuesto a los envases de plástico del Reino Unido impulsó un aumento de dos dígitos en la demanda de resina posconsumo, pero presionó la oferta, ampliando la brecha de precios con las resinas vírgenes.
Mercado de termoplásticos en Sudamérica, Oriente Medio y África y Asia-Pacífico
La demanda brasileña de polietileno, impulsada por la agricultura, aumentó a pesar de las dificultades cambiarias, mientras que la crisis económica de Argentina mantuvo el crecimiento estancado. La reciente expansión del polietileno en Arabia Saudita ha incrementado la capacidad exportadora regional, ofreciendo a los compradores una ventaja en el transporte de mercancías en África Oriental y el Sur de Asia.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
Los productores y transformadores de termoplásticos operan bajo restricciones cada vez más estrictas en materia de residuos de envases, contenido reciclado y envases de un solo uso, que afectan directamente a la selección de resinas, el etiquetado y las obligaciones de cumplimiento al final de su vida útil. En la Unión Europea, el Reglamento (UE) 2025/40 relativo a los envases y los residuos de envases (PPWR) entró en vigor en febrero de 2025, y la Comisión Europea publicó una guía de aplicación en marzo de 2026 (C(2026) 2151 final); este reglamento impulsa a la región hacia requisitos armonizados y de obligado cumplimiento en materia de sostenibilidad, etiquetado y reciclabilidad de los envases, reduciendo la dependencia de normativas nacionales dispares.
A nivel mundial, el proceso de la ONU para un tratado sobre plásticos sigue siendo una señal política importante, pero sin un objetivo definido. En febrero de 2026, el Comité Intergubernamental de Negociación (CIN) eligió a Julio Cordano (Chile) como presidente para dirigir la conclusión de un acuerdo global sobre la contaminación por plásticos. Dado que las negociaciones formales aún estaban en disputa a mediados de 2026, la planificación del cumplimiento continúa inclinándose hacia programas regionales, como las normas de envasado de la UE y las medidas nacionales sobre productos de un solo uso (por ejemplo, las restricciones de Canadá a ciertos artículos de poliestireno para el servicio de alimentos), lo que aumenta la necesidad de una gestión de productos, documentación y materias primas circulares certificadas específicas para cada región.
Análisis de la cadena de valor
La cadena de valor de los termoplásticos comienza con materias primas de hidrocarburos y alternativas (nafta, etano/propano y conversión de carbón a olefinas en China), pasa por unidades de craqueo y monómeros hasta la polimerización (PE, PP, PVC, resinas de ingeniería y de alto rendimiento), luego la composición/aditivos, la conversión (películas, moldeo por inyección, extrusión), la especificación del propietario de la marca y la recolección y reciclaje al final de su vida útil (rutas mecánicas y químicas bajo esquemas de balance de masas). Los clústeres de producción integrados comprimen la logística y el capital de trabajo al ubicar conjuntamente el craqueo, la polimerización y la composición; un ejemplo de ello es la inauguración en 2026 por parte de BASF de su planta Verbund a escala mundial en Zhanjiang, China, que cuenta con una planta de craqueo de etileno por vapor de 1 millón de toneladas y líneas posteriores de plásticos de ingeniería y poliuretano termoplástico.
Las recientes interrupciones reforzaron la dependencia de las cadenas de suministro de materias primas de puntos críticos restringidos y un suministro limitado de aditivos. Reuters informó en marzo de 2026 que las interrupciones relacionadas con el conflicto en torno al estrecho de Ormuz restringieron una gran parte del suministro de polietileno y redujeron la disponibilidad de materia prima, mientras que algunas partes de Asia experimentaron interrupciones vinculadas a la nafta (por ejemplo, se informaron paradas en Rayong Olefins/SCG Chemicals debido a roturas de materia prima). En la fase posterior de la cadena de valor, las inversiones se están desplazando hacia los puntos críticos de demanda y regulación, como el plan de Lubrizol de junio de 2026 para una planta de resina CPVC de 150 millones de dólares en Vilayat, Gujarat (con Grasim Industries) y la construcción de una nueva capacidad de polipropileno anunciada en China, junto con los esfuerzos de los convertidores para asegurar flujos de resina posconsumo certificada para cumplir con las obligaciones de contenido reciclado.
Panorama competitivo
El mercado de termoplásticos está fragmentado. La actividad de patentes se está intensificando. Daikin y Sumitomo presentaron patentes combinadas de fluoropolímeros en 2024, fortaleciendo los segmentos de alta barrera donde las especificaciones de rendimiento superan las clasificaciones estándar ISO 10993 o UL 94 V-0. Braskem obtuvo una prima con polietileno de caña de azúcar certificado ISCC PLUS, lo que indica un potencial como materia prima ecológica. La fabricación aditiva con polímeros de alta temperatura está evolucionando de los prototipos a la producción en serie en los sectores aeroespacial y de dispositivos médicos, liderada por los ecosistemas de impresión de materiales de Stratasys y 3D Systems.
Líderes de la industria de los termoplásticos
Dow
Lyondell Basell Industries Holdings BV
SABIC
Corporación Celanese
BASF
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: LyondellBasell, Mondelez International, Amcor y Taghleef Industries presentaron envases flexibles para las barras de chocolate Marabou con un 75 % de contenido reciclado, utilizando los polímeros CirculenRevive de LyondellBasell. El programa demuestra cómo las especificaciones de los propietarios de marcas pueden impulsar el uso de poliolefinas con contenido reciclado certificado en las plantas de conversión y en la fabricación de películas, fortaleciendo así la demanda de cadenas de suministro de materias primas circulares.
- Mayo de 2026: Dow confirmó la reanudación de su proyecto Path2Zero de expansión de polietileno y derivados de etileno, valorado en 7.5 millones de dólares, en Fort Saskatchewan, Alberta, tras una pausa en la construcción. La reanudación del proyecto impulsa una importante plataforma de capacidad baja en carbono y refuerza la resiliencia del suministro norteamericano en un contexto de volatilidad en el mercado de materias primas y el comercio.
- Noviembre de 2025: SABIC lanzó la resina NORYL WM300G para aplicaciones de gestión del agua, una mezcla de PPE y PS modificada para ofrecer una alta resistencia al impacto sin los modificadores tradicionales a base de butadieno. Este lanzamiento amplía las opciones para tuberías y perfiles mediante moldeo por inyección y extrusión, lo que impulsa la sustitución de materiales en aplicaciones finales relacionadas con la infraestructura, priorizando el rendimiento.
Alcance del informe sobre el mercado mundial de termoplásticos
Un polímero termoplástico puede ablandarse mediante calor y luego procesarse mediante diversas técnicas, como la extrusión, el moldeo por inyección, el termoformado y el moldeo por soplado. Los termoplásticos se endurecen al enfriarse y no presentan cambios en sus propiedades químicas tras múltiples calentamientos y enfriamientos, lo que los hace fácilmente reciclables. El mercado de termoplásticos está segmentado por tipo de producto, sector de consumo y geografía. Por tipo de producto, el mercado se divide en termoplásticos básicos, termoplásticos de ingeniería, termoplásticos de alto rendimiento y otros tipos de productos. Por sector de consumo, el mercado se segmenta en embalaje, construcción, automoción y transporte, electricidad y electrónica, deportes y ocio, mobiliario y ropa de cama, agricultura, medicina y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para el mercado de termoplásticos en 22 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (en USD).
Por tipo de producto
| Termoplásticos básicos | Polietileno (PE) |
| Polipropileno (PP): | |
| El cloruro de polivinilo (PVC) | |
| Poliestireno (PS) | |
| Termoplásticos de ingeniería | Poliamida (PA) |
| Policarbonato (PC): | |
| Metacrilato de polimetilo (PMMA) | |
| Polioximetileno (POM) | |
| Tereftalato de polietileno (PET) | |
| Tereftalato de polibutileno (PBT) | |
| Acrilonitrilo-butadieno-estireno (ABS) / SAN | |
| Termoplásticos de alto rendimiento | Poliéter éter cetona (PEEK) |
| Polímero de cristal líquido (LCP) | |
| Politetrafluoroetileno (PTFE) | |
| Poliamida (PI) | |
| Otros tipos de productos (PPE, PSU, PEI, PPS, ETFE, PFA, FEP, PBI) |
Por industria del usuario final
| Embalaje |
| Maquinaria de construcción usada |
| Automoción y transporte |
| Eléctrica y electrónica |
| Deportes y Ocio |
| Muebles y ropa de cama |
| Agricultura |
| Médical Scientific |
| Otras industrias de usuarios finales |
Por geografía
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Termoplásticos básicos | Polietileno (PE) |
| Polipropileno (PP): | ||
| El cloruro de polivinilo (PVC) | ||
| Poliestireno (PS) | ||
| Termoplásticos de ingeniería | Poliamida (PA) | |
| Policarbonato (PC): | ||
| Metacrilato de polimetilo (PMMA) | ||
| Polioximetileno (POM) | ||
| Tereftalato de polietileno (PET) | ||
| Tereftalato de polibutileno (PBT) | ||
| Acrilonitrilo-butadieno-estireno (ABS) / SAN | ||
| Termoplásticos de alto rendimiento | Poliéter éter cetona (PEEK) | |
| Polímero de cristal líquido (LCP) | ||
| Politetrafluoroetileno (PTFE) | ||
| Poliamida (PI) | ||
| Otros tipos de productos (PPE, PSU, PEI, PPS, ETFE, PFA, FEP, PBI) | ||
| Por industria del usuario final | Embalaje | |
| Maquinaria de construcción usada | ||
| Automoción y transporte | ||
| Eléctrica y electrónica | ||
| Deportes y Ocio | ||
| Muebles y ropa de cama | ||
| Agricultura | ||
| Médical Scientific | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de termoplásticos en 2026 y qué crecimiento se espera?
Se estima que el tamaño del mercado de termoplásticos será de USD 23.25 mil millones en 2026 y se proyecta que alcance los USD 28.38 mil millones para 2031, creciendo a una CAGR del 4.07%.
¿Qué segmento de productos se está expandiendo más rápidamente?
Los polímeros de alto rendimiento impulsan el crecimiento con una CAGR proyectada del 6.05 % hasta 2031, a medida que se expanden las aplicaciones médicas, aeroespaciales y electrónicas.
¿Qué segmento de usuarios finales genera la mayor demanda hoy en día?
El embalaje sigue siendo el principal mercado, representando el 34.10% de los ingresos de 2025, aunque su crecimiento se está desacelerando a medida que maduran los mandatos de contenido reciclado.
¿Qué región domina el consumo?
La región Asia-Pacífico representa el 50.76% de la demanda mundial y también es la de más rápido crecimiento, respaldada por cadenas de suministro integradas y un creciente gasto de los consumidores.
¿Cómo influyen las regulaciones en la elección de materiales?
Las prohibiciones más estrictas sobre productos de un solo uso y las normas sobre contenido reciclado están llevando a los compradores hacia diseños livianos y resinas postconsumo certificadas, especialmente en Europa y América del Norte.


