

Tamaño y participación en el mercado de envases de pared delgada
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
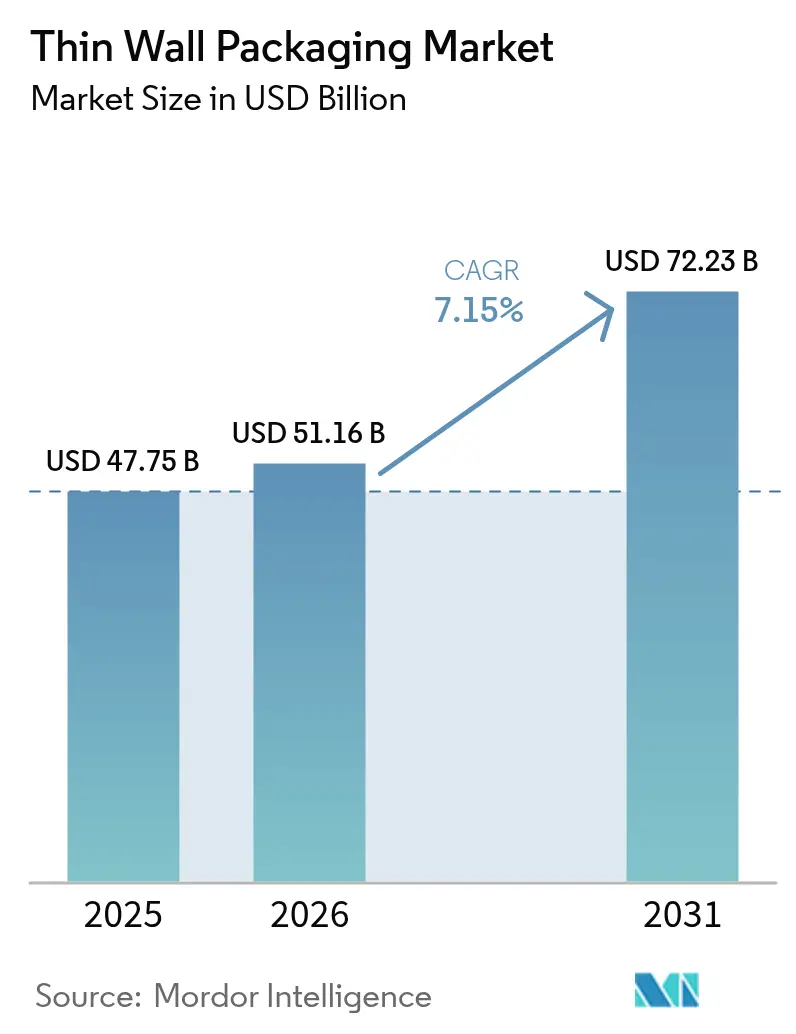
| Tamaño del mercado (2026) | USD 51.16 mil millones |
| Tamaño del mercado (2031) | USD 72.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.15% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
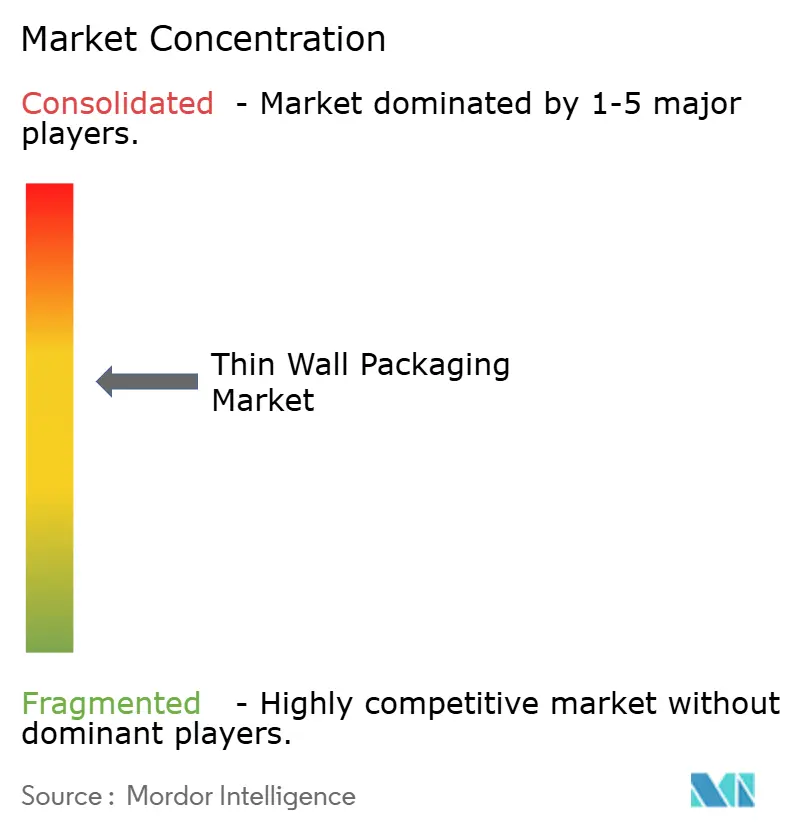
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de pared delgada por Mordor Intelligence
El tamaño del mercado de envases de pared delgada en 2026 se estima en 51.16 millones de dólares, creciendo desde los 47.75 millones de dólares de 2025, con proyecciones para 2031 de 72.23 millones de dólares, con un crecimiento de 7.15 % CAGR entre 2026 y 2031. Este impulso alcista se ve impulsado por el crecimiento logístico vinculado al comercio minorista en línea, objetivos de diseño eficientes en el uso de materiales que reducen los costes de transporte y un mayor apoyo legislativo a los formatos reciclables. El polipropileno sigue siendo la resina de mayor rendimiento, pero la penetración de los biopolímeros se está acelerando a medida que las marcas se apresuran a cumplir con las normas de responsabilidad extendida del productor. La innovación en la fabricación de moldeo por inyección con canal caliente y termoformado-extrusión en línea mantiene un alto rendimiento, a la vez que reduce el espesor de pared por debajo de 1 mm. A nivel regional, América del Norte mantiene el liderazgo en volumen, pero Asia-Pacífico se expande más rápidamente gracias a la urbanización, la adopción del servicio de entrega de comidas y el aumento de la renta disponible. Estos factores convergentes se combinan para posicionar el mercado de envases de pared delgada como una plataforma central para la diferenciación de marca, la contención de costos y la reducción de carbono durante los próximos cinco años.
Conclusiones clave del informe
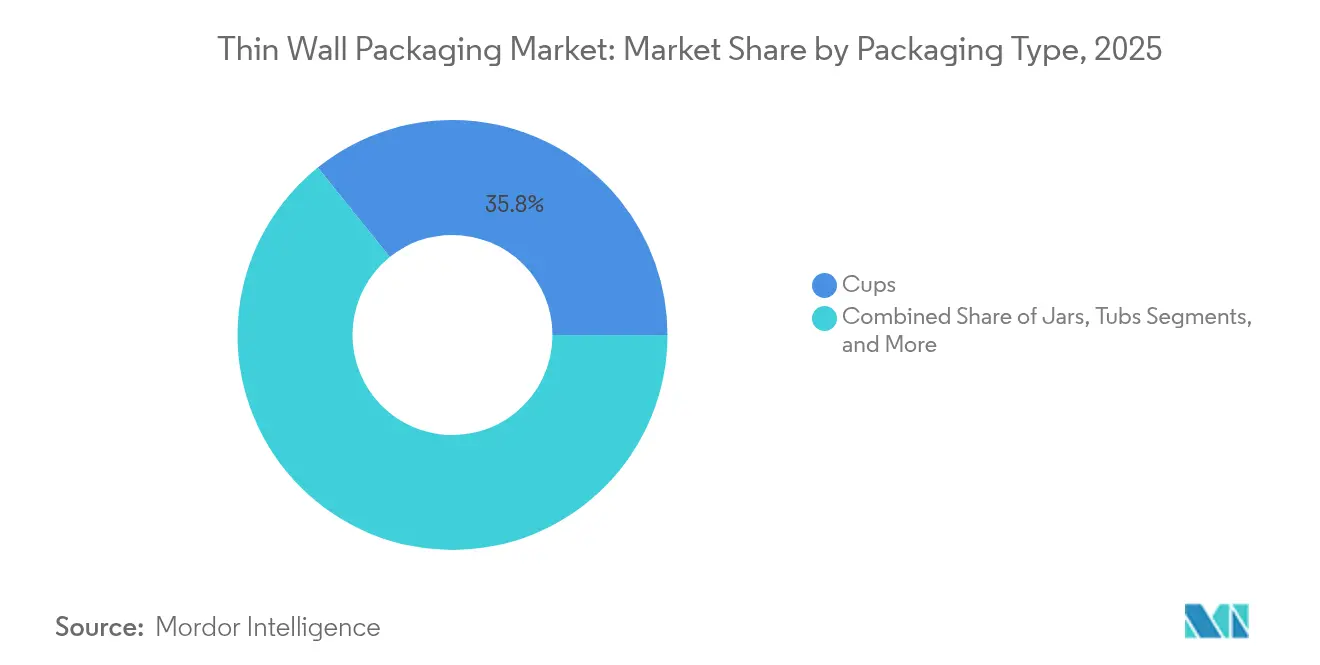
- Por tipo de empaque, los vasos representaron el 35.78% del tamaño del mercado de empaques de pared delgada en 2025; los tazones y las tapas están avanzando a una CAGR del 7.55% entre 2026 y 2031.
- Por material, el polipropileno representó el 42.65% de la cuota de mercado de envases de pared delgada en 2025, y se espera que los biopolímeros registren una CAGR del 8.05% hasta 2031.
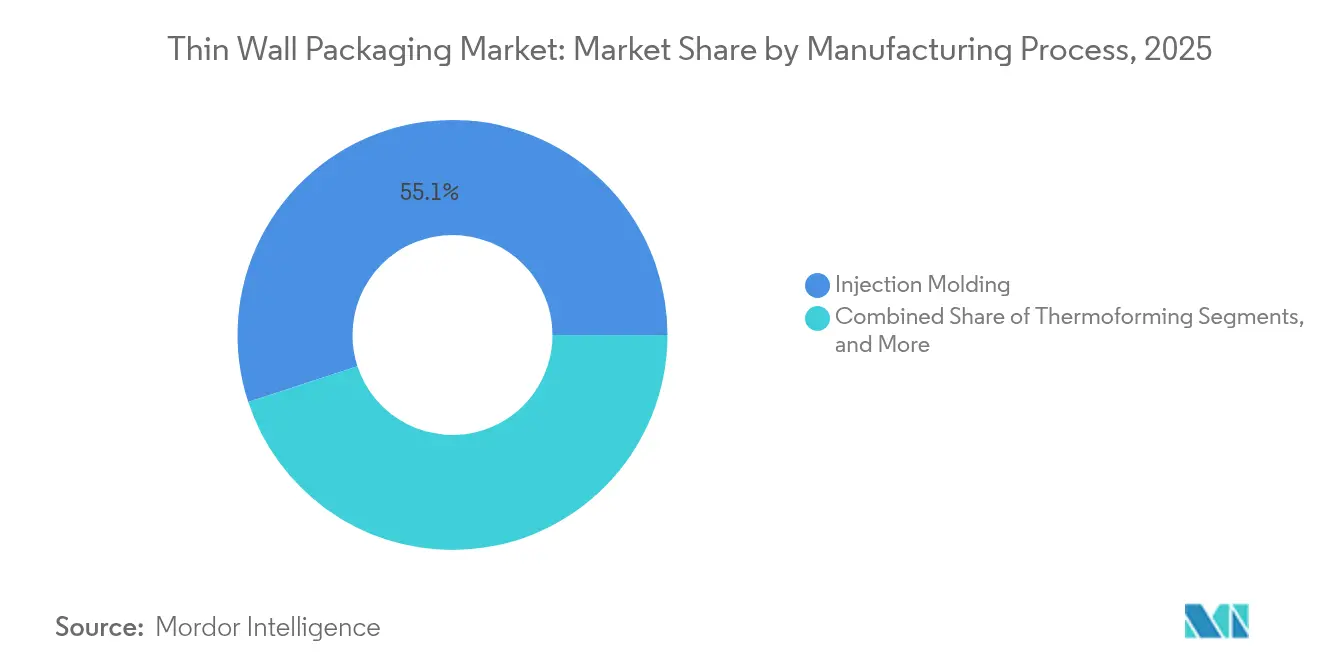
- Por proceso de fabricación, el moldeo por inyección lideró con una participación del 55.05 % del tamaño del mercado de envases de pared delgada en 2025, mientras que se prevé que las tecnologías de extrusión se expandan a una CAGR del 8.4 % hasta 2031.
- Por industria de usuario final, las aplicaciones de alimentos y bebidas capturaron el 35.12 % de la participación de mercado de envases de pared delgada en 2025, mientras que se prevé que los cosméticos y el cuidado personal crezcan a una CAGR del 9.85 % hasta 2031.
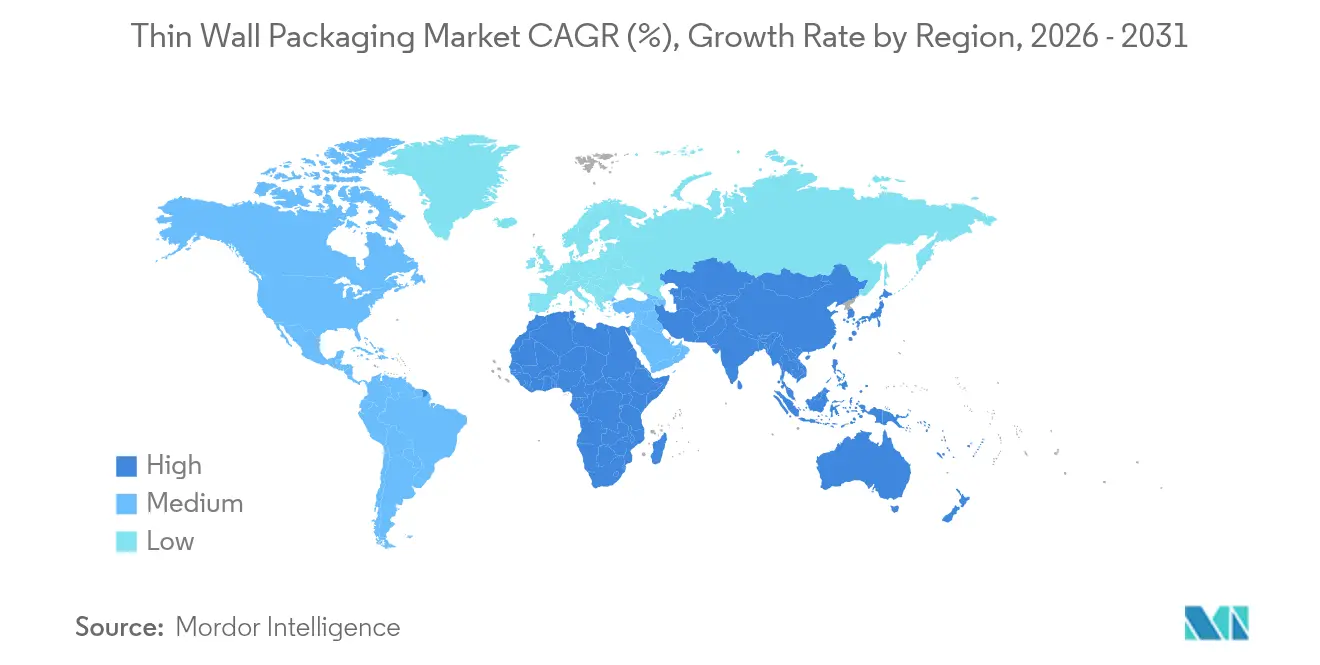
- Por geografía, América del Norte tenía el 27.85% de la participación de mercado de envases de pared delgada en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 9.1% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de pared delgada
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la logística del comercio electrónico | + 1.2% | Global, con concentración en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Demanda de comidas preparadas y convenientes | + 0.9% | Global, más fuerte en los centros urbanos de todas las regiones | Corto plazo (≤ 2 años) |
| Aligeramiento para reducir costes y emisiones de CO₂ | + 0.8% | Global, impulsado por la normativa en Europa y América del Norte | Largo plazo (≥ 4 años) |
| El etiquetado en molde (IML) aumenta la reciclabilidad | + 0.6% | Europa y América del Norte, expandiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Envases de paredes finas fáciles de rellenar en cosméticos | + 0.5% | América del Norte y Europa, segmentos premium a nivel mundial | Mediano plazo (2-4 años) |
| El auge de los kits de comida en cadena de frío | + 0.4% | América del Norte y Europa, emergiendo en áreas urbanas de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la logística del comercio electrónico
La rápida expansión del comercio electrónico impulsa el mercado de envases de pared delgada hacia diseños que resistan la clasificación automatizada y minimicen los costos por peso volumétrico. Marcas como Levain Bakery redujeron los pasos del proceso de ocho a cuatro y lograron una ganancia de eficiencia de empaque del 50 % al adoptar contenedores submilimétricos que fluyen sin problemas a través de los centros de distribución. [1] RRD Solutions, “Levain Bakery Streamlines E-Commerce Fulfillment”, rrd.com ReadyWise utiliza paquetes del tamaño adecuado bajo demanda para mover 1 millón de bolsas semanalmente, reduciendo los costos de flete y el espacio en el piso simultáneamente. La compatibilidad con la automatización y la optimización del espacio hacen que los formatos de pared delgada sean críticos para la infraestructura de la escalabilidad del comercio electrónico en lugar de una simple palanca de costos.
Demanda de comidas listas para comer y convenientes
Los consumidores urbanos prefieren alimentos listos para microondas y con porciones controladas, que requieren envases capaces de calentarse de forma segura sin deformar el material. Curefit ahora despacha 35,000 comidas preparadas al día en envases diseñados para conservar la frescura y ciclos de recalentamiento rápidos, lo que demuestra cómo la recuperación en el sector de la restauración impulsa la creciente demanda de resina hacia diseños de pared delgada de alta barrera. Las tapas transparentes fomentan la compra impulsiva, mientras que las bases termoformadas aprovechan la calibración precisa de la pared para conservar la resina y mantener la integridad estructural.
Aligeramiento para reducir costes y emisiones de CO₂
Las empresas combinan el ahorro de materiales con los objetivos de carbono al reducir el grosor de la pared por debajo de 1 mm. La tecnología Cornerstone de Mid-America Machining demuestra la viabilidad comercial de botellas más ligeras que aún cumplen con las normas de prueba de caída y las leyes regionales de depósito de envases. Berry Global informó un aumento del 43 % en el uso de resina posconsumo y una disminución de las emisiones del 28.3 %, vinculando la reducción de peso directamente con el desempeño ESG. [2] Editores de Plastics Today, “Informe de sostenibilidad de Berry Global 2024”, plasticstoday.com Los marcos regulatorios, incluidos los precios del carbono y los umbrales obligatorios de contenido reciclado, refuerzan la reducción de peso como una palanca de ganancias duradera.
El etiquetado en molde (IML) aumenta la reciclabilidad
El IML integra gráficos durante el moldeo, eliminando los pegamentos que históricamente contaminaban los flujos de recuperación. Se prevé que la demanda mundial de IML alcance los 4.06 millones de dólares en 2025, ya que las marcas buscan envases monomaterial que superen los sistemas de depósito y devolución sin necesidad de delaminación. El proceso de una sola pasada acorta los tiempos de ciclo, reduce la mano de obra y permite obtener diseños vibrantes sin decoración secundaria. En Europa, los impuestos al plástico vinculados a los créditos por contenido reciclado aceleran la transición al IML, convirtiéndolo en un pilar fundamental en las estrategias de envasado de circuito cerrado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Legislación sobre impuestos al plástico y REP | -0.8% | Europa y América del Norte, expandiéndose globalmente | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la resina | -0.6% | Global, agudo en regiones dependientes de las importaciones | Corto plazo (≤ 2 años) |
| Cambio a películas flexibles monomateriales | -0.4% | Global, liderado por Europa y América del Norte | Mediano plazo (2-4 años) |
| Gastos de capital en herramientas de alta cavitación | -0.3% | Global, afectando especialmente a los fabricantes más pequeños | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Legislación sobre impuestos al plástico y EPR
El Reino Unido ahora aplica un impuesto de 200 libras esterlinas por tonelada a los envases con menos del 30 % de contenido reciclado, recaudando aproximadamente 700 millones de libras esterlinas anuales sin destinar fondos a infraestructura de reciclaje. España lanzó un impuesto por kilogramo sobre el plástico virgen en 2023, mientras que el retraso en la implementación en Alemania hasta 2025 ensombrece las previsiones de inversión. [3] RIGK GmbH, “EPR Legislation Timelines in Europe”, rigk.de Estas políticas aumentan los costos de cumplimiento y fomentan transiciones aceleradas hacia flujos de reciclaje certificados y asociaciones de ciclo cerrado.
Volatilidad del precio de la resina
El precio del polipropileno bajó 2 centavos por libra a finales de 2024, en contraste con el aumento de 3 centavos del polietileno, lo que redujo los márgenes de los contratos de suministro a largo plazo. Las ventas netas de Berry Global en el segundo trimestre de 2024 cayeron un 2%, una disminución parcialmente relacionada con las fluctuaciones en el precio de la resina que reducen los ingresos por transferencia. Los convertidores responden adoptando precios indexados dinámicos, flexibilidad en el diseño de múltiples resinas y abastecimiento regionalizado para amortiguar los impactos de la volatilidad.
Análisis de segmento
Por tipo de envase: Las tazas mantienen el liderazgo, los tazones lo aceleran
Los vasos representaron una participación del 35.78 % en el mercado de envases de pared delgada en 2025, impulsados por la reapertura de los servicios de alimentación y la robusta demanda de bebidas para llevar. El segmento se beneficia de una baja relación material-volumen, compatibilidad con el llenado automatizado y superficies de impresión compatibles con la marca. El crecimiento se mantendrá hasta 2031, a medida que las cadenas de cafeterías y restaurantes de comida rápida amplíen las pruebas de vasos sostenibles capaces de soportar temperaturas de llenado de 100 °C sin deformarse.
Se proyecta que la categoría de tazones y tapas registre una tasa de crecimiento anual compuesta (TCAC) del 7.55 % hasta 2031, impulsada por las suscripciones globales a kits de comida y los productos frescos refrigerados. Los operadores priorizan las tapas transparentes que muestran la frescura del producto y permiten prolongar la vida útil con purga de gas. Los avances en el termoformado en línea permiten tazones con secciones de pared promedio de 400 micras que cumplen con los estándares de prueba de caída, anteriormente asociados solo con competidores más pesados. Las bandejas, envases y frascos siguen siendo vitales para los nichos de lácteos, confitería y cuidado personal, cada uno aprovechando la geometría y la personalización de la barrera para mantener la diferenciación en el lineal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por material: el polipropileno domina la escala de biopolímeros
El polipropileno capturó el 42.65 % de la cuota de mercado de los envases de pared delgada en 2025 gracias a su versátil ventana de procesamiento, su resistencia a la humedad y su favorable relación calidad-precio. Sin embargo, el mercado de los envases de pared delgada está experimentando una rápida adopción de las resinas PLA y PHA, que se expanden a una tasa de crecimiento anual compuesta (TCAC) del 8.05 %, a medida que los convertidores se esfuerzan por cumplir con los requisitos de compostabilidad y contenido reciclado.
El Instituto Fraunhofer presentó una película de PLA flexible con un 80 % de base biológica que se procesa en líneas convencionales de LDPE, lo que indica un potencial de integración rentable para aplicaciones de alta transparencia. Mientras tanto, el Equipo Verde, pionero de PHA, validó macetas compostables en casa que se descomponen en seis meses sin dejar rastros de microplásticos. El PET mantiene su relevancia en el nicho de mercado de las ensaladas preparadas sensibles al oxígeno, mientras que el poliestireno y el PVC siguen perdiendo cuota de mercado ante el endurecimiento del control regulatorio.
Por proceso de fabricación: eficiencia del moldeo por inyección frente a momento de extrusión
El moldeo por inyección representó el 55.05 % del mercado de envases de pared delgada en 2025, favorecido por sus tiempos de llenado de cavidad repetibles de 0.4 segundos y la capacidad de rellenar 128 cavidades por herramienta sin deriva dimensional. El sistema Multiflow de Oerlikon HRSflow procesa pesos de inyección de tan solo 0.5 g, ampliando la libertad de diseño de moldes en mezclas de PCR y biopolímeros.
Se prevé que los métodos de extrusión-termoformado crezcan un 8.4 % anual, impulsados por sistemas en línea de bajo consumo que eliminan los pasos de recalentamiento y reducen drásticamente las tasas de desperdicio. La Serie Quad de Brown Machine ofrece un control avanzado de la deflexión para recipientes de embutición profunda, reduciendo el espesor promedio de pared en un 10 % y manteniendo la resistencia a la carga superior. Los criterios de selección se basan cada vez más en la flexibilidad para intercambiar resinas y cambiar de pedido en cuestión de minutos, capacidades que impulsan la rentabilidad de lotes pequeños y la rapidez de comercialización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuario final: Alimentos y bebidas como segmento principal, cosméticos en crecimiento
Las marcas de alimentos y bebidas representaron el 35.12 % del mercado de envases de pared delgada en 2025, utilizando envases de alta barrera y bandejas con tapa que evitan la entrada de oxígeno y permiten el recalentamiento en el microondas. Los envases de helado y yogur con control de porciones siguen siendo un producto básico, mientras que los proveedores de comidas preparadas optan por diseños con múltiples compartimentos que mantienen los ingredientes separados hasta su consumo.
Se prevé que los productos cosméticos y de cuidado personal registren una tasa de crecimiento anual compuesta (TCAC) del 9.85 % a medida que los frascos rellenables y los acabados mate premium ganan visibilidad en los estantes. Wellnesse validó envases de contenido reciclado de costo neutral que cumplen con estrictos estándares de pureza de materiales, lo que indica que la estética y la sostenibilidad pueden alinearse sin sacrificar los márgenes. Las empresas farmacéuticas y nutracéuticas aumentan su volumen mediante componentes de inhaladores de alta precisión y vasos monodosis producidos en instalaciones validadas para salas blancas.
Análisis geográfico
Mercado norteamericano de envases de pared delgada
Norteamérica conservó el 27.85 % del mercado de envases de pared delgada en 2025 gracias al afianzamiento de las empresas de servicios de comidas, los sofisticados canales de reciclaje y la adopción temprana de kits de herramientas de aligeramiento. Las marcas líderes siguen aceptando precios de resina premium a cambio de envases que cumplen con las normativas federales y estatales sobre plásticos. Estados Unidos sigue siendo el centro de innovación para sistemas avanzados de canal caliente, mientras que Canadá canaliza las políticas de compras del sector público hacia la adopción de PCR en los programas alimentarios institucionales.
Mercado de envases de pared delgada en la región Asia-Pacífico
Se proyecta que Asia-Pacífico alcance una tasa de crecimiento anual compuesta (TCAC) del 9.1 % hasta 2031, impulsada por la rápida urbanización, el creciente poder adquisitivo de la clase media y una marcada transición hacia la venta omnicanal de alimentos. China lidera el volumen, pero India e Indonesia registran la expansión per cápita más rápida. La autorización de la Autoridad de Seguridad Alimentaria y Normas de la India para el plástico reciclado en aplicaciones de contacto con alimentos reduce aún más las barreras de entrada para los diseños de pared delgada ricos en PCR. Los convertidores regionales invierten fuertemente en líneas de extrusión-termoformado multicapa configurables tanto para polipropileno como para biorresinas emergentes, lo que impulsa la resiliencia del suministro.
Mercado europeo de envases de pared delgada
Europa domina una cuota de mercado significativa gracias a los mandatos de sostenibilidad iniciales y a un enfoque continental en la circularidad. Los impuestos sobre el plástico y los regímenes de REP intensifican la presión sobre los costes, pero al mismo tiempo recompensan a las empresas capaces de ofrecer un 30 % o más de contenido reciclado sin sacrificar la integridad del sellado. Alemania, Francia y los países nórdicos son focos de adopción del IML, ya que los minoristas impulsan el envasado monomaterial en los surtidos de marcas blancas. Los países de Europa del Este, gracias a unos costes laborales más bajos, emergen como centros de fabricación por contrato que satisfacen la demanda occidental, al tiempo que se ajustan a los mismos umbrales regulatorios.
Mercado de envases de pared delgada en Oriente Medio, África y Sudamérica
El clúster de Oriente Medio y África ofrece perspectivas prometedoras, especialmente en la exportación de lácteos congelados y en las cadenas regionales de restaurantes de servicio rápido que buscan vasos de PP resistentes al calor. El crecimiento en Sudamérica está ligado al valor añadido agrícola y a una clase media en expansión atraída por los formatos de conveniencia. La producción local de resina en Brasil ofrece ventajas en costos; sin embargo, la precaria infraestructura de reciclaje limita el abastecimiento circular de materiales, lo que ralentiza la penetración de las ofertas de vasos de pared delgada ricos en PCR.

Panorama regulatorio
En Europa, el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, endureciendo los requisitos en materia de diseño, seguridad y trazabilidad de los envases para los productos comercializados en el mercado de la UE. El marco del PPWR también se basa en un amplio conjunto de actos secundarios delegados y de ejecución, liderados por la Comisión Europea, para definir normas técnicas (por ejemplo, metodologías para el cálculo del contenido reciclado y el etiquetado correspondiente). Esto amplía las exigencias de gestión del cumplimiento y documentación para los formatos de paredes finas utilizados en aplicaciones de gran volumen para la industria alimentaria y de cuidado personal.
El cumplimiento de la normativa sobre materiales en contacto con alimentos también se está volviendo más estricto debido a las normas de la UE sobre productos químicos y materiales en contacto con alimentos que afectan a las resinas de pared delgada y los aditivos comunes. El Reglamento (UE) 2026/250 de la Comisión, vigente desde febrero de 2026, prohíbe el bisfenol A (BPA) en los materiales en contacto con alimentos, con plazos transitorios. El Reglamento (UE) 2026/245 de la Comisión actualiza el Anexo I del Reglamento (UE) n.º 10/2011, añadiendo nuevas sustancias autorizadas para los materiales plásticos en contacto con alimentos. Estos cambios aumentan la importancia de las declaraciones de los proveedores, las pruebas de migración y las estrategias de selección de materiales, incluidos el polipropileno y las estructuras de biopolímeros emergentes, para los transformadores que venden a los sectores de alimentos y bebidas de la UE.
Panorama competitivo
El mercado de envases de pared delgada está moderadamente fragmentado, con líderes regionales y multinacionales globales que aprovechan una combinación de ciencia de materiales, conocimiento de procesos e integración de la cadena de suministro para competir por una mayor participación. La aprobación por parte de los accionistas en febrero de 2025 de la fusión Amcor-Berry Global promete 650 millones de dólares en sinergias de costos anuales y un presupuesto combinado de I+D de 180 millones de dólares, creando un actor de gran envergadura que abarca desde blísteres para el sector sanitario hasta vasos para la restauración. La consolidación ayuda a mitigar la volatilidad en la adquisición de resina y ofrece experiencia en sostenibilidad en toda la cartera a clientes de gran consumo de primera línea.
Huhtamaki amplía su capacidad de fibra moldeada en Irlanda del Norte para satisfacer la demanda de tapas compostables para vasos de café, lo que demuestra la disposición de las empresas tradicionales a aprovechar el volumen de plástico existente para lograr una credibilidad ambiental a largo plazo. La alianza de Dart Container con PulPac introduce la tecnología de fibra moldeada en seco en Norteamérica, reduciendo drásticamente el consumo de agua y energía hasta en un 80 % y posicionando a la empresa como pionera en la descarbonización.
Especialistas más pequeños, como Green Team e Intertech Plastics, aprovechan las oportunidades de desarrollo en biopolímeros de alto rendimiento y etiquetado de precisión en molde, respectivamente. Su agilidad en el desarrollo piloto de nuevas resinas y conceptos de herramientas permite obtener márgenes premium en microlotes de cosméticos y nutracéuticos, donde las grandes empresas tradicionales pueden carecer de la agilidad para personalizar rápidamente. En general, la estrategia se centra en equilibrar los contratos globales de materiales con la personalización ágil y específica para cada región, necesaria para el cumplimiento normativo y la aceptación del consumidor.
Líderes de la industria de envases de pared delgada
Berry Global Inc.
Greiner Embalaje Internacional
Grupo Faerch
Silgan Holdings Inc.
Huhtamaki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Amcor inició la construcción de una ampliación de 7,000 metros cuadrados para su planta de embalaje flexible en Dongguan, China, que incluye un almacén automatizado y equipos de alta velocidad. El proyecto amplía la capacidad de producción y la eficiencia logística en una región donde la demanda de embalajes de paredes delgadas está ligada al consumo urbano y a la distribución minorista moderna. La mayor capacidad y la automatización también mejoran la operatividad de las estructuras de gestión de materiales y los programas de embalaje de alto rendimiento.
- Febrero de 2025: Berry Global se asoció con Mars para transformar los envases de las marcas M&M'S, SKITTLES y STARBURST a envases de plástico 100 % reciclado. Esta iniciativa refuerza la demanda de soluciones con contenido reciclado impulsada por las marcas y consolida la viabilidad comercial de la integración de PCR y el diseño para el reciclaje en formatos de envases rígidos. Asimismo, eleva las expectativas de rendimiento para el polipropileno con contenido reciclado y los cierres y tapas de paredes delgadas relacionados, utilizados en categorías de consumo de alto volumen.
- Julio de 2024: Berry Global se asoció con Wells Enterprises para lanzar los envases Blue Bunny Twist Pints, fabricados con polipropileno (PP) ampliamente reciclable y tapas de HDPE. Esta iniciativa forma parte de una transición más amplia hacia envases monomateriales en varias líneas de postres congelados. La colaboración demuestra la adopción por parte de la marca de soluciones monomateriales para el envasado de postres congelados, donde la rigidez, el rendimiento de barrera y la presentación en el lineal son fundamentales. Asimismo, impulsa una mayor conversión hacia envases y tapas de PP de paredes delgadas que se ajustan a los sistemas de reciclaje existentes.


Alcance del informe del mercado global de envases de pared delgada
Los envases de pared delgada son responsables de la protección de los productos que contienen contra la contaminación o daños, desempeñando así un papel importante para cualquier empresa basada en productos. El mercado de envases de pared delgada está segmentado por tipo (tubos, tazas, ollas, frascos , bandejas), por materiales de embalaje (poliestireno (PS), cloruro de polivinilo (PVC), tereftalato de polietileno (PET), polipropileno (PP), polietileno (PE)) Industria del usuario final (alimentos y bebidas, cosméticos, productos farmacéuticos, otros fines) -Industrias usuarias), y Geografía.
| Tinas |
| Frascos |
| Ollas |
| Tazas |
| Bandejas |
| Cuencos y tapas |
| Polipropileno (PP): |
| Tereftalato de polietileno (PET) |
| Poliestireno (PS) |
| Polietileno (PE) |
| El cloruro de polivinilo (PVC) |
| Biopolímeros (PLA, PHA) |
| Moldeo por inyección |
| Termoformado |
| Extrusión y otros |
| Alimentos y Bebidas | Productos lácteos |
| Comidas listas | |
| Frutas y vegetales | |
| Carnes, Aves y Mariscos | |
| Confitería y Snacks | |
| Cosmética y Cuidado Personal | |
| Productos farmacéuticos y nutracéuticos | |
| Bienes industriales y domésticos |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de Africa |
| Por tipo de embalaje | Tinas | |
| Frascos | ||
| Ollas | ||
| Tazas | ||
| Bandejas | ||
| Cuencos y tapas | ||
| Por material | Polipropileno (PP): | |
| Tereftalato de polietileno (PET) | ||
| Poliestireno (PS) | ||
| Polietileno (PE) | ||
| El cloruro de polivinilo (PVC) | ||
| Biopolímeros (PLA, PHA) | ||
| Por proceso de fabricación | Moldeo por inyección | |
| Termoformado | ||
| Extrusión y otros | ||
| Por industria del usuario final | Alimentos y Bebidas | Productos lácteos |
| Comidas listas | ||
| Frutas y vegetales | ||
| Carnes, Aves y Mariscos | ||
| Confitería y Snacks | ||
| Cosmética y Cuidado Personal | ||
| Productos farmacéuticos y nutracéuticos | ||
| Bienes industriales y domésticos | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||


Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de envases de pared delgada?
El mercado de envases de pared delgada ascendería a USD 51.16 mil millones en 2026 y se proyecta que alcance los USD 72.23 mil millones para 2031 con una CAGR del 7.15%.
¿Qué tipo de embalaje lidera el segmento de paredes delgadas?
Las tazas ocupan la primera posición, representando el 35.78% de los ingresos de 2025 a medida que la demanda de servicios de alimentación se recupera.
¿Por qué los biopolímeros están ganando terreno en aplicaciones de paredes delgadas?
El PLA y el PHA obtienen una CAGR del 8.05 % porque cumplen los objetivos de compostabilidad y ayudan a las marcas a cumplir con los impuestos al plástico y las normas EPR sin sacrificar el rendimiento funcional.
¿Qué región es el mercado de más rápido crecimiento para envases de pared delgada?
Se proyecta que Asia-Pacífico se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 9.1 % hasta 2031, impulsada por la urbanización, el aumento de los ingresos disponibles y la rápida adopción de servicios de entrega de comidas.
¿Cómo influyen las tendencias del comercio electrónico en el diseño de envases de pared delgada?
Los centros de cumplimiento automatizados requieren paquetes livianos y duraderos de menos de 1 mm de espesor de pared que reduzcan los costos de peso dimensional y soporten el manejo mecánico, lo que hace que las soluciones de pared delgada sean parte integral de la logística minorista en línea.
Última actualización de la página:



