

Tamaño y participación del mercado de pastillas para la garganta
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 5.26 mil millones |
| Tamaño del mercado (2030) | USD 6.97 mil millones |
| Tasa de crecimiento (2025 - 2030) | 5.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pastillas para la garganta por Mordor Intelligence
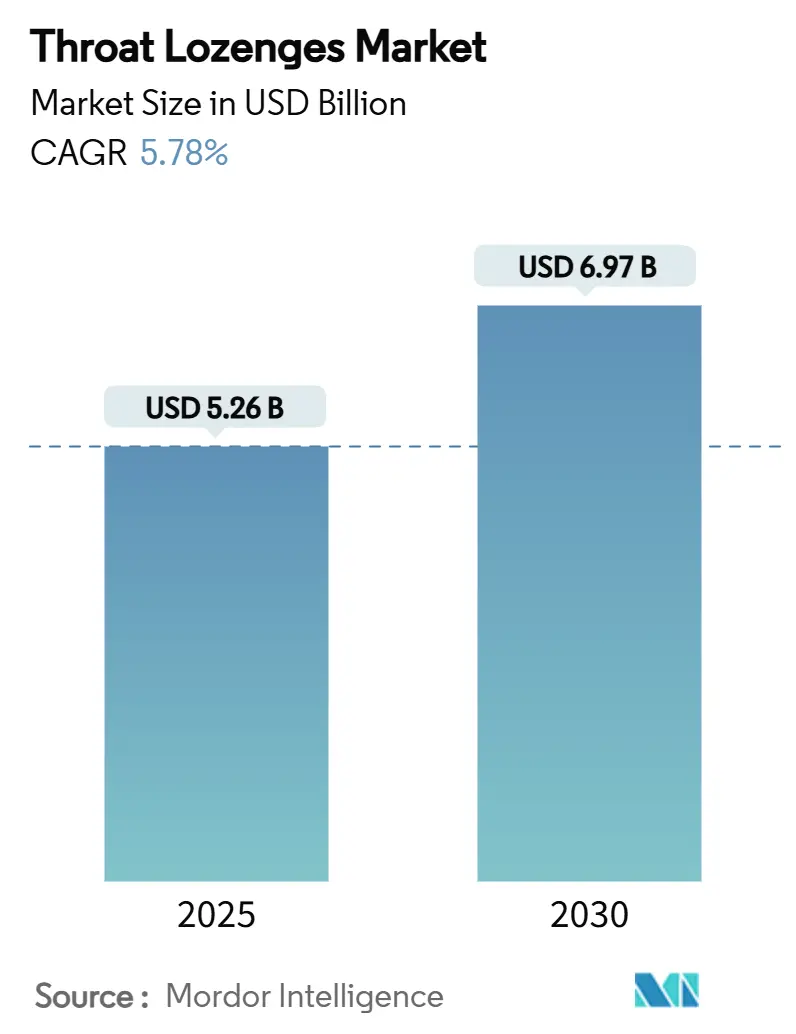
El mercado de pastillas para la garganta está valorado en 5.26 millones de dólares en 2025 y se prevé que alcance los 6.97 millones de dólares en 2030, con una tasa de crecimiento anual compuesta (TCAC) del 5.78 %. El tamaño actual del mercado de pastillas para la garganta refleja la resiliencia del segmento de medicamentos de venta libre (OTC) en general, ya que el envejecimiento de la población, la rápida adopción del comercio electrónico y los avances en las tecnologías de administración de fármacos solubles refuerzan la demanda. Norteamérica lidera con una cuota del 33.44 % en 2024, pero Asia-Pacífico ofrece la TCAC más rápida, del 7.98 %, gracias al aumento del gasto sanitario de la clase media. El mentol-eucalipto y los principios activos herbales compiten por el liderazgo en ingredientes, mientras que las formulaciones sin azúcar y aptas para diabéticos amplían el alcance a los consumidores. Los modelos de distribución digital transforman la dinámica de las compras impulsivas, y la reforma regulatoria en Estados Unidos fomenta los formatos OTC de nueva generación que combinan la comodidad con la precisión terapéutica. [1] Administración de Alimentos y Medicamentos de los Estados Unidos, “MUCINEX INSTASOOTHE SOOTHING THROAT PLUS”, fda.gov
Conclusiones clave del informe
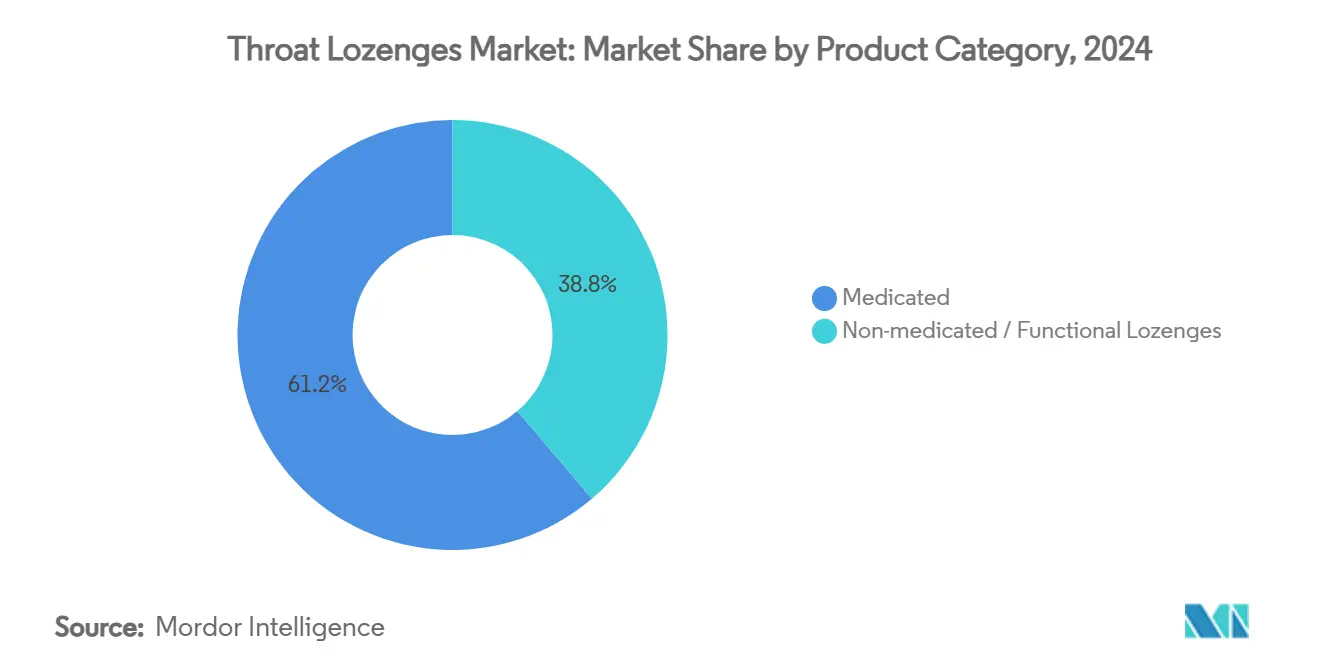
- Por categoría de producto, las pastillas medicinales capturaron el 61.23 % de la participación de mercado de pastillas para la garganta en 2024, mientras que las pastillas no medicinales/funcionales están preparadas para la expansión más rápida con una CAGR del 8.49 % hasta 2030.
- Por tipo de ingrediente, el mentol y el eucalipto representaron el 27.39 % del tamaño del mercado de pastillas para la garganta en 2024, mientras que se prevé que los principios activos a base de hierbas crezcan más rápido con una CAGR del 9.56 % entre 2025 y 2030.
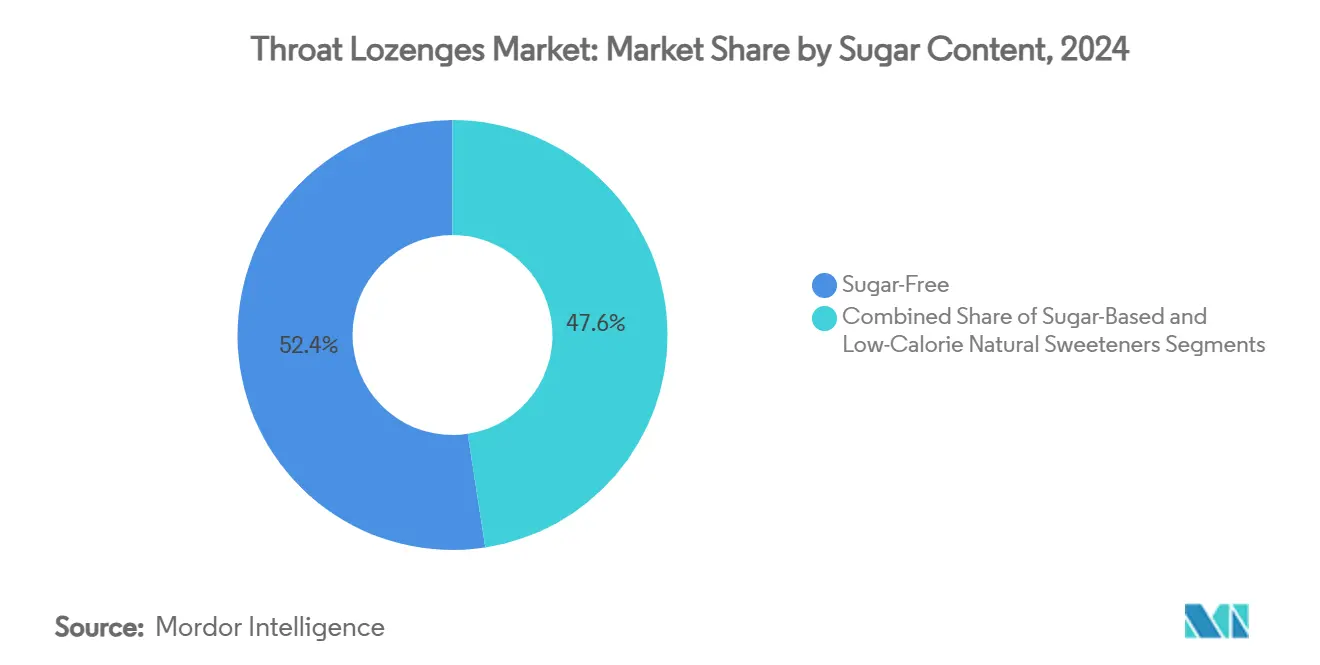
- Por contenido de azúcar, las variantes sin azúcar representaron el 52.44 % de la participación de mercado de pastillas para la garganta en 2024 y se proyecta que aumenten a una CAGR del 8.29 % hasta 2030.
- Por canal de distribución, las farmacias y droguerías retuvieron el 34.72 % del tamaño del mercado de pastillas para la garganta en 2024, aunque las ventas minoristas en línea están en camino de alcanzar la CAGR más alta del 9.82 % hasta 2030.
- Por geografía, América del Norte lideró con una participación de mercado del 33.44 % en 2024, mientras que se prevé que Asia-Pacífico genere la CAGR más rápida del 7.98 % durante el mismo período.
Tendencias y perspectivas del mercado global de pastillas para la garganta
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Envejecimiento de la población mundial y creciente cultura de automedicación de venta libre | + 1.2% | Global, con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Rápida penetración del comercio electrónico para medicamentos de venta libre (OTC) | + 0.8% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Cambie a pastillas sin azúcar y aptas para diabéticos | + 0.6% | Mercados globales, especialmente desarrollados | Mediano plazo (2-4 años) |
| Creciente demanda de pastillas multifuncionales para reforzar el sistema inmunitario | + 0.9% | Global, con adopción temprana en América del Norte | Corto plazo (≤ 2 años) |
| Activos de rápida disolución habilitados por nanopartículas | + 0.4% | América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Profesiones centradas en la voz que buscan atención profiláctica para la garganta | + 0.3% | Global, concentrado en centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Envejecimiento de la población y cultura de la automedicación
El crecimiento del mercado de pastillas para la garganta se acelera a medida que las personas mayores de 60 años prefieren cada vez más remedios de venta libre para aliviar las molestias comunes de garganta. Las proyecciones del censo estadounidense indican que para 2035 habrá un 26 % de personas mayores de 60 años, un grupo demográfico que históricamente registra mayores tasas de automedicación. Este cambio coincide con las políticas de contención de costos hospitalarios que favorecen la atención preventiva, lo que convierte a las pastillas en una intervención de bajo costo para episodios leves de faringitis. La alta intención de recompra entre las personas mayores eleva aún más la demanda. La orientación respaldada por las farmacias garantiza la percepción de seguridad, lo que refuerza la formación de hábitos entre los consumidores mayores. [2] Xiang-xing Quan et al., “Patterns of Self-Medication Among Older Adults During COVID-19 in Macao,” BMC Public Health, bmcpubmedcentral.com
Penetración rápida del comercio electrónico
Las farmacias digitales simplifican el proceso de compra, posicionando las pastillas junto a los artículos esenciales del hogar en la cesta de la compra online. Los reguladores europeos ahora permiten que las farmacias electrónicas verificadas distribuyan medicamentos de venta libre seleccionados a través de las fronteras, ampliando su alcance más allá de las tiendas físicas. Los servicios de entrega en el mismo día convierten a los compradores ocasionales en compradores habituales al satisfacer las necesidades impulsivas durante la aparición del dolor de garganta. Los propietarios de marcas aprovechan las tiendas directas al consumidor para la venta cruzada de suplementos inmunológicos en paquetes, lo que aumenta el valor promedio de los pedidos y fortalece los programas de fidelización con el apoyo de análisis de consumo en tiempo real.
Cambie a pastillas sin azúcar y aptas para diabéticos
La creciente prevalencia mundial de la diabetes impulsa la adopción constante de variantes sin azúcar, que ya representan más de la mitad de las ventas del mercado de pastillas para la garganta. La volatilidad del precio del azúcar, impulsada por el cambio climático, ofrece a los fabricantes incentivos adicionales para reformular con edulcorantes alternativos como la stevia o los extractos de fruta del monje. Los polioles de grado farmacéutico ofrecen una textura en boca similar, lo que facilita la transición del consumidor. Los minoristas promocionan las referencias sin azúcar en los pasillos de productos de bienestar, lo que fomenta un posicionamiento premium y permite a las marcas obtener mayores márgenes unitarios.
Demanda de pastillas multifuncionales para reforzar el sistema inmunitario
Las rutinas pospandémicas han normalizado el apoyo inmunitario durante todo el año, lo que ha generado interés en las pastillas fortificadas con vitamina C, zinc y equinácea. Los ensayos clínicos confirman que las mezclas botánicas pueden reducir los síntomas de la faringitis crónica, a la vez que mejoran la satisfacción del paciente, consolidando así la credibilidad del medicamento. Las carteras de marcas ahora incluyen referencias independientes de la temporada, comercializadas para el mantenimiento continuo de la garganta y el sistema inmunitario, lo que impulsa la frecuencia de consumo en grupos demográficos que van desde niños en edad escolar hasta profesionales de la voz.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos estrictos de sabor y sensación en boca que limitan los API | -0.7% | Mercados globales, especialmente desarrollados, con consumidores sofisticados | Mediano plazo (2-4 años) |
| Presión sobre los márgenes debido a la volatilidad de los precios del azúcar y el mentol | -0.5% | Global, con un impacto agudo en los mercados sensibles a los costos | Corto plazo (≤ 2 años) |
| Creciente escepticismo sobre la eficacia de las pastillas de venta libre | -0.4% | América del Norte y Europa, impulsadas por la influencia de los profesionales sanitarios | Mediano plazo (2-4 años) |
| La oposición de los especialistas en otorrinolaringología a los aerosoles y gárgaras | -0.3% | Global, concentrado en sistemas de salud desarrollados | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Limitaciones del sabor y la sensación en boca de los API
Los principios activos como la benzocaína requieren un enmascaramiento agresivo del sabor para satisfacer las expectativas de palatabilidad del consumidor. Las técnicas de enmascaramiento complejas aumentan los costos de formulación y pueden reducir la concentración del principio activo, lo que disminuye la eficacia clínica. Los organismos reguladores exigen pruebas de aceptabilidad en poblaciones pediátricas, y la retroalimentación sensorial negativa frena las ventas repetidas. Plataformas emergentes como los comprimidos bucodispersables prometen soluciones, pero los altos costos de capital limitan su adopción entre las empresas más pequeñas. [3] Lara K. Matthews et al., “Eficacia de una pastilla de benzocaína para el dolor de garganta”, International Journal of Pharmaceutical Sciences, ijpsjournal.com
Volatilidad del costo de las materias primas
Los precios globales de los futuros del azúcar y de la materia prima del mentol fluctúan considerablemente en respuesta a los fenómenos climáticos y las limitaciones regionales de suministro. Las marcas de azúcar deben decidir entre trasladar los aumentos de costos a los consumidores o reducir sus márgenes. Las fluctuaciones en los precios del mentol, vinculadas al dominio del 70% de la producción por parte de India, intensifican el riesgo de exposición. La volatilidad desalienta los contratos de suministro a largo plazo y dificulta la presupuestación de nuevos productos, lo que frena el crecimiento del mercado de pastillas para la garganta a corto plazo.
Análisis de segmento
Por categoría de producto: El liderazgo en medicamentos sustenta la confianza terapéutica
Los formatos medicados generaron el 61.23 % de los ingresos de 2024, lo que confirma la persistente confianza del consumidor en las formulaciones clínicamente probadas. Se prevé que el tamaño del mercado de pastillas para la garganta en unidades de mantenimiento medicadas crezca de forma constante a una tasa de crecimiento anual compuesta (TCAC) del 5.3 %, a medida que las marcas multinacionales modernizan sus sistemas de administración con matrices oromucosales de nanopartículas que aumentan la biodisponibilidad de los principios activos (API). Las pastillas no medicadas/funcionales aumentan a una TCAC del 8.49 %, aprovechando el posicionamiento en el ámbito inmunitario, que amplía su uso más allá de los episodios agudos.
La creciente validación clínica de productos botánicos reduce la brecha de credibilidad entre categorías. Los ensayos con pastillas paraprobióticas a base de Lactobacillus muestran una menor dependencia de los antibióticos en niños, lo que indica una convergencia entre los beneficios para el bienestar y la salud. Las marcas incorporan afirmaciones basadas en la evidencia en la comunicación del envase sin infringir los límites del marketing de venta libre, lo que atrae a los consumidores preocupados por la salud que buscan soluciones preventivas para el día a día.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de ingrediente: Los principios activos herbales obtienen una rápida adopción
El clásico dúo mentol-eucalipto sigue liderando con una cuota de mercado del 27.39 %, gracias a su efecto refrescante inmediato y su familiaridad expectorante. No obstante, los principios activos herbales presentan la tasa de crecimiento anual compuesta (TCAC) más rápida, del 9.56 %, impulsada por la tendencia de los consumidores hacia las terapias de origen vegetal. Las combinaciones de miel y limón y las mezclas antisépticas de AMC/DCBA compiten por nichos específicos, mientras que la benzocaína y el hexilresorcinol ocupan un lugar destacado en el mercado de analgésicos especializados.
Moléculas antiinflamatorias como el flurbiprofeno y la bencidamina presentan una alta eficacia para las molestias posoperatorias, siendo muy populares en entornos hospitalarios. Los investigadores también destacan el diclorhidrato de octenidina por su superior capacidad para romper la biopelícula contra patógenos orales, lo que anticipa nuevos competidores que amplían la gama funcional del mercado de pastillas para la garganta. Los fabricantes priorizan el etiquetado transparente de las especies vegetales y las referencias clínicas para generar confianza entre los compradores preocupados por los ingredientes.
Por contenido de azúcar: la formulación consciente de la salud impulsa la premiumización
Las referencias sin azúcar ya controlan el 52.44% de la cuota de mercado y seguirán superando el crecimiento general de la categoría. La stevia, el eritritol y el isomalt aportan un dulzor no cariogénico, manteniendo la textura en boca, lo que permite a las marcas asegurar su presencia en los lineales de productos para diabéticos y control de peso. Se prevé que la cuota de mercado de las pastillas para la garganta sin azúcar aumente a medida que la reformulación alinea los beneficios para la salud con la cobertura de costos de las materias primas. Los edulcorantes naturales bajos en calorías atraen a compradores que buscan tranquilidad tanto botánica como metabólica, lo que fomenta la estructura de precios escalonados.
Las pastillas a base de azúcar siguen siendo relevantes en nichos de mercado y culturas que priorizan los sabores tradicionales, aunque los fabricantes diversifican los tamaños de los envases para minimizar el impacto del precio del azúcar en los precios. Las recetas híbridas —que combinan azúcar de caña reducida con polioles— equilibran la familiaridad del sabor con la moderación calórica, facilitando la transición para los consumidores tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el cumplimiento digital reescribe la dinámica de los impulsos
Las farmacias y droguerías mantienen su autoridad gracias a la recomendación de sus farmacéuticos, pero el comercio electrónico se perfila como el principal nodo de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 9.82 %. Las plataformas de venta directa al consumidor aprovechan el tráfico generado por búsquedas al inicio del dolor de garganta, mientras que las colaboraciones de comercio rápido entregan en minutos, redefiniendo los umbrales de los impulsos. Se prevé que el tamaño del mercado de pastillas para la garganta atribuible al comercio electrónico se duplique para 2030 a medida que se normalicen los programas de reposición automática en los hogares.
Los supermercados e hipermercados mantienen su relevancia con las cestas de cuidado familiar, mientras que las tiendas de conveniencia aprovechan el tráfico de viajeros para ofrecer paquetes listos para llevar. Los canales especializados de venta al por menor de viajes captan marcas premium tradicionales, preferidas por los viajeros frecuentes, lo que protege los ingresos ante las fluctuaciones estacionales del frío. El entorno omnicanal obliga a los fabricantes a sincronizar la imagen, los precios y las promociones de los paquetes en todos los puntos de contacto para garantizar una imagen de marca coherente.
Análisis geográfico
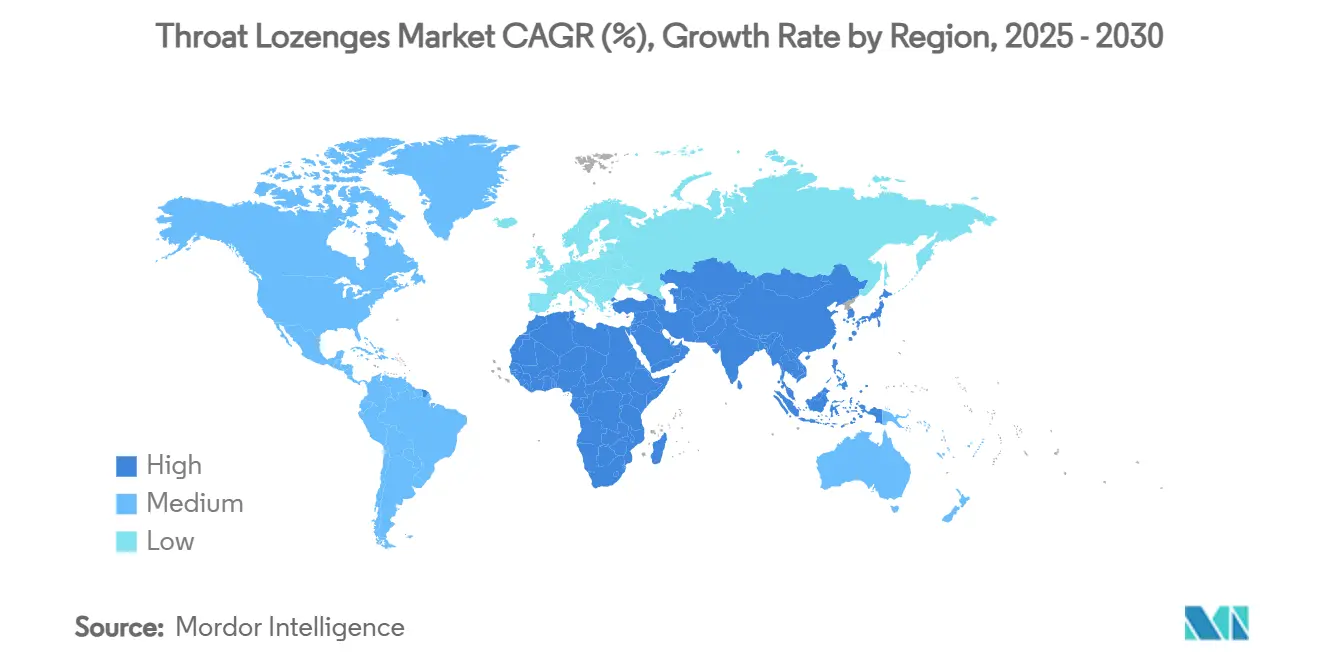
La participación del 33.44% en los ingresos de Norteamérica en 2024 refleja una arraigada cultura del autocuidado, deducibles generalizados en seguros médicos que obligan a los medicamentos de venta libre a tratar dolencias menores y una gran variedad de formatos minoristas. La resolución de la ACNU de 2025 de la FDA simplifica la aprobación de fórmulas combinadas que integran herramientas digitales para la adherencia, lo que abre la puerta a las pastillas inteligentes con sensores de seguimiento de dosis. La expansión de Reckitt de 200 millones de dólares en Carolina del Norte aumenta la resiliencia de la producción nacional, con el objetivo de un reabastecimiento más rápido durante las temporadas de frío.
Europa ocupa la segunda mayor cuota de mercado, impulsada por la afinidad de los consumidores por los remedios botánicos y las monografías herbales armonizadas que agilizan la entrada al mercado. El respeto regulatorio a las combinaciones de plantas tradicionales, como el tomillo y la prímula, respalda a las marcas tradicionales, a la vez que permite a los nuevos participantes citar opiniones oficiales positivas. El crecimiento de las farmacias electrónicas mejora el acceso en las zonas rurales, y la reformulación sin azúcar se ajusta a las estrictas normas de etiquetado nutricional del continente.
Asia-Pacífico presenta el mayor impulso de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.98 %. El auge de los probióticos orales en China y el cultivo dominante de mentol en India posicionan a la región como un centro tanto de demanda como de oferta. Fabricantes locales como Wellona Pharma aprovechan los menores costos de producción para atender los mercados de exportación y nacional, mientras que las empresas japonesas consolidadas fomentan las historias de origen premium que atraen a los consumidores urbanos preocupados por la salud. El aumento de la renta disponible y la penetración de los teléfonos inteligentes se combinan para acelerar los pedidos digitales, reduciendo las jerarquías de distribución tradicionales en el mercado de las pastillas para la garganta.
Panorama competitivo
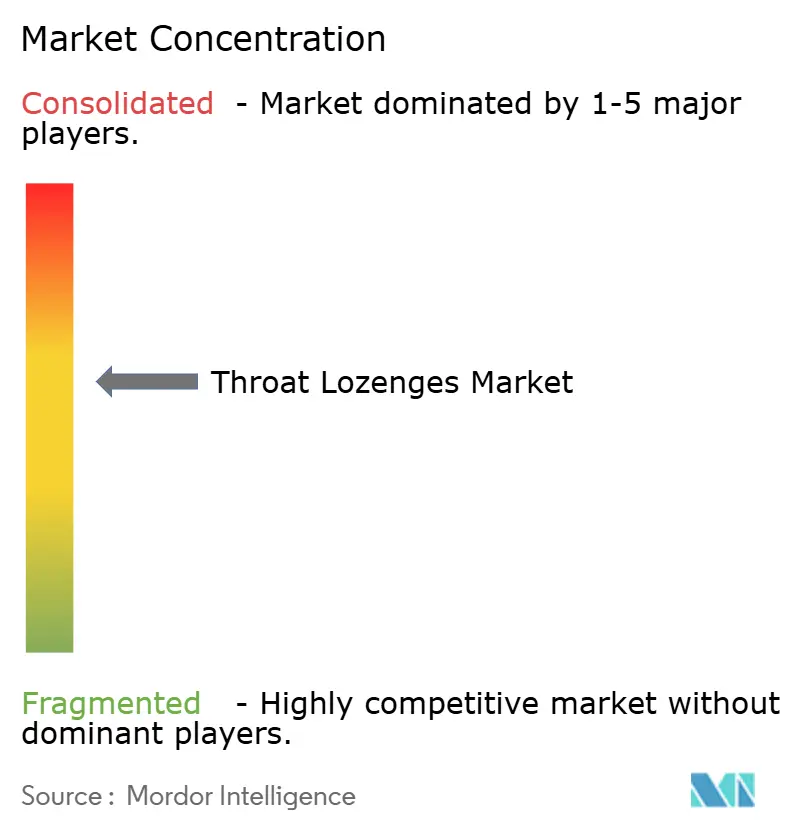
La estructura del mercado está moderadamente fragmentada. Los líderes mundiales se basan en el legado de marca, las líneas de I+D y la distribución omnicanal para defender su territorio. Reckitt escala la producción mediante la modernización de sus instalaciones y aprovecha plataformas propias de administración de medicamentos para ampliar sus líneas de productos medicinales. Mondelez aprovecha su tradición en confitería para innovar con referencias de productos a base de miel que combinan bienestar y placer. La adquisición por parte de Ricola en 2024 de una planta del Grupo Hero integra la capacidad upstream, reforzando el control sobre el abastecimiento de hierbas suizas y la logística en la UE.
La diferenciación tecnológica se intensifica. La encapsulación de nanopartículas promete una disolución más rápida y una liberación localizada en la mucosa, mientras que las plataformas de comprimidos de desintegración oral (ODT) permiten la estratificación multicapa de API. La colaboración entre proveedores de ingredientes e ingenieros de formas farmacéuticas acorta los ciclos de comercialización. Las tácticas competitivas también se extienden a la segmentación de nichos de público: cantantes, profesores y agentes de centros de atención telefónica reciben formatos profilácticos personalizados con bases de glicerina lubricante y sabores que favorecen la voz.
Sigue siendo probable la consolidación entre los actores regionales de nivel medio que enfrentan presiones en sus márgenes debido a la volatilidad de los insumos de azúcar y mentol. Las alianzas estratégicas, los contratos de marca blanca con grandes minoristas y los acuerdos de fabricación compartida ayudan a mitigar los impactos de los costos. La propiedad intelectual en torno a nuevos productos botánicos o pastillas con sensores ofrece a los nuevos participantes ventajas competitivas, lo que indica una transición del posicionamiento como producto básico a soluciones funcionales basadas en datos en el mercado de pastillas para la garganta.
Líderes de la industria de pastillas para la garganta
GlaxoSmithKline plc
Reckitt Benckiser Group plc
Mondelez International Inc.
Ricola AG
Procter & Gamble Co.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2025: La Junta Asesora Técnica de Medicamentos de la India aprobó la venta de varios medicamentos de venta libre, incluidas pastillas para la tos, a través de supermercados de barrio.
- Julio de 2024: Cooper Consumer Health completó la adquisición del negocio OTC de Viatris Inc., ampliando su cartera de pastillas para la garganta y su red de distribución en varios países.
Alcance del informe del mercado global de pastillas para la garganta
| Pastillas medicinales |
| Pastillas funcionales/no medicinales |
| Mentol y eucalipto |
| Miel y limón |
| Antiséptico (AMC y DCBA) |
| Anestésico local (benzocaína, hexilresorcinol) |
| Antiinflamatorio (Flurbiprofeno, Bencidamina) |
| Activos herbales (Equinácea, Jengibre, Regaliz) |
| Otros |
| A base de azúcar |
| Sin azúcar |
| Edulcorantes naturales bajos en calorías |
| Farmacias y Droguerías |
| Supermercados e hipermercados |
| Tiendas de conveniencia |
| Ventas en línea |
| Otros canales (Duty Free, Especialidades) |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por categoría de producto | Pastillas medicinales | |
| Pastillas funcionales/no medicinales | ||
| Por tipo de ingrediente | Mentol y eucalipto | |
| Miel y limón | ||
| Antiséptico (AMC y DCBA) | ||
| Anestésico local (benzocaína, hexilresorcinol) | ||
| Antiinflamatorio (Flurbiprofeno, Bencidamina) | ||
| Activos herbales (Equinácea, Jengibre, Regaliz) | ||
| Otros | ||
| Por contenido de azúcar | A base de azúcar | |
| Sin azúcar | ||
| Edulcorantes naturales bajos en calorías | ||
| Por canal de distribución | Farmacias y Droguerías | |
| Supermercados e hipermercados | ||
| Tiendas de conveniencia | ||
| Ventas en línea | ||
| Otros canales (Duty Free, Especialidades) | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
1. ¿Cuál es el valor de mercado actual del mercado de pastillas para la garganta?
El mercado de pastillas para la garganta alcanzará los 5.26 millones de dólares en 2025 y se prevé que alcance los 6.97 millones de dólares en 2030 con una CAGR del 5.78 %.
2. ¿Qué categoría de productos lidera el mercado de pastillas para la garganta?
Las pastillas medicinales dominan con una participación del 61.23% gracias a una fuerte validación clínica y a la confianza de los consumidores.
3. ¿Por qué las pastillas para la garganta sin azúcar están ganando popularidad?
Las pastillas sin azúcar ya capturan una participación del 52.44% y crecen a una tasa compuesta anual del 8.29% debido a la creciente prevalencia de la diabetes y la demanda de los consumidores de sistemas de edulcoración más saludables.
4. ¿Qué región está creciendo más rápido en el mercado de pastillas para la garganta?
Asia-Pacífico registra la CAGR más alta, del 7.98 %, impulsada por la expansión del gasto en atención médica de la clase media y el aumento del acceso al comercio electrónico.
5. ¿Cuáles son las principales restricciones que afectan el crecimiento?
Los desafíos de enmascaramiento del sabor para ciertas API y la volatilidad en los precios del azúcar y el mentol pueden restringir el desarrollo de productos y la estabilidad de los márgenes.


