

Tamaño y participación en el mercado de casas pequeñas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
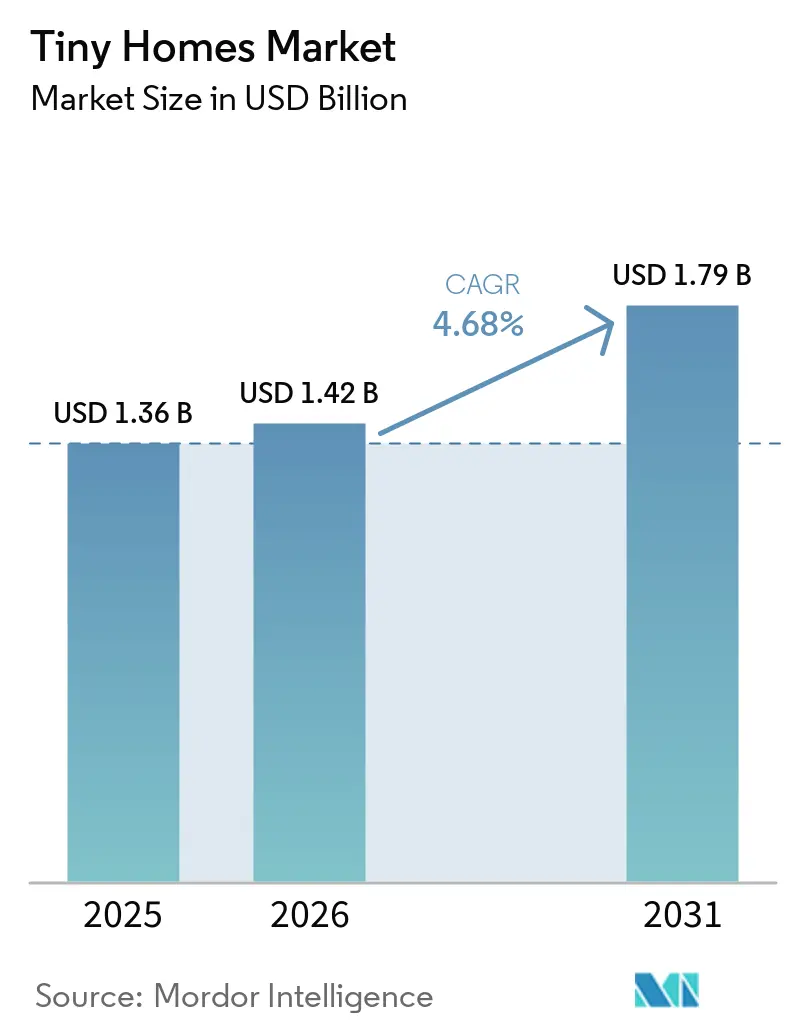
| Tamaño del mercado (2026) | USD 1.42 mil millones |
| Tamaño del mercado (2031) | USD 1.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.68% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
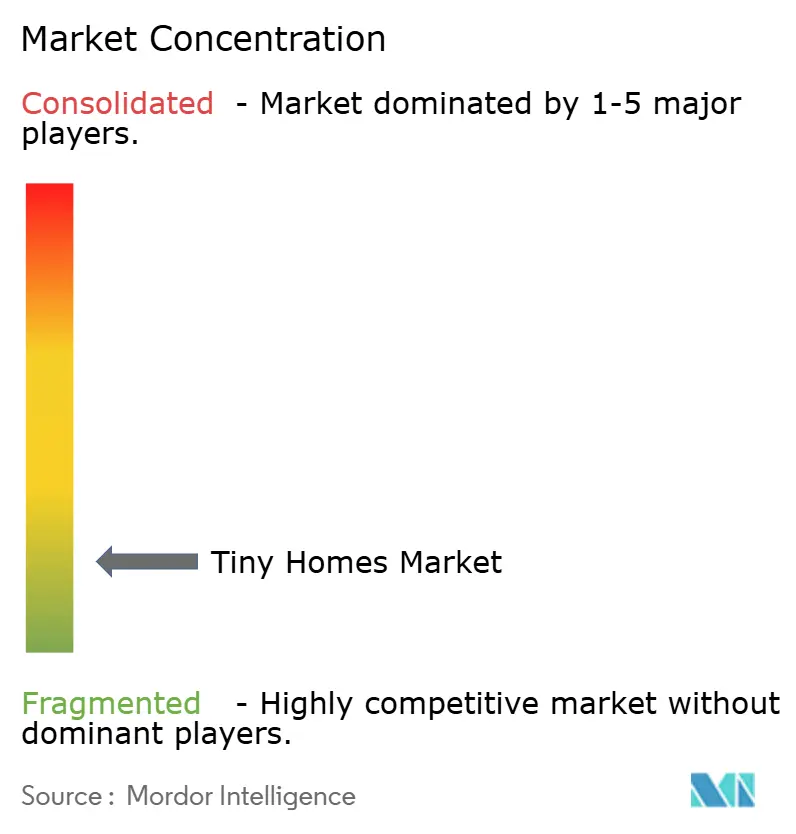
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de minicasas por Mordor Intelligence
Se espera que el tamaño del mercado de casas pequeñas aumente de USD 1.36 millones en 2025 a USD 1.42 millones en 2026 y alcance USD 1.79 millones en 2031, creciendo a una CAGR del 4.68 % durante 2026-2031.
La creciente brecha en la asequibilidad de la vivienda —con precios medios que superaron ocho veces el ingreso familiar medio en las principales ciudades de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) en 2025— está impulsando a los compradores primerizos y a los jubilados hacia viviendas de menos de 400 pies cuadrados que evitan los requisitos hipotecarios convencionales. Simultáneamente, el teletrabajo se estabilizó en el 28 % de los empleados estadounidenses a tiempo completo en 2025, lo que desvinculó las decisiones de ubicación de las oficinas y permitió a los compradores ubicar viviendas en terrenos rurales de menor costo. La adquisición de flotas corporativas, especialmente por parte de desarrolladores de energías renovables y empresas mineras, añade un canal de volumen que antes no existía en las ventas de viviendas unifamiliares. La madera sigue siendo el material de construcción dominante, pero los diseños con estructura de acero están ganando terreno, mientras que las implementaciones en el sector hotelero se perfilan como la aplicación de mayor crecimiento. En general, el mercado global de minicasas está pasando de ser un nicho de estilo de vida a una alternativa de vivienda asequible, respaldada por mandatos de sostenibilidad y modelos de trabajo flexibles. [1] OCDE, “Precios de la vivienda y ratios de ingresos”, oecd.org
Conclusiones clave del informe
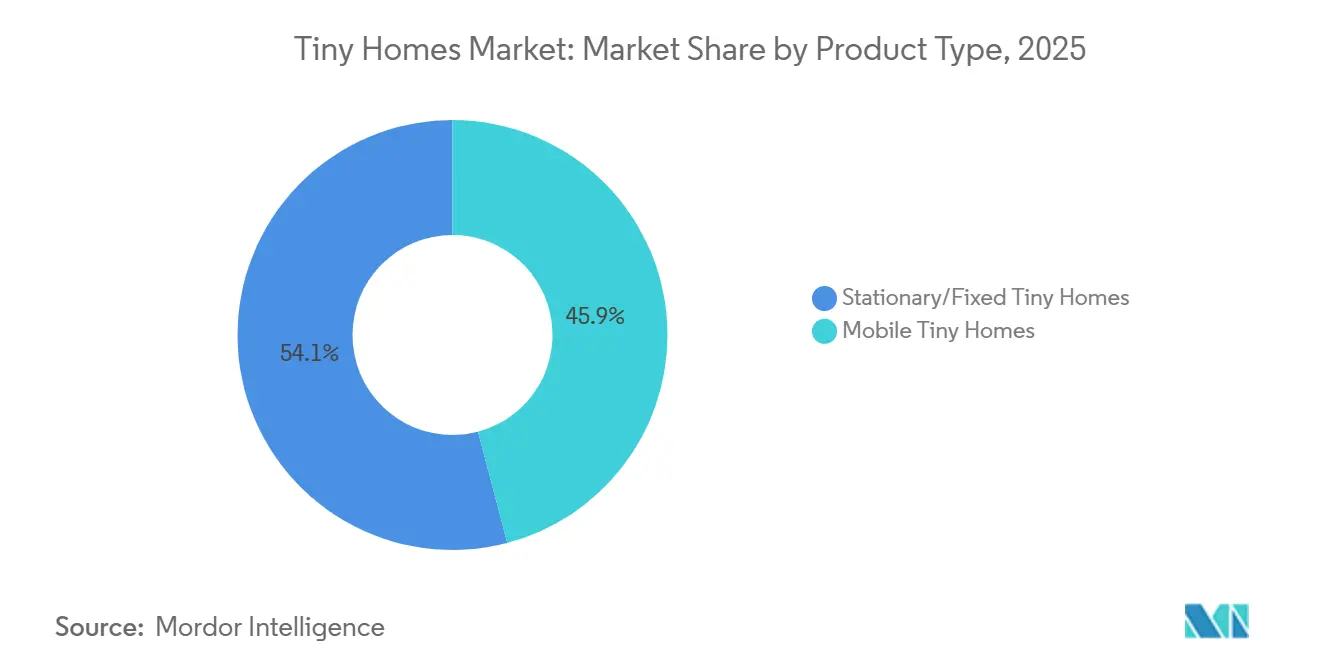
- Por tipo de producto, las minicasas fijas/estacionarias lideraron con el 54.10 % de la participación de mercado de minicasas en 2025, mientras que se espera que las minicasas móviles registren una CAGR del 5.45 % hasta 2031.
- Por material, la madera representó el 65.44% del valor de 2025 dentro del tamaño del mercado de casas pequeñas, mientras que se prevé que las unidades de metal registren una CAGR del 5.94% hasta 2031.
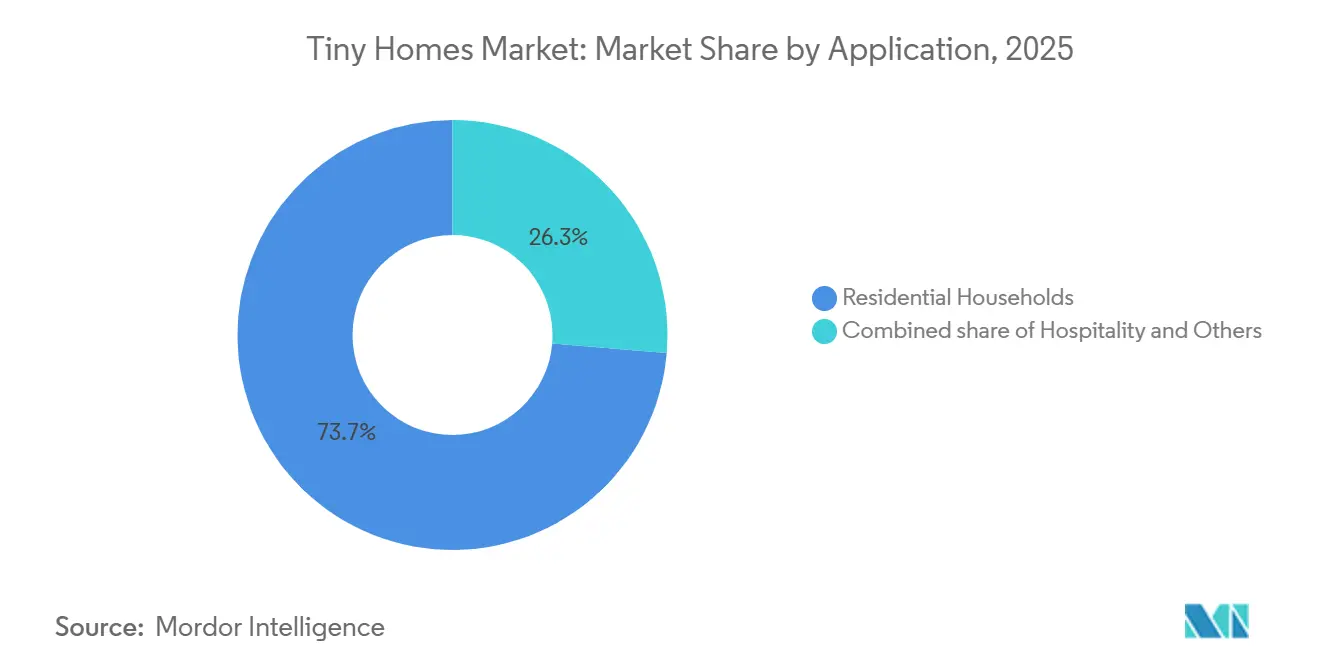
- Por aplicación, los hogares residenciales representaron el 73.66 % de la participación de mercado de las casas pequeñas en 2025, mientras que se prevé que las implementaciones de hotelería crezcan a una CAGR del 6.16 % hasta 2031.
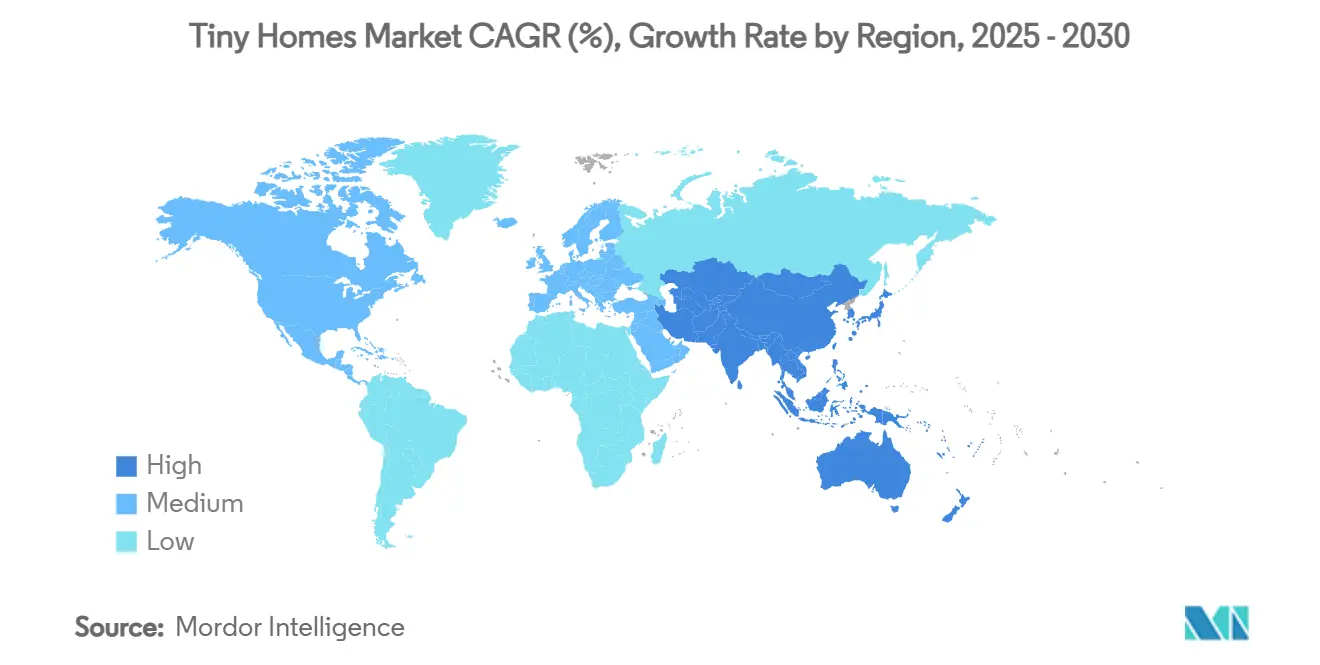
- Por geografía, América del Norte representó el 42.93 % del valor de 2025 dentro del tamaño del mercado de casas pequeñas, mientras que se anticipa que Asia-Pacífico registrará el crecimiento regional más rápido con una CAGR del 6.41 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de minicasas
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente inasequibilidad de la vivienda impulsa la demanda de soluciones de reducción de tamaño rentables | + 1.2% | Global, con una presión aguda en América del Norte, Europa y los centros urbanos de Asia y el Pacífico. | Mediano plazo (2-4 años) |
| Las crecientes iniciativas de sostenibilidad y vivienda de cero emisiones netas aceleran la adopción de minicasas | + 0.9% | Europa y América del Norte lideran; Asia-Pacífico emergente | Largo plazo (≥ 4 años) |
| La expansión del trabajo remoto permite la movilidad geográfica y apoya la vida en casas pequeñas | + 0.8% | Núcleo de América del Norte y Europa; propagación a Australia y Nueva Zelanda | Corto plazo (≤ 2 años) |
| La creciente escasez de suelo urbano en las megaciudades fomenta alternativas de vivienda compacta | + 0.7% | Megaciudades de Asia y el Pacífico (Tokio, Bombay, Yakarta); impacto secundario en América Latina | Mediano plazo (2-4 años) |
| La adopción de flotas corporativas para viviendas temporales impulsa la demanda de minicasas | + 0.6% | América del Norte, Oriente Medio (proyectos energéticos), Australia (minería) | Corto plazo (≤ 2 años) |
| Las instalaciones intergeneracionales de viviendas compartidas aumentan con el envejecimiento de la población y las necesidades de cuidado familiar. | + 0.5% | América del Norte y Europa; adopción temprana en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente inasequibilidad de la vivienda impulsa la demanda de soluciones rentables para reducir el tamaño de la vivienda.
En 2025, los precios medios de compra alcanzaron 8.2 veces el ingreso medio de los hogares en las economías de la OCDE, una brecha de asequibilidad sin precedentes que está impulsando a los compradores hacia minicasas llave en mano de entre 40,000 y 80,000 dólares. El 40% de los adultos estadounidenses menores de 35 años no pudo cubrir un gasto inesperado de 400 dólares en 2025, lo que subraya la sensibilidad a los pagos mensuales de la vivienda. En las áreas metropolitanas costeras, donde el terreno supera habitualmente los 500 dólares por pie cuadrado, las viviendas de menos de 400 pies cuadrados representan una de las pocas vías de acceso a la propiedad para las personas con ingresos medios. Las personas mayores de 55 años que buscan reducir el tamaño de su vivienda, motivadas por el aumento de los impuestos a la propiedad y el deseo de monetizar el capital de su vivienda, constituyen un segundo grupo importante de demanda, con un 34% de los baby boomers estadounidenses que consideraron reducir el tamaño de su vivienda el año pasado. La brecha de asequibilidad ya no es cíclica; está transformando el perfil del comprador, convirtiendo las minicasas de una opción de estilo de vida aspiracional en una solución de vivienda práctica. [2] Reserva Federal, “Bienestar económico de los hogares estadounidenses”, federalreserve.gov
Las crecientes iniciativas de sostenibilidad y vivienda de cero emisiones netas aceleran la adopción de minicasas
Doce estados miembros de la Unión Europea impusieron un consumo energético casi nulo para las viviendas nuevas a partir de 2025, lo que generó un impulso regulatorio para las viviendas compactas que, por naturaleza, requieren menos calefacción y refrigeración. Estudios de la Agencia Internacional de Energía (AIE) muestran que las unidades de menos de 500 pies cuadrados consumen un 45 % menos de energía anual que las casas convencionales. La construcción con estructura de madera captura cerca de 1 tonelada métrica de dióxido de carbono por metro cúbico de madera, lo que alinea las minicasas con los objetivos nacionales de descarbonización. El código energético de California para 2025 extendió los mandatos de energía solar en los tejados a las unidades accesorias de menos de 800 pies cuadrados, lo que impulsó a los fabricantes a ofrecer paquetes fotovoltaicos integrados. Las cadenas hoteleras también están adoptando minicasas para cumplir con los criterios de Liderazgo en Energía y Diseño Ambiental (LEED), lo que indica que la sostenibilidad es ahora un motor de crecimiento estructural en lugar de un simple complemento de marketing. [3] Comisión Europea, “Directiva sobre el rendimiento energético de los edificios”, europa.eu
La expansión del trabajo remoto permite la movilidad geográfica y apoya la vida en minicasas
El teletrabajo representó el 28% del empleo a tiempo completo en EE. UU. en 2025, un nivel que desvincula la elección de vivienda de los desplazamientos diarios. Los compradores ahora pueden adquirir unidades en terrenos rurales con un costo de entre 5,000 y 15,000 USD por acre, en lugar de parcelas suburbanas con un costo de entre 50,000 y 200,000 USD, lo que reduce drásticamente el desembolso total para ser propietario de una vivienda. Statistics Canada descubrió que el 22% de los trabajadores remotos se reubicaron en pequeños municipios entre 2023 y 2025, una migración que encaja con las minicasas móviles reubicables. Los modelos basados en remolques permiten a los propietarios cumplir con sus obligaciones laborales o familiares de temporada sin renunciar a su vivienda, lo que refuerza la propuesta de valor. Las políticas corporativas de las principales empresas tecnológicas confirman la prioridad del teletrabajo hasta 2026, lo que respalda una base de demanda duradera que se extiende más allá de las anomalías de la pandemia.
La creciente escasez de suelo urbano en las megaciudades fomenta alternativas de vivienda compacta
Las densidades de población superan las 10,000 personas por kilómetro cuadrado en los distritos centrales de Tokio, Bombay y Yakarta, lo que presiona la oferta de terrenos y eleva el valor de los mismos. El Ministerio de Tierras, Infraestructura, Transporte y Turismo de Japón (MLIT) lanzó un programa piloto en 2024 que permite microunidades de menos de 200 pies cuadrados en los distritos centrales, abordando así un déficit proyectado de 1.2 millones de unidades para 2030. Nueva Gales del Sur y Victoria, en Australia, eliminaron los mandatos de estacionamiento para viviendas secundarias en 2025, lo que generó oportunidades de relleno de patios traseros en Sídney y Melbourne, donde el precio medio de las viviendas supera los 650,000 USD. La vivienda compacta apoya el desarrollo orientado al transporte público, lo que permite mayores densidades sin recurrir a la construcción de gran altura. Con la urbanización de Asia-Pacífico avanzando hacia el 70% para 2035, se espera que los programas piloto regulatorios se conviertan en códigos permanentes, lo que aumentará la demanda de formatos pequeños.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las regulaciones de zonificación y los códigos de construcción fragmentados restringen la ubicación legal de las casas pequeñas | -0.8% | América del Norte y Europa; menos agudo en Asia-Pacífico debido a recientes pilotos regulatorios | Mediano plazo (2-4 años) |
| Las opciones hipotecarias y las vías de financiación limitadas obstaculizan la adopción a gran escala por parte de los consumidores | -0.6% | Global, con restricciones más severas en América del Norte y Europa | Largo plazo (≥ 4 años) |
| El débil mercado secundario de reventa reduce el atractivo de la inversión a largo plazo para los compradores | -0.5% | Global, particularmente América del Norte y Europa, donde está establecida la cultura de inversión inmobiliaria. | Largo plazo (≥ 4 años) |
| La percepción de falta de espacio y privacidad disuade a los potenciales propietarios de mudarse a una vivienda más pequeña. | -0.4% | Global, con la resistencia cultural más fuerte en América del Norte y partes de Europa. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las regulaciones de zonificación y los códigos de construcción fragmentados restringen la ubicación legal de las casas pequeñas
Las ordenanzas locales clasifican las miniviviendas de diversas maneras como vehículos recreativos, unidades de vivienda accesorias o viviendas prefabricadas, creando zonas grises legales que complican la reventa y la financiación. Menos del 30 % de los condados de EE. UU. abordaron explícitamente las miniviviendas en los códigos de zonificación de 2025, lo que obliga a solicitar excepciones o limita su ubicación a terrenos rurales. Europa se enfrenta a una fragmentación similar; la normativa estatal alemana Bauordnung a menudo exige cimientos permanentes que anulan los beneficios de movilidad. Las aseguradoras responden clasificando las unidades como vehículos recreativos, lo que aumenta las primas. Hasta que se generalicen marcos armonizados similares a las reformas de las ADU de California de 2024, la fricción regulatoria limitará la adopción y mermará la confianza de los inversores. [4] Departamento de Vivienda y Desarrollo Urbano de EE. UU., “Códigos de Viviendas Prefabricadas”, hud.gov
Las limitadas opciones hipotecarias y vías de financiación dificultan la adopción a gran escala por parte de los consumidores
Las hipotecas convencionales siguen sin estar disponibles para viviendas sin cimientos permanentes, lo que impulsa a los compradores a optar por préstamos personales o para vehículos recreativos con un interés del 7% al 10%, frente al 5% al 6% de las hipotecas estándar en 2025. Es difícil establecer ratios préstamo-valor debido a la escasez de comparables en el mercado secundario, lo que aumenta el riesgo percibido por los prestamistas. Los bancos canadienses abandonaron en gran medida este nicho en 2025, dejando los productos de las cooperativas de crédito con requisitos de enganche más altos. La financiación con respaldo del fabricante alivia cierta presión, pero carece de escala. Sin programas de préstamos con respaldo federal ni directrices de tasación estandarizadas, la financiación persistirá como un obstáculo estructural.
Análisis de segmento
Por tipo de producto: Las unidades móviles ganan impulso mientras las estacionarias siguen dominando
Las minicasas estacionarias/fijas representaron el 54.10 % del mercado de minicasas en 2025, lo que refleja la preferencia de los consumidores por cimientos que cumplan con las normativas y conexiones de servicios más sencillas. Las instalaciones fijas atraen a compradores que buscan una revalorización de activos a largo plazo, pero requieren la compra de terrenos o contratos de arrendamiento a largo plazo, lo que limita la flexibilidad. Las minicasas móviles, con una tasa de crecimiento anual compuesta (TCAC) del 5.45 % hasta 2031, se benefician de la movilidad laboral y la demanda estacional de la hostelería, ofreciendo reubicabilidad sin sacrificar la calidad. Los datos del sector de la construcción muestran que el 12 % de los trabajadores de proyectos eólicos y solares en EE. UU. utilizaron alojamiento temporal en la obra en 2025, un nicho donde las minicasas móviles compiten eficazmente con los remolques estándar.
Los diseños híbridos son unidades emergentes construidas sobre chasis de acero que cumplen con el Apéndice Q del Código Residencial Internacional (IRC) una vez instalados, lo que permite a los propietarios conservar la movilidad y cumplir con los estrictos códigos locales. Los operadores hoteleros prefieren clústeres móviles que puedan redistribuirse en los complejos turísticos según la demanda estacional, minimizando así los activos inutilizados. Para los fabricantes, el segmento móvil, de mayor crecimiento, diversifica los ingresos y amplía los mercados potenciales a eventos, respuesta ante desastres y alojamiento para flotas corporativas, lo que lo posiciona como un pilar clave para el crecimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: madera, balanzas de metal sobre durabilidad y transportabilidad
La madera captó el 65.44 % de los ingresos en 2025, gracias a la producción automatizada de líneas de aserrado y una contabilidad de carbono favorable. Se proyecta que las unidades metálicas crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.94 % hasta 2031. Las estructuras con estructura de madera presentan un buen rendimiento térmico, una ventaja en espacios reducidos con un espesor de pared limitado, y se ajustan a las vías de certificación del Consejo de Administración Forestal (FSC), valoradas en Europa y Norteamérica. Sin embargo, la susceptibilidad a la humedad, las plagas y los incendios aumenta los costos de mantenimiento en regiones húmedas o propensas a incendios forestales.
Las estructuras de acero y aluminio ofrecen una integridad estructural superior, resisten a las termitas y facilitan mayores distancias de transporte por carretera, lo que las convierte en la opción predilecta para cadenas hoteleras en zonas de huracanes y operadores mineros en zonas sísmicas. El lanzamiento de Nestron en 2025 de modelos con chasis de acero con recubrimientos anticorrosivos ilustra la transición hacia el metal para compradores comerciales. Un contenido reciclado superior al 80 % mitiga las desventajas del carbono incorporado, y los sistemas modulares de acero acortan el tiempo de montaje en obra. En el futuro, la selección de materiales se basará en cada caso de uso: madera para la estética residencial y la captura de carbono, acero para un transporte resistente y una mayor durabilidad, y compuestos emergentes como los paneles aislantes estructurales (SIP) para mejoras de eficiencia energética.
Por aplicación: la hospitalidad crece en medio del auge del turismo experiencial
Los hogares residenciales representaron el 73.66 % del valor de las ventas en 2025, con residencias principales, unidades auxiliares para patios traseros y cabañas para huéspedes. Sin embargo, se prevé que los proyectos hoteleros, los glamping resorts, los ecolodges y las estancias en granjas alcancen una tasa de crecimiento anual compuesta (TCAC) del 6.16 % hasta 2031, superando la demanda de los hogares, ya que los viajeros buscan experiencias en la naturaleza sin sacrificar la comodidad. Los operadores estadounidenses añadieron aproximadamente 3,500 llaves de minicasas en 2025 con tarifas nocturnas de entre 150 y 250 USD, lo que ofrece plazos de amortización inferiores a tres años.
La rápida fabricación en fábrica permite que un resort de 10 unidades pueda pasar de la orden de compra al registro de huéspedes en tres meses, una fracción de los plazos de construcción tradicionales. No obstante, la demanda residencial mantiene el volumen, impulsada por las exenciones de tarifas estatales y la agilización de las aprobaciones para unidades auxiliares en California, Oregón y Washington. La ayuda ante desastres, los campamentos para trabajadores y las tiendas temporales constituyen una larga lista de usos nicho, pero el crecimiento más rápido del sector hotelero indica que el mercado de las minicasas está evolucionando de refugios para propietarios a activos inmobiliarios generadores de ingresos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de minicasas en Norteamérica
Norteamérica aportó el 42.93 % de los ingresos globales en 2025, gracias a la convergencia de los elevados precios de la vivienda, la alta incidencia del teletrabajo y las progresivas regulaciones estatales. Ese año se enviaron aproximadamente 15 000 unidades a Estados Unidos, con ventas equilibradas entre quienes buscan precios asequibles y los operadores hoteleros que amplían la capacidad de glamping. El crecimiento canadiense se debe a la reubicación de hogares más jóvenes en municipios más pequeños, impulsada por los proyectos piloto provinciales que flexibilizan las normas de tamaño mínimo. El sector turístico costero mexicano está experimentando con grupos de minicasas como alternativas ecológicas a las villas de hormigón. Los desafíos estructurales siguen siendo principalmente la zonificación fragmentada y la escasez de productos hipotecarios, pero las ordenanzas modelo que está revisando la Asociación Americana de Planificación podrían impulsar una aceleración posterior a 2027.
Mercado de minicasas en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento en el mercado de minicasas, con una proyección de crecimiento anual compuesto del 6.41 % hasta 2031 gracias a la escasez de terrenos urbanos, proyectos piloto favorables y una creciente clase media. El programa de microviviendas MLIT de Japón en Tokio y Osaka legalizó las unidades de menos de 200 pies cuadrados, mientras que los cambios en la normativa estatal australiana eliminaron los obstáculos relacionados con el estacionamiento y la ocupación del terreno para viviendas secundarias. Corea del Sur y China están explorando la vivienda modular para jubilados y trabajadores migrantes, aunque las normas nacionales aún están rezagadas. India e Indonesia ofrecen un potencial a largo plazo una vez que las normas de vivienda informal den paso a la prefabricación formal. El tamaño del mercado de minicasas en Asia-Pacífico podría desafiar el liderazgo de Norteamérica si los plazos regulatorios se mantienen según lo previsto.
Mercado de minicasas en EMEA y LATAM
Europa sigue siendo un mercado menor en el sector de las minicasas, pero estratégicamente vital porque las normativas de cero emisiones netas aumentan el valor de los formatos compactos. Alemania, Francia y el Reino Unido lideran la demanda, aprovechando las reformas de la Bauordnung a nivel estatal y los ajustes en los códigos de planificación que permiten la construcción de viviendas de menos de 50 metros cuadrados en terrenos ya existentes. Escandinavia registra una alta adopción per cápita por motivos medioambientales, mientras que el sur de Europa la adopción es lenta, excepto en los centros de agroturismo. Si bien el menor crecimiento demográfico modera el potencial alcista, los mandatos de reducción de carbono y la volatilidad de los precios de la energía ofrecen un atractivo constante. Más allá de las regiones centrales, Latinoamérica y Oriente Medio y África se encuentran en una fase exploratoria del mercado de las minicasas, con proyectos aislados en campamentos de ecoturismo brasileño y de infraestructuras del Golfo Pérsico.
Panorama competitivo
El mercado de las minicasas está fragmentado, lo que deja amplio margen para constructores regionales y startups de venta directa al consumidor. Empresas ya establecidas, como Skyline Champion Corporation y Cavco Industries Inc., aprovechan aserraderos integrados verticalmente, la automatización de fábricas y las redes de distribuidores para obtener ventajas en costos y distribución. Las líneas de producción equipadas con soldadura robótica y sierras de control numérico computarizado (CNC) reducen la mano de obra en aproximadamente un 30 % en comparación con la construcción in situ, lo que refuerza las economías de escala.
Nuevos participantes, como Nestron, Container Homes USA y Viva Collectiv, emplean plataformas modulares de acero, software de diseño paramétrico y configuradores en línea para simplificar los ciclos de diseño bajo pedido y atraer a compradores expertos en tecnología que priorizan la personalización. Las inversiones en propiedad intelectual están en aumento; las solicitudes de patentes para cimentaciones transportables y conectores modulares sugieren una nueva ventaja competitiva en torno a los conocimientos de ingeniería. Los contratos de flotas comerciales, como el acuerdo de parques eólicos de 30 millones de dólares de Cavco, anunciado en enero de 2026, destacan un espacio estratégico donde el volumen y los pedidos repetidos pueden impulsar la utilización de las fábricas.
Las fusiones y adquisiciones siguen siendo limitadas, pero se espera que se aceleren a medida que los compradores estratégicos buscan presencia nacional y alcance omnicanal. La posibilidad de que los inversores institucionales integren carteras de minicasas orientadas a la hostelería en fideicomisos de inversión inmobiliaria podría inyectar capital fresco, profesionalizando aún más el sector. La rivalidad general se centra en equilibrar los costes, la personalización y el cumplimiento normativo; el entorno competitivo premia la agilidad, el conocimiento regulatorio local y las mejoras constantes de la eficiencia.
Líderes de la industria de las casas pequeñas
Compañía de minicasas Tumbleweed
Corporación Skyline Champion
industrias cavco inc.
Berkshire Hathaway (Casas Clayton)
CargaInicio
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2026: Skyline Champion Corporation comprometió USD 25 millones para expandir su planta de Sanford, Carolina del Norte, agregando 120,000 pies cuadrados de capacidad de soldadura robótica y manejo automatizado de materiales que se espera produzcan 1,200 unidades adicionales al año.
- Enero de 2026: Cavco Industries Inc. firmó un acuerdo de 30 millones de dólares para suministrar 500 pequeñas casas móviles durante dos años para viviendas para trabajadores que utilizan energía renovable en Texas y Nuevo México.
- Diciembre de 2025: Tumbleweed Tiny House Company ganó el premio a la innovación de la Asociación Nacional de Constructores de Viviendas por su modelo Cypress de consumo neto cero.
- Noviembre de 2025: Nestron cerró una Serie B de USD 15 millones para expandir la producción china y abrir un centro de distribución alemán con el objetivo de entregar 800 unidades con estructura de acero en 2026.
Alcance del informe del mercado global de casas pequeñas
| Casas móviles pequeñas |
| Casas pequeñas fijas/estacionarias |
| Madera |
| Metal |
| Concreto |
| Otros |
| Hogares residenciales |
| Hospitalidad |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| El resto de Europa | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Resto de Medio Oriente y África | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico |
| Por tipo de producto | Casas móviles pequeñas | |
| Casas pequeñas fijas/estacionarias | ||
| Por material | Madera | |
| Metal | ||
| Concreto | ||
| Otros | ||
| por Aplicación | Hogares residenciales | |
| Hospitalidad | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| El resto de Europa | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de casas pequeñas en términos monetarios?
El tamaño del mercado de casas pequeñas fue de USD 1.42 millones en 2026 y se prevé que alcance los USD 1.79 millones en 2031.
¿Cuál es la tasa de crecimiento proyectada para las casas pequeñas entre 2026 y 2031?
Se espera que el valor de mercado aumente a una tasa compuesta anual del 4.68 % durante el período 2026-2031.
¿Qué tipo de producto está creciendo más rápido?
Se pronostica que las minicasas móviles se expandirán a una tasa compuesta anual del 5.45 % hasta 2031 debido a la demanda de los trabajadores contratados y los operadores hoteleros.
¿Qué región registrará el mayor crecimiento?
Se proyecta que Asia-Pacífico registre la CAGR regional más rápida, con un 6.41 %, gracias a la escasez de tierras urbanas y a regulaciones piloto de apoyo.
¿Cuál es la principal limitación para una adopción más amplia?
La zonificación fragmentada y los productos hipotecarios limitados dificultan la colocación legal y el financiamiento, lo que frena la aceptación general a pesar de la fuerte demanda.
¿Quiénes son los principales actores del mercado?
Los principales actores del mercado de casas pequeñas incluyen Skyline Champion Corporation, Cavco Industries Inc., Clayton Homes, Tumbleweed Tiny House Company y ESCAPE Homes.


