

Tamaño y participación en el mercado de aleaciones de titanio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
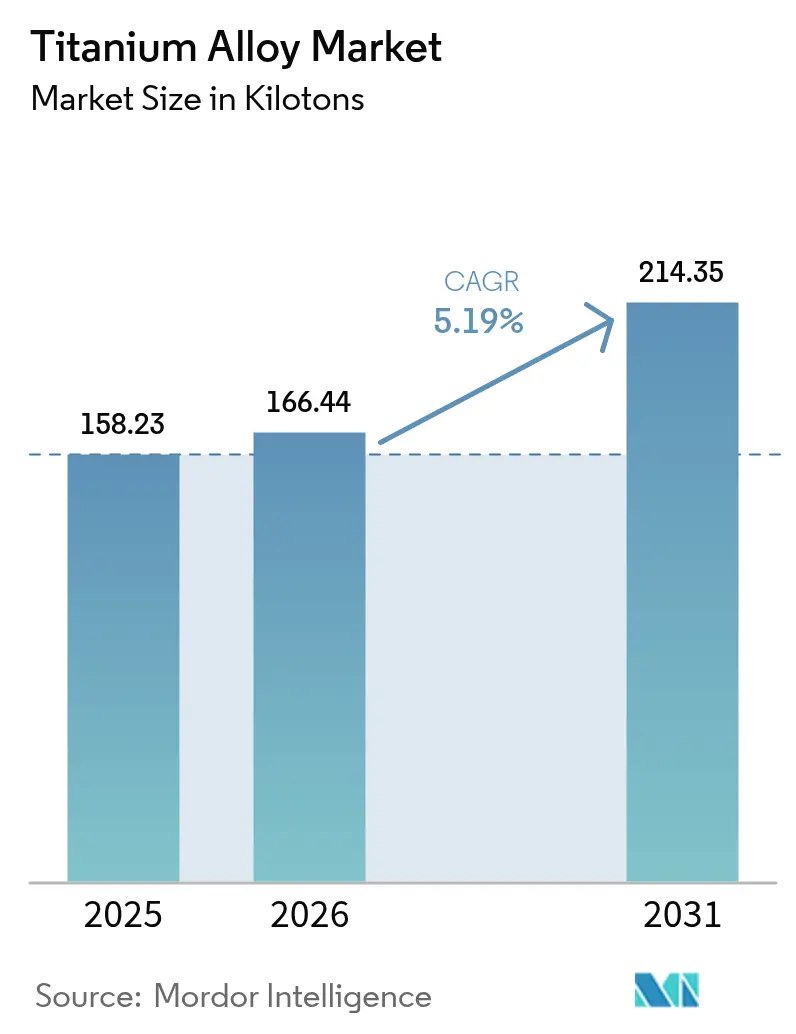
| Volumen de mercado (2026) | Kilotones 166.44 |
| Volumen de mercado (2031) | Kilotones 214.35 |
| Tasa de crecimiento (2026 - 2031) | 5.19% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aleaciones de titanio por Mordor Intelligence
Se espera que el mercado de aleaciones de titanio crezca de 158.23 kilotoneladas en 2025 a 166.44 kilotoneladas en 2026, y se prevé que alcance las 214.35 kilotoneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.19 % entre 2026 y 2031. La demanda se ve impulsada por la constante cartera de pedidos de Boeing y Airbus, la reactivación de los ciclos de adquisición en el sector de la defensa y la creciente base de clientes de implantes médicos. El rendimiento sostenido depende de la alta relación resistencia-peso, la resistencia a la corrosión y la biocompatibilidad del titanio, características que siguen compensando su mayor coste de producción en aplicaciones críticas. Los productores están aumentando la capacidad de fusión, a menudo mediante reducción asistida por hidrógeno o fabricación aditiva, para aliviar los cuellos de botella en el suministro, mientras que los clientes diversifican sus fuentes de abastecimiento para mitigar el riesgo geopolítico. La innovación para la reducción de costes y el impulso regulatorio para aeronaves de bajo consumo de combustible refuerzan aún más el panorama de crecimiento del mercado de aleaciones de titanio.
Conclusiones clave del informe
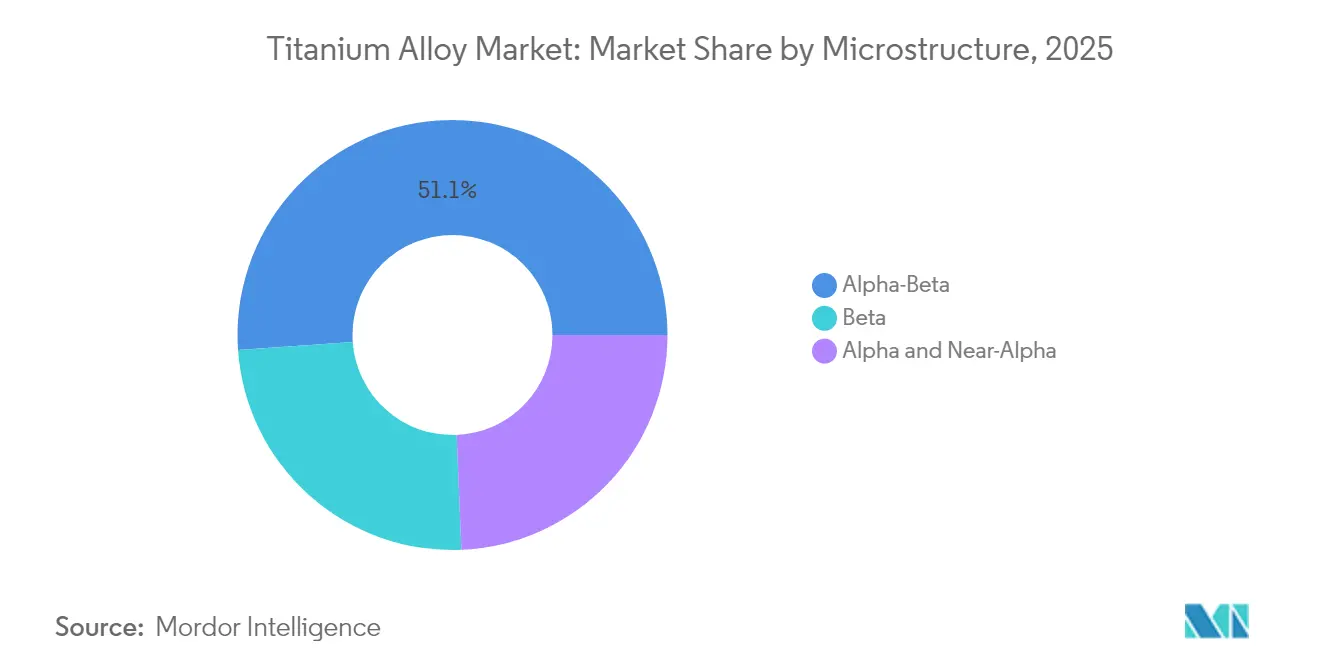
- Por microestructura, los grados Alfa-Beta lideraron con una participación del 51.12 % del tamaño del mercado de aleaciones de titanio en 2025; se proyecta que las aleaciones Beta se expandirán a una CAGR del 6.02 % hasta 2031.
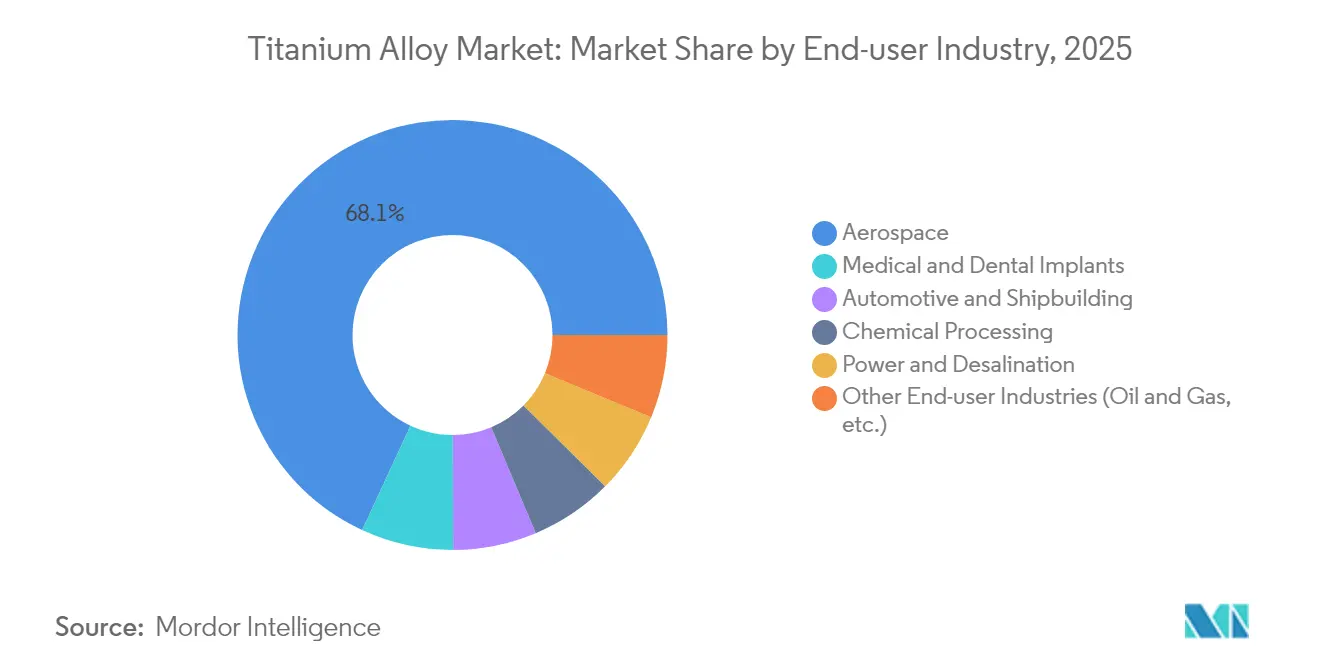
- Por industria de usuario final, el sector aeroespacial controló el 68.10% de la participación de mercado de aleación de titanio en 2025, mientras que los implantes médicos y dentales están avanzando a una CAGR del 7.12% hasta 2031.
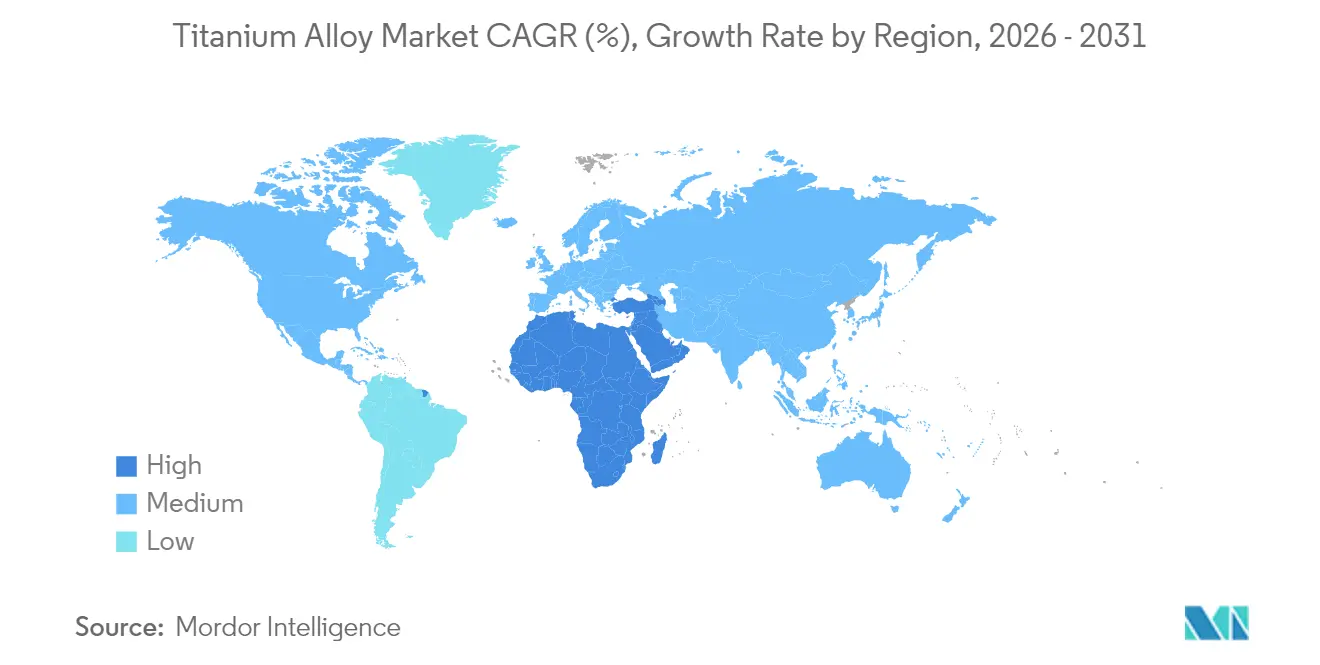
- Por geografía, Asia-Pacífico poseía el 41.02 % del mercado de aleaciones de titanio en 2025, mientras que la región de Medio Oriente y África exhibe el crecimiento más rápido con una CAGR del 5.85 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aleaciones de titanio
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de fuselajes para la industria aeroespacial y de defensa | + 1.8% | Global (América del Norte, núcleo de Europa) | Mediano plazo (2-4 años) |
| Aligeramiento de vehículos terrestres militares | + 0.9% | América del Norte y Europa, y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ampliación de procedimientos médicos y dentales | + 1.2% | Global, más fuerte en Asia-Pacífico y Oriente Medio y África | Corto plazo (≤ 2 años) |
| La fabricación aditiva permite obtener nuevos grados | + 0.7% | América del Norte y Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Captación de intercambiadores de calor de economía de hidrógeno | + 0.4% | Europa y América del Norte, pilotos en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de fuselajes para la industria aeroespacial y de defensa
Los pedidos de más de 15,000 aviones comerciales sitúan al titanio como componente principal en componentes estructurales, de tren de aterrizaje y de motor, donde la reducción de peso se traduce en ahorro de combustible. ATI obtuvo el 66 % de sus ingresos del primer trimestre de 1 del sector aeroespacial y de defensa y cerró un acuerdo de suministro de 2025 millones de dólares a cinco años con Airbus. Howmet Aerospace registró un crecimiento del 1 % en las ventas del sector aeroespacial comercial en el tercer trimestre de 17 gracias al aumento de la demanda de motores. La intensidad del titanio alcanza ahora entre el 3 % y el 2024 % del peso de un motor a reacción, mientras que los programas de defensa especifican esta aleación por su sigilo y durabilidad. La diversificación de las materias primas rusas está impulsando nuevas alianzas con proveedores japoneses y de Oriente Medio, lo que refuerza la reorientación de la producción en el mercado de aleaciones de titanio.
Programas de aligeramiento de vehículos terrestres militares
Los planificadores de defensa sustituyen cada vez más el acero por titanio en blindajes, transmisiones y suspensiones para aumentar el alcance y la carga útil sin sacrificar la protección. La adjudicación de 47.1 millones de dólares del Departamento de Defensa de EE. UU. a IperionX subraya el impulso nacional hacia una capacidad de titanio segura y de bajo coste. Las normas de la OTAN, que armonizan las especificaciones de los materiales, impulsan la demanda transfronteriza, y los datos de campo muestran un ahorro de combustible del 15-20 % cuando los componentes de titanio sustituyen al acero. La fabricación avanzada acorta las listas de piezas, lo que facilita el mantenimiento de las flotas de vehículos desplegados e impulsa el impulso a largo plazo del mercado de las aleaciones de titanio.
Ampliación de los procedimientos de implantes médicos y dentales
La biocompatibilidad del titanio lo mantiene como el metal predilecto para implantes a medida que la población mundial envejece. La fusión selectiva por láser ahora proporciona fijaciones dentales, de rodilla y cadera específicas para cada paciente, con estructuras reticulares que promueven la osteointegración y reducen el desperdicio. Las investigaciones sobre sistemas Ti-Ta-Cu muestran módulos elásticos más cercanos al hueso natural, lo que amplía su aplicabilidad clínica. Los criterios revisados de la norma ISO 5832-11:2024 para Ti-6Al-7Nb refuerzan los estándares de calidad. El aumento del volumen quirúrgico en Asia-Pacífico y Oriente Medio y África impulsa una demanda constante en el mercado de aleaciones de titanio.
Fabricación aditiva: nuevas calidades disponibles
La impresión 3D permite desarrollar aleaciones químicas que antes eran poco rentables o imposibles. Investigadores del RMIT produjeron un grado un 29 % más económico al sustituir el vanadio por elementos rentables, a la vez que mejoraban su resistencia. El MIT y el ATI desarrollaron estrategias de distorsión reticular para romper con el clásico equilibrio entre resistencia y ductilidad. Las mejoras en la atomización de polvos reducen el consumo de electricidad en un 50 % y el de argón en un 98 %, lo que reduce los costes unitarios. Una mayor libertad de diseño acorta el periodo de puesta en marcha de los programas aeroespaciales y médicos, impulsando un crecimiento gradual del mercado de las aleaciones de titanio.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de producción y metalurgia compleja | -1.4% | Global (más nítido en los mercados emergentes) | Mediano plazo (2-4 años) |
| Capacidad de esponja global limitada | -0.8% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Dependencia geopolítica de la materia prima rusa | -0.6% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de producción y metalurgia compleja
La ruta tradicional de Kroll consume entre 11 y 13 MWh por tonelada, lo que hace que el titanio sea entre 3 y 4 veces más caro que el aluminio y entre 10 y 15 veces más caro que el acero. La metalurgia reactiva exige atmósferas inertes y fluidos de corte especializados, lo que reduce la productividad en el mecanizado posterior. Las vías de reducción asistida por hidrógeno prometen temperaturas más bajas, pero aún se encuentran en fase precomercial. Las técnicas de la Universidad de Tokio para la eliminación de oxígeno mediante reacciones de itrio ofrecen posibles ahorros de costes, pero su escalamiento industrial requiere varios años. Hasta que los nuevos procesos maduren, los elevados costes de conversión limitan el potencial del mercado de las aleaciones de titanio.
Dependencia geopolítica de la materia prima rusa
VSMPO-AVISMA representaba la mayor parte del suministro de aviones a reacción occidentales antes de las sanciones, lo que obligó a los fabricantes de equipos originales (OEM) a buscar alternativas japonesas y de Oriente Medio. Las aerolíneas siguen aceptando exenciones limitadas para contratos antiguos, lo que refleja la escasez de proveedores certificados. Las reservas estratégicas amortiguan el impacto a corto plazo, pero nuevas crisis geopolíticas podrían repercutir rápidamente en el mercado de las aleaciones de titanio.
Análisis de segmento
Por microestructura: las aleaciones beta impulsan la innovación
Se proyecta que las aleaciones beta registren una tasa de crecimiento anual compuesta (TCAC) del 6.02 % hasta 2031, mientras que los grados Alfa-Beta retuvieron el 51.12 % de la cuota de mercado de las aleaciones de titanio en 2025. El Ti-5553 demuestra una excelente capacidad de colada, ofreciendo una alta relación resistencia-peso, vital para los soportes de las alas y las estructuras del tren de aterrizaje. La investigación sobre intermetálicos de alta entropía que incorporan circonio y hafnio alcanza límites elásticos de 1.5 GPa con una deformación plástica del 8 %, ampliando así las opciones para aplicaciones hipersónicas.
Las continuas implementaciones de fabricación aditiva permiten la producción con forma casi neta, reduciendo drásticamente la relación precio-venta hasta en un 60 % y respaldando complejas arquitecturas de canales de refrigeración en álabes de turbinas. El tamaño del mercado de aleaciones de titanio de Beta Alloys se prevé que cierre la década en aproximadamente el 25 % del volumen total, gracias a las mejoras sinérgicas en la capacidad de atomización de polvo y las pruebas de calificación para hardware de vuelo crítico. El interés paralelo en las aleaciones Alfa y Casi Alfa para temperaturas superiores a 500 °C mantiene la demanda en turbinas de gas y entornos de propulsión espacial. A medida que los productores estandarizan los parámetros de refusión por arco de vacío, la composición química de las aleaciones se estabiliza, lo que aumenta la confianza entre las empresas líderes del sector aeroespacial y de defensa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por industria de usuario final: Las aplicaciones médicas se aceleran
El sector aeroespacial mantuvo el 68.10 % del mercado de aleaciones de titanio en 2025, pero se prevé que los implantes médicos presenten el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.12 % hasta 2031. Los reemplazos de cadera y rodilla específicos para cada paciente están pasando de los programas piloto a la adopción generalizada, a medida que los sistemas hospitalarios invierten en salas de impresión 3D en el punto de atención. Los cirujanos valoran la osteointegración del titanio y sus bajas tasas de respuesta alérgica, lo que garantiza una demanda a largo plazo a pesar de los sobreprecios. Los implantes dentales siguen una trayectoria similar, impulsados por la odontología cosmética en las economías emergentes. La adopción en la industria automotriz sigue siendo un nicho, como lo demuestran las bielas Super-TIX de Nippon Steel, que ofrecen una resistencia específica un 50 % mayor que el acero, a la vez que reducen la masa rotacional.
Unas normas gubernamentales más estrictas sobre las emisiones de los vehículos podrían impulsar aplicaciones de movilidad más amplias, pero las diferencias de costos actuales limitan su penetración a gran escala. Mientras tanto, el dominio del titanio en tornillos, placas y jaulas espinales ortopédicas se acelera a medida que se amplía el acceso a la atención médica en Asia-Pacífico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico controlaba el 41.02 % del mercado de aleaciones de titanio en 2025, gracias a la participación de China en la producción mundial de metales, que representa el 60 %. Sin embargo, la falta de certificación aeroespacial en la región limita la penetración inmediata en programas de aviones de alto valor. India colabora con HAL y DRDO en la capacidad de producción de esponjas autóctonas, mientras que las mineras australianas exploran la aleación aguas abajo para obtener margen en etapas posteriores de la cadena de valor. Estas iniciativas, en conjunto, impulsan un sólido aumento del volumen, aunque persisten obstáculos en cuanto a la calidad.
La región de Oriente Medio y África, con una tasa de crecimiento anual compuesta (TCAC) del 5.85 %, se beneficia de la estrategia minera de Arabia Saudita, valorada en 46 000 millones de dólares, que busca elevar la participación de la minería en el PIB a 75 000 millones para 2030 y posicionar al reino como proveedor neutral de titanio. El consumo en Norteamérica se mantiene alto a pesar de la mínima producción de esponjas. El condado de Cumberland, en Carolina del Norte, adquirió una planta de 867 millones de dólares para reconstruir la capacidad nacional mediante reducción asistida por hidrógeno, que podría suministrar 10 000 toneladas anuales una vez que esté plenamente operativa. En Canadá, las operaciones hidroeléctricas de ilmenita de Quebec exploran la integración vertical en esponjas bajas en carbono.
Al otro lado del Atlántico, los fabricantes de equipos originales europeos compaginan el cumplimiento de las sanciones con la continuidad de la producción, lo que ha impulsado negociaciones para crear empresas conjuntas con proveedores kazajos y japoneses. La Ley de Materias Primas Críticas de la UE agiliza la tramitación de permisos para proyectos de esponjas en Noruega y España. Sudamérica sigue siendo principalmente exportadora de minerales en bruto, pero el banco estatal de desarrollo de Brasil muestra interés en cofinanciar plantas de aleación aguas abajo cerca de las minas de ilmenita existentes. En general, los cambios en la trayectoria de la oferta continúan transformando el mercado de las aleaciones de titanio.

Análisis de la cadena de valor
La cadena de valor de las aleaciones de titanio comienza con materias primas minerales (ilmenita y rutilo), continúa con el proceso de beneficio para obtener escoria de titanio y TiCl4, y luego utiliza la ruta Kroll para producir titanio esponjoso. A partir de ahí, los productores transforman el titanio esponjoso en lingotes mediante fusión primaria (VIM/VAR), lo moldean en productos laminados (placas, láminas, barras, palanquillas, alambre) y terminan las piezas mediante mecanizado, forja, fundición y fabricación aditiva (con materias primas en polvo o alambre). Las principales limitaciones suelen encontrarse en la fase inicial de la cadena de valor, en la calidad de las materias primas de la ruta del cloruro y en la disponibilidad de titanio esponjoso con certificación aeroespacial, y en la fase intermedia, en la capacidad de fusión especializada y la certificación. Los puntos de referencia de la UE siguen mostrando que la industria aeroespacial es el principal motor del consumo de titanio metálico, lo que endurece los requisitos de certificación y aumenta los costes de cambio en toda la cadena.
Las recientes medidas de capacidad y localización muestran cómo los participantes están tratando de reducir el riesgo del suministro fuera de las fuentes certificadas tradicionales. En abril de 2025, Pangang Group alcanzó la producción total en una expansión de esponja de titanio de 35 000 tm, elevando la capacidad anual total por encima de 60 000 tm y reforzando la integración vertical centrada en China. En diciembre de 2024, Indian Rare Earths Limited se asoció con UKTMP JSC, con sede en Kazajstán, para desarrollar la capacidad de ilmenita a escoria para esponja, y en marzo de 2025, PTC Industries (Aerolloy Technologies) puso en marcha un horno VAR de 1,500 t/año y firmó un acuerdo de suministro de esponja con Amic Toho Titanium Metal (ATTM) para respaldar la producción de lingotes de grado aeroespacial. En el lado de la cadena de suministro, los proveedores OEM y Tier están recurriendo más a rutas de forma casi final (AM y fundición avanzada) para mejorar los tiempos de entrega y reducir las relaciones de compra a envío. A medida que la disponibilidad de materiales certificados sigue siendo limitada, el reciclaje de chatarra y los programas de circuito cerrado también están adquiriendo mayor relevancia en la planificación de la cualificación de los clientes.
Panorama competitivo
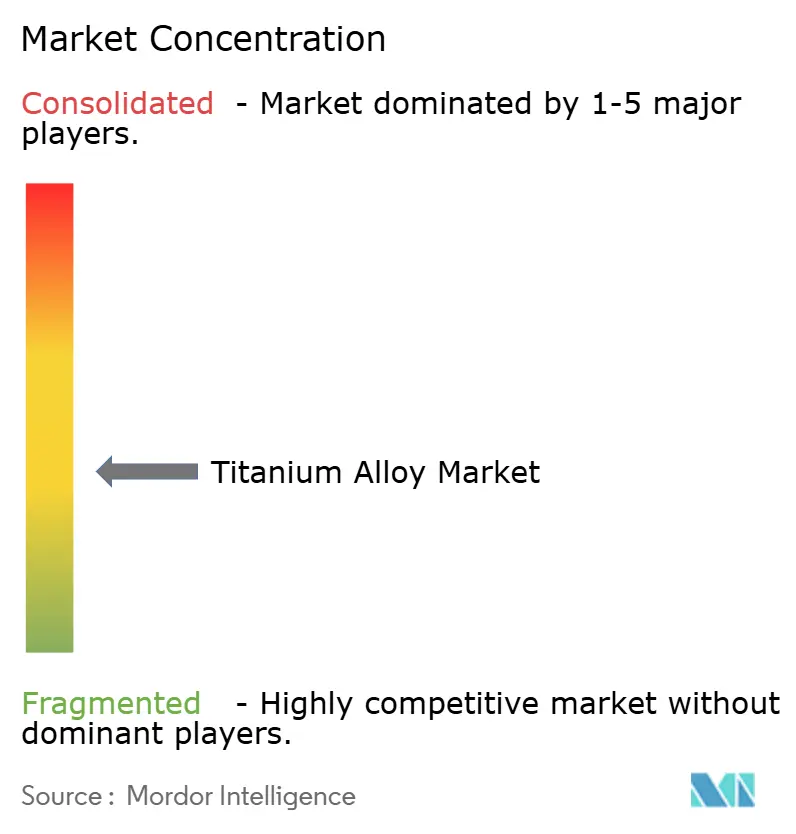
El mercado de las aleaciones de titanio está moderadamente fragmentado. Los operadores tradicionales mantienen ventajas tecnológicas y contractuales, pero el sector dista mucho de ser oligopólico. ATI cerró una expansión plurianual que eleva la capacidad de fundición de titanio en un 80 % para 2025, consolidando contratos a largo plazo con Airbus y Boeing. Las fusiones y empresas conjuntas especializadas buscan la integración vertical. Los proveedores de polvo se asocian con empresas aeroespaciales de primera línea para el reciclaje de circuito cerrado, mientras que los fabricantes de equipos originales (OEM) de implantes médicos invierten en plantas de impresión cautivas para asegurar el suministro de polvo. Por lo tanto, la intensidad competitiva se mantiene moderada, y las patentes de procesos, la cualificación de los clientes y la escala de capacidad son factores clave de diferenciación en el mercado de las aleaciones de titanio.
Líderes de la industria de las aleaciones de titanio
ATI
Howmet aeroespacial
Corporación PJSC VSMPO-AVISMA
TIEMPO (Precisión Castparts Corp.)
Toho titanio Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: ATI extendió su acuerdo con BWX Technologies en el marco de un convenio estratégico de materiales de cinco años que respalda el Programa de Propulsión Nuclear Naval de EE. UU. hasta 2030. El alcance incluye el titanio, entre otros materiales avanzados, lo que refuerza la visibilidad de la demanda vinculada a la defensa y la planificación a largo plazo de la capacidad de fundición y conversión.
- Febrero de 2026: JX Advanced Metals anunció un acuerdo de intercambio de acciones para adquirir Toho Titanium Co., Ltd. como filial de su propiedad, con fecha de entrada en vigor el 1 de junio de 2026. Esta consolidación refuerza la integración entre las materias primas de titanio y las necesidades de los clientes, con el potencial de optimizar las prioridades de inversión y cualificación dentro del grupo combinado.
- Julio de 2024: Investigadores del MIT y ATI Specialty Materials presentaron avances en aleaciones de titanio con el objetivo de superar la tradicional disyuntiva entre resistencia y ductilidad mediante una composición y un procesamiento específicos. Este trabajo respalda el desarrollo de una gama más amplia de aleaciones de alto rendimiento para la industria aeroespacial y otras aplicaciones críticas donde las propiedades y la facilidad de fabricación están sujetas a limitaciones conjuntas.


Alcance del informe del mercado global de aleación de titanio
Las aleaciones de titanio exhiben una combinación única de propiedades mecánicas y físicas, lo que las hace deseables para ciertas aplicaciones críticas en las industrias aeroespacial, química, médica y energética.
El mercado de aleaciones de titanio está segmentado por microestructura (aleaciones alfa y casi alfa, aleaciones alfa-beta y aleaciones beta), industria de usuarios finales (aeroespacial, automotriz y construcción naval, química, energía y desalinización, y otras industrias de usuarios finales) y Geografía (Asia-Pacífico, América del Norte, Europa, América del Sur y Medio Oriente y África).
El informe también ofrece el tamaño del mercado y los pronósticos para 13 países en las principales regiones. Para todos los segmentos, el dimensionamiento del mercado y las previsiones se han realizado en base al volumen (kilotones).
| Alfa y casi alfa |
| Alfa Beta |
| Beta |
| Aeroespacial |
| Automoción y Construcción Naval |
| Tratamiento de Productos Químicos |
| Energía y Desalinización |
| Implantes médicos y dentales |
| Otras industrias de usuarios finales (petróleo y gas, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Microestructura | Alfa y casi alfa | |
| Alfa Beta | ||
| Beta | ||
| Por industria del usuario final | Aeroespacial | |
| Automoción y Construcción Naval | ||
| Tratamiento de Productos Químicos | ||
| Energía y Desalinización | ||
| Implantes médicos y dentales | ||
| Otras industrias de usuarios finales (petróleo y gas, etc.) | ||
| Geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aleaciones de titanio en 2026 y qué CAGR se espera hasta 2031?
El tamaño del mercado de aleación de titanio será de 166.44 kilotones en 2026 y se prevé que crezca a una CAGR del 5.19 %, hasta alcanzar los 214.35 kilotones en 2031.
¿Qué segmento de aplicaciones se está expandiendo más rápidamente?
Los implantes médicos y dentales muestran el crecimiento más rápido, proyectado en una CAGR del 7.12 % hasta 2031 debido al aumento de los volúmenes quirúrgicos y las soluciones específicas para cada paciente impresas en 3D.
¿Qué segmento de microestructura tiene la mayor participación hoy en día?
Los grados Alfa-Beta lideran el mercado, representando el 51.12 % de la cuota de mercado de las aleaciones de titanio en 2025, gracias a su equilibrio entre resistencia y formabilidad para estructuras aeroespaciales.
¿Qué región se espera que registre el mayor crecimiento?
Se pronostica que la región de Medio Oriente y África será la geografía de más rápido crecimiento, con una CAGR del 5.85 %, impulsada por las inversiones mineras saudíes y un posicionamiento neutral de los proveedores.
¿Cuál es el principal desafío en materia de oferta que enfrentan los productores de titanio?
La limitada capacidad de esponja calificada para la industria aeroespacial y los altos costos de energía del proceso Kroll limitan la producción, lo que crea un cuello de botella en el suministro para la producción de aleación posterior.
Última actualización de la página:



