

Tamaño y participación en el mercado del dióxido de titanio
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Volumen de mercado (2026) | Kilotones 374.71 |
| Volumen de mercado (2031) | Kilotones 456.66 |
| Tasa de crecimiento (2026 - 2031) | 4.04% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dióxido de titanio por Mordor Intelligence
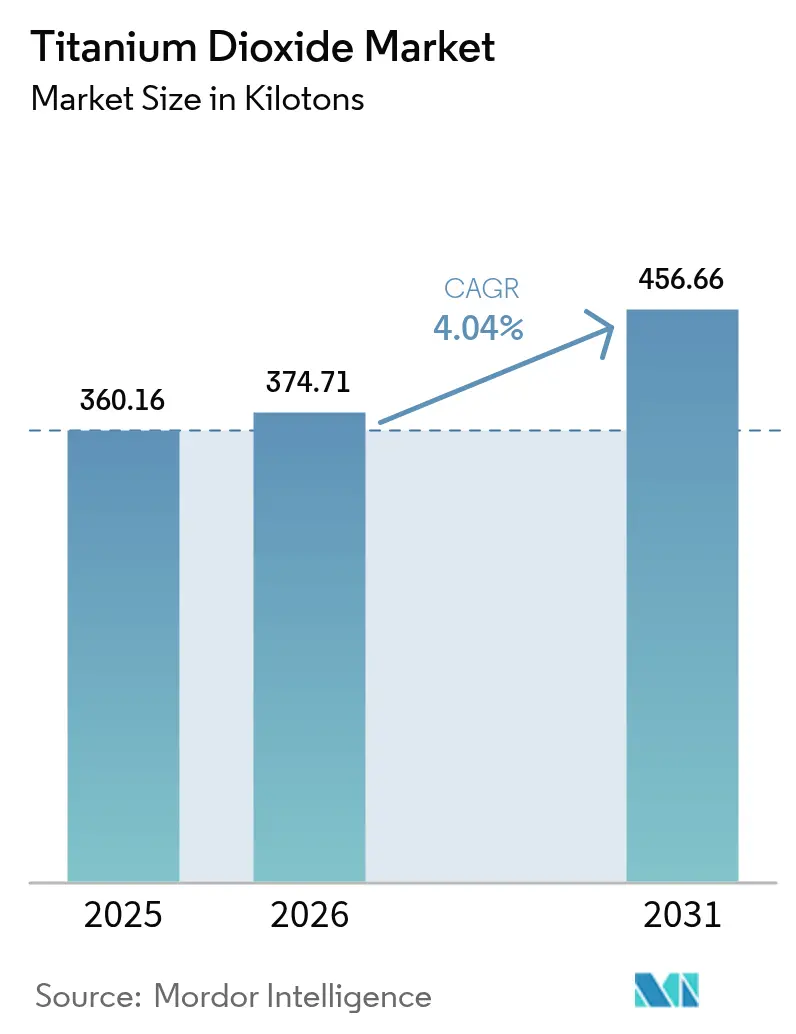
Se espera que el tamaño del mercado de dióxido de titanio crezca de 360.16 kilotoneladas en 2025 a 374.71 kilotoneladas en 2026 y se prevé que alcance las 456.66 kilotoneladas para 2031 con una CAGR del 4.04% durante el período 2026-2031. La creciente demanda de la construcción, el embalaje, los plásticos para automóviles y los recubrimientos para techos fríos compensa los obstáculos regulatorios, especialmente el etiquetado europeo de carcinógenos de categoría 2 y los aranceles antidumping sobre el material chino. Asia-Pacífico, impulsado por la base de suministro de China y el impulso de localización de la India, avanza a una CAGR del 4.92%. Los fabricantes están equilibrando las presiones de costos derivadas de la volatilidad de la ilmenita y el rutilo como materias primas con mejoras tecnológicas en la ruta del cloruro. La optimización de procesos por parte de empresas como Chemours está aumentando la capacidad en un 15% sin grandes desembolsos de capital, mientras que la integración vertical de Tronox y otras mitiga la volatilidad de las materias primas. La divergencia regulatoria entre la UE y otras regiones está impulsando carteras de productos diferenciadas y creando oportunidades para el arbitraje regional.
Conclusiones clave del informe
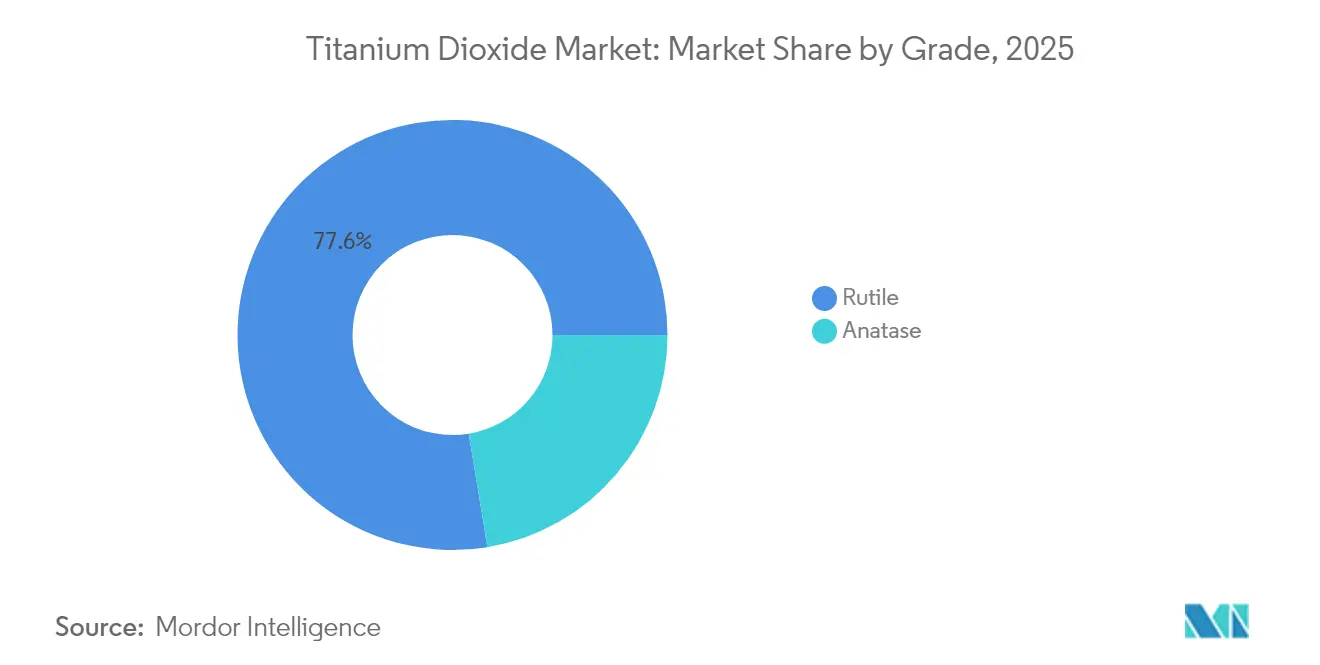
- Por grado, el rutilo lideró con el 77.60% de la participación de mercado de dióxido de titanio en 2025; la anatasa está creciendo más rápido a una CAGR del 4.32% hasta 2031.
- Por proceso, la ruta del sulfato representó el 64.30% del tamaño del mercado de dióxido de titanio en 2025, pero el procesamiento del cloruro se está expandiendo más rápidamente con una CAGR del 4.53%.
- Por aplicación, las pinturas y recubrimientos capturaron el 51.40% del tamaño del mercado de dióxido de titanio en 2025, mientras que los plásticos son el segmento de más rápido crecimiento con una CAGR del 4.32%.
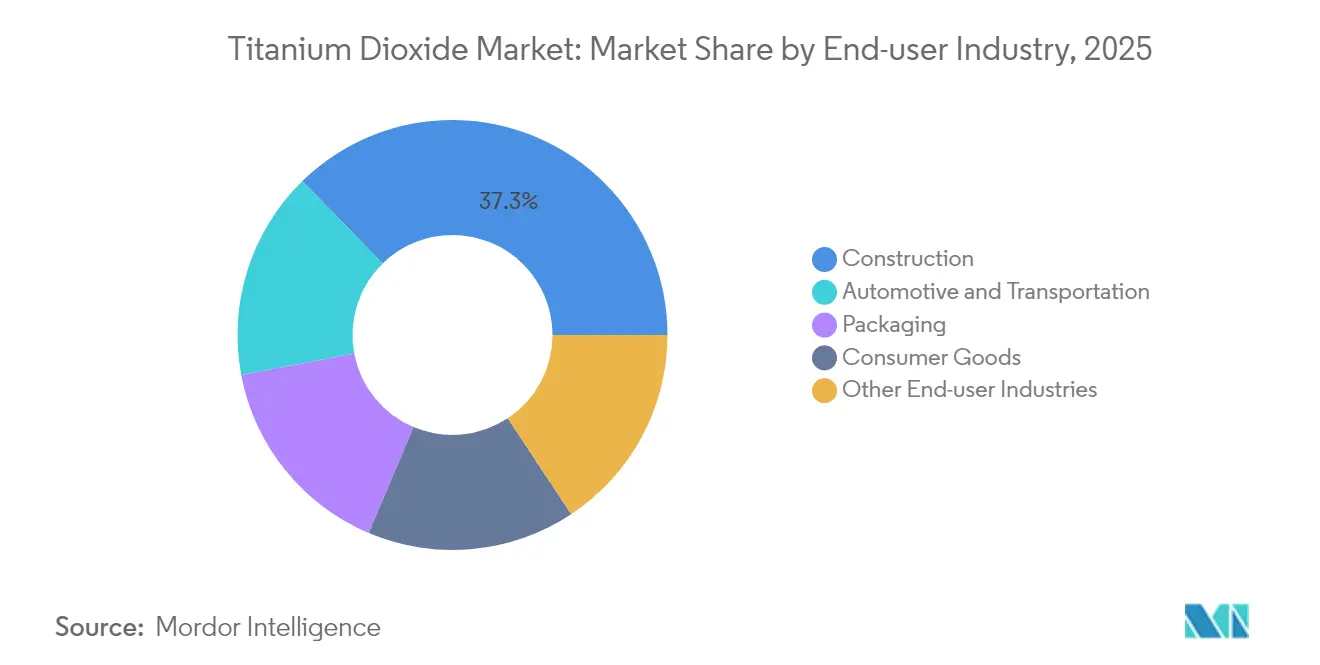
- Por industria de usuario final, la construcción tuvo una participación de ingresos del 37.30% en 2025; se proyecta que el embalaje registre la CAGR más alta, del 4.44%, hasta 2031.
- Por geografía, Asia-Pacífico dominó con una participación del 34.70% del mercado de dióxido de titanio en 2025 y sigue siendo la región de más rápido crecimiento con una CAGR del 4.78%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del dióxido de titanio
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Absorción de revestimientos arquitectónicos a base de agua | + 1.2% | Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Plásticos automotrices ligeros de alto brillo | + 0.7% | Europa, america del norte | Mediano plazo (2-4 años) |
| Embalaje de cartón laminado para comercio electrónico | + 0.9% | Global, con foco en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Recubrimientos para techos fríos resistentes a los rayos UV | + 0.6% | Oriente Medio, Europa del Sur, Norte de África | Mediano plazo (2-4 años) |
| Localización de la capacidad de TiO₂ en la ruta del cloruro en la India | + 0.5% | India, con impacto en las cadenas de suministro globales | A largo plazo (≥5 Años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de revestimientos arquitectónicos a base de agua en Asia-Pacífico
La creciente normativa sobre compuestos orgánicos volátiles en China, India e Indonesia está acelerando la sustitución de los sistemas de disolventes por pinturas a base de agua, lo que impulsa la demanda creciente de pigmentos de rutilo en la región. Las líneas regionales de recubrimiento están modernizando la tecnología de dispersión para alcanzar la paridad en el poder cubriente, lo que impulsa el continuo crecimiento del volumen en el mercado del dióxido de titanio. Los programas de estímulo a la infraestructura en India e Indonesia intensifican la demanda, mientras que la capacidad localizada de la ruta de cloruro asegura la resiliencia del suministro. Los formuladores priorizan la reducción de olores y la mejora de la seguridad en el lugar de trabajo, lo que refuerza la aceptación entre los contratistas. Este cambio está aportando un impulso estructural a pesar de las fluctuaciones en los precios de las materias primas.
La transición hacia plásticos automotrices ligeros y de alto brillo en Europa
Los estrictos límites de dióxido de carbono promedio de la flota de la UE han situado el aligeramiento en el centro de las estrategias de diseño. La incorporación de dióxido de titanio en las molduras de polipropileno y policarbonato proporciona superficies de alto brillo que rivalizan con los paneles metálicos recubiertos, pero con un peso notablemente menor, logrando una mejora del 5-7 % en la eficiencia de combustible por cada 10 % de reducción del peso del vehículo. Los fabricantes de equipos originales (OEM) premium adoptan grados hidrófobos como TIOXIDE TR48, que se dispersan a altas temperaturas de procesamiento sin pérdida de brillo. El mercado del dióxido de titanio gana no solo en volumen, sino también en valor, ya que estos grados especiales tienen precios superiores y un riesgo mínimo de sustitución regulatoria.
Crecimiento del embalaje de cartón laminado para la logística del comercio electrónico
El volumen de paquetes sigue en aumento, y las marcas exigen embalajes que mantengan la integridad estructural durante la distribución en múltiples etapas. El dióxido de titanio mejora la opacidad y la fidelidad de impresión, protegiendo la imagen de marca y la experiencia de desempaquetado del consumidor. Sus propiedades de dispersión de la luz mejoran la unión de las fibras, lo que reduce el peso sin comprometer la resistencia a la compresión. Esta tendencia en las especificaciones aumenta la intensidad del pigmento por metro cuadrado, ampliando el mercado del dióxido de titanio más allá de los usos tradicionales del cartón. La integración de laminados con barrera de humedad realza aún más la función del TiO₂ al proteger los gráficos y reducir las devoluciones por daños.
Adopción de recubrimientos para techos fríos resistentes a los rayos UV en la construcción en Oriente Medio
En los países del Golfo, el consumo de aire acondicionado representa hasta el 70 % del consumo eléctrico en verano. Los recubrimientos para techos fríos formulados con dióxido de titanio de alta reflectancia reflejan casi el 80 % de la radiación solar y reducen la temperatura interior en 1.5 °C, lo que reduce el consumo de energía para refrigeración entre un 15 % y un 35 %. Las normativas gubernamentales de construcción ecológica y el aumento de las tarifas eléctricas aceleran su adopción en los segmentos comercial y residencial. Su resistencia a la degradación ultravioleta en condiciones desérticas posiciona al TiO₂ como indispensable, lo que refuerza el impulso de la demanda a medio plazo del mercado del dióxido de titanio.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Etiquetado de carcinógenos de la UE para polvos de TiO₂ | -0.8% | Europa, exportadores globales | Corto plazo (≤ 2 años) |
| Volatilidad de los precios de las materias primas de ilmenita y rutilo | -0.7% | Mercados globales, especialmente los que dependen de las importaciones | Corto plazo (≤ 2 años) |
| Presión competitiva de los pigmentos blancos alternativos | -0.3% | Europa y América del Norte inicialmente | A largo plazo (≥5 Años) |
| Fuente: Inteligencia de Mordor | |||
La clasificación del TiO₂ por la UE como presunto carcinógeno aumenta los costes de etiquetado
El Reglamento europeo 2025/4 exige advertencias sobre el cáncer en formulaciones en polvo que contengan más o igual al 1 % de dióxido de titanio [1] Oficina de Publicaciones de la Unión Europea, «Reglamento de Ejecución (UE) 2025/4 de la Comisión», eur-lex.europa.eu . Los proveedores de recubrimientos, plastisol y tintas de impresión se enfrentan a reformulaciones, nuevos diseños de envases y revisiones legales, lo que aumenta los costes de cumplimiento. Las normas divergentes en el Reino Unido y Norteamérica complican la gestión de la cartera global, lo que requiere estrategias de etiquetado duales. Los lotes de fabricación de tiradas cortas aumentan los costes unitarios, lo que frena la demanda discrecional en los canales de bricolaje. Aunque el Tribunal Europeo anuló la etiqueta de peligro en 2022, la sentencia fue revocada en 2025 tras una reevaluación científica, lo que refuerza la incertidumbre para el mercado del dióxido de titanio.
La volatilidad de los precios de las materias primas de ilmenita y rutilo afecta los márgenes
Los precios spot del rutilo TiO₂ subieron en 2024, lo que llevó a los productores chinos a implementar múltiples incrementos de precios. Las plantas de pigmentos no integradas en Europa y Asia ven reducidos sus márgenes brutos, mientras que empresas integradas como Tronox compensan parcialmente los picos mediante minas cautivas. La imprevisibilidad desalienta los contratos de suministro a largo plazo y eleva las primas de riesgo-precio para los clientes, lo que frena el crecimiento de la demanda aguas abajo y afecta negativamente al mercado del dióxido de titanio.
Análisis de segmento
Por grado: El rutilo mantiene su dominio en medio de los avances de la anatasa especializada
El rutilo controlaba el 77.60% del mercado de dióxido de titanio en 2025, lo que refleja su mayor índice de refracción (2.7) y su superior resistencia a la intemperie. Esta supremacía se consolida en recubrimientos arquitectónicos para exteriores, acabados automotrices y masterbatches de polímeros, donde la retención de brillo a largo plazo es crucial. Los grados de doble función que integran propiedades fotocatalíticas están abriendo nuevas oportunidades para superficies autolimpiables, consolidando aún más el liderazgo del rutilo.
La anatasa, responsable del equilibrio de la demanda, avanza a una tasa de crecimiento anual compuesta (TCAC) del 4.32 % gracias al crecimiento de nichos de mercado en excipientes farmacéuticos y materiales de construcción fotocatalíticos. Los grados de anatasa con superficie modificada prolongan la vida útil de los papeles para contacto con alimentos y ofrecen matices azulados distintivos, apreciados en papeles de oficina de alta gama.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por proceso: La ventaja ambiental impulsa la expansión de la ruta del cloruro
La ruta del sulfato representó el 64.30 % del tamaño del mercado de dióxido de titanio en 2025, aprovechando la ilmenita de menor calidad y una menor inversión de capital. Sin embargo, la capacidad de producción basada en cloruro se está expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 4.53 %, a medida que los organismos reguladores intensifican el escrutinio de los flujos de residuos de sulfato ácido. Las plantas de cloruro utilizan escoria con alto contenido de TiO₂ o rutilo natural y generan principalmente pigmento de rutilo con menos impurezas traza, lo que permite precios más altos en los segmentos de recubrimientos premium y masterbatch. Chemours informa que la cloración patentada a baja temperatura, a 350-450 °C, puede reducir el consumo de energía en un 30 % y mejorar el rendimiento.
Los productores emergentes de la India están adoptando la tecnología de cloruro para alcanzar la paridad de calidad con los proveedores occidentales y protegerse de la evolución de las normas sobre efluentes. Los proyectos de desbloqueo gradual en Norteamérica y Europa buscan optimizar la producción de entre un 5 % y un 15 % de los activos de cloruro existentes sin necesidad de nuevas inversiones, manteniendo así el equilibrio del suministro a pesar de los cierres de capacidad regionales, como en la planta Botlek de Tronox. Por lo tanto, las diferencias de costos basadas en el proceso siguen siendo fundamentales para la competitividad del mercado del dióxido de titanio.
Por aplicación: Pinturas y recubrimientos Plomo, Plásticos Acelerar
Las pinturas y recubrimientos representaron el 51.40 % del mercado de dióxido de titanio en 2025 debido al brillo y la opacidad inigualables del TiO₂. Este segmento abarca formulaciones arquitectónicas, industriales y marinas, donde una carga típica de película seca del 15 % al 25 % determina el poder cubriente. La transición a sistemas base agua con bajo contenido de COV en Asia-Pacífico y Norteamérica aumenta la demanda de dispersión de pigmentos, favoreciendo los grados de rutilo con tratamiento superficial. Los plásticos presentan el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.32 %, a medida que las molduras interiores de automóviles, los electrodomésticos y los envases multicapa adoptan el TiO₂ para la protección UV y la uniformidad estética.
Las películas rígidas impresas para embalajes han aumentado la carga de TiO₂ para mejorar el espacio en blanco en gráficos de alta resolución, lo que aumenta la intensidad del pigmento por metro cuadrado. Las aplicaciones de papel y pulpa, aunque de pequeño volumen, dependen de la anatasa para aumentar el brillo en papeles gráficos de alta calidad. En cosmética, el TiO₂ ultrafino sigue siendo un filtro UV clave en protectores solares, pero los debates regulatorios sobre la seguridad de las nanopartículas limitan el crecimiento del volumen. El hormigón fotocatalítico y las fachadas de edificios purificadoras de aire aportan un impulso prometedor, aunque actualmente de nicho, al mercado del dióxido de titanio.
Por industria de usuario final: la construcción se mantiene a la vanguardia, el embalaje gana impulso
La construcción capturó el 37.30% del consumo de dióxido de titanio en 2025, impulsado por pinturas arquitectónicas para exteriores, techos fríos y tejas de hormigón de alta reflectancia. La intensificación de las normas de mitigación de las islas de calor urbanas en climas cálidos sustenta la demanda constante de recubrimientos blancos brillantes con una reflectancia solar superior. La automoción y el transporte ocupan una sólida posición de segundo nivel, integrando plásticos con carga de TiO₂ y recubrimientos multicapa para cumplir con los criterios estéticos y funcionales de resistencia a los rayos UV. La industria del embalaje, con una tasa de crecimiento anual compuesta (TCAC) del 4.44%, utiliza TiO₂ para la opacidad del cartón para comercio electrónico y laminados flexibles ligeros que soportan las duras condiciones logísticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
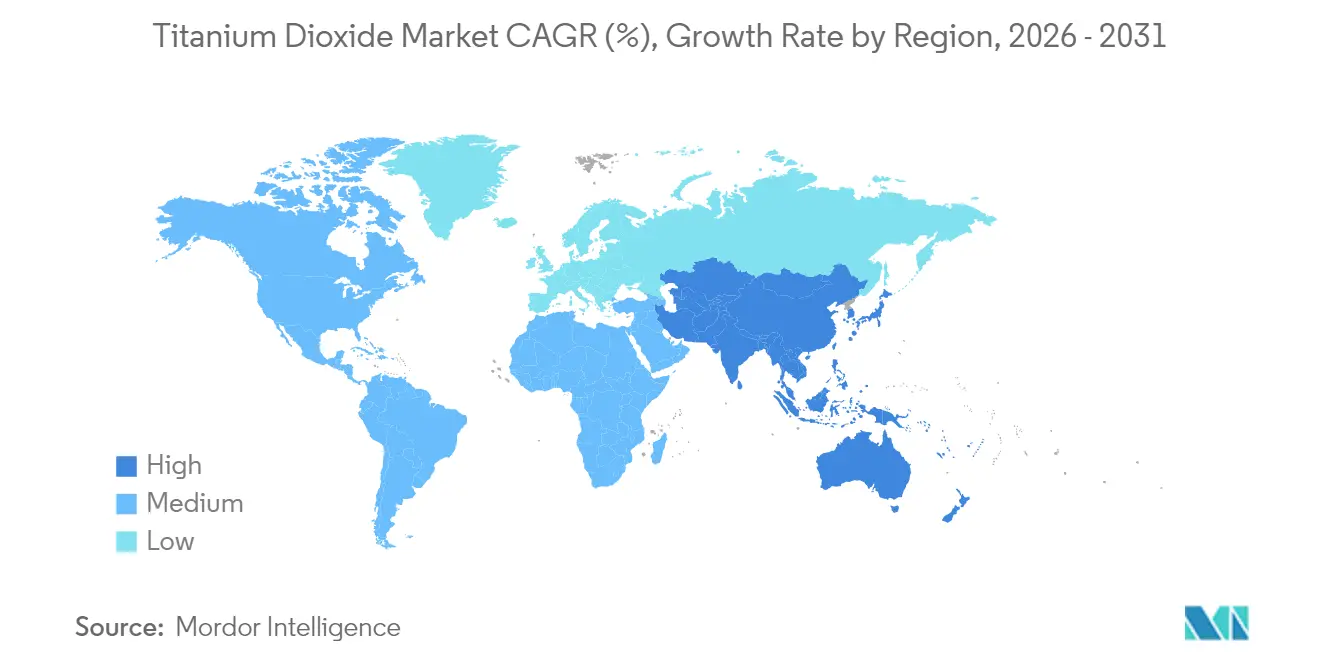
Asia-Pacífico controla el 34.70% del mercado de dióxido de titanio y presenta la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.78%, hasta 2031. China, por sí sola, concentra una parte importante de la capacidad mundial de TiO₂, equilibrando las exportaciones con la creciente demanda nacional de arquitectura e infraestructura. Las directivas gubernamentales para mejorar la calidad de los pigmentos y reducir los efluentes del proceso de sulfato están impulsando a los productores hacia la tecnología de cloruro, replicando los estándares occidentales.
El mercado norteamericano de dióxido de titanio sigue impulsado por bienes duraderos, recubrimientos aeroespaciales y películas de embalaje. Las regulaciones ambientales consolidadas favorecen la producción de cloruro, y los compromisos empresariales ESG impulsan la investigación y el desarrollo de pigmentos con bajas emisiones de carbono. El mercado europeo se ve condicionado por una doble limitación: el etiquetado de carcinógenos de categoría 2 y los derechos antidumping definitivos sobre las importaciones chinas. Estas medidas elevan los costos de producción local, pero también fomentan la innovación de primera calidad para justificar precios más altos.
Oriente Medio y África presentan un potencial emergente impulsado por megaproyectos de construcción. Las normativas sobre techos fríos en el Consejo de Cooperación del Golfo y el auge de las instalaciones turísticas impulsan la adopción de recubrimientos de alto albedo. La producción nacional de TiO₂ sigue siendo insignificante, lo que aumenta la dependencia de las importaciones y la exposición a las fluctuaciones del transporte de mercancías.
Análisis de la cadena de valor
La cadena de valor del dióxido de titanio comienza con la extracción y el procesamiento de arenas minerales que contienen titanio, principalmente ilmenita y rutilo, seguido del refinamiento de la materia prima para obtener intermedios con alto contenido de TiO2, como escoria de titanio o rutilo sintético, para la producción de pigmentos. En la etapa intermedia, el pigmento se fabrica mediante la ruta del sulfato (digestión ácida y gestión exhaustiva de efluentes) o mediante la ruta del cloruro, más compleja, que requiere materia prima de mayor calidad y un control de procesos más estricto, y que generalmente se asocia con grados de rutilo premium utilizados en recubrimientos y plásticos. La integración vertical es una característica estructural, ya que los productores utilizan minería propia y refinamiento de materia prima para reducir su exposición a la volatilidad de los precios de la ilmenita y el rutilo.
En la fase posterior de la cadena de suministro, el TiO2 se vende mediante contratos directos y distribuidores a formuladores y transformadores de pinturas y recubrimientos, plásticos y masterbatches, papel y otros usos especializados, donde el rendimiento de la dispersión y los requisitos de cumplimiento determinan la selección de grado y los ciclos de calificación. Las medidas de garantía de suministro y de gestión de la huella están transformando la cadena, incluyendo el anuncio de Tronox en junio de 2024 de una inversión minera de 135 millones de dólares en Sudáfrica para asegurar la continuidad del suministro, y la adquisición por parte de Kronos Worldwide en julio de 2024 de la totalidad de la planta de Louisiana Pigment Company mediante la compra de la participación del 50% de Venators. En conjunto, estas acciones demuestran cómo el control de activos y la economía de la ruta (gestión de residuos de sulfato frente a eficiencia del cloruro) influyen en la competitividad en todas las regiones y canales de uso final.
Panorama competitivo
El mercado del dióxido de titanio presenta una alta concentración. Chemours aprovecha su tecnología patentada de cloruro y sus programas de mejora continua para extraer un 15 % adicional de capacidad de las líneas existentes, manteniendo así su liderazgo en costos. Venator refuerza su posición de especialidad mediante grados hidrofóbicos diseñados para el procesamiento de polímeros a alta temperatura. Los actores regionales de la India y el Sudeste Asiático están entrando mediante la conversión de plantas industriales abandonadas de sulfato, aprovechando la demanda interna, pero enfrentándose a normas de efluentes más estrictas.
Líderes de la industria del dióxido de titanio
Kronos en todo el mundo, Inc.
Grupo LB
La empresa chemours
Tronox Holdings plc
PLC de materiales de Venator
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: LB Group completó la adquisición de la planta de fabricación de pigmentos de dióxido de titanio de Venator Materials UK Ltd. en Greatham, Reino Unido. Esta operación suma una base de producción europea a un importante grupo de TiO2 liderado por China, lo que respalda la expansión de su cartera de productos y la continuidad de la clientela en una región marcada por mayores exigencias normativas y fricciones comerciales.
- Enero de 2026: The Chemours Company acordó vender su antigua planta de dióxido de titanio de Kuan Yin en Taiwán por aproximadamente 300 millones de dólares. Esta desinversión refleja las continuas decisiones de optimización de la presencia y reasignación de capital que toman los grandes productores integrados, a medida que priorizan sus activos principales y la competitividad de sus rutas de producción.
- Julio de 2024: Kronos Worldwide completó la adquisición de la participación del 50 % de Venator Investments Ltd. en la empresa conjunta Louisiana Pigment Company, convirtiéndose así en propietaria total de la planta. El control absoluto sobre el activo norteamericano mejora la flexibilidad operativa para la optimización de procesos, la toma de decisiones sobre la combinación de productos y la fiabilidad del suministro para los clientes de recubrimientos y plásticos.
Alcance del informe del mercado global de dióxido de titanio
El dióxido de titanio es uno de los materiales más blancos de la tierra. Se usa mucho como pigmento blanco para agregar blancura y opacidad en diversas aplicaciones, como pinturas y recubrimientos, cosméticos, alimentos y otras aplicaciones.
El mercado de dióxido de titanio está segmentado por grado, aplicación y geografía. Por grado, el mercado está segmentado en rutilo y anatasa. Por aplicación, el mercado está segmentado en pinturas y recubrimientos, plásticos, papel y pulpa, cosméticos y otras aplicaciones. El informe también ofrece el tamaño del mercado y el pronóstico para 15 países en las principales regiones. Para cada segmento, el tamaño del mercado y el pronóstico se han realizado en función del volumen (kilotón).
| Rutilo |
| Anatasa |
| Cloruro |
| sulfato |
| Pinturas y Recubrimientos |
| Plásticos |
| Papel y pulpa |
| Cosméticos |
| Otras aplicaciones (cuero, textiles, caucho) |
| Construcción |
| Automoción y transporte |
| Embalaje |
| Bienes de consumo |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por grado | Rutilo | |
| Anatasa | ||
| Por proceso | Cloruro | |
| sulfato | ||
| por Aplicación | Pinturas y Recubrimientos | |
| Plásticos | ||
| Papel y pulpa | ||
| Cosméticos | ||
| Otras aplicaciones (cuero, textiles, caucho) | ||
| Por industria del usuario final | Construcción | |
| Automoción y transporte | ||
| Embalaje | ||
| Bienes de consumo | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de dióxido de titanio y sus perspectivas de crecimiento?
Se estima que el tamaño del mercado de dióxido de titanio será de 374.71 kilotones en 2026 y se proyecta que crecerá a 456.66 kilotones para 2031 a una CAGR del 4.04 %.
¿Qué región lidera el mercado de dióxido de titanio?
Asia-Pacífico representa el 34.70% de la demanda mundial y exhibe la CAGR más alta, del 4.78%, respaldada por la industrialización y la expansión de la capacidad de la ruta del cloruro.
¿Por qué el proceso de cloruro está ganando terreno frente al proceso de sulfato?
La tecnología de cloruro produce pigmento de rutilo de mayor pureza con menos desperdicio y menor energía por unidad, lo que genera una CAGR del 4.53 % en comparación con la expansión más lenta del sulfato.
¿Cómo afecta el etiquetado de carcinógenos de la UE a la demanda de dióxido de titanio?
Las advertencias obligatorias sobre el cáncer en los polvos de TiO₂ aumentan los costos de formulación y envasado, moderando el crecimiento de la demanda a corto plazo en Europa y forzando ajustes de cartera.
¿Qué aplicación impulsará el crecimiento de volumen más rápido hasta 2031?
Se espera que los plásticos superen a otros sectores con una CAGR del 4.32 % a medida que los productores de automóviles, envases y bienes de consumo duraderos intensifican el uso de TiO₂ para lograr estabilidad UV y estética.


