

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
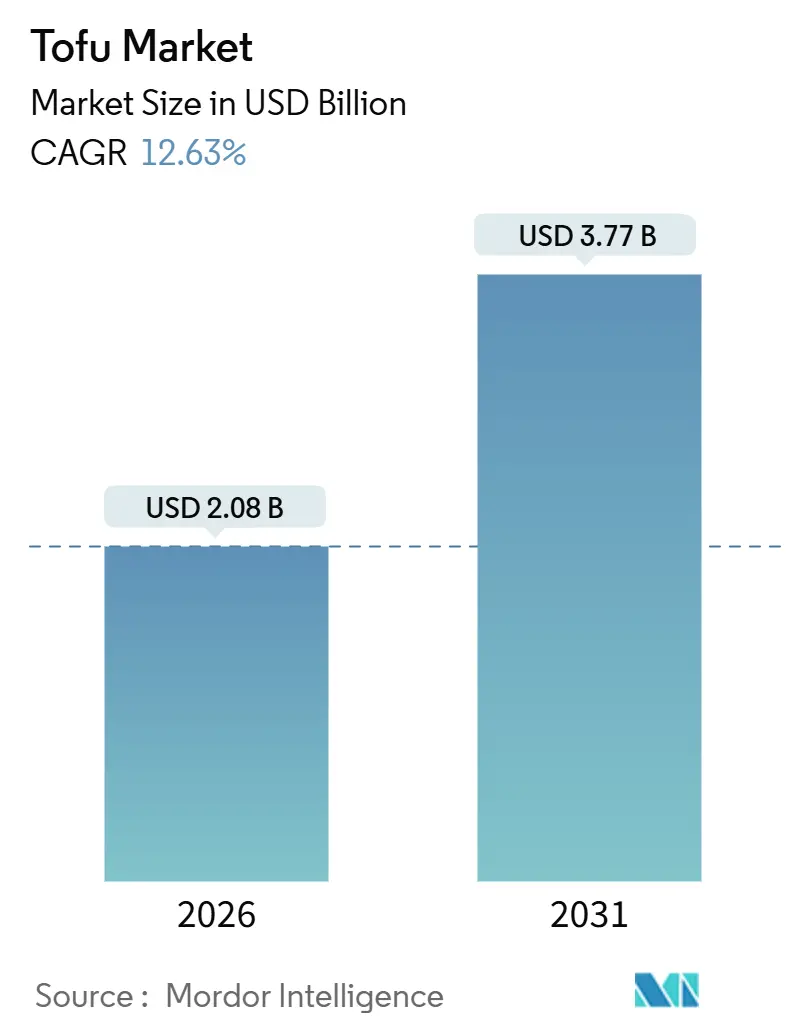
| Tamaño del mercado (2026) | USD 2.08 mil millones |
| Tamaño del mercado (2031) | USD 3.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.63% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado del tofu por Mordor Intelligence
El tamaño del mercado del tofu se valoró en 2.08 millones de dólares en 2026 y se espera que alcance los 3.77 millones de dólares para 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 12.63 % durante el período de pronóstico. Este crecimiento se atribuye principalmente a la creciente adopción de dietas flexitarianas, la asequibilidad del tofu en comparación con otras proteínas vegetales y su creciente uso en diversas aplicaciones culinarias, tanto en la cocina asiática como en la occidental. Los fabricantes están introduciendo activamente productos fortificados para atender a los consumidores mayores y preocupados por su salud. Además, el precio minorista relativamente más bajo del tofu en comparación con los nuevos análogos de carne le ha permitido mantener su resiliencia a pesar de la desaceleración del mercado general de alimentos vegetales. El mercado también se está beneficiando de la expansión geográfica más allá de su base tradicional en Asia-Pacífico y de la eficiencia de la cadena de suministro lograda gracias a la proximidad al cultivo de soja. Sin embargo, desafíos como los riesgos climáticos para el rendimiento de la soja y la evolución de las regulaciones de etiquetado siguen siendo consideraciones críticas para productores e inversores.
Conclusiones clave del informe
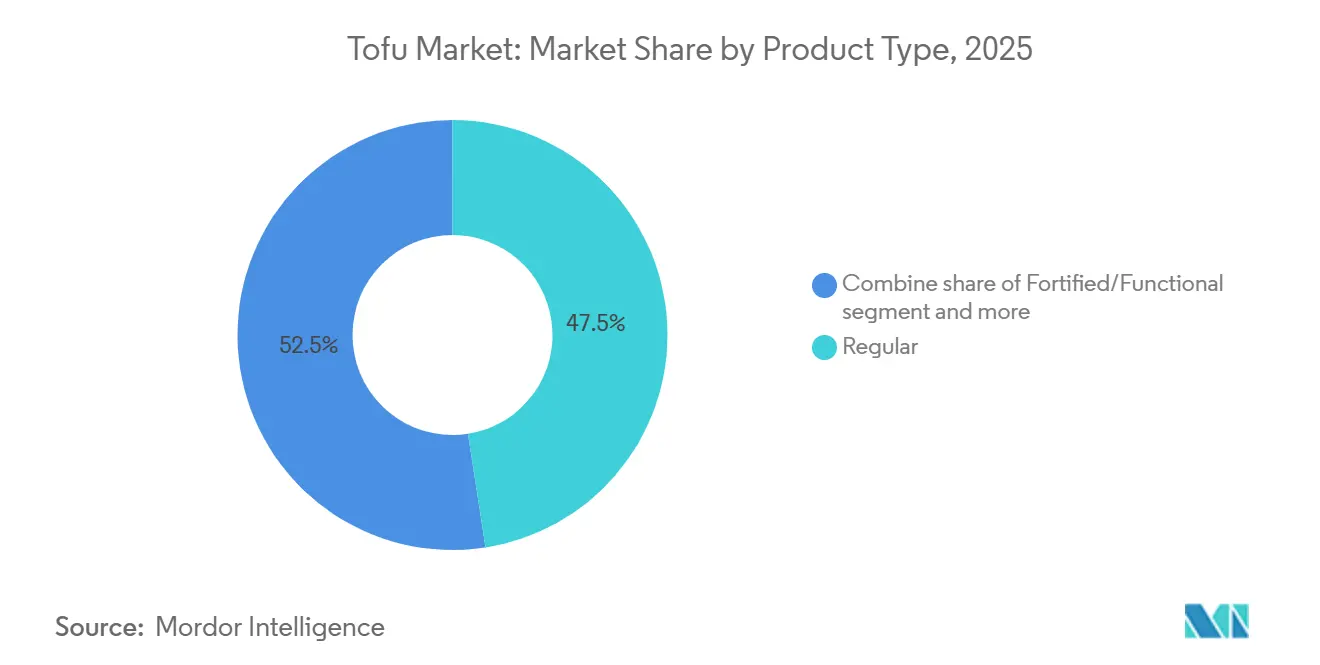
- Por tipo de producto, el tofu regular lideró con una participación de ingresos del 47.54 % en 2025, mientras que las variantes fortificadas y funcionales avanzan a una CAGR del 13.75 % hasta 2031.
- Por naturaleza, la producción convencional capturó el 78.43% del tamaño del mercado de tofu en 2025, mientras que se proyecta que el tofu orgánico se expandirá a una CAGR del 13.07% entre 2026 y 2031.
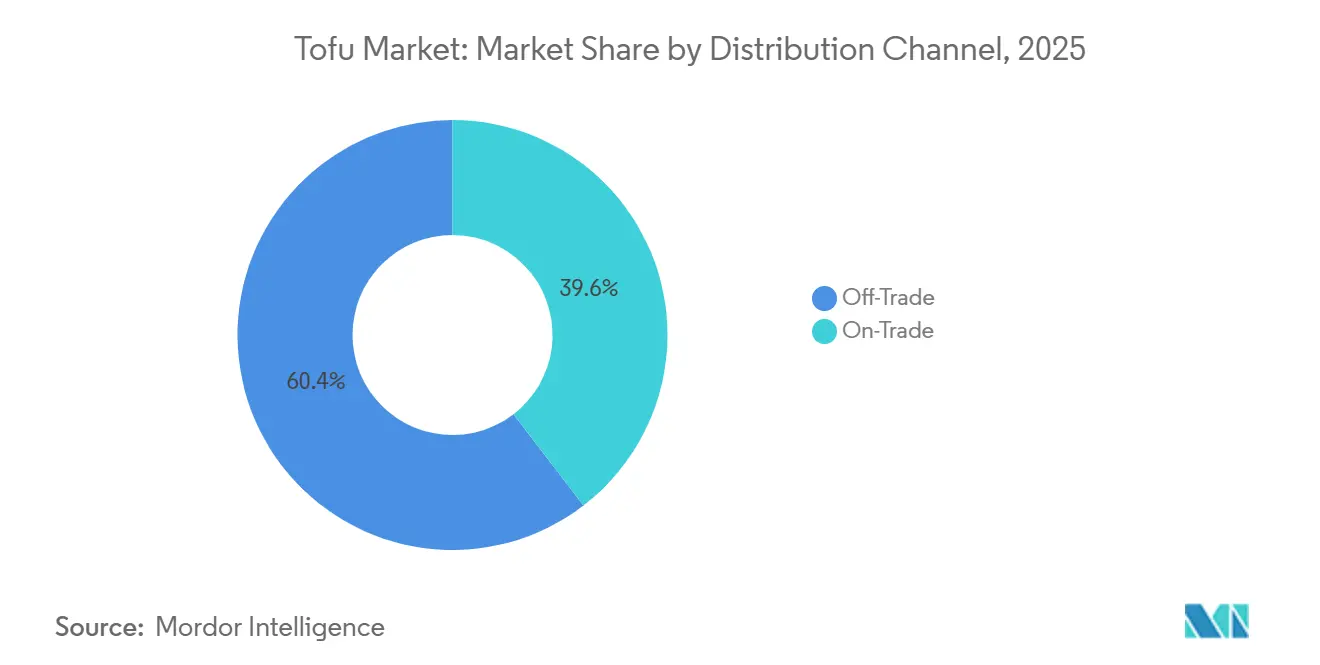
- Por canal de distribución, el off-trade representó una participación del 60.43% en 2025, pero el servicio de comidas on-trade se está recuperando a la CAGR más alta del 13.84% hasta 2031.
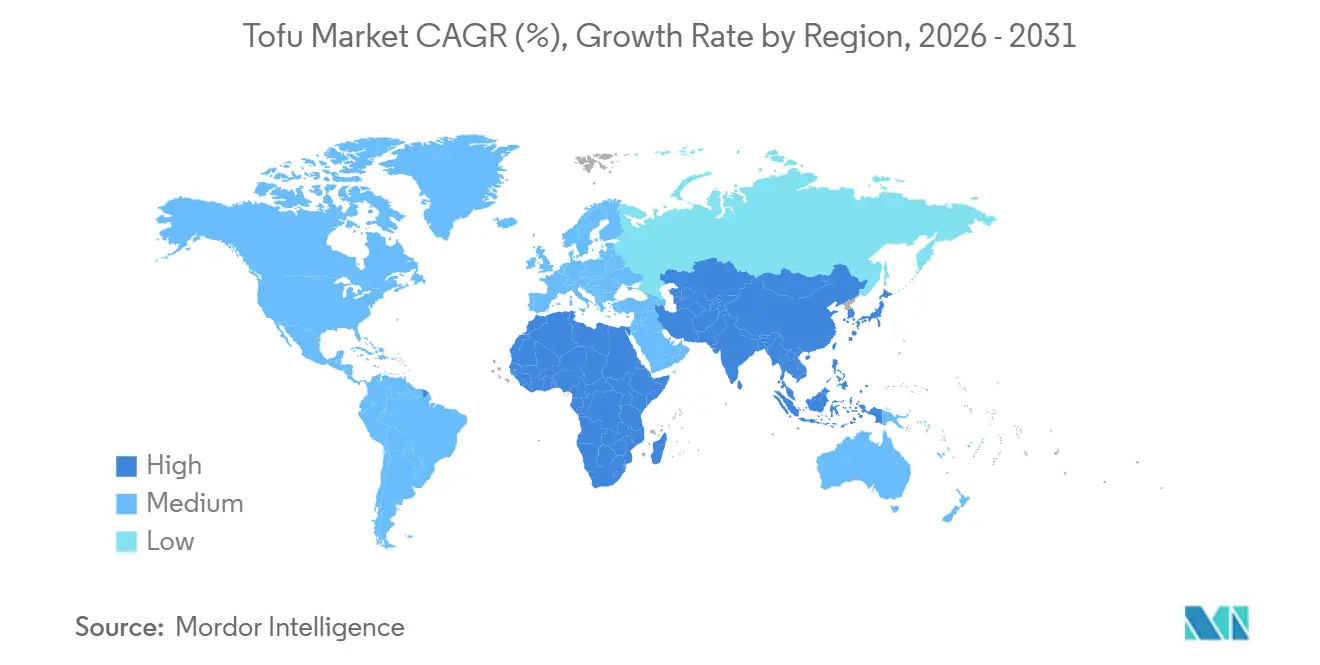
- Por geografía, Asia-Pacífico dominó con una participación de mercado de tofu del 34.55 % en 2025 y también se prevé que registre la CAGR más rápida del 13.83 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del tofu
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente adopción del veganismo y el vegetarianismo | + 2.3% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumentar la concienciación sobre el bienestar animal y las opciones alimentarias éticas | + 1.8% | Norteamérica, Europa, Australia | Largo plazo (≥ 4 años) |
| Preferencia dietética por alimentos libres de alérgenos | + 1.2% | Global, particularmente América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Innovación de productos en variedades de tofu saborizado, marinado y orgánico | + 2.1% | Global, liderado por Japón, Estados Unidos y Alemania | Corto plazo (≤ 2 años) |
| Cambiar hacia fuentes de proteínas sostenibles y ecológicas | + 1.9% | Europa, América del Norte, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Enfoque en la integración culinaria en cocinas de fusión y multiculturales. | + 1.5% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Creciente adopción del veganismo y el vegetarianismo
Las poblaciones veganas y vegetarianas han experimentado un crecimiento notable en los mercados occidentales. En 2024, encuestas realizadas por la Vegan Society y el Good Food Institute informaron que el 3% de los adultos en el Reino Unido se identificaban como veganos, mientras que en Estados Unidos se registró una población vegana del 4% al 5%. Este cambio no es solo una tendencia pasajera en el estilo de vida, sino que refleja diferencias generacionales, ya que las personas de entre 18 y 34 años están adoptando el veganismo al doble de ritmo que los mayores de 55. El tofu se ha beneficiado especialmente de esta tendencia debido a su menor precio en comparación con las hamburguesas extruidas de proteína de guisante, lo que lo convierte en una opción más asequible para los consumidores con presupuesto limitado que se alejan de los productos de origen animal. En Estados Unidos, la penetración del tofu en los hogares aumentó del 4.5% antes de la pandemia al 9% en 2024, lo que indica que las pruebas iniciales se han convertido con éxito en compras regulares. Este crecimiento se ha visto impulsado aún más por la adopción institucional, ya que las universidades y las cafeterías corporativas amplían su oferta de menús de origen vegetal para cumplir con los compromisos de sostenibilidad. Esto ha creado un nuevo canal de demanda que estaba prácticamente ausente hace una década. Sin embargo, el crecimiento sigue siendo desigual entre las regiones: las zonas rurales y de bajos ingresos quedan rezagadas debido a la limitada distribución minorista y al desconocimiento cultural de las proteínas a base de soja.
Aumentar la concienciación sobre el bienestar animal y las opciones alimentarias éticas
Las consideraciones sobre el bienestar animal han pasado de ser un tema de defensa de nicho a convertirse en un factor significativo en la toma de decisiones del consumidor general. Una encuesta realizada en 2024 en el Reino Unido reveló que el 72% de los encuestados considera el bienestar animal un bien público que justifica la intervención gubernamental. Esta creciente concienciación está influyendo en el comportamiento de compra, ya que los consumidores europeos priorizan cada vez más la transparencia de la cadena de suministro y certificaciones como Certified Humane o Animal Welfare Approved. El tofu tiene un sólido posicionamiento ético porque el cultivo de soja evita las operaciones concentradas de alimentación animal comúnmente asociadas con la producción industrial de carne. Sin embargo, esta narrativa se complica por la preocupación por la deforestación relacionada con la expansión del cultivo de soja en Sudamérica. Las marcas que se abastecen de soja de regiones certificadas libres de deforestación, como ProTerra o la Mesa Redonda sobre Soja Responsable (RTRS), están asegurando un espacio premium en los estantes de los mercados minoristas europeos. El impacto en el crecimiento del mercado es particularmente notable en Alemania, donde la estrategia de proteínas del Ministerio Federal de Alimentación y Agricultura se centra en promover alternativas de origen vegetal para reducir la dependencia de los alimentos importados para animales. Los consumidores más jóvenes también están usando las plataformas de redes sociales para amplificar los mensajes sobre el bienestar animal, creando momentos virales que fomentan las pruebas de productos entre grupos demográficos que antes no participaban.
Preferencia dietética por alimentos libres de alérgenos
La prevalencia de la alergia a la soya en Estados Unidos sigue siendo baja, afectando aproximadamente al 0.4% de la población, y la mayoría de los casos se resuelven antes de los 10 años, según el Colegio Americano de Alergia, Asma e Inmunología. Sin embargo, el posicionamiento del tofu como libre de alérgenos en comparación con las proteínas lácteas ofrece una ventaja significativa en mercados donde la intolerancia a la lactosa afecta hasta al 65% de la población mundial después de la infancia. Esto crea una doble oportunidad: el tofu sirve como sustituto directo de los lácteos en la cocina asiática, a la vez que funciona como una fuente de proteína hipoalergénica para quienes evitan el gluten, los frutos secos o el marisco. La creciente demanda de productos de etiqueta limpia impulsa aún más esta tendencia, ya que los consumidores prestan más atención a las listas de ingredientes y muestran una preferencia por los alimentos mínimamente procesados. La composición simple del tofu, compuesta por soja, agua y un coagulante, se alinea con estas preferencias, a diferencia de las alternativas a la carne altamente formuladas que a menudo incluyen aditivos como la metilcelulosa y el dióxido de titanio. Los marcos regulatorios también están evolucionando, y la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) tiene previsto actualizar las directrices de etiquetado de alérgenos en 2024 para mejorar la claridad con respecto a los derivados de la soja, reduciendo así los riesgos de responsabilidad para los fabricantes. Un desafío clave sigue siendo educar a los consumidores sobre la distinción entre alergia e intolerancia a la soja, un matiz que a menudo se malinterpreta en el debate público.
Innovación de productos en variedades de tofu saborizado, marinado y orgánico
La innovación en productos de tofu ha evolucionado desde los bloques de productos básicos tradicionales hasta incluir formatos con valor añadido que abordan los desafíos de preparación. Las opciones de tofu marinado, con sabores como teriyaki, sriracha y hierbas mediterráneas, experimentaron una mayor disponibilidad en tiendas durante 2024 y 2025. Este cambio refleja la comprensión de los fabricantes de que los perfiles de sabor mejorados fomentan su prueba entre consumidores que no están familiarizados con los métodos de preparación convencionales. La fortificación se ha convertido en otra área de innovación, con el tofu enriquecido con calcio que ahora aporta entre el 20 % y el 30 % de la ingesta diaria recomendada de calcio por porción, lo que lo posiciona como un alimento funcional para la salud ósea. La certificación orgánica se ha convertido en un diferenciador clave en los segmentos premium. Estándares como el del Departamento de Agricultura de los Estados Unidos (USDA) y el de la Unión Europea exigen el uso de soja no modificada genéticamente y prohíben los pesticidas sintéticos, lo que resulta atractivo para los consumidores preocupados por la salud, dispuestos a pagar sobreprecios de entre el 20 % y el 40 %. Además, el tofu fermentado, un componente tradicional de la cocina china, está ganando popularidad en los mercados occidentales debido al creciente conocimiento de los probióticos. Sin embargo, la incertidumbre regulatoria sobre las afirmaciones de propiedades saludables limita las oportunidades de comercialización de estos productos. Desde el punto de vista técnico, se está explorando el procesamiento a alta presión para prolongar la vida útil del tofu sin refrigeración. Este avance podría facilitar el acceso a tiendas de conveniencia y máquinas expendedoras, que actualmente no son aptas para productos perecederos de tofu.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Fluctuaciones en el rendimiento de la materia prima de soja debido a riesgos agrícolas | -0.8% | Global, concentrado en Estados Unidos, Brasil, Argentina | Corto plazo (≤ 2 años) |
| Complejidad regulatoria en las normas de seguridad alimentaria y etiquetado | -0.6% | Europa, América del Norte, con repercusión en los mercados de exportación | Mediano plazo (2-4 años) |
| Problemas de consistencia de calidad en sabor, textura y valor nutricional | -0.7% | Global, afectando particularmente a los pequeños productores | Mediano plazo (2-4 años) |
| Reacciones alérgicas a la soja entre ciertos grupos demográficos | -0.4% | Global, con mayor conciencia en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Fluctuaciones en el rendimiento de la materia prima de soja debido a riesgos agrícolas
La agricultura de la soja enfrenta desafíos cada vez mayores debido a la variabilidad climática. El Departamento de Agricultura de los Estados Unidos (USDA) ha proyectado una disminución del 3% en los rendimientos nacionales de la soja para 2036 bajo escenarios de calentamiento moderado, principalmente debido al estrés térmico durante los períodos críticos de floración [1] Fuente: Departamento de Agricultura de los Estados Unidos, “Estimating Market Implications From Corn and Soybean Yields Under Climate Change in the United States,” ers.usda.gov . En 2024, la región del Cerrado de Brasil, un proveedor clave de las exportaciones mundiales de soja, experimentó una sequía severa que redujo la producción y elevó los precios al contado en un 18% interanual. Estas interrupciones en el suministro afectan significativamente a los productores de tofu que dependen de la soja no modificada genéticamente para sus líneas de productos orgánicos y premium, ya que este segmento se caracteriza por una oferta más ajustada y una menor flexibilidad de precios. Además, la inflación de los costos de los insumos está reduciendo los márgenes de ganancia de los fabricantes que no pueden trasladar estos aumentos de costos a los canales minoristas sensibles al precio, particularmente en los mercados de Asia-Pacífico donde el tofu es un alimento básico. La situación se complica aún más por factores geopolíticos, como las tensiones comerciales entre Estados Unidos y China, que periódicamente interrumpen los flujos comerciales de soja y dificultan la gestión de inventarios. Para afrontar estos riesgos, la contratación a plazo y la integración vertical en el cultivo de soja se perfilan como estrategias prometedoras. Sin embargo, estos enfoques requieren importantes inversiones de capital, que a menudo resultan difíciles de obtener para los pequeños productores.
Complejidad regulatoria en las normas de seguridad alimentaria y etiquetado
Las normas de seguridad alimentaria para la producción de tofu varían ampliamente entre regiones, lo que genera desafíos de cumplimiento que elevan los costos operativos. En 2024, la Autoridad Europea de Seguridad Alimentaria (EFSA) actualizó los requisitos de etiquetado de alérgenos, exigiendo una divulgación más clara de los derivados de la soja. Este cambio obligó a los exportadores que se dirigen a los mercados de la Unión Europea a rediseñar el empaque y realizar auditorías de la cadena de suministro [2] Fuente: Autoridad Europea de Seguridad Alimentaria, “Bienestar animal”, efsa.europa.eu . En Estados Unidos, la Administración de Alimentos y Medicamentos (FDA) está deliberando sobre las convenciones de nomenclatura de productos de origen vegetal, como si términos como "hamburguesa de tofu" inducen a error a los consumidores. Este debate en curso introduce incertidumbre regulatoria, lo que complica los plazos de desarrollo de productos. Los estándares de certificación orgánica, si bien son ventajosos para el posicionamiento en el mercado premium, imponen estrictos requisitos de trazabilidad que los productores más pequeños a menudo consideran prohibitivamente caros. Esta dinámica ha llevado a una consolidación de la cuota de mercado entre las empresas más grandes con equipos de cumplimiento dedicados. Además, las certificaciones halal y kosher, que tienen una demanda creciente en los mercados de Oriente Medio y América del Norte, añaden capas adicionales de auditoría y documentación. El entorno regulatorio fragmentado también crea oportunidades para las importaciones que no cumplen con la normativa, procedentes de regiones con una aplicación más laxa de las leyes, lo que socava la estabilidad de los precios para los productores que sí cumplen con las regulaciones.
Análisis de segmento
Por tipo de producto: Las variantes fortificadas ganan terreno
El tofu regular representó el 47.54 % de la cuota de mercado en 2025, lo que pone de relieve su consolidado papel como alimento básico en la región Asia-Pacífico y su adaptabilidad a la cocina occidental basada en plantas. Al mismo tiempo, se prevé que el tofu fortificado y funcional crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.75 % hasta 2031. Este crecimiento se debe a que los fabricantes incorporan nutrientes como calcio, vitamina D, hierro y ácidos grasos omega-3 para mejorar su valor nutricional y competir con las proteínas lácteas y cárnicas. Esta innovación tiene una gran repercusión en las poblaciones envejecidas, donde la preocupación por la salud ósea aumenta la demanda de alimentos fortificados con calcio, y en mercados como el Reino Unido, donde aproximadamente uno de cada cinco adultos padece deficiencia de vitamina D.
Las variantes de tofu ahumado y saborizado representan un segmento más pequeño, pero de rápido crecimiento, atractivo para los consumidores que buscan comodidad y sabores mejorados sin necesidad de una preparación exhaustiva. Estos productos utilizan técnicas de marinado y ahumado con madera para ofrecer opciones listas para consumir, acordes con las tendencias de consumo para llevar. La transición hacia el tofu fortificado refleja una estrategia competitiva más amplia, ya que los productores de proteínas vegetales reconocen que sus beneficios funcionales atraen a consumidores preocupados por su salud que, de otro modo, optarían por las proteínas animales. El sulfato de calcio, tradicionalmente utilizado como coagulante, ahora también sirve para fortificar el tofu, aportando entre el 20 % y el 30 % del requerimiento diario de calcio por porción. Este beneficio nutricional se destaca claramente en el envase del producto para atraer a los compradores preocupados por su salud.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por naturaleza: la certificación orgánica ofrece precios premium
El tofu convencional representó el 78.43 % de la cuota de mercado en 2025, lo que pone de relieve la sensibilidad de los precios en los canales minoristas del mercado masivo, donde compite con proteínas básicas como el pollo y los huevos. Por otro lado, se prevé que el tofu orgánico crezca a una tasa de crecimiento anual compuesta (TCAC) del 13.07 % hasta 2031. Este crecimiento está respaldado por las normas de certificación de la Unión Europea (UE) y el Departamento de Agricultura de los Estados Unidos (USDA), que exigen el uso de soja no modificada genéticamente y prohíben los pesticidas sintéticos. El segmento del tofu orgánico atrae a consumidores dispuestos a pagar entre un 20 % y un 40 % más por los beneficios percibidos para la salud y el medio ambiente. Estos consumidores se encuentran predominantemente en mercados urbanos costeros con mayores ingresos disponibles. Además, la certificación orgánica actúa como una medida de garantía de calidad en regiones donde los escándalos de inocuidad alimentaria han erosionado la confianza en la agricultura convencional, como China, donde los incidentes de contaminación con melamina de 2008 siguen influyendo en las decisiones de compra.
El crecimiento del segmento del tofu orgánico se enfrenta a desafíos debido a las limitaciones de la cadena de suministro. La superficie cultivada con soja no modificada genéticamente representa solo una pequeña parte del cultivo total en las principales regiones productoras, como el Medio Oeste de Estados Unidos y Brasil. Este desequilibrio entre la oferta y la demanda genera volatilidad en los precios, lo que dificulta la gestión de márgenes para los productores de tofu orgánico, quienes a menudo carecen de la escala necesaria para absorber las fluctuaciones en los costos de los insumos. Además, los costos de certificación, incluidas las auditorías anuales y la documentación de trazabilidad, suponen una carga desproporcionada para los pequeños fabricantes, lo que conduce a la consolidación del mercado. Sin embargo, se prevé que la estrategia "De la Granja a la Mesa" de la Unión Europea, que pretende que el 25 % de las tierras agrícolas sean de gestión orgánica para 2030, alivie las limitaciones de la oferta y reduzca los sobreprecios durante el período previsto.
Por canal de distribución: la recuperación del sector de servicios de alimentación acelera el crecimiento del comercio minorista
Los canales de venta al público representaron el 60.43 % de la distribución en 2025, incluyendo supermercados, hipermercados, tiendas de conveniencia y venta online. Este predominio subraya el papel del tofu como producto básico del hogar y la creciente disponibilidad de secciones de productos vegetales en las principales cadenas de supermercados. Los supermercados e hipermercados siguen siendo los principales impulsores del volumen, ofreciendo una amplia gama de unidades de mantenimiento de stock (SKU), desde bloques básicos hasta opciones premium orgánicas y con sabores. La venta online es el subsegmento de mayor crecimiento dentro del comercio minorista, con plataformas de comercio electrónico como Amazon Fresh e Instacart que simplifican las compras de prueba y apoyan modelos de suscripción que promueven el consumo regular. Las tiendas de conveniencia se están consolidando como un canal importante en los mercados de Asia-Pacífico, donde los snacks de tofu listos para comer y las porciones individuales atienden a los consumidores urbanos que buscan soluciones de comida rápida.
Los canales de restauración en el sector hostelero, que incluyen restaurantes, cafeterías y servicios de catering, se están recuperando a una tasa de crecimiento anual compuesta (TCAC) del 13.84 % hasta 2031, a medida que se flexibilizan los cierres relacionados con la pandemia y se acelera la adopción de menús de origen vegetal. Datassential informó un aumento interanual del 8 % en los menús de restaurantes con proteínas vegetales en 2024, donde el tofu representa una proporción significativa debido a su menor coste y versatilidad culinaria en comparación con los análogos de carne extruida.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de tofu en Asia-Pacífico
Asia-Pacífico mantuvo una importante participación de mercado del 34.55 % en 2025, lo que la convirtió en el segmento regional líder. Este dominio se atribuye a los arraigados patrones de consumo en los mercados tradicionales y a la creciente adopción del tofu en las economías emergentes. China sigue siendo el mayor mercado nacional, con un consumo de tofu históricamente concentrado en provincias costeras como Guangdong y Fujian. La urbanización impulsa la diversificación alimentaria, lo que se traduce en un mayor consumo en las ciudades del interior. En Japón, el consumo tradicional de tofu ha experimentado un ligero descenso debido al envejecimiento demográfico y al menor tamaño de los hogares. Sin embargo, las innovaciones en formatos listos para consumir y las variantes fortificadas están ayudando a compensar estas caídas de volumen. India representa una oportunidad creciente, con tradiciones dietéticas vegetarianas y una mayor concienciación sobre las proteínas entre los consumidores urbanos de clase media que impulsan la demanda, aunque la distribución sigue limitada en gran medida a las áreas metropolitanas.
Mercado de tofu de América del Norte
América del Norte está experimentando un rápido crecimiento, impulsado principalmente por Estados Unidos, donde la penetración del tofu en los hogares se duplicó al 9% después de la pandemia. [ 3 ]Fuente: Good Food Institute, "Perspectivas del mercado minorista estadounidense para la industria de productos de origen vegetal", gfi.orgEl crecimiento de la región se caracteriza por la premiumización, ya que los consumidores optan cada vez más por variantes de tofu orgánico, fortificado y saborizado con precios más altos. En Canadá, el mercado es más pequeño, pero se expande rápidamente, gracias a las directrices dietéticas gubernamentales que fomentan el consumo de proteínas vegetales y a las tendencias migratorias que integran las tradiciones culinarias asiáticas en la cultura alimentaria dominante. En México, la adopción del tofu se concentra en centros urbanos como Ciudad de México y Guadalajara. Sin embargo, el crecimiento se ve limitado por los desafíos de distribución y el desconocimiento cultural de las proteínas de soya, lo que representa una oportunidad poco desarrollada.
Mercado europeo del tofu
En Europa, Alemania, el Reino Unido y Francia lideran el consumo de tofu. El crecimiento del mercado alemán se ve respaldado por la estrategia de proteínas del Ministerio Federal de Alimentación y Agricultura, que prioriza las alternativas vegetales para reducir la dependencia de piensos importados. Este enfoque, impulsado por políticas públicas, está fomentando una mayor adopción del tofu y otras proteínas vegetales en toda la región, lo que contribuye a la expansión general del mercado.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
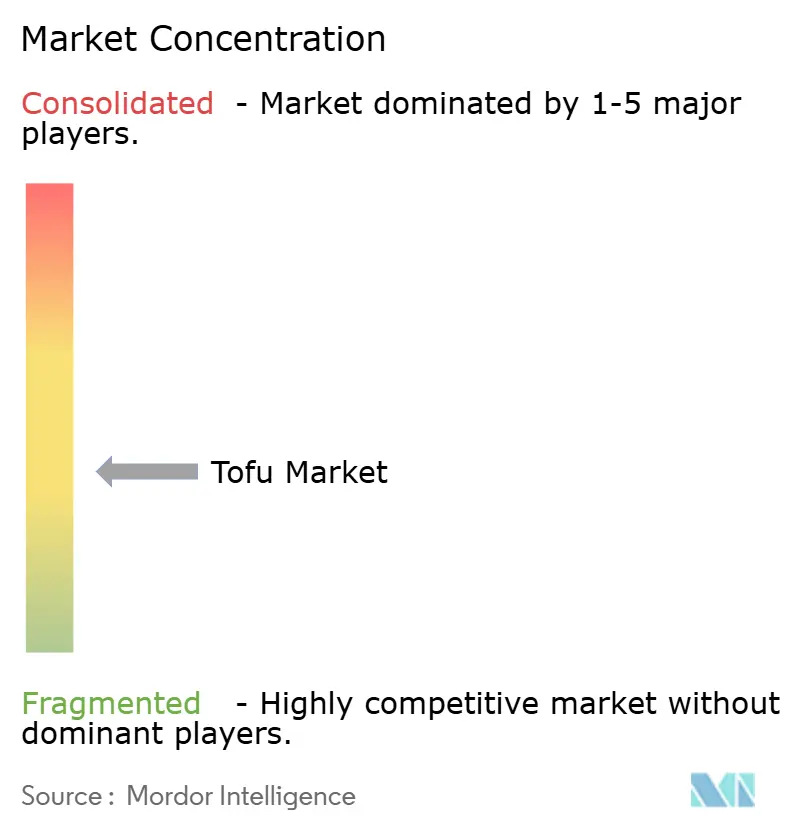
El mercado mundial del tofu está moderadamente fragmentado, con un índice de concentración de 4 sobre 10. Esto indica la presencia tanto de especialistas regionales como de empresas multinacionales que compiten mediante estrategias diferenciadas en lugar de una competencia directa de precios. Empresas consolidadas como Pulmuone en Corea del Sur, House Foods en Japón y Vitasoy en Hong Kong se basan en décadas de experiencia en fabricación y un sólido valor de marca en los mercados tradicionales. Por otro lado, empresas occidentales como Hain Celestial y Nasoya se centran en la certificación orgánica y las variantes saborizadas para llegar a segmentos de mercado premium.
La estrategia de mercado sigue dos enfoques distintos. Las empresas asiáticas tradicionales se están expandiendo a Norteamérica y Europa mediante adquisiciones y empresas conjuntas, mientras que las occidentales priorizan la innovación de productos para diferenciarse de las importaciones de materias primas. Existen oportunidades de crecimiento en áreas como el tofu fortificado para personas mayores, formatos listos para consumir para consumidores que buscan comodidad y productos con certificación halal dirigidos a los mercados de Oriente Medio. Empresas disruptivas más pequeñas, como Hodo Foods, están cobrando impulso mediante el uso de modelos de comercio electrónico directo al consumidor y la formación de alianzas con cadenas de supermercados premium, superando así los desafíos de distribución tradicionales que suelen favorecer a las empresas consolidadas.
La tecnología se está convirtiendo en un factor competitivo crucial en el mercado. El procesamiento a alta presión permite la producción de tofu estable, lo que elimina la necesidad de refrigeración y abre nuevos canales como tiendas de conveniencia y máquinas expendedoras. Además, la tecnología de fermentación, tradicionalmente utilizada en el tofu apestoso chino, se está adaptando para crear variantes ricas en probióticos que atraen a los consumidores preocupados por su salud. Sin embargo, la incertidumbre regulatoria sobre las afirmaciones de propiedades saludables limita las oportunidades de comercialización en este ámbito. La actividad de patentes está en aumento, con innovaciones como los métodos de coagulación enzimática que mejoran la consistencia de la textura y reducen el tiempo de procesamiento. La propiedad intelectual se está convirtiendo en un activo estratégico en esta industria históricamente de baja tecnología. Por ejemplo, la solicitud de patente de House Foods en 2024 para el tofu fortificado con calcio con una vida útil prolongada pone de manifiesto esta tendencia. Se espera que la intensidad competitiva aumente a medida que los productores de carne de origen vegetal como Beyond Meat e Impossible Foods se enfrentan a presiones en sus márgenes y consideran diversificarse hacia productos tradicionales a base de soja. Estas empresas podrían aprovechar sus redes de distribución existentes y el reconocimiento de marca para competir con los fabricantes de tofu establecidos. El cumplimiento de las normas de gestión de seguridad alimentaria ISO 22000 de la Organización Internacional de Normalización (ISO) y la certificación orgánica del Departamento de Agricultura de los Estados Unidos (USDA) es cada vez más esencial para competir en los canales minoristas premium, creando barreras de entrada que favorecen a los actores más grandes y consolidan la participación de mercado.
Líderes de la industria del tofu
-
Cocina de Amy, Inc.
-
eden alimentos, inc.
-
grupo de alimentos de la casa inc.
-
Alimentos Hodo
-
Corporación Kikkoman
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: Pulmuone, el principal fabricante de tofu de Corea del Sur, planea establecer una filial europea en Ámsterdam a finales de 2025 y lanzarse en Francia, Alemania y España a principios de 2026. Simultáneamente, la empresa duplica la capacidad de su planta de Ayer, Massachusetts, de 4,500 a 9,000 bloques por hora, impulsando la expansión del mercado estadounidense y europeo.
- Septiembre de 2025: La marca británica de productos vegetales THIS y la startup alemana Omami lanzaron el primer tofu de garbanzos del Reino Unido en supermercados convencionales (Sainsbury's, Ocado, Tesco, Waitrose). Elaborado con un 70 % de garbanzos, disponible en las variantes Lightly Seasoned y Chilli Spiced, a un precio de 2.95 £ por bloque de 200 g, con 14-15 g de proteína por 100 g.
- Junio de 2025: Vivera lanzó tofu precongelado en Países Bajos y Reino Unido (Asda, Ocado), con una textura y una absorción de sabor mejoradas. Este producto orgánico, elaborado con soja europea, permite una preparación rápida en cinco minutos, satisfaciendo la demanda de los consumidores de comidas prácticas y nutritivas, eliminando las dificultades de preparación tradicionales.
Alcance del informe sobre el mercado mundial del tofu
El mercado global del tofu incluye productos proteicos a base de soja, creados mediante la coagulación de la leche de soja y el prensado de la cuajada resultante en diversas presentaciones. El tofu es ampliamente reconocido por su versatilidad, beneficios nutricionales y adaptabilidad a diversas cocinas, lo que lo convierte en una opción popular entre los consumidores conscientes de su salud y los vegetarianos de todo el mundo.
El mercado del tofu se segmenta por tipo de producto en regular, ahumado/saborizado y fortificado/funcional. Por naturaleza, el mercado se segmenta en orgánico y convencional. Por canal de distribución, el mercado se segmenta en hostelería y consumo masivo, subdividiendo este último en supermercados e hipermercados, tiendas de conveniencia, comercio electrónico y otros. El dimensionamiento del mercado se ha realizado en términos de valor en USD y volumen en toneladas para todos los segmentos mencionados.
Por tipo de producto
| Regular |
| Ahumado/Saborizado |
| Fortificado/Funcional |
Por naturaleza
| Organic |
| Convencional |
Por canal de distribución
| En el comercio | |
| Fuera de comercio | Supermercado e Hipermercado |
| Tienda de conveniencia | |
| Ventas en línea | |
| Otros |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Regular | |
| Ahumado/Saborizado | ||
| Fortificado/Funcional | ||
| Por naturaleza | Organic | |
| Convencional | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercado e Hipermercado | |
| Tienda de conveniencia | ||
| Ventas en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Sustitutos de carne - Es un producto alimenticio elaborado a partir de ingredientes vegetarianos o veganos, consumido como sustituto de la carne. Los sustitutos de la carne suelen aproximarse a las cualidades de tipos específicos de carne, como la sensación en la boca, el sabor, la apariencia o las características químicas.
- Tempeh - Es un alimento asiático rico en proteínas preparado mediante la fermentación de soja con un Rhizopus.
- Proteína vegetal texturizada - Los alimentos elaborados a partir de fuentes proteicas consumibles como la soja, el guisante, el trigo, el cáñamo, etc., se conocen como proteínas vegetales texturizadas. Cada unidad resistirá la hidratación durante la cocción y otros procesos utilizados en la preparación de los alimentos para el consumo porque tiene integridad estructural y una textura distinguible.
- Tofu - El tofu es un producto alimenticio blando que se prepara tratando la leche de soja con coagulantes.
| Palabra clave | Definición |
|---|---|
| A5 | Es un sistema japonés de clasificación de la carne de vacuno. La 'A' significa que el rendimiento de la canal es el más alto posible y la calificación numérica se relaciona con el veteado, el color y el brillo de la carne, su textura y color, su brillo y la calidad de la grasa. A5 es la calificación más alta que la carne wagyu puede obtener. |
| Matadero | Es otro nombre para un matadero y se refiere al local utilizado para o en relación con el sacrificio de animales cuya carne está destinada al consumo humano. |
| Enfermedad de necrosis hepatopancreática aguda (AHPND) | Es una enfermedad que afecta al camarón y se caracteriza por una alta mortalidad, que en muchos casos alcanza el 100% dentro de los 30 a 35 días posteriores al llenado de los estanques de engorde. |
| Peste porcina africana (PPA) | Es una enfermedad viral de los cerdos altamente contagiosa causada por un virus de ADN de doble cadena de la familia Asfarviridae. |
| El atún blanco | Es una de las especies de atún más pequeñas que se encuentran en las seis poblaciones distintas conocidas a nivel mundial en los océanos Atlántico, Pacífico e Índico, así como en el Mar Mediterráneo. |
| carne de res Angus | Es carne vacuna derivada de una raza específica de ganado autóctono de Escocia. Requiere certificación de la American Angus Association para recibir la marca de calidad "Certified Angus Beef" |
| Tocino | Es carne salada o ahumada que proviene del lomo o costados de un cerdo. |
| Black angus | Es carne derivada de una raza de vacas de piel negra que no tienen cuernos. |
| Bologna | Es una salchicha ahumada italiana hecha de carne, típicamente de gran tamaño y elaborada con carne de cerdo, ternera o ternera. |
| Encefalopatía espongiforme bovina (EEB) | Es un trastorno neurológico progresivo del ganado que resulta de la infección por un agente transmisible inusual llamado prión. |
| bratwurst | Se refiere a un tipo de salchicha alemana elaborada a base de carne de cerdo, ternera o ternera. |
| BRC | Consorcio Británico de venta al público |
| Falda | Es un corte de carne procedente de la pechuga o bajo del pecho de ternera o ternera. La pechuga de res es uno de los nueve cortes primarios de carne de res. |
| Pollos de engorde (broiler) | Se refiere a cualquier pollo (Gallus domesticus) criado y criado específicamente para la producción de carne. |
| Celemín | Es una unidad de medida para cereales y legumbres. 1 fanega = 27.216 kg |
| Res muerta | Se refiere al cuerpo vestido de un animal de carne del que los carniceros cortan la carne. |
| ACIA | Agencia Canadiense de Inspección de Alimentos |
| Tierno de pollo | Se refiere a la carne de pollo preparada a partir de los músculos pectorales menores de un ave de corral. |
| Filete de aguja | Se refiere a un corte de carne que forma parte del chuck primario, que es una gran sección de carne del área del hombro de una vaca. |
| Corned Beef | Se refiere a la pechuga de res curada en salmuera y hervida, que generalmente se sirve fría. |
| CWT | También conocido como quintal, es una unidad de medida utilizada para definir la cantidad de carne. 1 CT = 50.80 kg |
| Palillo de tambor | Se refiere a una pierna de pollo sin muslo. |
| EFSA | Autoridad Europea de Seguridad Alimentaria |
| ERS | Servicio de Investigación Económica del USDA |
| Oveja | Es una oveja hembra adulta. |
| FDA | Food and Drug Administration |
| Filete mignon | Es un corte de carne que se extrae del extremo más pequeño del lomo. |
| Filete de flanco | Es un corte de filete de res tomado del costado, que se encuentra delante del cuarto trasero de una vaca. |
| Servicio de comida | Se refiere a la parte de la industria alimentaria que incluye comercios, instituciones y empresas que preparan comidas fuera del hogar. Incluye restaurantes, cafeterías de escuelas y hospitales, operaciones de catering y muchos otros formatos. |
| Forraje | Se refiere a la alimentación animal. |
| Presagio | Es la parte superior de la pata delantera del ganado. |
| Franks | También conocida como frankfurt o Würstchen, es un tipo de salchicha ahumada muy condimentada popular en Austria y Alemania. |
| FSANZ | Food Standards Australia New Zealand |
| FSIS | Servicio de Inspección y Seguridad Alimentaria |
| FSSAI | Autoridad de Normas y Seguridad Alimentaria de la India |
| Molleja | Se refiere a un órgano que se encuentra en el tracto digestivo de las aves. También se le llama estómago mecánico de un pájaro. |
| Gluten | Es una familia de proteínas que se encuentran en los cereales, incluidos el trigo, el centeno, la espelta y la cebada. |
| Carne de res alimentada con cereales | Se trata de carne vacuna derivada de ganado que ha sido alimentado con una dieta suplementada con soja y maíz y otros aditivos. A las vacas alimentadas con cereales también se les pueden administrar antibióticos y hormonas de crecimiento para engordarlas más rápidamente. |
| Carne de vacuno alimentado a hierba | Es carne vacuna derivada de ganado que únicamente ha sido alimentado con pasto como alimento. |
| jamón | Se refiere a la carne de cerdo extraída de la pierna de un cerdo. |
| HoReCa | Hoteles, Restaurantes y Cafés |
| Espasmódico | Es carne magra recortada que se corta en tiras y se seca (deshidrata) para evitar que se eche a perder. |
| Kobe Beef | Es carne Wagyu específicamente de la raza de vacas Kuroge Washu en Japón. Para ser clasificada como carne de res de Kobe, la vaca debe haber nacido, criado y sacrificado dentro de la prefectura de Hyōgo en la ciudad de Kobe en Japón. |
| Embutido de hígado | Es un tipo de salchicha alemana elaborada con hígado de res o cerdo. |
| Lomo | Se refiere a los lados entre las costillas inferiores y la pelvis, y a la parte inferior del lomo de una vaca. |
| Mortadela | Es una salchicha italiana grande o fiambre elaborado con carne de cerdo curada al calor finamente picada o molida, que incorpora al menos un 15% de cubos pequeños de grasa de cerdo. |
| Pastrami | Se refiere a una carne de res ahumada muy condimentada, que generalmente se sirve en rodajas finas. |
| Pepperoni | Es una variedad americana de salami picante elaborado a partir de carnes curadas. |
| Placa | Se refiere a un cuarto delantero cortado del vientre de una vaca, justo debajo del corte de la costilla. |
| Síndrome reproductivo y respiratorio porcino (PRRS) | Es una enfermedad que afecta a los cerdos y causa fallos reproductivos tardíos y neumonía grave en los cerdos recién nacidos. |
| cortes primarios | Se refiere a las secciones principales de la canal. |
| Quorn | Es un producto sustituto de la carne preparado con micoproteína como ingrediente, en el que el cultivo del hongo se seca y se mezcla con albúmina de huevo o proteína de papa, que actúa como aglutinante, y luego se ajusta en textura y se prensa en diversas formas. |
| Listo para cocinar (RTC) | Se refiere a productos alimenticios que incluyen todos los ingredientes, donde se requiere alguna preparación o cocción mediante un proceso que se da en el paquete. |
| Listo para comer (RTE) | Se refiere a un producto alimenticio preparado o cocinado con anticipación, sin necesidad de cocción o preparación adicional antes de ser consumido. |
| Embalaje de retorta | Es un proceso de envasado aséptico de alimentos en el que los alimentos se introducen en una bolsa o lata de metal, se sellan y luego se calientan a temperaturas extremadamente altas, lo que hace que el producto sea comercialmente estéril. |
| Filete redondo | Se refiere a un filete de ternera procedente de la pata trasera de la vaca. |
| Filete de grupa | Se refiere a un corte de carne de res derivado de la división entre la pierna y el lomo. |
| Salchichón | Es un embutido curado formado por carne fermentada y secada al aire. |
| De grasa saturada | Es un tipo de grasa en la que las cadenas de ácidos grasos tienen todos enlaces simples. Generalmente se considera poco saludable. |
| Salchicha | Es un producto cárnico elaborado con carne finamente picada y condimentada, que puede ser fresca, ahumada o encurtida y que luego suele embutirse en una tripa. |
| Vieira | Es un marisco comestible que es un molusco con una concha acanalada en dos partes. |
| Seitan | Es un sustituto de la carne de origen vegetal elaborado a partir de gluten de trigo. |
| quioscos de autoservicio | Se refiere a un sistema de punto de venta (POS) de auto-pedido a través del cual los clientes realizan y pagan sus propios pedidos en los quioscos, lo que permite un servicio totalmente sin contacto y sin fricciones. |
| Solomillo | Es un corte de carne de la parte inferior y lateral del lomo de una vaca. |
| Surimi | Es una pasta hecha a base de pescado deshuesado. |
| Tenderloin | Se refiere a un corte de carne que consiste en todo el músculo del lomo de una vaca. |
| Camarón tigre | Se refiere a una gran variedad de camarón de los océanos Índico y Pacífico. |
| Grasas trans | También llamados ácidos grasos transinsaturados o ácidos grasos trans, es un tipo de grasa insaturada que se encuentra naturalmente en pequeñas cantidades en la carne. |
| Camarones Vannamei | Se refiere a langostinos y camarones tropicales que se cultivan en zonas cercanas al ecuador, generalmente a lo largo de la costa en estanques artificiales. |
| abeja wagyu | Es carne vacuna derivada de cualquiera de las cuatro cepas de una raza de ganado japonés negro o rojo que es valorada por su carne muy veteada. |
| zoosanitario | Se refiere a la limpieza de animales o productos animales. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se prueban con los números de mercado históricos disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años de pronóstico están en términos nominales. La inflación no forma parte del precio, y el precio de venta promedio (ASP) se mantiene constante durante todo el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción.

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




