

Tamaño y cuota de mercado del pan de tortilla
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 39.51 mil millones |
| Tamaño del mercado (2031) | USD 47.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.74% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de pan de tortilla realizado por Mordor Intelligence
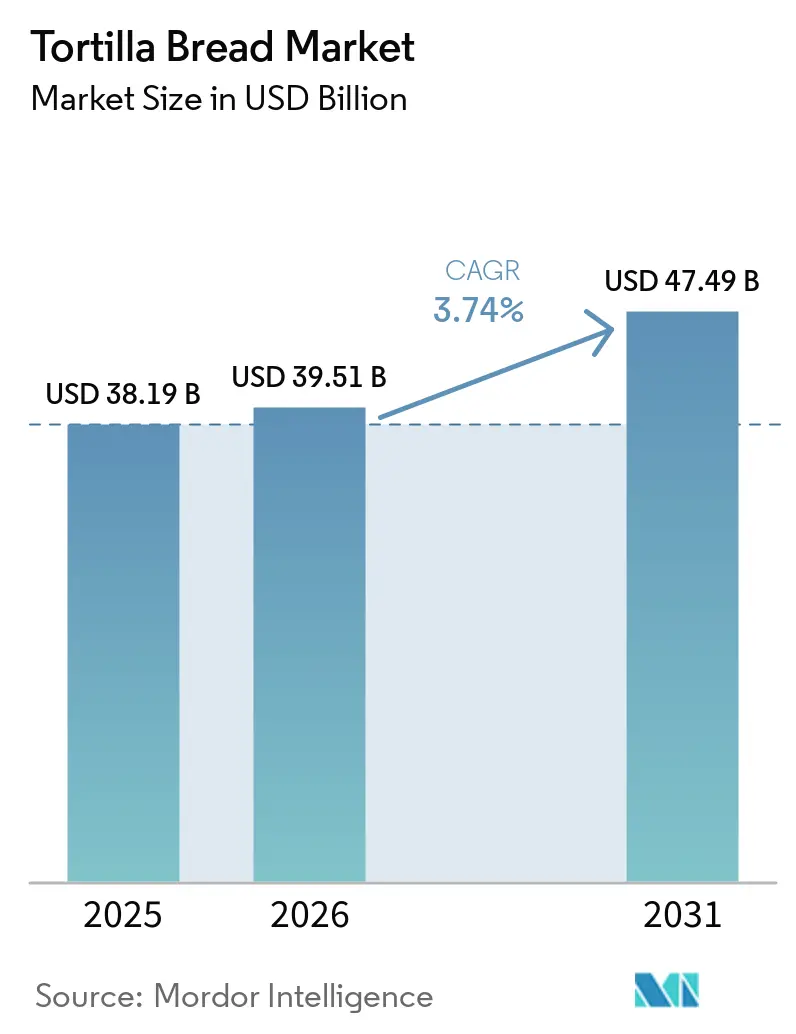
El mercado mundial de tortillas alcanzó un valor de 38.19 millones de dólares en 2025 y se estima que llegará a los 39.51 millones de dólares en 2026. Se prevé que alcance los 47.49 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.74% durante el período de pronóstico. El mercado se ha expandido más allá de sus orígenes como alimento básico regional para convertirse en un alimento de conveniencia global, impulsado por el auge de la cultura de la comida para llevar, la diversificación de los menús de los restaurantes de comida rápida y las reformulaciones en curso para satisfacer a los consumidores preocupados por la salud. Un aspecto clave que a menudo se pasa por alto es que las tortillas ahora compiten directamente con el pan de molde en los mercados desarrollados. Esta competencia no se basa en una alternativa étnica, sino en una opción de envasado funcional que se adapta mejor a las preferencias dietéticas, como la contención de calorías, la ausencia de alérgenos y los requisitos de alto contenido proteico, en comparación con el pan de molde tradicional. Esta competencia intercategorial influye significativamente en el potencial de crecimiento del mercado de tortillas, junto con las tendencias demográficas y culinarias.
Conclusiones clave del informe
- Por ingrediente base, el maíz representó el 54.54% de los ingresos de 2025, mientras que los cereales multigrano registrarán una tasa de crecimiento anual compuesta del 5.13% hasta 2031.
- Por su formato, el producto fresco lideró con un 63.76% en 2025; el producto congelado registró la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.07%, hasta 2031.
- Por categorías, los productos convencionales representaron el 88.34% de la demanda en 2025, mientras que se prevé que los productos sin gluten crezcan a una tasa de crecimiento anual compuesta del 5.31% hasta 2031.
- Por canal de distribución, el comercio en establecimientos representó el 55.11% de los ingresos de 2025, mientras que se prevé que el comercio fuera de establecimientos registre una tasa de crecimiento anual compuesta del 4.96% hasta 2031.
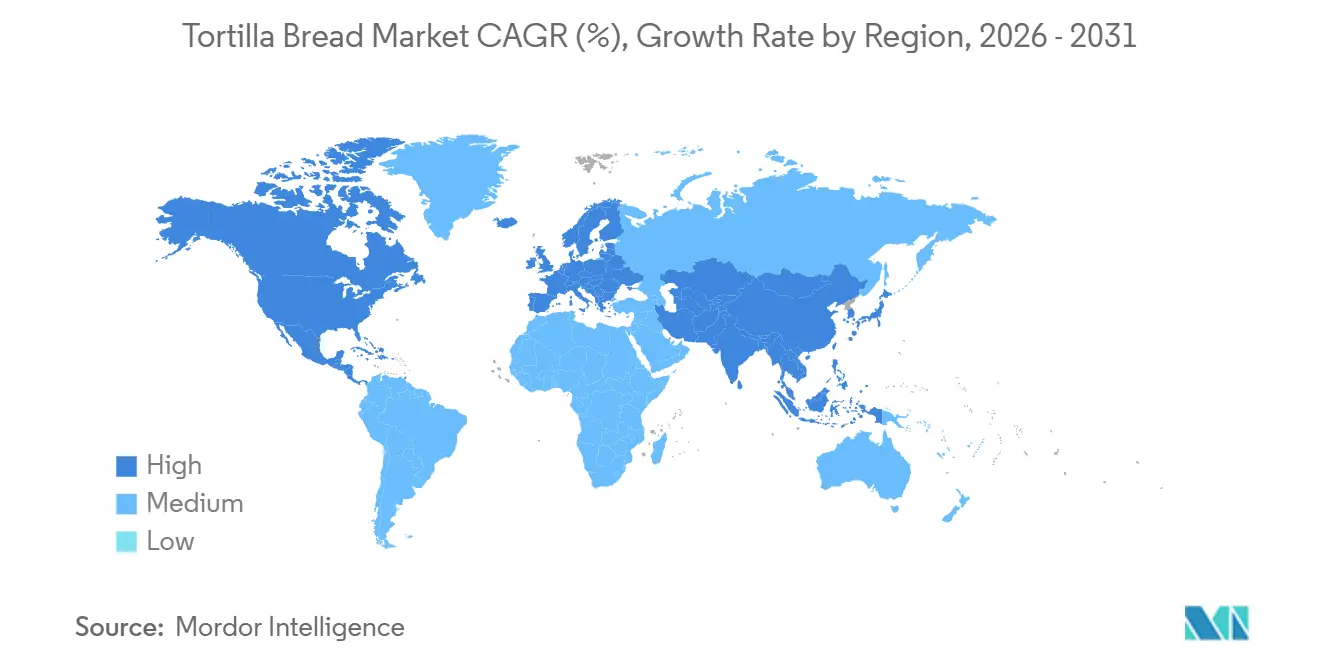
- Geográficamente, Norteamérica representó el 40.02% de las ventas de 2025, mientras que la región de Asia-Pacífico experimentará un crecimiento anual compuesto del 4.88% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de pan de tortilla
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de alimentos portátiles y para llevar. | + 0.8% | Global; concentrada en Norteamérica, los centros urbanos de Asia-Pacífico y Europa Occidental. | Corto plazo (≤ 2 años) |
| Creciente popularidad de la cocina mexicana y tex-mex. | + 0.7% | América del Norte y Europa; efecto indirecto en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2–4 años) |
| Innovación de productos en tortillas orientadas a la salud. | + 0.6% | América del Norte y el núcleo de la Unión Europea; efecto indirecto en Australia, Japón y Corea del Sur. | Largo plazo (≥ 4 años) |
| Crecimiento en las cadenas de servicios de alimentación | + 0.9% | Global; liderada por Norteamérica, Asia-Pacífico y el emergente Medio Oriente. | Mediano plazo (2–4 años) |
| Mayor vida útil y práctico almacenamiento para las variantes congeladas. | + 0.4% | Global; mercados y centros de servicios de alimentación dependientes de las importaciones en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Ampliación de la oferta de tortillas de marca propia | + 0.5% | América del Norte y Europa; fase inicial en Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de alimentos portátiles y para llevar.
La creciente demanda de alimentos portátiles y prácticos impulsa significativamente el mercado del pan de tortilla. Los consumidores prefieren cada vez más opciones de comidas listas para consumir que se adapten a los estilos de vida urbanos acelerados y a los horarios laborales ajetreados. El pan de tortilla, conocido por su versatilidad y facilidad de uso en wraps, panecillos y sándwiches, se ha convertido en una alternativa popular al pan tradicional tanto en el sector minorista como en el de la restauración. Su adaptabilidad a diversas cocinas y preferencias dietéticas aumenta aún más su atractivo, haciéndolo adecuado para una amplia gama de consumidores. Esta tendencia se ve reforzada por el aumento de la participación laboral, especialmente entre las mujeres. En Estados Unidos, se prevé que la tasa de empleo femenino aumente del 54.7 % en 2023 al 54.9 % en 2025, lo que pone de manifiesto la creciente demanda de soluciones de comidas rápidas y portátiles. [ 1 ]Fuente: Oficina de Estadísticas Laborales de EE. UU., "Estadísticas de la fuerza laboral de la Encuesta de Población Actual", hbls.govAdemás, el creciente interés por una alimentación saludable ha propiciado el desarrollo de opciones de tortillas integrales y sin gluten, impulsando aún más el crecimiento del mercado.
Creciente popularidad de la cocina mexicana y tex-mex.
La creciente popularidad de la cocina mexicana y tex-mex es un factor importante que impulsa el mercado del pan de tortilla. Una mayor exposición de los consumidores a los sabores mexicanos ha impulsado la demanda tanto en el sector de la restauración como en el comercio minorista. La presencia sustancial de restaurantes mexicanos en mercados clave pone de manifiesto esta tendencia, ya que aproximadamente el 11% de todos los restaurantes de Estados Unidos ofrecen comida mexicana.[ 2 ]Fuente: Convenience Organization, "Aproximadamente 1 de cada 10 restaurantes estadounidenses sirven comida mexicana", convenience.orgCalifornia y Texas concentran casi el 40 % de estos establecimientos, lo que refleja un alto consumo regional y el uso constante de tortillas en tacos, burritos, wraps y otros platillos. Además, la versatilidad de las tortillas como base para diversos platos las ha convertido en un elemento básico tanto en la cocina tradicional como en la fusión, ampliando aún más su atractivo entre diversos grupos de consumidores. La creciente tendencia hacia los alimentos precocinados y las comidas listas para consumir también ha contribuido a la mayor adopción de tortillas en hogares y establecimientos de comida.
Innovación de productos en tortillas orientadas a la salud.
El segmento de tortillas orientadas a la salud está evolucionando con un enfoque en atributos nutricionales y funcionales específicos, lo que lo diferencia de las tendencias generales de "mejor para ti". Los fabricantes están enfatizando factores como el contenido de proteínas, el recuento neto de carbohidratos, el índice glucémico y la salud del microbioma intestinal en lugar de basarse en afirmaciones generales de bienestar. Este desarrollo se alinea con los datos que muestran que el 61% de los EE. UU. a partir de 2024[ 3 ]Fuente: Cargill, "Los consumidores buscan más proteínas para mejorar su salud y sabor en 2025", cargill.comLos consumidores buscan activamente aumentar su ingesta de proteínas, lo que impulsa la demanda de tortillas con alto contenido proteico y otros productos de panadería funcionales. En respuesta a esta tendencia, La Tortilla Factory lanzó en marzo de 2026 variedades de tortillas refrigeradas con proteínas y masa madre, respondiendo al interés de los consumidores por soluciones prácticas, ricas en proteínas y beneficiosas para la salud intestinal. Además, el mayor control regulatorio de la FDA sobre los colorantes sintéticos y los aceites de semillas está acelerando la reformulación de productos. Esto ha llevado a los fabricantes a adoptar perfiles de ingredientes más limpios, con el objetivo de obtener una ventaja competitiva en los mercados minoristas de productos naturales y saludables.
Crecimiento en las cadenas de servicios de alimentación
La expansión de las cadenas de restauración está impulsando significativamente la demanda de tortillas, ya que los restaurantes, los establecimientos de comida rápida y los locales de comida rápida informal incluyen cada vez más wraps, burritos, tacos y otros platos a base de tortilla en sus menús. Esta tendencia se debe a la creciente preferencia de los consumidores por comidas que no solo sean prácticas y personalizables, sino que también reflejen influencias culinarias globales. El crecimiento de las redes de restauración ha amplificado aún más esta demanda, dado que estos establecimientos buscan satisfacer los diversos gustos y preferencias de los consumidores. Además, la innovación en los menús, como la introducción de platos fusión y opciones de tortilla más saludables, junto con la creciente popularidad de la cocina mexicana y tex-mex, está reforzando la presencia de las tortillas tanto en los canales de restauración establecidos como en los emergentes. En conjunto, estos factores ponen de manifiesto el papel cada vez más importante de las tortillas como un componente versátil y esencial en la gastronomía moderna.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del maíz y el trigo | -0.6% | Global; más acuciante en los mercados dependientes de las importaciones (Europa, Asia-Pacífico, Oriente Medio y África). | Corto plazo (≤ 2 años) |
| Alta competencia de los productos de panadería tradicionales. | -0.4% | Europa, América del Norte, América del Sur | Mediano plazo (2–4 años) |
| Percepción del consumidor sobre los alimentos procesados | -0.3% | América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Corta vida útil de las variantes frescas y sin conservantes. | -0.5% | Mercados emergentes con infraestructura de cadena de frío limitada | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del maíz y el trigo
La volatilidad de los precios del maíz y el trigo representa un desafío considerable para el mercado de las tortillas, ya que estos productos son las materias primas principales para su producción. Las variaciones en el rendimiento de los cultivos, las condiciones climáticas adversas, las interrupciones en la cadena de suministro, las incertidumbres geopolíticas y la fluctuación de los costos de los insumos agrícolas contribuyen a cambios impredecibles en los precios de los ingredientes, lo que incrementa los costos de producción de los fabricantes. Esta volatilidad de precios puede reducir los márgenes de ganancia, especialmente para los pequeños productores con un poder adquisitivo limitado, y dificultar los esfuerzos por mantener precios estables y asegurar acuerdos de suministro a largo plazo. Además, la imprevisibilidad en los costos de las materias primas puede obligar a los fabricantes a ajustar con frecuencia sus estrategias de adquisición y sus cronogramas de producción, lo que reduce aún más la eficiencia operativa. Para los consumidores, estas fluctuaciones pueden generar precios inconsistentes, lo que podría afectar la demanda y la estabilidad del mercado a lo largo del tiempo.
Alta competencia de los productos de panadería tradicionales.
La fuerte competencia de los productos de panadería tradicionales supone un reto para el mercado del pan de tortilla. Los consumidores siguen prefiriendo los productos básicos de panadería tradicionales, como el pan de molde, los panecillos, los bollos y el pan plano, para sus comidas diarias. Estos productos gozan de una amplia disponibilidad, son muy conocidos por los consumidores y ofrecen una gran variedad de opciones que se adaptan a diferentes presupuestos y preferencias dietéticas. Además, los productos de panadería tradicionales se benefician de hábitos de compra arraigados y redes de distribución establecidas, lo que los convierte en una opción conveniente para los consumidores. En muchas regiones, el pan de tortilla todavía se considera un producto de nicho o específico de una gastronomía concreta, lo que limita su adopción entre los consumidores que prefieren los formatos de pan convencionales para sándwiches, desayunos y uso doméstico general. Esta percepción se ve reforzada por la escasa inversión en marketing y la falta de integración en las rutinas alimentarias habituales en algunos mercados.
Análisis de segmento
Por ingrediente base: el maíz predomina, el multigrano acelera
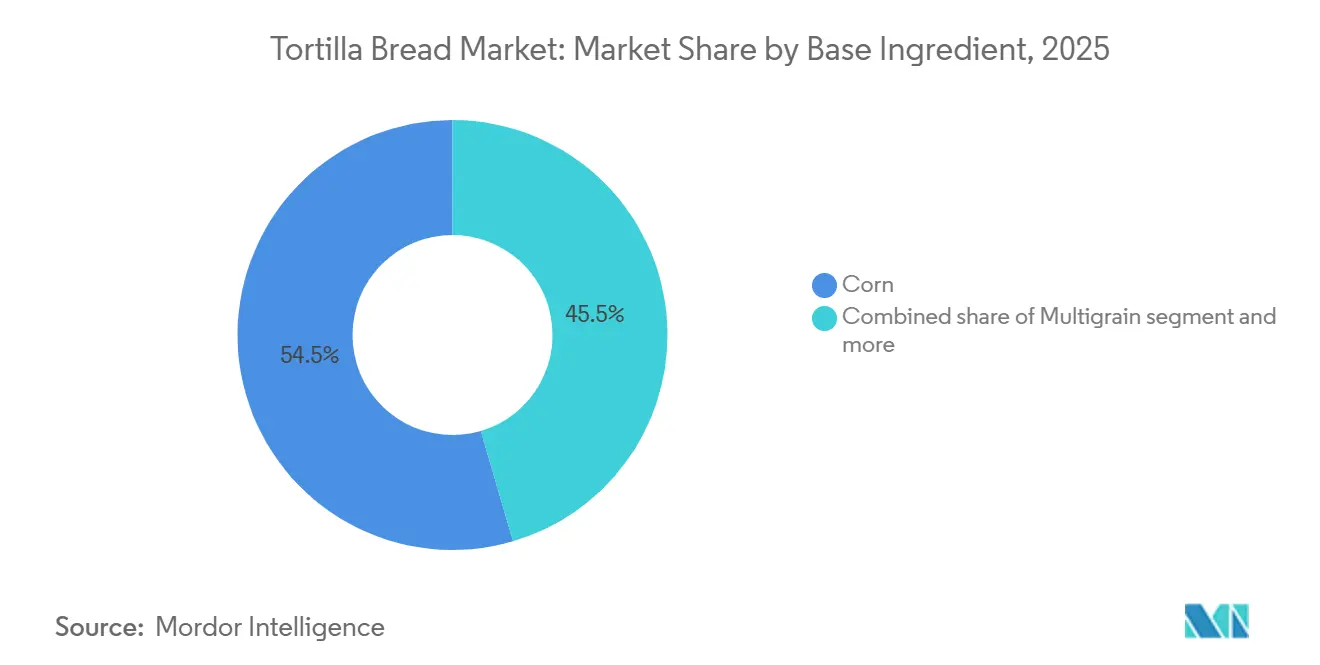
Las tortillas de maíz representaron el 54.54 % del mercado mundial en 2025, impulsadas por su autenticidad cultural, rentabilidad y características naturalmente libres de gluten. Estas características satisfacen tanto las preferencias tradicionales de los consumidores como las necesidades dietéticas en constante evolución. La segunda categoría de ingredientes más importante, el trigo/harina, atiende a un segmento de demanda diferente, particularmente en el sector de la restauración, donde su flexibilidad y aptitud para aplicaciones de gran formato la convierten en la opción preferida para wraps y burritos a gran escala.
Los multigrano constituyen el segmento de ingredientes de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.13 % hasta 2031. Este crecimiento se ve impulsado por las inversiones de fabricantes consolidados y productores especializados que buscan diferenciarse mediante perfiles nutricionales mejorados. Entre los factores competitivos clave se incluyen el contenido de fibra, el enriquecimiento con micronutrientes y las mezclas multigrano. Por ejemplo, Limagrain Ingredients introdujo la harina de maíz azul, elaborada con maíz azul tradicional mexicano, en el mercado europeo de snacks.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato: Fresh Commands Scale, Frozen Closes the Gap
En 2025, las tortillas frescas representaron el 63.76 % del mercado mundial, impulsadas por la preferencia de los consumidores por la calidad y la autenticidad, así como por la rentabilidad del almacenamiento a temperatura ambiente en el punto de venta. Dentro de la categoría de productos frescos, el subsegmento de productos refrigerados mostró un crecimiento mayor que el de los productos de larga duración. Por ejemplo, Siete Family Foods (una filial de PepsiCo) registró un crecimiento del 22.2 % en el segmento de tortillas refrigeradas en Estados Unidos durante las 52 semanas que finalizaron en marzo de 2025.
Se prevé que las tortillas congeladas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.07 % entre 2026 y 2031, impulsadas por tres factores clave: la necesidad de formatos estandarizados, fabricados centralmente y con una vida útil prolongada para los restaurantes de comida rápida (QSR); la expansión de las cadenas de suministro orientadas a la exportación en regiones con infraestructura limitada para la entrega de productos frescos; y el aumento de la demanda minorista de productos congelados. Según el Informe de Alimentos y Bebidas de 2026 de Farm Credit Canada, los restaurantes de comida rápida se han consolidado como el mercado de consumo final más grande y resiliente para productos horneados y tortillas tras la pandemia, una tendencia que coincide con las ventajas de la cadena de suministro de los formatos congelados.
Por categoría: Predominan los productos convencionales, pero los sin gluten marcan la pauta.
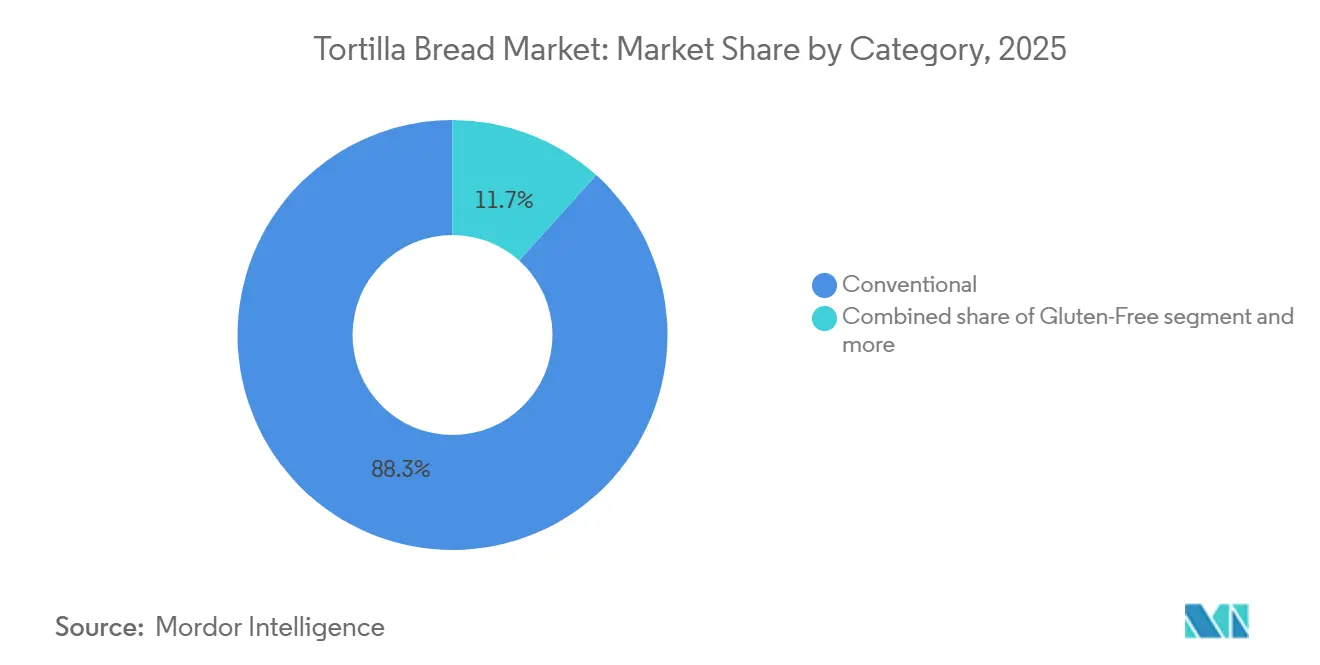
En 2025, las tortillas convencionales representaron el 88.34 % de la cuota de mercado mundial. Este dominio se atribuye al elevado volumen de compras en el sector de la restauración y a la sensibilidad al precio de los consumidores minoristas. Estos factores son especialmente relevantes en Latinoamérica y los mercados emergentes, donde las tortillas forman parte de la dieta diaria como alimento básico, en lugar de ser percibidas como un producto de lujo o exclusivo. Su asequibilidad y amplia disponibilidad refuerzan aún más su sólida posición en el mercado.
En el segmento de productos no convencionales, las tortillas sin gluten representan la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.31 % hasta 2031. Este crecimiento se debe al aumento de los diagnósticos de enfermedad celíaca y sensibilidad al gluten no celíaca, especialmente en Norteamérica y Europa, donde la concienciación sobre los problemas de salud relacionados con el gluten está en aumento. Además, existe una creciente preferencia de los consumidores por listas de ingredientes simplificadas, lo que refleja una tendencia más amplia hacia los productos con etiquetas limpias. Esta demanda se extiende más allá de las personas con restricciones dietéticas clínicas, ya que cada vez más consumidores priorizan la transparencia y los beneficios percibidos para la salud en sus elecciones alimentarias.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: el canal de hostelería lidera mientras que el canal minorista gana terreno.
Los canales de consumo en el hogar representaron el 55.11 % de los ingresos mundiales por tortillas en 2025, lo que subraya su importante papel en los restaurantes de comida rápida (QSR), los restaurantes de comida rápida informal y los servicios de alimentación institucionales. Las tortillas son un ingrediente clave para los operadores, lo que impulsa una demanda constante de compra al por mayor que es estable y relativamente inelástica al precio. Este dominio se ve reforzado por la continua innovación en el menú. Por ejemplo, Zaxby's introdujo los Giant Chicken Finger Wraps en una campaña promocional de 10 semanas en más de 1,000 establecimientos en 2026. Esta iniciativa creó una nueva demanda de tortillas de harina en una cadena de QSR donde las tortillas no eran un ingrediente principal anteriormente.
Se prevé que los canales de venta minorista crezcan a un ritmo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.96 % hasta 2031. Los supermercados e hipermercados siguen siendo los principales canales de distribución en volumen, mientras que el comercio electrónico se está consolidando como el subcanal de mayor crecimiento. Este crecimiento del comercio electrónico permite a las marcas especializadas y de alta gama dirigirse a consumidores preocupados por la salud sin tener que competir por el espacio limitado en los estantes de los establecimientos minoristas tradicionales.
Análisis geográfico
Mercado de pan de tortilla de Norteamérica
América del Norte representó la mayor parte del mercado de tortillas, con un 40.02 % de los ingresos en 2025. Este dominio se atribuye a la gran popularidad de la cocina mexicana y tex-mex, el alto consumo de wraps y burritos, y la amplia presencia de cadenas de restaurantes que ofrecen platillos a base de tortilla. La arraigada cultura gastronómica de la región, junto con una creciente preferencia por opciones de comida prácticas y versátiles, ha impulsado aún más la demanda de tortillas. La continua innovación de productos, como las tortillas sin gluten, con alto contenido proteico y con ingredientes naturales, satisface las preferencias cambiantes de los consumidores e impulsa el crecimiento del mercado en Estados Unidos, Canadá y México.
Mercado de pan de tortilla en la región Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea el mercado de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.88 % entre 2026 y 2031. Factores como la creciente urbanización, la mayor exposición a la gastronomía occidental e internacional y la creciente demanda de opciones de comida prácticas impulsan la adopción del pan de tortilla. El aumento de la clase media en la región, junto con los cambios en los hábitos alimenticios, ha creado un entorno favorable para el consumo de pan de tortilla. La expansión de los restaurantes de comida rápida, los establecimientos de comida rápida informal y los canales de venta minorista modernos está impulsando aún más la penetración en el mercado en países como China, India, Japón y Australia. Además, la creciente disponibilidad de pan de tortilla en supermercados y plataformas en línea lo hace más accesible para los consumidores.
Mercado de pan de tortilla en EMEA y LATAM
Europa, Latinoamérica y Oriente Medio y África experimentan un crecimiento constante en el consumo de tortillas. Este crecimiento se ve impulsado por el creciente interés de los consumidores en la gastronomía étnica y en alternativas de pan versátiles. En Europa, la creciente popularidad de la cocina mexicana y la incorporación de tortillas en platos de fusión son factores clave. En Latinoamérica, el uso tradicional de las tortillas como alimento básico sigue manteniendo la demanda, mientras que en Oriente Medio y África, la creciente influencia de las tendencias gastronómicas occidentales está impulsando su adopción. Factores como la mayor disponibilidad en los puntos de venta, la diversificación de menús por parte de los operadores de servicios de alimentación y la creciente demanda de soluciones de comidas prácticas contribuyen a la expansión del mercado en estas regiones.
Panorama competitivo
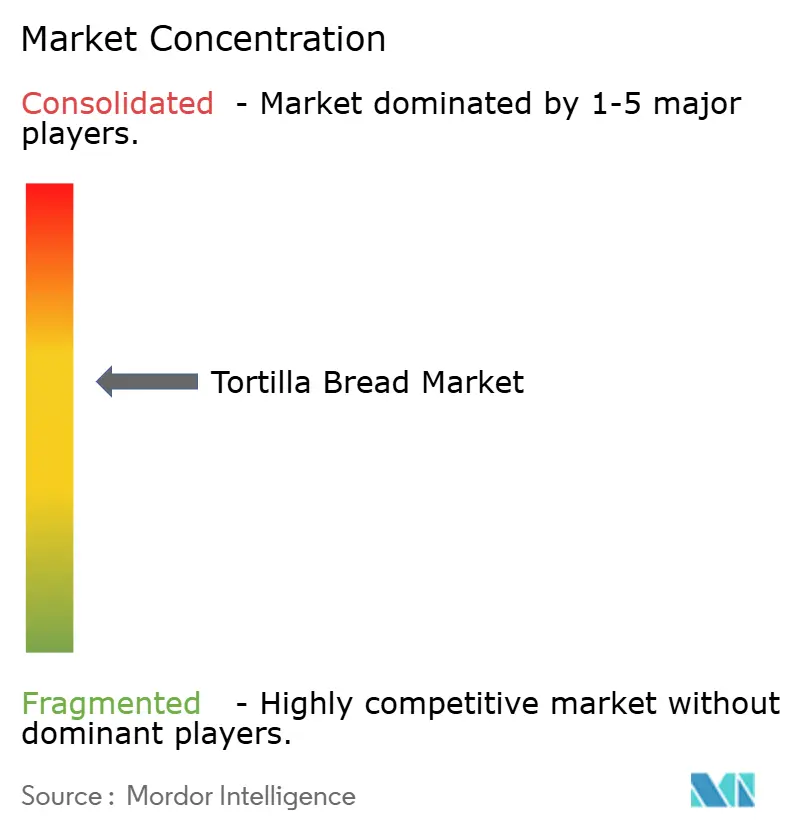
El mercado de las tortillas de maíz está moderadamente consolidado y comprende grandes empresas panaderas multinacionales y fabricantes especializados en tortillas. Estos actores compiten mediante estrategias como la innovación de productos, la expansión de la distribución y el posicionamiento de marca. Las empresas consolidadas se benefician de extensas redes de distribución minorista y de servicios de alimentación, mientras que los fabricantes regionales aprovechan las preferencias de los consumidores locales y las sólidas relaciones con los operadores de servicios de alimentación para mantener su presencia en el mercado.
La competencia se centra cada vez más en el desarrollo de productos orientados a la salud. Las empresas están lanzando tortillas con alto contenido proteico, sin gluten, de masa madre, multigrano y con ingredientes naturales para satisfacer las cambiantes preferencias de los consumidores. Además, los fabricantes están invirtiendo en innovación de sabores, ingredientes alternativos y formulaciones funcionales para diversificar sus carteras de productos y atender a los consumidores preocupados por su salud que buscan opciones de comida prácticas.
Más allá de la innovación de productos, las empresas priorizan la expansión en los canales de restauración y venta minorista. Esto se logra mediante alianzas estratégicas, redes de distribución más amplias y una mayor capacidad de producción. La creciente popularidad de la cocina mexicana y tex-mex, junto con el aumento del consumo doméstico de wraps y platos a base de tortilla, impulsa a los participantes del mercado a mejorar la visibilidad de sus marcas y ampliar su oferta de productos para obtener una ventaja competitiva.
Líderes de la industria del pan de tortilla
-
GRUMA SAB de CV
-
Grupo Bimbo SAB de CV
-
PepsiCo Inc.
-
Ole Mexican Foods Inc.
-
tyson alimentos inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Hero Bread ha lanzado una tortilla de espinacas y hierbas bajo su línea Hero Tortillas, ampliando su oferta de sabores más allá de las opciones simples y las de tamaño burrito. Elaborada con ingredientes naturales como espinacas, tomillo, cebollino, perejil y ajo, el producto se comercializa como una tortilla sabrosa y saludable, con un color verde natural derivado de sus ingredientes en lugar de aditivos artificiales.
- Abril de 2026: Siete Foods, filial de PepsiCo, ha lanzado dos nuevos productos a su gama de tortillas sin gluten de inspiración tradicional: Tortillas de Maíz Orgánico Amarillo y Tortillas de Masa Madre. Estos productos buscan combinar las raíces culinarias tradicionales mexicano-americanas con las preferencias dietéticas modernas.
- Marzo de 2026: La Tortilla Factory ha lanzado dos nuevas opciones de tortillas refrigeradas: tortillas con alto contenido proteico y tortillas estilo masa madre. La variante con alto contenido proteico responde al creciente interés por las dietas ricas en proteínas y la nutrición funcional, mientras que la tortilla estilo masa madre se alinea con las tendencias en salud intestinal y alimentos fermentados, ofreciendo una alternativa artesanal a las tortillas convencionales.
- Marzo de 2025: PACHA ha presentado las Tortillas de Trigo Sarraceno con Masa Madre, un producto único elaborado con trigo sarraceno germinado y sal marina. Posicionadas como una opción con etiqueta limpia, beneficiosa para la salud intestinal y libre de alérgenos, estas tortillas son naturalmente sin gluten, sin cereales y libres de alérgenos comunes como trigo, maíz, soja, lácteos y frutos secos. El proceso de fermentación con masa madre mejora tanto la digestibilidad como el sabor.
Alcance del informe del mercado mundial de pan de tortilla
| Maíz |
| Trigo |
| Multigrano |
| Arroz |
| Mandioca |
| Otros cereales alternativos |
| Esencias |
| Frozen |
| Convencional |
| Sin gluten |
| Organic |
| En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados |
| Tiendas de conveniencia | |
| Tiendas minoristas en línea | |
| Otros canales minoristas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por ingrediente base | Maíz | |
| Trigo | ||
| Multigrano | ||
| Arroz | ||
| Mandioca | ||
| Otros cereales alternativos | ||
| Por formulario | Esencias | |
| Frozen | ||
| Por categoría | Convencional | |
| Sin gluten | ||
| Organic | ||
| Por canal de distribución | En el comercio | |
| Fuera de comercio | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas minoristas en línea | ||
| Otros canales minoristas | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál será el tamaño del mercado de las tortillas de pan en 2026?
El mercado de tortillas de maíz está valorado en 39.51 millones de dólares en 2026.
¿Qué segmento de ingredientes básicos lidera el mercado?
El pan de tortilla a base de maíz representa la mayor cuota de mercado, con un 54.54% en 2025.
¿Qué región domina el mercado del pan de tortilla?
América del Norte lidera el mercado con una cuota del 40.02% en 2025.
¿Qué segmento está creciendo más rápido?
La categoría de productos sin gluten es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 5.31 % (2026-2031).


