

Tamaño y participación en el mercado de juguetes y juegos tradicionales
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 97.73 mil millones |
| Tamaño del mercado (2031) | USD 106.12 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.66% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de juguetes y juegos tradicionales por Mordor Intelligence
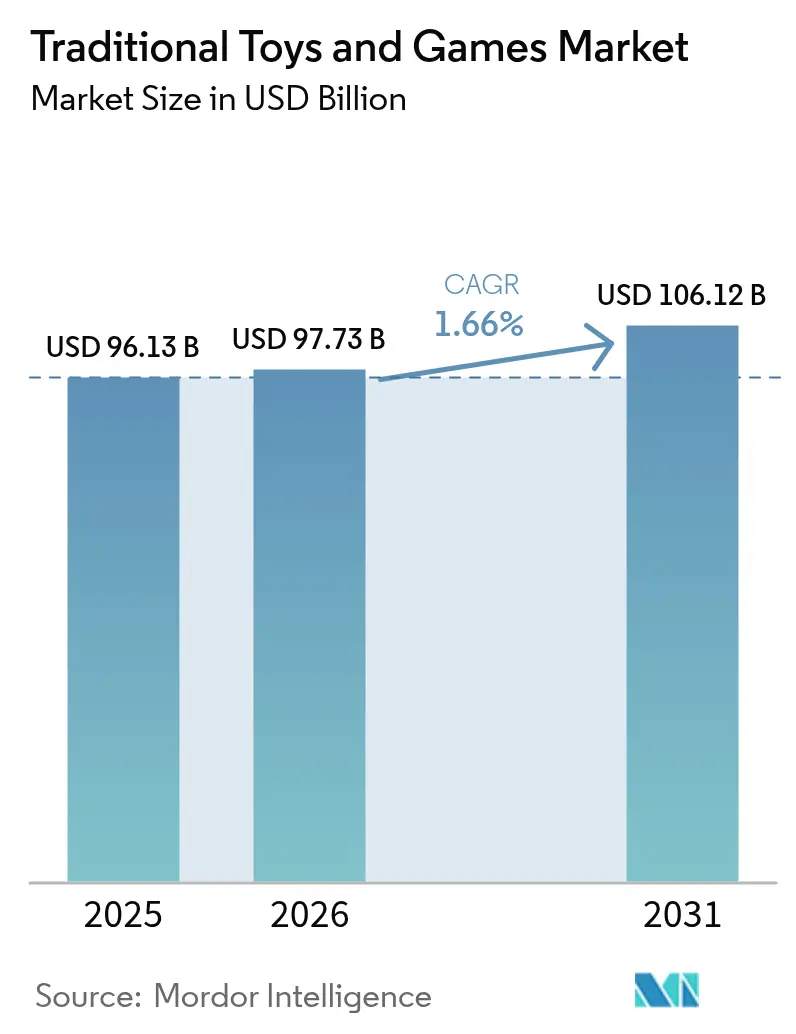
El mercado mundial de juguetes y juegos tradicionales alcanzó un valor de 96.13 millones de dólares en 2025 y se estima que crecerá de 97.73 millones de dólares en 2026 a 106.12 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 1.66% durante el período de pronóstico (2026-2031). La preferencia de los padres por juguetes con beneficios educativos y de desarrollo, especialmente productos centrados en ciencia, tecnología, ingeniería y matemáticas (STEM) y opciones ecológicas, impulsa la expansión del mercado. El atractivo perdurable de los juguetes clásicos, el fuerte reconocimiento de marca y las experiencias de juego prácticas mantienen la estabilidad del mercado a pesar de la competencia de los videojuegos, las aplicaciones móviles y las plataformas de entretenimiento digital. Los fabricantes siguen abordando los desafíos de la cadena de suministro mientras se adaptan a las preferencias de los consumidores. Además, la creciente preocupación de los padres por el tiempo excesivo frente a las pantallas fortalece el mercado, ya que las familias incorporan juguetes tradicionales para promover un desarrollo infantil equilibrado. Esta dinámica de mercado indica un potencial de crecimiento sostenido para los juguetes tradicionales, particularmente en los segmentos que enfatizan el aprendizaje y el desarrollo.
Conclusiones clave del informe
- Por tipo de producto, los juguetes de construcción capturaron el 18.42% de la participación del mercado mundial de juguetes en 2025, mientras que se proyecta que los juegos y rompecabezas se expandirán a una tasa de crecimiento anual compuesta (CAGR) del 1.98% hasta 2031.
- Por modo de funcionamiento, los juguetes manuales representaron el 73.88 % del tamaño del mercado mundial de juguetes en 2025; se espera que los juguetes eléctricos o que funcionan con batería lideren el crecimiento con una CAGR del 2.38 % hasta 2031.
- Por grupo de edad, la cohorte de niños/adolescentes representó el 63.92 % del tamaño del mercado mundial de juguetes en 2025, mientras que se prevé que los juguetes para bebés y niños pequeños crezcan a una CAGR del 3.75 % en el período previsto.
- Por categoría, los productos del mercado masivo tuvieron una participación de ingresos del 69.02 % en 2025, pero los juguetes premium están avanzando a una CAGR del 3.11 % hasta 2031.
- Por canal de distribución, las tiendas minoristas en línea dominaron con una participación del 38.21% en 2025 y aumentarán a una CAGR del 3.62% hasta 2031.
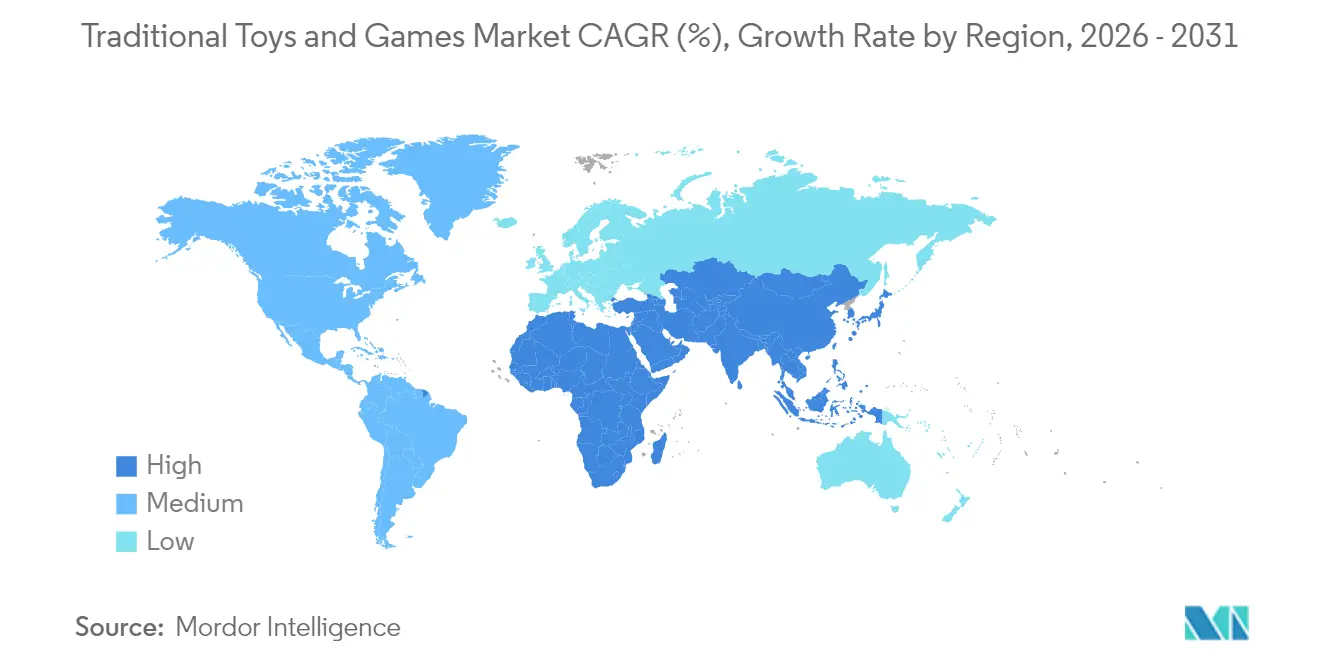
- Por geografía, América del Norte lideró con el 34.21 % del tamaño del mercado mundial de juguetes en 2025, aunque Asia-Pacífico está preparada para la CAGR regional más rápida, con un 4.15 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de juguetes y juegos tradicionales
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de juguetes educativos | + 0.8% | Global; ganancias tempranas en América del Norte, Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| Popularidad de los juguetes de construcción | + 0.6% | Global | Corto plazo (≤ 2 años) |
| Concienciación sobre la salud y el juego al aire libre | + 0.4% | América del Norte y la UE; repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración tecnológica con juguetes tradicionales | + 0.5% | Núcleo de APAC, América del Norte y mercados selectivos de la UE | Largo plazo (≥ 4 años) |
| Sostenibilidad y materiales ecológicos | + 0.3% | UE, América del Norte, segmento premium global | Largo plazo (≥ 4 años) |
| Crecimiento de los juegos y gráficos 3D | + 0.2% | Mercados desarrollados en todo el mundo | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de juguetes educativos
La demanda de juguetes educativos está experimentando un crecimiento significativo, impulsado por el creciente énfasis de los padres en el aprendizaje STEM y el desarrollo cognitivo por encima del entretenimiento pasivo. Este cambio se refleja en el aumento de las cifras de exportación, con las exportaciones de juguetes de China alcanzando los USD 2.94 mil millones en abril de 2025, lo que indica una sólida expansión del mercado [1] Fuente: Aduanas de China, “China: exportaciones mensuales de juguetes”, english.customs.gov.cn . La creciente preocupación de los padres por el tiempo excesivo frente a las pantallas ha llevado a una preferencia por experiencias de aprendizaje prácticas que desarrollan el razonamiento espacial, las habilidades de resolución de problemas y la perseverancia. Los juguetes STEM combinan eficazmente el aprendizaje con el juego, haciendo que los conceptos complejos sean más accesibles y divertidos para los niños, al tiempo que mejoran las habilidades de pensamiento crítico. Esta tendencia se ejemplifica con los recientes desarrollos del mercado, como el lanzamiento en octubre de 2024 de la línea de juguetes STEM Wondery Kids y Wow in the World, que integra elementos educativos en juguetes tradicionales para fomentar una interacción significativa entre niños y cuidadores. La integración de la tecnología en los juguetes educativos, como los robots de programación y las herramientas de aprendizaje de realidad aumentada, ha aumentado aún más su atractivo entre los padres expertos en tecnología que buscan experiencias educativas equilibradas. Además, los fabricantes están respondiendo a esta demanda invirtiendo en investigación y desarrollo para crear juguetes educativos innovadores que se ajusten a los planes de estudio actuales y a las etapas del desarrollo infantil.
La creciente popularidad de los juguetes de construcción
Los juguetes de construcción están experimentando un resurgimiento impulsado por su atractivo intergeneracional y su integración tecnológica. Estos juguetes, que incluyen bloques de construcción y sets de Lego, estimulan el desarrollo cognitivo, mejoran la motricidad fina y fomentan la creatividad, a la vez que fomentan la resolución de problemas, el pensamiento lógico y las habilidades de ingeniería. El crecimiento de la categoría se ve impulsado aún más por las plataformas de redes sociales que muestran construcciones elaboradas, creando efectos de marketing viral que la publicidad tradicional no puede replicar. Las innovaciones en fabricación permiten diseños cada vez más sofisticados, manteniendo al mismo tiempo los estándares de seguridad, con empresas como Mattel, que lanzó su marca Brick Shop en mayo de 2025, desafiando a las empresas consolidadas en segmentos de juegos de construcción de alto crecimiento. La integración de funciones de realidad aumentada y aplicaciones móviles ha añadido nuevas dimensiones a los patrones tradicionales de juego de construcción, permitiendo a los niños interactuar con sus creaciones físicas en entornos digitales. Las instituciones educativas incorporan cada vez más juguetes de construcción en sus programas de STEM, reconociendo su valor para desarrollar la conciencia espacial y los conceptos de ingeniería. Además, el auge de los aficionados adultos a los juguetes de construcción ha llevado al desarrollo de sets más complejos dirigidos al público adulto, expandiendo el mercado más allá de su demografía juvenil tradicional.
Conciencia sobre la salud y el juego al aire libre
El creciente reconocimiento entre los padres de los beneficios para el desarrollo de las experiencias de juego táctiles y tridimensionales, en comparación con las actividades basadas en pantallas, está impulsando el mercado de juguetes y juegos tradicionales. Esta tendencia beneficia especialmente a categorías como artículos deportivos, juegos al aire libre y juegos de construcción física que promueven el desarrollo de las habilidades motoras y la interacción social. Este movimiento se apoya en las recomendaciones pediátricas que limitan el tiempo de pantalla para los niños pequeños y en investigaciones que vinculan el juego físico con el desarrollo cognitivo y la regulación emocional. Según datos de la Asociación de Juguetes, las ventas minoristas de juguetes deportivos y para exteriores en Estados Unidos alcanzaron aproximadamente los 4.3 millones de dólares en 2024.[ 2 ]Fuente: Asociación de Juguetes, "Ventas minoristas de juguetes deportivos y para actividades al aire libre en Estados Unidos de 2020 a 2024", toyassociation.orgEl Hospital Infantil de Filadelfia enfatiza que el juego al aire libre ayuda a los niños a socializar, comprender mejor sus cuerpos, participar en juegos imaginativos y disfrutar del aire libre.[ 3 ]Fuente: Hospital Infantil de Filadelfia, “Beneficios del juego al aire libre”, chop.eduEsta creciente preferencia por las experiencias de juego tradicionales se refleja en el rendimiento del mercado. Los fabricantes están respondiendo a esta tendencia desarrollando innovadores equipos de juego para exteriores y juguetes tradicionales que incorporan elementos educativos, manteniendo su carácter físico. Además, las escuelas e instituciones educativas incorporan cada vez más métodos de aprendizaje tradicionales basados en el juego en sus planes de estudio, lo que refuerza aún más la demanda de juguetes y juegos convencionales.
Sostenibilidad y Materiales Ecológicos
La conciencia ambiental está transformando el abastecimiento de materiales y los procesos de producción en toda la industria juguetera, con actores clave invirtiendo fuertemente en alternativas sostenibles. Por ejemplo, en marzo de 2024, PLAYMOBIL seleccionó material estirénico de origen vegetal de INEOS Styrolution para sus nuevos juguetes sostenibles. La disposición de los consumidores a pagar más por juguetes ecológicos está impulsando la innovación en bioplásticos, materiales reciclados y la reducción de envases, respondiendo a las crecientes críticas sobre la contribución de la industria a los residuos plásticos, a la vez que crea oportunidades de diferenciación competitiva para los primeros usuarios. Se espera que esta transición hacia prácticas sostenibles influya significativamente en la trayectoria de crecimiento del mercado tradicional de juguetes y juegos en los próximos años. Los participantes de la industria están incorporando cada vez más plásticos oceánicos reciclados y materiales biodegradables en sus procesos de producción, lo que demuestra su compromiso con la gestión ambiental. Además, los líderes del mercado están rediseñando los envases para minimizar los residuos e implementando programas de recuperación para garantizar el reciclaje adecuado de los productos al final de su vida útil.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Entretenimiento digital y basado en pantalla | -0.9% | Global | Corto plazo (≤ 2 años) |
| Interrupciones en la cadena de suministro y escasez de materias primas | -0.6% | Cadenas globales dependientes de China | Mediano plazo (2-4 años) |
| Competencia de las aplicaciones educativas | -0.4% | América del Norte, Europa, APAC urbano | Mediano plazo (2-4 años) |
| Normas regulatorias y de seguridad estrictas | -0.3% | UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensa competencia del entretenimiento digital y en pantalla
Las plataformas de entretenimiento digital, incluidos los videojuegos, el contenido en streaming y las redes sociales, representan una amenaza significativa para la interacción con los juguetes tradicionales. Según datos de la Entertainment Software Association de 2024, el 83 % de los padres juegan videojuegos con sus hijos, lo que indica la creciente prevalencia del entretenimiento digital en las actividades familiares [4] Fuente: Entertainment Software Association, “Essential Facts About the US Video Game Industry 2024”, theesa.com . El creciente tiempo que se pasa en estas plataformas digitales, que ofrecen gratificación instantánea y conectividad social, resulta particularmente atractivo para los niños y limita el crecimiento del mercado de juguetes y juegos tradicionales. Este cambio en las preferencias de entretenimiento ha impulsado a los fabricantes de juguetes tradicionales a adaptar sus estrategias, y muchos han incorporado elementos digitales a su oferta de productos. La integración de funciones de realidad aumentada y juguetes conectados a aplicaciones representa los esfuerzos de los fabricantes por mantenerse competitivos en un entorno de juego cada vez más digitalizado. Los estudios muestran que los niños de 5 a 12 años pasan un promedio de 4 a 6 horas diarias en dispositivos digitales, lo que resalta aún más el desafío que enfrentan los fabricantes de juguetes tradicionales.
Creciente competencia de las aplicaciones educativas y las herramientas de aprendizaje electrónico
Las plataformas de tecnología educativa limitan significativamente el mercado de los juguetes y juegos tradicionales, a medida que los consumidores optan cada vez más por soluciones de aprendizaje digital. Estas plataformas ofrecen experiencias de aprendizaje interactivas con rutas personalizadas, retroalimentación inmediata y funciones de seguimiento del progreso que los juguetes convencionales no pueden replicar. La pandemia de COVID-19 aceleró la adopción de soluciones de aprendizaje digital, estableciendo patrones de uso persistentes que siguen influyendo en el comportamiento del consumidor. Este cambio en las preferencias de aprendizaje obliga a los fabricantes de juguetes tradicionales a destacar sus ventajas únicas en el aprendizaje táctil, el desarrollo del razonamiento espacial y la interacción social presencial para mantener su relevancia en el mercado. Muchos fabricantes de juguetes tradicionales están respondiendo incorporando elementos híbridos que combinan el juego físico con componentes digitales para mantenerse competitivos. Los padres buscan cada vez más juguetes que ofrezcan valor educativo y experiencias de juego tradicionales, lo que crea oportunidades para el desarrollo de productos innovadores. La continua evolución y accesibilidad de las plataformas de tecnología educativa representan un desafío constante para los fabricantes de juguetes tradicionales, lo que podría limitar su crecimiento en el mercado y requerir una adaptación constante para mantener la competitividad.
Análisis de segmento
Por tipo de producto: La construcción lidera el crecimiento impulsado por la innovación
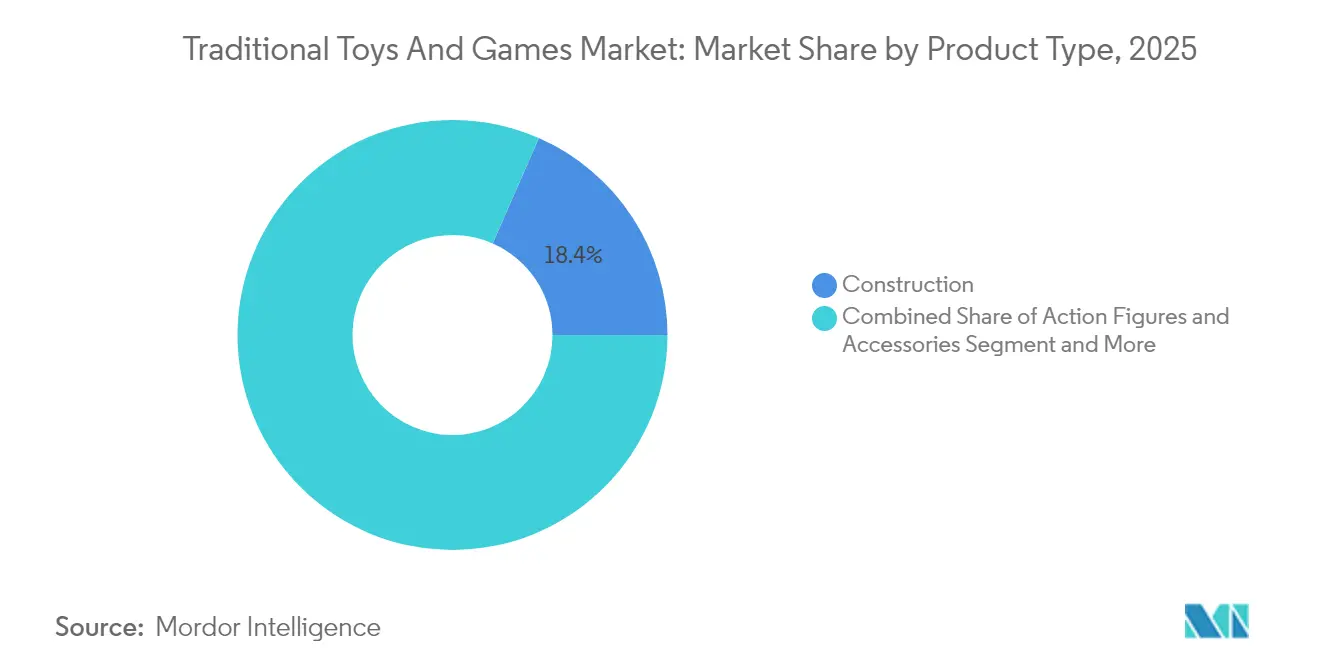
Los juguetes de construcción dominan el mercado tradicional de juguetes y juegos con una participación del 18.42 % en 2025, impulsados por su valor educativo percibido y atractivo para múltiples generaciones. El éxito de este segmento se extiende más allá del público infantil, involucrando a los adultos, mientras que los juegos y rompecabezas emergen como la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 1.98 % entre 2026 y 2031, lo que refleja una mayor participación familiar y un enfoque en el desarrollo cognitivo. Las figuras de acción y los accesorios mantienen un sólido rendimiento gracias a sus productos con licencia y artículos de colección, aunque las muñecas y los accesorios enfrentan desafíos debido a la evolución de los patrones de juego y las alternativas de entretenimiento digital.
Los vehículos a escala muestran un crecimiento sostenido, dirigidos a coleccionistas adultos e incorporando detalles de alta calidad, con especial énfasis en vehículos eléctricos y autónomos. El mercado también abarca diversas categorías emergentes, como kits STEM y juguetes sensoriales, que abordan necesidades específicas de desarrollo y aplicaciones terapéuticas, lo que demuestra la adaptación de la industria a las cambiantes necesidades de los consumidores y las prioridades educativas. Estos segmentos especializados se benefician de una mayor concienciación de los padres sobre los hitos del desarrollo y los parámetros educativos en la primera infancia. Además, los fabricantes siguen innovando en estas categorías incorporando materiales sostenibles y embalajes ecológicos para adaptarse a la creciente conciencia ambiental de los consumidores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de operación: el dominio manual se enfrenta a la innovación eléctrica
Los juguetes manuales siguen dominando el mercado con una cuota de mercado del 73.88 % en 2025, ya que los consumidores prefieren constantemente experiencias de juego táctiles y prácticas que fomenten la creatividad y el desarrollo de las habilidades motoras. Si bien los juguetes eléctricos o de batería representan un segmento más pequeño, presentan un mayor potencial de crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 2.38 %, impulsada por el creciente énfasis en el aprendizaje temprano y la inversión de los padres en juguetes para el desarrollo. Esta preferencia por los juguetes manuales es especialmente evidente en los mercados emergentes, donde los patrones de juego tradicionales siguen profundamente arraigados en las prácticas culturales. Además, el precio más bajo y la durabilidad de los juguetes manuales contribuyen a su liderazgo sostenido en el mercado, especialmente en las regiones sensibles a los precios.
El segmento de juguetes eléctricos se enfrenta a retos regulatorios, en particular las propuestas de la Comisión de Seguridad de Productos del Consumidor (CPSC) sobre la seguridad de las baterías de botón y de celda de moneda, que podrían requerir modificaciones de diseño y aumentar los costos de cumplimiento. Sin embargo, los avances en la duración de las baterías, las características de seguridad y las capacidades interactivas permiten a los fabricantes expandir las aplicaciones de los juguetes eléctricos más allá de las categorías tradicionales, adentrándose en los mercados educativos y terapéuticos, lo que impulsa la trayectoria de crecimiento del segmento. La integración de funciones inteligentes y opciones de conectividad en los juguetes eléctricos está creando nuevas oportunidades para que los fabricantes diferencien sus productos. Además, el creciente enfoque en la educación STEM ha generado una mayor demanda de juguetes programables y tecnológicos, a pesar de los obstáculos regulatorios.
Por grupo de edad: el segmento de niños y adolescentes impulsa la dinámica del mercado
El segmento infantil/adolescente (2-18 años) domina el mercado de juguetes con una participación del 63.92% en 2025, mientras que el segmento de bebés y niños pequeños (menores de 2 años) presenta la mayor tasa de crecimiento, con una CAGR del 3.75% entre 2026 y 2031. Este segmento mantiene una demanda constante gracias a juguetes de desarrollo y productos con certificación de seguridad, mientras que su expansión se ve impulsada por el creciente mercado infantil. Los padres priorizan cada vez más el valor educativo en los juguetes para niños de 2 a 18 años, lo que se traduce en un mayor gasto en este segmento. Además, la integración de la tecnología en los juguetes tradicionales ha generado nuevas oportunidades en el segmento infantil/adolescente, especialmente en productos centrados en las áreas STEM.
La creciente tendencia de los consumidores adultos a comprar juguetes para su disfrute personal en lugar de regalarlos ha transformado los patrones tradicionales de consumo según la edad. Este cambio ha impulsado a los fabricantes a adaptar sus estrategias de desarrollo y marketing de productos, especialmente en artículos de colección, sets de construcción y productos con licencia que combinan el atractivo nostálgico con el valor de exhibición. Los análisis de consumo muestran que los adultos de entre 25 y 40 años representan una parte significativa de las compras de juguetes premium, especialmente en categorías como figuras de acción y artículos de colección de edición limitada. Además, las comunidades en redes sociales centradas en el coleccionismo de juguetes han fortalecido este segmento del mercado, animando a los fabricantes a lanzar productos más sofisticados y detallados que atraen a los coleccionistas adultos.
Por canal de distribución: el comercio minorista en línea transforma el acceso al mercado
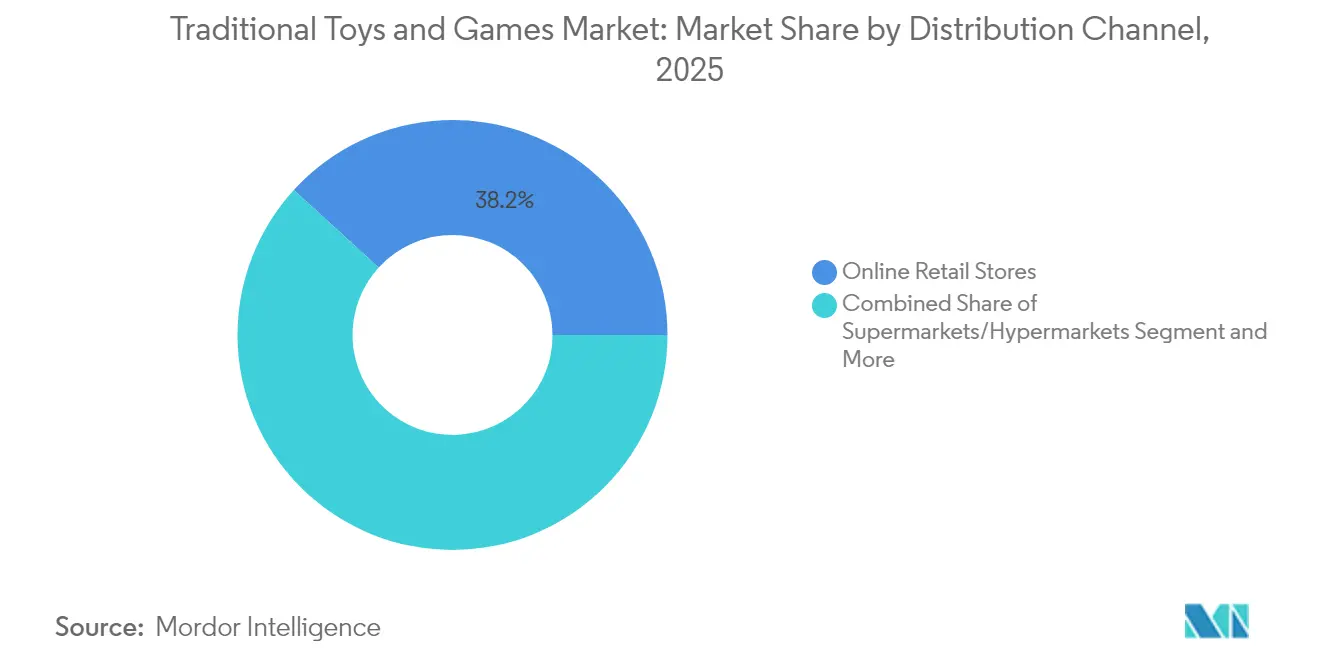
Las tiendas minoristas en línea dominan el mercado con una participación del 38.21 % en 2025 y se proyecta un crecimiento anual compuesto (CAGR) del 3.62 % entre 2026 y 2031. Este liderazgo se deriva de la adopción acelerada de la tecnología digital y la preferencia de los consumidores por la comodidad, que se ha mantenido más allá de la pandemia. Si bien las tiendas minoristas especializadas mantienen su relevancia gracias a la experiencia de compra y la asesoría experta, los supermercados e hipermercados se enfrentan a una creciente presión de la competencia en línea y a la disminución de las compras impulsivas. La integración de aplicaciones de compra móvil y sistemas de pago integrados ha fortalecido aún más la posición de mercado del comercio minorista en línea. Además, la expansión de los servicios de entrega en el mismo día en zonas urbanas ha abordado las necesidades de gratificación inmediata, tradicionalmente un punto fuerte del comercio minorista físico.
El crecimiento del canal de comercio electrónico se sustenta en redes logísticas optimizadas, tecnologías virtuales de prueba antes de comprar y un marketing eficaz en redes sociales que facilita el descubrimiento de productos y las tendencias virales. Esta transformación digital ha generado oportunidades para que los pequeños fabricantes accedan a los mercados globales sin inversiones significativas en infraestructura minorista, mientras que canales alternativos, como las plataformas de venta directa al consumidor y los servicios de suscripción, ofrecen una selección personalizada de productos y ofertas exclusivas. La implementación de inteligencia artificial para recomendaciones personalizadas y la gestión de inventario ha mejorado la experiencia de compra en línea. Además, la integración de herramientas de realidad aumentada para la visualización de productos ha reducido las tasas de devolución y ha aumentado la confianza del consumidor en las compras en línea.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por categoría: el segmento premium capitaliza el enfoque en la calidad
Los juguetes para el mercado masivo dominan una cuota de mercado del 69.02 % en 2025, impulsada por la sensibilidad al precio del consumidor y las estrategias de venta minorista centradas en el volumen. Sin embargo, el segmento de juguetes premium está experimentando un crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 3.11 % entre 2026 y 2031, ya que los consumidores valoran cada vez más la calidad superior, las características educativas y los métodos de producción sostenibles. Este cambio refleja una mayor disposición a invertir en juguetes duraderos que ofrezcan valor a largo plazo, lo que beneficia especialmente a las marcas consolidadas con un sólido historial de seguridad y características innovadoras. El segmento de mercado masivo mantiene su posición gracias a sus extensas redes de distribución y economías de escala, lo que permite estrategias de precios competitivas. Además, los fabricantes de mercado masivo se centran en productos con licencia y franquicias de entretenimiento populares para mantener su relevancia en el mercado y su atractivo para el consumidor.
El crecimiento del segmento premium se alinea con la evolución de las preferencias de los consumidores, que priorizan la calidad sobre la cantidad y el valor educativo. Empresas como LEGO ejemplifican un posicionamiento premium exitoso gracias a su compromiso con la innovación, rigurosos estándares de seguridad y la tradición de la marca. Este enfoque estratégico les permite mantener precios y márgenes más altos, lo que a su vez respalda la inversión continua en investigación y desarrollo para la expansión del mercado. Los fabricantes de juguetes premium incorporan cada vez más tecnologías avanzadas y materiales sostenibles en sus productos para justificar precios premium. El segmento también se beneficia de la creciente concienciación de los padres sobre los beneficios para el desarrollo de los juguetes educativos de alta calidad, lo que se traduce en una mayor inversión en productos premium a pesar de su mayor coste.
Análisis geográfico
Mercado de juguetes y juegos tradicionales de Norteamérica
Norteamérica ostenta la posición dominante en el mercado, con una participación del 34.21 % en 2025, gracias a sus altos niveles de renta disponible, unas sólidas normativas de seguridad para los juguetes y una infraestructura minorista bien desarrollada. La fortaleza de la región se ve reforzada por la presencia de importantes sedes de empresas jugueteras en Los Ángeles. El mercado se beneficia de sofisticadas plataformas de comercio electrónico y estrategias de venta omnicanal que facilitan la accesibilidad de los consumidores a los juguetes. Además, el sólido marco de protección de la propiedad intelectual de la región fomenta la innovación y la inversión en el desarrollo de nuevos juguetes.
Mercado de juguetes y juegos tradicionales de Asia-Pacífico
Asia-Pacífico está experimentando la expansión de mercado más rápida, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 4.15 % durante el período 2026-2031. Si bien China se mantiene como el principal centro de fabricación de juguetes estadounidenses y europeos, el aumento de los costes laborales y las tensiones comerciales están impulsando a las empresas a diversificar sus cadenas de suministro. La transformación de la industria manufacturera en India está contribuyendo significativamente a la trayectoria de crecimiento de la región. El surgimiento de marcas locales de juguetes en países como Japón y Corea del Sur está transformando la dinámica del mercado regional. El crecimiento de la clase media en los países del Sudeste Asiático también está impulsando un mayor consumo de juguetes y la expansión del mercado.
Mercado europeo de juguetes y juegos tradicionales
Europa exhibe un crecimiento constante del mercado, caracterizado por estrictas normas de seguridad y requisitos de sostenibilidad que influyen en el desarrollo de productos. El fuerte enfoque de la región en la responsabilidad ambiental ha incrementado la demanda de juguetes ecológicos y embalajes sostenibles, creando oportunidades de mercado para los fabricantes que adoptan métodos de producción respetuosos con el medio ambiente. El mercado se ve particularmente influenciado por las exhaustivas directivas de seguridad de los juguetes de la Unión Europea, que establecen estándares globales de calidad y seguridad. El énfasis de la región en los juguetes educativos y de desarrollo coincide con las preferencias de los consumidores por productos que combinan el aprendizaje con el juego.
Panorama regulatorio
Los juguetes y juegos tradicionales están condicionados por requisitos de seguridad, pruebas y documentación que influyen en el diseño del producto y el tiempo de comercialización, especialmente en Norteamérica y Europa. En Estados Unidos, la Comisión de Seguridad de Productos de Consumo (CPSC) exige que los juguetes destinados a niños menores de 12 años cuenten con pruebas realizadas por terceros y un Certificado de Producto Infantil (CPC) que cite las secciones aplicables de la norma de seguridad para juguetes ASTM F963, lo que aumenta la exigencia de cumplimiento tanto para los productores nacionales como para los importadores.
En la Unión Europea, el Reglamento (UE) 2025/2509, que sustituye a la Directiva 2009/48/CE, entró en vigor el 1 de enero de 2026 e incluye un período de transición que finaliza el 1 de agosto de 2030. Los fabricantes deben actualizar la documentación técnica y las evaluaciones de seguridad conforme a la nueva normativa. El comercio transfronterizo y el cumplimiento de las normas aduaneras también se están volviendo más rigurosos: a partir del 8 de julio de 2026, los importadores estadounidenses de productos de consumo regulados deben presentar electrónicamente los certificados de conformidad ante la Oficina de Aduanas y Protección Fronteriza de EE. UU. mediante un conjunto de mensajes de la Agencia Gubernamental Asociada (PGA, por sus siglas en inglés), lo que impulsa al sector hacia una mayor preparación y trazabilidad de los datos, en consonancia con la evolución de las medidas arancelarias entre EE. UU. y la UE durante el periodo 2025-2026.
Análisis de la cadena de valor
La cadena de valor tradicional de juguetes y juegos comienza con las materias primas (plásticos, textiles, papel/cartón, tintas y componentes electrónicos/baterías para ciertos productos eléctricos o híbridos), y continúa con el diseño y la fabricación, la producción y el ensamblaje (con una gran parte de la producción mundial concentrada en Asia, especialmente en China continental). A continuación, se realizan las pruebas y la certificación, el embalaje y la logística de distribución, que abastecen a la venta al por mayor y al por menor. Los propietarios de las marcas suelen gestionar el desarrollo de productos, las licencias y los sistemas de calidad, mientras que los fabricantes por contrato y los proveedores de componentes proporcionan la producción a gran escala; los laboratorios externos y los procesos de certificación se sitúan entre la liberación de fábrica y la entrada al mercado para los productos regulados.
En la fase posterior, la distribución abarca el comercio minorista masivo, el comercio minorista especializado y el comercio electrónico, con el apoyo de almacenes globales y una planificación logística estacional que alcanza su punto máximo durante los principales ciclos festivos. La presión en la cadena de suministro ha influido en las decisiones sobre el surtido y la lista de materiales, con medidas de control de costos como la simplificación del empaque, la reducción de accesorios y la eliminación de baterías en algunos juegos para gestionar la presión sobre los costos derivada de los aranceles y la volatilidad de los plazos de entrega. Los minoristas y las marcas también han adoptado una planificación de inventario más rigurosa y redes de proveedores consolidadas, mientras que la documentación de cumplimiento y la preparación para los trámites aduaneros transfronterizos, incluyendo una gestión más estricta de los certificados, se ha convertido en un requisito operativo más importante para los envíos globales.
Panorama competitivo
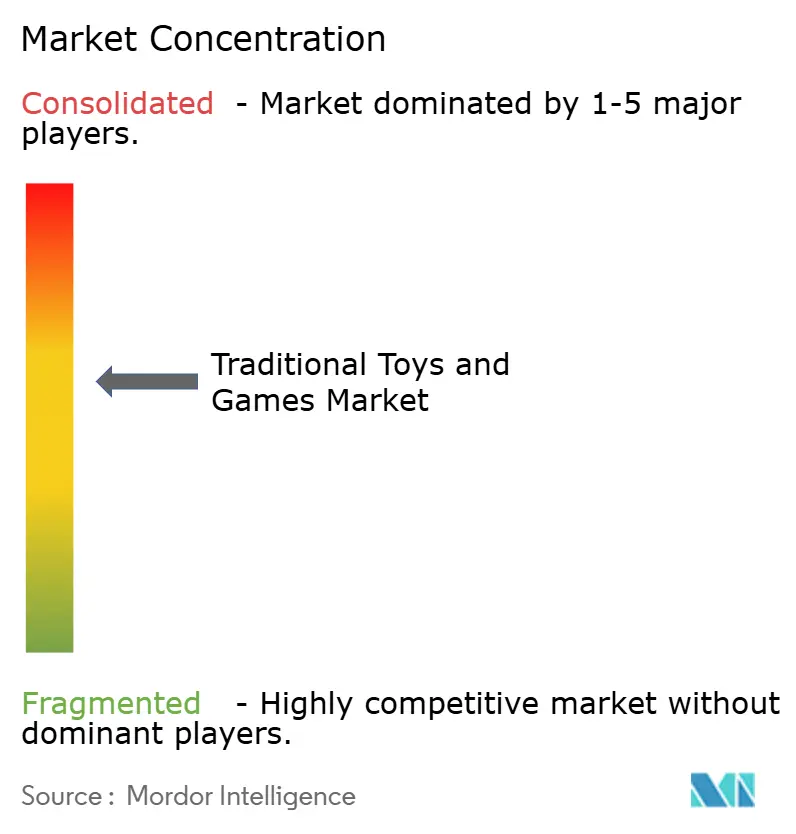
El mercado mundial de juguetes muestra una concentración moderada con características oligopólicas, ya que grandes actores como LEGO, Mattel y Hasbro poseen cuotas de mercado sustanciales, mientras que empresas más pequeñas operan en segmentos nicho. Las empresas se centran en la diversificación de su cartera de marcas, la concesión de licencias de propiedades de entretenimiento y la expansión a mercados emergentes para mantener su competitividad. La consolidación del mercado continúa mediante adquisiciones y alianzas estratégicas, lo que permite a las empresas más grandes fortalecer su presencia en el mercado. La dinámica competitiva de la industria se ve influenciada por las preferencias regionales y las redes de distribución, y las empresas exitosas mantienen sólidas relaciones con minoristas y plataformas de comercio electrónico.
La integración tecnológica se ha vuelto esencial para la diferenciación en el mercado, ya que las empresas incorporan personalización basada en IA, experiencias de realidad aumentada y plataformas de juego conectadas para mejorar la interacción del usuario más allá de los productos físicos. Además, los fabricantes están diversificando sus cadenas de suministro fuera de China en respuesta a las tensiones comerciales y las preocupaciones sobre sostenibilidad, lo que crea oportunidades para empresas con capacidades de producción flexibles y regionales. Las iniciativas de transformación digital se extienden a los procesos de fabricación, mejorando la eficiencia y reduciendo los costos de producción. La integración del análisis de datos permite a las empresas comprender mejor las preferencias de los consumidores y optimizar los ciclos de desarrollo de productos.
El mercado continúa evolucionando a medida que los fabricantes exploran nuevos segmentos y oportunidades. Por ejemplo, la introducción de BLDR, una marca de juguetes de construcción, por parte de Jazwares en febrero de 2025 demuestra la expansión de la industria hacia nuevas categorías. Las empresas también se están enfocando en segmentos previamente desatendidos, como la fabricación sostenible de juguetes, la integración de tecnología educativa y los mercados de coleccionistas adultos. La innovación en materiales y procesos de fabricación ha permitido el desarrollo de productos más respetuosos con el medio ambiente. El auge de los canales de venta directa al consumidor ha creado nuevas oportunidades para la entrada al mercado y el desarrollo de marcas.
Líderes de la industria de juguetes y juegos tradicionales
-
Mattel
-
Hasbro
-
Compañía TOMY Ltd.
-
Kirkbi A / S
-
Bandai Namco Holdings, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: Mattel presentó una línea completa de productos de Masters of the Universe vinculada a la próxima película de acción real, cuyo lanzamiento en tiendas comenzó el 25 de abril de 2026. Este lanzamiento coordinado, vinculado al entretenimiento, amplía la gama de figuras de acción y coleccionables de la compañía y concentra la demanda en un período de venta global definido.
- Febrero de 2026: Mattel anunció un acuerdo para adquirir la totalidad del estudio de juegos móviles Mattel163 a su socio NetEase por 159 millones de dólares. Esta adquisición fortalece su capacidad en el sector de los juegos digitales gracias a sus propios recursos de desarrollo, que pueden potenciar la propiedad intelectual de sus juguetes mediante la interacción con los jugadores y la promoción cruzada.
- Mayo de 2025: LEGO inauguró en India la tienda más grande de Asia gracias a una alianza con Ample Group, expandiéndose más allá de la distribución online y multimarca para establecer una tienda insignia. Esta expansión permite una mayor visibilidad de la gama de productos premium y fortalece la interacción directa con el consumidor en un mercado minorista en rápido crecimiento.
Alcance y metodología
Los juguetes y los juegos son las herramientas del juego, que tienen un papel importante en la vida social. Estos están destinados principalmente al uso de los niños, aunque también se han comercializado para adultos en determinadas circunstancias. El mercado global de juguetes y juegos tradicionales está segmentado por tipo de producto como juguetes deportivos y para exteriores, juegos de construcción, muñecas y juguetes de peluche, vehículos, figuras de acción y otros. Además, por canal de distribución divide el mercado en hipermercados/supermercados, tiendas minoristas especializadas y tiendas minoristas en línea. El mercado está segmentado según la geografía: América del Norte, Europa, Asia-Pacífico, América del Sur y Medio Oriente y África. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del valor (en miles de millones de USD).
| Figuras de acción y accesorios |
| Construcción |
| Muñecas y Accesorios |
| Juegos y acertijos |
| Modelos de vehículos |
| Otros tipos de productos |
| Manual |
| Eléctrico/funciona con batería |
| Bebés y niños pequeños (menores de 2 años) |
| Niños/Adolescentes (2-18 años) |
| Misa |
| Premium |
| Supermercados / Hipermercados |
| Tiendas minoristas especializadas |
| Tiendas minoristas en línea |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Figuras de acción y accesorios | |
| Construcción | ||
| Muñecas y Accesorios | ||
| Juegos y acertijos | ||
| Modelos de vehículos | ||
| Otros tipos de productos | ||
| Por modo de funcionamiento | Manual | |
| Eléctrico/funciona con batería | ||
| Por grupo de edad | Bebés y niños pequeños (menores de 2 años) | |
| Niños/Adolescentes (2-18 años) | ||
| Por categoría | Misa | |
| Premium | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas minoristas especializadas | ||
| Tiendas minoristas en línea | ||
| Otros | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado mundial de juguetes y juegos tradicionales?
El mercado mundial de juguetes y juegos tradicionales alcanzó los 97.73 mil millones de dólares en 2026.
¿Qué tan rápido crecerá el mercado mundial de juguetes y juegos tradicionales hasta 2031?
Se proyecta que el mercado avance a una tasa de crecimiento anual compuesta (CAGR) del 1.66% y alcance los 106.12 millones de dólares en 2031.
¿Qué segmento de productos tiene la mayor participación en el mercado mundial de juguetes y juegos tradicionales?
Los juguetes de construcción lideraron con una participación del 18.42% en 2025 debido a su atractivo educativo intergeneracional.
¿Qué canal de distribución se está expandiendo más rápidamente?
Se prevé que las tiendas minoristas en línea, que capturaron una participación del 38.21 % en 2025, crezcan a una CAGR del 3.62 % hasta 2031.
¿Por qué los juguetes premium están ganando terreno?
Los consumidores valoran la durabilidad, las características educativas y los materiales sustentables, lo que impulsa los juguetes premium a una perspectiva de CAGR del 3.11 %.
¿Qué región ofrecerá la mayor tasa de crecimiento?
Se pronostica que Asia-Pacífico registrará una CAGR del 4.15 % entre 2026 y 2031 gracias al aumento del gasto de la clase media y la localización de la cadena de suministro.


