

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
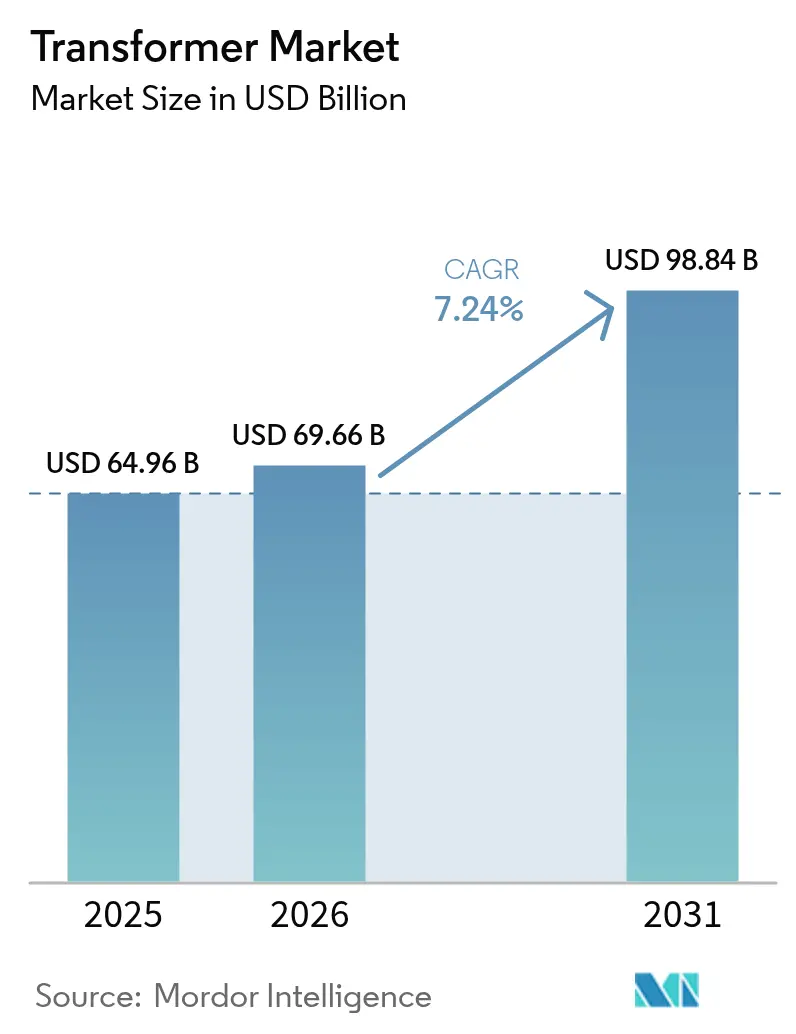
| Tamaño del mercado (2026) | USD 69.66 mil millones |
| Tamaño del mercado (2031) | USD 98.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.24% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transformadores por Mordor Intelligence
Se espera que el tamaño del mercado de transformadores crezca de 64.96 millones de dólares en 2025 a 69.66 millones de dólares en 2026, y se prevé que alcance los 98.84 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 7.24% durante el período 2026-2031.
El aumento de la demanda se debe a los programas globales de modernización de la red, el auge de las interconexiones de energías renovables y la electrificación del transporte, que, en conjunto, sobrecargan la infraestructura existente. Asia-Pacífico lidera con un fuerte gasto del sector público en redes de transmisión y distribución, mientras que América del Norte y Europa priorizan la sustitución de equipos que entraron en servicio antes del año 2000. Las limitaciones en la cadena de suministro, en particular en el acero eléctrico de grano orientado y el cobre, prolongan los ciclos de entrega y obligan a las empresas de servicios públicos a realizar pedidos con mucha antelación a las fechas de inicio de los proyectos. La presión competitiva se centra en las ampliaciones de capacidad, la digitalización y los materiales sostenibles, a medida que los fabricantes se esfuerzan por acortar los plazos de entrega e integrar funciones inteligentes en los modelos estándar del mercado de transformadores.
Conclusiones clave del informe
- Por clasificación de potencia, los transformadores pequeños capturaron una participación del 41.92 % del tamaño del mercado de transformadores en 2025 y se proyecta que crecerán a una CAGR del 8.06 % hasta 2031.
- Por tipo de enfriamiento, las unidades enfriadas por aceite representaron el 72.05 % de los ingresos de 2025 en el mercado de transformadores y se prevé que se expandan a una CAGR del 7.64 % hasta 2031.
- Por fase, las configuraciones trifásicas representaron el 66.74 % de la participación de mercado de transformadores en 2025 y se espera que presenten una perspectiva de CAGR del 7.39 %.
- Por tipo de transformador, las unidades de distribución representaron una participación del 60.98% del mercado de transformadores en 2025 y se proyecta que crecerán a una CAGR del 7.62%.
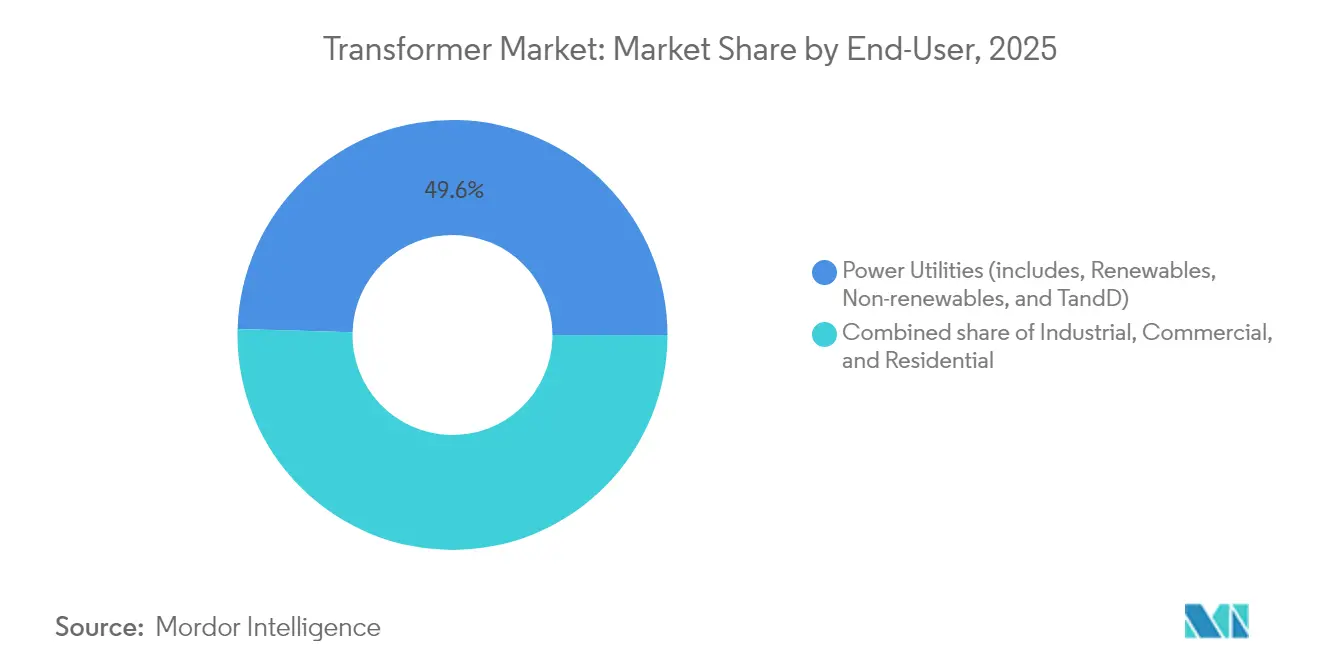
- Por usuario final, las empresas de energía generaron el 49.55% de los ingresos de 2025 en el mercado de transformadores y se espera que registren la CAGR más rápida del 8.09% durante el período de pronóstico.
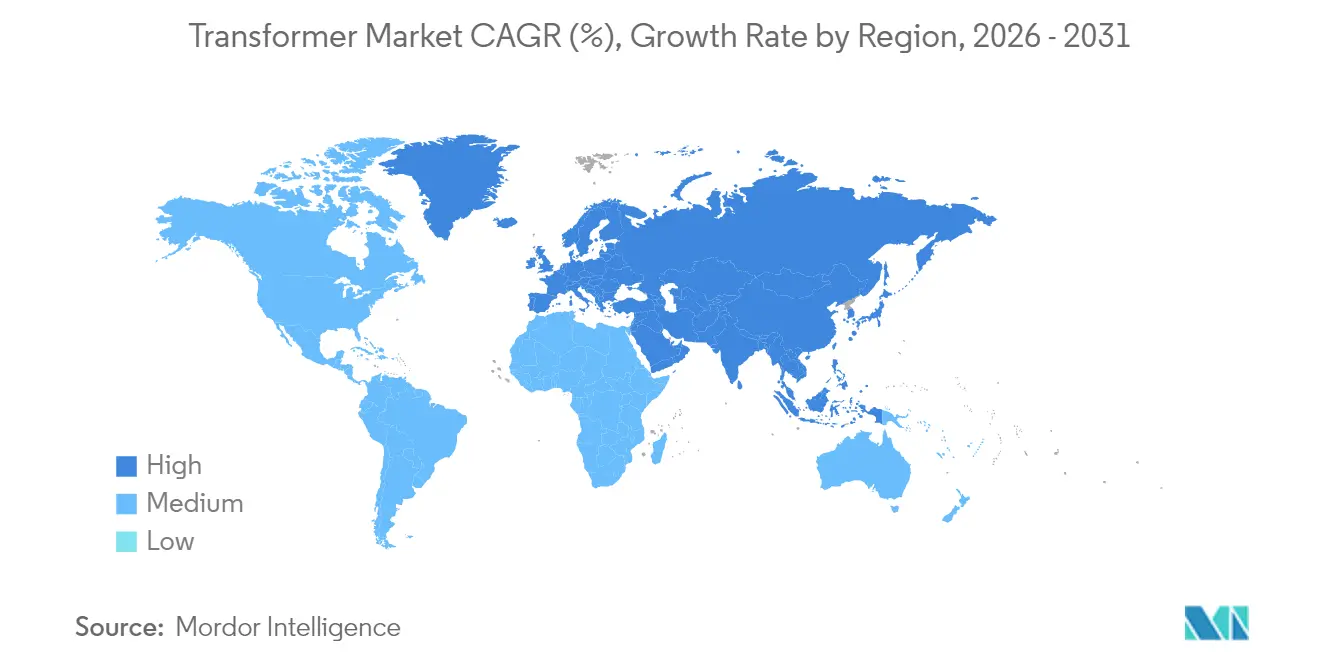
- Por geografía, la región Asia-Pacífico dominó el mercado de transformadores con una participación del 52.88 % en 2025, impulsada por desarrollos agresivos de redes y objetivos de implementación de energía renovable.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de transformadores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de modernización de la red eléctrica en EE. UU. y la UE | + 1.60% | Norteamérica y Europa | Mediano plazo (2-4 años) |
| Interconexiones aceleradas de energías renovables | + 1.90% | Global, más fuerte en APAC y Europa | Largo plazo (≥ 4 años) |
| Electrificación de transporte y corredores de carga rápida | + 1.10% | Global, liderado por China, EE. UU. y Europa | Mediano plazo (2-4 años) |
| Aumento en las incorporaciones de centros de datos a hiperescala | + 1.20% | Global, concentrado en EE. UU. y APAC | Corto plazo (≤ 2 años) |
| Transformadores inteligentes nativos digitales | + 0.80% | Mercados desarrollados inicialmente | Largo plazo (≥ 4 años) |
| Redes de alto voltaje preparadas para hidrógeno | + 0.50% | Europa, Oriente Medio, Australia | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Los programas de modernización de la red impulsan la renovación de la infraestructura
Paquetes de inversión como el programa estadounidense de Asociaciones para la Resiliencia de la Red Eléctrica y la Innovación, de 13 000 millones de dólares, y la iniciativa REPowerEU de la Unión Europea aceleran la sustitución de transformadores que entraron en servicio antes del año 2000 en el mercado de transformadores. Las empresas de servicios públicos priorizan unidades con clases de temperatura más altas, núcleos de bajas pérdidas y sensores integrados que transmiten datos térmicos y de carga en tiempo real a los centros de control. Las especificaciones exigen cada vez más interoperabilidad con sistemas avanzados de gestión de la distribución que puedan adaptarse a altos niveles de penetración de energías renovables. Los patrones de pedidos favorecen los acuerdos marco que garantizan franjas horarias de producción mínimas, lo que aísla a las empresas de servicios públicos de los plazos de entrega estándar de dos años, ahora comunes en Norteamérica. La prima que se otorga a la fiabilidad y la resiliencia a condiciones climáticas extremas impulsa la demanda hacia modelos refrigerados por aceite de mayor potencia con mejoras en la refrigeración por aire forzado.
La integración de energías renovables acelera las mejoras en la transmisión
Las adiciones fotovoltaicas globales se expandieron a 239 GW en 2022 y continúan en aumento, generando una necesidad de transformadores elevadores equipados con cambiadores de tomas bajo carga capaces de realizar ajustes rápidos de voltaje. Los desarrolladores eólicos especifican diseños de alta impedancia que mitigan las corrientes de falla mientras mantienen la estabilidad de voltaje en turbinas ampliamente dispersas. Los mercados de Medio Oriente tipifican la tendencia; el objetivo de 130 GW de energías renovables de Arabia Saudita y el plan de inversión de USD 54 mil millones de los EAU impulsan los pedidos de transformadores clasificados para desierto que soportan temperaturas ambiente de 55 °C y polvo en suspensión, dando forma al mercado de transformadores. (1) Utilities Middle East, “El objetivo de 130 GW de energías renovables de Arabia Saudita impulsa las inversiones en la red”, utilities-me.com Los equipos de adquisiciones globales combinan cada vez más transformadores con STATCOM y condensadores síncronos para entregar paquetes de interconexión llave en mano que cumplen con los estrictos requisitos del código de red.
La electrificación del transporte crea demanda de infraestructura distribuida
La adopción de vehículos eléctricos aumenta el consumo eléctrico y genera picos de alta corriente y corta duración en las estaciones de carga. En el mercado de transformadores, las compañías eléctricas instalan transformadores de media tensión con bujes reforzados y sistemas de refrigeración de doble etapa cerca de las autopistas para abastecer a cargadores rápidos de 350 kW. La adopción residencial requiere miles de unidades de distribución montadas en postes capaces de gestionar flujos bidireccionales de los programas de vehículo a red. Las compañías eléctricas urbanas están adoptando algoritmos avanzados de predicción de carga que integran datos de sensores de transformadores para optimizar el balanceo de los alimentadores, aplazando así los costosos refuerzos de las subestaciones.
La expansión de centros de datos a gran escala impulsa requisitos de energía de alta densidad
Las cargas de trabajo de inteligencia artificial impulsan las densidades energéticas de los centros de datos a más de 100 MW por campus, lo que requiere bancos de transformadores de alta eficiencia y bajas pérdidas con circuitos de refrigeración redundantes. Los promotores de Virginia, Texas, Singapur e Hyderabad firman contratos de compra plurianuales para asegurar el suministro, a menudo reservando capacidad dos años antes de la puesta en marcha. En combinación con los contratos corporativos de compra de energía renovable, estas instalaciones generan una demanda creciente en el mercado de transformadores de potencia que conectan parques solares o eólicos dedicados a la red eléctrica, cumpliendo a la vez con estrictos Acuerdos de Nivel de Servicio (SLA) de tiempo de actividad.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Grave escasez mundial de acero CRGO y largos plazos de entrega | -1.30% | Global, más grave en América del Norte | Corto plazo (≤ 2 años) |
| Aumento de la volatilidad de los precios del aceite para transformadores y del cobre | -0.90% | Los mercados globales y emergentes son los más afectados | Mediano plazo (2-4 años) |
| Vulnerabilidades de ciberseguridad en los transformadores digitales | -0.60% | Mercados desarrollados con implementación de redes inteligentes | Mediano plazo (2-4 años) |
| Inercia en la autorización de mejoras en subestaciones | -0.80% | Norteamérica y Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La escasez de acero de CRGO crea cuellos de botella en la fabricación
Un suministro global limitado de acero eléctrico de grano orientado limita la producción de núcleos, obligando a los fabricantes a cotizar plazos de entrega de hasta cuatro años para grandes transformadores de potencia. Las empresas de servicios públicos estadounidenses se enfrentan a un único productor nacional y están sujetas a aranceles sobre los grados importados, lo que agrava el riesgo de costos y plazos. La producción en fábrica sigue estando muy limitada debido a la imposibilidad de automatizar por completo el complejo bobinado y apilado de núcleos para unidades de extraalta tensión. Las empresas anuncian ampliaciones de capacidad multimillonarias, pero los plazos de entrega de los equipos para nuevos laminadores y líneas de recocido superan los 30 meses, lo que retrasa la ayuda.
La volatilidad del precio del cobre presiona la economía manufacturera
El cobre alcanzó los 5.20 USD por libra en mayo de 2024 y se prevé que promedie 6.81 USD por libra en 2025. Los transformadores grandes incorporan hasta cinco toneladas de cobre, lo que expone a los proveedores a fuertes fluctuaciones de margen. Los fabricantes de primer nivel emplean estrategias de cobertura y cláusulas de escalada, mientras que las empresas regionales más pequeñas absorben las fluctuaciones de precios que erosionan el capital de trabajo. (2) Goldman Sachs, “Perspectivas del cobre 2025: la prima por escasez persistirá”, goldmansachs.com Las empresas de servicios públicos responden favoreciendo los contratos marco que fijan el precio del metal base al realizar el pedido para estabilizar los presupuestos de los proyectos.
Análisis de segmento
Por clasificación de potencia: la generación distribuida favorece capacidades más pequeñas
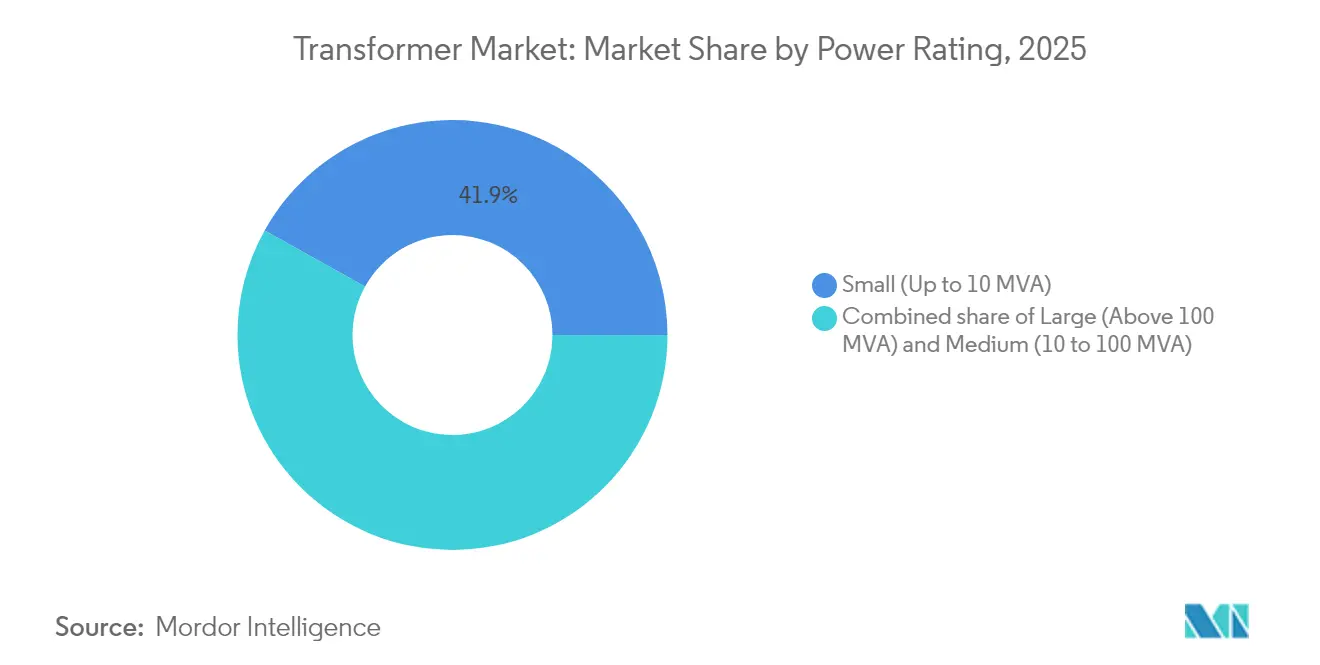
Las unidades pequeñas, de hasta 10 MVA, dominaron los ingresos con un 41.92 % en 2025, y se espera que superen a todas las demás clases con una tasa de crecimiento anual compuesta (TCAC) del 8.06 % hasta 2031. La energía solar en tejados, los sistemas de baterías comunitarias y las microrredes a escala de barrio proliferan tanto en las economías emergentes como en las desarrolladas. Estas aplicaciones se benefician de un tamaño compacto, bajas emisiones acústicas y una alta tolerancia a la sobrecarga para las fluctuaciones de las entradas de energías renovables. Los diseños modulares permiten a las empresas de servicios públicos almacenar repuestos estandarizados que dan servicio a múltiples voltajes de alimentación, reduciendo así el inventario en almacén y el tiempo medio de reparación.
Los transformadores medianos, de entre 10 MVA y 100 MVA, mantienen una fuerte presencia en polígonos industriales y plantas de energía renovable a gran escala, donde los promotores combinan múltiples aerogeneradores de 5 MW en un único circuito colector. Si bien los transformadores de potencia de gran tamaño, superiores a 100 MVA, representan menos envíos, cada unidad alcanza contratos multimillonarios que sustentan talleres especializados y tecnologías de aislamiento patentadas. Las limitaciones de suministro para estos gigantes a medida siguen siendo las más estrictas, lo que motiva a las eléctricas a mantener repuestos estratégicos incluso cuando las políticas de transición energética reorientan los presupuestos hacia activos distribuidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de refrigeración: el aislamiento líquido mantiene la preeminencia técnica
La tecnología refrigerada por aceite representó el 72.05 % de los ingresos globales en 2025 y se espera que mantenga una tasa de crecimiento anual compuesta (TCAC) del 7.64 % hasta 2031, impulsada por su conductividad térmica y rigidez dieléctrica superiores. El petróleo mineral sigue siendo el fluido principal; sin embargo, las empresas de servicios públicos en Europa, Japón y algunos estados de EE. UU. utilizan cada vez más fluidos de éster natural o sintético para cumplir con las normativas ambientales y los códigos de seguridad contra incendios. Los fluidos de éster admiten clases de temperatura más altas, lo que permite pilas de núcleo-bobina compactas que reducen el peso y los costes de envío.
Las unidades refrigeradas por aire conservan su atractivo en edificios comerciales, subestaciones subterráneas e inversores de energía renovable, donde el riesgo de fugas supera los requisitos de densidad de potencia. La mejora continua en el diseño de aletas, la circulación de aire forzado y las bobinas de aluminio amplían su rango de potencia; sin embargo, aún sacrifican margen de eficiencia en comparación con sus homólogos en aceite en ciclos de trabajo de alta carga.
Por fase: la eficiencia trifásica sustenta la adopción industrial
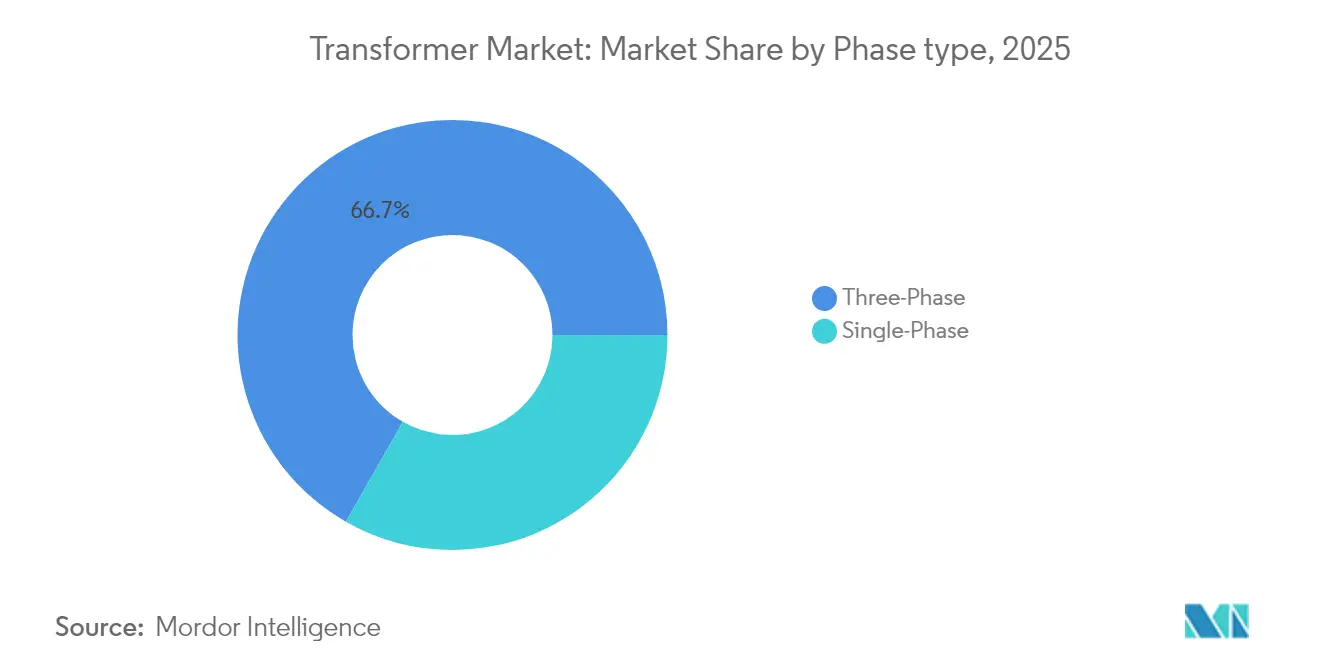
Los modelos trifásicos captaron el 66.74 % de los ingresos en 2025 y se espera que mantengan una tasa de crecimiento anual compuesta (TCAC) del 7.39 % hasta 2031, a medida que la automatización industrial, los variadores de frecuencia y los motores de alta potencia siguen aumentando su participación en la mezcla de carga. Las corrientes de fase equilibradas reducen las pérdidas de cobre y mejoran la regulación de voltaje en los alimentadores largos que abastecen a los centros de fabricación. Los usuarios finales solicitan núcleos amorfos de baja pérdida y juntas solapadas escalonadas apiladas para impulsar las ganancias de eficiencia por encima de los mínimos regulatorios.
Las unidades monofásicas siguen siendo comunes en las redes residenciales y los proyectos de electrificación rural de Norteamérica. Sin embargo, el creciente consumo de energía de las bombas de calor y los cargadores de vehículos eléctricos justifica cada vez más la interrupción del servicio en sistemas de fase dividida o trifásicos compactos. Los fabricantes responden con nuevas clasificaciones de factor k que se adaptan a cargas domésticas no lineales, como inversores solares y cargadores de coche de nivel 2.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de transformador: La flota de distribución ancla el crecimiento
Los transformadores de distribución representaron el 60.98 % en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.62 % hasta 2031, a medida que las empresas de servicios públicos refuercen las redes de baja tensión para la electrificación. Las unidades montadas en postes y plataformas ahora integran protección contra fallas de baja tensión, protecciones contra flujo de potencia inverso y monitores del estado de los activos que transmiten datos a paneles de control en la nube. El Laboratorio Nacional de Energías Renovables de EE. UU. proyecta que la capacidad de distribución podría necesitar un aumento del 260 % para 2050, lo que presagia un ciclo sostenido de reemplazo y expansión.
Los transformadores de potencia ocupan nodos críticos en las centrales de generación y las subestaciones de transmisión, pero su ritmo de reemplazo sigue siendo más lento debido a su vida útil de diseño de 40 años. No obstante, los promotores de energías renovables que solicitan parques eólicos terrestres de gigavatios impulsan la instalación de bloques multiunidad de transformadores elevadores de 400 kV, lo que consolida una base sólida para el segmento de alta tensión.
Por el usuario final: los servicios públicos impulsan la inversión
Las compañías eléctricas generaron el 49.55 % de los ingresos del mercado en 2025 y se espera que avancen a una tasa de crecimiento anual compuesta (TCAC) del 8.09 %, impulsada por los mandatos de descarbonización, los estándares de confiabilidad y los fondos de estímulo. Los operadores de transmisión adquieren autotransformadores de alta impedancia que segmentan las interconexiones regionales, mientras que las empresas de distribución prefieren unidades herméticas de bajas pérdidas que reducen las pérdidas de la red y facilitan el mantenimiento. Los compradores industriales de metales, productos químicos y GNL integran transformadores reductores dedicados con funciones de mitigación de arco eléctrico y conductores neutros sobredimensionados para dar servicio a variadores de velocidad.
Los propietarios de edificios comerciales equipan unidades interiores de resina fundida que cumplen con las normativas contra incendios y toleran una alta distorsión armónica de las fuentes de alimentación de los centros de datos. El crecimiento residencial impulsa la electrificación y la expansión suburbana, lo que obliga a las empresas de servicios públicos a implementar simultáneamente tanto reemplazos monofásicos como actualizaciones de fase dividida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de transformadores de APAC
Asia-Pacífico lideró los ingresos con una participación del 52.88 % en 2025 y presenta la mayor proyección de CAGR del 8.23 %. China continúa expandiendo los corredores de ultraalta tensión que transportan energía renovable desde las provincias occidentales hasta los centros de carga costeros, mientras que India canaliza incentivos federales hacia líneas de transmisión interestatales y mejoras en la distribución urbana. Los países del Sudeste Asiático destinan presupuestos multimillonarios a la electrificación, lo que impulsa la creación de empresas conjuntas entre fabricantes locales y especialistas globales para unidades de media tensión. Las contribuciones tecnológicas de Japón y Corea del Sur introducen geometrías avanzadas de núcleo amorfo y paquetes de monitorización digital que se extienden a lo largo de las cadenas de suministro regionales, lo que eleva las expectativas de eficiencia base.
Mercado de transformadores de América del Norte
Norteamérica representa un entorno impulsado por el reemplazo, donde los activos con dos décadas de antigüedad están llegando al final de su vida útil. Los plazos de entrega se dispararon a 60-70 semanas para las unidades de distribución estándar, lo que impulsó iniciativas federales para impulsar la fabricación nacional. Las empresas de servicios públicos destinan capital a transformadores de subestaciones reforzados, capaces de resistir incendios forestales y huracanes, que incorporan refrigeración forzada por aceite/aire y mayores índices de resistencia a cortocircuitos. Canadá prioriza los estándares de bajas pérdidas, alineados con la norma CSA C802, lo que impulsa a los proveedores a adoptar núcleos amorfos como opción predeterminada en las nuevas licitaciones.
Mercado europeo de transformadores
Europa mantiene una demanda estable gracias a la integración de energías renovables y proyectos de interconexión transfronterizos bajo el lema REPowerEU. Las compañías eléctricas modernizan los nodos de alta tensión con monitores de gases disueltos en línea y aisladores de paso con mayor densidad de corriente, lo que prepara las redes para alcanzar los 1,236 GW de capacidad renovable prevista para 2030. Las estrictas normas de ecodiseño elevan la eficiencia mínima y favorecen las unidades de media tensión rellenas de ésteres en zonas densamente pobladas. Los mercados de Europa del Este atraen inversión extranjera directa en desarrollos de automoción y centros de datos, lo que impulsa aún más los pedidos de kVA medios.
Mercado de transformadores de Oriente Medio, África y Sudamérica
Oriente Medio y África están combinando proyectos piloto de energía solar a escala de servicios públicos, hidrógeno verde y programas de fortalecimiento de la red para abrir nuevos canales de adquisición. La hoja de ruta de Arabia Saudí hacia las energías renovables y el compromiso de 54 000 millones de dólares de los Emiratos Árabes Unidos generan grandes pedidos de transformadores de éster natural, aptos para zonas desérticas, con bobinados de aluminio para gestionar el peso en carreteras remotas. La demanda sudamericana se centra en Brasil, donde la expansión industrial de la minería y los metales impulsa la modernización de subestaciones de 230 kV e impulsa la expansión de la fabricación nacional, como la inversión de 2600 millones de reales de WEG para ampliar la producción de transformadores.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
En Estados Unidos, el Departamento de Energía (DOE) finalizó el 22 de abril de 2024 las normas modificadas de conservación de energía para transformadores de distribución, cuyo cumplimiento debía exigirse antes del 23 de abril de 2029. En abril de 2026, una Determinación Presidencial, en virtud de la Sección 303 de la Ley de Producción de Defensa, identificó las cadenas de suministro de infraestructura de la red eléctrica, incluidos los transformadores de distribución y el acero para núcleos eléctricos, como esenciales para la defensa nacional. Posteriormente, en junio de 2026, el DOE inició una solicitud de información (RFI) para evaluar cómo interactúan las normas de eficiencia de 2024 con los objetivos de seguridad nacional y de la cadena de suministro.
En la Unión Europea, los requisitos de diseño ecológico para transformadores de potencia se rigen por el Reglamento (UE) 2019/1783 de la Comisión, que establece requisitos relacionados con la eficiencia mediante límites de pérdidas o de eficiencia energética (PEI). El cumplimiento de la normativa de la UE se alinea cada vez más con la serie EN 50708 (requisitos europeos adicionales) junto con la metodología de ensayo IEC 60076, lo que influye en las decisiones de diseño de productos, como núcleos de bajas pérdidas y, en algunos casos, fluidos aislantes alternativos para cumplir con las expectativas medioambientales y de seguridad contra incendios en instalaciones densas o sensibles.
Panorama competitivo
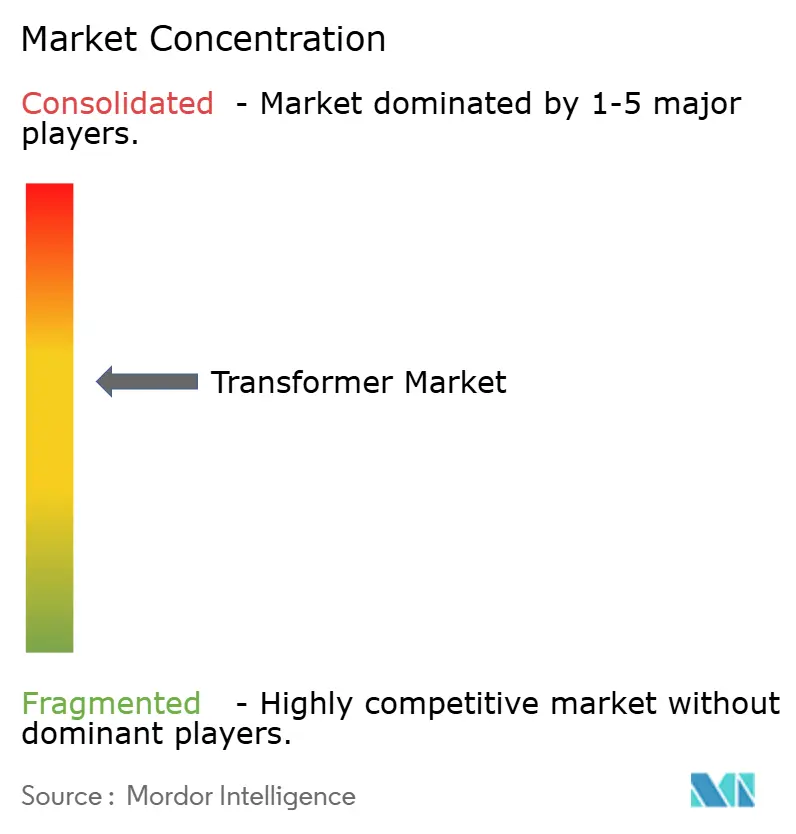
El mercado de transformadores muestra una fragmentación moderada, con los cinco principales actores concentrando poco más de la mitad de los ingresos globales, lo que deja amplio espacio para especialistas regionales. ABB, Siemens Energy y Hitachi Energy están llevando a cabo expansiones de capacidad multirregionales que superan los USD 6 mil millones hasta 2027, con el objetivo de reducir los plazos de entrega y ampliar los conjuntos de funciones digitales. Solo Hitachi Energy ha destinado USD 250 millones para 2025 para reducir los ciclos de entrega hasta en un 30% para clasificaciones estándar. (4) Hitachi Energy, “Comunicado de prensa sobre expansión de capacidad”, hitachienergy.com Estas empresas se integran verticalmente en la laminación del núcleo, el bobinado de la bobina y el ensamblaje de sensores, capturando margen y reforzando el control de calidad.
La capacidad digital diferencia las ofertas, ya que las empresas de servicios públicos exigen mantenimiento predictivo y cumplimiento de la ciberseguridad. Dentro del mercado más amplio de transformadores, Siemens Energy comercializa transformadores que integran pasarelas con certificación IEC 62443, optimizando la transferencia de datos a plataformas de rendimiento de activos nativas de la nube y generando ingresos por servicios, fortaleciendo así las relaciones con los clientes. Eaton y Schneider Electric priorizan las subestaciones modulares ensambladas en fábrica que incorporan transformadores rellenos de éster, aparamenta compacta e interfaces SCADA, lo que agiliza la instalación en emplazamientos urbanos con limitaciones.
Las empresas competidoras en China e India, que compiten en costos, escalan la producción aprovechando los incentivos gubernamentales y las ventajas de la mano de obra local. Se introducen en África, el Sudeste Asiático y Latinoamérica con ofertas basadas en precios y respaldadas por financiación concesional. Las eléctricas occidentales sopesan estas opciones con cautela, buscando un equilibrio entre el ahorro de costos y los protocolos de calificación más estrictos y los requisitos de ciberseguridad. En el mercado de transformadores, los innovadores de nicho se centran en transformadores de estado sólido para aplicaciones ferroviarias y de carga rápida; sin embargo, su adopción a gran escala sigue limitada por el costo de los dispositivos de carburo de silicio y consideraciones de compatibilidad electromagnética (CEM).
Líderes de la industria de transformadores
Siemens AG
ABB Ltd
General Electric Company
Corporación Eléctrica Mitsubishi
Schneider Electric
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: ABB completó la adquisición de Specialtrasfo, con sede en Italia, ampliando así su cartera de transformadores especializados para aplicaciones de electrificación industrial y conversión de energía. Esta operación refuerza la capacidad de ABB para ofrecer diseños de transformadores a medida y servicios de integración relacionados, brindando soporte a clientes que requieren una respuesta de ingeniería más rápida y un rendimiento específico para cada aplicación.
- Mayo de 2026: ABB anunció una inversión de 200 millones de dólares para ampliar su capacidad de fabricación de equipos de media tensión en varios países europeos, entre ellos Italia, Bulgaria, Finlandia, Alemania, Noruega y Polonia. El programa busca aumentar la producción para satisfacer la demanda generada por la red eléctrica y los centros de datos, y permite reducir los plazos de entrega mediante la producción regionalizada y la proximidad de la cadena de suministro.
- Mayo de 2025: GE Vernova anunció un contrato para suministrar más de 70 transformadores de alta tensión de 765 kV y reactores en derivación a Power Grid Corporation of India Limited (POWERGRID). Este contrato subraya la magnitud de los proyectos de desarrollo de la red de transmisión vinculados a la integración de energías renovables y refuerza la importancia competitiva de la capacidad de fabricación y la ejecución de entregas de alta tensión.
Alcance del informe del mercado global de transformadores
Por potencia nominal
| Grande (más de 100 MVA) |
| Mediano (10 a 100 MVA) |
| Pequeño (hasta 10 MVA) |
Por tipo de refrigeración
| Aire enfriado |
| Refrigerado por aceite |
por fase
| Fase única |
| Tres fases |
Por tipo de transformador
| Potencia |
| Distribuidores |
Por usuario final
| Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) |
| Industrial |
| Comercial |
| Residencial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por potencia nominal | Grande (más de 100 MVA) | |
| Mediano (10 a 100 MVA) | ||
| Pequeño (hasta 10 MVA) | ||
| Por tipo de refrigeración | Aire enfriado | |
| Refrigerado por aceite | ||
| por fase | Fase única | |
| Tres fases | ||
| Por tipo de transformador | Potencia | |
| Distribuidores | ||
| Por usuario final | Servicios públicos de energía (incluye renovables, no renovables y transmisión y distribución) | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande era el mercado de transformadores en 2026?
El tamaño del mercado de transformadores alcanzó los 69.66 mil millones de dólares en 2026.
¿Cuál es la CAGR prevista para el mercado de transformadores entre 2026 y 2031?
Se proyecta que los ingresos del mercado crecerán a una tasa compuesta anual del 7.24 % hasta 2031.
¿Qué región lidera la demanda mundial del mercado de transformadores?
Asia-Pacífico tuvo una participación de mercado de transformadores del 52.88 % en 2025, impulsada por la construcción de redes y proyectos renovables.
¿Por qué los plazos de entrega para los transformadores de gran potencia son tan largos?
La capacidad limitada de acero CRGO, los requisitos de ingeniería personalizados y el rendimiento restringido de la fábrica ahora extienden los plazos de entrega hasta cuatro años.
¿Qué tendencias tecnológicas están influyendo en las especificaciones de los transformadores?
Las empresas de servicios públicos solicitan cada vez más transformadores inteligentes con sensores de IoT, protecciones de ciberseguridad y fluidos de enfriamiento a base de ésteres para obtener ganancias de sustentabilidad y confiabilidad.


