

Tamaño y participación del mercado de sistemas de monitoreo de transformadores
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.47 mil millones |
| Tamaño del mercado (2031) | USD 5.37 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de sistemas de monitorización de transformadores por Mordor Intelligence
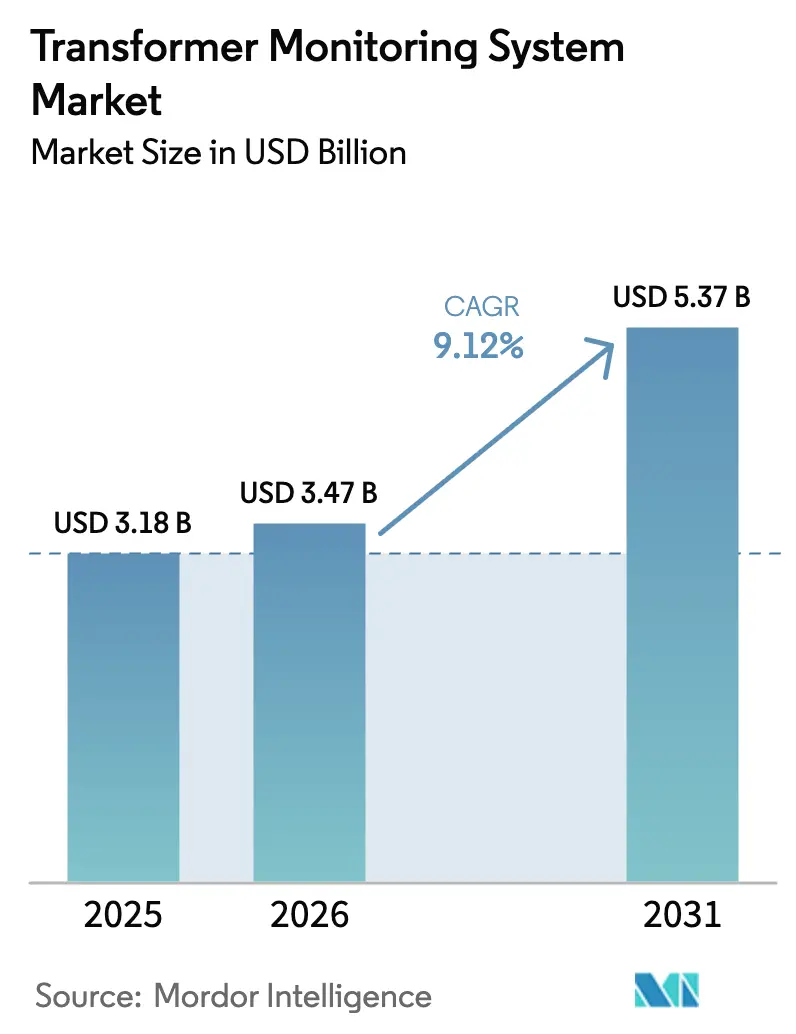
Se espera que el tamaño del mercado de sistemas de monitorización de transformadores crezca de 3.18 millones de dólares en 2025 a 3.47 millones de dólares en 2026, y se prevé que alcance los 5.37 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 9.12% durante el período 2026-2031.
El aumento de los mandatos de digitalización de la red y el estrés operativo introducido por las energías renovables variables están impulsando a las empresas de servicios públicos a favorecer el mantenimiento basado en condiciones sobre los cronogramas de calendario. Los análisis basados en información que evitan una sola interrupción forzada en una unidad de 230 kV pueden ahorrar a las empresas de servicios públicos cerca de USD 1 millón, lo que hace que las inversiones en monitoreo sean atractivas incluso en entornos regulados por tarifas. [1] Transformer Monitoring Systems: Standards and Applications, IEEE Xplore Digital Library, ieee.org La detección continua de gases disueltos, temperatura y descargas parciales ahora domina las nuevas implementaciones porque capturan firmas de fallas transitorias que el muestreo periódico de aceite no detecta. Las plataformas de software que ingieren estos flujos de datos están creciendo más rápido que los sensores a medida que las empresas de servicios públicos buscan la evaluación comparativa de toda la flota y diagnósticos asistidos por IA. La concentración moderada de proveedores deja espacio para innovadores de nicho que se especializan en detección de gases ultrasensible o pasarelas de borde ciberseguras.
Conclusiones clave del informe
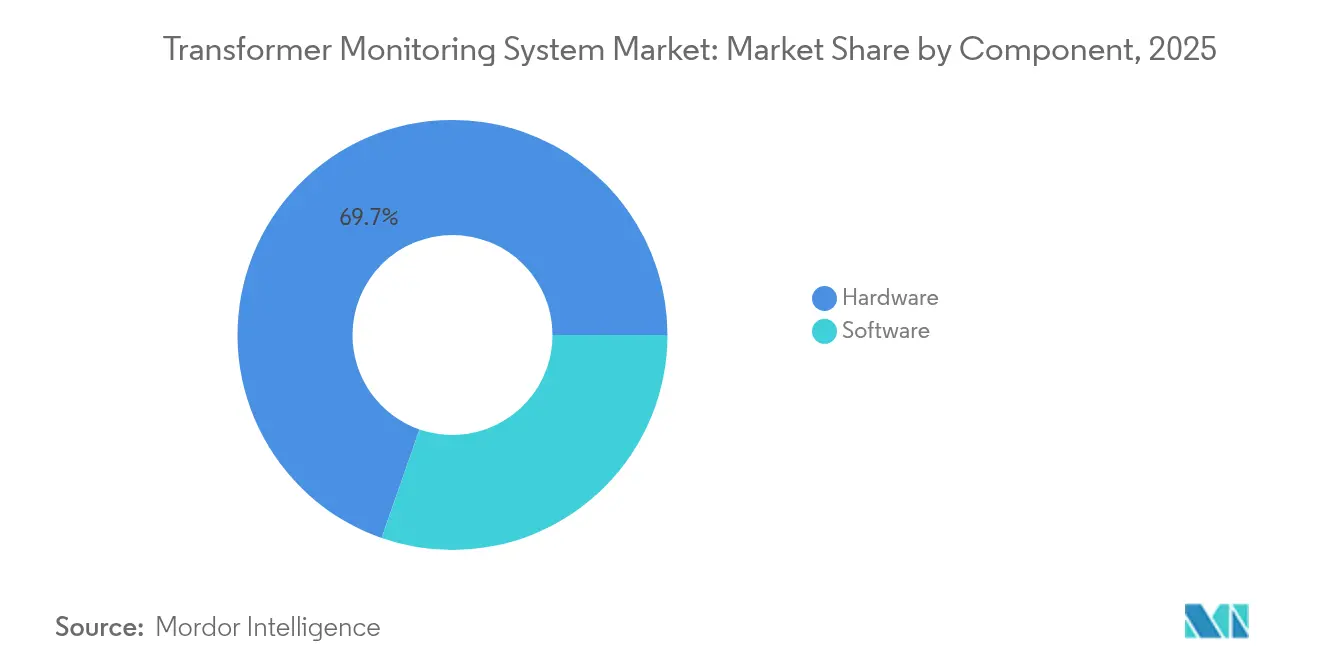
- Por componente, el hardware lideró con una participación de mercado del 69.65% en sistemas de monitoreo de transformadores en 2025, mientras que se pronostica que las plataformas de software se expandirán a una CAGR del 11.85% hasta 2031.
- Por tipo de monitoreo, los sistemas continuos en línea capturaron el 64.40% del tamaño del mercado de sistemas de monitoreo de transformadores en 2025 y están avanzando a una CAGR del 10.05% hasta 2031.
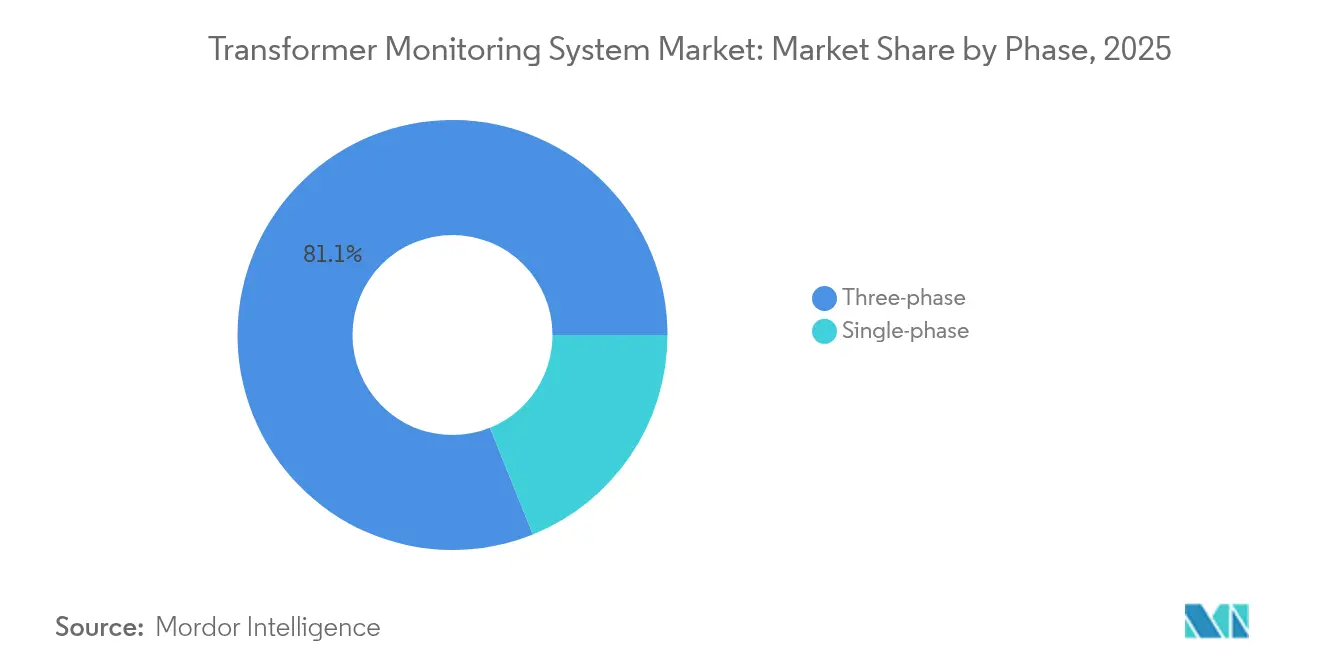
- Por fases, las instalaciones trifásicas dominaron con una participación del 81.10% en 2025 y aumentarán a una CAGR del 9.90%.
- Por modo de implementación, las arquitecturas basadas en el borde representaron el 51.30 % de los ingresos de 2025, aunque se prevé que los modos de nube e híbridos crezcan a una CAGR del 12.65 %.
- Por tipo de transformador, las unidades de potencia superiores a 72.5 kV representaron el 60.00 % del tamaño del mercado de sistemas de monitoreo de transformadores en 2025, mientras que los transformadores de tracción y HVDC especiales aumentarán a una CAGR del 11.95 %.
- Por servicio, el análisis de petróleo y gas disuelto representó el 37.70 % de los ingresos en 2025, mientras que el monitoreo de descargas parciales registra la CAGR proyectada más alta, del 10.55 % hasta 2031.
- Por usuario final, las empresas de energía controlaron el 56.80% de la demanda en 2025, pero los compradores industriales son los que se mueven más rápido, con una CAGR del 12.05%.
- Por geografía, Asia-Pacífico generó el 38.20% de los ingresos globales en 2025 y se proyecta que liderará el crecimiento a una CAGR del 10.20%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de monitorización de transformadores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de digitalización acelerada de la red | + 2.3% | Global, con adopción temprana en América del Norte, la UE y China | Mediano plazo (2-4 años) |
| Aumento de la integración de las energías renovables | + 2.1% | Núcleo de Asia-Pacífico, propagación a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Gastos de capital de servicios públicos para reemplazar flotas obsoletas | + 1.8% | América del Norte y la UE, mercados selectos de APAC | Largo plazo (≥4 años) |
| Prevención de interrupciones impulsada por IA para centros de datos | + 1.5% | América del Norte, Europa Occidental, Singapur | Corto plazo (≤2 años) |
| Módulos de análisis perimetral ciberresilientes | + 1.4% | Global, con prioridad en América del Norte, UE, Australia | Corto plazo (≤2 años) |
| Impulso a la seguridad nacional en medio de la escasez de transformadores | + 1.2% | América del Norte, UE, India, con enfoque estratégico en la fabricación nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Mandatos de digitalización acelerada de la red
Las empresas de servicios públicos están modernizando las subestaciones con telemetría en tiempo real para cumplir con los nuevos requisitos de política. La Iniciativa de Modernización de la Red de EE. UU. reservó 3.5 millones de dólares en 2024 para la medición avanzada y el monitoreo obligatorio basado en la condición para transformadores de más de 100 MVA. El 14.º Plan Quinquenal de China requiere gemelos digitales para cada subestación de 500 kV para 2025, lo que impulsa miles de modernizaciones de sensores de gas disuelto y descarga parcial. [2] Desarrollo e inversión en redes inteligentes, State Grid Corporation of China, sgcc.com.cn El paquete de energía limpia de Europa obliga a los operadores de transmisión a publicar índices de salud de los activos para 2026, lo que obliga a la adopción de plataformas de monitoreo en la nube que agregan datos transfronterizos. India vincula la financiación federal bajo el Esquema del Sector de Distribución Revampido a la automatización de alimentadores inteligentes, haciendo indirectamente que el monitoreo de transformadores sea un requisito previo. [3] Esquema renovado del sector de distribución, Ministerio de Energía de la India, powermin.gov.in Estas políticas cambian el monitoreo del gasto discrecional a la inversión impulsada por el cumplimiento, afianzando la demanda a largo plazo en el mercado de sistemas de monitoreo de transformadores.
Aumento de la integración de las energías renovables
Los recursos eólicos y solares variables introducen fluctuaciones de voltaje, distorsión armónica y frecuentes operaciones de los cambiadores de tomas, lo que acelera el envejecimiento del aislamiento. Las pruebas del Laboratorio Nacional de Energías Renovables (NEL) demostraron que los transformadores que alimentan parques solares experimentan un 40 % más de ciclos de cambio de tomas que los alimentadores convencionales. La norma IEEE 2800-2022 recomienda ahora la monitorización en línea de la temperatura y los gases disueltos en subestaciones donde la penetración de recursos basados en inversores supera el 30 %. El operador de la red eléctrica de Australia impuso en 2024 clasificaciones térmicas dinámicas para transformadores en zonas eólicas, lo que exige sensores de fibra óptica en tiempo real. India aspira a alcanzar los 500 GW de energías renovables para 2030, creando una cartera de 15 000 nuevos transformadores a escala de red que se monitorizarán desde su puesta en servicio. Por lo tanto, la variabilidad de las energías renovables alimenta un ciclo de retroalimentación: un envejecimiento más rápido aumenta la propuesta de valor de la monitorización continua, expandiendo el mercado de sistemas de monitorización de transformadores.
Gastos de capital de servicios públicos para reemplazar flotas obsoletas
Más de la mitad de los transformadores de transmisión norteamericanos han superado su vida útil de diseño de 30 años, pero su reemplazo a gran escala resulta prohibitivo. Empresas de servicios públicos como Duke Energy planean invertir 2100 millones de dólares hasta 2029 para reemplazar unidades seleccionadas y modernizar otras con monitoreo en línea. Los operadores de la red eléctrica alemana destinaron 18 000 millones de euros (19 400 millones de dólares) hasta 2030 para 3,500 transformadores nuevos y la modernización de 2,000 unidades existentes. El monitoreo extiende la vida útil en una década, con aproximadamente el 5 % del costo de reemplazo, lo que libera capital para nuevas ampliaciones de capacidad. Esta doble necesidad de soluciones nuevas y existentes garantiza un crecimiento constante de los ingresos para el mercado de sistemas de monitoreo de transformadores.
Prevención de interrupciones impulsada por IA para centros de datos
Los centros de datos a gran escala priorizan la fiabilidad. Microsoft opera 300 instalaciones, cada una con transformadores redundantes de 138-230 kV, analizados por IA de borde que predice fallos con 72 horas de antelación. Google informó una reducción del 63 % en las interrupciones imprevistas tras correlacionar los datos de descargas parciales con los patrones meteorológicos. Amazon implementará Lumada APM de Hitachi Energy en 50 nuevos campus, con el objetivo de reducir a la mitad el tiempo de inactividad de los transformadores. La alta disposición a pagar en este segmento acelera la adopción de análisis avanzados que posteriormente se difunden en las flotas de servicios públicos, profundizando el mercado de sistemas de monitorización de transformadores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de instalación y calibración | -1.2% | Mercados emergentes en América del Sur, África y el Sudeste Asiático | Corto plazo (≤2 años) |
| Brechas de interoperabilidad de los sistemas heredados | -0.9% | América del Norte, Europa (servicios públicos con SCADA de la década de 1980) | Mediano plazo (2-4 años) |
| Escasez de talento con habilidades analíticas | -0.8% | Global, agudo en América del Norte, la UE y Japón | Largo plazo (≥4 años) |
| Expansión de la superficie de ciberataque (IoT) | -0.7% | Global, con mayor preocupación en América del Norte, la UE y los sectores de infraestructura crítica | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de instalación y calibración
El monitoreo integral en línea puede costar entre 50 000 y 83 000 USD por transformador, principalmente debido a los gastos de sensores y pasarelas. La calibración anual añade entre un 10 000 y un 15 000 USD, mientras que los contratos de servicio cuestan entre 10 000 y 15 000 USD adicionales. Las empresas de servicios públicos más pequeñas de América Latina y África operan bajo límites de inversión de capital y a menudo posponen la inversión. [4] Regulación de la electricidad en los mercados emergentes 2024, Banco Mundial, worldbank.org Los proveedores ahora ofrecen paquetes escalonados, pero la carga inicial aún frena la penetración en las regiones sensibles a los costos del mercado de sistemas de monitoreo de transformadores.
Brechas de interoperabilidad de los sistemas heredados
Las empresas de servicios públicos con sistemas SCADA de la década de 1980 se enfrentan a limitaciones de ancho de banda y ciberseguridad que dificultan la integración de datos en tiempo real. Una encuesta de IEEE de 2024 reveló que el 42 % de los operadores norteamericanos consideran la incompatibilidad de protocolos como la principal barrera para la implementación de monitores conectados a la nube. La actualización a dispositivos IEC 61850 puede costar entre 30 000 y 50 000 USD por bahía, casi igualando el coste de una nueva suite de monitorización. [5] Equipos eléctricos llenos de aceite: muestreo de gases, IEC 60567, iec.ch Los operadores europeos también deben cumplir con las reglas de cifrado NIS2 para 2025, lo que añade costes de actualización de firmware. La escasez de ingenieros con dominio tanto de la lógica de relés heredada como de las API RESTful agrava los obstáculos, moderando el crecimiento del mercado de sistemas de monitorización de transformadores en redes maduras.
Análisis de segmento
Por componente: Las plataformas de software superan el crecimiento del hardware
Se prevé que los ingresos por software crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.85 %, la más rápida entre los segmentos de componentes, a medida que las empresas de servicios públicos pasan de la proliferación de sensores a la optimización de activos centrada en la analítica. El hardware dominó con el 69.65 % de los ingresos de 2025, ya que cada implementación aún requiere sensores de gas disuelto, de aislamiento y térmicos. La migración de cargas de trabajo a la nube reduce los costes de los servidores y facilita la evaluación comparativa a nivel de flota; Southern Company redujo el tiempo medio de diagnóstico en un 38 % tras migrar 4,200 transformadores a un panel centralizado. Se prevé que el tamaño del mercado de sistemas de monitorización de transformadores para software aumente a la par con la adopción de SaaS. La innovación en sensores también continúa: un detector fotoacústico de hidrógeno, lanzado en 2024, reduce a la mitad los umbrales de detección, lo que refuerza la propuesta de valor del hardware.
Las empresas de servicios públicos en jurisdicciones como China, donde prevalecen las normas de soberanía de datos, mantienen la telemetría crítica local, lo que preserva la demanda de servidores locales. Mientras tanto, las puertas de enlace de borde ahora albergan motores de inferencia de redes neuronales que detectan anomalías en segundos, mitigando el riesgo de latencia para los activos esenciales. La combinación en constante evolución de la inferencia de borde y la analítica en la nube sustenta un crecimiento equilibrado en ambas categorías de componentes en el mercado de sistemas de monitorización de transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de monitoreo: Los sistemas continuos dominan en medio de la volatilidad de las energías renovables
El monitoreo continuo en línea controló el 64.40 % de las instalaciones de 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 10.05 %, ya que la generación variable incrementa el costo de los eventos transitorios no detectados. El tamaño del mercado de sistemas de monitoreo de transformadores, vinculado a sistemas continuos, se beneficia de normas como la IEEE C57.145-2020, que recomienda la detección continua de transformadores de alta carga o conectados a energías renovables. Empresas de servicios públicos como Duke Energy exigen ahora cobertura continua de gases disueltos y descargas parciales para cada nueva unidad de transmisión.
Los enfoques fuera de línea persisten para alimentadores de baja criticidad o cargas industriales estacionales, donde las interrupciones conllevan pocas penalizaciones económicas. Surgen ofertas híbridas para cubrir esta necesidad: los sensores de "modo centinela" realizan análisis continuos solo durante los meses de mayor demanda, lo que reduce las necesidades de almacenamiento en un 30 %. Sin embargo, los sistemas continuos seguirán siendo la arquitectura de referencia para activos de alto valor, consolidando el crecimiento a largo plazo del mercado de sistemas de monitorización de transformadores.
Por fase: las unidades trifásicas dominan los segmentos industriales y de servicios públicos
Los transformadores trifásicos representaron el 81.10 % de las implementaciones en 2025 y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 9.90 %, lo que refleja su prevalencia en redes de transmisión, centros de datos y plantas industriales. Las configuraciones multifásicas requieren múltiples conjuntos de sensores, pero permiten un análisis diferencial de fase que identifica fallas localizadas, mejorando así la precisión del diagnóstico. Taiwan Semiconductor Manufacturing Company implementa imágenes térmicas en tiempo real en 1,200 unidades trifásicas para mantener un tiempo de actividad prácticamente perfecto. La monitorización monofásica gana terreno en los circuitos solares residenciales bajo la Norma 21 de California, aunque su contribución a los ingresos se mantiene modesta. Por lo tanto, el predominio de los activos trifásicos consolida el crecimiento del volumen y el valor del mercado de sistemas de monitorización de transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modo de implementación: las arquitecturas en la nube se aceleran a pesar de las preocupaciones sobre ciberseguridad
Las instalaciones centradas en el borde representaron el 51.30 % en 2025, pero los modos de nube e híbridos crecerán a una tasa de crecimiento anual compuesta (TCAC) del 12.65 %, la más rápida entre los esquemas de implementación. El análisis centralizado facilita el aprendizaje en toda la flota: Lumada APM de Hitachi Energy utiliza aprendizaje federado para refinar modelos entre múltiples operadores sin compartir datos sin procesar, lo que minimiza los riesgos para la privacidad. Exelon invertirá 450 millones de dólares para integrar datos de transformadores en tiempo real en su SCADA actualizado, lo que ejemplifica la adopción a gran escala de la nube.
Normas cibernéticas como NERC CIP-013 incrementan el coste y la complejidad, pero los proveedores ahora integran funciones de cifrado de confianza cero y arranque seguro en las puertas de enlace, lo que refuerza la confianza. Los diseños híbridos que combinan la inferencia local con el análisis de tendencias en la nube equilibran la latencia y la seguridad, consolidando el impulso del mercado de sistemas de monitorización de transformadores.
Por tipo de transformador: las unidades especializadas lideran el crecimiento en medio de la expansión de HVDC
Los transformadores de potencia superiores a 72.5 kV generaron el 60.00 % de la demanda unitaria en 2025, debido a su ubicación en nodos críticos de la red. Sin embargo, los transformadores especializados de HVDC, tracción y desfasadores superarán su capacidad con una tasa de crecimiento anual compuesta (TCAC) del 11.95 % a medida que proliferan las interconexiones transfronterizas y los sistemas de metro. Tan solo el Polo Eólico del Mar del Norte necesitará cientos de transformadores convertidores monitorizados las 24 horas del día para evitar cortes en las salas de válvulas que puedan reducir los flujos a escala de gigavatios. Hitachi Energy observó que los niveles de gas aumentan tres veces más rápido en las unidades HVDC, lo que confirma la necesidad del muestreo de gases disueltos de alta frecuencia. Por lo tanto, el crecimiento en los segmentos especializados eleva el valor promedio del sistema en el mercado de sistemas de monitorización de transformadores.
El monitoreo a nivel de distribución sigue estando fragmentado, pero el mandato RDSS de la India para alimentadores de 33 kV y 11 kV indica un futuro prometedor. En conjunto, estas tendencias diversifican los ingresos entre las distintas clases de transformadores dentro del mercado de sistemas de monitoreo de transformadores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por servicio: el monitoreo de descargas parciales mejora a medida que envejece el aislamiento
El análisis de petróleo y gases disueltos sigue liderando con una cuota de mercado del 37.70%, lo que refleja décadas de validación en campo. Sin embargo, los servicios de descargas parciales están creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 10.55%, debido a que las señales de corona y arco eléctrico preceden a las fallas catastróficas. La Compañía Saudí de Electricidad redujo las fallas en los devanados en un 52% tras instalar sondas de temperatura de fibra óptica que activan el deslastre de carga antes de los límites térmicos. Los sensores ultrasónicos de alta frecuencia y de tensión de tierra transitoria ahora detectan descargas en líneas con alta carga, lo que permite reemplazos planificados durante las ventanas de menor demanda y refuerza el mercado de sistemas de monitoreo de transformadores.
El diagnóstico de bornas y la medición de puntos calientes también cobran impulso a medida que las empresas de servicios públicos buscan índices de salud integrales. Normas como IEEE C57.104 priorizan el análisis de gases disueltos, pero la fusión de sensores multimodales se está convirtiendo en la norma en la industria, lo que aumenta los ingresos promedio por transformador en el mercado de sistemas de monitoreo de transformadores.
Por usuario final: el segmento industrial se acelera ante la demanda de los centros de datos
Las empresas eléctricas retuvieron el 56.80% de la demanda de 2025, pero el segmento industrial registra el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 12.05%, debido a que los centros de datos, las fábricas de semiconductores y las minas no toleran cortes de suministro. Microsoft invertirá 250 millones de dólares en la modernización de 1,500 transformadores de centros de datos para 2026. BHP planea monitorear 300 unidades en minas de cobre chilenas, evitando así paradas de producción que pueden costar 1 millón de dólares diarios. Hospitales, aeropuertos y centros financieros también adoptan la monitorización dirigida, ampliando la base de clientes e impulsando el mercado de sistemas de monitorización de transformadores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
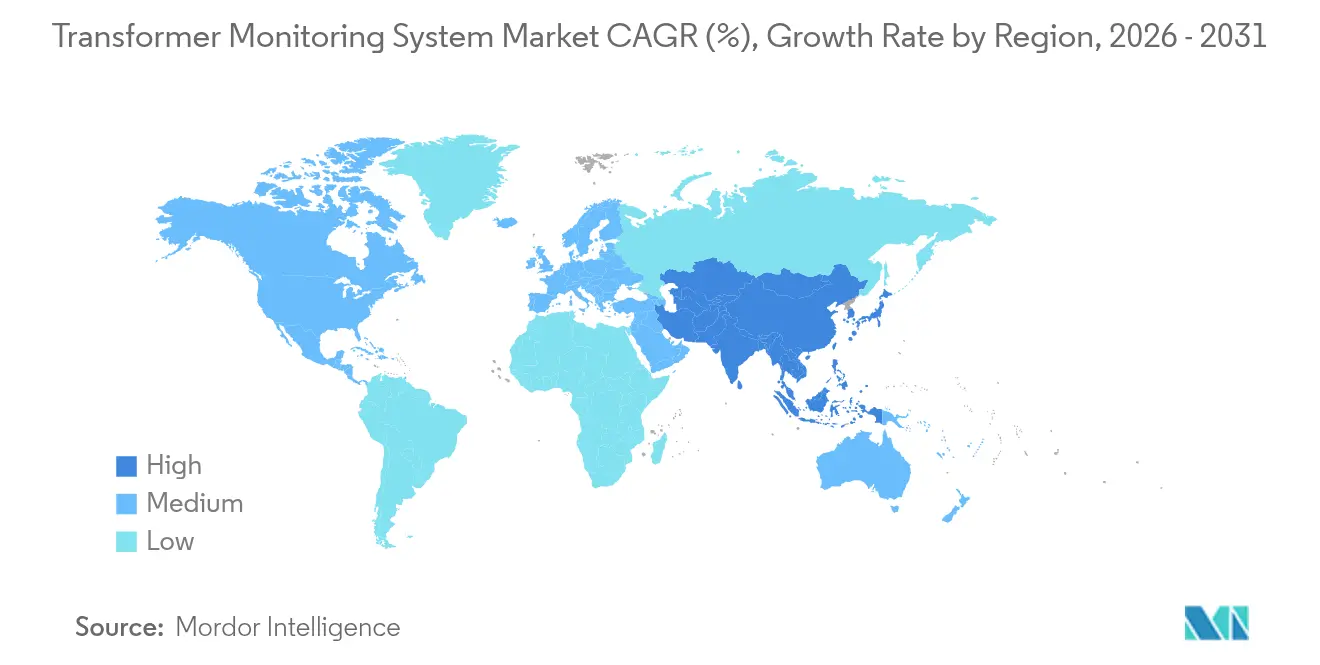
Asia-Pacífico generó el 38.20 % de los ingresos globales en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.20 %, la tasa más rápida del mundo. State Grid Corporation invierte 58 000 millones de dólares anuales en mejoras de la red, incluyendo 12 000 modernizaciones completadas en 2024. India destina 36 400 millones de dólares (3.03 000 millones de rupias indias) a la modernización de alimentadores y subestaciones, vinculando los fondos a la implementación de sensores en línea. Japón destinó 120 000 millones de yenes (800 millones de dólares) a la monitorización sísmica tras el terremoto de Noto de 2024. Corea del Sur aspira a una cobertura del 100 % de los transformadores por encima de 154 kV para 2027. La red transfronteriza de la ASEAN requiere normas armonizadas, lo que amplía aún más el mercado de sistemas de monitorización de transformadores en la región.
Norteamérica mantuvo una participación de aproximadamente el 28.10 % en 2025, impulsada por las subvenciones de modernización de 3.5 millones de dólares del Departamento de Energía (DOE) y la expansión de los centros de datos. El NREL informa que el 55 % de los transformadores estadounidenses superan los 33 años, lo que crea un mercado dual para reemplazos y modernizaciones. El crédito fiscal canadiense del 30 % para electricidad limpia impulsa la inversión de las empresas de servicios públicos, y la CFE de México monitoreará 1,200 transformadores en líneas transfronterizas para cumplir con las normas de confiabilidad del NERC. Las implementaciones de IA de borde en campus de hiperescala aumentan la demanda, lo que impulsa el crecimiento constante del mercado de sistemas de monitoreo de transformadores.
Europa representó aproximadamente el 21.70% en 2025. Las normas de divulgación del estado de los activos de ENTSO-E, el plan de red de 18 000 millones de euros de Alemania y el enorme Centro de Energía Eólica del Mar del Norte respaldan un fuerte gasto. La francesa RTE modernizará 1,800 unidades con sensores de fibra óptica para 2028, centrándose en las subestaciones cercanas a las centrales nucleares. Los mandatos cibernéticos de las normas NIS2 e IEC 62351 favorecen a los proveedores consolidados, lo que condiciona la contratación en el mercado de sistemas de monitorización de transformadores.
Sudamérica, Oriente Medio y África representaron en conjunto alrededor del 12.00 % de los ingresos de 2025. El rápido crecimiento de la energía solar en Brasil, el proyecto NEOM de Arabia Saudí y el programa de estabilización de Eskom son puntos fuertes; sin embargo, los elevados costes de capital y los problemas de interoperabilidad limitan una mayor adopción. Los paquetes de sensores escalonados y los modelos financiados por los proveedores podrían impulsar la demanda latente, ampliando la presencia en el mercado de los sistemas de monitorización de transformadores.
Panorama competitivo
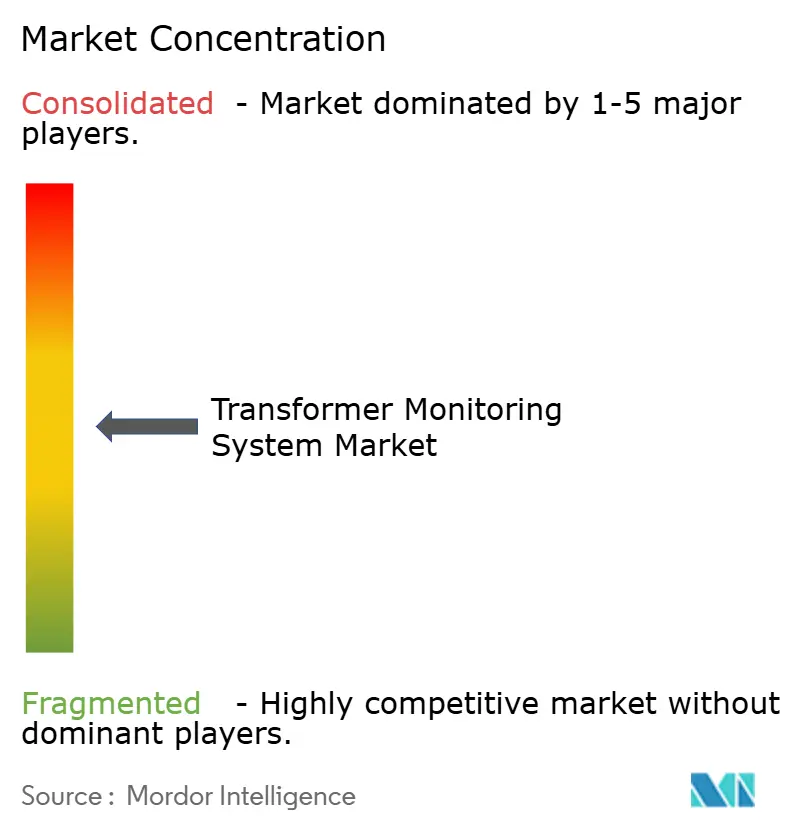
El mercado de sistemas de monitorización de transformadores presenta una concentración moderada. Los cinco principales proveedores, Hitachi Energy, Siemens Energy, GE Vernova, Schneider Electric y Eaton, controlan en conjunto una cuota de mercado cercana al 45%. Los proveedores orientados a plataformas combinan sensores, pasarelas y análisis en la nube, con el objetivo de alcanzar márgenes de software del 60%, mientras que los especialistas destacan en modalidades individuales como la detección ultrasensible de gases o los relés de ciberseguridad. Lumada APM de Hitachi Energy aprovecha el aprendizaje federado para refinar modelos sin exponer datos brutos, obteniendo un contrato de AWS para 50 sitios en 2024. Sensformer Gen3 de Siemens Energy integra un motor de red neuronal que detecta anomalías en cinco segundos, eliminando la latencia en la nube. Schneider adquirió Aurtra para impulsar el diagnóstico basado en IA y reportó un crecimiento del 34% en los ingresos por software en 2024.
Empresas disruptivas como Gasera introdujeron un sensor láser DGA de infrarrojo medio que detecta acetileno a 0.1 ppm y tiene un precio un 30 % inferior al de las empresas tradicionales, lo que les permitió conseguir pilotos nórdicos. Rugged Monitoring presentó una patente en EE. UU. para un acelerador de IA de borde integrado en sensores DGA que reduce los costes de transmisión en un 80 %. Los requisitos regulatorios de ciberseguridad, como IEC 62443 y NERC CIP-013, favorecen a los proveedores con soluciones de seguridad OT consolidadas, lo que aumenta las barreras de entrada para los recién llegados de regiones de bajo coste. En general, la innovación en la fusión de sensores y la analítica segura en la nube definirá las ventajas competitivas en el mercado de sistemas de monitorización de transformadores.
Líderes de la industria de sistemas de monitoreo de transformadores
Energía Hitachi (ABB)
Siemens Energía AG
General Electric Vernova
Schneider Electric SE
Qualitrol (Fortive)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Hitachi Energy invirtió USD 22.5 millones para ampliar la capacidad de transformadores de tipo seco en Virginia, añadiendo 120 puestos de trabajo.
- Marzo de 2025: Hitachi Energy comprometió USD 250 millones hasta 2027 para ampliar la producción de componentes de transformadores, aliviando la escasez de suministro.
- Marzo de 2025: Schneider Electric lanzó la plataforma One Digital Grid impulsada por IA, afirmando que lograría reducciones de cortes de hasta el 40 %.
- Marzo de 2025: Schneider Electric presentó un plan de expansión de 700 millones de dólares en EE. UU. para impulsar la digitalización y la automatización.
Alcance del informe de mercado global de sistemas de monitorización de transformadores
Un sistema de monitoreo de transformadores es un dispositivo especializado para servicios eléctricos, equipado con sensores que recopilan, procesan y miden información relativa a la corriente que fluye a través de un transformador de distribución o de potencia. El informe de mercado de sistemas de monitoreo de transformadores incluye:
| Software | Suites en las instalaciones |
| SaaS basado en la nube | |
| Componentes metálicos | Sensores y artefactos explosivos improvisados |
| Comunicaciones y puertas de enlace |
| En línea continua |
| Fuera de línea/Periódico |
| Fase única |
| Tres fases |
| Edge (en el sitio) |
| SCADA de servicios públicos centralizado |
| Nube/Híbrido |
| Transformadores de potencia (superiores a 72.5 kV) |
| Transformadores de distribución (hasta 72.5 kV) |
| Especialidad (HVDC, Tracción) |
| Análisis de petróleo y gas disuelto |
| Punto caliente sinuoso |
| Estado del buje |
| Descarga parcial |
| Térmica y carga |
| Servicios de energía |
| Industrial |
| Comercial |
| Residencial |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia y el Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por componente | Software | Suites en las instalaciones |
| SaaS basado en la nube | ||
| Componentes metálicos | Sensores y artefactos explosivos improvisados | |
| Comunicaciones y puertas de enlace | ||
| Por tipo de monitoreo | En línea continua | |
| Fuera de línea/Periódico | ||
| por fase | Fase única | |
| Tres fases | ||
| Por modo de implementación | Edge (en el sitio) | |
| SCADA de servicios públicos centralizado | ||
| Nube/Híbrido | ||
| Por tipo de transformador | Transformadores de potencia (superiores a 72.5 kV) | |
| Transformadores de distribución (hasta 72.5 kV) | ||
| Especialidad (HVDC, Tracción) | ||
| Por servicio | Análisis de petróleo y gas disuelto | |
| Punto caliente sinuoso | ||
| Estado del buje | ||
| Descarga parcial | ||
| Térmica y carga | ||
| Por usuario final | Servicios de energía | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia y el Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado global de sistemas de monitoreo de transformadores para 2031?
Se espera que el mercado alcance los 5.37 mil millones de dólares en 2031.
¿Qué categoría de componentes está creciendo más rápido en el monitoreo de transformadores?
Se prevé que las plataformas de software crezcan a una tasa compuesta anual del 11.85 % entre 2026 y 2031.
¿Por qué los sistemas de monitoreo continuo están ganando preferencia frente al muestreo periódico?
La generación de energías renovables variables provoca tensiones transitorias que solo los sensores en línea pueden captar, lo que lleva a las empresas de servicios públicos a favorecer los sistemas continuos.
¿Qué región liderará el crecimiento del mercado hasta 2031?
Asia-Pacífico registrará la CAGR regional más alta, del 10.20%, respaldada por inversiones en redes a gran escala.
¿Cómo influyen los centros de datos en la demanda de monitorización de transformadores?
Las instalaciones a hiperescala requieren un tiempo de actividad del 99.999 % e invierten fuertemente en monitoreo impulsado por IA para evitar cortes que pueden costar millones por hora.
¿Cuáles son los principales estándares de ciberseguridad que afectan las implementaciones de monitoreo de transformadores?
Las normas IEC 62443 y NERC CIP-013 exigen un diseño seguro y una gestión de riesgos en la cadena de suministro para dispositivos de monitoreo conectados.


