

Tamaño y participación en el mercado de aceite para transformadores
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
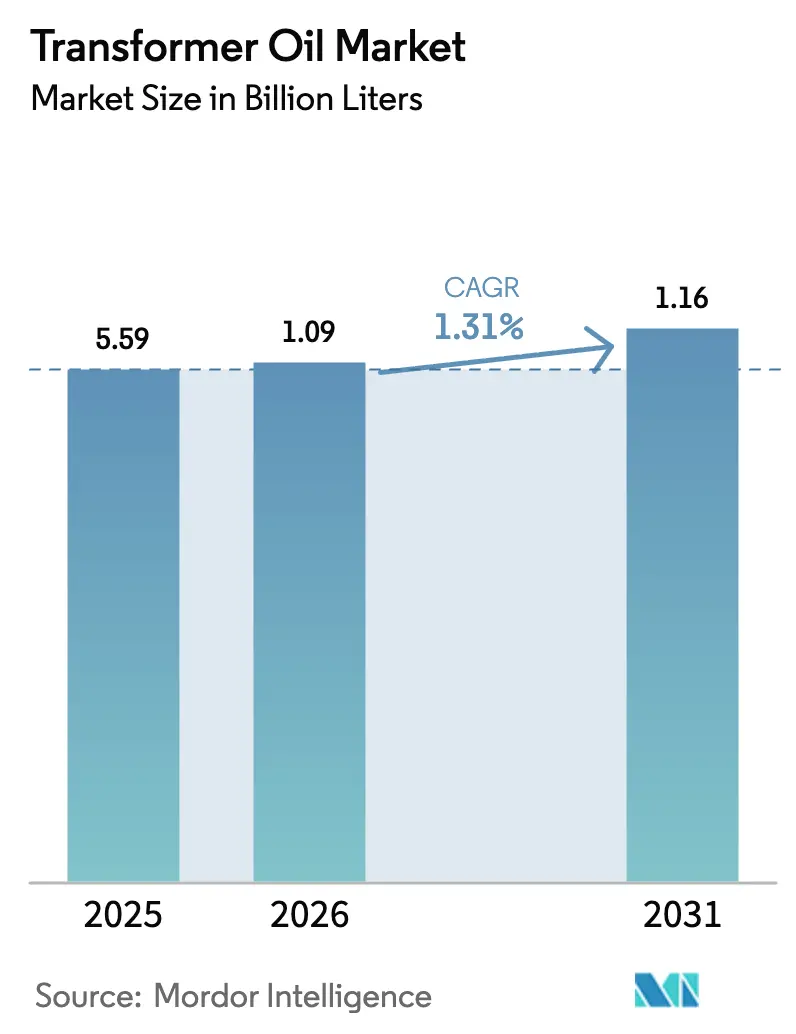
| Volumen de mercado (2026) | 1.09 mil millones de litros |
| Volumen de mercado (2031) | 1.16 mil millones de litros |
| Tasa de crecimiento (2026 - 2031) | 1.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de aceite para transformadores por Mordor Intelligence
Se espera que el tamaño del mercado de aceite para transformadores crezca de 5.59 millones de litros en 2025 a 1.09 millones de litros en 2026 y se pronostica que alcance los 1.16 millones de litros para 2031 con una tasa de crecimiento anual compuesta (TCAC) del 1.31 % durante el período 2026-2031. Los programas de refuerzo de la red en Asia-Pacífico, la sustitución obligatoria de unidades obsoletas en Estados Unidos y Europa, y el auge de las plataformas de conversión de energía eólica marina mantienen un crecimiento constante impulsado por el volumen. Las formulaciones minerales aún dominan la demanda mundial; sin embargo, su ventaja en costos se está reduciendo a medida que se reducen los suministros de aceite base del Grupo I y aumentan las responsabilidades por eliminación. Los ésteres de origen biológico, respaldados por códigos de seguridad contra incendios y normas de biodegradabilidad, están ganando terreno en subestaciones urbanas, centros de datos y zonas ambientalmente sensibles. La dinámica competitiva depende de la resiliencia de la cadena de suministro, la amplitud de la cartera y la capacidad de ofrecer modelos de costo del ciclo de vida en lugar de la fijación de precios de los productos básicos.
Conclusiones clave del informe
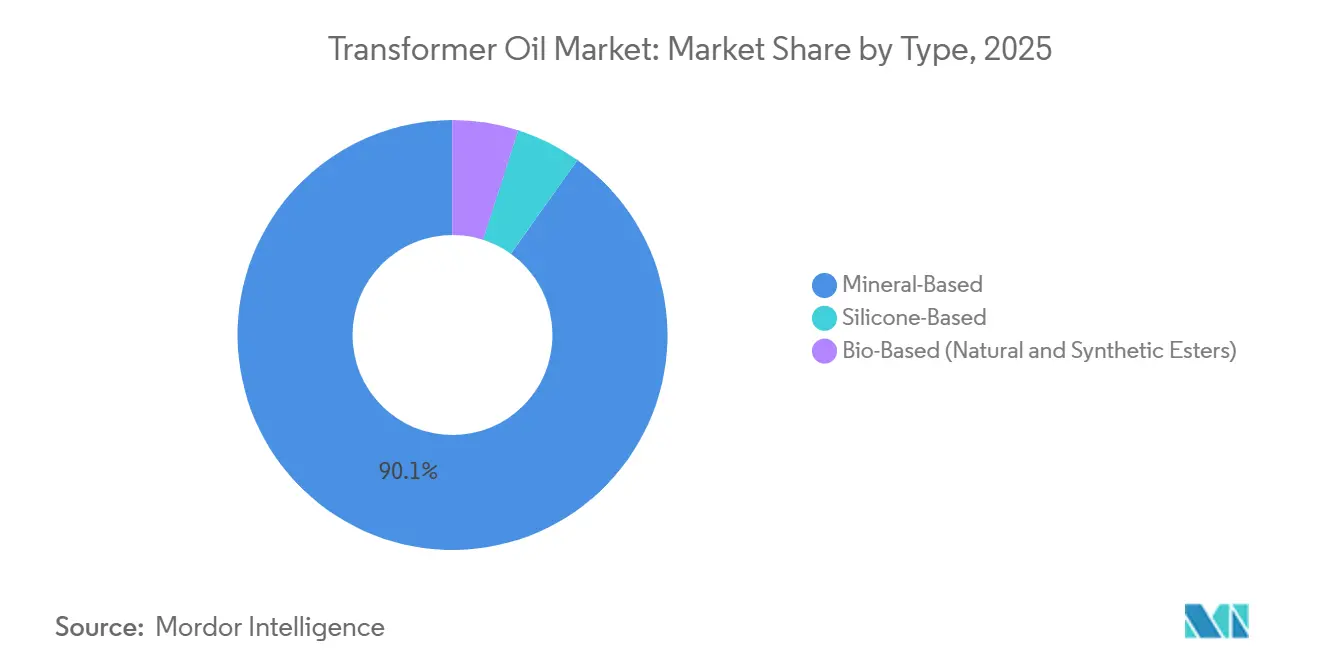
- Por tipo, los ésteres de base mineral tuvieron la mayor participación del 90.12 % en 2025, mientras que se espera que los ésteres de base biológica crezcan a una CAGR del 7.92 % durante el período de pronóstico (2026-2031).
- Por aplicación, los transformadores tuvieron la mayor participación de mercado del 73.83% en 2025 y se espera que crezcan a una CAGR del 1.86% durante el período de pronóstico (2026-2031).
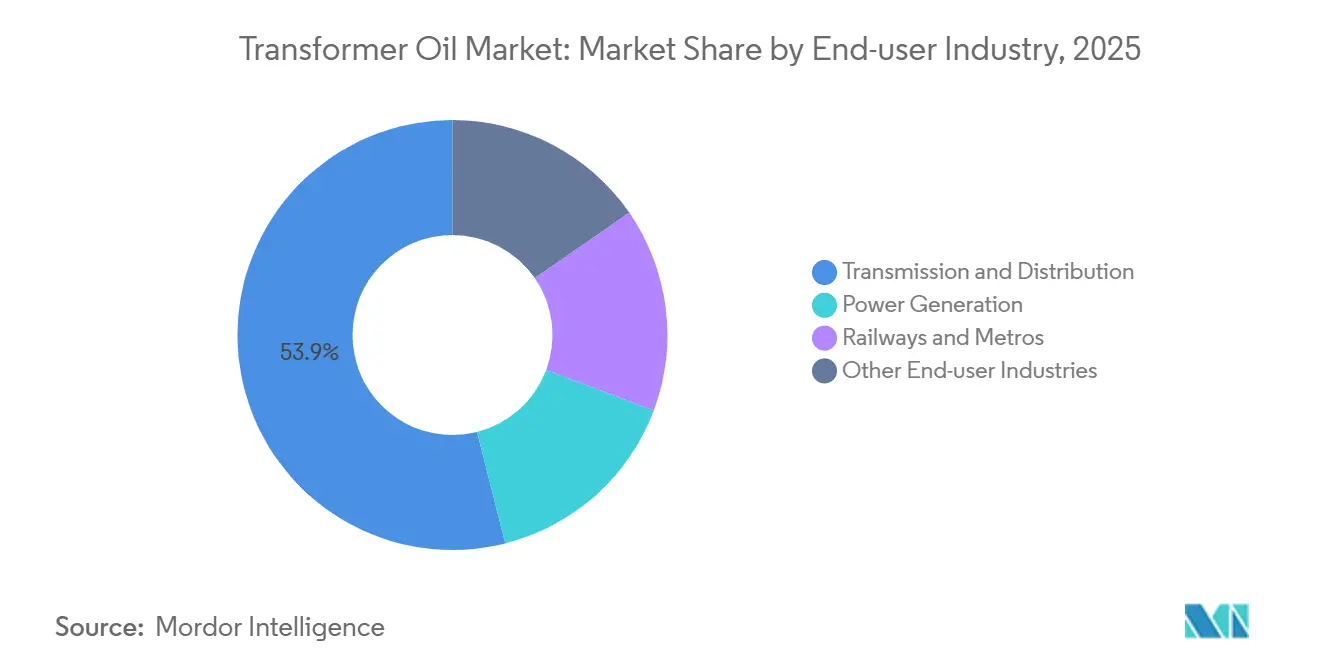
- Por industria de usuario final, la transmisión y distribución tuvieron una participación de mercado del 53.94% en 2025 y se espera que crezcan a una CAGR del 1.75% durante el período de pronóstico (2026-2031).
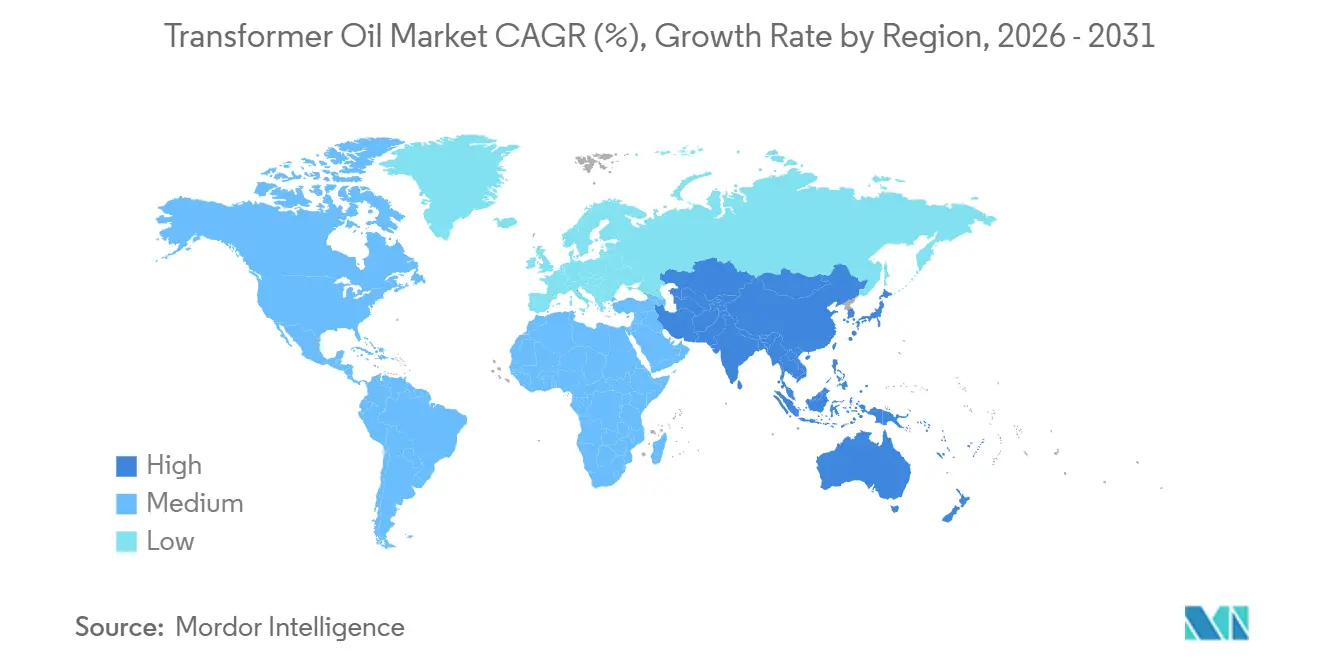
- Por geografía, la región Asia-Pacífico tuvo la mayor participación del 47.77% en 2025, y se espera que esta participación crezca a la CAGR más rápida del 1.82% durante el período de pronóstico (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de aceite para transformadores
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento de las redes eléctricas en Asia-Pacífico | + 0.6% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Modernización de transformadores antiguos en los mercados de la OCDE | + 0.4% | Norteamérica y Europa | Largo plazo (≥4 años) |
| Estándares de eficiencia exigidos por el DOE para transformadores de distribución | + 0.3% | Estados Unidos, con influencia en Canadá y México | Corto plazo (≤2 años) |
| Plataformas de conversión de energía eólica marina que requieren aceites con alto punto de inflamación | + 0.2% | Europa (Mar del Norte), Estados Unidos (Costa Este), Asia (Estrecho de Taiwán) | Mediano plazo (2-4 años) |
| Construcción de almacenamiento de baterías a escala de servicios públicos | + 0.2% | Global, con concentración temprana en California, Texas y Australia | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de las redes eléctricas en Asia-Pacífico
Las empresas de servicios públicos de Asia-Pacífico están incorporando redundancia en sus redes, lo que impulsa un aumento significativo en la demanda de aceite para transformadores. La State Grid de China invirtió 89 mil millones de dólares en 2025 para extender los corredores de ultra alta tensión, y cada unidad de 1,000 kV requiere entre 10 000 y 20 000 litros de aceite [1] State Grid Corporation of China, “Plan de Inversión Anual 2025”, sgcc.com.cn. India ha destinado 9.16 billones de rupias (109 mil millones de dólares) para 1,274 GVA de nueva capacidad de transformación para 2032. Los proyectos de la ASEAN añadirán hasta 13 780 MW de enlaces transfronterizos que dependen de fluidos de éster sintético o silicona resistentes a la humedad tropical. La inversión está impulsada menos por la electrificación y más por la fiabilidad de la red, creando una base estable para el mercado del aceite para transformadores.
Modernización de transformadores antiguos en los mercados de la OCDE
Las empresas de servicios públicos norteamericanas y europeas se enfrentan al final de su vida útil, instaladas durante las décadas de 1970 y 1980. Los plazos de entrega en EE. UU. para las unidades de reemplazo se han ampliado a 24 meses, en parte debido a la escasez de acero eléctrico. Europa prevé una demanda anual de petróleo de 34,000 toneladas para 2030, a medida que se modernizan las subestaciones de 400/100 kV para integrar la energía eólica marina. Australia está modernizando sus activos rurales con ésteres resistentes al fuego, a instancias de las aseguradoras. Los calendarios de reemplazo siguen siendo irregulares; Japón y Corea del Sur están retrasando las actualizaciones por razones presupuestarias, preservando así la demanda de minerales de larga duración.
Normas de eficiencia exigidas por el DOE para transformadores de distribución
La normativa estadounidense de 2024 obliga a los fabricantes a adoptar núcleos de metal amorfo que aumentan el volumen de aceite por unidad hasta en un 15 %. Los costos de cumplimiento, de entre 300 y 500 USD por transformador, son los más importantes para las pequeñas cooperativas. Canadá y México están armonizando diseños para evitar fricciones en la cadena de suministro transfronteriza. Los fabricantes de equipos originales (OEM) y los productores de aceite están desarrollando conjuntamente paquetes antioxidantes capaces de soportar temperaturas de núcleo más altas sin la formación de lodos. Por lo tanto, las compras estadounidenses a corto plazo son un acelerador de la demanda en el mercado de aceite para transformadores.
Plataformas de conversión de energía eólica marina que requieren aceites con alto punto de inflamación
La flota eólica marina de Europa alcanzó los 30 GW en 2025, y cada gigavatio requiere hasta 300 toneladas de petróleo en las estaciones convertidoras [2] WindEurope, “Offshore Wind Statistics 2025”, windeurope.org . Los arrendamientos del Atlántico de EE. UU. suman 8 GW con los primeros proyectos previstos para 2027. Los ésteres sintéticos predominan porque cumplen con las clasificaciones de fuego de clase K y los estándares ambientales marinos. Taiwán apunta a 15 GW para 2035, lo que impulsa la mezcla local de fluidos de alto punto de inflamación. Los proveedores que pueden certificar formulaciones según IEC 61039 obtienen precios premium y contratos a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escaso suministro de petróleo base del Grupo I tras el cierre de refinerías europeas | -0.2% | Europa, con repercusiones en América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Pasivos ambientales y costos de eliminación de los hidrocarburos minerales | -0.1% | América del Norte y Europa, con presión emergente en Asia-Pacífico | Largo plazo (≥4 años) |
| Prima en el precio de los fluidos de éster en las empresas de servicios públicos de Asia y el Pacífico, sensibles a los costos | -0.1% | Asia-Pacífico, en particular India, Indonesia y Vietnam | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Escaso suministro de petróleo base del Grupo I tras el cierre de refinerías europeas
Los cierres europeos han reducido la capacidad de 2 millones de toneladas del Grupo I desde 2024, obligando a los mezcladores a importar materias primas más caras. Las primas de flete del 15-20% y los retrasos de seis meses en las entregas minan la visibilidad de los precios. Los formuladores norteamericanos están migrando a aceites base del Grupo II, lo que requiere reformulación para igualar el rendimiento dieléctrico. Los proveedores asiáticos de Corea del Sur y Singapur están aumentando sus exportaciones, pero sus cadenas logísticas añaden variabilidad en los costos y la calidad. Por lo tanto, la escasez de suministro resta aproximadamente 0.2 puntos porcentuales a la tasa de crecimiento anual compuesta (TCAC) del mercado de aceites para transformadores.
Pasivos ambientales y costos de disposición de minerales y petróleo
La EPA de EE. UU. clasifica el aceite con más de 50 ppm de PCB como peligroso, lo que eleva los costos de eliminación a entre 1,500 y 3,000 USD por tonelada. Las aseguradoras europeas están aumentando las primas para las subestaciones urbanas con carga mineral. Las empresas de servicios públicos, internalizando estas responsabilidades, ahora aplican modelos de costo del ciclo de vida que favorecen los ésteres biodegradables a pesar de un sobreprecio del 20-30 %. China e India están elaborando normas sobre contaminación del suelo que imitan los estándares occidentales, lo que indica una mayor adopción de fluidos de origen biológico. La presión para el cumplimiento a largo plazo erosiona la demanda de aceite mineral en las redes eléctricas consolidadas y condiciona la dinámica futura del mercado de aceite para transformadores.
Análisis de segmento
Por tipo: Los ésteres de origen biológico ganan terreno en la seguridad contra incendios
Los productos de base mineral representaron el 90.12 % del volumen de 2025, lo que refleja los arraigados hábitos de compra y un menor coste unitario. Los ésteres de base biológica avanzan a una tasa de crecimiento anual compuesta (TCAC) del 7.92 % hasta 2031, gracias a su rendimiento de seguridad contra incendios de clase K y su rápida biodegradabilidad. Los ésteres naturales se utilizan con mayor frecuencia en centros de datos y hospitales, donde el riesgo de incendio y las responsabilidades ambientales son mayores. Los ésteres sintéticos, diseñados a partir de bases de poliol, ofrecen un rendimiento superior en condiciones de ciclos térmicos elevados, lo que los convierte en la opción preferida para plataformas eólicas marinas y transformadores de tracción ferroviaria. Por lo tanto, el tamaño del mercado de aceite para transformadores de ésteres de base biológica se está expandiendo a un ritmo mayor que el del segmento mineral tradicional.
Europa especifica ésteres naturales en aproximadamente un tercio de las nuevas instalaciones, impulsada por incentivos de las aseguradoras y mandatos de divulgación de carbono. La adopción en Norteamérica se mantiene en un 15-20%, a medida que las empresas de servicios públicos validan el rendimiento a largo plazo. Asia-Pacífico sigue estando determinada por los precios; sin embargo, el proyecto de ley de China, que exige fluidos biodegradables cerca de cuerpos de agua, podría cambiar entre un 10% y un 15% de su base instalada a ésteres para 2030. Los aceites de silicona ocupan un nicho para temperaturas superiores a 200 °C, especialmente en transformadores de hornos, pero enfrentan obstáculos de costo. En conjunto, estas tendencias están transformando la gama de productos dentro del mercado de aceites para transformadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: los transformadores dominan en medio de la modernización de la red
Los transformadores consumieron el 73.83 % del volumen global en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 1.86 %, impulsada por las normas de eficiencia energética de EE. UU. y los proyectos de ultraalta tensión en Asia. Las unidades de distribución, que operan entre 11 y 33 kV, sustentan la demanda de reemplazo en las redes de la OCDE. Los transformadores de potencia superiores a 132 kV impulsan los volúmenes de energía en nuevas instalaciones en China e India, donde cada unidad puede requerir hasta 20 000 litros de fluido. Por lo tanto, el tamaño del mercado de aceite para transformadores para estos activos de alta potencia está aumentando a la par que los objetivos de integración de las energías renovables.
Los equipos de conmutación representan entre el 12 % y el 15 % de la demanda, cifra que crece con la automatización de subestaciones. Los interruptores automáticos y los condensadores juntos representan menos del 10 %, pero una proporción cada vez mayor se destina a ésteres sintéticos para una mayor vida útil. Los usos específicos, como reactancias y reguladores de tensión, completan el resto. Cada kilovatio de electricidad pasa por al menos un transformador, lo que convierte a esta aplicación en un pilar fundamental del mercado de aceites para transformadores.
Por industria de usuario final: transmisión y distribución lideran la inversión
Las empresas de transmisión y distribución absorbieron el 53.94 % del volumen de 2025 y se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 5.75 % hasta 2031 gracias a los programas multimillonarios de redes eléctricas en China, India y Estados Unidos. Las centrales eléctricas se ven impulsadas por la modernización de las centrales de carbón en India y la ampliación de las plantas de energía renovable en todo el mundo. Los ferrocarriles y metros también están creciendo a medida que los corredores electrificados se expanden por Asia y Europa. El tamaño del mercado de aceite para transformadores vinculado a proyectos ferroviarios aumenta en consonancia con la electrificación del material rodante.
Otros usuarios finales industriales, como la minería y los centros de datos, representan la parte restante, y las especificaciones específicas de cada proyecto determinan la fluidez de la elección. La importancia estratégica del suministro ininterrumpido en las redes de transmisión garantiza que la adquisición de aceite para transformadores siga siendo un gasto no discrecional, protegiendo al mercado de los ciclos económicos a corto plazo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de aceite para transformadores en Asia-Pacífico
Asia-Pacífico representó el 47.77 % del volumen global en 2025 y se prevé un crecimiento anual del 1.82 % hasta 2031. El programa de red de China, de 89 000 millones de dólares, y el plan de transmisión de la India, de 109 000 millones de dólares, consolidan el liderazgo de la región. Los proyectos de interconexión de la ASEAN requieren sistemas de generación de energía de alto rendimiento capaces de operar en entornos húmedos y con niebla salina. Mercados consolidados como Japón y Corea del Sur generan una demanda constante de unidades de mayor eficiencia.
Mercado de aceite para transformadores de Norteamérica
América del Norte contribuyó con poco más de una parte del volumen de 2025. Las normas del Departamento de Energía de EE. UU., las inversiones en energía eólica marina y los 12 GW de nuevo almacenamiento en baterías impulsan el crecimiento. Las mejoras en la transmisión orientadas a la exportación de Canadá y la modernización de las subestaciones de México contribuyen a la demanda incremental.
Mercado europeo de aceites para transformadores
La cuota de mercado europea se ve impulsada por 30 GW de energía eólica marina y la modernización de subestaciones urbanas que requieren fluidos resistentes al fuego. La sustitución de transformadores de 400/100 kV añadirá 34,000 toneladas de demanda anual de petróleo para 2030.
Mercado de aceite para transformadores en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África en conjunto representan una cuota de mercado significativamente menor. Brasil está extendiendo líneas de transmisión hacia la Amazonia para integrar activos hidroeléctricos, mientras que la Visión 2030 de Arabia Saudita destina 50 000 millones de dólares a la modernización de la red. Sudáfrica y Nigeria se centran en la fiabilidad urbana y la electrificación rural, respectivamente, priorizando los aceites minerales de menor coste, pero probando gradualmente los ésteres en proyectos financiados por donantes.
Panorama regulatorio
Los aceites para transformadores se rigen por normas de rendimiento y regulaciones medioambientales que influyen cada vez más en la selección, el mantenimiento y la gestión al final de la vida útil de los fluidos. Entre las principales normas técnicas se incluyen la IEC 60296:2020 para aceites aislantes minerales, la IEC 62770:2024 para ésteres naturales sin usar y la ASTM D3487 (última revisión de 2025) para líquidos aislantes minerales utilizados en aparatos eléctricos, además de los requisitos de cualificación de los fabricantes de equipos originales (OEM) y las compañías eléctricas.
China reforzó su marco normativo en 2026 mediante la implementación por parte de la Administración Estatal para la Regulación del Mercado (SAMR) de la norma GB/T 46134-2025 (vigente a partir del 1 de marzo de 2026), que abarca la guía de mantenimiento y uso de ésteres naturales en equipos eléctricos, y la norma GB 2536-2025 (vigente a partir del 1 de julio de 2026) para aceites aislantes minerales sin usar para transformadores y aparamenta, que reemplaza la edición de 2011. En Europa, la adopción por parte del Consejo de la Unión Europea de una Directiva Marco del Agua revisada en febrero de 2026 añadió normas de calidad ambiental relacionadas con las sustancias perfluoroalquiladas y fluoroalquiladas (PFAS), lo que aumenta la atención práctica en el drenaje de subestaciones y el monitoreo de la contaminación cerca de activos eléctricos y eleva el valor operativo de las opciones de fluidos biodegradables e ignífugos en ubicaciones sensibles.
Análisis de la cadena de valor
La cadena de valor abarca desde el abastecimiento de materias primas (crudos nafténicos y aceites base refinados) hasta la formulación, mezcla y control de calidad de fluidos dieléctricos, la distribución y los servicios de calificación y ciclo de vida posteriores. Los fabricantes de transformadores y las empresas de servicios públicos suelen exigir pruebas y aprobaciones exhaustivas antes de que un líquido aislante se incluya en las listas de proveedores aprobados, con ciclos de calificación que suelen durar entre 12 y 24 meses. Este plazo incrementa los costos de cambio y tiende a favorecer a los proveedores con datos de prueba, referencias y soporte de laboratorio establecidos.
Las recientes acciones en la cadena de suministro muestran un cambio hacia la regionalización de la capacidad y la expansión de la cartera de productos. En marzo de 2026, Cargill inauguró una nueva planta de producción de éster natural FR3 en Gouda, Países Bajos, con el objetivo de aumentar la disponibilidad regional de fluidos dieléctricos de origen biológico. En junio de 2026, Apar Industries firmó un acuerdo estratégico de suministro con Saudi Aramco Base Oil Company (Luberef) en el Yanbu Lubehub Value Park para asegurar el suministro de aceites base y localizar la fabricación de aceites especiales en Arabia Saudita. La tendencia general de consolidación también respalda una mayor propiedad de las marcas de fluidos dieléctricos especiales y la documentación técnica, como lo demuestra la adquisición por parte de Eastman Chemical del negocio de fluidos dieléctricos Jarylec de Arkema France en junio de 2026.
Panorama competitivo
El mercado de aceites para transformadores está moderadamente consolidado. El resto se encuentra fragmentado entre pequeños mezcladores que atienden nichos de mercado o mercados geográficamente aislados. La innovación se centra en formulaciones de origen biológico; el éster natural FR3 de Cargill ahora compite directamente en precio en mercados selectos tras obtener aprobaciones de clase K. Entre las estrategias se incluyen la asociación de TotalEnergies con Siemens Energy para el desarrollo de ésteres sintéticos para convertidores offshore y el lanzamiento de Mobil Transformer Oil 500E de ExxonMobil para tracción ferroviaria.
Líderes de la industria del aceite para transformadores
Shell plc
NYNAS AB
Corporación Petroquímica de China
CNPC
Ergón, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Shell plc lanzó la marca Shell MIDEL a nivel mundial dentro de su cartera de fluidos para transformadores, integrando los activos MIDEL y MIVOLT adquiridos de M&I Materials. Este lanzamiento amplía el alcance de Shell en fluidos para transformadores a base de ésteres, donde la seguridad contra incendios y el desempeño ambiental influyen en las especificaciones.
- Noviembre de 2025: El transformador de distribución de 630 kVA de KONCAR en Zagreb se llenó con NYTRO BIO 300X, un fluido para transformadores de base biológica de Nynas AB, lo que supone el primer uso de este líquido aislante totalmente renovable. El proyecto, ejecutado en colaboración con KONCAR - D&ST y HEP ODS, establece un referente para el uso de fluidos de base biológica en infraestructuras de distribución.
- Enero de 2024: Shell plc completó la adquisición de MIDEL y MIVOLT a M&I Materials Ltd, con sede en el Reino Unido, incorporando fluidos para transformadores a base de ésteres a su cartera de lubricantes. Esta adquisición reforzó la gama de productos de Shell más allá de los aceites minerales y la posicionó para licitaciones de fluidos para transformadores de mayor especificación, vinculadas a los requisitos de seguridad contra incendios y sostenibilidad.
Alcance y metodología
Los aceites para transformadores o aislantes son aceites minerales altamente refinados que son estables a altas temperaturas y tienen excelentes propiedades de aislamiento eléctrico. Se utilizan en transformadores húmedos rellenos de aceite, condensadores de alta tensión, cambiadores de tomas, interruptores de alta tensión y disyuntores.
El mercado de aceite para transformadores está segmentado por tipo, aplicación, industria del usuario final y geografía. Por tipo, el mercado está segmentado en basado en minerales, basado en silicona y basado en bio. Por aplicación, el mercado está segmentado en transformadores, cuadros de distribución, disyuntores, condensadores y otras aplicaciones. Por industria del usuario final, el mercado está segmentado en generación, transmisión y distribución de energía, ferrocarriles y metros, y otras industrias del usuario final. El informe también cubre el tamaño del mercado y los pronósticos para el mercado en 28 países de todo el mundo. Para cada segmento, el tamaño del mercado y los pronósticos se realizan en función del volumen (millones de litros).
| A base de minerales |
| A base de silicona |
| Ésteres de base biológica (naturales y sintéticos) |
| transformador |
| Conmutación |
| Los interruptores automáticos |
| condensadores |
| Otras aplicaciones (reactor, etc.) |
| Generación de energía |
| Transmisión y distribución |
| Ferrocarriles y Metros |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Indonesia | |
| Malaysia | |
| Thailand | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| Turquía | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Nigeria | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo | A base de minerales | |
| A base de silicona | ||
| Ésteres de base biológica (naturales y sintéticos) | ||
| por Aplicación | transformador | |
| Conmutación | ||
| Los interruptores automáticos | ||
| condensadores | ||
| Otras aplicaciones (reactor, etc.) | ||
| Por industria del usuario final | Generación de energía | |
| Transmisión y distribución | ||
| Ferrocarriles y Metros | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Indonesia | ||
| Malaysia | ||
| Thailand | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| Turquía | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Nigeria | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de aceite de transformador en 2026?
El tamaño del mercado de aceite de transformador alcanzó los 1.09 millones de litros en 2026 y se prevé que crezca a una CAGR del 1.31 % hasta 2031.
¿Qué tipo de producto está creciendo más rápido?
Los ésteres de origen biológico están creciendo a una tasa compuesta anual del 7.92 %, impulsados por los mandatos de seguridad contra incendios y biodegradabilidad.
¿Por qué las empresas de servicios públicos están cambiando a fluidos basados en ésteres?
Las empresas de servicios públicos se enfrentan a crecientes responsabilidades ambientales y primas de seguro sobre los aceites minerales, lo que hace que los ésteres sean más atractivos a lo largo del ciclo de vida a pesar del mayor costo inicial.
¿Qué región aporta el mayor volumen?
Asia-Pacífico representará el 47.77% del volumen mundial en 2025, impulsado por inversiones en redes a gran escala en China, India y los países de la ASEAN.
¿Cómo afectarán las normas de eficiencia de EE.UU. a la demanda?
Las normas DOE de 2024 aumentan el volumen de aceite por transformador de distribución hasta en un 15%, lo que impulsa la demanda a corto plazo en América del Norte.


