

Tamaño y participación en el mercado de SAI sin transformador
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
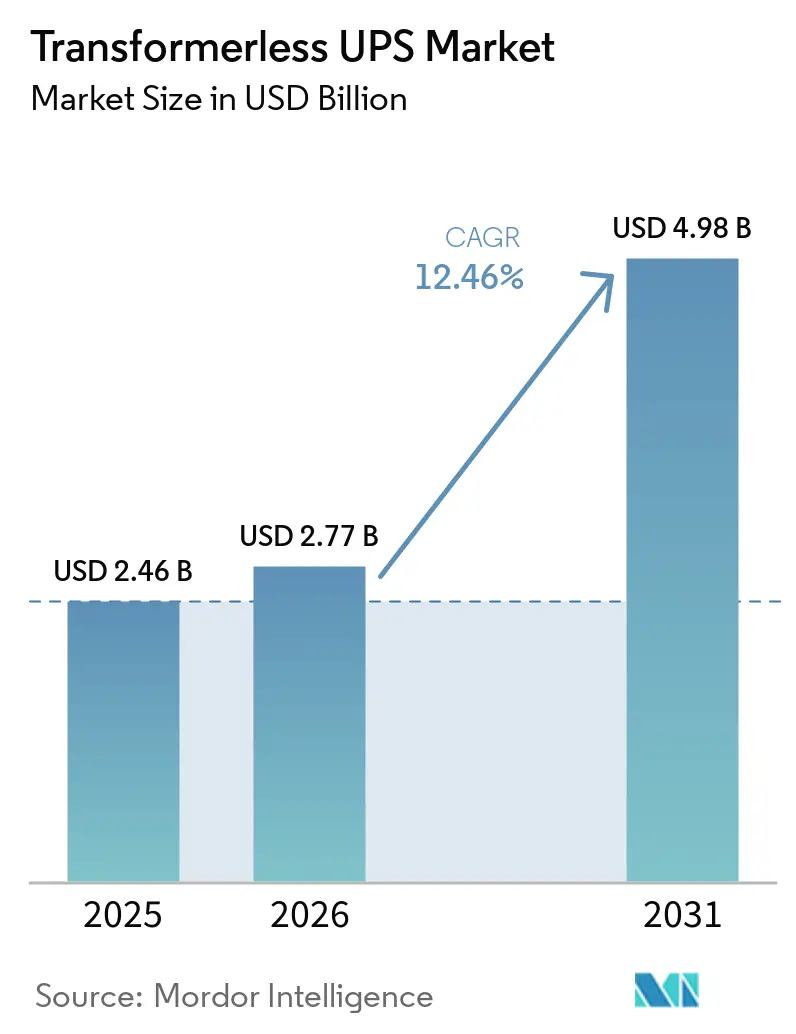
| Tamaño del mercado (2026) | USD 2.77 mil millones |
| Tamaño del mercado (2031) | USD 4.98 mil millones |
| Tasa de crecimiento (2026 - 2031) | 12.46% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de SAI sin transformador por Mordor Intelligence
El mercado de sistemas de alimentación ininterrumpida (UPS) sin transformador alcanzó un valor de 2.46 millones de dólares en 2025 y se estima que crecerá de 2.77 millones de dólares en 2026 a 4.98 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 12.46 % durante el período de pronóstico 2026-2031. Este mercado está entrando en una fase de crecimiento más sólida, ya que las cargas de trabajo de IA, la expansión de los centros de datos a hiperescala y el despliegue más amplio de la computación perimetral están aumentando la necesidad de una protección de energía de respuesta rápida y alta eficiencia en instalaciones más críticas. Una mayor eficiencia de doble conversión, un menor peso y un tamaño de instalación más reducido hacen que los sistemas sin transformador sean la opción preferida en proyectos donde la pérdida de energía, la carga de refrigeración y la utilización del espacio se analizan con mayor detenimiento durante la adquisición. El mercado de UPS sin transformador también se beneficia de los patrones de compra modulares, ya que los operadores ahora prefieren las adiciones de capacidad por etapas y los modelos de mantenimiento que reducen el tiempo de inactividad y preservan la flexibilidad a medida que cambian las previsiones de carga. La competencia se mantiene moderada, con proveedores europeos que defienden posiciones de liderazgo gracias a su rendimiento certificado y su sólida capacidad de integración, mientras que los fabricantes de equipos originales chinos siguen creciendo gracias a su amplia capacidad de producción, una mayor variedad de productos y la proximidad de su cadena de suministro en Asia. El crecimiento aún se enfrenta a una clara presión derivada de los elevados gastos de capital en sistemas y baterías, los problemas de compatibilidad en entornos heredados de alta corriente de arranque, la exposición a la ciberseguridad en los sistemas de control de potencia conectados a la red y los plazos de cualificación de semiconductores más extensos, que pueden ralentizar la entrega y la puesta en marcha en proyectos urgentes.
Conclusiones clave del informe
- En cuanto a la potencia nominal, el segmento de 10 a 100 kVA representó el 44.02 % del mercado de sistemas UPS sin transformador en 2025, mientras que se prevé que el segmento de más de 100 kVA crezca a una tasa de crecimiento anual compuesta (CAGR) del 12.68 % hasta 2031.
- Por fases, los sistemas trifásicos lideraron con una cuota del 66.23 % del mercado de SAI sin transformador en 2025, mientras que se prevé que los sistemas monofásicos avancen a una tasa de crecimiento anual compuesta del 12.91 % hasta 2031.
- Por sector de usuario final, los centros de datos representaron el 37.51% del mercado de sistemas UPS sin transformador en 2025, mientras que se prevé que el sector de las telecomunicaciones crezca a una tasa compuesta anual del 13.08% hasta 2031.
- En cuanto al formato, los sistemas de torre acapararon el 40.17 % del mercado de SAI sin transformador en 2025, mientras que se espera que los sistemas modulares crezcan a una tasa de crecimiento anual compuesta del 12.82 % hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 43.54% del mercado de sistemas UPS sin transformador en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa compuesta anual del 12.55% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de SAI sin transformador
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la capacidad de los centros de datos hiperescalables | + 3.2% | Global, concentrada en Norteamérica y la región central de Asia-Pacífico, con repercusión en Europa y Oriente Medio. | Corto plazo (≤ 2 años) |
| Mayor enfoque en la eficiencia energética y el costo total de propiedad. | + 2.5% | A nivel mundial, con la mayor intensidad regulatoria en Europa y Norteamérica. | Mediano plazo (2-4 años) |
| Creciente preferencia por la alta densidad de potencia y el menor tamaño. | + 2.0% | Global, con la mayor intensidad en los corredores hiperescalables de Asia-Pacífico y Norteamérica. | Corto plazo (≤ 2 años) |
| Adopción de sistemas UPS modulares para la expansión gradual de la capacidad. | + 1.6% | Zonas de construcción de centros de datos en Norteamérica, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Mejoras en la eficiencia de la etapa de potencia de carburo de silicio | + 1.1% | De alcance global, con orígenes en I+D en Europa y Norteamérica y escala de fabricación en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Uso de sistemas UPS interactivos con la red eléctrica para la optimización de tarifas. | + 0.7% | América del Norte, núcleo de Asia-Pacífico, con repercusión en Europa. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Expansión de la capacidad de los centros de datos hiperescalables
El mercado de UPS sin transformador está estrechamente ligado al ciclo actual de construcción de centros de datos, ya que los nuevos campus de IA se están planificando en torno a una mayor densidad de racks, oscilaciones de potencia más rápidas y una tolerancia mucho menor a la inestabilidad de voltaje que las instalaciones empresariales anteriores. Amazon anunció en abril de 2026 que invertirá 25 mil millones de dólares en centros de datos de Mississippi, lo que demuestra que los compromisos de infraestructura a gran escala siguen fluyendo hacia la nueva capacidad digital. [1] Amazon Staff, “Amazon to Invest $ 25 Billion in Mississippi Data Centers”, About Amazon, aboutamazon.com Esto es importante para los proveedores de UPS porque las salas de IA densas requieren sistemas de protección que puedan responder rápidamente, mantener la eficiencia bajo carga pesada y adaptarse a salas de energía que ya están bajo presión debido a los requisitos de refrigeración y conmutación. El lanzamiento en diciembre de 2024 por parte de Vertiv de una plataforma UPS compacta y de alta densidad de potencia para grandes centros de datos, con clasificaciones de 250 kW a 1,250 kW, demostró que las hojas de ruta de los proveedores ya están cambiando hacia cargas protegidas más grandes en menos gabinetes. Piller también suministró más de 200 unidades UPS para la expansión de Nebius Group en Finlandia, donde la planta se está ampliando a 75 MW con un PUE objetivo de tan solo 1.1, lo que refleja la escala de implementación que ahora influye en las decisiones de adquisición. A medida que más proyectos avanzan hacia la hiperescala, la coubicación y los campus centrados en la IA, el mercado de UPS sin transformador se está alineando cada vez más con arquitecturas de energía de alta frecuencia y respuesta rápida que pueden soportar entornos informáticos densos y altamente dinámicos.
Mayor enfoque en la eficiencia energética y el costo total de propiedad.
El mercado de sistemas UPS sin transformador también se está expandiendo, ya que la pérdida de energía ahora es un problema financiero junto con la resiliencia, en lugar de una consideración técnica secundaria que los equipos de las instalaciones deben resolver después de la instalación. Vertiv informó una eficiencia de doble conversión de hasta el 97.5 % para su plataforma PowerUPS 9000, lo que refleja el umbral de rendimiento que ahora se espera en entornos críticos de gran tamaño donde tanto los costos de energía como las cargas térmicas están bajo revisión. Centiel afirmó que PremiumTower S2 logra una eficiencia de hasta el 97.1 % en modo VFI y evita reemplazos programados de componentes durante una vida útil de diseño superior a 15 años, lo que respalda la transición hacia una adquisición basada en el ciclo de vida en lugar de decisiones basadas únicamente en el costo inicial. El marco de electrónica de potencia de banda ancha del Departamento de Energía de EE. UU. también destacó cómo la electrónica de potencia avanzada puede mejorar la eficiencia, la densidad de potencia y el rendimiento del sistema en aplicaciones industriales y conectadas a la red, lo que respalda la justificación tecnológica para los nuevos diseños sin transformador. En términos prácticos, esto significa que los compradores en el mercado de sistemas UPS sin transformador ahora están evaluando la pérdida de energía, la demanda de refrigeración, los ciclos de mantenimiento y el perfil operativo con mayor rigor que en ciclos de adquisición anteriores. En Europa, la Directiva de Ecodiseño de la UE ha reforzado esa tendencia al establecer un precio mínimo de adquisición práctico para muchas instalaciones de más de 10 kVA.
Creciente preferencia por la alta densidad de potencia y el menor tamaño.
El mercado de sistemas UPS sin transformador se beneficia de una mayor preferencia por la alta densidad de potencia y el tamaño reducido, especialmente en instalaciones donde cada metro cuadrado de espacio técnico tiene un valor directo en términos de ingresos o utilización. Vertiv afirmó que su UPS compacto de alta densidad de potencia, lanzado en diciembre de 2024, ofrecía un tamaño físico un 32 % menor que la generación anterior, a la vez que soportaba entre 250 y 1,250 kW por unidad, lo que subraya la fuerte tendencia de los proveedores a impulsar la densidad a nivel de gabinete. Centiel declaró que su arquitectura escalable puede soportar aplicaciones que van desde 10 kW hasta 3.75 MW dentro de una familia de gabinetes común, lo que ayuda a los operadores a estandarizar la lógica de implementación desde entornos periféricos hasta grandes campus sin cambiar la dirección de la plataforma. Estas características son importantes porque los diseños sin transformador eliminan el pesado bloque magnético que antes añadía peso, espacio y limitaciones de instalación en muchos sitios, especialmente donde las rutas de acceso y la carga del piso ya son limitadas. También se adaptan mejor a los modelos de implementación prefabricados y en contenedores, donde el tamaño del envío, la velocidad de instalación y la reducción del trabajo de ensamblaje in situ influyen en la justificación de la inversión. A medida que aumenta la densidad en salas de IA, centros de datos, plantas industriales y refugios de telecomunicaciones, el mercado de sistemas UPS sin transformador sigue favoreciendo a los sistemas que pueden proteger una mayor carga sin requerir el mismo aumento de superficie.
Adopción de sistemas UPS modulares para la expansión gradual de la capacidad.
El mercado de SAI sin transformador se beneficia de la arquitectura modular, ya que los compradores ahora valoran mucho más la expansión gradual y la flexibilidad de mantenimiento que cuando el crecimiento de la demanda era más fácil de predecir. La plataforma modular de Centiel ilustra este cambio, con una ruta de escalabilidad que abarca desde aplicaciones de borde más pequeñas hasta despliegues de varios megavatios, todo ello dentro de un enfoque de diseño común que garantiza la continuidad en diferentes tipos de emplazamientos. El folleto Liebert APM2 de Vertiv posiciona el SAI modular para una escalabilidad flexible de 30 kW a 600 kW, una alta eficiencia operativa y una planificación de servicios más sencilla en entornos críticos donde los periodos de inactividad son limitados y las necesidades de capacidad pueden variar con el tiempo. Este modelo reduce la capacidad ociosa, acorta los plazos de reparación y permite a los operadores añadir bloques de potencia más cerca de la demanda real, en lugar de comprometer todo el presupuesto de la sala de potencia con años de antelación. También se adapta a las implementaciones de 5G distribuidas, inferencia de borde y colocation más pequeñas, donde cada emplazamiento tiene una carga instalada limitada, pero la red general se expande gradualmente en un gran número de ubicaciones. Por este motivo, los sistemas modulares están pasando de ser una opción atractiva a un modelo de compra habitual en el mercado de SAI sin transformador.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de inversión en sistemas y baterías. | -2.0% | Global, más agudo en América del Sur, África y el Sudeste Asiático. | Corto plazo (≤ 2 años) |
| Límites de compatibilidad de carga en entornos con alta corriente de arranque y sistemas heredados. | -1.3% | Global, concentrada en implementaciones en los sectores industrial, sanitario y manufacturero tradicionales. | Mediano plazo (2-4 años) |
| Riesgos de ciberseguridad en los sistemas de control de energía conectados a la red. | -0.8% | A nivel mundial, con la mayor intensidad regulatoria en Norteamérica y Europa. | Largo plazo (≥ 4 años) |
| Concentración de la oferta de semiconductores de banda prohibida ancha | -0.5% | Global, con mayor incidencia en regiones fuera del clúster de suministro nacional de SiC de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de inversión en sistemas y baterías.
Los costos iniciales siguen siendo un freno real para el mercado de UPS sin transformador, especialmente cuando se agregan gabinetes de baterías de iones de litio a proyectos que aún se evalúan principalmente en función del precio de adquisición en lugar de la economía operativa a largo plazo. Las empresas más pequeñas, los operadores de telecomunicaciones distribuidos y las instituciones con restricciones presupuestarias a menudo enfrentan procesos de aprobación que premian la solicitud de capital inicial más baja, incluso cuando un sistema más eficiente tendría un mejor rendimiento durante la vida útil del activo. El problema se agudiza en el sector de la salud, donde las normas NFPA 99 y NFPA 110 establecen requisitos estrictos para los sistemas eléctricos esenciales y el rendimiento de la energía de emergencia, lo que eleva el presupuesto total del proyecto más allá del hardware del UPS y dificulta la aprobación de capital para las redes hospitalarias más pequeñas. [2] Asociación Nacional de Protección contra Incendios, “NFPA 99, Código de Instalaciones de Atención Médica”, Asociación Nacional de Protección contra Incendios, nfpa.org Esto significa que el argumento a favor de los iones de litio, la menor frecuencia de reemplazo, la recarga más rápida, la menor demanda de refrigeración y la menor mano de obra de mantenimiento, aún puede perder frente a la planificación de presupuestos ajustados y la autoridad de adquisición fragmentada. La barrera es más evidente en Sudamérica, África y algunas zonas del sudeste asiático, donde la disponibilidad de baterías, las opciones de financiación y la planificación a largo plazo de las instalaciones suelen estar menos desarrolladas que en los mercados maduros. Incluso cuando los operadores aceptan el argumento del ciclo de vida, el mercado de sistemas de alimentación ininterrumpida (UPS) sin transformador puede perder pedidos a corto plazo si el paquete inicial supera el umbral de capital que una instalación puede aprobar.
Límites de compatibilidad de carga en entornos con alta corriente de arranque y sistemas heredados.
La compatibilidad de carga sigue limitando el mercado de sistemas UPS sin transformador en proyectos industriales y sanitarios ya existentes, donde el perfil eléctrico se diseñó en torno a equipos antiguos basados en aislamiento, y los equipos de obra son cautelosos a la hora de introducir un patrón de comportamiento diferente. Las instalaciones heredadas suelen incluir cargas accionadas por motor, esquemas de transferencia, equipos de mitigación de armónicos e interfaces de generadores dimensionados para perfiles de rectificadores anteriores y características de absorción de corrientes de irrupción diferentes a las de los sistemas modernos sin transformador. Esto genera la necesidad de comprobaciones de ingeniería adicionales, modelado de la planta, trabajos de puesta en marcha y, en algunos casos, el rediseño de equipos eléctricos adyacentes antes de que se pueda proceder con confianza a la sustitución. Este problema no implica un rechazo generalizado de los sistemas sin transformador, pero sí ralentiza su adopción en entornos con estrictos requisitos de tiempo de actividad y donde los operadores no pueden asumir imprevistos durante la puesta en marcha en entornos de producción o atención médica en funcionamiento. Es especialmente relevante en las modernizaciones industriales, ya que las mejoras de automatización en plantas de automoción, farmacéuticas y de procesamiento de alimentos suelen añadirse a las salas de distribución existentes en lugar de diseñarse desde cero en estructuras nuevas. Estas cuestiones de compatibilidad no detienen la demanda a largo plazo, pero sí alargan los plazos de los proyectos y dificultan la penetración en el mercado de los SAI sin transformador, especialmente en los entornos con mayor presencia de sistemas heredados.
Análisis de segmento
Por potencia nominal: Los kVA de gama media anclan el volumen, el nivel de alta potencia acelera
El segmento de 10 a 100 kVA representó el 44.02 % del mercado de SAI sin transformador en 2025, convirtiéndose en el centro de demanda en edificios comerciales, nodos periféricos, centros de datos empresariales medianos, estaciones base de telecomunicaciones y una amplia base de actividad de reemplazo recurrente. Este rango se adapta a proyectos que requieren una resiliencia significativa sin el compromiso de espacio, la complejidad de ingeniería y la carga de capital asociados con instalaciones mucho mayores, razón por la cual sigue siendo relevante tanto en entornos de implementación maduros como emergentes. También se alinea bien con el perfil operativo práctico de muchos sitios empresariales y de telecomunicaciones, donde los sistemas pasan largos períodos por debajo de la carga máxima, beneficiándose así de una alta eficiencia a carga parcial y requisitos de instalación manejables. El rango de menos de 10 kVA todavía sirve a oficinas distribuidas y pequeñas instalaciones, pero su menor escala y eficiencia limitan su influencia a medida que las prioridades de adquisición se desplazan hacia el costo del ciclo de vida, la densidad y el rendimiento en el mercado más amplio de SAI sin transformador.
Se proyecta que el segmento de más de 100 kVA crecerá a una CAGR del 12.68 % hasta 2031, respaldado por la construcción de centros de datos de IA, grandes salas de colocación y cargas críticas industriales que pasan a requisitos de protección a escala de megavatios. El PowerUPS 9000 de Vertiv admite de 250 a 1,250 kW por unidad y se escala a 5 MW, lo que muestra cómo los proveedores están apuntando a bloques de carga protegidos más grandes con mayor densidad de gabinetes y una mejor adaptación para grandes campus digitales. [3] Vertiv, “Vertiv Introduces Industrial-Grade UPS Designed for Commercial and Industrial Environments,” Vertiv, vertiv.com La investigación revisada por pares sobre un UPS trifásico basado en SiC de 500 kW también mostró que un filtro optimizado y un diseño de disipación de calor pueden admitir operaciones de gran capacidad con relevancia comercial creíble, lo que ayuda a validar la ruta técnica para plataformas sin transformador más grandes. Esa combinación de madurez comercial del producto y validación técnica sugiere que el segmento de mayor potencia seguirá ganando terreno a medida que el mercado de sistemas de alimentación ininterrumpida (UPS) sin transformador se oriente hacia la computación de alta densidad, la automatización industrial a gran escala y las instalaciones críticas de mayor tamaño.
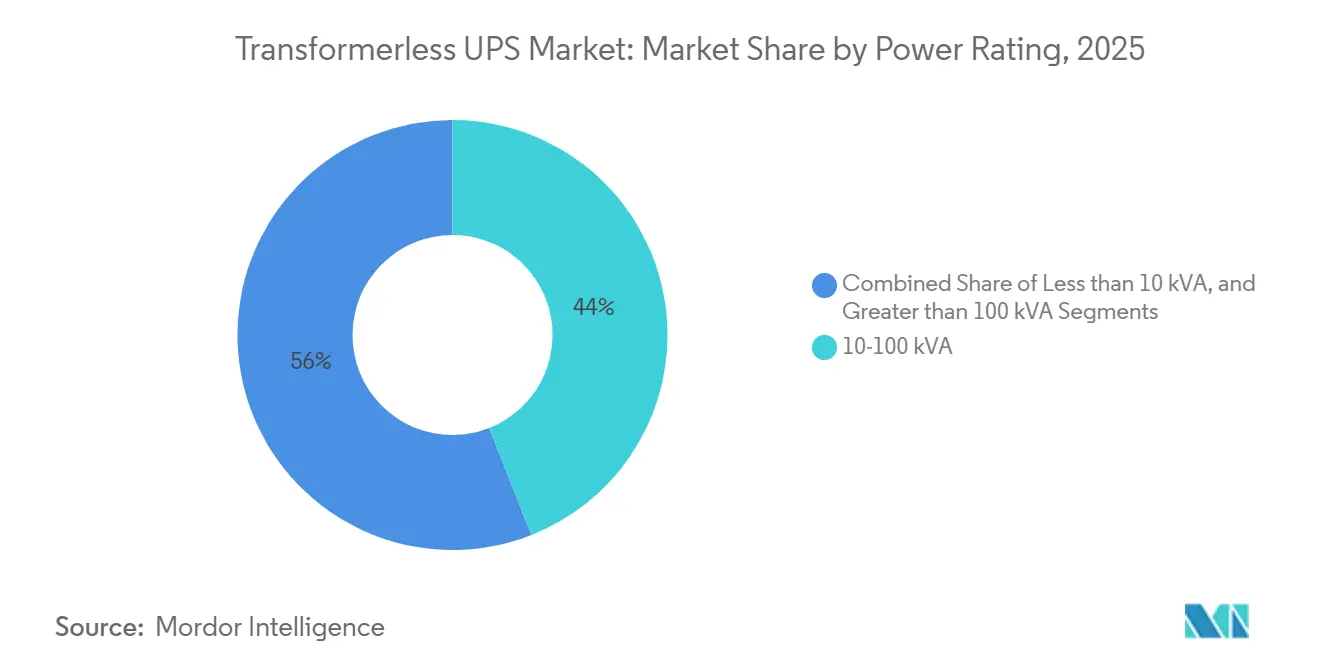
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fases: Los sistemas trifásicos sustentan los ingresos de la infraestructura crítica.
Los sistemas trifásicos representaron el 66.23 % de los ingresos en 2025, manteniéndose como la opción principal en grandes centros de datos, plantas industriales e importantes instalaciones comerciales, donde la distribución equilibrada de energía y la capacidad de soportar cargas de alta densidad son requisitos de diseño estándar. Este liderazgo refleja la arquitectura instalada de la infraestructura crítica, ya que las grandes instalaciones dependen de configuraciones eléctricas que favorecen la topología trifásica por su eficiencia, estabilidad y fácil integración con los equipos de entrada y salida. El segmento también se beneficia de un entorno regulatorio y de informes que premia cada vez más la eficiencia de la infraestructura eléctrica en Europa y otros mercados maduros, lo que dificulta justificar los equipos antiguos de baja eficiencia en nuevos proyectos y ciclos de reemplazo. En la práctica, esto mantiene a las plataformas trifásicas como la opción predeterminada cuando los proyectos superan los requisitos de respaldo para salas, sucursales o gabinetes individuales en el mercado de UPS sin transformador.
Se prevé que los sistemas monofásicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.91 % hasta 2031, lo que los convierte en el segmento de fases de mayor crecimiento e indica un uso más extendido en la infraestructura digital distribuida, en lugar de un retroceso en las aplicaciones críticas. Este crecimiento proviene de las celdas pequeñas 5G, los nodos de computación perimetral, las sucursales y las instalaciones empresariales compactas donde el suministro trifásico no está disponible o es sobredimensionado en relación con el perfil de demanda real de la instalación. Los diseños monofásicos modernos han reducido las brechas de rendimiento anteriores gracias a un mejor factor de potencia de salida, una entrega de energía más limpia y una mayor eficiencia, lo que mejora su credibilidad en aplicaciones más pequeñas pero aún sensibles. A medida que la implementación se expande a muchos sitios compactos o remotos en lugar de a unos pocos muy grandes, los productos monofásicos están ampliando el mercado de los sistemas UPS sin transformador en lugar de desplazar la base instalada de sistemas trifásicos.
Por sector de usuario final: Los centros de datos impulsan la demanda mientras que las telecomunicaciones crecen más rápidamente.
Los centros de datos representaron el 37.51 % de la cuota de mercado en 2025, convirtiéndose en el mayor grupo de usuarios finales del mercado de sistemas de alimentación ininterrumpida (UPS) sin transformador y confirmando que la infraestructura digital sigue siendo el principal motor de la demanda de eficiencia superior y protección de energía de respuesta rápida. Esta posición refleja la dependencia de los centros de datos modernos de sistemas de alimentación que puedan responder a cambios rápidos de carga, soportar entornos de racks densos y limitar la pérdida de energía a gran escala en instalaciones donde el tiempo de actividad y la eficiencia operativa están bajo constante escrutinio. Piller suministró más de 200 unidades UPS para la expansión de Nebius Group en Finlandia, donde la capacidad del sitio se está incrementando a 75 MW con un PUE objetivo tan bajo como 1.1, lo que ilustra la escala de implementación y las expectativas de rendimiento que ahora definen este segmento de usuarios finales. La fabricación industrial, los edificios comerciales y la atención médica también siguen siendo nichos de demanda importantes, ya que cada uno vincula la continuidad de la energía con la producción operativa, la protección de equipos, la continuidad del negocio o la prestación de servicios regulados de diferentes maneras.
Se prevé que el sector de las telecomunicaciones crezca a una tasa de crecimiento anual compuesta (CAGR) del 13.08 % hasta 2031, convirtiéndose en el segmento de usuarios finales de más rápido crecimiento y vinculando una creciente proporción de la nueva demanda a la densificación de 5G y la infraestructura de red distribuida. Las celdas pequeñas y los emplazamientos de telecomunicaciones de borde consumen mucha más energía que las generaciones de red anteriores, y necesitan sistemas de respaldo compactos que puedan caber dentro de refugios con espacio limitado, recintos en la vía pública e implementaciones basadas en gabinetes sin sacrificar la fiabilidad. Vertiv lanzó el PowerUPS 6000 Industrial en marzo de 2026 para entornos comerciales e industriales, demostrando cómo los proveedores están ampliando su mercado potencial con productos diseñados para condiciones más adversas, mayor compatibilidad de baterías y tolerancias ambientales más estrictas. La demanda en el sector sanitario se mantiene estructuralmente estable, ya que las normas NFPA 99 y NFPA 110 siguen estableciendo los requisitos esenciales de energía para quirófanos, unidades de cuidados intensivos y otras áreas críticas de los hospitales que no pueden tolerar interrupciones.
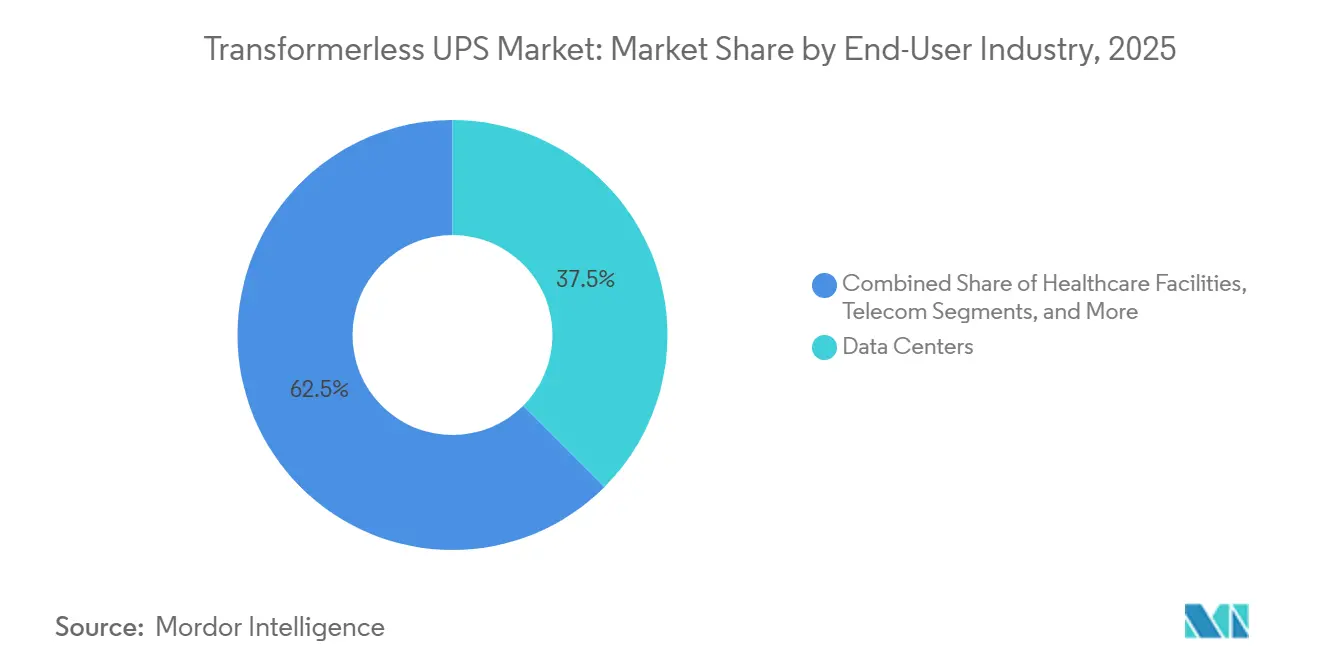
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por factor de forma: Torres líderes, cambios modulares Planificación de capital
Los sistemas de torre capturaron una cuota del 40.17 % en 2025, manteniendo su posición como el factor de forma más grande en ingresos instalados y reflejando el peso continuo de los programas de reemplazo de brownfield en centros de datos y edificios comerciales. Ese liderazgo provino de patrones de compra de reemplazo de tipo, porque muchos operadores todavía prefieren una disposición de gabinete familiar al actualizar salas de energía existentes con espacio limitado para rediseño o ventanas de cierre prolongadas para reconfiguración importante. El lanzamiento de PremiumTower S2 de Centiel en octubre de 2025 demostró que el formato de torre todavía está evolucionando, con cobertura de 10 a 80 kW, soporte para opciones de plomo-ácido, iones de litio, NiCd y volante de inercia, y hasta 97.1 % de eficiencia en modo VFI. Los sistemas montados en rack continúan sirviendo a entornos empresariales distribuidos y de borde donde la integración directa en filas de racks de TI estándar es más importante que la escala de gabinete grande o la densidad de clase de megavatios.
Se prevé que los sistemas modulares crezcan a una tasa de crecimiento anual compuesta (TCAC) del 12.82 % hasta 2031, lo que los convierte en el formato de mayor crecimiento en la industria de los sistemas de alimentación ininterrumpida (SAI) sin transformador y refleja un cambio claro en la forma en que los operadores desean financiar y mantener la energía crítica. Este ritmo está ligado a la lógica de implementación por etapas, ya que los sistemas modulares permiten a los operadores agregar capacidad gradualmente en lugar de adquirir capacidad fija años antes de que la carga llegue realmente al sitio. La plataforma modular Liebert APM2 de Vertiv, disponible en tamaños de 30 kW a 600 kW, ilustra cómo los proveedores están alineando el diseño modular con la implementación escalable, la alta eficiencia operativa y un acceso de servicio más sencillo en entornos de misión crítica. A medida que los usuarios de hiperescala, coubicación y borde buscan una expansión por etapas, la arquitectura modular está cambiando la forma en que la industria de los SAI sin transformador asigna capital, planifica el servicio y reduce la exposición al tiempo de inactividad durante la vida útil de la instalación.
Análisis geográfico
Mercado de sistemas UPS sin transformador en la región Asia-Pacífico
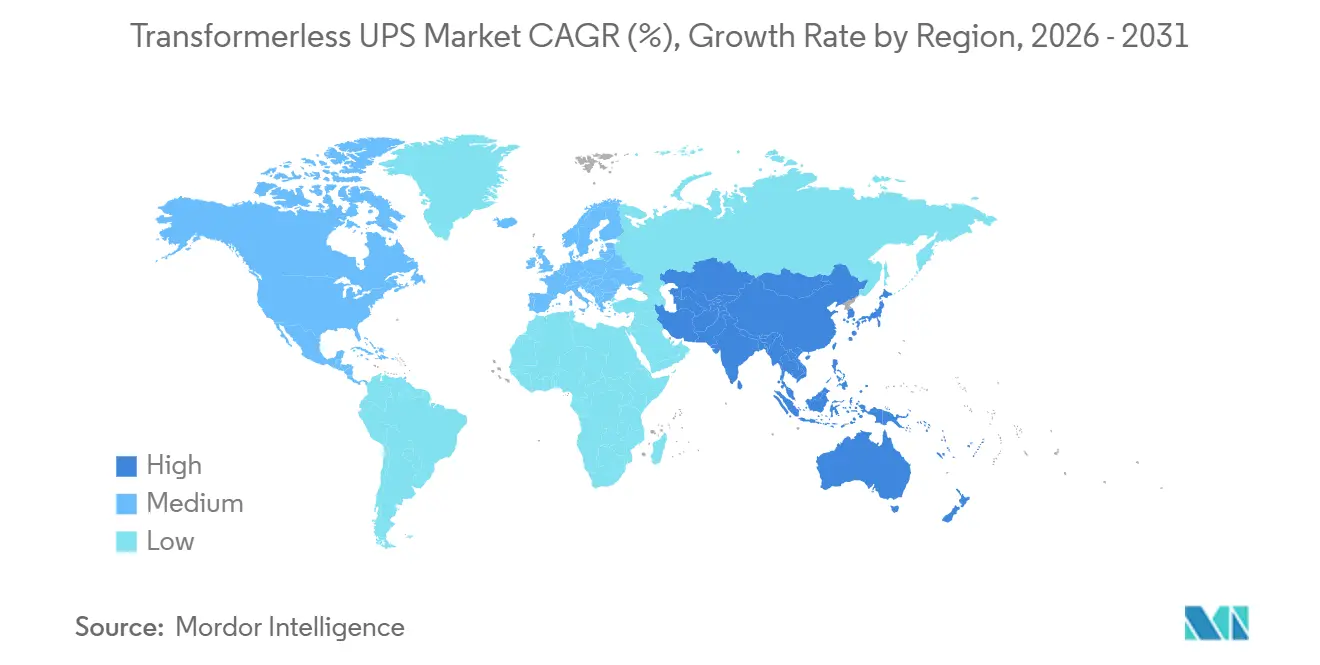
La región de Asia-Pacífico representó el 43.54 % del mercado en 2025, y se prevé que el mercado regional de sistemas de alimentación ininterrumpida (UPS) sin transformador crezca a una tasa compuesta anual del 12.55 % hasta 2031, lo que la consolida como la región geográfica de mayor tamaño y crecimiento en el panorama actual. Esta posición refleja el efecto combinado de los programas de infraestructura digital de China, la reactivación de la industria de semiconductores en Japón y la agenda de infraestructura pública digital de la India, factores que impulsan la creciente demanda de sistemas de protección de energía eficientes y compactos en centros de datos, telecomunicaciones e industria. La región también se beneficia de un acceso más cercano a las cadenas de suministro de SiC y componentes electrónicos de potencia relacionados, lo que optimiza la rentabilidad de la fabricación y reduce la presión de los plazos de entrega a medida que se acortan los ciclos de adquisición. Esta ventaja en la cadena de suministro es crucial, ya que los compradores en grandes proyectos de centros de datos y telecomunicaciones valoran cada vez más la fiabilidad de la entrega, la configuración flexible y la disciplina de costes a medida que aumenta el tamaño de los proyectos. Por estas razones, es probable que el mercado de UPS sin transformador en Asia-Pacífico siga siendo el principal motor de crecimiento durante el período de previsión.
Mercado de sistemas UPS sin transformador en Norteamérica y Europa
América del Norte constituye el segundo centro de demanda más importante en el mercado de UPS sin transformador, respaldado por la expansión de hiperescala, la inversión en la red eléctrica y el continuo gasto de capital en grandes campus de centros de datos. Amazon anunció en abril de 2026 que invertiría 25 mil millones de dólares en centros de datos de Mississippi, lo que indica que se sigue planificando una importante infraestructura de energía crítica en la región. Eaton informó que las empresas de servicios públicos estadounidenses de propiedad privada planean invertir alrededor de 400 mil millones de dólares en mejoras de la red eléctrica durante 5 años en respuesta al aumento de la demanda de energía de los centros de datos, lo que subraya el impacto más amplio del sistema que ahora rodea el crecimiento de la infraestructura digital. [4] Eaton, “Informe de progreso de centros de datos de 2025, transformación digital y gestión de energía tras la llegada de la IA”, Eaton, eaton.com Europa sigue siendo comercialmente importante porque las regulaciones de eficiencia y los ciclos de reemplazo continúan favoreciendo los sistemas modernos de alta eficiencia, especialmente en entornos industriales y de centros de datos, donde las pérdidas operativas y las obligaciones de presentación de informes se toman más en serio. Esto mantiene a Europa en un lugar central para la demanda premium, incluso si no iguala la escala de Asia-Pacífico.
Mercado de sistemas UPS sin transformador en Oriente Medio, África y Sudamérica
Sudamérica, Oriente Medio y África siguen siendo regiones más pequeñas en términos absolutos, pero estratégicamente importantes debido a que el despliegue de 5G, la expansión de la coubicación y la inestabilidad de la red están generando patrones de demanda diferentes a los de las regiones más desarrolladas, que a menudo favorecen arquitecturas de respaldo compactas y eficientes. Brasil y Argentina siguen siendo los principales centros de demanda en Sudamérica, mientras que los Emiratos Árabes Unidos y Arabia Saudita están generando mayores requerimientos de sistemas trifásicos a través de programas de infraestructura digital respaldados por el Estado y el desarrollo de instalaciones vinculadas a la IA. En África, las aplicaciones de telecomunicaciones siguen siendo fundamentales, ya que los operadores necesitan mayor capacidad de respaldo en gabinetes con espacio limitado, y UPTECH comercializa productos UPS sin transformador que combinan tamaño compacto, eficiencia y confiabilidad de nivel de telecomunicaciones. Estas regiones emergentes no definirán el liderazgo actual en ingresos, pero sí amplían la base de clientes potenciales del mercado de UPS sin transformador y refuerzan la necesidad de carteras de productos más amplias durante el período de pronóstico.
Panorama competitivo
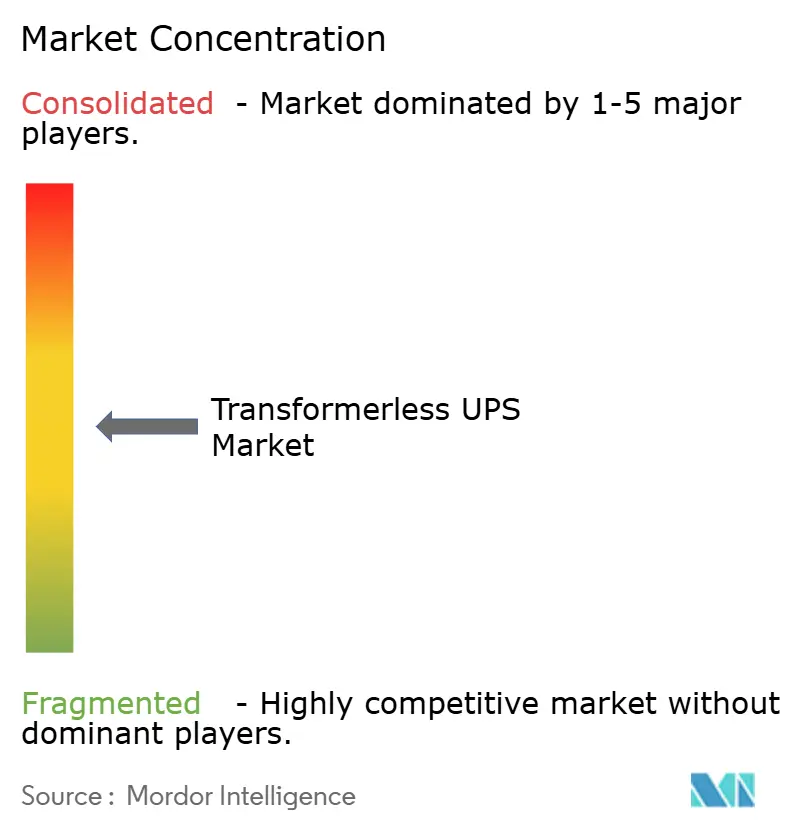
El mercado de sistemas de alimentación ininterrumpida (UPS) sin transformador muestra una concentración moderada, con un grupo reconocido de especialistas europeos y un conjunto de fabricantes de equipos originales (OEM) chinos en rápido crecimiento que configuran la competencia en las principales categorías de aplicación. Vertiv, Centiel, Socomec, Riello y Piller compiten intensamente en eficiencia, rendimiento certificado, credenciales de resiliencia y la capacidad de integrarse en grandes proyectos de energía crítica, donde el tiempo de actividad, el cumplimiento normativo y la amplitud del servicio influyen en la elección del proveedor. Kehua Data, KSTAR, INVT Power y East Group compiten más en escala de fabricación, amplitud de productos y proximidad a los ecosistemas de componentes asiáticos, lo que les otorga una ventaja en el control de costos y la capacidad de respuesta regional. Esto crea una estructura de dos velocidades en la que los proveedores premium defienden sus márgenes a través del rendimiento y el servicio, mientras que los competidores de menor costo continúan presionando los precios y las expectativas de plazos de entrega. Como resultado, el mercado de UPS sin transformador no está fragmentado de forma desestructurada ni lo suficientemente concentrado como para que un solo bloque de proveedores dicte los estándares de los proyectos sin una fuerte competencia.
Centiel dio un paso estratégico notable en abril de 2026 cuando salió a bolsa en la SIX Swiss Exchange con una capitalización de mercado implícita de 261 millones de CHF (277 millones de USD), lo que le proporcionó nuevo capital para la expansión internacional y asociaciones más sólidas en soluciones de energía crítica. Vertiv amplió su base de clientes potenciales en marzo de 2026 con el PowerUPS 6000 Industrial, un producto dirigido a entornos comerciales e industriales que necesitan mayor tolerancia ambiental, mayor compatibilidad de baterías y operación confiable en condiciones de sitio más exigentes. Piller reforzó su relevancia en grandes instalaciones de IA a través del despliegue de Nebius en Finlandia, donde se suministraron más de 200 unidades UPS para un sitio que se expandió a 75 MW. [5] Piller Group GmbH, “Piller apoya la expansión de la infraestructura de IA de Finlandia con protección de energía crítica”, Piller, piller.com Estos movimientos muestran que el acceso al capital, el diseño específico de la aplicación y la prueba de ejecución en grandes instalaciones se están volviendo tan importantes como el rendimiento eléctrico bruto en el posicionamiento competitivo. Los proveedores chinos también siguen obteniendo ventajas a largo plazo gracias a los ecosistemas de componentes locales, a pesar de que la certificación de exportación y la confianza en las marcas de prestigio siguen siendo barreras más elevadas en algunos entornos de adquisición occidentales.
La dirección tecnológica se ha convertido en un tema decisivo en el mercado de los SAI sin transformador, ya que la adopción de SiC, el mantenimiento predictivo y el software con reconocimiento de red pueden cambiar tanto la economía del producto como la retención de clientes con el tiempo. El lanzamiento de Vertiv en diciembre de 2024 también destacó la capacidad de mantenimiento predictivo de Next Predict mediante IA y aprendizaje automático, señalando oportunidades de ingresos basadas en servicios que van más allá de las ventas de hardware y profundizan las relaciones con los proveedores después de la instalación. Un estudio de Nature Energy demostró que la orquestación de software redujo el consumo de energía en un 25 % en un clúster de IA de 256 GPU durante eventos de estrés de la red sin afectar la calidad del servicio de computación, lo que respalda el interés a largo plazo en estrategias de SAI interactivas con la red y capas de control más inteligentes en torno a los activos de energía críticos. Si este modelo madura aún más, el mercado de los SAI sin transformador capturará más valor del software, los controles, la participación energética y el análisis, en lugar de solo de la eficiencia del hardware y el diseño del gabinete.
Líderes de la industria de UPS sin transformador
Grupo Socomec SA
ABB Ltd.
Riello Elettronica SpA
Corporación del Grupo Vertiv
Fuji Electric Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Bergen Engines, que forma parte de la División de Soluciones Energéticas de Langley Holdings, empresa matriz de Piller Group GmbH, obtuvo pedidos de Liberty Energy por valor de más de 500 MW para servicios de alimentación eléctrica para centros de datos de IA, una cifra que evidencia el cambio estructural en la adquisición de energía crítica a medida que los campus de IA pasan de planificar decenas de megavatios a proyectos de varios cientos de megavatios.
- Abril de 2026: Centiel SA cotiza en la bolsa SIX Swiss Exchange bajo el símbolo CNTL tras una fusión inversa con HT5 AG. Las acciones abrieron a 3.20 CHF por acción (3.39 USD) y la capitalización bursátil implícita ascendió a 261 millones de CHF (277 millones de USD). La operación recaudó 31 millones de CHF (32.9 millones de USD) para financiar la expansión internacional y fortalecer las alianzas en el mercado de soluciones de energía crítica.
- Marzo de 2026: Vertiv lanzó el PowerUPS 6000 Industrial, un SAI con clasificación IP42 para entornos comerciales e industriales, incluidos los sectores de fabricación, petróleo y gas, y farmacéutico, que funciona a temperaturas ambiente de hasta 50 °C, con una eficiencia de doble conversión de hasta el 97 %, compatibilidad con armarios de baterías VRLA, Ni-Cd y de iones de litio, y certificación según las normas europeas EN 50121 y EN 50171.
- Junio de 2025: Piller Group GmbH, a través de su filial Active Power, suministró más de 200 unidades UPS CleanSource sin batería para la ampliación del centro de datos de Nebius Group en Mäntsälä, Finlandia, una de las mayores ampliaciones de centros de datos de IA de Europa, aumentando la capacidad a 75 MW con un PUE objetivo tan bajo como 1.1.
Alcance del informe del mercado global de SAI sin transformador
El informe de mercado de sistemas UPS sin transformador está segmentado por potencia nominal (menos de 10 kVA, entre 10 y 100 kVA y más de 100 kVA), fase (monofásica y trifásica), sector de usuario final (centros de datos, fabricación industrial, edificios comerciales, centros sanitarios, telecomunicaciones y otros sectores), formato (montaje en rack, torre y modular) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Las previsiones de mercado se presentan en dólares estadounidenses (USD).
| Menos de 10 kVA |
| 10-100kVA |
| Mayor de 100 kVA |
| Fase única |
| Tres fases |
| Centros de datos |
| Manufactura Industrial |
| Edificios comerciales |
| Centros médicos |
| Telecom |
| Otras industrias de usuarios finales |
| Montado en bastidor |
| Torre |
| Modular |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Israel | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Egipto | |
| Resto de Africa |
| Por potencia nominal | Menos de 10 kVA | |
| 10-100kVA | ||
| Mayor de 100 kVA | ||
| Por tipo de fase | Fase única | |
| Tres fases | ||
| Por industria del usuario final | Centros de datos | |
| Manufactura Industrial | ||
| Edificios comerciales | ||
| Centros médicos | ||
| Telecom | ||
| Otras industrias de usuarios finales | ||
| Por factor de forma | Montado en bastidor | |
| Torre | ||
| Modular | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Israel | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de sistemas UPS sin transformador?
El mercado de sistemas UPS sin transformador estaba valorado en 2.46 millones de dólares en 2025, se estima que alcanzará los 2.77 millones de dólares en 2026 y se prevé que llegue a los 4.98 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 12.46 %.
¿Qué grupo de usuarios finales lidera actualmente la demanda de sistemas UPS sin transformador?
En 2025, los centros de datos lideraron la demanda con una cuota del 37.51%, lo que refleja su necesidad de una protección de energía de alta eficiencia y respuesta rápida en entornos informáticos de alta densidad.
¿Por qué los sistemas UPS modulares se están expandiendo más rápido que otros formatos?
Se prevé que los sistemas modulares crezcan a una tasa de crecimiento anual compuesta (CAGR) del 12.82 % hasta 2031, ya que los operadores prefieren las ampliaciones de capacidad por etapas, una mayor rapidez en el mantenimiento y un menor capital inmovilizado en entornos de carga inciertos.
¿Qué región se está expandiendo más rápidamente?
La región de Asia-Pacífico es la más grande, con una cuota del 43.54% en 2025, y también la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) proyectada del 12.55% hasta 2031.
¿Qué factores están frenando la adopción en algunos proyectos?
Los principales obstáculos son la elevada inversión inicial en sistemas y baterías, los problemas de compatibilidad en entornos heredados de alta corriente de arranque, la exposición a la ciberseguridad en los controles conectados y las condiciones más estrictas en el suministro de semiconductores.
¿Cómo se diferencian los principales proveedores?
Los principales proveedores compiten a través de la eficiencia, el rendimiento certificado, la integración en centros de datos, la modularidad, las herramientas de mantenimiento predictivo y los diseños de productos adaptados a las instalaciones industriales, de telecomunicaciones y basadas en inteligencia artificial.


