

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 14.37 mil millones |
| Tamaño del mercado (2031) | USD 19.36 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.14% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
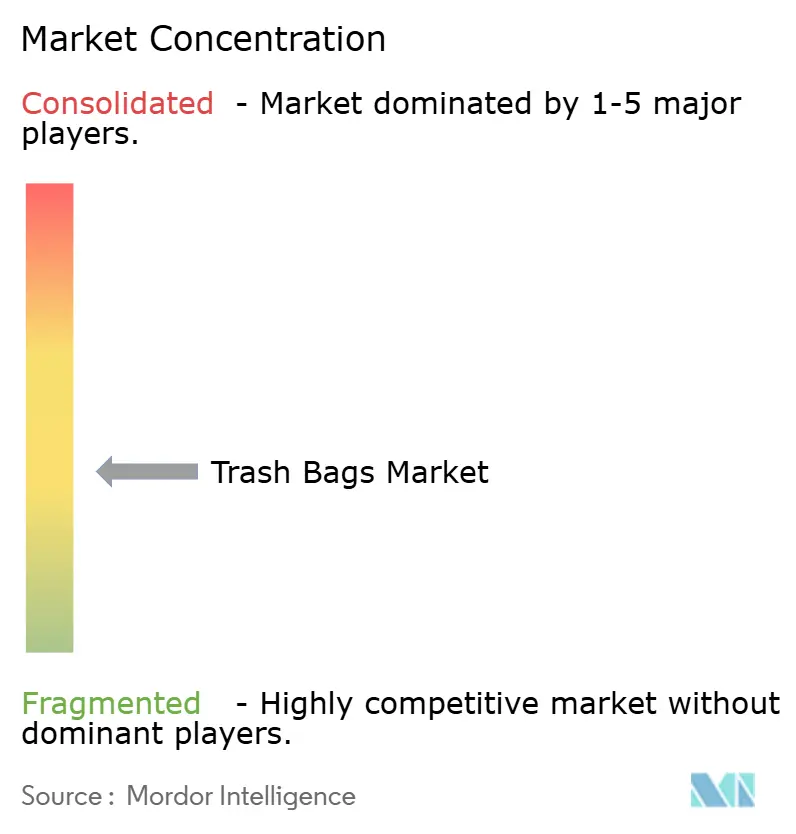
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bolsas de basura por Mordor Intelligence
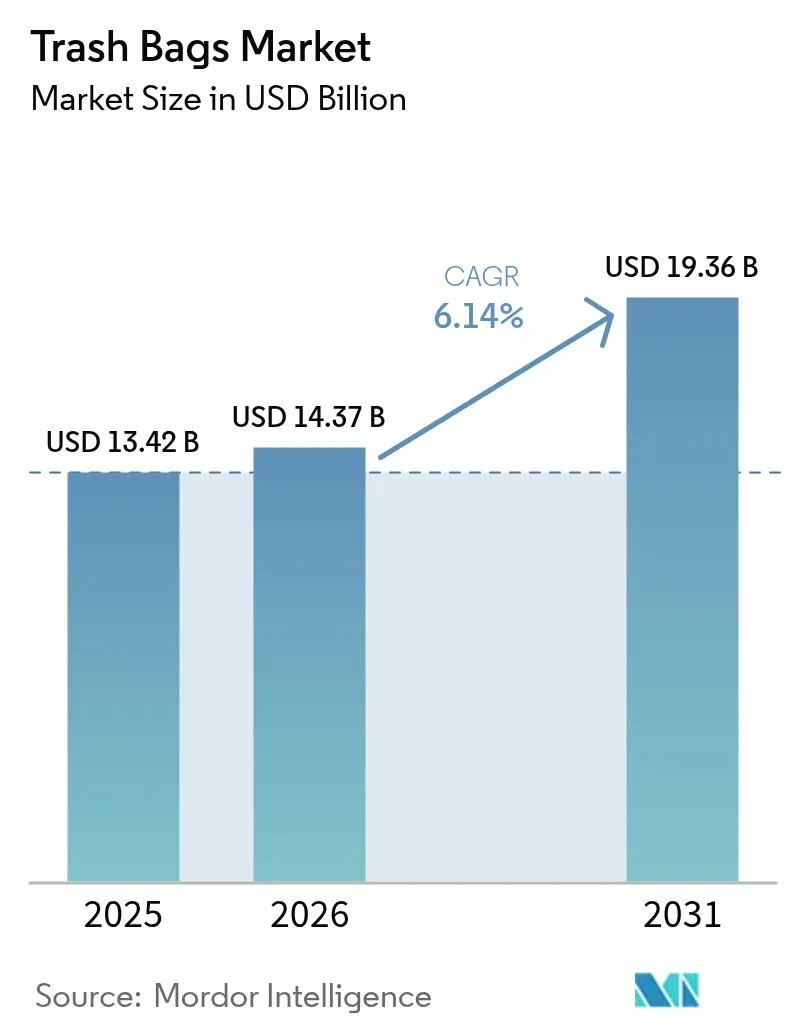
Se espera que el tamaño del mercado de bolsas de basura crezca de USD 13.42 mil millones en 2025 a USD 14.37 mil millones en 2026 y se pronostica que alcance los USD 19.36 mil millones para 2031, registrando una CAGR del 6.14% durante 2026-2031. La demanda se está alejando de los revestimientos de productos básicos indiferenciados hacia formatos de valor agregado que incorporan señales de precio, características de higiene y rendimiento compostable. Las políticas municipales de pago por generación están convirtiendo cada bolsa en una palanca de comportamiento que impulsa a los residentes a limitar el volumen de eliminación, mientras que los bioplásticos alcanzaron la paridad de costos de materia prima con LDPE y LLDPE a fines de 2025, eliminando la principal barrera para la adopción masiva. El crecimiento del comercio electrónico de comestibles está amplificando la necesidad de revestimientos resistentes a las perforaciones y con barrera contra los olores que protejan los productos perecederos en la entrega de última milla. Los mandatos de contenido reciclado en California y la Unión Europea están acelerando la inversión en cadenas de suministro de circuito cerrado, y los clasificadores robóticos con IA están elevando la pureza del HDPE reciclado por encima del 95%, reduciendo la brecha de rendimiento con la resina virgen. Las fluctuaciones en los precios del etileno siguen siendo un obstáculo para los convertidores que carecen de integración vertical; sin embargo, la racionalización de la capacidad entre los actores regionales más pequeños está limitando la oferta, lo que favorece la realización de precios.
Conclusiones clave del informe
- Por geografía, Asia-Pacífico lideró con una participación de ingresos regionales del 39.60 % en 2025 y se proyecta que registre una CAGR del 7.09 % hasta 2031.
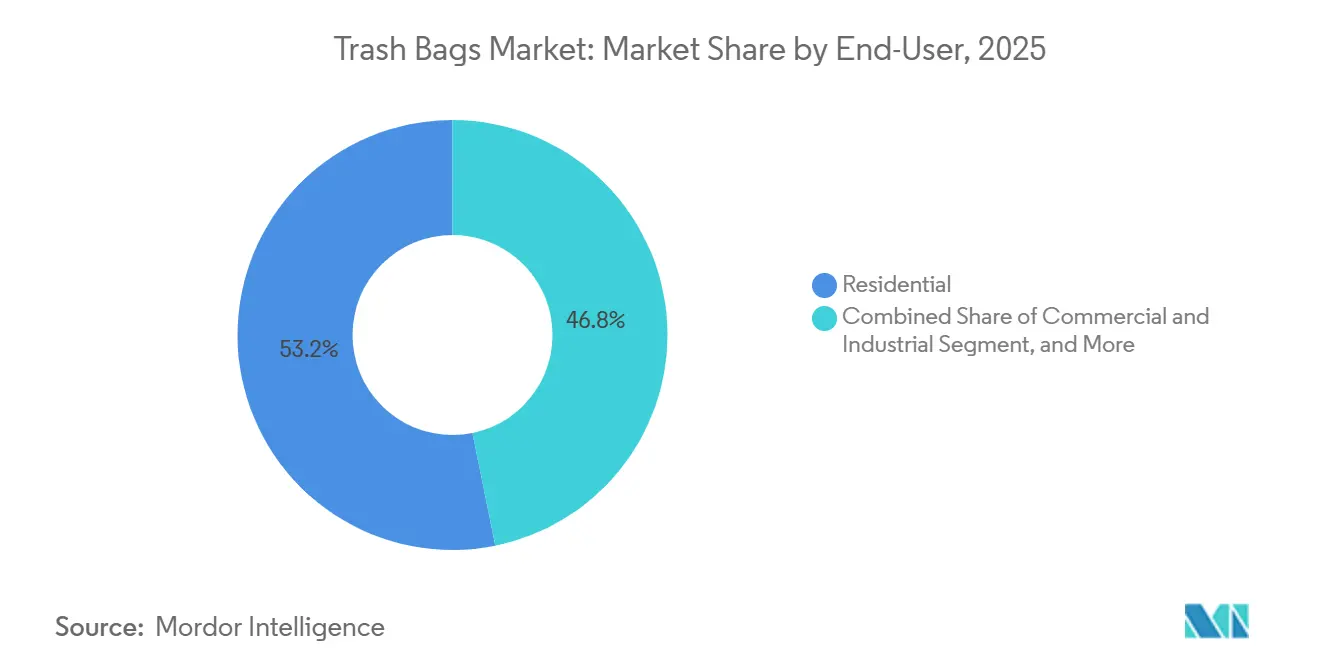
- Por usuario final, las aplicaciones residenciales representaron el 53.19 % de los ingresos en 2025, mientras que se proyecta que el segmento institucional se expandirá a una CAGR del 6.73 % hasta 2031.
- Por tipo de material, el polietileno lineal de baja densidad lideró con el 44.14% de la participación de mercado de bolsas de basura en 2025, mientras que se prevé que los plásticos de origen biológico y biodegradables crezcan a una CAGR del 6.91% entre 2026 y 2031.
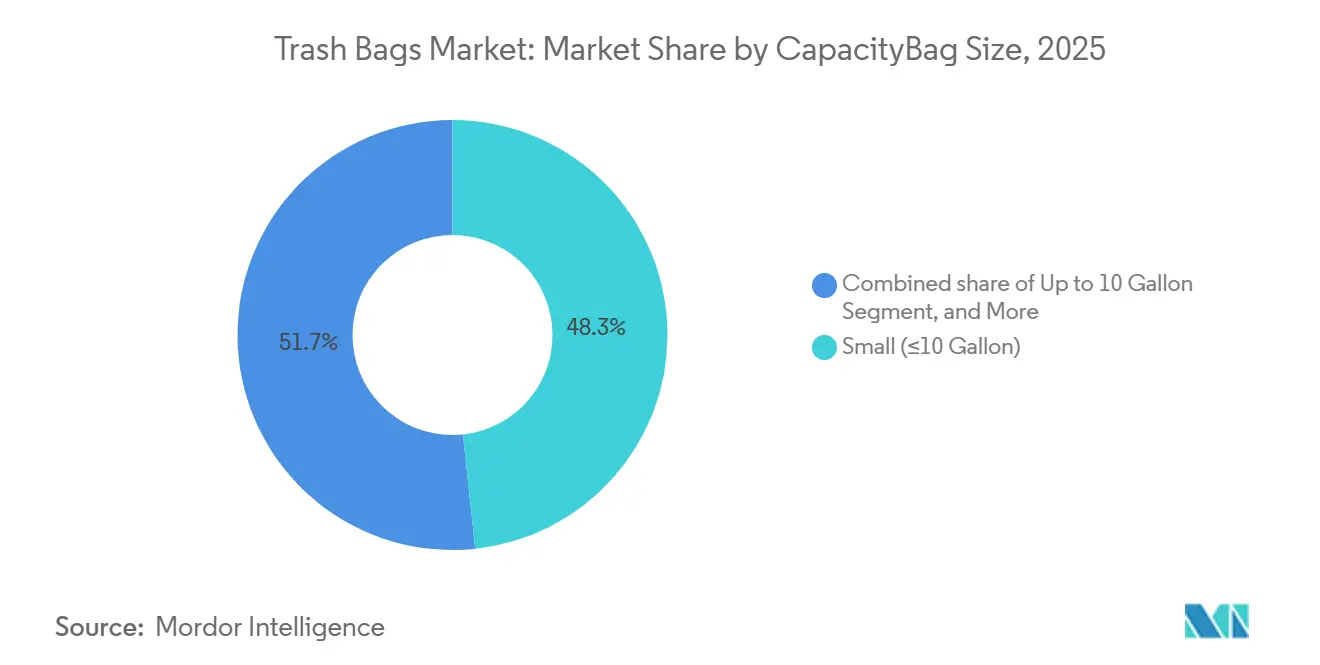
- Por capacidad, las bolsas pequeñas de hasta 10 galones representaron el 48.32 % del tamaño del mercado de bolsas de basura en 2025, mientras que se prevé que el segmento de 30 a 55 galones avance a una CAGR del 6.89 % hasta 2031.
- Por canal de ventas, los formatos minoristas representaron el 32.89% del tamaño del mercado de bolsas de basura en 2025 y se anticipa que aumentarán a una CAGR del 6.69% durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bolsas de basura
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta generación de residuos urbanos y necesidad de una recogida fluida | + 1.8% | Global, con intensidad en las megaciudades de Asia-Pacífico y África subsahariana | Mediano plazo (2-4 años) |
| Comportamiento del consumidor centrado en la higiene después de la pandemia | + 1.2% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Aumento de los modelos de tarifas municipales de pago por generación | + 1.0% | América del Norte (Massachusetts, Connecticut, New Hampshire), Europa (Italia, Países Bajos) | Mediano plazo (2-4 años) |
| La expansión de las compras de comestibles en línea exige revestimientos a prueba de fugas | + 0.9% | Global, liderado por América del Norte y Europa | Corto plazo (≤ 2 años) |
| Paridad de precios de los bioplásticos con las materias primas LDPE/LLDPE | + 0.7% | Adopción temprana global en Europa y mercados selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Clasificadores robóticos con inteligencia artificial impulsan el suministro de HDPE reciclado | + 0.6% | América del Norte, Europa, instalaciones avanzadas en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta generación de residuos urbanos y necesidad de una recolección fluida
La rápida urbanización en Asia-Pacífico y África está reduciendo los períodos de recolección diarios, lo que aumenta la demanda de bolsas de alta resistencia que resistan la compactación mecánica y la recolección en la acera. China hizo obligatoria la clasificación de residuos en 297 ciudades para diciembre de 2024, creando una demanda inmediata de bolsas codificadas por colores que coinciden con los flujos de recolección municipales. [1] Ministerio de Vivienda y Desarrollo Urbano-Rural, “Programas de clasificación obligatoria de residuos”, mohurd.gov.cn La Misión Swachh Bharat 2.0 de la India destinó 1.41 billones de rupias indias (17 mil millones de dólares estadounidenses) para mejoras en los residuos sólidos urbanos, incluidas bolsas con etiquetas RFID que permiten la optimización de rutas. Bangkok introdujo bolsas con chips incorporados en 2025 y redujo los residuos domésticos en un 28 % en seis meses. [2] Administración Metropolitana de Bangkok, “Resultados de las bolsas con etiquetas RFID”, bangkok.go.th Estos programas tratan la bolsa como un portador de datos, no solo como un contenedor, posicionando las bolsas inteligentes como infraestructura esencial en lugar de embalaje discrecional.
Comportamiento del consumidor centrado en la higiene después de una pandemia
Los protocolos de control de infecciones adoptados durante la COVID-19 perduran en 2026, especialmente en los sectores de salud, hostelería y educación. Los hospitales que participan en la iniciativa WasteWise de la Agencia de Protección Ambiental de EE. UU. aumentaron las compras de revestimientos antifugas y antimicrobianos en un 19 % entre 2023 y 2025. [3] Agencia de Protección Ambiental de EE. UU., «Informe de WasteWise Hospital», epa.gov Las cadenas hoteleras europeas especifican bolsas compostables con certificación EN 13432 para cumplir con la norma de reciclabilidad de la región, y la nueva directriz de doble embolsado de Japón para residuos médicos aumentó la demanda institucional de 13 a 30 galones en un 11 % interanual hasta 2025. Estos estándares de higiene y segregación sustentan las películas especializadas de precio superior que superan a los formatos básicos.
El auge de los modelos de tarifas municipales de pago por generación
Los precios de tarifa variable vinculan las tarifas de eliminación directamente con el volumen de bolsas, lo que motiva a los hogares a reducir la capacidad de sus bolsas. Tres ciudades de Massachusetts que adoptaron el sistema de pago por generación en 2024 vieron una reducción del 44 % en el tonelaje residencial en 18 meses. Bloomington, Indiana, cambió el 37 % de los hogares a formatos más pequeños tras la introducción de precios escalonados para las bolsas. Treviso, Italia, utiliza bolsas con etiquetas RFID para controlar la frecuencia de eliminación, lo que redujo los residuos per cápita en un 30 % con respecto a los niveles de 2023. Las bolsas premium de peso certificado cumplen con el requisito de rendición de cuentas, abriendo un nicho de mercado defendible con mayores márgenes.
Paridad de precios de los bioplásticos con las materias primas de LDPE y LLDPE
El ácido poliláctico y el tereftalato de adipato de polibutileno alcanzaron la paridad en costos de fabricación con el polietileno de origen petrolífero en el cuarto trimestre de 2025. La planta de 75 000 toneladas de NatureWorks en Tailandia suministra PLA a 1.52 USD por kg, un 3 % por debajo del precio spot del LLDPE. El PBAT de BASF, balanceado con biomasa, tiene un precio de 1.68 EUR por kg (1.79 USD) en Europa, lo que permite a Clorox lanzar un revestimiento compostable Glad a un precio de venta al público igual al de su oferta convencional. La recolección municipal de residuos orgánicos de San Francisco exige ahora revestimientos 100 % compostables para los contratos de servicio de 2026, lo que demuestra que la economía se ha inclinado a favor de las alternativas sostenibles.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibición de plásticos de un solo uso y responsabilidad ampliada del productor | -1.4% | Europa (Reglamento UE 2025/40), América del Norte (California SB 1053, Washington HB 1085), mercados seleccionados de Asia-Pacífico (India, Tailandia) | Corto plazo (≤ 2 años) |
| Los precios volátiles del etileno reducen los márgenes de los convertidores | -0.9% | Global, agudo en regiones dependientes de la nafta importada (Europa, Japón, India) | Corto plazo (≤ 2 años) |
| Brechas en el rendimiento de las bolsas compostables en climas húmedos | -0.5% | Zonas tropicales y subtropicales (Sudeste Asiático, África subsahariana, América del Sur) | Mediano plazo (2-4 años) |
| Crecientes pilotos de estaciones de recarga/reutilización en cadenas minoristas | -0.3% | Europa (Carrefour, Tesco), América del Norte (Walmart, Kroger) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibición de plásticos de un solo uso y responsabilidad ampliada del productor
La ley SB 1053 de California prohibirá la venta de bolsas de basura con menos del 20 % de contenido reciclado a partir de enero de 2026, mientras que la ley HB 1085 de Washington obliga a los productores a financiar la infraestructura de recolección estatal, con un coste adicional de hasta 0.06 USD por unidad de 30 galones. El Reglamento 2025/40 de la Unión Europea impone un umbral de contenido reciclado del 30 % para 2028 y la plena reciclabilidad en condiciones reales para 2030. Los proveedores que incumplan las normas deberán adquirir resina postconsumo de alto coste o abandonar los mercados regulados, lo que reducirá sus márgenes y reorganizará las cadenas de suministro en torno a materias primas recicladas trazables.
Los precios volátiles del etileno reducen los márgenes de los convertidores
El precio spot del etileno en Norteamérica osciló entre 620 y 1050 USD por tonelada entre el primer trimestre de 2024 y el tercer trimestre de 2025, mientras que los contratos europeos promediaron 980 EUR por tonelada (1045 USD) en el primer semestre de 2025 debido a interrupciones en el suministro de gas. Inteplast reportó una reducción de 250 puntos básicos en su EBITDA en 2024, y los márgenes de las empresas de conversión indias cayeron al 6.5 %. Los proveedores con contratos minoristas anuales a precio fijo tienen dificultades para recuperar los picos de materia prima, lo que provoca consolidaciones y cierres localizados de capacidad que pueden retrasar las entregas y minar la fidelidad de los clientes.
Análisis de segmento
Por usuario final: el crecimiento institucional supera el predominio residencial
Se proyecta que el segmento institucional, que abarca los sectores de hostelería, salud y educación, crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6.73 % hasta 2031, la más rápida entre los usuarios finales. Los hospitales valoran los revestimientos sanitarios antimicrobianos y a prueba de fugas que cumplen con las normas de control de infecciones, y suelen pagar primas del 20 % al 30 %. La Asociación Americana de Hospitales informó una adopción del 78 % de sistemas de revestimientos separados por color en 2025. Las cadenas hoteleras exigen revestimientos de cocina compostables para cumplir con las normativas locales sobre residuos orgánicos, y los sistemas universitarios estadounidenses están migrando a un contenido 100 % reciclado posconsumo para 2027.
Los usuarios residenciales aún representan una mayoría del 53.19% en los ingresos, sustentada por suscripciones de comercio electrónico y promociones de marcas blancas. El modelo directo al consumidor de Reynolds capturó el 11% de sus ingresos por bolsas de basura en 2025. El sistema de pago por generación impulsa a los hogares hacia capacidades más pequeñas, pero el volumen base se ve reforzado por la urbanización continua y la formación de viviendas multigeneracionales que incrementan la rotación de contenedores por vivienda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de material: Los bioplásticos reducen la brecha
El LLDPE mantuvo una participación en los ingresos del 44.14 % en 2025 gracias a su resistencia a la perforación y su rentabilidad, mientras que el HDPE se beneficia del aumento de la oferta de materiales reciclados de alta pureza, gracias a la clasificación por IA. La norma de California sobre el 25 % de contenido reciclado para 2028 posiciona al HDPE como un sustrato favorable. El LDPE mantiene una fuerte demanda en bolsas de residuos secos de bajo calibre, pero pierde cuota de mercado frente al LLDPE metaloceno.
Se prevé que los plásticos de origen biológico y biodegradables, liderados por el PLA y el PBAT, registren una tasa de crecimiento anual compuesta (TCAC) del 6.91 %. La paridad de costos, sumada a las exigencias de compostaje a nivel municipal, facilita la contratación pública municipal. El trabajo de Fraunhofer con copolímeros en bloque de PLA aumenta la elongación a la rotura por encima del 600 %, lo que alivia los temores de fragilidad durante la manipulación en la acera. El proyecto piloto de PHA de Danimer con Walmart ofrece una prueba de concepto para formulaciones compostables resistentes a la humedad en climas cálidos.
Por capacidad: las bolsas de gama media lideran la adopción comercial
Las bolsas pequeñas de hasta 10 galones representaron el 48.32 % de los ingresos por capacidad en 2025, predominando en cocinas y baños. La adopción del sistema de pago por generación impulsó un aumento del 22 % en las ventas de bolsas de 13 galones en Massachusetts durante 2024. El segmento de 30 a 55 galones experimentará el mayor crecimiento, con un 6.89 %, a medida que almacenes logísticos, restaurantes y comercios minoristas consoliden la recolección de residuos.
Los contenedores de más de 55 galones se utilizan en la construcción, la hostelería y los eventos que requieren calibres de 1.5 milésimas de pulgada para cargas pesadas. La Asociación Nacional de Restaurantes descubrió que el 63 % de los establecimientos de servicio completo cambiaron a contenedores más grandes para contribuir a la reducción del desperdicio de alimentos. La presión de las marcas blancas en el segmento de menos de 10 galones reduce los márgenes de beneficio de las marcas, lo que obliga a los proveedores premium a añadir productos de control de olores o de suscripción para proteger su presencia en los estantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de venta: el retail mantiene el liderazgo, los contratos institucionales se expanden
Los puntos de venta minoristas captaron el 32.89 % de las ventas en 2025 y aumentarán a una tasa de crecimiento anual compuesta (TCAC) del 6.69 %. Las marcas blancas Solimo y Presto de Amazon absorbieron aproximadamente el 14 % de las ventas en línea en EE. UU., lo que ejerció presión sobre los precios de las marcas. Los supermercados siguen impulsando el volumen de ventas por impulso, ya que la reducción de Walmart en el cuarto trimestre de 2025 provocó un aumento trimestral del 18 % en las unidades Hefty de 30 galones.
Las adquisiciones institucionales ganan participación mediante contratos de compra grupal. El programa 2025 de la Administración de Servicios Generales de EE. UU. especifica un 25 % de contenido reciclado, lo que beneficia a los convertidores con capacidad de PCR interna. Distribuidores mayoristas como Sysco prefieren los envases a granel, que reducen el costo unitario entre un 12 % y un 15 % en comparación con los formatos minoristas, lo que refuerza las economías de escala para las extrusoras de alto volumen.
Análisis geográfico
Mercado de bolsas de basura en la región Asia-Pacífico
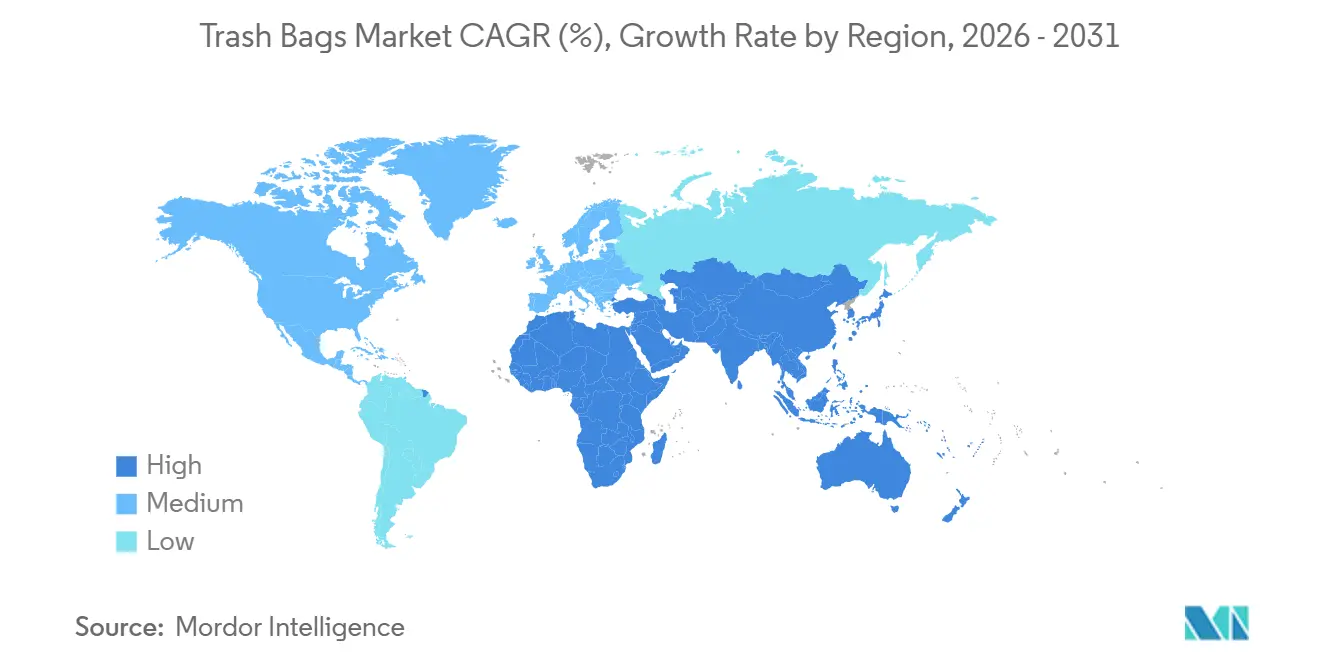
Asia-Pacífico generó el 39.60 % de los ingresos mundiales por bolsas de basura en 2025 y se proyecta que registre una tasa de crecimiento anual compuesta (TCAC) del 7.09 % hasta 2031. Los programas obligatorios de clasificación en China e India impulsan la adquisición de bolsas codificadas y con RFID, mientras que Tailandia y Vietnam destinan los presupuestos de infraestructura urbana a bolsas comerciales de gran capacidad. La normativa japonesa sobre compostaje para la recolección de residuos alimentarios aumentó la demanda de plásticos de origen biológico un 19 % entre 2024 y 2025. La humedad del Sudeste Asiático dificulta la durabilidad de las mezclas actuales de bioplásticos, lo que indica una brecha en la innovación para los compostables de grado tropical.
Mercado de bolsas de basura en Norteamérica y Europa
Norteamérica y Europa marcan el ritmo regulatorio. California exige un 20 % de contenido reciclado a partir de 2026, y la UE aplicará un 30 % para 2028. Los programas de pago por generación en las ciudades de Nueva Inglaterra reducen el tonelaje residencial hasta en un 44 %, lo que demuestra que las señales de precios influyen en el volumen de los revestimientos. Las mayores tarifas a los productores alemanes para películas no reciclables aceleran la transición a LLDPE monomaterial o formatos compostables, y el modelo de recolección financiado por los productores del Reino Unido añade una presión directa sobre los costos de los convertidores.
Mercado de bolsas de basura en Oriente Medio, África y Sudamérica
Oriente Medio, África y Sudamérica representan puntos de apoyo emergentes. Arabia Saudita destinó 12 000 millones de SAR (3200 millones de USD) a la modernización de los sistemas de gestión de residuos urbanos, lo que incrementó la demanda de bolsas de basura comerciales en un 16 % en 2024. Emiratos Árabes Unidos se ha fijado como objetivo reducir en un 75 % el desvío de residuos a vertederos para 2030 y exige el uso de bolsas de basura compostables. Las enmiendas de 2024 de Brasil exigen la recolección de residuos orgánicos en ciudades de más de 100 000 habitantes para 2027, lo que genera una oportunidad de 64 millones de USD en bolsas de basura compostables. Sudáfrica y Argentina imponen tasas de responsabilidad extendida del productor que los proveedores repercuten en aumentos de precios del 8 % al 10 %. Sin embargo, la fabricación local protege a los convertidores regionales de los aranceles de importación y la volatilidad monetaria.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado está moderadamente fragmentado. Amcor utiliza la integración de resinas en etapas anteriores para amortiguar las fluctuaciones del etileno, manteniendo una cuota de mercado global del 14%. Reynolds aprovecha la penetración del 68% de Hefty en los hogares estadounidenses, pero se enfrenta a rebajas de precios del 22-28% por parte de las marcas blancas de Amazon. La marca Glad de Clorox se encuentra a la zaga en Europa, donde Novolex y Pack-It ofrecen certificados compostables al mismo precio en el lineal.
Convertidores regionales como Kemii Garbage Bag, Cosmoplast y Luban Packing consiguen contratos municipales con descuentos del 15% al 20% gracias a menores costos de mano de obra y flete. Sus líneas ágiles se adaptan rápidamente a especificaciones con etiquetas RFID o contenido reciclado, lo que erosiona la ventaja de las multinacionales en las licitaciones.
Las brechas de innovación crean oportunidades de espacio en blanco. Los revestimientos compostables duraderos para climas húmedos podrían generar un nicho de mercado estimado en 420 millones de dólares anuales para 2028. Las cadenas de suministro de circuito cerrado, basadas en HDPE reciclado clasificado mediante IA, ayudan a los proveedores a cumplir con los requisitos de contenido reciclado sin necesidad de resinas costosas de terceros, lo que preserva los márgenes y cumple con la normativa.
Líderes de la industria de bolsas de basura
Terdex GmbH
Novplasta, sro
amcor plc
Reynolds Consumer Products Inc. (fuerte)
Novolex Holdings LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Septiembre de 2025: Clorox presentó una bolsa Glad compostable de 13 galones que utiliza resina BASF ecoflex PBAT, con un precio similar al del LLDPE convencional.
- Abril de 2025: Clorox presentó las bolsas de basura Glad 2× Stronger con película resistente al desgarro y defensa contra los olores.
- Marzo de 2025: Reynolds Consumer Products lanzó una suscripción Hefty directa al consumidor que alcanzó el 11 % de sus ingresos por bolsas de basura a fines de 2025.
- Enero de 2025: Amcor y Berry Global anunciaron una fusión de acciones por USD 8.43 millones para ampliar la capacidad de envasado flexible sostenible.
Alcance del informe del mercado global de bolsas de basura
Una bolsa de basura es una bolsa desechable que se utiliza para contener los desechos. El estudio rastrea el mercado a través de los ingresos obtenidos por el consumo de bolsas de basura que ofrecen varios proveedores que operan en el mercado. También analiza el escenario comercial actual y los principales países fabricantes.
El informe de mercado de bolsas de basura está segmentado por usuario final (residencial, institucional, comercial e industrial), tipo de material (HDPE, LDPE, LLDPE, plásticos de base biológica/biodegradables), capacidad/tamaño de la bolsa (hasta 10 galones, 13-30 galones, 30-55 galones, más de 55 galones), canal de venta (minorista, compras B2B/institucionales, distribución/mayorista) y ubicación geográfica (Norteamérica, Europa, Asia-Pacífico, Oriente Medio, África, Sudamérica). Las previsiones de mercado se expresan en valor (USD).
Por usuario final
| Residencial |
| Institucional (HoReCa, Salud, Educación) |
| Comercial e Industrial |
Por tipo de material
| Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad (LDPE) |
| Polietileno lineal de baja densidad (LLDPE) |
| Plásticos de origen biológico/biodegradables (PLA, PBAT, PHA) |
Por capacidad / tamaño de la bolsa
| Hasta 10 galones |
| 13 - 30 galones |
| 30 - 55 galones |
| Por encima de 55 galones |
Por canal de ventas
| Minoristas (supermercados, tiendas de conveniencia, en línea) |
| Compras B2B / Institucionales |
| Distribución / Venta al por mayor |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por usuario final | Residencial | |
| Institucional (HoReCa, Salud, Educación) | ||
| Comercial e Industrial | ||
| Por tipo de material | Polietileno de Alta Densidad (HDPE) | |
| Polietileno de baja densidad (LDPE) | ||
| Polietileno lineal de baja densidad (LLDPE) | ||
| Plásticos de origen biológico/biodegradables (PLA, PBAT, PHA) | ||
| Por capacidad / tamaño de la bolsa | Hasta 10 galones | |
| 13 - 30 galones | ||
| 30 - 55 galones | ||
| Por encima de 55 galones | ||
| Por canal de ventas | Minoristas (supermercados, tiendas de conveniencia, en línea) | |
| Compras B2B / Institucionales | ||
| Distribución / Venta al por mayor | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bolsas de basura y qué tan rápido está creciendo?
El mercado de bolsas de basura alcanzará los 14.36 millones de dólares en 2026 y se prevé que se expanda a 19.37 millones de dólares en 2031 con una CAGR del 6.15 %.
¿Qué región tiene la mayor participación en el mercado de bolsas de basura hoy en día?
Asia-Pacífico lidera con el 40.32% de los ingresos mundiales, impulsado por la rápida urbanización y el avance de la infraestructura de recolección de residuos.
¿Por qué los compradores institucionales están superando el crecimiento residencial?
Los hospitales, hoteles y escuelas demandan revestimientos neutralizadores de olores y antimicrobianos, lo que respalda una CAGR del 9.58 % para el segmento institucional.
¿Cómo afectan las prohibiciones de plásticos de un solo uso a los fabricantes?
Las normas de responsabilidad extendida del productor elevan los costos de cumplimiento y aceleran el cambio hacia películas recicladas o de base biológica, reduciendo la CAGR del mercado en un 1.38%.
¿Qué capacidad de bolsa de basura es la más popular y por qué?
Los recipientes estándar de 13 a 30 galones representan el 35.05 % de los ingresos de 2025 porque se alinean con los contenedores automatizados en la acera y los requisitos de PAYT.
¿Qué fusiones recientes podrían transformar la dinámica competitiva?
Los acuerdos pendientes entre Amcor y Berry Global y Novolex y Pactiv Evergreen consolidarán la capacidad y reforzarán la inversión en materiales sostenibles.


