

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 30.08 mil millones |
| Tamaño del mercado (2031) | USD 62.53 mil millones |
| Tasa de crecimiento (2026 - 2031) | 15.76% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
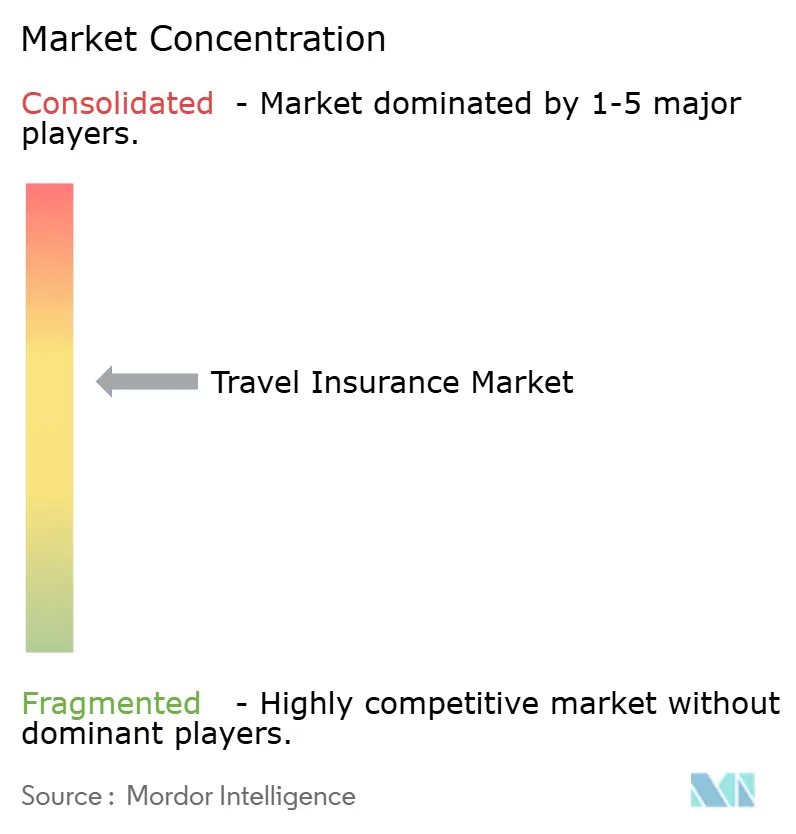
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de seguros de viaje por Mordor Intelligence
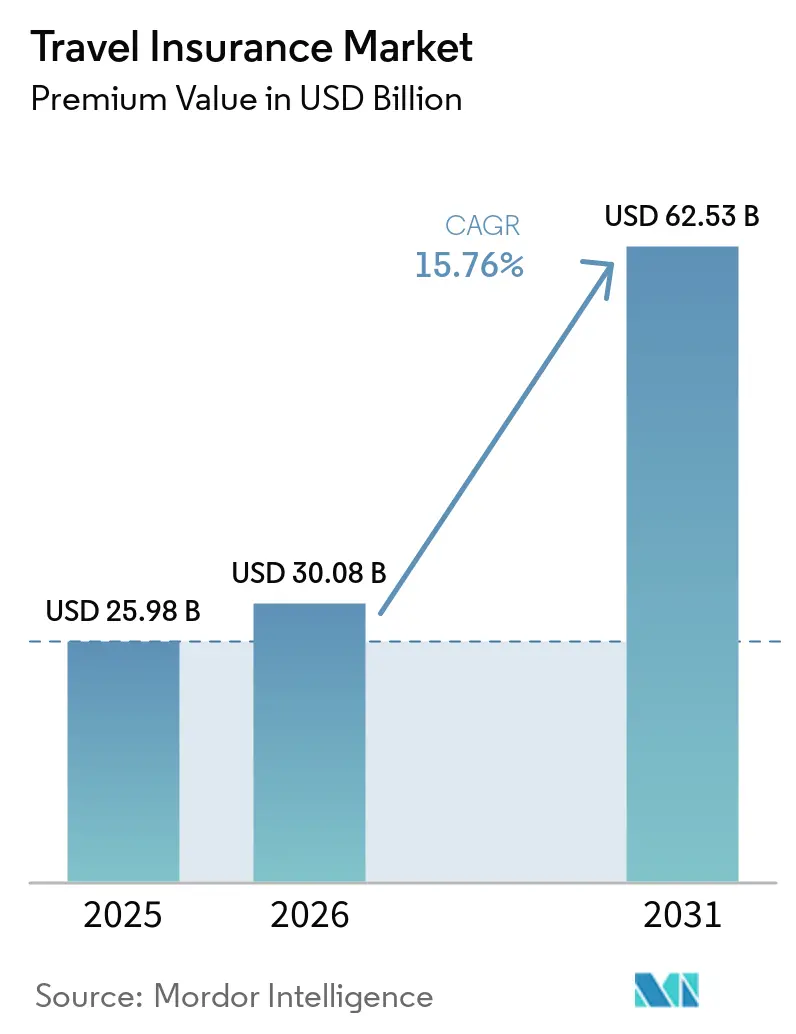
Se prevé que el tamaño del mercado de seguros de viaje, en términos de valor de las primas, se expanda de 25.98 millones de dólares en 2025 y 30.08 millones de dólares en 2026 a 62.53 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 15.76% entre 2026 y 2031.
El crecimiento del sector de los seguros de viaje se debe a la sólida recuperación del turismo internacional tras la pandemia, con llegadas de turistas que superaron los 1.1 millones en los primeros nueve meses de 2025, superando los niveles prepandémicos. Los requisitos de entrada más estrictos y la cobertura obligatoria para visados están impulsando la demanda básica entre los viajeros. La mayor concienciación de los viajeros sobre los riesgos médicos y de cancelación está incrementando aún más la contratación voluntaria. Las innovaciones tecnológicas, incluidos los productos de seguros integrados y paramétricos, están mejorando la rapidez en la tramitación de siniestros y la satisfacción del cliente, lo que fomenta las compras recurrentes. Asia-Pacífico es la región de mayor crecimiento, impulsada por la recuperación del turismo chino y las llegadas récord a Japón, mientras que Europa sigue siendo el mayor mercado debido a un marco regulatorio y de distribución consolidado. Las pólizas para viajes individuales predominan, pero la cobertura para estancias largas se está expandiendo rápidamente para satisfacer las necesidades de los nómadas digitales y los trabajadores remotos. La distribución a través de agregadores en línea está aumentando notablemente, sobre todo entre los viajeros más jóvenes y expertos en tecnología que valoran la comodidad y las recomendaciones basadas en inteligencia artificial. Los segmentos de viajes familiares y de negocios están creciendo, respaldados por paquetes multigeneracionales y mandatos de viajes corporativos.
Conclusiones clave del informe
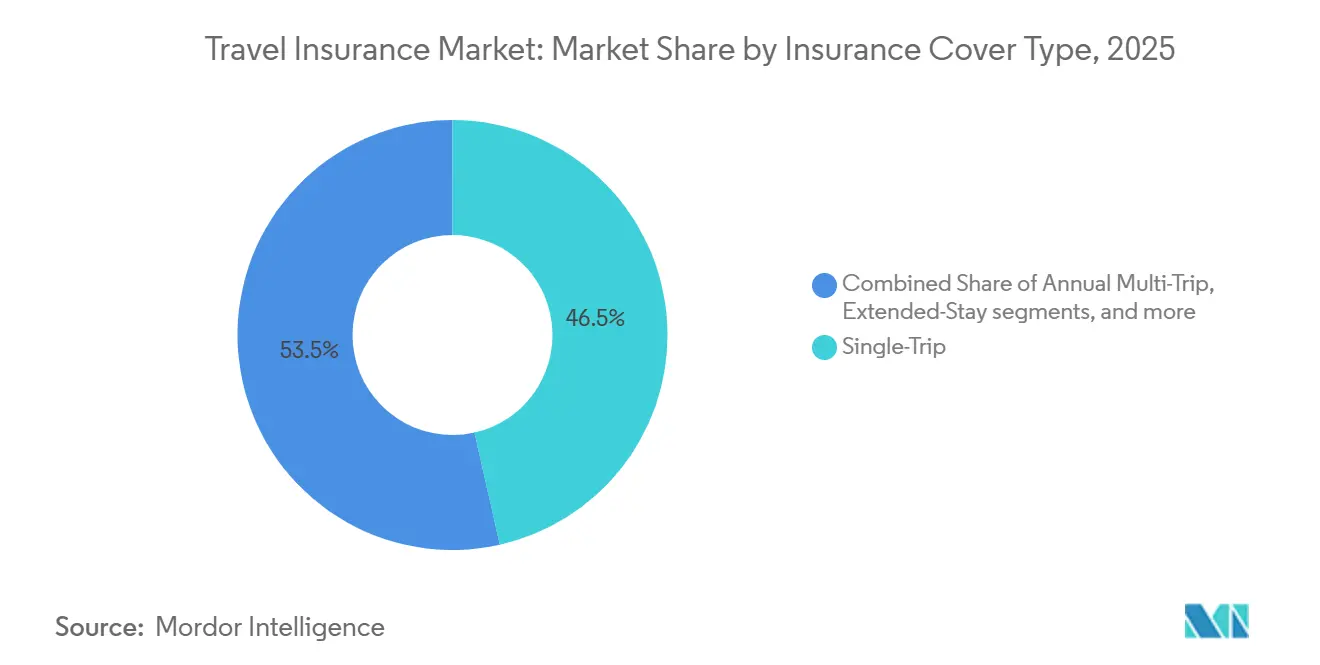
- Por tipo de cobertura de seguro, las pólizas de viaje único representaron el 46.47 % de la participación de mercado de seguros de viaje en 2025, mientras que se prevé que las pólizas de estadías prolongadas o de larga duración crezcan a una CAGR del 19.84 % hasta 2031.
- Por canal de distribución, los intermediarios de seguros tenían el 51.24% de la cuota de mercado de seguros de viaje en 2025, mientras que se proyecta que los agregadores en línea registren una CAGR del 21.87% hasta 2031.
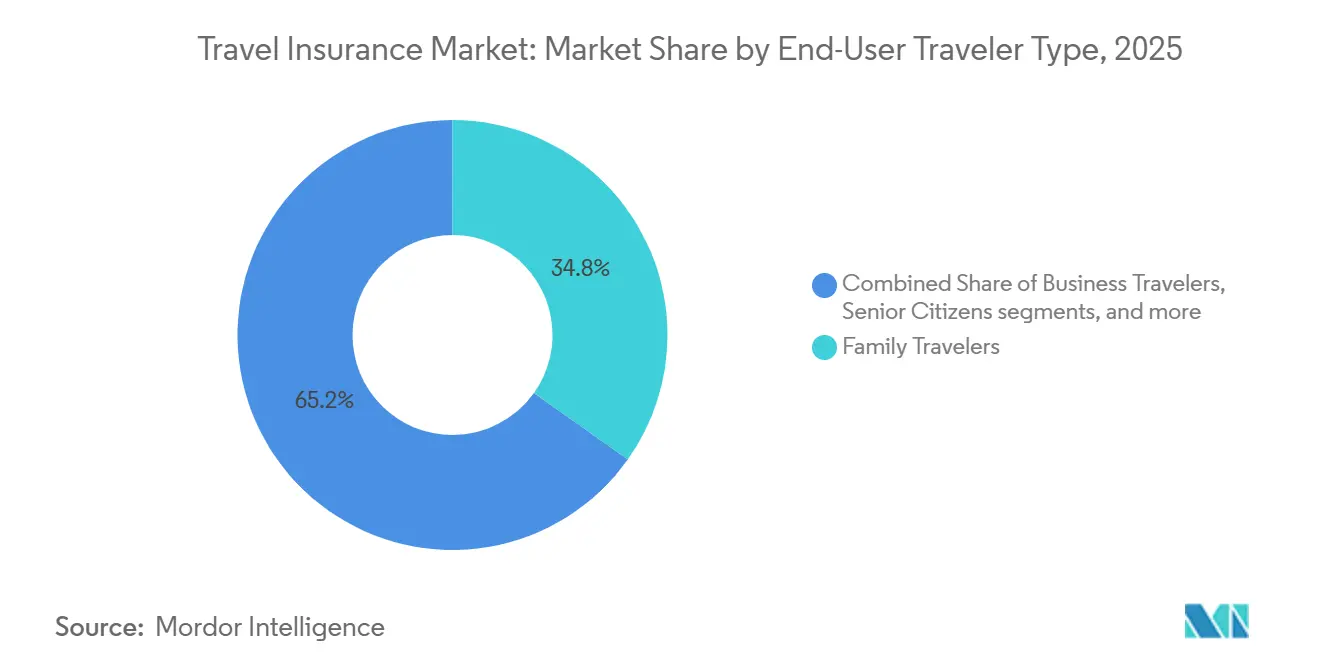
- Por tipo de usuario final, los viajeros familiares representaron el 34.84% de la cuota de mercado del sector de los seguros de viaje en 2025, mientras que se prevé que los viajeros de negocios crezcan a una tasa de crecimiento anual compuesta (CAGR) del 23.37% hasta 2031.
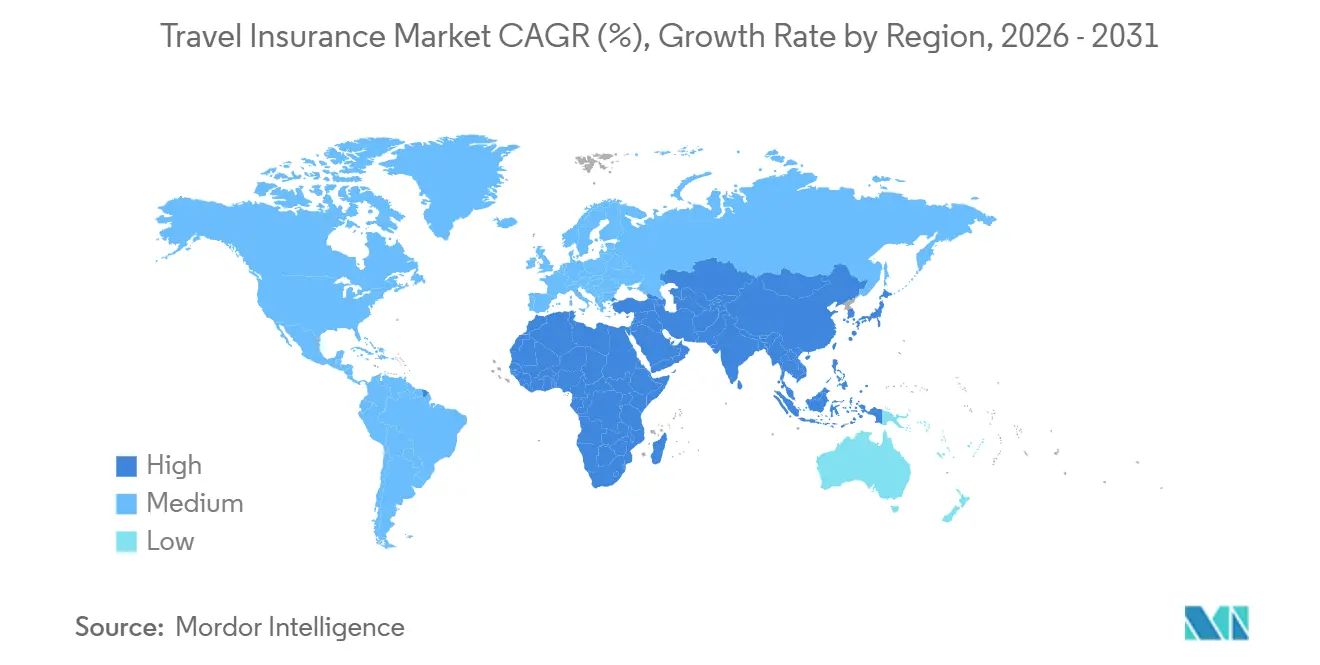
- Por geografía, Europa lideró con el 41.87% de la participación de mercado de seguros de viaje en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 19.37% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de seguros de viaje
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del turismo mundial y mayor frecuencia de viajes | + 4.2% | Global, con beneficios indirectos en Oriente Medio y África | Mediano plazo (2-4 años) |
| Auge pospandémico del turismo experiencial en Asia | + 3.8% | Núcleo asiático, con repercusiones en Corea del Sur y la India | Corto plazo (≤ 2 años) |
| Requisitos de seguro obligatorios para visados y entrada | + 3.1% | Espacio Schengen y regímenes de entrada seleccionados | Largo plazo (≥ 4 años) |
| Avances tecnológicos y distribución digital | + 2.9% | América del Norte y Europa lideran, expandiéndose a través de las zonas urbanas de APAC y LATAM. | Mediano plazo (2-4 años) |
| Escalamiento de productos paramétricos de retraso de vuelo en América del Norte | + 1.9% | Los principales centros de EE. UU. alcanzan el alcance nacional | Corto plazo (≤ 2 años) |
| Crecimiento de las políticas de estancias largas y viajes múltiples impulsado por el trabajo remoto | + 2.3% | Global, especialmente APAC y Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del turismo mundial y mayor frecuencia de viajes
El turismo internacional se ha recuperado plenamente, con un fuerte impulso en el presente año, impulsado por la solidez de los viajes transfronterizos y la resiliencia del gasto de los consumidores en los principales mercados emisores. Esta recuperación ha ampliado la base de viajeros asegurados, tanto en los segmentos de ocio como corporativos. El creciente volumen de viajes coincide con las proyecciones gubernamentales de un aumento continuo de las llegadas internacionales, lo que impulsa una mayor adopción de seguros de viaje en el momento de la reserva y a través de los canales de servicios financieros. Al mismo tiempo, el elevado factor de ocupación y las ocasionales limitaciones operativas aumentan el riesgo de interrupciones en los viajes, lo que anima a más viajeros a buscar pólizas que cubran retrasos e interrupciones para mitigar las pérdidas financieras. Se observan tendencias similares en Asia-Pacífico y Oriente Medio, donde las mejoras en la infraestructura, la reanudación de la capacidad de vuelo y la demanda sostenida mejoran las perspectivas de crecimiento de las aerolíneas que adaptan los beneficios a los patrones de viaje locales.
Auge pospandémico del turismo experiencial en Asia-Pacífico
El turismo en Asia-Pacífico se acerca a su plena recuperación, con flujos de visitantes internacionales a principios de 2025 que se aproximan a los niveles prepandémicos. En 2024, la región recibió alrededor de 648 millones de llegadas internacionales, alcanzando casi el 92 % de los niveles de 2019, mientras que solo en el primer semestre de 2025 se registraron aproximadamente 296 millones de llegadas, lo que demuestra un crecimiento continuo. Los diversos destinos de la región, en particular aquellos que ofrecen atracciones culturales, naturales y experienciales, están atrayendo a un gran número de viajeros internacionales [2] . Este crecimiento se ve impulsado por la creciente conectividad aérea, las opciones de viaje asequibles a través de aerolíneas de bajo coste y la aparición de nuevos mercados emisores, lo que anima a los viajeros a emprender viajes más frecuentes y con múltiples destinos. El cambio hacia los viajes experienciales, con actividades variadas, traslados e itinerarios complejos, aumenta el riesgo de interrupciones, desde retrasos en los vuelos hasta problemas de salud o logísticos, lo que hace que un seguro de viaje integral sea cada vez más esencial. La combinación de un elevado volumen de viajes, itinerarios complejos y patrones de viaje espontáneos está impulsando una demanda constante de cobertura en todos los canales de distribución en la región de Asia-Pacífico.
Requisitos de seguro obligatorios para visas y entrada
Los mandatos de seguros vinculados a la visa están fortaleciendo la demanda base al establecer requisitos mínimos de cobertura médica y de asistencia para viajeros no residentes. Por ejemplo, regiones como el Espacio Schengen exigen una prueba de cobertura médica que cumpla con los umbrales definidos, lo que impulsa a muchos visitantes de países con requisitos de visa a adquirir pólizas que cumplen con los requisitos como parte de su proceso de solicitud. También se espera que los próximos sistemas para viajeros exentos de visa aumenten la atención en la documentación adecuada y la evidencia de cobertura durante la planificación del viaje. Estos mandatos no solo aumentan la concienciación sobre el valor del seguro en las primeras etapas de la reserva, sino que también fomentan la adopción de pólizas integrales que incluyen beneficios como la evacuación y la repatriación. La recuperación de los viajes entrantes en los principales destinos refuerza aún más una base estable para la compra de seguros, mientras que la influencia de las normas de entrada es evidente en las búsquedas en agregadores de viajes en línea, las ventas cruzadas a través de instituciones financieras y los procesos de pago de aerolíneas u OTA que incitan a los viajeros a contratar la cobertura antes de completar el pago.
Avances tecnológicos y distribución digital
Los avances tecnológicos y la distribución digital están transformando el mercado de seguros de viaje al mejorar la búsqueda de productos, la transparencia de precios y la experiencia de reclamaciones para los asegurados. Los agregadores y mercados en línea ahora ofrecen una gama más amplia de opciones, incluyendo cobertura para múltiples viajes, solo para gastos médicos, para la diáspora y específica para cruceros, lo que permite a los viajeros seleccionar beneficios que se ajusten mejor a sus planes de viaje y preferencias de riesgo. Por ejemplo, el lanzamiento por parte de Squaremouth de un plan enfocado en cruceros ofrece protecciones personalizadas y mejoras flexibles para los viajeros de cruceros, lo que demuestra cómo la innovación de productos está satisfaciendo necesidades de viaje específicas [3] Squaremouth, “Tin Leg Cruise Product Launch”, squaremouth.com . La protección integrada en los puntos de pago de aerolíneas, OTA e instituciones financieras está ganando terreno, mientras que los innovadores productos paramétricos simplifican las reclamaciones con pagos automáticos activados por eventos verificables. Los viajeros más jóvenes, particularmente de centros urbanos, se sienten cómodos utilizando la guía impulsada por IA que recomienda planes y complementos adecuados en función de factores como el riesgo del destino y la estacionalidad de los viajes. El reembolso rápido a través de monederos digitales y sistemas de pago instantáneo reduce aún más las fricciones en momentos críticos, mejorando la experiencia general del cliente.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de las reclamaciones fraudulentas está presionando los índices de siniestralidad de la región APAC | -2.1% | Asia-Pacífico con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Falta de comprensión del consumidor y del valor percibido | -1.8% | Global, más agudo en América del Norte y algunos mercados de LATAM | Largo plazo (≥ 4 años) |
| Alto coste del seguro de viaje integral y sensibilidad al precio | -1.3% | Nacional, con presión sobre personas mayores y viajeros familiares | Corto plazo (≤ 2 años) |
| Las normas de privacidad de datos obstaculizan la suscripción transfronteriza | -1.0% | UE, Singapur, California, Brasil, con efectos multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de las reclamaciones fraudulentas presiona los índices de siniestralidad de la región Asia-Pacífico
Los riesgos de fraude en Asia-Pacífico están evolucionando hacia los canales digitales, y los datos muestran que el fraude en línea representa una mayor proporción de las pérdidas totales, ya que los delincuentes explotan la incorporación remota y el anonimato transfronterizo. El Estudio del Costo Real del Fraude indica que cada dólar singapurense perdido por fraude impone un multiplicador de 3.95 cuando se incluyen los costos operativos, legales y de recuperación, lo que eleva los umbrales efectivos de primas de equilibrio para las aseguradoras que buscan mantener índices de pérdida estables [4] LexisNexis Risk Solutions, “Estudio del Costo Real del Fraude en Asia Pacífico”, risk.lexisnexis.com . Para las aseguradoras que operan en los corredores de APAC, esta presión se traduce en una verificación de identidad más sólida, huellas digitales de dispositivos y análisis de comportamiento para detectar anomalías en la etapa de nuevas cuentas, donde las pérdidas tienden a ser más altas. Los disparadores paramétricos para retrasos de vuelos y eventos climáticos ayudan a reducir las reclamaciones oportunistas porque se basan en fuentes de datos independientes en lugar de la documentación del reclamante, lo que reduce las disputas y acorta los ciclos de liquidación. Es fundamental encontrar el equilibrio entre los controles antifraude y una experiencia de cliente fluida, ya que la autenticación compleja puede disuadir a los compradores legítimos, sobre todo cuando los plazos de compra son cortos. Con el tiempo, la implementación generalizada de marcos estandarizados de intercambio de datos y consentimiento en los principales mercados puede mejorar la precisión de la verificación y la suscripción de riesgos sin ralentizar las ventas.
Alto costo del seguro de viaje integral y sensibilidad al precio
La cobertura integral suele costar entre el 4 % y el 10 % del coste del viaje, y las primas resultantes pueden resultar elevadas para itinerarios de larga distancia que incluyan cruceros o rutas por varios países. Datos recientes del mercado muestran una prima media de 311 USD por póliza, o 21 USD al día en un viaje medio de 15 días, lo que obliga a algunos viajeros a optar por planes solo médicos que reducen la cobertura pero se ajustan a presupuestos más ajustados. Las personas mayores se enfrentan a la curva más pronunciada debido a la mayor probabilidad de siniestros, con primas medias para los viajeros de mayor edad que son varias veces superiores a las de los grupos de edad más jóvenes, lo que puede reducir la contratación a menos que se deje claro el valor en el momento de la compra [5] Squaremouth, «¿Cuánto cuesta el seguro de viaje en 2026?», squaremouth.com . Las mejoras opcionales, como la cancelación por cualquier motivo, aumentan las primas y resultan atractivas para los compradores reacios al riesgo, pero también aumentan la sensibilidad al precio entre las familias que gestionan presupuestos grupales. Una mejor información sobre evacuaciones médicas, costos de hospitalización en el extranjero y el papel de las prestaciones por retrasos e interrupciones mejora la percepción de valor, especialmente para los viajeros que atraviesan varias regiones con itinerarios complejos. Dado que las prestaciones integradas y paramétricas agilizan los pagos y reducen la documentación, la mayor satisfacción puede compensar algunas preocupaciones sobre el precio al brindar apoyo tangible cuando se producen interrupciones.
Análisis de segmento
Por tipo de cobertura de seguro: Las pólizas de estadía prolongada redefinen la recurrencia anual
Los seguros para viajes individuales representaron el 46.47 % de la cuota de mercado de seguros de viaje en 2025, lo que refleja la continua importancia de los viajes de ocio puntuales y las vacaciones familiares, donde los compradores prefieren beneficios claros y costes predecibles. Se prevé que las pólizas de larga o prolongada estancia crezcan un 19.84 % hasta 2031, impulsadas por los patrones de teletrabajo y los perfiles de viajeros que requieren cobertura médica y de asistencia durante varios meses en diferentes jurisdicciones, incluidos los profesionales indios en asignaciones prolongadas en el extranjero. El sector de los seguros de viaje ha respondido modularizando los beneficios en torno a la cobertura médica básica, la demora, la interrupción y el equipaje, lo que mejora la relación precio-valor para los compradores que no necesitan una protección total contra cancelaciones en cada viaje. Los mínimos médicos vinculados a la visa en el Espacio Schengen están configurando las bases de los productos y, a menudo, llevan a los viajeros a seleccionar límites más altos y opciones de evacuación para mayor tranquilidad. Para los viajeros indios, la cobertura de larga estancia ha cobrado relevancia para estancias de estudiantes, proyectos y teletrabajo que superan los 90 días, donde el apoyo médico continuo y la asistencia multilingüe se vuelven esenciales.
Los planes anuales multiviaje son ideales para viajeros frecuentes que prefieren protección continua con compras y reclamaciones simplificadas. Cada vez se configuran más con complementos flexibles que pueden activarse antes de cada viaje. Las opciones paramétricas para retrasos de vuelos y eventos meteorológicos definidos ya están integradas en algunos planes multiviaje y de un solo viaje, y desbloquean pagos instantáneos para interrupciones que cumplan los requisitos, basados en datos verificables. El sector de los seguros de viaje también se ha centrado en los beneficios para cruceros y en las cláusulas adicionales para equipos de alto valor como cámaras o portátiles, ideales para creadores de contenido y viajeros de negocios con equipos sensibles. Los corredores de salida de la India hacia Europa, Norteamérica y Asia Oriental están viendo una mayor variedad de planes, incluyendo opciones solo médicas y centradas en la evacuación para viajeros que ya reciben algunos beneficios de cancelación a través de tarjetas bancarias. Durante el período de pronóstico, los productos de estancia prolongada y anuales deberían captar más renovaciones a medida que los viajeros internalizan la comodidad de la cobertura continua y una única experiencia de reclamaciones para múltiples viajes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: los agregadores escalan en IA y transparencia
Los intermediarios de seguros mantuvieron una participación del 51.24 % en 2025, gracias a las relaciones de larga data con agencias de viajes y operadores turísticos que integran la protección en paquetes de viaje. Se proyecta que los agregadores en línea crezcan un 21.87 % hasta 2031, a medida que los compradores utilizan herramientas de comparación para analizar los límites y exclusiones en docenas de variantes de planes, y a medida que los procesos de pago mejoran con opciones predeterminadas más claras. La actividad del mercado muestra una expansión en productos multiviaje y específicos para cruceros, lo que permite a los viajeros optimizar los beneficios del viaje y evitar pagar de más por coberturas no utilizadas. Los grupos demográficos más jóvenes, como los millennials indios y la generación Z, esperan orientación por inteligencia artificial para la selección de planes y reclamaciones más rápidas a través de billeteras digitales, lo que impulsa más compras y conversiones en interfaces móviles. Paralelamente, los productos paramétricos son cada vez más fáciles de integrar en los flujos de trabajo de aerolíneas y agencias de viajes online, y ofrecen beneficios directos que se adaptan a cómo los viajeros experimentan las interrupciones.
Los entornos regulatorios influyen en la economía y el cumplimiento normativo de los canales, lo cual se refleja en los marcos estatales y nacionales que rigen las prácticas de licencias y ventas. En Estados Unidos, la evolución de las normas estatales interactúa con el modelo de la NAIC, mientras que la acción de Nueva York para 2025 ofrece una visión de cómo los grandes mercados están calibrando la supervisión de políticas para la cobertura de viajes. La Ley DPDP de la India impulsa los requisitos de consentimiento y localización que configuran la forma en que los agregadores recopilan y procesan datos personales, lo que tiene implicaciones para la personalización y la suscripción de planes transfronterizos. Para los consumidores indios, los bancos y las aplicaciones de pago siguen siendo puntos de contacto importantes donde aparecen ofertas integradas durante la planificación del viaje, y las aerolíneas suelen ofrecer cobertura junto con la selección de asientos y los complementos de equipaje. Con el tiempo, los marcos de datos abiertos y el intercambio basado en el consentimiento en los principales mercados pueden reducir aún más los costos de búsqueda y promover precios más competitivos en el mercado de seguros de viaje para los compradores digitales.
Por tipo de usuario final/viajero: Los híbridos comerciales impulsan el crecimiento
Los viajeros familiares representaron el 34.84 % en 2025, lo que refleja la demanda de precios y políticas adaptadas a grupos que cubran múltiples franjas de edad con normas sencillas y límites claros de gastos médicos, cancelaciones y equipaje. Se proyecta que los viajeros de negocios crezcan un 23.37 % hasta 2031, a medida que los viajes de trabajo se combinan con las extensiones personales y las políticas de viajes corporativos se adaptan a las cambiantes expectativas de responsabilidad social. Las tendencias encuestadas muestran que los padres más jóvenes y los viajeros en solitario optan por planes más largos o con múltiples escalas y desean una cobertura que los acompañe en diversos itinerarios, lo que mejora el grupo objetivo de referencia para las opciones de planes de nivel medio. Los gestores de viajes corporativos priorizan la asistencia médica y de seguridad, y valoran los productos que combinan alertas en tiempo real con beneficios bien definidos en caso de retrasos y conexiones perdidas. Las necesidades del segmento son evidentes en la actividad de agregadores, donde los turnos mixtos muestran un mayor interés en combinaciones de gastos médicos, interrupciones y retrasos para los viajeros que buscan un equilibrio entre coste y fiabilidad.
Las personas mayores constituyen un segmento estructuralmente importante debido a su mayor concienciación sobre los riesgos médicos y a la mayor duración promedio de los viajes. Sin embargo, las primas pueden ser un obstáculo sin un diseño de plan específico. Los datos del mercado muestran que los viajeros mayores pagan más por póliza que los grupos más jóvenes, lo que prioriza la demostración clara de valor y la gestión ágil de reclamaciones en momentos críticos. Los beneficios paramétricos son muy populares entre los viajeros de negocios y frecuentes que necesitan un alivio rápido y predecible cuando se retrasan los vuelos o el clima obliga a cambiar de horario. Los viajeros indios presentan una amplia gama de necesidades que abarcan perfiles estudiantiles, familiares y corporativos, y esta diversidad está impulsando el diseño de opciones personalizadas que combinan el control de costos con un adecuado apoyo médico y de evacuación. A medida que las ofertas integradas se vuelven más comunes en las plataformas de viajes y banca, el mercado de seguros de viaje debería ver una mayor concentración de la demanda en planes que optimizan la relación precio-beneficio para los tipos de viaje más comunes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de seguros de viaje de Europa
Europa mantuvo su liderazgo con un 41.87 % en 2025, lo que refleja una larga trayectoria de viajes asegurados, tanto entrantes como salientes, respaldados por claras barreras regulatorias. El requisito de cobertura médica del Espacio Schengen para muchos visitantes no pertenecientes a la UE respalda la adopción constante de la política, y se espera que la entrada en vigor del ETIAS, prevista para finales de 2026, mantenga la documentación y el seguro como una prioridad para los viajeros exentos de visado. La distribución integrada sigue siendo importante en los puntos de contacto de aerolíneas, agencias de viajes online (OTA) y emisores de tarjetas, lo que ayuda a mantener las ventajas de escala para las grandes compañías aéreas y las redes de asistencia en el mercado de seguros de viaje. Los corredores entre India y Europa siguen siendo un flujo fundamental para el ocio, la educación y los negocios, lo que subraya la relevancia de los planes que cumplen con los umbrales de prueba de cobertura de Schengen con suficientes límites médicos y de evacuación. Con una oferta de productos que prioriza la modularidad y la agilización de los pagos, las empresas y socios europeos están posicionados para defender su cuota de mercado, adaptándose a las preferencias de los compradores digitales en todos los segmentos.
Mercado de seguros de viaje en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 19.37 % hasta 2031, impulsada por la recuperación de los viajes salientes desde China y la sólida demanda entrante en Japón. La capacidad regional de asientos y la actividad de las aerolíneas de bajo coste han contribuido a que el tráfico se acerque a los niveles prepandemia, lo que fomenta una mayor adopción de pólizas de cobertura médica, contra retrasos y equipaje en el mercado de seguros de viaje. Los viajeros salientes chinos priorizan la seguridad y la resiliencia climática, y las intenciones de compra declaradas son sólidas, lo que favorece los planes que combinan beneficios médicos con características paramétricas. El marco de protección de datos de la India refuerza las normas de privacidad y consentimiento para la suscripción transfronteriza, guiando la forma en que las aerolíneas y sus socios gestionan los datos personales y los análisis en las fases de adquisición y reclamaciones. A medida que las rutas asiáticas se expanden y los perfiles de los viajeros se diversifican, el diseño de productos y la logística de reclamaciones serán factores clave para la retención en la India y los mercados emisores vecinos.
El mercado de seguros de viaje en América e India
América del Norte y del Sur muestran dinámicas mixtas que aún contribuyen a un crecimiento significativo y a la innovación de productos. La cobertura paramétrica contra retrasos de vuelos está escalando gracias a la integración con flujos de reserva y aplicaciones móviles, lo que alinea los beneficios con las interrupciones reales de viajes y acelera las reclamaciones. El mercado brasileño muestra un crecimiento constante de las primas gracias al aumento de los viajes regionales, y las actualizaciones de las asociaciones del sector indican una mayor aceptación por parte de los consumidores durante las temporadas altas, lo que respalda la inversión continua en distribución en los canales latinoamericanos. Los viajeros indios de ocio y viajes de placer (VFR) a América del Norte son un caso de uso constante para planes integrales debido a las diferencias en los costos médicos, que consolidan la demanda de productos de mayor límite con evacuación y repatriación. En conjunto, estos patrones refuerzan una amplia base geográfica para el mercado de seguros de viaje, con factores desencadenantes específicos de cada región para la adopción en todos los tipos de productos.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de seguros de viaje está moderadamente concentrado, con aseguradoras y proveedores de asistencia globales que operan a gran escala en canales integrados, agregadores y directos. La innovación de productos y canales se centra en reclamaciones más rápidas, estructuras de beneficios claras y pagos paramétricos que mejoran el valor percibido durante las interrupciones de viajes. Los mercados continúan ampliando su oferta de planes, incluyendo productos multiviaje y específicos para cruceros, adaptados a las diversas necesidades y presupuestos de los viajeros. Para los distribuidores centrados en la India, la incorporación móvil y el servicio de pólizas son esenciales para adaptarse a los hábitos de pago digitales y a la evolución de los hábitos de planificación de viajes. Las mejoras continuas en la experiencia del usuario y la velocidad de pago siguen siendo cruciales, ya que cada vez más compradores comparan opciones en línea y al finalizar la compra.
Las iniciativas estratégicas se centran cada vez más en la cobertura basada en resultados y en alianzas integradas que priorizan la protección en el momento de la toma de decisiones del viajero. Las soluciones paramétricas digitales muestran un gran impulso, generando automáticamente reclamaciones por retrasos de vuelos o interrupciones climáticas utilizando datos objetivos. Los mercados buscan la integración vertical, creando productos propios que atienden nichos de alto crecimiento como los cruceros, donde la cobertura por cambios de itinerario y pérdida de puertos es estándar. Los proveedores de asistencia especializada se están expandiendo a mercados en crecimiento, incorporando oficinas regionales y capacidades de servicio local para apoyar a clientes corporativos multinacionales y viajeros frecuentes. Esta combinación de implementación integrada, diseño de planes modulares y expansión de la capacidad regional fortalece el posicionamiento competitivo en múltiples segmentos de viajeros y geografías.
El cumplimiento normativo y la preparación para la gobernanza de datos se están convirtiendo en factores diferenciadores fundamentales a medida que los requisitos de privacidad y ciberseguridad se endurecen a nivel mundial. Leyes como la Ley DPDP de la India, junto con las regulaciones en Europa y Asia, influyen en la forma en que las aseguradoras gestionan el consentimiento, las transferencias transfronterizas de datos y la localización, afectando tanto los procesos de adquisición como los de reclamaciones. Las empresas están invirtiendo en verificación de identidad y análisis de fraude para proteger los índices de siniestralidad en los canales digitales, a la vez que mantienen la velocidad en la emisión de pólizas y las reclamaciones. Las alianzas paramétricas y de asistencia aumentan la resiliencia ante interrupciones operativas, simplificando los beneficios y acelerando la asistencia, lo que genera confianza en los asegurados. Con el crecimiento de la agregación, la distribución integrada y los canales directos, la diferenciación dependerá cada vez más de un diseño transparente de los planes, pagos rápidos y un cumplimiento localizado que satisfaga las expectativas de los viajeros nacionales e internacionales.
Líderes de la industria de seguros de viaje
grupo internacional americano inc.
Assicurazioni Generali SpA
Allianz SE
AXA SA
Protección de viaje de Berkshire Hathaway
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: Tower Insurance (Nueva Zelanda) lanzó Rainfall Response Cover en Fiji, un producto de seguro paramétrico que ofrece pagos rápidos en efectivo a las comunidades afectadas por fuertes lluvias, independientemente del daño, en asociación con CelsiusPro a través de su plataforma White Label, con el apoyo del Fondo de las Naciones Unidas para el Desarrollo de la Capitalización, el Programa de Seguros y Adaptación Climática del Pacífico, el Banco de la Reserva de Fiji y el Fondo de Soluciones InsuResilience, que subsidiará las primas durante la fase piloto.
- Octubre de 2025: Chubb lanzó Travel Pro, un conjunto de productos de seguros de viaje paramétricos, digitales e integrados directamente en los flujos de reservas de aerolíneas, OTA e instituciones financieras a través de Chubb Studio®, que ofrece reclamos automáticos y pagos rápidos por demoras en vuelos, problemas de equipaje, interrupciones climáticas y emergencias médicas a través de opciones de canje que incluyen millas aéreas, acceso a salas VIP, débito directo o cupones electrónicos.
- Septiembre de 2025: Trawick International anunció el lanzamiento de su División de Accidentes y Salud en el Reino Unido, presentando un conjunto de productos innovadores para la población globalmente móvil y estableciendo SureGo Administrative Services, un administrador de terceros aprobado por Lloyd's DCA, para dar servicio a pólizas con capacidad de calificación A de un importante sindicato de Lloyd's.
- Marzo de 2025: Squaremouth lanzó Tin Leg Cruise, un nuevo producto de seguro específico para cruceros suscrito por la propia Squaremouth (a través de su marca Tin Leg), que ofrece beneficios como USD 250 por persona por cambios de itinerario, USD 500 por pérdida de puerto de escala después de un retraso de tres horas, USD 100 por inconvenientes de viaje que incluyen retrasos en los vuelos y confinamiento en el barco, y cobertura por alteraciones en el nivel del agua que obliguen a cancelaciones de líneas de cruceros.
Alcance y metodología
El seguro de viaje cubre diversos riesgos durante el viaje. Cubre gastos médicos, pérdida de equipaje, cancelaciones de vuelos y otras pérdidas que un pasajero pueda sufrir durante su viaje. El mercado de seguros de viaje se segmenta por tipo de cobertura, tipo de producto, canal de distribución y geografía. Por tipo, el mercado se segmenta en seguro de viaje para un solo viaje y seguro de viaje anual. Por tipo de producto, el mercado se segmenta por cancelación/retraso de viaje, seguro médico de viaje (accidentes personales) y otros tipos de productos. Por canal de distribución, el mercado se segmenta en compañías de seguros, intermediarios de seguros, bancos, corredores de seguros y otros canales de distribución y por geografía, el mercado se segmenta en América del Norte, América del Sur, Asia-Pacífico, Europa y Oriente Medio y África. El informe ofrece tamaños de mercado y pronósticos para el mercado de seguros de viaje en valor (USD) para todos los segmentos mencionados.
Segmentación por tipo de cobertura de seguro
| Viaje individual | |
| Viaje multianual | |
| Estancia larga / Estancia prolongada | |
| Políticas especializadas | Seguro contra retrasos de vuelos |
| Cancelación por cualquier motivo (CFAR) | |
| Cobertura de deportes de aventura |
Segmentación por canal de distribución
| Intermediarios de Seguros |
| Compañías de seguros (directas) |
| Bancos y bancaseguros |
| Agentes de viajes y operadores turísticos |
| Agregadores en línea / Portales de comparación |
| Otros (Aerolíneas y Agencias de Viajes Online, Super-Apps y Monederos Digitales) |
Segmentación por tipo de usuario final/viajero
| Viajeros familiares |
| Viajeros de negocios |
| Personas mayores |
| Estudiantes |
| Otros (trabajadores remotos, mochileros, viajeros en grupo) |
Segmentación por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| El resto de Europa | ||
| Medio Oriente y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Southeast Asia | Singapore | |
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Malaysia | ||
| Resto del sudeste asiático | ||
| Resto de Asia-Pacífico | ||
| Segmentación por tipo de cobertura de seguro | Viaje individual | ||
| Viaje multianual | |||
| Estancia larga / Estancia prolongada | |||
| Políticas especializadas | Seguro contra retrasos de vuelos | ||
| Cancelación por cualquier motivo (CFAR) | |||
| Cobertura de deportes de aventura | |||
| Segmentación por canal de distribución | Intermediarios de Seguros | ||
| Compañías de seguros (directas) | |||
| Bancos y bancaseguros | |||
| Agentes de viajes y operadores turísticos | |||
| Agregadores en línea / Portales de comparación | |||
| Otros (Aerolíneas y Agencias de Viajes Online, Super-Apps y Monederos Digitales) | |||
| Segmentación por tipo de usuario final/viajero | Viajeros familiares | ||
| Viajeros de negocios | |||
| Personas mayores | |||
| Estudiantes | |||
| Otros (trabajadores remotos, mochileros, viajeros en grupo) | |||
| Segmentación por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Perú | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |||
| El resto de Europa | |||
| Medio Oriente y África | Emiratos Árabes Unidos | ||
| Saudi Arabia | |||
| Sudáfrica | |||
| Nigeria | |||
| Resto de Medio Oriente y África | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia | |||
| Southeast Asia | Singapore | ||
| Thailand | |||
| Indonesia | |||
| Vietnam | |||
| Philippines | |||
| Malaysia | |||
| Resto del sudeste asiático | |||
| Resto de Asia-Pacífico | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de seguros de viaje y su crecimiento esperado para 2031?
El tamaño del mercado de seguros de viaje es de USD 30.08 mil millones en 2026 y se proyecta que alcance los USD 62.53 mil millones para 2031 con una CAGR del 15.76%.
¿Qué regiones lideran y crecen más rápido en seguros de viaje?
Europa lidera por escala con una participación del 41.87% en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 19.37% hasta 2031.
¿Cuáles son los principales cambios de productos y canales que están configurando el mercado de seguros de viaje?
Las políticas de viaje único tienen la mayor participación, las políticas de estadía prolongada crecen más rápido, los intermediarios lideran la distribución y los agregadores en línea escalan rápidamente con comparaciones impulsadas por IA y recorridos de pago integrados.
¿Cómo están cambiando los productos paramétricos la experiencia del cliente?
La cobertura paramétrica automatiza los pagos por eventos definidos, como retrasos en vuelos, reduciendo la documentación, acelerando reclamos y mejorando la satisfacción en puntos de interrupción.
¿Cómo afectan las normas de privacidad y datos al seguro de viaje para viajeros indios?
La Ley DPDP de la India exige un procesamiento basado en el consentimiento y puede afectar la suscripción transfronteriza y la localización de datos, lo que determina cómo las aseguradoras personalizan las ofertas y manejan los reclamos de los clientes indios.
¿Qué segmentos de viajeros impulsarán la demanda hacia 2031?
Las familias contribuyen con la mayor parte, mientras que los viajeros de negocios registran el crecimiento más rápido en patrones de viajes de placer y de negocios y mayores necesidades de cuidado, y las personas mayores mantienen una alta demanda de cobertura médica a pesar de las primas más altas.


