

Tamaño y participación en el mercado de acabados con cromo trivalente
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 469.85 Million |
| Tamaño del mercado (2031) | USD 605.22 Million |
| Tasa de crecimiento (2026 - 2031) | 5.19% CAGR |
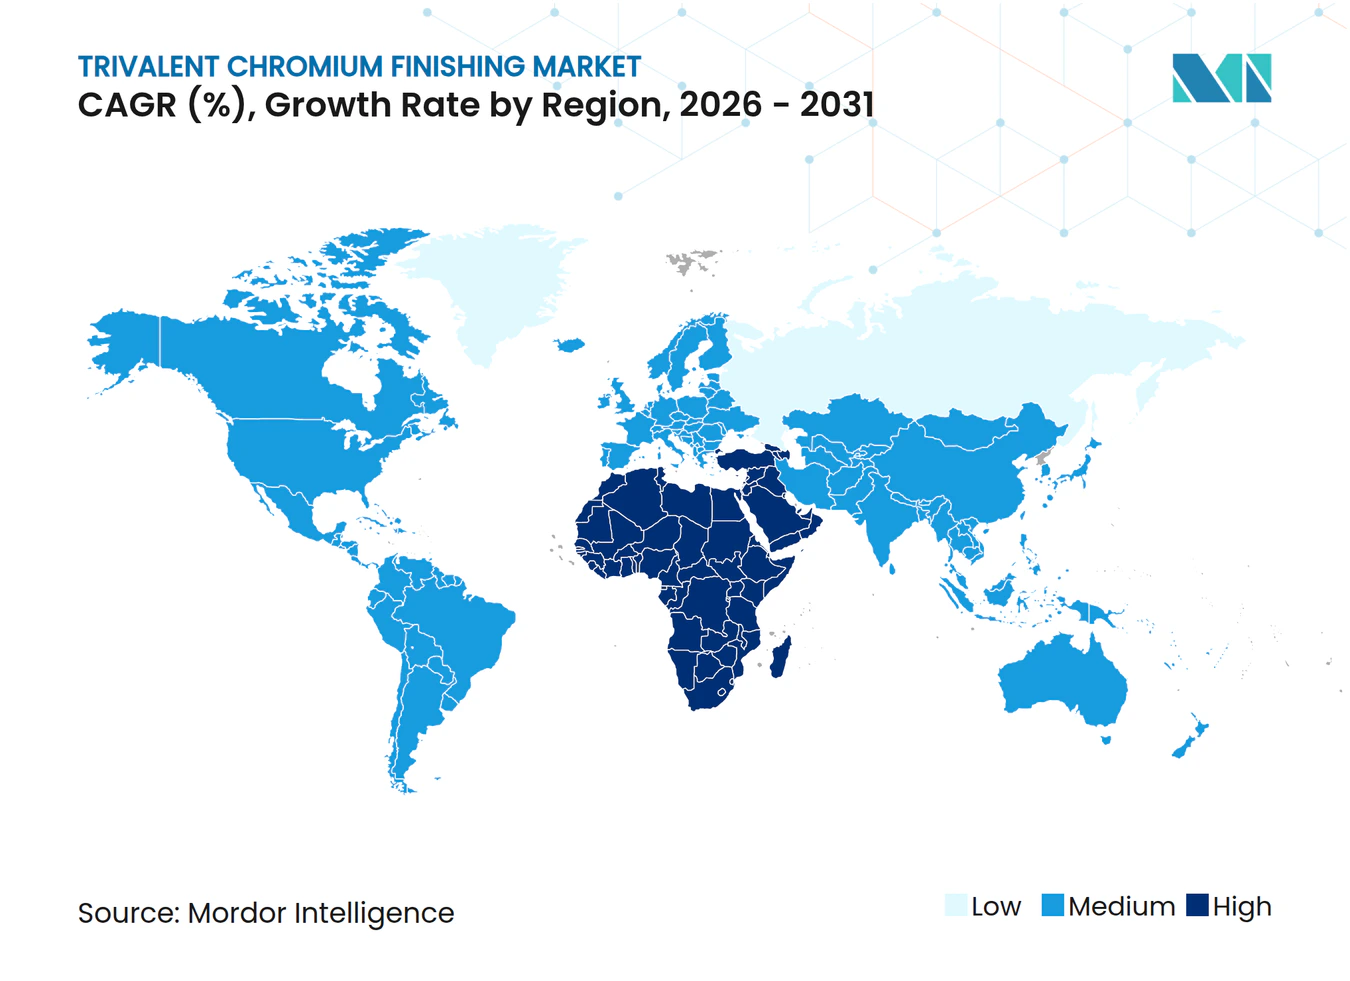
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
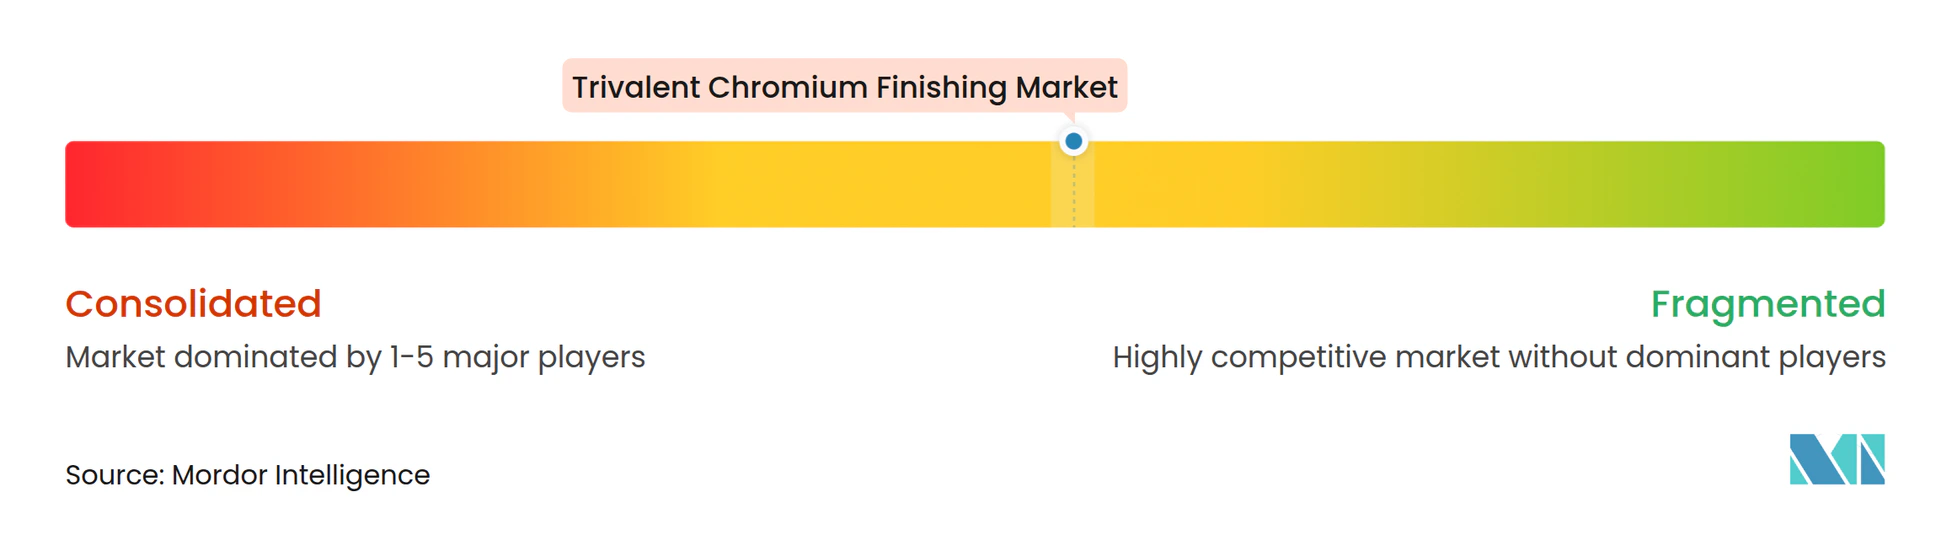
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de acabados con cromo trivalente realizado por Mordor Intelligence
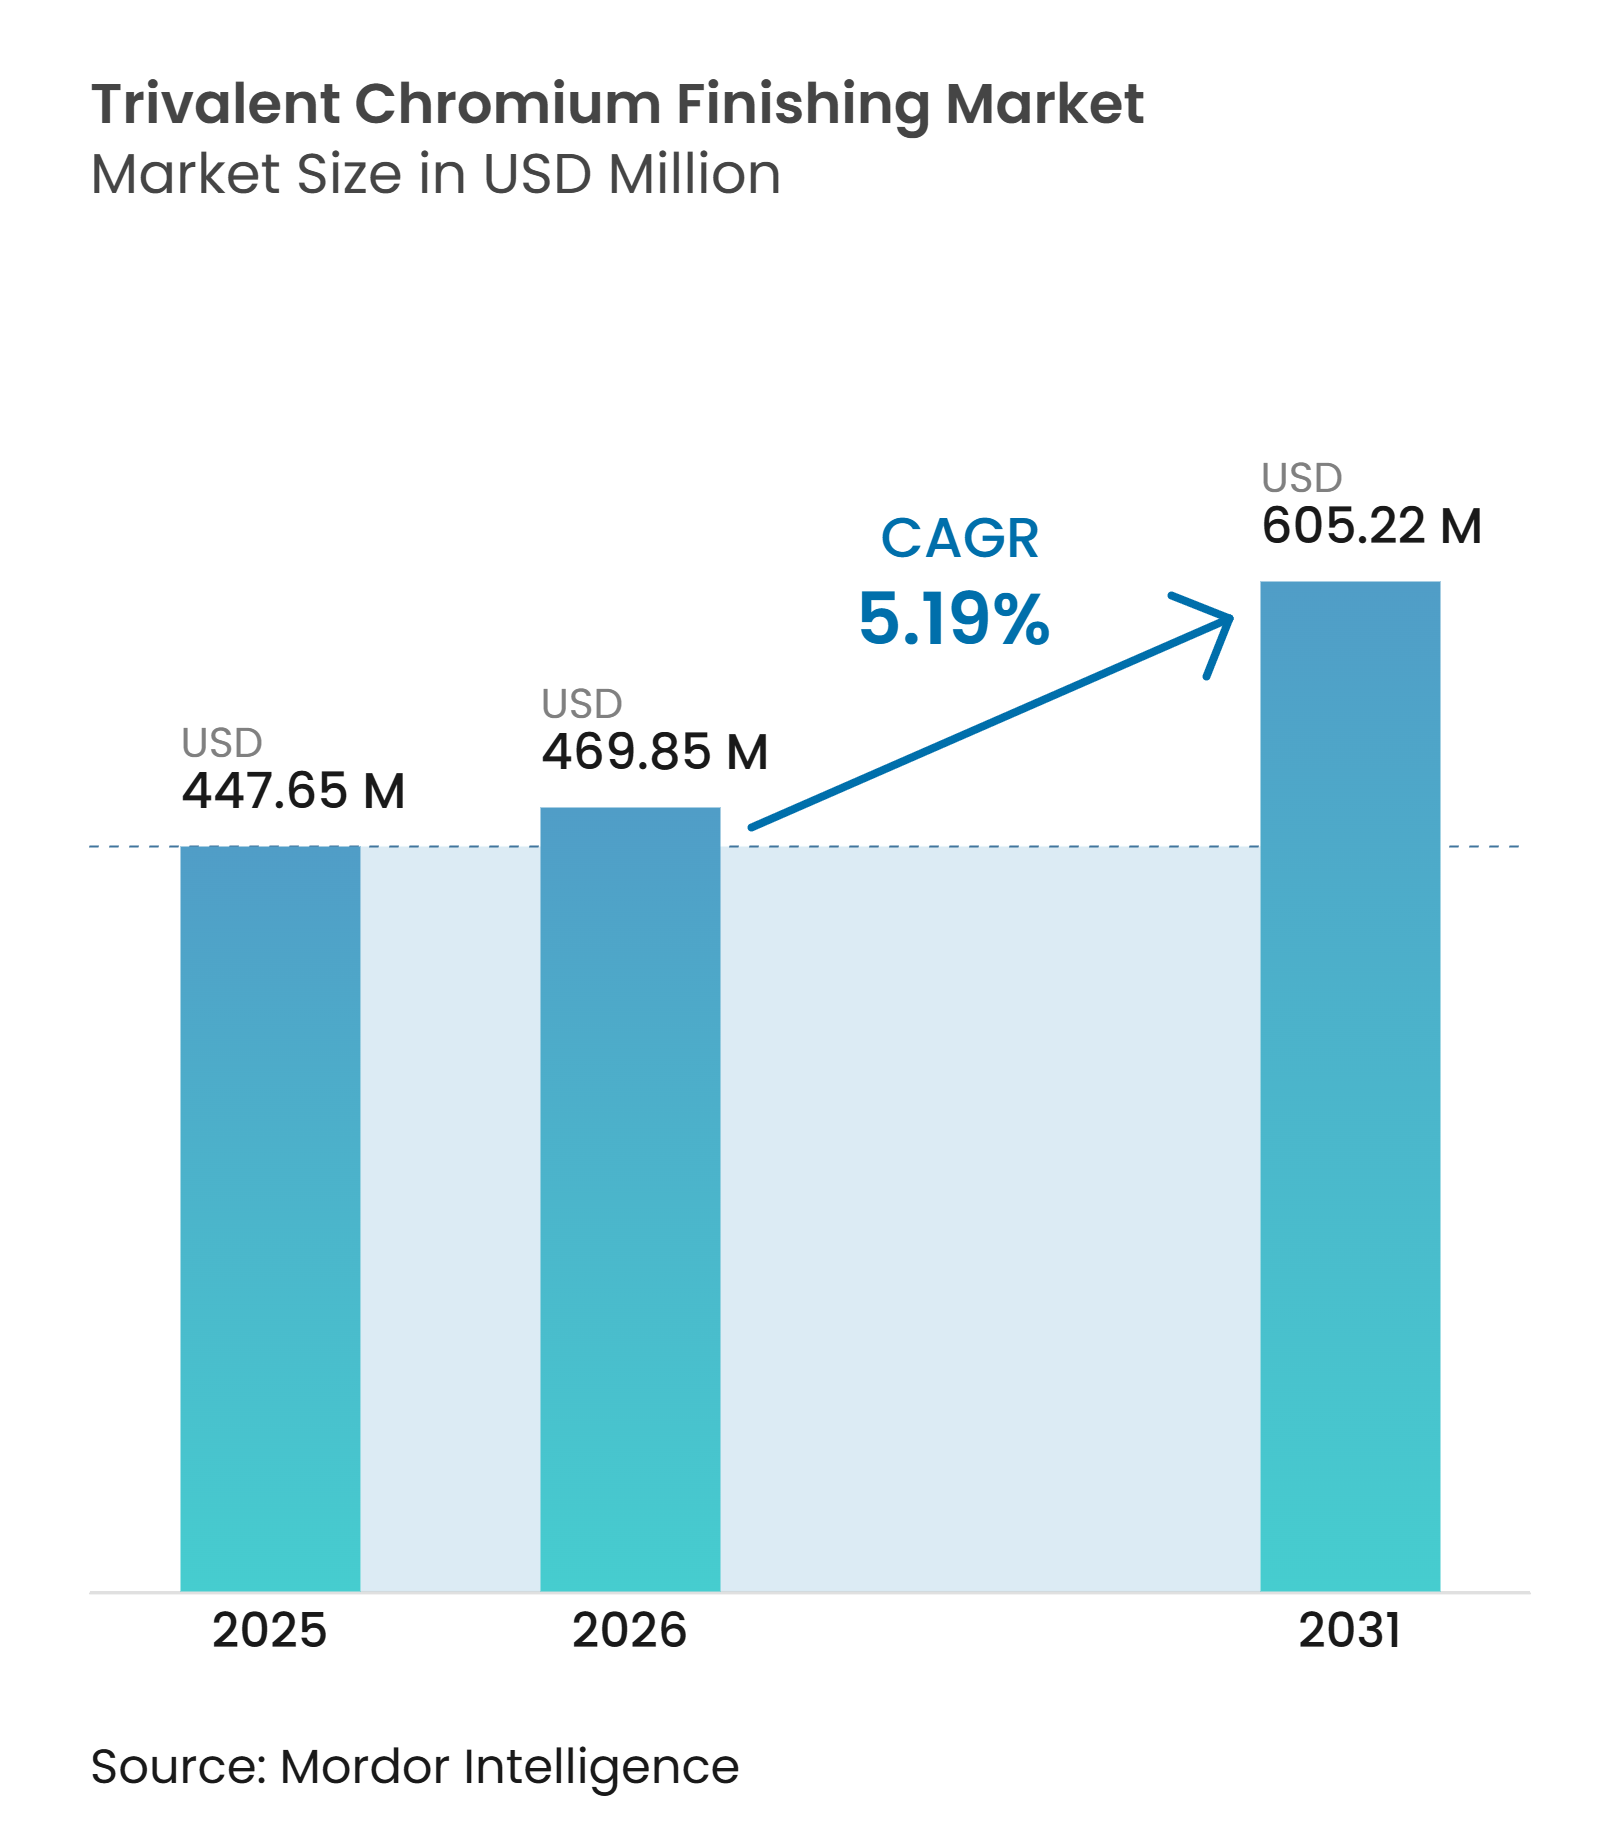
El mercado de acabados con cromo trivalente alcanzó un valor de 447.65 millones de dólares en 2025 y se estima que crecerá desde los 469.85 millones de dólares en 2026 hasta los 605.22 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.19 % durante el período de pronóstico (2026-2031). Este mercado se está expandiendo debido a que las agencias reguladoras en Europa, Norteamérica y Asia están eliminando gradualmente el cromo hexavalente, lo que obliga a los fabricantes de equipos originales (OEM) a rediseñar sus cadenas de suministro y ubicar la capacidad de recubrimiento que cumpla con la normativa. La creciente demanda de conectores para vehículos eléctricos (VE), estructuras ligeras con alto contenido de magnesio y soportes aeroespaciales fabricados mediante manufactura aditiva aumenta el volumen estructural, mientras que las líneas de proceso de circuito cerrado y la electroobtención en línea reducen los costos operativos y amplían su adopción. La inversión en líneas de doble química está moderando la intensidad competitiva, ya que solo los proveedores con suficiente capital pueden instalar módulos trivalentes junto a los tanques hexavalentes tradicionales. Esta concentración permite a los proveedores de productos químicos mantener la disciplina en los precios. El mercado de acabados con cromo trivalente también se beneficia de su ventaja en el micropoder de recubrimiento, que permite recubrir geometrías reticulares internas comunes en piezas impresas en 3D, lo que le confiere una ventaja funcional que el cromo duro no puede igualar.
Conclusiones clave del informe
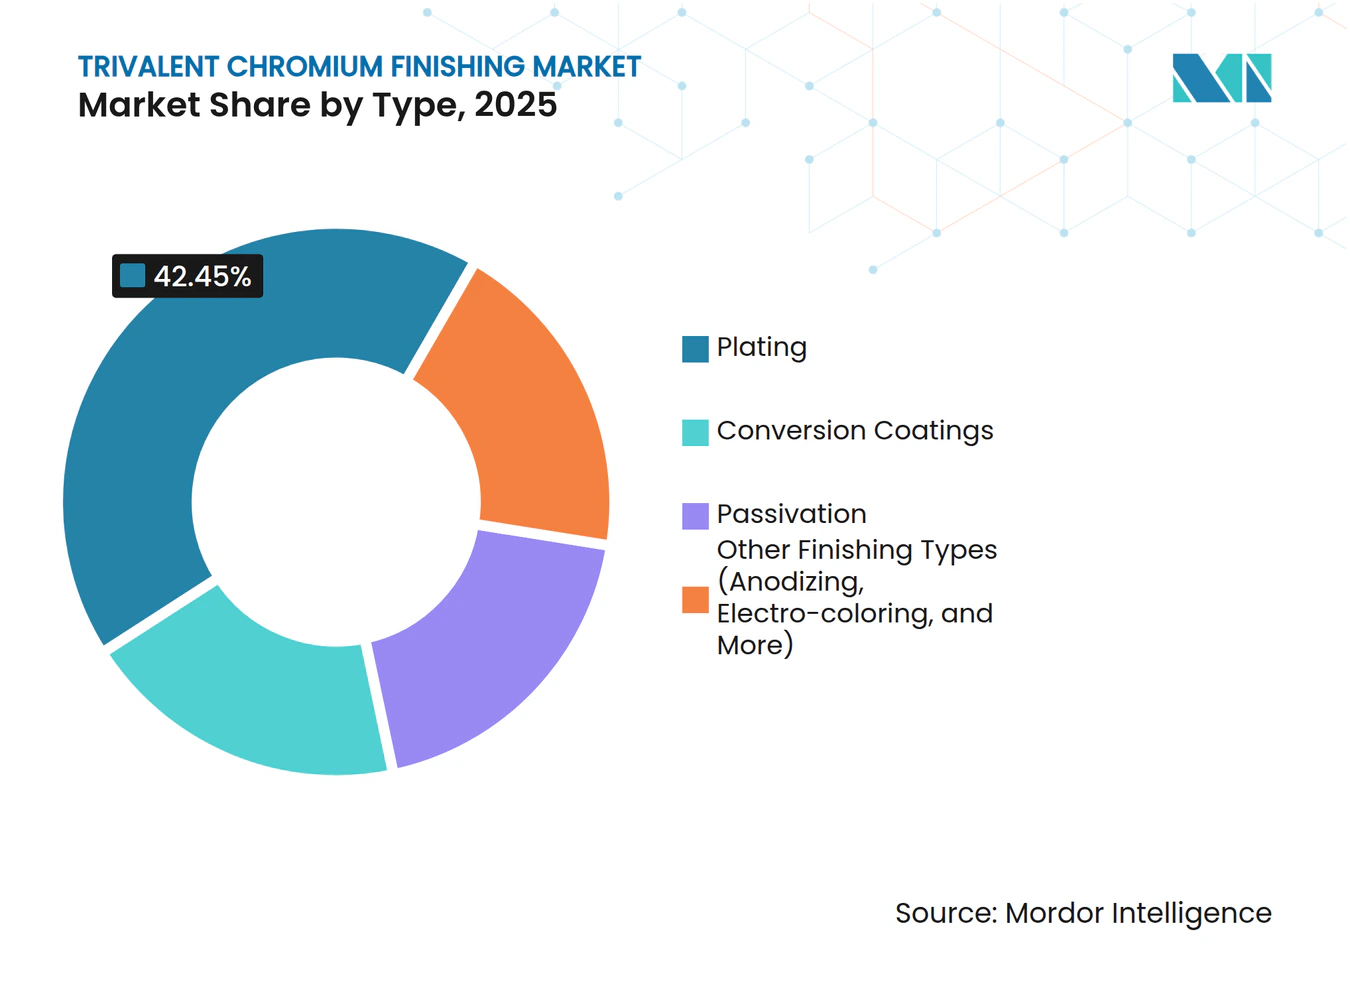
- Por tipo, los procesos de galvanoplastia lideraron con el 42.45% de la cuota de mercado de acabados con cromo trivalente en 2025, mientras que se prevé que la pasivación avance a una tasa de crecimiento anual compuesta del 6.12% durante el período de previsión (2026-2031).
- Por material base, el acero y el acero inoxidable representaron el 34.17% del tamaño del mercado de acabados con cromo trivalente en 2025, mientras que se prevé que el magnesio crezca más rápidamente con una tasa de crecimiento anual compuesta del 6.23% durante el período de pronóstico (2026-2031).
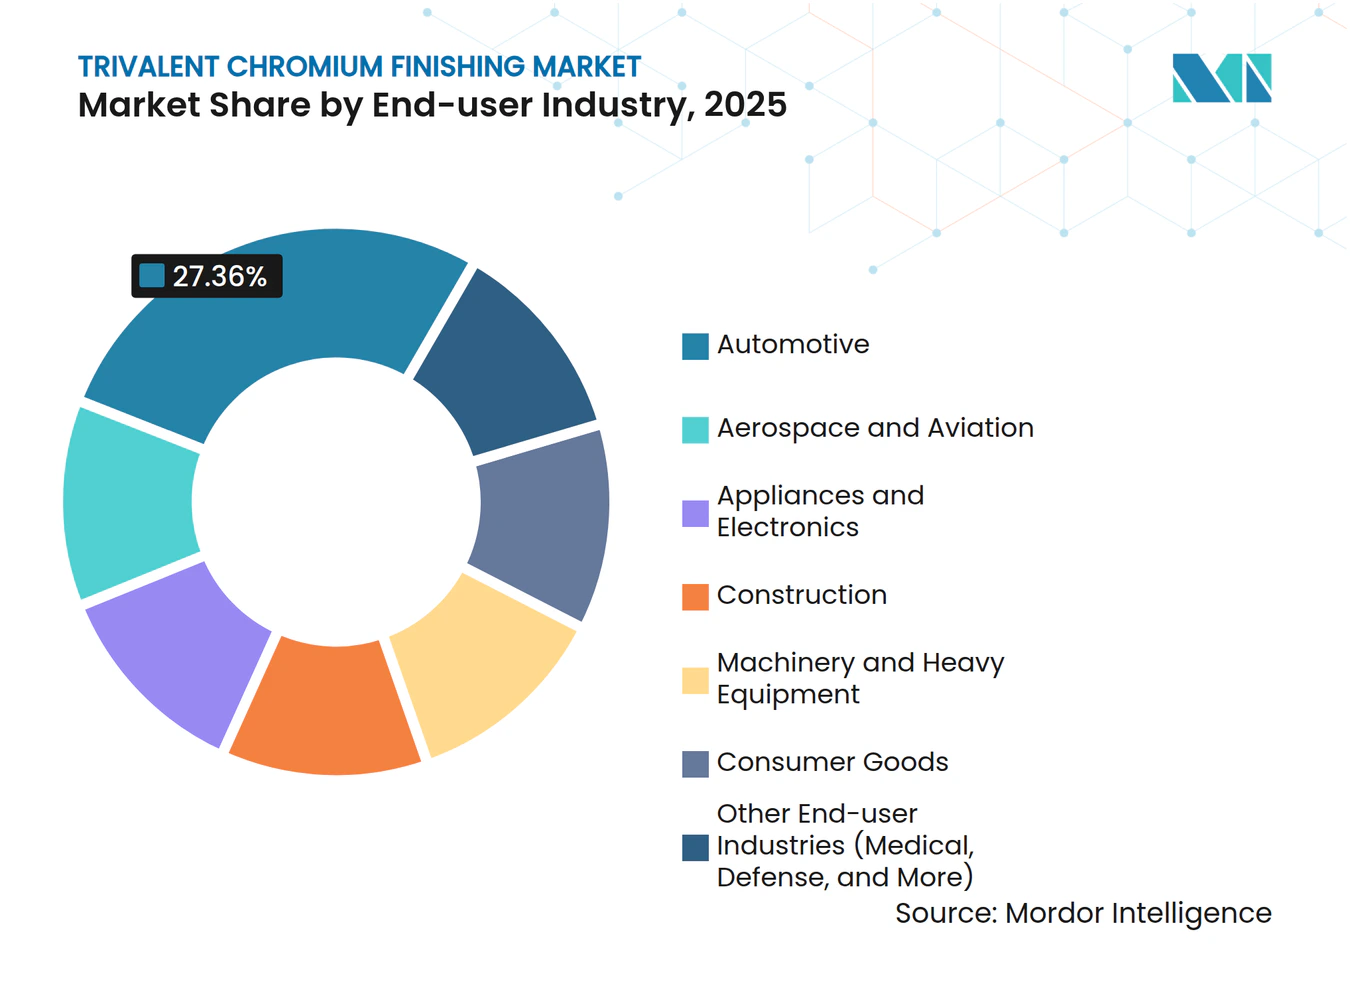
- Por sector de usuario final, el sector automotriz representó el 27.36 % de los ingresos en 2024 y se prevé que crezca a una tasa compuesta anual del 6.16 % durante el período de previsión (2026-2031).
- Geográficamente, la región de Asia-Pacífico acaparó el 41.22% de los ingresos de 2025, y se prevé que la cuota de mercado de Oriente Medio y África registre una tasa de crecimiento anual compuesta (CAGR) del 6.31% durante el período de previsión (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de acabados con cromo trivalente
Análisis del impacto del conductor
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estrictas regulaciones ambientales que limitan el uso de Cr(VI) | + 1.8% | Global, liderado por la UE y California | Corto plazo (≤ 2 años) |
| Los conectores de los paquetes de baterías de los vehículos eléctricos requieren pasivación con Cr(III). | + 1.2% | Núcleo de APAC (China, Corea del Sur), propagación a América del Norte | Mediano plazo (2-4 años) |
| La reducción de peso en la industria automotriz exige acabados resistentes a la corrosión. | + 0.9% | Global, concentrado en Alemania, Japón, Estados Unidos | Mediano plazo (2-4 años) |
| El sector aeroespacial se orienta hacia el cromo duro trivalente de alta eficiencia. | + 0.6% | Centros aeroespaciales de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Borde de micropotencia de lanzamiento para piezas metálicas complejas impresas en 3D. | + 0.5% | América del Norte, Alemania, Japón (centros de fabricación aditiva) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Estrictas regulaciones ambientales que limitan el uso de Cr(VI).
Las jurisdicciones están reduciendo el plazo de cumplimiento para el cromo hexavalente e impulsando el mercado de acabados de cromo trivalente hacia una rápida sustitución. La Agencia Europea de Sustancias Químicas propuso una transición de 18 meses en abril de 2025, con la intención de que entrara en vigor durante 2027-2028, mientras que la Junta de Recursos del Aire de California exige la eliminación gradual de los acabados decorativos para 2027 y la eliminación del cromo duro para 2039 [1] Agencia Europea de Sustancias Químicas, “Propuesta de restricción para el trióxido de cromo”, echa.europa.eu . Los fabricantes de equipos originales que prestan servicios en ambas regiones ahora diseñan líneas de doble química, lo que aumenta la intensidad de capital pero profundiza su compromiso con las químicas trivalentes. El Ministerio de Economía, Comercio e Industria de Japón alineó los plazos de exportación con REACH (Registro, Evaluación, Autorización y Restricción de Sustancias Químicas), globalizando efectivamente el estándar. La Regla 1469 del Distrito de Gestión de la Calidad del Aire de la Costa Sur endurece las emisiones a 0.01 mg por amperio-hora, lo que convierte a los sistemas trivalentes de circuito cerrado con electroobtención en el estándar predeterminado en el sur de California. En conjunto, estas leyes consolidan el mercado de acabados con cromo trivalente como un refugio seguro en materia de regulación para los proveedores internacionales.
Los conectores de los paquetes de baterías de vehículos eléctricos requieren pasivación con Cr(III).
China entregó más de 12 millones de vehículos de nueva energía en 2025, y los requisitos de niebla salina de los conectores se duplicaron de 48 horas a 96 horas en 18 meses, creando un aumento en la demanda de pasivación trivalente de barras colectoras de cobre [2] Ministerio de Industria y Tecnología de la Información, “Informe de producción de NEV de China 2025”, miit.gov.cn . Cada vehículo alberga 20-30 conectores, lo que se traduce en más de 120 millones de componentes anualmente que necesitan recubrimientos que cumplan con RoHS. Los parques de galvanoplastia en Suzhou experimentaron un aumento del 50% en los pedidos para el acabado de conectores de cobre en el segundo semestre de 2025, y los umbrales de estabilidad térmica aumentaron a 150-200 °C a medida que proliferaba la carga rápida. Formuladores como SurTec han introducido capas híbridas de circonio-cromo que extienden la impedancia diez veces cuando se combinan con capas superiores sol-gel, lo que sugiere una migración futura hacia alternativas completamente libres de cromo. Sin embargo, a medio plazo, el mercado de acabados con cromo trivalente conserva la ventaja de ser totalmente compatible con las secuencias de limpieza y activación de cobre existentes.
La reducción de peso en la industria automotriz exige acabados resistentes a la corrosión.
Las normas corporativas sobre el consumo medio de combustible y los objetivos de autonomía de los vehículos eléctricos obligan a los fabricantes de equipos originales (OEM) a integrar piezas fundidas de aluminio y magnesio que deben superar pruebas de corrosión de una década de duración. La oxidación electrolítica por plasma en magnesio AZ91D, seguida del sellado con cromo trivalente, triplicó la resistencia del recubrimiento en líneas piloto, validando la escala comercial. El óxido de cromo depositado por deposición de capas atómicas sobre aluminio AA2024 redujo la densidad de corriente de corrosión en dos órdenes de magnitud con un espesor de tan solo 50 nm, lo que permite una cobertura uniforme en megafundiciones de gigacasting sin penalización de peso. A medida que el proceso de fundición consolida las piezas en monolitos más grandes, aumenta la superficie por vehículo, elevando el volumen del mercado de acabado con cromo trivalente, incluso si las ventas de vehículos se estancan. Por lo tanto, los fabricantes de equipos originales alemanes, japoneses y estadounidenses están presupuestando mejoras de utillaje plurianuales que combinan el gigacasting con celdas de acabado trivalente ubicadas dentro de las instalaciones de la fundición.
La industria aeroespacial se orienta hacia el cromo duro trivalente de alta eficiencia.
El Grupo Internacional de Medio Ambiente Aeroespacial confirmó en junio de 2025 que el cromo duro trivalente aún no es un sustituto directo para superficies de desgaste críticas, pero Boeing, Henkel y MacDermid lideran un consorcio que busca una sustitución del 90 % para 2036. La patente de aleación Cr(III)-Fe de Boeing especifica una dureza superior a 1,050 Vickers e índices de desgaste Taber inferiores a 10, lo que la posiciona para bisagras no críticas, rieles de asientos y sujetadores. Los recubrimientos de carburo de tungsteno de alta velocidad (HVOF) pueden superar a la galvanoplastia en un factor de 50 en rendimiento, pero los costos de equipo de USD 300 000 limitan su adopción a los principales centros de MRO. A largo plazo, las estrategias combinadas, HVOF para puntales, trivalente para interiores, significan que cada galón adicional de trióxido de cromo eliminado de las líneas de revisión del tren de aterrizaje fluye hacia el mercado de acabado de cromo trivalente en lugar de los baños hexavalentes tradicionales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Inversión de capital para la conversión de líneas de galvanoplastia de Cr(VI) antiguas. | -0.7% | Global, agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Resistencia limitada al desgaste a altas temperaturas en comparación con el cromo duro. | -0.5% | Centros aeroespaciales (Norteamérica, UE) | Mediano plazo (2-4 años) |
| Oferta y precio volátiles de sales de Cr(III) de alta pureza. | -0.3% | Global, procedente de Sudáfrica y Kazajistán. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Inversión de capital para la conversión de líneas de galvanoplastia de Cr(VI) heredadas
Los presupuestos típicos de conversión oscilan entre 150 000 y 500 000 USD por línea, incluyendo rectificadores, filtración y mejoras en el tratamiento de aguas residuales, y el retorno de la inversión supera los cinco años para talleres que procesan menos de 1,000 piezas al año. El consorcio ADCR estima que se requieren 1200 millones de euros de capital entre los actores aeroespaciales europeos para cumplir con los plazos de REACH, y muchas pymes carecen de acceso a financiación a bajo coste. En consecuencia, el mercado del acabado con cromo trivalente se está bifurcando: los proveedores de primer nivel integran líneas propias, mientras que los pequeños talleres cierran o se fusionan.
Resistencia limitada al desgaste a altas temperaturas en comparación con el cromo duro.
Los depósitos trivalentes tienen una dureza promedio de 600-800 Vickers y pierden adherencia por encima de 150 °C a menos que se les apliquen capas inferiores de níquel, lo que aumenta el tiempo de ciclo en un 20 % y genera una discrepancia en la dilatación térmica. El carburo de tungsteno HVOF supera las pruebas de desgaste acelerado, pero requiere una mayor inversión de capital y mayor habilidad del operario. El cromo trivalente aleado de Boeing propone un horneado posterior al recubrimiento para superar los 1,050 Vickers, aunque el calor elevado aumenta el riesgo de fragilización por hidrógeno en el acero de alta resistencia. Hasta que el rendimiento alcance la paridad, las piezas críticas aeroespaciales e hidráulicas mantendrán exenciones limitadas de Cr(VI), lo que ralentiza la transición completa al mercado de acabados con cromo trivalente.
Análisis de segmento
Por tipo: Ganancias de pasivación a medida que maduran las alternativas libres de cromo
El recubrimiento generó el 42.45 % de los ingresos de 2025, impulsado por los acabados decorativos y los recubrimientos funcionales resistentes al desgaste, pero la pasivación está creciendo más rápidamente con una CAGR del 6.12 % para el período de pronóstico (2026-2031) a medida que los fabricantes de equipos originales buscan procesos que eviten los umbrales de reporte tanto hexavalentes como trivalentes. Los recubrimientos de conversión ocupan un lugar intermedio estable porque sirven para carcasas de aluminio antes de la pintura en polvo, pero la pasivación híbrida de circonio-cromo de SurTec demostró recientemente ganancias de impedancia diez veces mayores, anticipando una futura inclinación hacia el dominio del circonio. El tamaño del mercado de acabado de cromo trivalente para recubrimiento sigue siendo grande, pero su participación está destinada a erosionarse a medida que las capas superiores nanocerámicas y sol-gel convergen con sellos trivalentes de baja temperatura que funcionan en ciclos de 90 segundos, mejorando el tiempo takt en estampados automotrices de alto volumen.
Los defensores del recubrimiento argumentan que la patente de la aleación Cr(III)-Fe de Boeing especifica densidades de corriente de 100-500 mA cm⁻² y apunta a 1,250 Vickers con una mínima formación de macrofisuras, lo que sugiere que el cromo funcional será duradero. Mientras tanto, los tiempos de inmersión de 30 a 90 segundos y los bajos requisitos de capital de los recubrimientos de conversión resultan atractivos para las plantas de electrónica de consumo que deben alternar semanalmente entre chasis de aluminio, zinc y magnesio. Estos factores económicos garantizan que el mercado de acabados con cromo trivalente se mantenga diversificado en cuanto a técnicas de acabado, en lugar de estar dominado por un solo proceso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material base: la tasa de crecimiento anual compuesta (CAGR) del magnesio del 6.23 % refleja la necesidad imperiosa de reducir el peso.
El acero y el acero inoxidable aportaron el 34.17 % de los ingresos de 2025 porque los sujetadores, las carcasas de electrodomésticos y los cuerpos de válvulas industriales siguen priorizando la resistencia a la tracción sobre la reducción de masa. Sin embargo, la CAGR del 6.23 % del magnesio durante el período de pronóstico (2026-2031) refleja su ventaja de densidad del 35 % sobre el aluminio y el cambio a la gigacasting de piezas estructurales grandes que aumentan la superficie por pieza. La oxidación electrolítica por plasma sellada con cromo trivalente en AZ91D triplicó la resistencia del recubrimiento, lo que hace que el magnesio sea aceptable incluso en mercados costeros corrosivos. El tamaño del mercado de acabado con cromo trivalente para aluminio también aumenta porque las películas de Cr₂O₃ depositadas por deposición de capa atómica de solo 50 nm cumplen con las pruebas de corrosión aeroespacial sin agregar un peso significativo.
No obstante, la incompatibilidad galvánica del magnesio con los sujetadores de acero exige juntas de aislamiento o recubrimientos dúplex, lo que incrementa el costo de ensamblaje. El acero mantiene un crecimiento en nicho de mercado para componentes sometidos a un alto desgaste, ya que los recubrimientos de cromo-cobre mediante descarga eléctrica alcanzan una dureza de 1,230 Vickers, lo que prolonga la vida útil de los vástagos de los cilindros hidráulicos. Estas tendencias contrapuestas mantienen el mercado de acabados con cromo trivalente equilibrado entre diversos metales base.
Por sector de usuario final: la tasa de crecimiento anual compuesta (CAGR) del 6.16 % del sector automotriz supera al mercado en general.
El sector automotriz consumió el 27.36 % de los ingresos de 2025 y se prevé que crezca un 6.16 % anual entre 2026 y 2031, más rápido que el mercado general de acabados de cromo trivalente. Cada vehículo eléctrico incorpora entre 20 y 30 conectores de cobre, y las garantías de batería de 10 años elevaron los objetivos de resistencia a la corrosión por niebla salina a entre 96 y 120 horas, lo que garantiza la demanda de pasivación compatible con RoHS. El sector aeroespacial representa un menor tonelaje pero un mayor valor por pulgada cuadrada, y la extensión de autorización de 12 años del consorcio ADCR significa que persistirá el doble abastecimiento: cromo trivalente para interiores y HVOF para puntales.
Los electrodomésticos y la electrónica se ralentizan debido a que los colores PVD igualan la estética del cromo sin generar efluentes líquidos, lo que reduce su cuota de mercado en el sector del acabado con cromo trivalente. La maquinaria industrial se resiente ante la desaceleración macroeconómica, pero los dispositivos médicos adoptan el cromo de Armoloy, que cumple con la norma ISO-10993, y obtienen precios un 30 % superiores. En conjunto, estas tendencias garantizan que el sector automotriz siga siendo el motor de crecimiento, mientras que el aeroespacial mantiene sus márgenes de beneficio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de acabados con cromo trivalente en la región Asia-Pacífico
La región Asia-Pacífico representó el 41.22 % de los ingresos de 2025 del mercado de acabados con cromo trivalente, con los 12 millones de vehículos eléctricos de China impulsando la demanda de pasivación de conectores y los segmentos de ingeniería de precisión de Japón estandarizando el uso de cromo trivalente para satisfacer a los clientes de la UE. Corea del Sur protege sus marcos de conexión de semiconductores con recubrimientos trivalentes a pesar de que la Ley CHIPS no contempla la financiación de la infraestructura de galvanoplastia. Las economías de la ASEAN se benefician de la reubicación de la producción en China, añadiendo nuevas líneas de producción de cromo trivalente en Vietnam y Tailandia.
Mercado norteamericano de acabados con cromo trivalente
La cuota de mercado de Norteamérica está dominada por la industria aeroespacial estadounidense y las autopartes mexicanas de producción cercana al país. La normativa ATCM de California obliga a los talleres de la Costa Oeste a trasladar el cromado decorativo a 2027 y el cromado duro a 2039, impulsando la inversión regional en celdas trivalentes de circuito cerrado. El recubrimiento de aluminio para intercambiadores de calor en Canadá crece a medida que los fabricantes de equipos originales impulsan la reducción de peso.
Mercado europeo de acabados con cromo trivalente
Europa se enfrenta al período de transición más ajustado: el plazo de 18 meses de la ECHA, que comienza en 2027, coincide con el umbral del 0.1 % de Cr(VI) del Reglamento sobre vehículos al final de su vida útil, lo que eleva los costes de trazabilidad. Los fabricantes de equipos originales alemanes que participan en proyectos piloto de gigacasting necesitan líneas propias para el recubrimiento trivalente, mientras que la estimación de gastos de capital de 1.2 millones de euros del grupo ADCR pone de manifiesto la presión financiera que sufren los pequeños fabricantes de recubrimientos aeroespaciales.
Mercado de acabados con cromo trivalente en Sudamérica y Oriente Medio y África
Sudamérica y Oriente Medio y África, en conjunto, concentran la menor cuota de mercado, pero se prevé que esta última región experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.31 % hasta 2031. La Visión 2030 de Arabia Saudita financia el recubrimiento cautivo para la defensa y la construcción, mientras que las reservas de cromita de Sudáfrica sustentan el suministro mundial de sal de Cr(III) a pesar de las interrupciones laborales que repercuten en el mercado mundial del acabado con cromo trivalente.
Panorama competitivo
El mercado de acabado con cromo trivalente está moderadamente fragmentado. Las empresas aeroespaciales patentan placas de aleación trivalente para protegerse contra el riesgo de suministro, consolidando así su conocimiento especializado. Los talleres independientes sin capital para módulos de electroobtención se enfrentan a la desaparición o la consolidación, mientras que las empresas integradas verticalmente, como Tesla, BYD y Volkswagen, instalan celdas trivalentes in situ para internalizar el acabado y garantizar la calidad. Las líneas de descarga cero de líquidos, que recuperan entre el 90 % y el 95 % del cromo, reducen el coste de la materia prima hasta en un 25 %, ofreciendo un margen de seguridad ante las fluctuaciones de los precios de la sal.
Líderes de la industria del acabado con cromo trivalente
Atotech
MacDermid Enthone
Grupo SurTec
Nihon Parkerizing Co., Ltd.
Columbia química
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Quaker Houghton anunció la adquisición de Dipsol Chemicals Co., Ltd. por aproximadamente 153 millones de dólares, ampliando así su cartera de soluciones avanzadas en productos químicos para recubrimientos en aplicaciones automotrices e industriales. Esta transacción fortalece la posición de Quaker Houghton en el mercado asiático y añade tecnologías especializadas de cromo trivalente a su cartera de productos.
- Febrero de 2025: Integer Holdings adquirió Precision Coating, un proveedor de servicios de mejora de la funcionalidad de superficies para dispositivos médicos, fortaleciendo así sus capacidades en tratamientos de superficies especializados, incluidas las aplicaciones de cromo trivalente para implantes e instrumentos quirúrgicos.
Alcance del informe sobre el mercado global de acabados con cromo trivalente
El acabado con cromo trivalente (Cr3+) es una alternativa ecológica y no cancerígena al cromo hexavalente, que ofrece una resistencia superior a la corrosión, una mejor cobertura del recubrimiento y una estética similar, y se utiliza a menudo en aplicaciones automotrices, decorativas y funcionales.
El mercado de acabados con cromo trivalente se segmenta por tipo, material base, industria de usuario final y geografía. Por tipo, el mercado se segmenta en recubrimientos, recubrimientos de conversión, pasivación y otros tipos de acabado (anodizado, electrocoloración, etc.). Por material base, el mercado se segmenta en acero y acero inoxidable, aluminio y aleaciones, zinc y aleaciones, magnesio y otros metales (cobre, níquel, etc.). Por industria de usuario final, el mercado se segmenta en automoción, aeroespacial y aviación, electrodomésticos y electrónica, construcción, maquinaria y equipo pesado, bienes de consumo y otras industrias de usuario final (médica, defensa, etc.). El informe también cubre el tamaño del mercado y las previsiones para el acabado con cromo trivalente en 17 países de las principales regiones. Los tamaños del mercado y las previsiones se proporcionan en términos de valor (USD).
| Recubrimiento metálico |
| Recubrimientos de conversión |
| Pasivación |
| Otros tipos de acabado (anodizado, electrocoloración, etc.) |
| Acero y acero inoxidable. |
| Aluminio y Aleaciones |
| Zinc y aleaciones |
| Magnesio |
| Otros metales (cobre, níquel, etc.) |
| Motorium |
| Aeroespacial y aviación |
| Electrodomésticos y Electrónica |
| Construcción |
| Maquinaria y equipo pesado |
| Bienes de consumo |
| Otras industrias de usuarios finales (médica, defensa, etc.) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Recubrimiento metálico | |
| Recubrimientos de conversión | ||
| Pasivación | ||
| Otros tipos de acabado (anodizado, electrocoloración, etc.) | ||
| Por material base | Acero y acero inoxidable. | |
| Aluminio y Aleaciones | ||
| Zinc y aleaciones | ||
| Magnesio | ||
| Otros metales (cobre, níquel, etc.) | ||
| Por industria del usuario final | Motorium | |
| Aeroespacial y aviación | ||
| Electrodomésticos y Electrónica | ||
| Construcción | ||
| Maquinaria y equipo pesado | ||
| Bienes de consumo | ||
| Otras industrias de usuarios finales (médica, defensa, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de acabados con cromo trivalente?
El mercado de acabados con cromo trivalente alcanzó un valor de 447.65 millones de dólares en 2025 y se estima que crecerá desde los 469.85 millones de dólares en 2026 hasta alcanzar los 605.22 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.19 % durante el período de previsión (2026-2031).
¿Cuál es la tasa de crecimiento anual compuesta (CAGR) prevista para los procesos de cromo trivalente?
Se proyecta que el mercado crecerá a una CAGR del 5.19 % entre 2026 y 2031.
¿Qué segmento de usuarios finales se espera que crezca más rápido hasta 2031?
El sector automotriz lidera con una tasa de crecimiento anual compuesta (CAGR) del 6.16% debido a la demanda de conectores para vehículos eléctricos y de productos más ligeros.
¿Por qué la región de Asia-Pacífico domina la cuota de mercado?
La producción china de 12 millones de vehículos eléctricos y la fabricación generalizada de productos electrónicos otorgan a la región de Asia-Pacífico el 41.22% de los ingresos de 2025.


