

Tamaño y participación del mercado del tungsteno
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
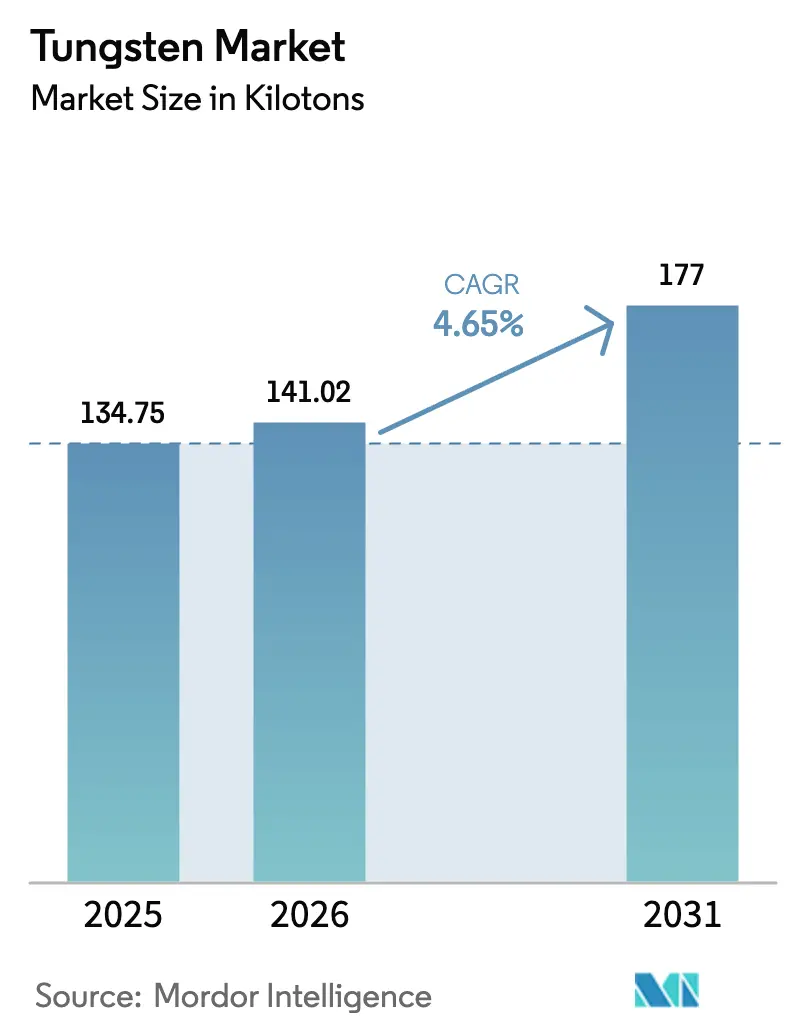
| Volumen de mercado (2026) | Kilotones 141.02 |
| Volumen de mercado (2031) | Kilotones 177 |
| Tasa de crecimiento (2026 - 2031) | 4.65% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del tungsteno por Mordor Intelligence
El tamaño del mercado del tungsteno se valoró en 134.75 kilotones en 2025 y se estima que crecerá de 141.02 kilotones en 2026 a 177 kilotones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.65 % durante el período de pronóstico (2026-2031). Los cambios estructurales en la fabricación de precisión, las adquisiciones para defensa y el almacenamiento de energía de última generación sostienen la demanda incluso con la caída de los precios de las materias primas. El alambre sigue dominando el mecanizado por descarga eléctrica y los hornos de alta temperatura, mientras que los tubos registran el crecimiento más rápido, ya que los fabricantes de equipos originales (OEM) aeroespaciales especifican boquillas de aleación de tungsteno para la propulsión hipersónica. El carburo de tungsteno conserva una participación mayoritaria gracias a las aplicaciones en herramientas de corte, aunque productos químicos como el paratungstato de amonio y el hexafluoruro de tungsteno se están expandiendo rápidamente gracias al uso de semiconductores y baterías. Los proveedores chinos integrados verticalmente están ampliando su alcance, pero los recicladores de Vietnam, Ruanda e India están reduciendo el riesgo en la cadena de suministro para los compradores occidentales. La creciente presión regulatoria sobre la exposición al polvo y la incertidumbre sobre las cuotas de exportación están moderando el ritmo, pero no han descarrilado la trayectoria a largo plazo del mercado del tungsteno.
Conclusiones clave del informe
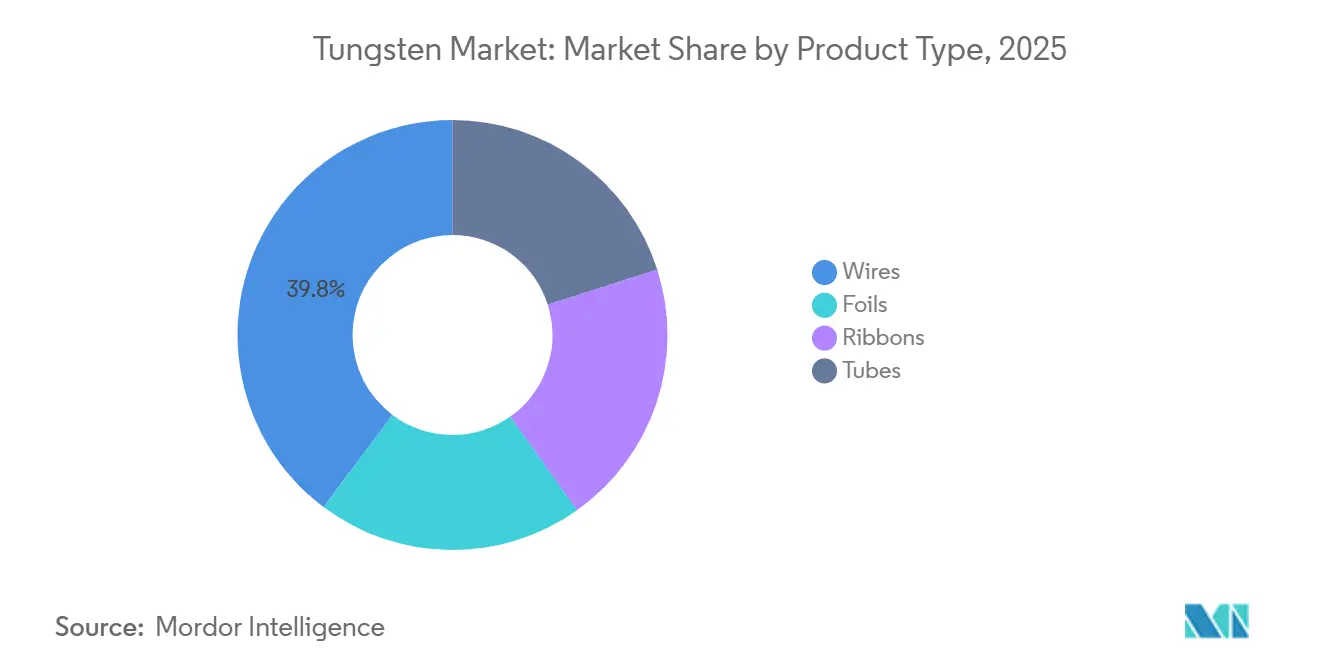
- Por tipo de producto, los alambres representaron el 39.75% de la participación de mercado de tungsteno en 2025, mientras que los tubos avanzaron a una CAGR del 5.10% hasta 2031.
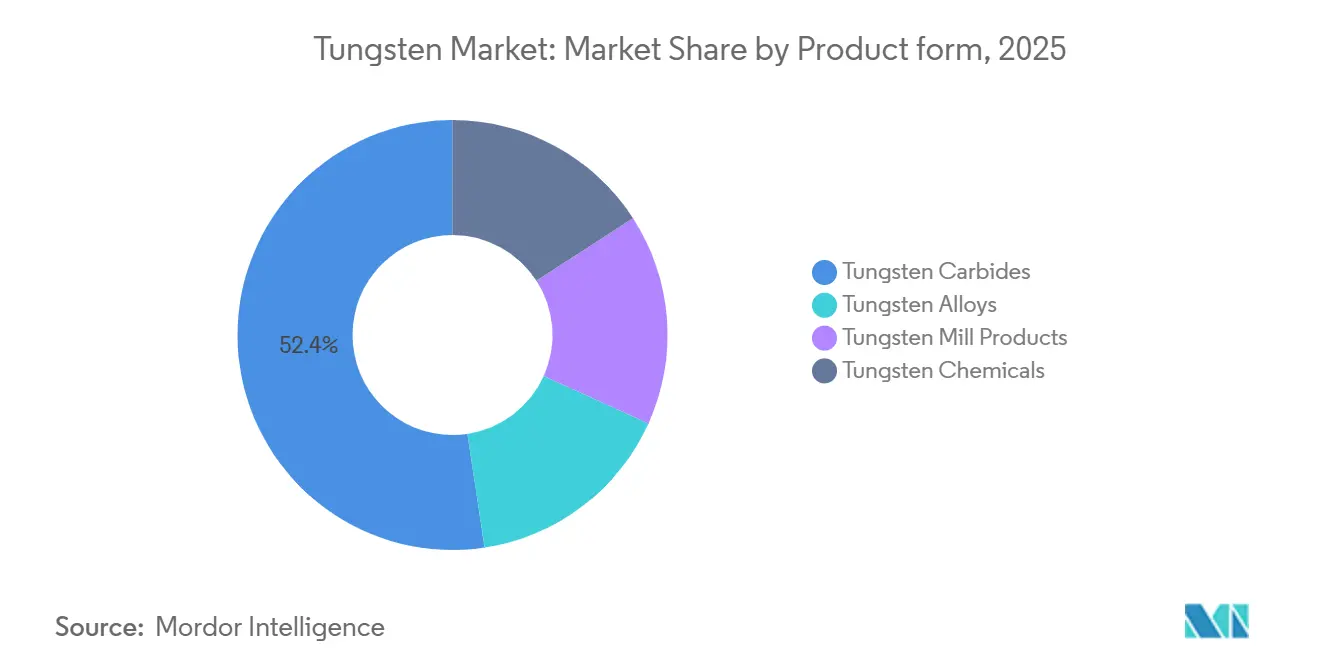
- Por forma de producto, el carburo de tungsteno representó el 52.38% del tamaño del mercado de tungsteno en 2025; se proyecta que los productos químicos de tungsteno se expandan a una CAGR del 5.48% entre 2026 y 2031.
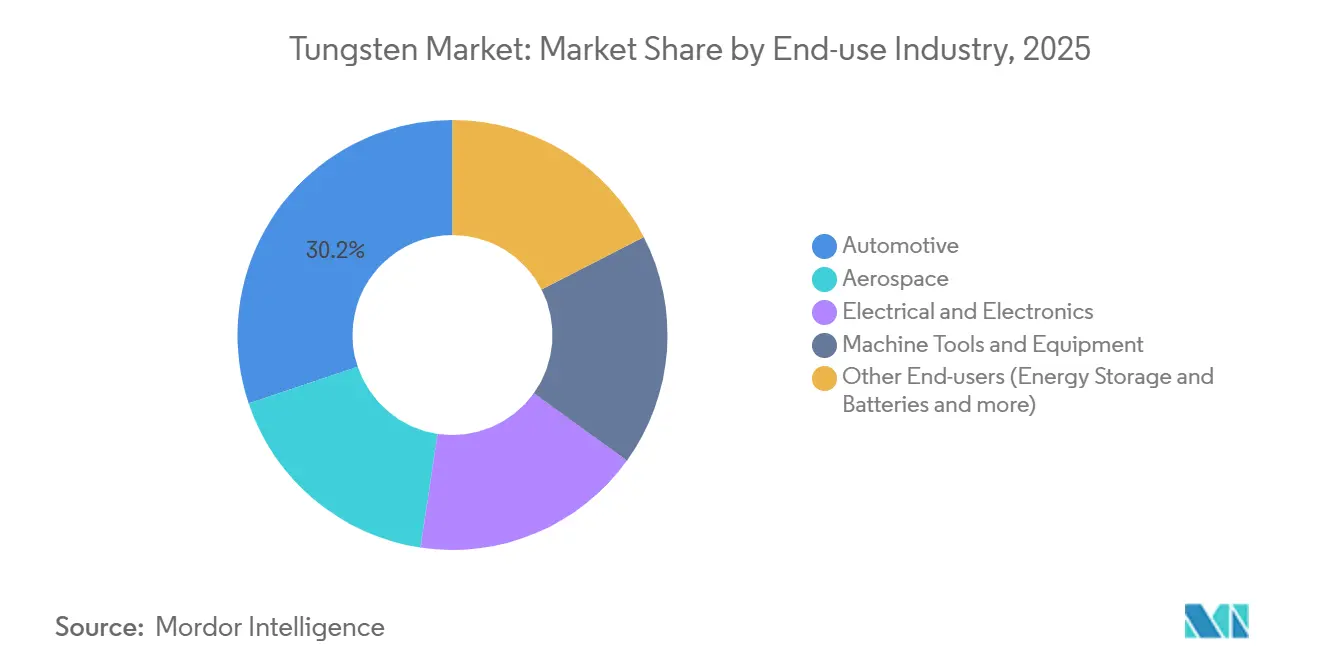
- Por uso final, el sector automotriz representó el 30.16% de la demanda en 2025, mientras que las otras industrias de usuarios finales, que incluyen baterías e imágenes médicas, están creciendo a una CAGR del 5.29% hasta 2031.
- Por geografía, Asia-Pacífico capturó el 58.28% del volumen de 2025 y se prevé que crezca a una CAGR del 5.02% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del tungsteno
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Herramientas de corte de carburo cementado en la industria automotriz y aeroespacial | + 1.2% | Global (Alemania, Japón, Estados Unidos, China) | Mediano plazo (2-4 años) |
| Miniaturización de la electrónica con interconexiones de alta densidad | + 0.9% | Taiwán, Corea del Sur, Japón, Estados Unidos | Largo plazo (≥ 4 años) |
| Adopción de penetradores de energía cinética en defensa | + 0.6% | América del Norte, Europa, India | Mediano plazo (2-4 años) |
| Baterías de iones de litio y de estado sólido que utilizan disulfuro de tungsteno | + 0.8% | China, Corea del Sur, Japón, Estados Unidos | Largo plazo (≥ 4 años) |
| Fabricación aditiva de piezas de protección contra la radiación | + 0.5% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la demanda de herramientas de corte de carburo cementado en los sectores automotriz y aeroespacial
Los insertos de carburo cementado siguen siendo indispensables para el mecanizado de aceros endurecidos, titanio y compuestos de aluminio en componentes de trenes motrices y fuselajes. El cambio a vehículos eléctricos aumenta las exigencias de tolerancia en las carcasas de baterías, lo que lleva a los OEM a especificar grados de carburo de grano ultrafino con aglutinantes de cobalto por debajo del 6 % en peso para minimizar la interferencia magnética cerca de las celdas. Los principales fabricantes aeroespaciales están adoptando fresas de extremo de carburo recubiertas de carbono tipo diamante que cortan paneles de fibra de carbono un 25 % más rápido mientras extienden la vida útil más allá de 10 000 piezas por filo [1] Sandvik AB, “Informe anual 2024”, home.sandvik . ISO 513:2024 reclasificó la nomenclatura de grados, lo que desencadenó un ciclo de renovación de herramientas que mantiene la demanda de reemplazo en alza. Los proveedores de nivel 1 en Alemania y Japón están consolidando compras con productores integrados que co-ingenierizan geometría y recubrimientos, una dinámica que respalda precios premium.
La miniaturización de la electrónica impulsa las interconexiones de alta densidad
Los fabricantes de semiconductores están cambiando del aluminio al tungsteno para el relleno de vías y la metalización de contactos en nodos sub-3 nanómetros. El proceso 18A de Intel, que comenzará a producirse a gran escala a finales de 2025, consume aproximadamente 15 g de hexafluoruro de tungsteno por oblea de 300 mm. TSMC amplió su capacidad de deposición química de tungsteno (CVD) en un 40 % en 2024 para respaldar su crecimiento de 2 nm. Samsung presentó una docena de patentes sobre barreras de WS₂ depositadas en capas atómicas, lo que apunta a una mayor adopción de compuestos de tungsteno bidimensionales. Las necesidades avanzadas de empaquetado (chiplets y apilamiento 3D) están multiplicando el uso de tungsteno por dispositivo, convirtiendo la electrónica en un pilar de crecimiento resiliente para el mercado del tungsteno.
Adopción de penetradores de energía cinética en defensa
Los ejércitos occidentales están reemplazando las municiones de uranio empobrecido con aleaciones pesadas de tungsteno que ofrecen densidades de 17-18.5 g cm⁻³ sin preocupaciones radiológicas. El contrato de 47 millones de dólares del Ejército de EE. UU. con Allegheny Technologies en 2024 asegura el suministro de lingotes hasta 2027 [2] Departamento de Defensa de EE. UU., “Contract Awards August 2024”, defense.gov . El DRDO de la India validó penetradores de fabricación nacional que se desempeñan dentro del 5 % de los análogos de uranio a velocidades de impacto de 1,700 ms⁻¹. Los programas de reabastecimiento de municiones de la OTAN están impulsando la demanda y reduciendo la disponibilidad puntual, extendiendo los plazos de entrega comerciales de 8 semanas a 14 semanas.
Baterías de iones de litio y de estado sólido que utilizan ánodos de disulfuro de tungsteno
Nature Energy informó que la adición de nanoláminas de WS₂ al 5 % en peso triplicó la vida útil de las baterías de iones de litio, alcanzando los 1,500 ciclos a 1 °C. QuantumScape está evaluando recubrimientos de óxido de tungsteno para reducir la resistencia de la interfaz en prototipos de estado sólido, cuyas pruebas piloto están programadas para 2026. La oleada de patentes de CATL en 2025 para la síntesis de WS₂ de alta pureza subraya la ambición comercial de sus celdas Qilin. Estas aplicaciones en baterías sustentan el segmento de productos en forma de producto de mayor crecimiento —productos químicos de tungsteno— dentro del mercado general del tungsteno.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de la oferta centrada en China y cuotas de exportación | -0.8% | Global (aguda en América del Norte y Europa) | Corto plazo (≤ 2 años) |
| Riesgos para la salud por la exposición al polvo de carburo de tungsteno | -0.4% | Europa, america del norte | Mediano plazo (2-4 años) |
| Sustitución por cerámicas avanzadas y cermets | -0.6% | Global (nicho de herramientas de corte) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de la oferta centrada en China y cuotas de exportación
La normativa de Pekín sobre licencias de exportación para polvo de tungsteno, carburo y aleaciones, vigente desde 2024, aumentó la incertidumbre para los compradores occidentales. Los precios al contado del paratungstato de amonio subieron un 22 % en dos meses, antes de descender a medida que los consumidores europeos redujeron sus existencias y las fundiciones vietnamitas aumentaron su producción secundaria. El Servicio Geológico de Estados Unidos (USGS) destacó el tungsteno como un metal de alto riesgo desde que la minería nacional concluyó en 2015, y la Reserva Nacional de Defensa solo contiene el 15 % del nivel autorizado. El suministro alternativo de Ruanda y Corea del Sur cubrirá menos del 8 % de la demanda europea para 2028, lo que mantiene la exposición elevada.
Riesgos para la salud por la exposición al polvo de carburo de tungsteno
La Agencia Europea de Sustancias y Mezclas Químicas (EMA) añadió el carburo de tungsteno con cobalto a su Lista de Autorización REACH en 2024, exigiendo permisos para 2027. La OSHA propuso un límite de exposición estadounidense diez veces más estricto en 2025, lo que obligó a las pequeñas empresas a invertir entre 50 000 y 200 000 USD en mejoras de ventilación y vigilancia. Algunas empresas están cambiando a carburos aglutinantes de níquel o hierro, pero la resistencia a la rotura, un 10-15 % menor, restringe su uso en corte interrumpido.
Análisis de segmento
Por tipo de producto: Dominio del alambre anclado en aplicaciones de EDM y hornos
El alambre capturó el 39.75 % de la cuota de mercado del tungsteno en 2025, liderazgo que mantendrá hasta 2031 gracias a su excepcional resistencia a altas temperaturas, gracias a la confianza de los talleres de electroerosión y los fabricantes de hornos. El alambre de filamento comercial está disminuyendo con la adopción de LED, pero las calidades trefiladas con precisión para electroerosión y guías de alambre aumentan un 6 % anual. El alambre dopado con óxido de lantano de Plansee para 2025 eleva la temperatura de recristalización a 1,800 °C, reduciendo la chatarra en un 12 % para los fabricantes de herramientas y matrices. Los tubos son el producto de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.10 %, ya que los programas de vehículos hipersónicos y los fabricantes de resonancia magnética necesitan termopares de tungsteno-renio de pared delgada. Solo cuatro empresas poseen capacidades de estampación rotativa para paredes inferiores a 0.5 mm, lo que crea una ventaja tecnológica.
Una proporción menor corresponde a láminas y cintas. Las láminas de hasta 0.025 mm protegen fuentes de rayos X y electrónica espacial, mientras que las cintas sirven como naves de evaporación en la deposición de películas delgadas. La demanda es de nicho, pero estable, ya que pocos sustitutos alcanzan el punto de fusión de 3,422 °C del tungsteno. En conjunto, estas tendencias ofrecen ventajas duraderas para los fabricantes especializados, incluso con el retroceso del uso de la iluminación tradicional, lo que ayuda al mercado del tungsteno a mantener un perfil de crecimiento equilibrado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Forma del producto: La supremacía del carburo se ve desafiada por el crecimiento de precursores químicos
El carburo de tungsteno representó el 52.38 % del tamaño del mercado de tungsteno en 2025, pero su crecimiento es menor que el del mercado general. La innovación mantiene márgenes saludables. Los insertos Beyond Blast de Kennametal con granos inferiores a 0.4 µm alcanzan una prima del 25 %. Los productos químicos de tungsteno son el segmento de vanguardia, con un crecimiento anual compuesto (CAGR) del 5.48 % a medida que las fábricas de semiconductores incorporan compuertas de tungsteno de baja resistividad y las empresas de baterías escalan los aditivos WS₂. Applied Materials registró un aumento del 35 % en los pedidos de equipos de deposición química de tungsteno (CVD) en 2024, lo que confirma la tendencia alcista.
Las aleaciones y los productos laminados son útiles para proyectos piloto en los sectores de defensa, aeroespacial y energía de fusión. Los compuestos de tungsteno-cobre con un 10-20 % de cobre alcanzan una conductividad térmica de 180 W m⁻¹ K⁻¹, lo que permite fabricar barras colectoras para vehículos eléctricos entre un 8 % y un 12 % más ligeras. La demanda de productos laminados fluctúa con las inversiones en hornos y fusión, pero muestra una tendencia ascendente constante a medida que India y el Sudeste Asiático desarrollan su capacidad de tratamiento térmico. En conjunto, estas dinámicas confirman que la diversificación más allá del carburo es fundamental para la expansión sostenible del mercado del tungsteno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de uso final: la automoción sigue liderando, mientras que las baterías y la atención sanitaria se aceleran
Las aplicaciones automotrices representaron el 30.16 % de la cuota de mercado del tungsteno en 2025, ya que las herramientas de carburo cementado siguieron siendo indispensables para el mecanizado de componentes de tren motriz y carrocería. La transición a los vehículos eléctricos no está reduciendo el volumen, ya que el mecanizado de precisión de carcasas de aluminio de alta resistencia y exoesqueletos de acero inoxidable aumenta el consumo de insertos; Tesla reveló que cada paquete de baterías de Cybertruck utiliza un 40 % más de insertos de carburo que un paquete de Model 3 debido a aleaciones más resistentes. El mecanizado de combustión interna está disminuyendo en Europa y Norteamérica, pero se mantiene a la alza en India y el Sudeste Asiático, donde los vehículos de combustión interna aún dominan la producción de automóviles nuevos. La demanda aeroespacial, aunque menor, está aumentando a la par con los 1,050 aviones de fuselaje estrecho que Boeing y Airbus entregaron en 2024, cada uno de los cuales requiere aproximadamente 18 kg de tungsteno para herramientas de corte, insertos para álabes de turbina y bujes para trenes de aterrizaje.
La otra categoría, que abarca baterías, imágenes médicas y oncología, fue la que registró la mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 5.29 %, y aumenta constantemente su participación en el mercado general del tungsteno. Los fabricantes de baterías de iones de litio y de estado sólido ahora combinan nanoláminas de disulfuro de tungsteno y recubrimientos de óxido de tungsteno en electrodos y separadores; la celda Qilin de CATL adoptó intercapas WS₂ que elevaron la densidad energética un 13 %, hasta 255 Wh kg⁻¹ en 2024. Los hospitales están implementando objetivos de rayos X de tungsteno-renio que duran un 30 % más que las piezas de tungsteno puro, lo que reduce el tiempo de inactividad y los costos de mantenimiento de las salas de radiología. Los centros oncológicos también están adoptando colimadores de tungsteno impresos en 3D para radioterapia de intensidad modulada, lo que reduce los plazos de entrega de 12 a 3 semanas y refuerza la demanda a largo plazo de polvos de grado aditivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
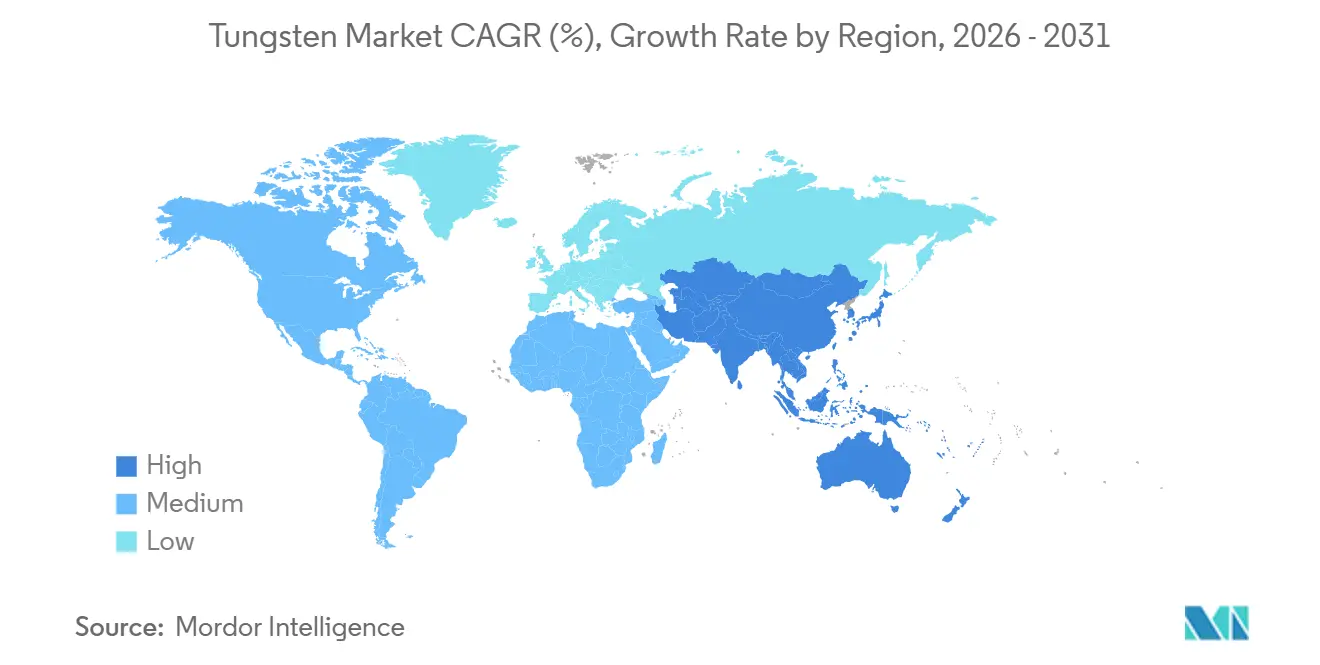
Asia-Pacífico controló el 58.28 % del volumen de 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 5.02 % hasta 2031. China integra el 75 % del refinado de carburo y el 90 % del de paratungstato de amonio, con precios de exportación entre un 25 % y un 35 % inferiores a los de Occidente, incluso después de los aranceles. India declaró el tungsteno como mineral crítico en 2024 y aceleró la producción de Degana, con un objetivo de 1,800 toneladas al año⁻¹ para 2028. Los pedidos de máquinas-herramienta de Japón, por valor de 1.8 billones de yenes en 2024, mantienen la demanda de carburo de grano ultrafino en alza. Las fábricas de memoria surcoreanas impulsan el consumo de tungsteno-CVD, a medida que SK Hynix y Samsung amplían las capas 3D-NAND.
La falta de producción minera nacional en Norteamérica mantiene alta la exposición, pero una asignación de USD 200 millones de la Ley de Producción de Defensa en 2024 busca impulsar la capacidad de refinación y reciclaje. La canadiense Almonty abastecerá a los fabricantes de herramientas norteamericanos cuando Sangdong comience a operar en 2027. El auge de USD 5.2 millones en la inversión extranjera directa (IED) en el sector automotriz en México en 2024 aumenta la necesidad de herramientas de carburo para las líneas de mecanizado locales.
En Europa, los productores alemanes se enfrentan a importaciones chinas de carburo con precios un 30% inferiores, incluso tras un arancel antidumping del 6.5%. La Ley de Materias Primas Críticas de 2024 exige un 15% de tungsteno reciclado para 2030, lo que impulsó la modernización de Hoboken de Umicore, con un coste de 45 millones de euros, para procesar 3,000 toneladas anuales de chatarra. El concentrado ruso se mantiene principalmente en el país debido a las sanciones, mientras que la recién puesta en servicio de Ruanda abastece a fundiciones europeas. Fuera de las tres grandes regiones, América Latina, África y Oriente Medio aportaron conjuntamente alrededor del 8% del volumen mundial, con Bolivia y Ruanda como contribuyentes destacados.
Análisis de la cadena de valor
La cadena de valor del tungsteno comienza con la extracción y el procesamiento de concentrados de scheelita y wolframita, seguido de la conversión química en paratungstato de amonio (APT) y óxidos, y posteriormente la reducción a polvo de tungsteno metálico y la carburización a carburo de tungsteno. La capacidad de procesamiento intermedio se concentra en China, donde grupos integrados verticalmente conectan el abastecimiento de concentrados, el APT y el polvo, y los metales duros y la fabricación de herramientas posteriores, lo que intensifica la interdependencia entre los proveedores nacionales. Las interrupciones en las relaciones de suministro ponen de manifiesto esta sensibilidad, como por ejemplo la interrupción del suministro de relaves que afectó a Xiamen Tungsten.
En la fase posterior, los polvos y carburos se procesan en productos de laminación (alambre, varilla, lámina y tubos) y herramientas de carburo cementado, y algunos intermedios de ultra alta pureza, como el hexafluoruro de tungsteno (WF6), se utilizan en la deposición de semiconductores. Fuera de China, el procesamiento y la calificación de polvos dependen cada vez más de ciclos de chatarra certificados y concentrados importados para cumplir con las especificaciones en aplicaciones aeroespaciales, de defensa, de semiconductores y de baterías. Plansee Group, a través de Global Tungsten & Powders, está reestableciendo las cadenas de suministro occidentales al vincular el reciclaje y el procesamiento con componentes y herramientas terminados, mientras que Vietnam está emergiendo como un centro de procesamiento alternativo, incluso a través de Masan High-Tech Materials en su sitio de Nui Phao y una red de proveedores que abarca más de 20 fuentes. Las opciones de propiedad y procesamiento en la fase intermedia también cambian, como lo demuestra la transferencia en diciembre de 2025 de una participación del 99.97 % en Hengyang Yuanjing Tungsten Co., Ltd. de China Minmetals Tungsten Group a China Tungsten and Hightech Materials Co., Ltd.
Panorama competitivo
El mercado del tungsteno está moderadamente concentrado. Los líderes chinos integran las líneas de mina con las de herramientas de carburo, lo que les permite ofrecer contratos en paquete; Xiamen Tungsten consume internamente el 68% de su producción de carburo, lo que reduce la exposición a fluctuaciones puntuales. Los rivales occidentales se adelantan en servicios de ingeniería y gemelos de mecanizado digital: la plataforma NOVO de Kennametal predice una vida útil de la plaquita con un 5% de diferencia, lo que reduce el tiempo de inactividad y justifica primas del 20% al 25%. La automatización de procesos amplía la brecha entre las principales empresas, que controlan la uniformidad de la densidad a ±0.2%, y las empresas más pequeñas que aún operan con sinterización por lotes. Es probable que esta divergencia impulse las adquisiciones a medida que las grandes empresas integradas buscan capacidad de reciclaje y conocimientos especializados en aleaciones.
Líderes de la industria del tungsteno
Xiamen Tungsteno Co., Ltd.
Compañía de metales no ferrosos China Minmetals
China Molibdeno Co., Ltd.
HC Starck Tungsteno GmbH
Global Tungsten & Powders Corp.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Kanto Denka y Central Glass iniciaron el cierre definitivo de sus líneas de producción de hexafluoruro de tungsteno (WF6) debido a la escasez de polvo de tungsteno chino de grado 6N, lo que limitó sus operaciones. Esta medida redujo la disponibilidad de un precursor crítico para semiconductores y puso de manifiesto la dependencia de las cadenas químicas de tungsteno de alta pureza respecto a un número limitado de proveedores de polvo.
- Abril de 2026: Las exportaciones chinas a Japón de polvo de tungsteno metálico, óxido de tungsteno y gases especiales electrónicos relacionados registraron volúmenes cero durante tres meses consecutivos, incluidos los envíos vinculados a Xiamen Tungsten. Esta interrupción aumentó el riesgo de suministro para los usuarios japoneses de productos electrónicos y químicos especializados, e impulsó una mayor atención a las estrategias alternativas de abastecimiento e inventario en toda Asia.
- Octubre de 2025: Estados Unidos respaldó la oferta privada de Cove Kaz Capital Group LLC por los yacimientos de tungsteno de Upper Kairakty y North Katpar en Kazajistán, compitiendo contra contendientes chinos respaldados por el Estado. Esta iniciativa buscaba diversificar el suministro minero, reduciendo la dependencia de las cadenas de suministro centradas en China, y el anuncio se realizó en torno a una fecha límite de licitación en 2027.
Alcance del informe sobre el mercado mundial del tungsteno
El tungsteno, a menudo conocido como wolframio, es un elemento químico que tiene el símbolo W y el número atómico 74. El tungsteno es un metal raro que se encuentra casi en su totalidad en la naturaleza en compuestos con otros metales.
El mercado del tungsteno está segmentado por forma, productos, industria del usuario final y geografía (Asia-Pacífico, Norteamérica, Europa, Sudamérica, Oriente Medio y África). Por forma, el mercado se segmenta en láminas, cintas, alambres y tubos. Por productos, se segmenta en carburos, aleaciones de tungsteno, productos laminados de tungsteno y productos químicos de tungsteno. Por industria del usuario final, el mercado se segmenta en automoción, aeroespacial, máquinas herramienta y equipos, electricidad y electrónica, y otras industrias. El informe también abarca el tamaño del mercado y las previsiones para el mercado de agentes adhesivos para hormigón en 11 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
| Láminas |
| cintas |
| Cables |
| Tubos |
| Carburos de tungsteno |
| Aleaciones de tungsteno |
| Productos de molino de tungsteno |
| Productos químicos de tungsteno |
| Motorium |
| Aeroespacial |
| Eléctrica y electrónica |
| Máquinas Herramientas y Equipos |
| Otros usuarios finales (almacenamiento de energía y baterías, imágenes médicas y oncología) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| El resto de Europa | |
| Resto del mundo | Sudamérica |
| Oriente Medio y África |
| Por tipo de producto | Láminas | |
| cintas | ||
| Cables | ||
| Tubos | ||
| Por formulario de producto | Carburos de tungsteno | |
| Aleaciones de tungsteno | ||
| Productos de molino de tungsteno | ||
| Productos químicos de tungsteno | ||
| Por industria de uso final | Motorium | |
| Aeroespacial | ||
| Eléctrica y electrónica | ||
| Máquinas Herramientas y Equipos | ||
| Otros usuarios finales (almacenamiento de energía y baterías, imágenes médicas y oncología) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Resto del mundo | Sudamérica | |
| Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado del tungsteno?
El tamaño del mercado de tungsteno alcanzó 141.02 kilotones en 2026 y se prevé que alcance 177 kilotones para 2031.
¿Cuál es la tasa de crecimiento esperada para la demanda de tungsteno?
Se proyecta que la demanda mundial se expandirá a una tasa compuesta anual del 4.65 % entre 2026 y 2031.
¿Qué tipo de producto lidera el consumo?
Los productos de alambre lideran con una participación del 39.75% en 2025, principalmente debido al uso de EDM y hornos.
¿Por qué los productos químicos de tungsteno crecen más rápido que los de carburo?
Las interconexiones de semiconductores y los aditivos para baterías requieren productos químicos de alta pureza, lo que impulsa una CAGR del 5.48 % para el segmento.
¿Qué región domina la oferta y la demanda?
Asia-Pacífico poseerá el 58.28% del volumen mundial en 2025, y China integrará la mayor parte de la capacidad minera y de carburo.


