

Análisis del mercado de frutas y verduras de Túnez por Mordor Intelligence
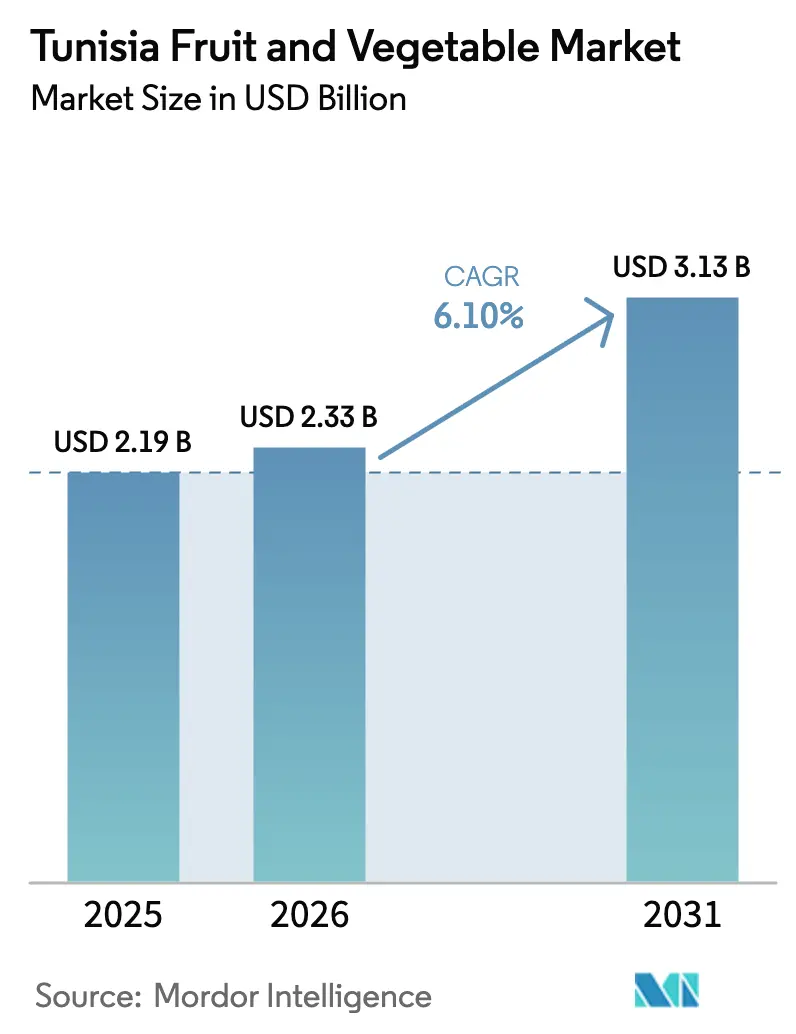
El tamaño del mercado de frutas y hortalizas de Túnez se valoró en 2.19 millones de dólares en 2025 y se estima que crecerá de 2.33 millones de dólares en 2026 a 3.13 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.10 % durante el período de pronóstico (2026-2031). Esta perspectiva posiciona al mercado de frutas y hortalizas de Túnez como un pilar resiliente del empleo nacional a pesar de la escasez de agua, que ha reducido la disponibilidad anual de energías renovables a 357 metros cúbicos por persona. La adopción eficiente del riego por goteo impulsa el crecimiento, al igual que la implantación de invernaderos geotérmicos en los oasis del sur, y la creciente demanda de productos certificados por parte de la Unión Europea impulsa aún más la adopción de tecnología en el mercado tunecino de frutas y hortalizas. El enlatado de tomates, el procesamiento de dátiles y el envasado de cítricos atraen conjuntamente capital privado y financiación multilateral que refuerza la cadena de suministro. Las perspectivas de exportación también se benefician de la proximidad de Túnez a Francia y Libia, que acorta los plazos de envío y limita la exposición a la cadena de frío.
Conclusiones clave del informe
- Por tipo de producto, las verduras lideraron con el 65% de la participación del mercado de frutas y verduras de Túnez en 2025, mientras que se proyecta que las frutas se expandan a una CAGR del 6% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de frutas y verduras de Túnez
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente impulso de las exportaciones de naranja maltesa a Francia desde Túnez | + 0.8% | Cap Bon y Nabeul en Túnez, centros mayoristas franceses | Mediano plazo (2–4 años) |
| Aceleración del desarrollo de la capacidad de producción de tomates en invernaderos con calefacción geotérmica en los oasis del sur de Túnez | + 0.9% | Tozeur, Kebili y Gabès, centros de demanda invernal en la Unión Europea | Largo plazo (≥4 años) |
| Crecimiento de la capacidad en el procesamiento de datos respaldado por la Corporación Financiera Internacional (CFI) | + 0.7% | El cinturón de dátiles de Kebili y Tozeur, importadores mundiales | Mediano plazo (2–4 años) |
| Subvenciones gubernamentales al riego por goteo para la eficiencia hídrica | + 0.6% | Nacional con avances tempranos en Cap Bon, Kairouan y Sfax | Corto plazo (≤2 años) |
| Cuota libre de derechos de la Unión Europea (UE) para patatas de temporada temprana | + 0.5% | Llanuras del norte, compradores en Francia, Italia y Alemania | Corto plazo (≤2 años) |
| Financiación de capital privado para la procesadora de tomates SICAM (Industrial Food Canning Company) | + 0.6% | Mejez-el-Bab y Cap Bon, corredores de la Unión Europea y Libia | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente impulso de las exportaciones de naranja maltesa a Francia desde Túnez
La iniciativa de Túnez para expandir los envíos de naranjas maltesas a Francia impulsa el crecimiento del mercado al abrir un canal de exportación más amplio y de mayor valor al inicio de la temporada europea de cítricos. La cofinanciación gubernamental de unidades de preenfriamiento reduce el calor en el campo en seis horas, prolonga la vida útil y permite a los exportadores llenar rápidamente los contenedores refrigerados, lo que mejora la calidad de entrega y permite fijar precios superiores, que pueden ser entre un 15 % y un 20 % más altos que los de las naranjas Valencia. Al aspirar a triplicar los volúmenes, superando las 51,449 toneladas métricas registradas en la temporada 2024/2025, el programa amplía significativamente el potencial de ingresos y distribuye los costos fijos de logística entre un mayor número de cajas, mejorando los márgenes para productores y envasadores. El cumplimiento de las normas de la Unión Europea sobre productos libres de plagas también eleva las barreras de entrada para los proveedores rivales, asegurando la cuota de mercado de la fruta tunecina y traduciéndose directamente en mayores ingresos en divisas que estimulan la reinversión en toda la cadena de valor de frutas y hortalizas [1] Fuente: Unión Europea, “Reglamento de Ejecución 2019/2072 de la Comisión”, eur-lex.europa.eu.
Aceleración del desarrollo de la capacidad de producción de tomates en invernaderos con calefacción geotérmica en los oasis del sur de Túnez
Los invernaderos calentados con agua del acuífero a entre 60 y 70 grados Celsius prolongan las cosechas hasta el periodo de noviembre a marzo, cuando los precios en Róterdam alcanzan su punto máximo. Los costos de calefacción son aproximadamente un 70 % inferiores a los de los túneles diésel, lo que aumenta los márgenes de los exportadores con contratos fuera de temporada. La producción alcanza entre 23 000 y 24 000 kg por hectárea, aproximadamente un 80 % superior a la de las parcelas a campo abierto. La escalabilidad depende de las tasas de recarga del acuífero y de la disposición de los minoristas a pagar una prima por emisiones bajas.
Crecimiento de la capacidad en el procesamiento de datos respaldado por la Corporación Financiera Internacional (CFI)
Un préstamo de 10 millones de euros (10.5 millones de dólares) de la Corporación Financiera Internacional se ha inyectado en el segmento de procesamiento de dátiles de Túnez, duplicando la capacidad nacional de concentrado e instalando líneas que convierten fruta de menor calidad en jugo y jarabe, obteniendo márgenes entre un 30 y un 40 % superiores a los de las exportaciones a granel. La ampliación aumenta el potencial de exportación agregado a 25,000 toneladas para 2026, asegurando a los compradores en Europa y América del Norte volúmenes más estables de Deglet Nour. Los programas de certificación vinculados ya han aumentado la superficie orgánica en Kebili y Tozeur a más de 4,200 hectáreas, ampliando la cadena de suministro trazable. El modelo de financiamiento ahora está impulsando a otros procesadores a obtener acuerdos similares con bancos locales, lo que señala mayores flujos de capital que fortalecen toda la cadena de valor de frutas y verduras de Túnez [2] Fuente: Corporación Financiera Internacional, “IFC proporciona 10 millones de dólares en financiamiento a un exportador de dátiles tunecino”, ifc.org.
Subvenciones gubernamentales al riego por goteo para la eficiencia hídrica
Las subvenciones de capital del cincuenta por ciento cubren los kits de difusores enterrados que reducen el uso de agua hasta en un 54 % y aumentan los rendimientos hasta en un 50 %. Los agricultores deben instalar medidores de flujo y presentar informes mensuales de extracción, lo que mejora la transparencia y frena el bombeo ilegal. Los productores de tomate y pimiento adoptan los métodos más eficientes porque se enfrentan a las tarifas de agua más elevadas. El éxito a largo plazo depende de una aplicación estricta a medida que las bombas alimentadas por energía solar se extienden por todo el país [3] Fuente: Agence Française de Développement, “Tunisia”, afd.fr.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta pérdida poscosecha debido a los limitados nodos de la cadena de frío | -0.7% | Nacional, aguda en los oasis del sur y las llanuras centrales | Corto plazo (≤2 años) |
| Sequía recurrente y aumento de la salinidad de las aguas subterráneas | -1.2% | Todo el país con fuerte tensión en Kairouan, Sfax, Kebili y Gabes | Largo plazo (≥4 años) |
| La estructura fragmentada de los pequeños productores frena la mecanización | -0.5% | Pequeñas parcelas dominan Cap Bon, Nabeul, Bizerta y otras regiones | Mediano plazo (2–4 años) |
| Prohibiciones periódicas de exportación para frenar la inflación alimentaria local | -0.4% | Política nacional que afecta a todos los corredores de exportación | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Alta pérdida poscosecha debido a los limitados nodos de la cadena de frío
Solo 17 instalaciones de preenfriamiento cubren todo el país, dejando a los productores del interior sin acceso a una rápida reducción de la temperatura. Los tomates pierden entre un 10 y un 15 % de su volumen y las frutas de hueso entre un 8 y un 12 % antes de llegar a los puertos. El Banco Mundial ha asignado 45 millones de dólares para construir centros en Kairouan y Gabes, cuya finalización está prevista para 2027. Hasta que esos centros abran, las exportaciones siguen expuestas a rebajas que deprimen los precios en origen [4] Fuente: Banco Mundial, “Panorama general de Túnez”, worldbank.org.
Sequía recurrente y aumento de la salinidad de las aguas subterráneas
Las reservas de las represas cayeron al 23% de su capacidad en 2024, mientras que la extracción de agua subterránea aumentó al 119% de la recarga sostenible. Los niveles de salinidad superiores a 3,000 mg/L pueden reducir los rendimientos del tomate en un 30% y provocar la podredumbre apical en los pimientos. Los modelos climáticos proyectan otra caída del 10-15% en las precipitaciones para 2030, lo que probablemente impulsará a los agricultores a cambiar hacia cultivos tolerantes a la sal. La adopción generalizada de bombas solares permite extracciones sin medición, eliminando los ahorros de agua obtenidos con el riego por goteo [5] Fuente: Agence Française de Développement, “Tunisia”, afd.fr.
Análisis geográfico
Cap Bon siguió siendo el mayor centro de consumo, representando la mayor parte del consumo de frutas y verduras de Túnez en 2025, una ventaja construida sobre 144,264 hectáreas de tierras de regadío dedicadas a tomates, cítricos y patatas, situadas cerca de los puertos de Rades y La Goulette. Se prevé que la fragmentación del terreno, con el 75% de las explotaciones agrícolas de menos de 5 hectáreas y una salinidad del acuífero costero superior a 3,000 mg/L, ralentice la expansión hasta 2031. En el extremo opuesto, los oasis meridionales de Tozeur, Kebili y Gabès tenían una participación minoritaria, pero se prevé que crezcan a la tasa de crecimiento anual compuesta (TCAC) más rápida entre 2026 y 2031, gracias a invernaderos geotérmicos que redujeron los costes de calefacción en invierno en un 70% y a un préstamo de la Corporación Financiera Internacional que duplicó la capacidad de procesamiento de dátiles. Este crecimiento se enfrenta a dificultades debido a la extracción de aguas subterráneas, que supera la recarga sostenible, y a las 2,358 bombas solares que permiten extracciones sin contador.
La región del Sahel, que abarca Susa, Monastir y Mahdia, representó una parte significativa del consumo en 2025 y registra una tasa de expansión sustancial, ya que los productores utilizan el orujo de aceite de oliva como fertilizante orgánico y se diversifican hacia el cultivo de granadas y frutas de hueso que prosperan en suelos calcáreos. La inversión cooperativa en clasificadores ópticos y líneas de reciclaje de agua redujo las tasas de rechazo de patatas tempranas del 18 % al 9 % y mejoró la utilización de las 20 000 toneladas métricas de cuota libre de aranceles de la Unión Europea. Las regiones noroccidentales de Beja, Jendouba y Kef tuvieron una participación destacada y están creciendo a un ritmo significativo, sustentadas por rotaciones de secano de caupí y haba que reconstituyen el nitrógeno del suelo, pero que sufren acuíferos poco profundos y sequías recurrentes. Durante la prohibición de exportación del Ramadán de 2022, las existencias de patatas y cebollas del noroeste se redirigieron a los mercados mayoristas de Túnez, lo que contribuyó a frenar la inflación de las hortalizas y resaltó el papel amortiguador de la región.
Los procesadores de Cap Bon buscan mantener su cuota de mercado mediante proyectos piloto de concentración parcelaria y mecanización, mientras que las unidades de preenfriado para naranjas maltesas, financiadas por el Estado, impulsarán las exportaciones premium a Francia. Las cooperativas del Sahel planean ampliar la superficie de cultivo de granada y aprovechar las diferencias de precios entre las cosechas de Cap Bon y los Oasis del Sur a mitad de temporada, con el apoyo de nuevos centros de almacenamiento frigorífico previstos para Kairuán y Gabès, en el marco de un préstamo del Banco Mundial que finalizará en 2027. La reforma hidráulica del Banco Europeo de Reconstrucción y Desarrollo, con un presupuesto de 68 millones de dólares, ampliará la superficie de cultivo en ambiente controlado en los Oasis del Sur y anclará los flujos de tomates fuera de temporada en los mercados europeos de invierno. En conjunto, estas iniciativas regionales diversificarán las rutas de exportación, atenuarán las fluctuaciones de la oferta interna e incrementarán los ingresos de Túnez por productos hortofrutícolas hasta 2031.
Panorama regulatorio
La cadena de valor de frutas y hortalizas de Túnez está supervisada principalmente por el Ministerio de Agricultura, Recursos Hídricos y Pesca Marítima, que establece la supervisión de la producción, la sanidad vegetal y los controles fitosanitarios. El marco del Boletín Oficial se utiliza para actualizar periódicamente los procedimientos de control. El Decreto n.º 716-2024 (de 30 de diciembre de 2024) define las modalidades para los controles oficiales de la cadena alimentaria, reforzando la documentación de cumplimiento para los productos regulados y formalizando las prácticas de inspección que afectan a las instalaciones de manipulación, envasado y procesamiento.
Para el cumplimiento de las normativas sobre material vegetal y comercio, Túnez utiliza un catálogo oficial de variedades, que incluye una orden ministerial del 23 de febrero de 2026 que fijó la lista de variedades vegetales registradas en el catálogo oficial para el año 2025. La importación de productos vegetales está sujeta a las normas de cuarentena y fitosanitarias establecidas en la Ley n.º 92-72, que incluye prohibiciones sobre determinados productos vegetales y el requisito de un certificado fitosanitario modelo de la CIPF, que suele emitirse poco antes del envío. La diferenciación de la calidad orientada a la exportación también se basa en sistemas de origen oficiales, como las Indicaciones Geográficas y las Denominaciones de Origen Controladas (por ejemplo, los higos de Djebba, las manzanas de Sbiba y las granadas de Gabes), lo que facilita la trazabilidad y posiciona a los clientes en los canales de alta gama.
Análisis de la cadena de valor
La cadena de valor de frutas y hortalizas en Túnez comienza con una base agrícola fragmentada, dominada por pequeños productores, que reciben el apoyo de proveedores de insumos (semillas, fertilizantes, protección de cultivos) y de equipos de riego. La cosecha y la recolección dependen de recolectores y mercados mayoristas. Las operaciones posteriores a la cosecha (clasificación, envasado, preenfriamiento, almacenamiento en frío y transporte refrigerado) son cruciales para la conservación de la calidad, especialmente para los cítricos, las papas de temporada temprana, los tomates y los dátiles destinados a la exportación. El procesamiento es un nodo clave de valor agregado, liderado por el enlatado/concentrado de tomate, el envasado de cítricos y el procesamiento de dátiles, donde los operadores integrados y las cooperativas de mayor tamaño ofrecen cultivo por contrato, protocolos de calidad y acceso a certificaciones.
La distribución se realiza a través de centros mayoristas nacionales y corredores de exportación que dependen de plantas de envasado, transitarios y logística portuaria, con la proximidad a los mercados europeos facilitando los envíos urgentes. La cobertura de la cadena de frío sigue siendo un cuello de botella estructural, reflejado en el acceso limitado al preenfriamiento y las pérdidas reportadas de productos perecederos antes de llegar a los puertos. Los exportadores también enfrentan fricciones de coordinación en torno a los contenedores y las operaciones portuarias. Los patrones comerciales recientes muestran tanto dependencia como diversificación, con Libia como destino principal para las exportaciones de fruta tunecina durante 2026, mientras que también se reportaron exportaciones a un conjunto más amplio de mercados internacionales, lo que refuerza el papel de la estandarización, la capacidad de envasado y el desempeño logístico para captar la demanda de mayor valor.
Panorama competitivo
El mercado competitivo está fragmentado, pero algunos procesadores destacados marcan la pauta mediante una profunda integración vertical. El procesador líder de tomate opera múltiples líneas asépticas, controla fincas de demostración y ofrece financiación de pretemporada a cientos de productores contratados, lo que estabiliza el flujo de materia prima y mantiene una calidad constante. El principal exportador de dátiles ha aprovechado préstamos multilaterales para duplicar su producción e incorporar equipos de concentrado que transforman la fruta de menor calidad en edulcorantes de alto margen. Ambos líderes han obtenido certificaciones internacionales de seguridad alimentaria que les abren las puertas a cadenas de supermercados en Europa y Norteamérica, permitiéndoles asegurar acuerdos de compra fiables incluso durante temporadas inestables.
Varias empresas medianas importantes se especializan en el envasado de cítricos, pimientos y patatas, invirtiendo en unidades de preenfriado y clasificadores ópticos para reducir las tasas de rechazo según las normativas fitosanitarias europeas. Estos operadores agrupan capital a través de cooperativas o sociedades de capital privado para compartir infraestructura de almacenamiento frigorífico y negociar mejores tarifas de transporte. Algunas se diversifican con proyectos de invernaderos geotérmicos en los oasis del sur, con el objetivo de aprovechar el periodo de noviembre a marzo, cuando los precios mayoristas europeos se disparan. Otras buscan la certificación orgánica en miles de hectáreas, con el objetivo de aprovechar las primas de precios en los canales de alimentos saludables y protegerse contra las fluctuaciones de los precios de las materias primas.
La expansión futura dependerá de la adopción de tecnología, la trazabilidad y la gestión de recursos, más que de la concentración de tierras. Los procesadores están probando variedades híbridas patentadas, sensores de humedad del suelo en tiempo real y seguimiento basado en blockchain para satisfacer las exigencias de transparencia de los minoristas. Se prevé que los centros de almacenamiento en frío, financiados por entidades crediticias internacionales, entren en funcionamiento en 2027, lo que prolongará la vida útil y facilitará el transporte marítimo a mercados distantes. Al mismo tiempo, la inminente limitación de las aguas subterráneas podría favorecer a los operadores que adopten el riego por goteo y las bombas de energía renovable, lo que redefinirá sus ventajas competitivas durante el resto de la década.
Desarrollos recientes de la industria
- Mayo de 2026: El Grupo Interprofesional de Frutas de Túnez informó que a mediados de mayo de 2026, los ingresos por exportaciones de fruta alcanzaron los 45.8 millones de dinares, frente a los 38.5 millones de dinares del mismo período de 2025. Esta mejora apunta a un mayor acceso al mercado y una mejor comercialización de las categorías de fruta de mayor valor, lo que incrementa los incentivos para el envasado, la clasificación y las inversiones en la cadena de frío que protegen la calidad de las exportaciones.
- Marzo de 2026: La Agencia de Promoción de Inversiones Agrícolas (APIA) anunció la aprobación de 638 inversiones agrícolas privadas por un valor de 111 millones de dinares tunecinos durante el primer trimestre de 2026. El incremento en los proyectos aprobados impulsa una mayor rotación de la mecanización, mejoras en los sistemas de riego e infraestructura agrícola, lo que mejora la regularidad del suministro para procesadores y exportadores.
- Diciembre de 2025: La industria citrícola tunecina anunció planes para exportar 15 000 toneladas métricas de naranjas maltesas a Francia durante la temporada 2025/2026, con el respaldo de una campaña promocional impulsada por el ministerio en ferias comerciales europeas. El aumento de los envíos a un canal europeo que exige altos estándares de calidad incrementa la presión sobre el preenfriamiento, la disciplina en el envasado y el cumplimiento de las normas fitosanitarias en toda la cadena de valor de los cítricos.
Alcance del informe sobre el mercado de frutas y verduras de Túnez
Las frutas y verduras son complementos importantes de la dieta humana, ya que aportan los nutrientes esenciales para mantener la salud. El mercado de frutas y verduras de Túnez está segmentado por tipo (frutas y verduras). El informe incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de importación (valor y volumen), análisis de exportación (valor y volumen) y análisis de tendencias de precios. El informe ofrece el tamaño del mercado y el pronóstico en términos de valor en USD y volumen en toneladas métricas para los segmentos mencionados anteriormente.
Vegetales
| Tomates | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | Valor y volumen de importación | |
| Mercados proveedores clave | |||
| Análisis del mercado de exportación | Valor y volumen de las exportaciones | ||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Papas | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Verduras de hoja y brasicáceas | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Verduras | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
Frutas
| Citrus | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Uvas | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Frutas de hueso | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Granada | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad | |||
| Fechas | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y volumen de importación | |||
| Mercados proveedores clave | |||
| Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | |||
| Análisis y pronóstico de tendencias de precios al por mayor | |||
| Análisis de estacionalidad |
| Vegetales | Tomates | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Análisis comercial (valor y volumen) | Análisis del mercado de importación | Valor y volumen de importación | ||
| Mercados proveedores clave | ||||
| Análisis del mercado de exportación | Valor y volumen de las exportaciones | |||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Papas | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Verduras de hoja y brasicáceas | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Verduras | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Frutas | Citrus | Análisis de producción | Volumen de producción | |
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Uvas | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Frutas de hueso | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Granada | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
| Fechas | Análisis de producción | Volumen de producción | ||
| Área cosechada y rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y volumen de importación | ||||
| Mercados proveedores clave | ||||
| Valor y volumen de las exportaciones | ||||
| Mercados de destinos clave | ||||
| Análisis y pronóstico de tendencias de precios al por mayor | ||||
| Análisis de estacionalidad | ||||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de productos básicos de frutas y hortalizas de Túnez en 2026?
El mercado está valorado en 2.33 millones de dólares en 2026 y se prevé que crezca hasta 3.13 millones de dólares en 2031.
¿Qué cultivo contribuye más a los ingresos por procesamiento?
El procesamiento de tomate ocupa el primer lugar, representando el 24% de la producción y abasteciendo a 26 conserveras que producen pasta doblemente concentrada.
¿Qué importancia tienen las exportaciones de dátiles para Túnez?
Los dátiles generaron TND 581.8 millones (USD 194 millones) en ingresos de exportación durante los primeros cinco meses de la campaña 2024/2025 y representan el 35% de la cuota de mercado mundial de Deglet Nour.
¿Por qué es importante Libia para los exportadores?
Libia compra el 51% de los envíos de frutas y verduras de Túnez, lo que supone un punto de venta cercano que requiere una infraestructura mínima de cadena de frío.
¿Cómo está mejorando Túnez las exportaciones de patatas tempranas a Europa?
Tres estaciones de embalaje centralizadas con clasificadores ópticos y reciclaje de agua estandarizan ahora la calidad para la cuota de 20,000 toneladas métricas libres de impuestos de la Unión Europea.


