

Tamaño y participación en el mercado de turboexpansores
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.94 mil millones |
| Tamaño del mercado (2031) | USD 1.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.88% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de turboexpansores por Mordor Intelligence
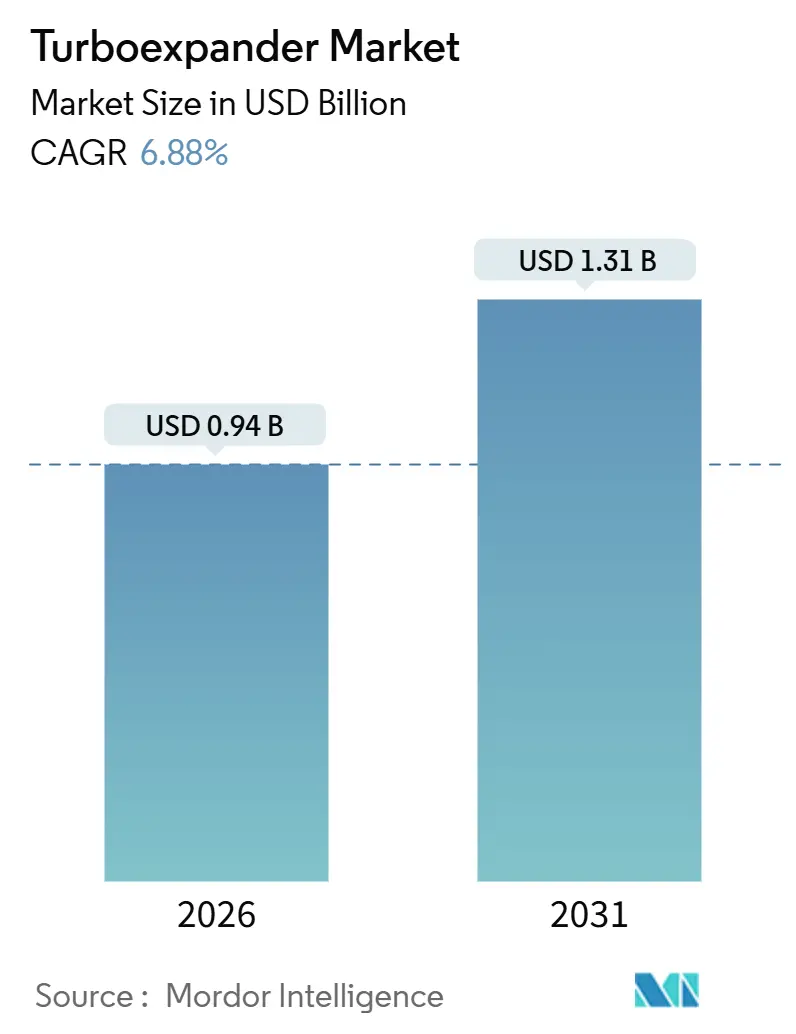
Se estima que el tamaño del mercado de turboexpansores será de USD 0.94 mil millones en 2026, y se espera que alcance los USD 1.31 mil millones para 2031, con una CAGR del 6.88 % durante el período de pronóstico (2026-2031).
La expansión de la infraestructura de gas natural licuado (GNL), el aumento en la construcción de unidades de separación de aire (ASU) y las modernizaciones para la recuperación de energía con reducción de presión refuerzan las perspectivas de demanda a largo plazo. Tan solo los proyectos de GNL programados entre 2026 y 2030 añadirán casi 300 000 millones de m³ anuales de capacidad de exportación, consolidando los pedidos de equipos a largo plazo. En el sector downstream, los operadores de oleoductos en Norteamérica y Europa están monetizando los diferenciales de presión no utilizados, combinando turboexpansores con generadores para reducir la energía adquirida y la intensidad de carbono. La consolidación estratégica se está acelerando, como lo demuestra la compra de Chart Industries por parte de Baker Hughes por 13 600 millones de dólares, ya que los clientes prefieren cada vez más los paquetes integrados de compresor-expansor que acortan los ciclos de puesta en servicio.
Conclusiones clave del informe
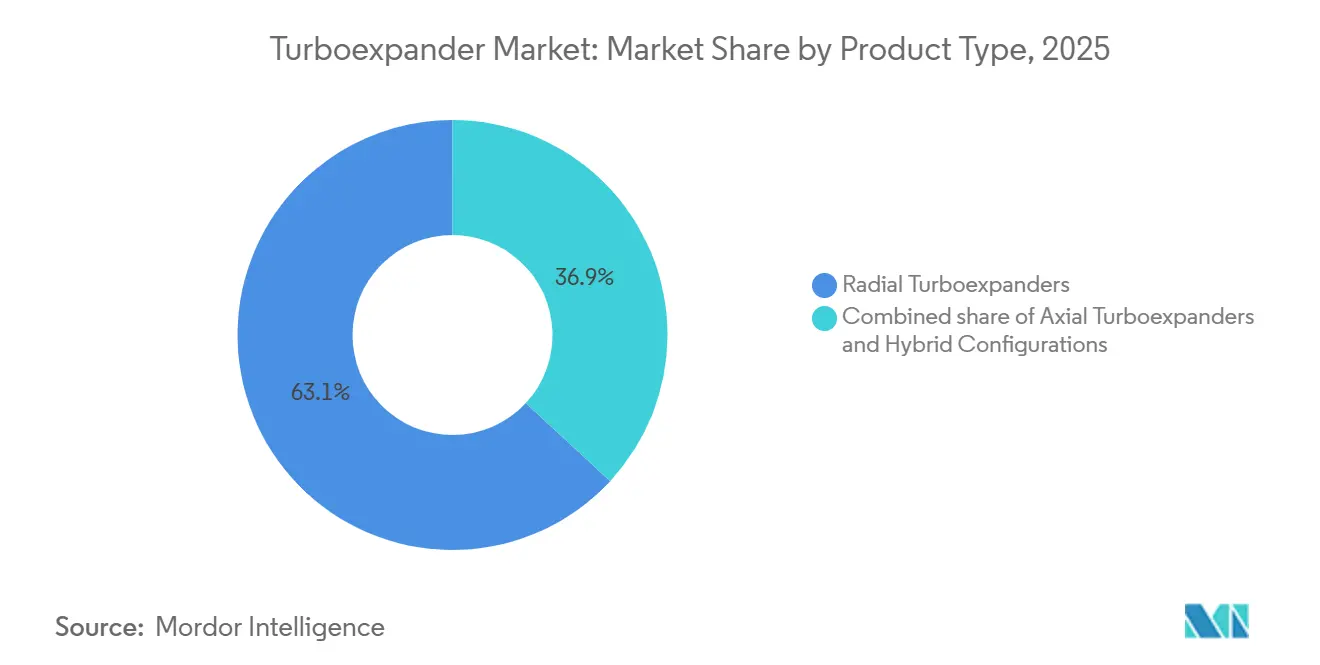
- Por tipo de producto, los diseños radiales representaron el 63.1 % de la participación de mercado de turboexpansores en 2025; se prevé que las configuraciones híbridas se expandan a una CAGR del 7.9 % hasta 2031.
- Por dispositivo de carga, el segmento acoplado a compresor lideró con el 56.5% de la participación de mercado de turboexpansores en 2025, mientras que se prevé que las unidades acopladas a generador registren la CAGR más alta del 7.6% hasta 2031.
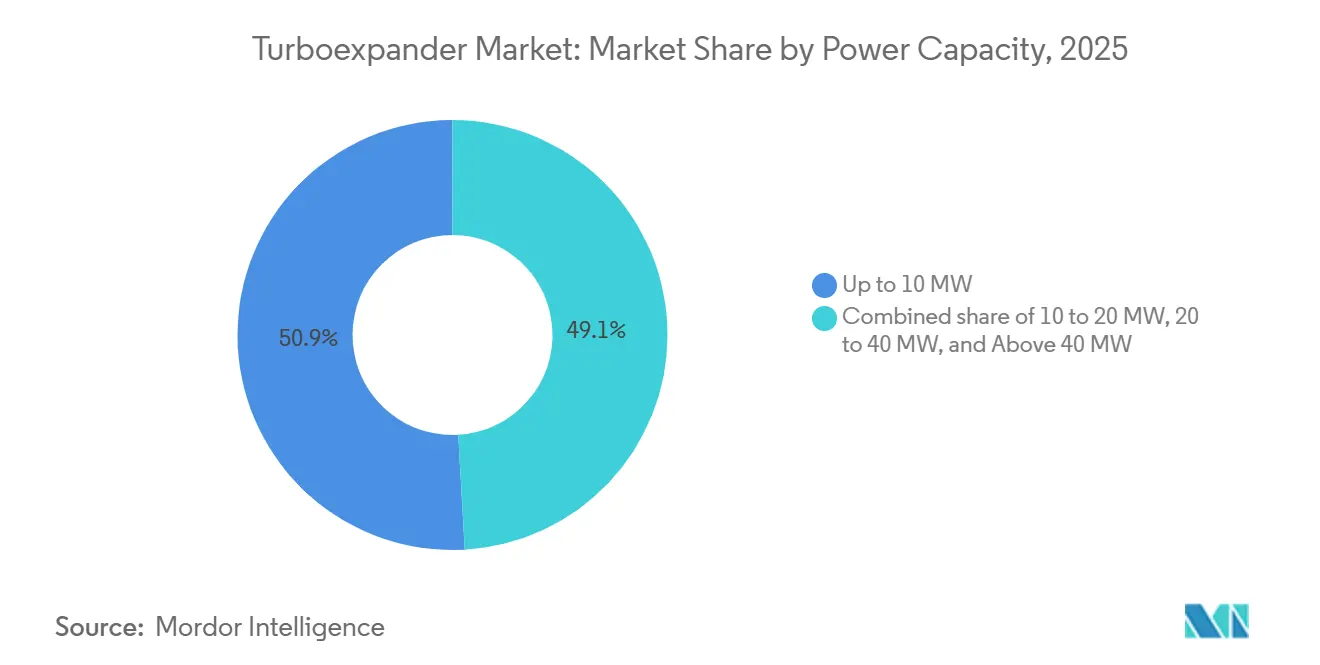
- Por capacidad de potencia, las unidades con potencia superior a 40 MW representaron la porción de más rápido crecimiento del tamaño del mercado de turboexpansores, con una CAGR del 8.4 % entre 2026 y 2031.
- Se espera que, por aplicación, la licuefacción de hidrógeno aumente a una CAGR del 8.1 %, superando la demanda del procesamiento tradicional de gas natural.
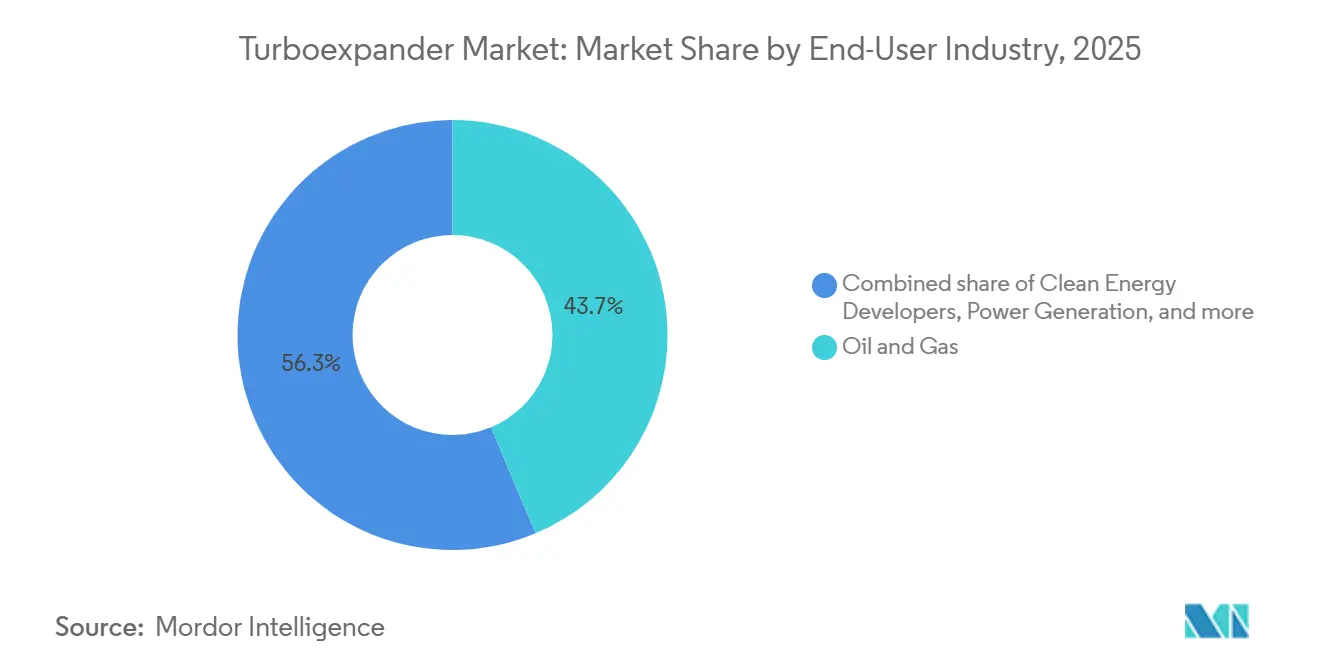
- Por industria de usuario final, el petróleo y el gas lideraron con una participación del 43.7% en 2025, mientras que se espera que los desarrolladores de energía limpia aumenten a una CAGR del 9.5%.
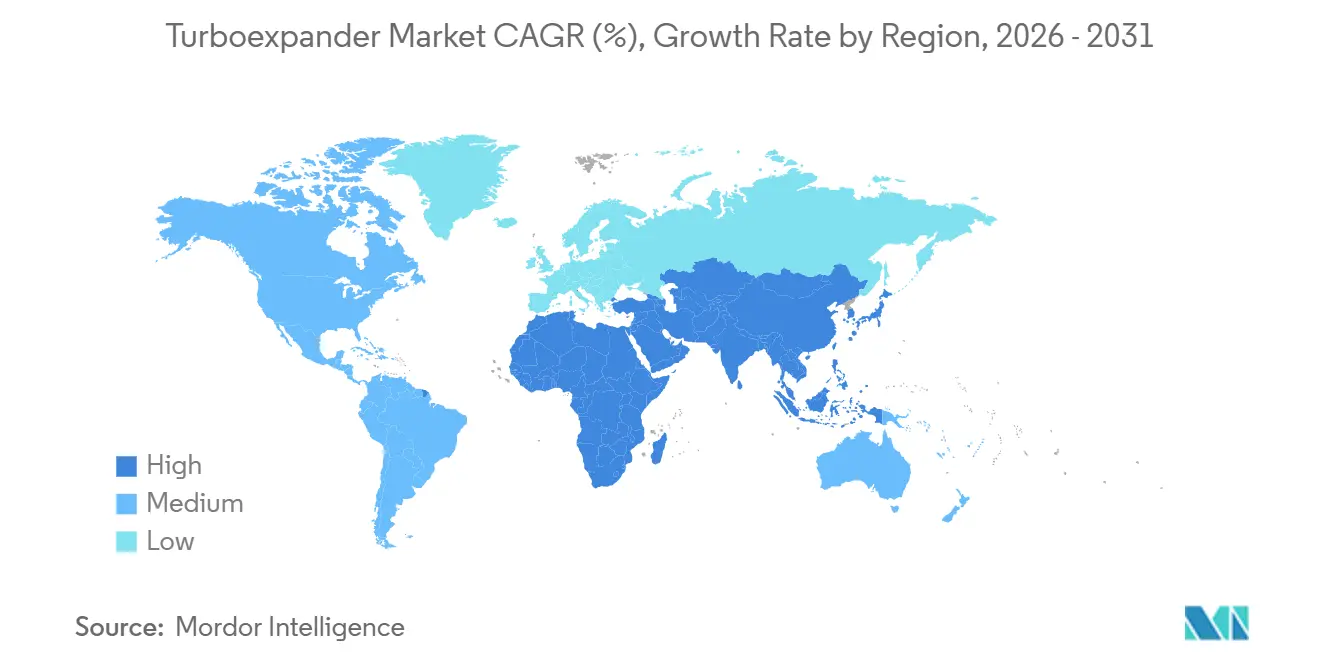
- Por geografía, Asia-Pacífico controló el 36.6% de la participación de mercado de turboexpansores en 2025 y se prevé que registre una CAGR del 7.3% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de turboexpansores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El aumento de la capacidad de GNL impulsa la demanda de turboexpansores criogénicos | + 1.8% | Global, concentrado en Oriente Medio, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Proyectos de recuperación de energía mediante reducción de presión en tuberías | + 1.2% | Norteamérica y Europa | Corto plazo (≤ 2 años) |
| Auge de la construcción de plantas de separación de aire en Asia-Pacífico | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio | Mediano plazo (2-4 años) |
| La licuefacción de hidrógeno necesita expansores ultrafríos sin aceite | + 0.9% | Europa, Japón, Corea del Sur, adopción temprana en India | Largo plazo (≥ 4 años) |
| Los microturboexpansores de cabezal de pozo electrifican el equipo de almohadillas | + 0.6% | Cuencas de esquisto de América del Norte y campos selectos de Oriente Medio | Corto plazo (≤ 2 años) |
| Los proyectos de calor residual geotérmico y ORC adoptan generadores expansores | + 0.5% | Europa, zonas geotérmicas seleccionadas de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El aumento de la capacidad de GNL impulsa la demanda de turboexpansores criogénicos
La expansión del Campo Norte Este de Qatar, que apunta a la puesta en marcha a mediados de 2026, instalará 16 trenes de turboexpansores criogénicos con una potencia nominal de 30–40 MW cada uno para manejar ciclos de refrigerante mixto. [1] QatarEnergy, “Actualización de la expansión del Campo Norte Este”, qatarenergy.qa Se prevé que la capacidad de GNL de Abu Dhabi alcance los 25 mtpa para 2035, lo que implica pedidos de aproximadamente 40 unidades adicionales. Los proveedores capturan entre el 8 y el 10 % de los presupuestos totales de equipos de licuefacción, lo que se traduce en un gasto direccionable de miles de millones de dólares. El paquete de GNL de Río Grande de Baker Hughes por USD 1 millones valida la indispensabilidad de los turboexpansores en los diseños de próxima generación. Los ajustados plazos de entrega en 2026–2027 ya están estirando las cadenas de suministro de cojinetes magnéticos avanzados (AMB).
Proyectos de recuperación de energía mediante reducción de presión en tuberías
Estados Unidos agregó 17.8 bcf/d de capacidad de transporte en 2024; los diferenciales de presión que superan los 600 psi permiten que los expansores acoplados a generadores de 2 a 5 MW moneticen la energía desperdiciada. Energy Transfer informa que cada modernización desplaza 15 000 tCO₂e por sitio y genera un retorno de la inversión en menos de tres años a los precios vigentes de la energía y el carbono. [2] Energy Transfer LP, “Informe anual 2024”, energytransfer.com La Directiva de Eficiencia Energética de la UE está impulsando conversiones similares en estaciones de servicio alemanas y holandesas.
Auge de la construcción de plantas de separación de aire en Asia Pacífico
Air Liquide puso en marcha tres grandes ASU en China entre 2024 y 2025, cada una con una potencia de 80 MW y que utiliza turboexpansores criogénicos para aumentar la eficiencia de la planta hasta en ocho puntos porcentuales. [3] Air Liquide, “Comunicado de prensa sobre la puesta en marcha de ASU en China”, airliquide.com La demanda de gases industriales de China está aumentando un 7 % anual, lo que impulsa docenas de proyectos adicionales de ASU. India prevé entre 12 y 15 nuevas ASU para 2030 para atender las ampliaciones de refinerías, lo que se traduce en entre 25 y 30 unidades de turboexpansores.
La licuefacción de hidrógeno requiere expansores ultrafríos sin aceite
La licuefacción de hidrógeno a -253 °C requiere tecnología AMB para evitar la contaminación por petróleo. El programa indio de subvenciones al hidrógeno verde, con un valor de 2.3 millones de dólares, respalda cuatro turboexpansores sin petróleo de 10 a 15 MW en el proyecto Jamnagar de Reliance. La hoja de ruta de Japón para producir 12 Mt de H₂ para 2040 especifica expansores equipados con AMB para garantizar la fiabilidad. La red troncal europea de hidrógeno también requiere centros de licuefacción distribuidos, cada uno con múltiples turboexpansores.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ciclos volátiles de inversión en capital (CAPEX) en petróleo y gas | -1.1% | Global, agudo en América del Norte desarrollos de esquisto y offshore | Corto plazo (≤ 2 años) |
| Alto costo inicial en comparación con las válvulas JT | -0.7% | Mercados sensibles a los precios en América del Sur, África y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de componentes de AMB | -0.5% | Impacto global y concentrado en las aplicaciones de hidrógeno y helio | Corto plazo (≤ 2 años) |
| Fiabilidad no probada en servicios con >20% H₂ | -0.4% | Proyectos de hidrógeno en Europa, Japón, Corea del Sur e India | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Ciclos volátiles de inversión en capital (CAPEX) en petróleo y gas
El flujo de caja del sector upstream en EE. UU. en 2024 fue un 15 % inferior a los máximos de 2022, lo que retrasó las expansiones de procesamiento de gas que emplean turboexpansores. [4] Administración de Información Energética de EE. UU., “Upstream Financial Review 2024”, eia.gov Las decisiones finales de inversión (FID) en proyectos de gas en alta mar disminuyeron un 20 % en 2024, lo que prolongó las carteras de pedidos. La recuperación depende de los contratos de compra de GNL, que se espera que se consoliden a finales de 2026.
Alto costo inicial en comparación con las válvulas JT
Los costos de instalación de USD 1.5 a 4 millones por MW eclipsan con creces las válvulas JT de menos de USD 100,000, lo que prolonga la recuperación de la inversión en regiones con tarifas bajas. Los procesadores del sudeste asiático, que se enfrentan a tarifas de energía reducidas, optan por válvulas más sencillas a pesar de las penalizaciones energéticas. Los proveedores están introduciendo módulos modulares para reducir el delta de gasto de capital, pero el obstáculo persiste.
Análisis de segmento
Por tipo de producto: Los diseños radiales dominan la potencia de rango medio
Las unidades radiales captaron el 63.1 % de la cuota de mercado de turboexpansores en 2025, impulsadas por puntos de servicio de GNL y ASU de 10 a 40 MW. Los diseños híbridos radial-axiales crecerán un 7.9 % anual para 2031, manteniendo la eficiencia en condiciones de carga parcial. La adquisición de Chart por parte de Baker Hughes combina los radiales LA Turbine AMB con los compresores Baker Hughes, lo que permite trenes llave en mano que acortan la integración en el sitio. Los modelos axiales siguen siendo indispensables por encima de los 50 MW para los megatrenes de Catar y Australia.
Las centrales radiales más pequeñas, montadas sobre patines y de menos de 10 MW, están aumentando en los centros de distribución de GNL e hidrógeno, donde los paquetes probados en fábrica minimizan el trabajo en la planta. Los desarrolladores de ORC geotérmica adoptan arquitecturas híbridas para mantener el rendimiento con oscilaciones de carga del 30 al 70 %, lo que refuerza la demanda sostenida en el segmento inferior a 25 MW.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante el dispositivo de carga: el acoplamiento del generador mejora la recuperación de energía
Los expansores acoplados a compresores representaron el 56.5% de los envíos de 2025, lo que refleja su dominio en los diagramas de flujo de GNL y ASU. Sin embargo, las unidades acopladas a generadores registrarán una tasa de crecimiento anual compuesta (TCAC) del 7.6% hasta 2031, ya que los operadores de gasoductos y gas industrial monetizan las pérdidas de presión y exportan energía. Una sola modernización de la reducción de presión en Texas ahorró USD 30 millones en costos de energía en 2024.
Las hojas de ruta europeas y japonesas para el hidrógeno exigen generadores sincronizados con la red para reducir las cargas parásitas. Los módulos llave en mano que integran electrónica de potencia se entregan ahora en menos de 40 semanas, lo que reduce los gastos generales de ingeniería para los propietarios sin experiencia eléctrica interna.
Por capacidad energética: los megaproyectos impulsan la demanda de alta potencia
Las unidades de hasta 10 MW representaron el 50.9 % del volumen de 2025, en consonancia con el mercado de boca de pozo, GNL a pequeña escala y recuperación de presión en la compuerta de la ciudad. Los turboexpansores de más de 40 MW representan el segmento de mayor crecimiento del mercado, con un crecimiento del 8.4 % hasta 2031 gracias a los megatrenes de GNL de Oriente Medio. Solo Ruwais LNG, de ADNOC, especificó 12 unidades de 35 a 45 MW cada una.
La demanda de rango medio, de 20 a 40 MW, proviene de las centrales térmicas de China y las plataformas de gas marinas, mientras que las plantas geotérmicas binarias de Indonesia emplean generadores de 15 a 25 MW para maximizar la producción neta. La inversión tecnológica busca impulsar las envolventes radiales de una sola etapa por encima de los 50 MW, desafiando la incumbencia axial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La licuefacción de hidrógeno surge como vector de crecimiento
El procesamiento de gas natural retuvo el 41.4 % de los ingresos en 2025, pero la licuefacción de hidrógeno y helio crecerá un 8.1 % anual a medida que se intensifica el gasto global en hidrógeno verde. La licuefacción de GNL, que representa aproximadamente el 30 % de las ventas en 2025, continúa absorbiendo equipos radiales y axiales de alta potencia en Estados Unidos, Catar y Mozambique.
La ASU y los gases industriales representan alrededor del 20% de los envíos, impulsados por la expansión de las industrias siderúrgica y química de China e India. Las modernizaciones para la reducción de presión de los oleoductos y las plantas geotérmicas ORC, aunque de menor volumen, generan flujos de demanda diversificados y ayudan a suavizar las fluctuaciones cíclicas del sector energético.
Por industria de usuarios finales: los desarrolladores de energía limpia aceleran la adopción
Las empresas de petróleo y gas representaron el 43.7 % de la facturación en 2025, pero se espera que los desarrolladores de energías limpias registren una tasa de crecimiento anual compuesta (TCAC) del 9.5 % hasta 2031 gracias a los proyectos de hidrógeno, geotermia y calor residual. Tan solo la hoja de ruta de 12 Mt de H₂ de Japón requerirá docenas de expansores AMB de 10 a 20 MW.
Las empresas químicas y petroquímicas representan aproximadamente una quinta parte de la demanda, utilizando turboexpansores para recuperar energía de los circuitos de etileno, amoníaco y metanol. La fabricación industrial, en particular la del acero y la electrónica, impulsa las instalaciones de ASU que utilizan expansores criogénicos para la producción de oxígeno y nitrógeno.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico, que representa el 36.6% de las ventas en 2025, mantendrá una tasa de crecimiento anual compuesta (TCAC) del 7.3% a medida que China pone en marcha nuevas unidades de suministro de agua (ASU), India subsidia el hidrógeno verde y Japón amplía sus centros de licuefacción. Indonesia y Filipinas añaden capacidad de ORC geotérmica mediante expansores de 15-25 MW.
Norteamérica satisfizo aproximadamente el 30% de la demanda de 2025, impulsada por el procesamiento de gas de esquisto, las terminales de exportación de GNL y la recuperación de energía mediante reducción de presión. El pedido de Baker Hughes de 1 millones de dólares para Rio Grande LNG y las modernizaciones de 50 MW acopladas a generadores de Energy Transfer demuestran el impulso sostenido.
Europa y Oriente Medio, en conjunto, aportan alrededor del 30 % del total. Los megatrenes de ADNOC y QatarEnergy dominan las contrataciones de alta potencia, mientras que los operadores de la UE modernizan sus gasoductos conforme a los mandatos de eficiencia energética. Sudamérica y África registran una adopción selectiva del gas marino y la energía geotérmica, pero siguen limitados por los costes de financiación.
Panorama regulatorio
Los turboexpansores suministrados a proyectos de petróleo y gas, petroquímicos, de GNL y de gas industrial suelen estar homologados según las normas para equipos rotativos y la conformidad con las zonas peligrosas. La norma API 617 (novena edición, 2022) es un referente común para la adquisición de compresores axiales y centrífugos, así como de compresores expansores, mientras que la serie ISO 10439 (que incluye ISO 10439-1:2015 e ISO 10439-4:2015) proporciona requisitos con referencia internacional para el diseño, la fabricación y las pruebas de compresores expansores. Estas normas se incorporan a las plantas de GNL y de procesamiento de gas, gestionadas mediante contratos EPC, para las especificaciones de licitación, las pruebas de aceptación en fábrica y la documentación del ciclo de vida.
Las normativas regionales imponen restricciones a la clasificación eléctrica, los materiales y la integración de los paquetes. En Europa, la conformidad ATEX para equipos utilizados en atmósferas explosivas se aplica comúnmente a los turboexpansores instalados en plantas de gas y terminales de GNL, mientras que Canadá suele hacer referencia a los requisitos de ubicaciones peligrosas relacionados con la CSA junto con las especificaciones del proyecto. China también utiliza normas nacionales como la GB/T 29542-2013 para los expansores de turbinas de recuperación de energía de gases residuales industriales, lo que influye en la localización de la verificación del diseño y los criterios de aceptación para aplicaciones de recuperación de energía.
Panorama competitivo
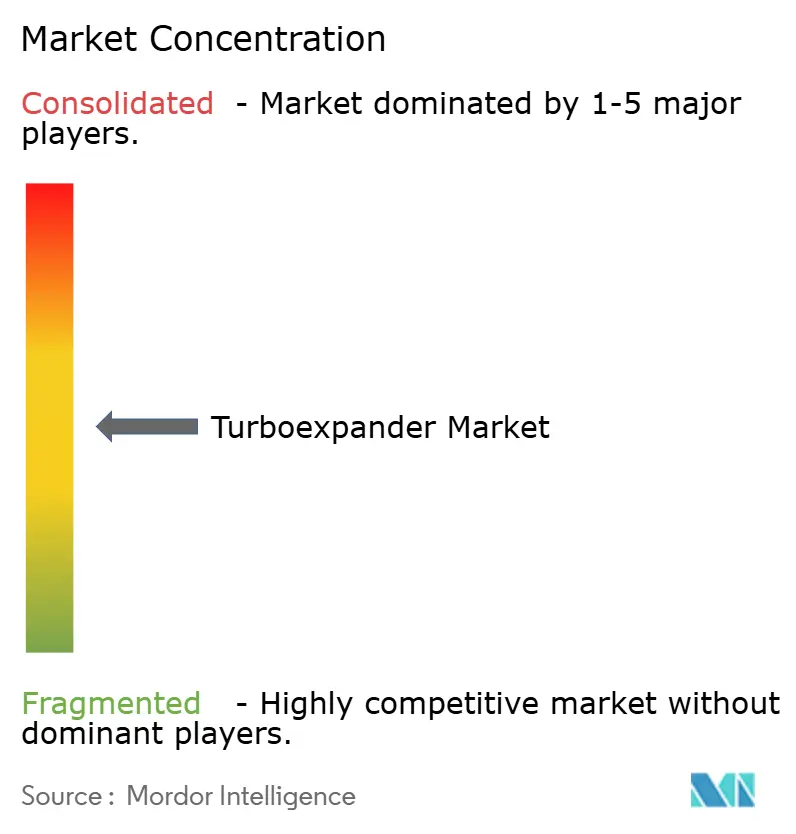
El mercado de turboexpansores muestra una concentración moderada: las cinco principales empresas controlan casi el 60 % de la facturación global. La adquisición de Chart Industries por parte de Baker Hughes en 2025 combina la experiencia de AMB con una amplia base de compresores de GNL, lo que permite soluciones integrales que reducen el riesgo de interfaz para los contratistas de EPC. La adquisición por parte de Honeywell en 2024 de la división de equipos de GNL de Air Products la posiciona para la oferta de criogénicos compactos.
Los cojinetes magnéticos avanzados y los patines modulares son factores clave de diferenciación. Barber-Nichols y Cryostar explotan nichos de mercado en la licuefacción de helio y el GNL a pequeña escala, mientras que Siemens Energy y MAN Energy Solutions impulsan rediseños aerodinámicos para superar los umbrales de 50 MW en una sola etapa. Más de 100 posibles emplazamientos de recuperación de presión de oleoductos en Norteamérica y Europa ofrecen un terreno fértil para especialistas ágiles con acoplamiento a generadores.
Líderes de la industria de turboexpansores
Atlas Copco AB
Compañía Baker Hughes
Industrias Gráficas
Criostar SAS
Grupo Elliott
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: La Comisión Europea aprobó la adquisición de Chart Industries por parte de Baker Hughes. Esta aprobación impulsa la consolidación en el suministro de maquinaria criogénica y turbomaquinaria, unificando la tecnología de expansores, el embalaje y las capacidades de servicio posventa bajo una cartera de equipos integrados más amplia.
- Septiembre de 2025: Sapphire Technologies cerró una ronda de financiación Serie C con la participación de Mitsubishi Heavy Industries e inversores ya existentes. Esta financiación respalda la ampliación de la producción de sistemas de recuperación de energía basados en turboexpansores, expandiendo así el abanico de aplicaciones potenciales para la reducción de presión en oleoductos e industrias.
- Marzo de 2024: Anax Power puso en marcha su primer turboexpansor Anax de 500 kW (ATE-500) en la estación reguladora de Johnsonburg de Pin Oak Energy en Pensilvania. El proyecto validó un modelo de despliegue a pequeña escala acoplado a un generador en una estación reguladora en funcionamiento, lo que fortalece la viabilidad comercial de la generación de energía distribuida mediante reducción de presión.
Alcance del informe de mercado global de turboexpansores
Los turboexpansores, también conocidos como turbinas de expansión, convierten la energía de un gas o fluido a alta presión en energía mecánica expandiéndolos a través de una serie de boquillas y álabes. Se utilizan comúnmente en procesos industriales, como el procesamiento de gas natural, la producción de gas natural licuado (GNL) y las plantas de separación de aire.
El mercado de turboexpansores está segmentado por tipo de producto, dispositivo de carga, capacidad de potencia, aplicación, usuario final y ubicación geográfica. Por tipo de producto, el mercado se segmenta en turboexpansores radiales, axiales e híbridos. Por dispositivo de carga, el mercado se segmenta en configuraciones acopladas a compresor, acopladas a generador y con freno hidráulico/de aceite. Por capacidad de potencia, el mercado se segmenta en hasta 10 MW, 10-20 MW, 20-40 MW y más de 40 MW. Por aplicación, el mercado se segmenta en procesamiento de gas natural, GNL, separación de aire, reducción de presión, geotermia/ORC e hidrógeno/helio. Por usuario final, el mercado se segmenta en petróleo y gas, química, energía, manufactura y energías limpias. Por ubicación geográfica, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África. El informe también abarca el tamaño del mercado y las previsiones para el mercado de turboexpansores en los principales países de cada región. Para cada segmento, el tamaño del mercado y las previsiones se proporcionan en función del valor (USD).
| Turboexpansores radiales |
| Turboexpansores axiales |
| Configuraciones híbridas |
| Expansores acoplados a compresor |
| Expansores acoplados a generador |
| Unidades de freno hidráulico/de aceite (dinamométrica) |
| Hasta 10 MW |
| 10 a 20 MW |
| 20 a 40 MW |
| Por encima de 40MW |
| Procesamiento de gas natural y recuperación de LGN |
| Licuefacción y pretratamiento de GNL |
| Separación de aire y gases industriales |
| Recuperación de energía por reducción de presión |
| ORC geotérmica y de calor residual |
| Licuefacción de hidrógeno y helio |
| Petróleo y Gas |
| Química y Petroquímica |
| Generación de energía |
| Manufactura Industrial |
| Desarrolladores de energía limpia |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Turboexpansores radiales | |
| Turboexpansores axiales | ||
| Configuraciones híbridas | ||
| Al cargar el dispositivo | Expansores acoplados a compresor | |
| Expansores acoplados a generador | ||
| Unidades de freno hidráulico/de aceite (dinamométrica) | ||
| Por capacidad de potencia | Hasta 10 MW | |
| 10 a 20 MW | ||
| 20 a 40 MW | ||
| Por encima de 40MW | ||
| por Aplicación | Procesamiento de gas natural y recuperación de LGN | |
| Licuefacción y pretratamiento de GNL | ||
| Separación de aire y gases industriales | ||
| Recuperación de energía por reducción de presión | ||
| ORC geotérmica y de calor residual | ||
| Licuefacción de hidrógeno y helio | ||
| Por industria del usuario final | Petróleo y Gas | |
| Química y Petroquímica | ||
| Generación de energía | ||
| Manufactura Industrial | ||
| Desarrolladores de energía limpia | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tan grande será el mercado de turboexpansores en 2026?
El tamaño del mercado de turboexpansores fue de USD 0.94 mil millones en 2026 y se prevé que alcance los USD 1.31 mil millones para 2031.
¿Qué tipo de producto Turboexpander lidera la demanda mundial?
Los diseños radiales dominan y representan el 63.1 % de la cuota de mercado mundial de turboexpansores en 2025.
¿Qué CAGR se espera para los turboexpansores acoplados al generador?
Se proyecta que las unidades acopladas a generador crecerán a una CAGR del 7.6 % entre 2026 y 2031.
¿Por qué los turboexpansores son fundamentales para la licuefacción del hidrógeno?
Las temperaturas ultrabajas de -253 °C requieren turboexpansores con cojinetes magnéticos y sin aceite para evitar la contaminación y garantizar la confiabilidad.
¿En qué región se encuentra el mercado de turboexpansores con mayor crecimiento?
Asia-Pacífico lidera con un pronóstico de CAGR del 7.3 % hasta 2031, impulsado por las inversiones en ASU e hidrógeno.


