

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 10.32 mil millones |
| Tamaño del mercado (2031) | USD 12.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.53% CAGR |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de logística de terceros (3PL) en Turquía realizado por Mordor Intelligence
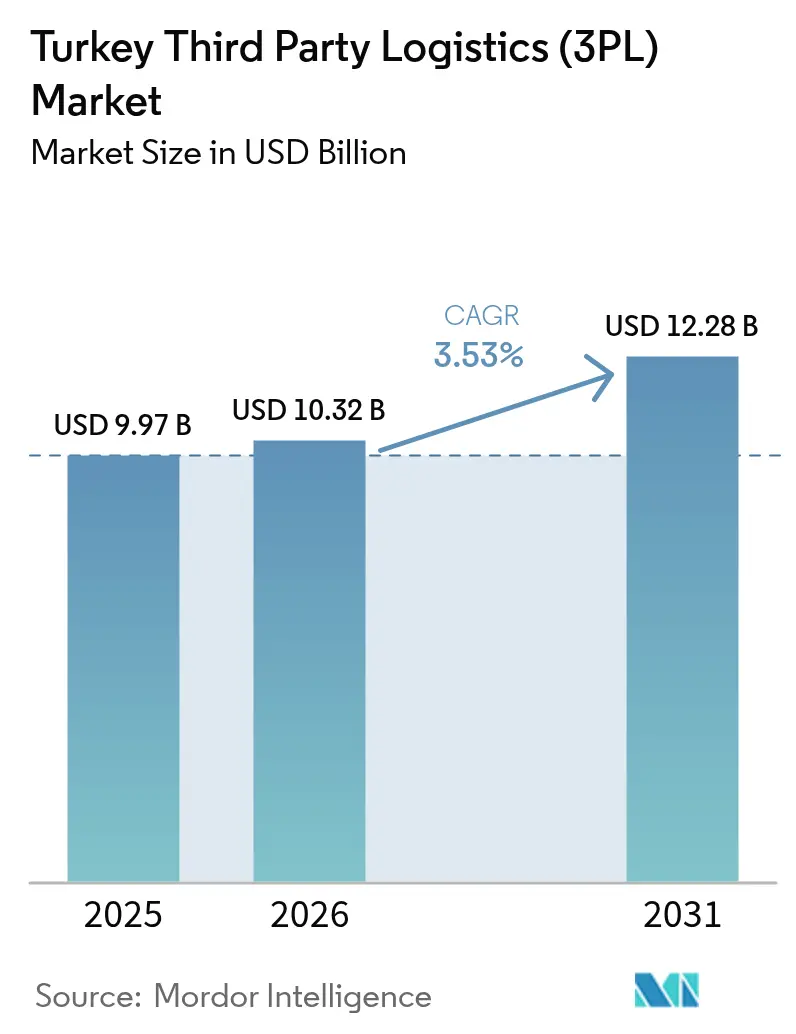
El tamaño del mercado de logística de terceros de Turquía se valoró en USD 9.97 mil millones en 2025 y se estimó que crecerá de USD 10.32 mil millones en 2026 para alcanzar USD 12.28 mil millones en 2031, a una CAGR de 3.53% durante el período de pronóstico (2026-2031).
El papel del país como puente terrestre entre Europa, Asia y Oriente Medio sustenta una demanda constante, mientras que el gasto gubernamental en autopistas, ferrocarriles y 25 centros logísticos dedicados fortalece la eficiencia de la red [1] Invest in Türkiye, “Turkey's Logistics Performance and Infrastructure Investments”, Invest in Türkiye, invest.gov.tr . El aumento de los paquetes de comercio electrónico, la creciente necesidad de cadena de frío en productos farmacéuticos y alimentos, y la deslocalización cercana de la producción en la UE continúan ampliando la base de clientes para los proveedores de terceros. Los operadores están favoreciendo estrategias de activos ligeros para mitigar el riesgo cambiario y escalar la capacidad rápidamente, sin embargo, adquisiciones como la compra de Borusan Tedarik por CEVA y la adquisición de MNG Kargo por DHL muestran que los activos de distribución bien ubicados todavía tienen un precio superior. Las limitaciones en el lado de la oferta son evidentes en una escasez proyectada de 200,000 conductores y en los inminentes costes del Mecanismo de Ajuste en Frontera del Carbono de la UE, pero el objetivo de Turquía de situarse entre los 25 primeros puestos del Índice de Rendimiento Logístico para 2028 indica un apoyo político sostenido.
Conclusiones clave del informe
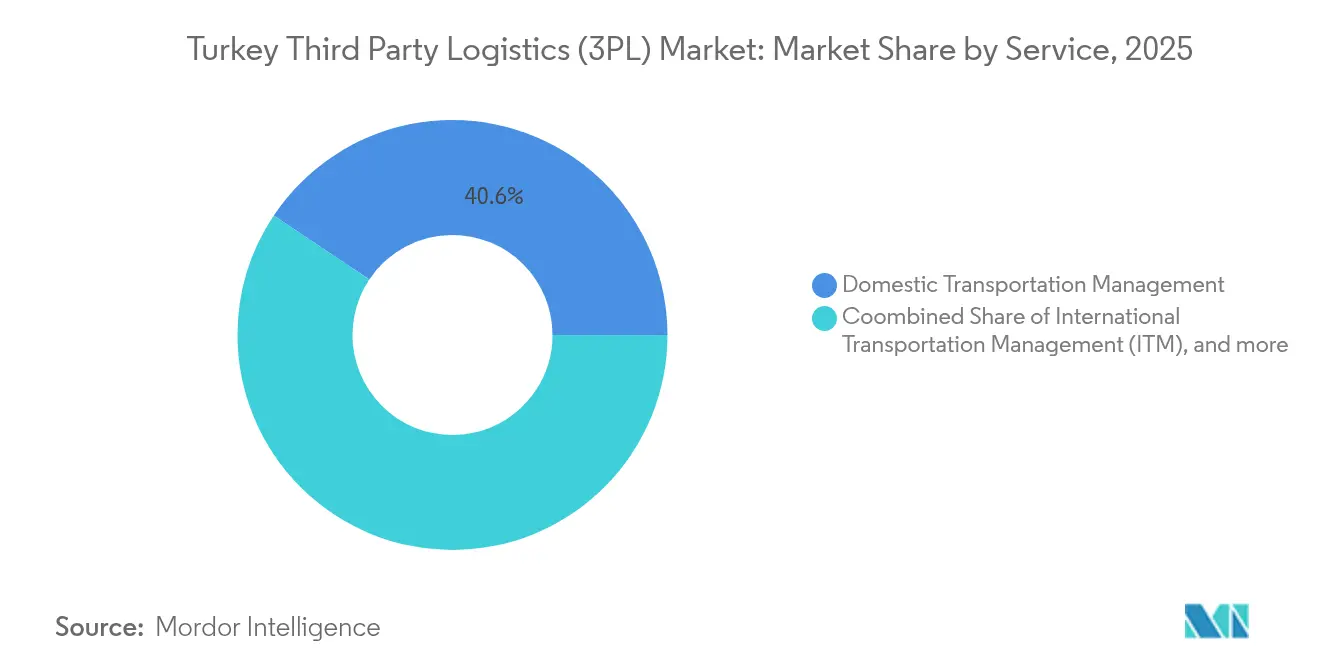
- Por servicio, la gestión del transporte doméstico lideró con el 40.62% de la participación de mercado de logística de terceros de Turquía en 2025, mientras que el almacenamiento y la distribución de valor agregado avanzan a una CAGR del 7.66% entre 2026 y 2031.
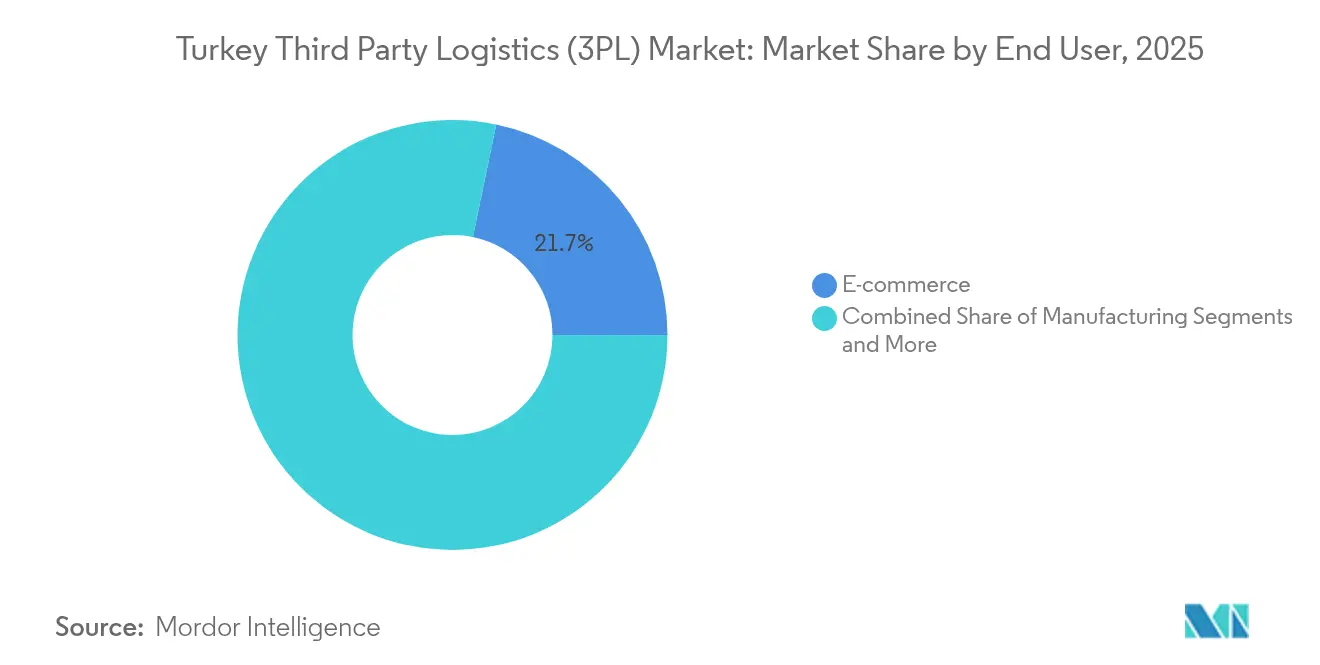
- Por usuario final, el comercio electrónico representó el 21.74% de la participación de mercado de logística de terceros de Turquía en 2025, mientras que se proyecta que las ciencias biológicas y la atención médica registren una CAGR del 6.97% durante 2026-2031.
- Por modelo logístico, los operadores Asset-Light controlaron el 49.61% de la participación de mercado de logística de terceros de Turquía en 2025, mientras que se espera que los modelos híbridos se expandan a una CAGR del 6.69% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de logística de terceros (3PL) en Turquía
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico y venta minorista omnicanal | + 0.8% | Nacional, concentrado en Estambul, Ankara, Esmirna | Corto plazo (≤ 2 años) |
| Mejoras de infraestructura del Plan Maestro de Logística | + 0.6% | Corredores prioritarios nacionales | Mediano plazo (2-4 años) |
| Deslocalización de las cadenas de suministro de la UE a Turquía | + 0.7% | Provincias fronterizas occidentales, región del Mármara | Mediano plazo (2-4 años) |
| Expansión de la demanda de la cadena de frío (farmacéutica y alimentaria) | + 0.4% | Centros farmacéuticos y cinturones agrícolas a nivel nacional | Largo plazo (≥ 4 años) |
| Incentivos para zonas francas y depósitos aduaneros | + 0.3% | Zonas francas adyacentes al puerto | Mediano plazo (2-4 años) |
| Adopción de plataformas digitales TMS/WMS por parte de las PYMES | + 0.2% | Centros industriales orientados a la exportación | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Auge del comercio electrónico y venta minorista omnicanal
La valoración de 11.8 millones de dólares de Getir, pionero en la venta rápida de comestibles, ejemplifica el auge de las compras en línea en Turquía, con un aumento del 60% en las descargas durante la pandemia y un 65% en el volumen de pedidos. Los minoristas tradicionales han reaccionado integrando los inventarios en tienda y en línea, lo que impulsa la demanda de centros de distribución de alta velocidad, clasificadores inteligentes y software de optimización de rutas. La compra por parte de DHL del especialista en paquetería MNG Kargo, cuyos centros automatizados pueden clasificar 65,000 paquetes por hora, ilustra la intensidad de capital necesaria para cumplir con las promesas de entrega en un día. Los pequeños exportadores ganan escala a través de portales transfronterizos como DHgate, que ha capacitado a 2,500 comerciantes locales y ha superado los 1 millones de dólares en comercio turco, lo que ha inflado aún más el volumen de paquetes. La rápida aceptación de los compradores en Estambul, Ankara e Izmir convierte al comercio electrónico en el mayor contribuyente incremental al mercado turco de logística de terceros.
Plan Maestro de Logística: Mejoras de Infraestructura
Un programa de inversión de USD 280 mil millones desde 2003 ha asignado el 55% al ferrocarril, mientras que se prevé la finalización de 38,000 km de carreteras divididas y 8,300 km de autopistas para 2053 [2] Plan Maestro de Transporte y Logística de Turquía 2053”, Ministerio de Transporte e Infraestructura, uab.gov.tr. Nueve de los 25 centros logísticos planificados ya están en funcionamiento, creando una capacidad anual de 35.6 millones de toneladas y en sintonía con la modernización portuaria que elevó el rendimiento marítimo de 2024 a 542.6 millones de toneladas. Solo el Centro Logístico de Konya tiene como objetivo aumentar el tonelaje anual de 634,000 a 1.679 millones, demostrando cómo los nodos interiores aliviarán la congestión costera. El Proyecto de Carretera de Desarrollo de 1,200 km, que une el puerto de Grand Faw de Irak con Turquía y luego con Europa para 2030, promete un corredor sur que ahorra tiempo y complementa la ruta ferroviaria del Corredor Medio. La conectividad mejorada reduce los costos de tránsito y los riesgos de confiabilidad, El aumento de la demanda de servicios de logística contractual, coordinación intermodal y transbordo en todo el mercado logístico de terceros de Turquía.
Deslocalización de las cadenas de suministro de la UE a Turquía
Las estrategias de resiliencia pospandemia han obligado a los fabricantes europeos a acortar las líneas de suministro, convirtiendo a Turquía en la alternativa preferida al este de Asia. Blue Water Shipping, DFDS e InterRail han abierto filiales turcas o añadido rotaciones Ro-Ro para agilizar los flujos Mármara-UE, mientras que BLG Logistics ha establecido una unidad de logística automotriz para apoyar la producción local de 1.4 millones de vehículos y la importación de 626,000 automóviles. El aumento de los transportes de componentes y las exportaciones de productos terminados exige almacenamiento a temperatura controlada, almacenamiento aduanero y consolidación conforme a las normativas aduaneras; todos servicios inherentes al mercado turco de logística de terceros. La deslocalización cercana también impulsa la utilización del transporte de retorno, reduciendo los costes de los trayectos en vacío y mejorando los márgenes de los 3PL, especialmente para los proveedores con flotas flexibles y con pocos activos.
Expansión de la demanda de la cadena de frío (farmacéutica y alimentaria)
El centro SMARTIST de Turkish Cargo, con certificación CEIV-Pharma, gestiona actualmente 55,000 toneladas de medicamentos y ha entregado 330 millones de dosis de vacunas en todo el mundo, lo que demuestra su competencia técnica en la gestión conforme a las normas de las BPD. El almacenamiento frigorífico nacional ya suma 35,000 m³ en Ankara, complementado por 360 instalaciones regionales y una flota de camiones isotérmicos que presta servicio a las 81 provincias. La inversión de 25 millones de euros del BERD en los nuevos almacenes con temperatura controlada de Netlog confirma la confianza institucional en las cadenas de frío y congelado de larga distancia. El sistema de gestión de almacenes (WMS) de carga basado en IoT de Çelebi y la transición de Mars Logistics a la tracción ferroviaria eléctrica subrayan la importancia de la sostenibilidad en la logística del frío. El aumento de la producción de fármacos biológicos y las exportaciones de productos frescos garantiza que la logística de la cadena de frío siga siendo el segmento de crecimiento con mayor uso de tecnología en el mercado turco de logística de terceros.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad de la lira infla los costos de importación | -0.6% | Sectores con gran volumen de importaciones a nivel nacional | Corto plazo (≤ 2 años) |
| Trámites aduaneros burocráticos | -0.3% | Puertos y cruces fronterizos | Mediano plazo (2-4 años) |
| Escasez de conductores y aumento de los costos laborales | -0.4% | Principales centros logísticos | Mediano plazo (2-4 años) |
| Costos de cumplimiento de la descarbonización y el CBAM de la UE | -0.2% | Clústeres orientados a la exportación | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad de la lira infla los costos de importación
La depreciación de la lira eleva los gastos de adquisición de camiones, combustible y hardware informático, ya que aproximadamente el 70 % de los equipos se cotiza en euros o dólares. La Ley de Aduanas n.º 4458 se modificó para reducir el límite de franquicia arancelaria para carga exprés de 150 EUR a 30 EUR, lo que impulsó el despacho aduanero, pero redujo los márgenes en envíos de bajo valor. Mars Logistics mantiene su compromiso de invertir 70 millones de euros en tractores nuevos en 2024, tras haber invertido 65 millones de euros en 2023, lo que demuestra la inversión necesaria para preservar la calidad del servicio a pesar de las fluctuaciones cambiarias. Los 3PL más pequeños, que carecen de coberturas naturales, se enfrentan a mayores necesidades de capital circulante al alquilar remolques o importar escáneres, lo que limita su capacidad de escalar. Estas presiones restan un 0.6 % a la tasa de crecimiento anual compuesta (TCAC) prevista para el mercado turco de logística de terceros.
Escasez de conductores y aumento de los costos laborales
Turquía prevé un déficit de 200,000 conductores profesionales —el 28% de la demanda— para 2027, impulsado por una fuerza laboral envejecida y la migración de la UE. Los aumentos salariales del 27% en 2024 superaron las tarifas de flete ajustadas a la inflación, comprimiendo los márgenes para los transportistas y obligando a los 3PL a invertir en bonos de retención y programación favorable para los conductores [3] Unión Internacional de Transporte por Carretera, “Informe de escasez de conductores 2025 – Enfoque en Turquía”, IRU, iru.org . Las pruebas de convoyes autónomos siguen limitadas a corredores controlados, por lo que es improbable que se logre una solución mediante la automatización antes de 2030. Las grandes flotas contratan subcontratistas adicionales, pero esto aumenta la complejidad de la coordinación y la variabilidad en la calidad del servicio. La escasez resta un estimado del 0.4% de la CAGR del mercado de logística de terceros de Turquía.
Análisis de segmento
Por servicio: el transporte domina, el almacenamiento se acelera
En 40.62, la Gestión del Transporte Nacional controlaba el 2025 % del mercado turco de logística de terceros, gracias a una red vial de 68,494 16 km que permite a los camioneros completar los trayectos entre Estambul y Gaziantep en menos de 30 horas. El segmento sigue siendo sensible a los precios, ya que el diésel representa más del 7.66 % del coste del viaje; sin embargo, se aplica una prima para los traslados con plazo definido y con certificación GDP. La Gestión del Transporte Internacional se beneficia del aumento de la frecuencia Ro-Ro en los circuitos de Trieste, Bari y Tolón, pero las aduanas burocráticas y los riesgos del CBAM frenan su ritmo de expansión. El Almacenamiento y Distribución de Valor Añadido (VAD) está en camino de alcanzar una tasa de crecimiento del 2030 %, duplicando su cuota de ingresos para 1.19, a medida que los modelos de cumplimiento se orientan hacia microcentros y almacenamiento multitemperatura. La adquisición de Borusan Tedarik por parte de CEVA amplió su superficie nacional de palés a XNUMX millones de m², lo que confirma la apropiación de terrenos en marcha para los centros de distribución urbanos cerca de las circunvalaciones de Estambul.
Se proyecta que el tamaño del mercado turco de logística de terceros para servicios de almacenamiento avance a un ritmo que incremente sus ingresos absolutos en USD 0.94 millones hasta 2031. Los pedidos de automatización para sistemas de transporte y AMR han aumentado un 18 % interanual debido a que la velocidad de clasificación de paquetes se ha convertido en un KPI minorista. La inversión ferroviaria (el 55 % del presupuesto de inversión en capital para transporte) introduce una nueva competencia intermodal que podría desviar el 15 % del volumen de transporte por carretera de larga distancia a servicios de vagones completos para 2028. El plan de Mars Logistics para 40 trenes de tracción eléctrica semanales ilustra cómo los 3PL cubren la incertidumbre del precio del combustible al tiempo que ofrecen rutas optimizadas en CO₂. Los participantes del mercado turco de logística de terceros que integran activos de carretera, ferrocarril y cross-dock están listos para obtener mayores márgenes de EBITDA al equilibrar los factores de carga entre los modos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por usuario final: clientes potenciales en el comercio minorista y aumentos en el sector sanitario
El comercio electrónico representó el 21.74% de la cuota de mercado de logística de terceros en Turquía en 2025, impulsado por un crecimiento del 35% en las ventas en marketplaces en términos de VMT y una población urbana con una penetración del 75% en smartphones. La alta rotación de SKUs y los picos de demanda estacionales generan una necesidad constante de orquestación por terceros, inventario gestionado por el proveedor y entregas en el mismo día. Se prevé que el sector de las ciencias de la vida y la salud alcance una tasa de crecimiento anual compuesta (TCAC) del 6.97% a medida que las plantas nacionales de medicamentos biológicos y las líneas de llenado y acabado de vacunas amplían su capacidad; el centro CEIV-Pharma de Turkish Cargo establece un hito en la gestión del sector. La logística automotriz sigue siendo un generador de volumen clave, con 1.4 millones de vehículos ensamblados y 626,000 importaciones, lo que requiere una secuenciación de entrada justo a tiempo y la gestión de compuestos para vehículos terminados.
El tamaño del mercado turco de logística de terceros para envíos de atención médica podría superar los mil millones de dólares para 1.07, suponiendo que se mantengan las trayectorias de crecimiento actuales. Las cajas frías con sondas IoT, embalaje pasivo y manipuladores capacitados en GDP son obligatorias para cargas de suero e insulina, lo que aumenta las primas de servicio en comparación con el transporte a temperatura ambiente. Los sectores de manufactura y tecnología y electrónica, en conjunto, amplían el alcance de la logística contractual mediante la demanda de pick-to-light, aplazamiento aduanero y centros regionales para entregas en la UE, la CEI y MENA. El sector de alimentos y bebidas aprovecha la posición de Turquía como uno de los principales exportadores de cerezas, cítricos y pescado congelado, lo que exige la consolidación de contenedores refrigerados y un almacenamiento que cumpla con el HACCP en Mersin e Izmir. Los segmentos de energía, servicios públicos y carga de proyecto registran una demanda estable pero irregular, como lo demuestran las soluciones de centros de turbinas eólicas de Arkas Logistics en la costa del Egeo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por modelo logístico: preferencia por activos ligeros, crecimiento híbrido
Los operadores con pocos activos controlaban el 49.61 % del mercado turco de logística de terceros en 2025, gracias a flotas subcontratadas, depósitos arrendados y torres de control digitales que minimizan la exposición de activos en divisas. La implementación de SAP-TM de Netlog coordina 4,000 vehículos y 1.2 millones de m² de espacio multicliente en nueve países, lo que demuestra la escalabilidad global de un balance general con pocos activos. Los operadores con muchos activos aún dominan el sector de carga peligrosa a granel y de proyecto, donde los equipos propios eliminan el riesgo de fiabilidad, pero los costes de financiación en un entorno de tipos de interés altos dificultan la expansión. Los modelos híbridos crecen a un ritmo del 6.69 % anual, ya que las empresas poseen selectivamente terminales de cross-docking, centros de e-fulfillment o remolques refrigerados, mientras subcontratan el transporte de larga distancia o de última milla a transportistas locales.
El crecimiento del mercado turco de logística de terceros en operaciones híbridas se ve impulsado por transportistas que exigen capacidad garantizada durante las temporadas pico, pero que desean estructuras de precios variables. La plataforma en la nube de Transporeon conecta actualmente a más de 1,400 transportistas y 150,000 3 transportistas en Turquía, incorporando integraciones API para la mensajería de estado y la declaración electrónica de aduanas. Los proyectos piloto de blockchain para documentos e-CMR transferibles pueden reducir aún más la latencia administrativa, posicionando a los 3PL híbridos como socios de confianza en la orquestación integral. Los requisitos de informes ESG, especialmente la contabilidad de emisiones de Alcance XNUMX bajo el CBAM, favorecerán a los híbridos que combinan activos propios con bajas emisiones de carbono con acceso a proveedores de capacidad verde, lo que fortalecerá su competitividad en el mercado turco de logística de terceros.
Análisis geográfico
La actividad del mercado turco de logística de terceros es más intensa en la Región del Mármara, que alberga el 43 % de las 216 instalaciones costeras del país y procesa la mayor parte de los flujos de contenedores y ro-ro con destino a la UE. La condición de megaciudad de Estambul concentra centros logísticos omnicanal, pero el coste del terreno impulsa la reubicación suburbana hacia Çorlu y Gebze, donde las terminales de contenedores interiores conectadas por ferrocarril reducen los tiempos de transporte en un 30 %. El Centro Logístico Kemalpaşa, en funcionamiento en Esmirna, aborda la falta de capacidad en el Egeo y se prevé que gestione 4 millones de toneladas anuales cuando esté plenamente operativo, ampliando así el alcance de la distribución a los clientes del Mediterráneo y los Balcanes.
El corredor Konya de Anatolia Central se perfila como un nodo estratégico de tránsito transcontinental gracias a la interseccionalidad de la red entre los flujos de carga norte-sur y este-oeste. Las mejoras de capacidad elevarán el tonelaje anual a 1.679 millones, lo que impulsará el tráfico de productos agrícolas a granel y materiales de construcción. Las provincias del sureste se benefician del Proyecto de Desarrollo de Carreteras, que conecta el puerto iraquí de Grand Faw mediante 1,200 km de carretera y ferrocarril, lo que podría trasladar la carga en tránsito del Golfo hacia el norte, a puertos turcos y de allí a Europa. La ruta ferroviaria del Corredor Medio a través de Kars evita los cuellos de botella del Mar Negro, y las proyecciones gubernamentales prevén triplicar el rendimiento para 2030, impulsando el tamaño del mercado turco de logística de terceros, vinculado al comercio terrestre euroasiático.
La red ferroviaria nacional mide 10,546 km, de los cuales el 51 % está electrificado y el 14 % tiene doble vía. Los cuellos de botella urbanos cerca de Ankara y Estambul se están solucionando con 5,600 km de líneas de alta velocidad, cuya finalización está prevista para 2025, lo que reducirá a la mitad los tiempos de tránsito interurbano. Regiones costeras como Mersin e Iskenderun se benefician de las nuevas grúas de muelle y la automatización de patios, lo que aumenta la capacidad del mercado turco de logística de terceros para la exportación de cítricos con cadena de frío y la importación de acero. Las zonas francas cercanas a Esmirna, Antalya y Samsun siguen atrayendo a ensambladores de valor añadido que requieren servicios 3PL integrados para almacenamiento aduanero, preparación de kits y logística inversa, dispersando así el crecimiento del mercado más allá de Estambul.
Panorama regulatorio
El marco regulatorio para los operadores logísticos de terceros (3PL) en Turquía está regido por el Ministerio de Transporte e Infraestructura, que regula la concesión de licencias a los operadores y el cumplimiento de la normativa de transporte por carretera, conforme al Reglamento de Transporte por Carretera (Karayolu Tasima Yonetmeligi). En mayo de 2025, unas enmiendas incorporaron formalmente las operaciones de mensajería (kurye isletmeciligi) al mismo ámbito regulatorio que las actividades de transporte de mercancías y logística, endureciendo los requisitos de permisos y operación para los proveedores de servicios de paquetería y de última milla.
El cumplimiento de las normas comerciales y aduaneras está a cargo del Ministerio de Comercio mediante el Decreto sobre el Régimen de Importación (Decreto n.º 3350), que establece el marco para los aranceles, permisos y requisitos documentales para los flujos de entrada. Esto se complementa con las herramientas digitales de información aduanera del Ministerio para los aranceles y la documentación. En mayo de 2026, el Ministerio de Transporte e Infraestructura publicó nuevas modificaciones en el Boletín Oficial (n.º 33255), que incluyen extensiones de los plazos de transición para ciertos requisitos de licencia de vehículos hasta el 1 de enero de 2027, lo que afecta la planificación del cumplimiento de la flota y los plazos de calificación de los subcontratistas.
Análisis de la cadena de valor
La cadena de valor de la logística de terceros (3PL) en Turquía comienza con la demanda de los transportistas de los sectores de comercio electrónico, manufactura, automoción y ciencias de la vida, seguida de la planificación y gestión del transporte, la ejecución del transporte terrestre (carretera, Ro-Ro, ferrocarril y aéreo) y la logística contractual (almacenamiento para múltiples clientes, cumplimiento de pedidos y servicios de valor añadido como etiquetado y gestión de pedidos). Las capas de torre de control y TMS/WMS coordinan la capacidad en una base de transportistas fragmentada, mientras que el despacho de aduanas y las operaciones en depósito aduanero actúan como puente de cumplimiento para la carga en tránsito y con destino a la UE que pasa por puertos, puestos fronterizos y zonas francas.
Los resultados posteriores a la cadena de suministro están determinados por la infraestructura y las interfaces intermodales. Los centros logísticos y las iniciativas de conectividad ferroviaria están desviando más carga hacia los puertos conectados por ferrocarril y los nodos interiores: el Ministerio de Transporte e Infraestructura inició en 2026 las obras para conectar 20 puertos a la red ferroviaria nacional. Junto con grandes proyectos ferroviarios como el cruce ferroviario del norte de Estambul (INRAIL) y la ruta ferroviaria del Corredor Medio, estas iniciativas refuerzan la transferencia entre puertos marítimos, terminales ferroviarias y distribución interior, ampliando el alcance de los proveedores de servicios logísticos de terceros (3PL) que combinan el transporte por carretera, ferrocarril y puerto, el transbordo y la gestión de inventario.
Panorama competitivo
La competencia en el mercado turco de logística de terceros es moderada, pero tiende a una mayor concentración a medida que las multinacionales buscan plataformas nacionales. La compra de Borusan Tedarik por parte de CEVA por 440 millones de dólares duplicó su capacidad de almacenamiento y añadió casi un millón de envíos nacionales anuales, lo que subraya el interés por la escala. La adquisición de MNG Kargo por parte de DHL incorpora 1 centros de clasificación automatizados y 27 sucursales al grupo alemán, lo que mejora la cobertura de entregas en un día y las sinergias transfronterizas en la paquetería. Mars Logistics busca la integración vertical, invirtiendo 800 millones de euros en nuevos tractores y firmando acuerdos de compra de energía para operar servicios ferroviarios 70 % eléctricos, lo que la distingue en su cumplimiento de las normas ESG.
La adopción de tecnología sigue siendo el principal campo de batalla. La plataforma SAP-TM de Netlog registra la hora de cada movimiento de palets, proporcionando a los vendedores información sobre el tiempo estimado de llegada (ETA) y las métricas de carbono en tiempo real. La planificación de ULD basada en IA de Turkish Cargo aumenta los factores de carga en las rutas farmacéuticas, mientras que el motor de búsqueda de rutas de Transporeon reduce drásticamente el tiempo de licitación puntual de 4 horas a 15 minutos. La capacidad de la cadena de frío es la nueva ventaja competitiva: la financiación del BERD para Netlog, los sensores IoT de Çelebi y la modernización de los almacenes para la congelación rápida a -40 °C prevén sólidas barreras de entrada. Las exenciones de las zonas francas generan ventajas en costes para los 3PL integrados en Mersin y Aliağa, aunque la volatilidad de las normas aduaneras sigue siendo una amenaza estratégica.
Los competidores internacionales, desde DFDS hasta InterRail, aumentan la capacidad marítima y ferroviaria para convertir el comercio deslocalizado, lo que obliga a las empresas turcas establecidas a ampliar sus carteras de servicios, que ahora incluyen la gestión de inventarios con o sin aranceles, informes de sostenibilidad y el fletamento de equipos especializados. Los competidores con pocos activos utilizan plataformas digitales de carga para agregar cargas de retorno, pero los cinco principales 3PL aún controlan aproximadamente el 45% de los ingresos brutos, lo que sugiere un amplio margen tanto para la consolidación como para la especialización en nichos. Las competencias ESG, digitalización y cadena de frío probablemente determinarán el círculo de ganadores en el mercado turco de logística de terceros hasta 2030.
Líderes de la industria de logística de terceros (3PL) en Turquía
Logística CEVA
DHL Internacional GmbH.
UPS
Schenker
DSV Panalpina
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: DHL Supply Chain Turkiye inauguró su centro Asya 1 en Tuzla, Estambul, cerca del Aeropuerto Internacional Sabiha Gökçen. Estas instalaciones amplían la capacidad para ofrecer servicios logísticos integrales y personalizados, y demuestran la continua inversión en operaciones energéticamente eficientes y orientadas a la sostenibilidad, ubicadas cerca de importantes nudos de comunicaciones aéreas y terrestres.
- Noviembre de 2025: CEVA Logistics completó la adquisición del 100% de Borusan Tedarik Zinciri Cozumleri ve Teknoloji Sirketi (Borusan Lojistik) por 383 millones de dólares. Esta transacción amplía la plataforma nacional de CEVA en Turquía en los sectores de almacenamiento y transporte, reforzando la consolidación como vía para lograr una cobertura nacional y capacidades específicas para cada sector.
- Julio de 2024: DHL Supply Chain Turquía recibió un certificado de centro de transferencia conforme a las Buenas Prácticas de Distribución (BPD) para su centro de transferencia en Izmir, otorgado por la Agencia Turca de Medicamentos y Dispositivos Médicos. Esta certificación refuerza la reputación en el sector sanitario y en la distribución de productos sensibles a la temperatura, y respalda flujos de trabajo logísticos de mayor valor en el sector de las ciencias de la vida, más allá del transporte de mercancías a temperatura ambiente estándar.


Alcance del informe del mercado de logística de terceros (3PL) en Turquía
El mercado de Logística de terceros de Turquía (3PL), que cubre las tendencias actuales del mercado, restricciones, actualizaciones tecnológicas e información detallada sobre varios segmentos y el panorama competitivo de la industria. El impacto de COVID-19 también se ha incorporado y considerado durante el estudio.
Por servicio
| Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Gestión del Transporte Internacional (ITM) | Las vías de acceso |
| Infraestructuras ferroviaria. | |
| Airways | |
| Vías fluviales | |
| Almacenamiento y distribución de valor añadido (VAWD) |
Por usuario final
| Motorium |
| Energía y servicios públicos |
| Manufactura |
| Ciencias de la vida y salud |
| Tecnología y Electrónica |
| E-commerce |
| Bienes de consumo y bienes de consumo de alta rotación |
| Alimentos & Bebidas |
| Otros |
Por modelo logístico
| Asset-Light (basado en la gestión) |
| Gran cantidad de activos (flota propia y almacenes) |
| Híbrido |
| Por servicio | Gestión del Transporte Nacional (DTM) | Las vías de acceso |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Gestión del Transporte Internacional (ITM) | Las vías de acceso | |
| Infraestructuras ferroviaria. | ||
| Airways | ||
| Vías fluviales | ||
| Almacenamiento y distribución de valor añadido (VAWD) | ||
| Por usuario final | Motorium | |
| Energía y servicios públicos | ||
| Manufactura | ||
| Ciencias de la vida y salud | ||
| Tecnología y Electrónica | ||
| E-commerce | ||
| Bienes de consumo y bienes de consumo de alta rotación | ||
| Alimentos & Bebidas | ||
| Otros | ||
| Por modelo logístico | Asset-Light (basado en la gestión) | |
| Gran cantidad de activos (flota propia y almacenes) | ||
| Híbrido | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado logístico de terceros de Turquía?
Está valorado en 10.32 millones de dólares en 2026 y se espera que alcance los 12.28 millones de dólares en 2031.
¿Qué segmento de servicios genera más ingresos?
La gestión del transporte doméstico lidera con una participación de mercado del 40.62%, respaldada por una extensa red de carreteras nacionales.
¿Qué grupo de usuarios finales crecerá más rápido hasta 2031?
Se prevé que el sector de ciencias biológicas y atención médica se expanda a una tasa compuesta anual del 6.97 % durante el período 2026-2031 debido al aumento de la producción farmacéutica y las mejoras de la cadena de frío.
¿Cómo afectan las adquisiciones a la competencia?
Acuerdos de alto perfil como los de CEVA–Borusan y DHL–MNG Kargo están ampliando la superficie de los almacenes y acelerando la concentración del mercado.
¿Qué proyectos de infraestructura influirán en los flujos logísticos?
El Proyecto de Desarrollo de Carreteras que une el Puerto Grand Faw de Irak con Turquía y el programa nacional de 25 centros logísticos remodelarán los corredores comerciales.
¿Cómo afectarán las normas de carbono de la UE a los 3PL turcos?
El cumplimiento del Mecanismo de Ajuste Fronterizo de Carbono podría añadir 138 millones de euros en costes anuales hasta 2027, lo que impulsaría la inversión en flotas y servicios ferroviarios con bajas emisiones de carbono.
Última actualización de la página:



