

Tamaño y participación del mercado de inhibidores de la tirosina quinasa
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
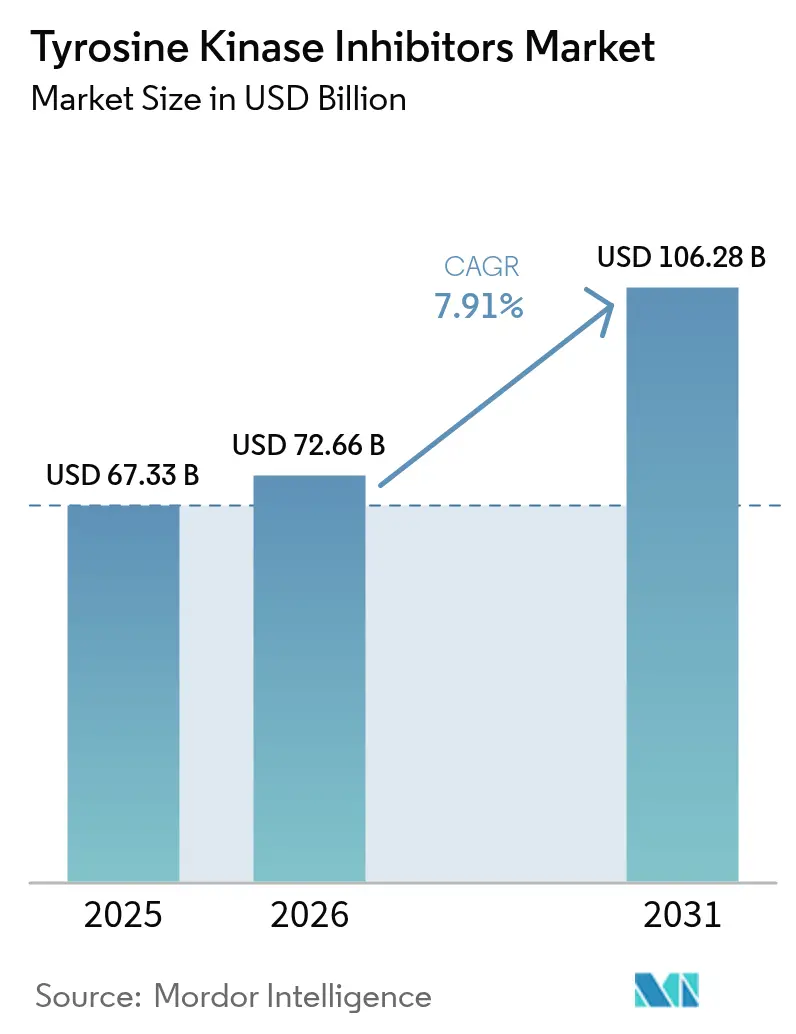
| Tamaño del mercado (2026) | USD 72.66 mil millones |
| Tamaño del mercado (2031) | USD 106.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.91% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de inhibidores de la tirosina quinasa por Mordor Intelligence
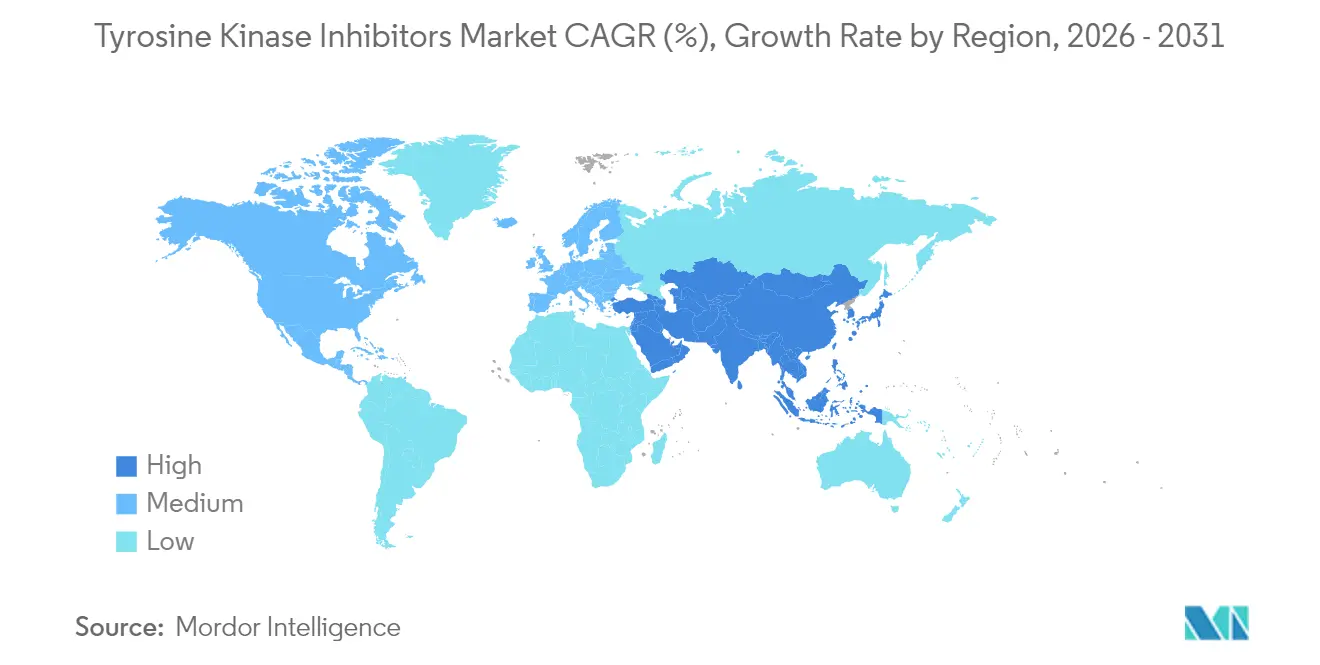
Se espera que el mercado de inhibidores de la tirosina quinasa crezca de 67.33 millones de dólares en 2025 a 72.66 millones de dólares en 2026, y se prevé que alcance los 106.28 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.91% entre 2026 y 2031. Esta expansión se ve impulsada por la expiración de patentes, que estimula la competencia de genéricos; las plataformas de inteligencia artificial, que acortan los ciclos de descubrimiento; y la conveniencia clínica de las formulaciones orales, que mejoran la adherencia al tratamiento. Norteamérica sigue siendo la región líder en ingresos, pero Asia-Pacífico registra el crecimiento más rápido gracias a la armonización regulatoria, las mejoras en la infraestructura y el rápido aumento de la incidencia del cáncer. El diseño de fármacos específicos para cada diana mantiene a los inhibidores del EGFR en la cima, mientras que los inhibidores de la BTK registran el mayor crecimiento a medida que los desarrolladores se adentran en los tumores sólidos. La administración oral predomina porque reduce el tiempo de infusión y disminuye los costes generales del tratamiento, y la aparición de las farmacias en línea demuestra el papel disruptivo de la salud digital. Mientras tanto, las mutaciones de resistencia y las toxicidades cardiovasculares frenan el impulso, lo que impulsa la inversión en fármacos de cuarta generación junto con diagnósticos complementarios que guíen la selección precisa de los pacientes.
Conclusiones clave del informe
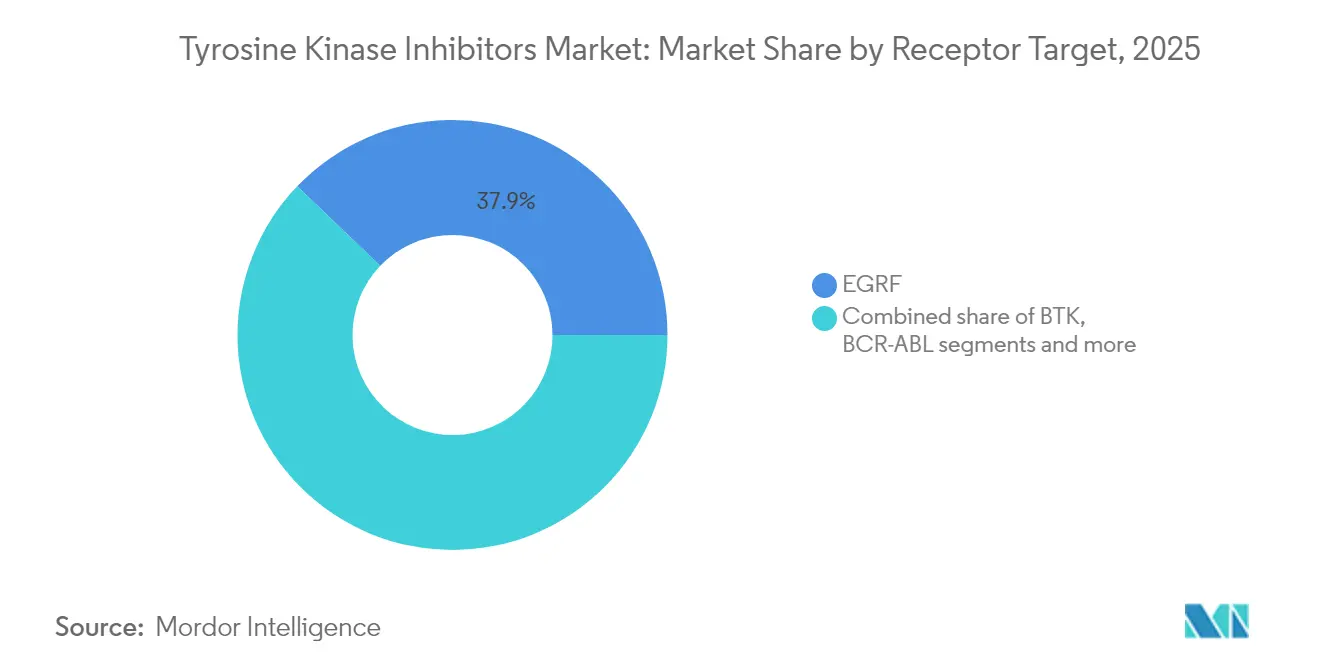
- Por receptor objetivo, los inhibidores de EGFR lideraron con el 37.85 % de la participación de mercado de inhibidores de tirosina quinasa en 2025; se proyecta que los inhibidores de BTK se expandirán a una CAGR del 8.78 % hasta 2031.
- Por aplicación, el cáncer de pulmón de células no pequeñas representó el 42.10 % del tamaño del mercado de inhibidores de la tirosina quinasa en 2025, mientras que el carcinoma hepatocelular avanza a una CAGR del 9.01 % hasta 2031.
- Por generación, los agentes de cuarta generación registraron la CAGR 2026-2031 más rápida, con un 11.03 %, a medida que los oleoductos cambian a diseños a prueba de resistencia.
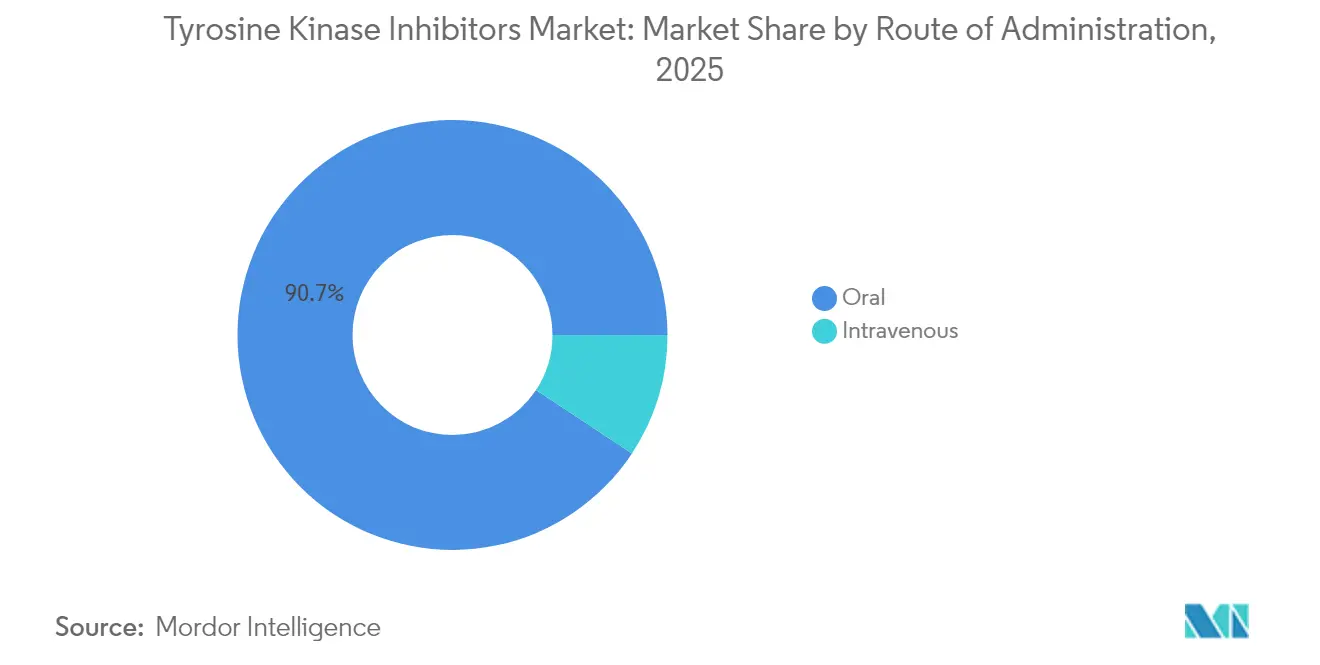
- Por vía de administración, las formulaciones orales capturaron el 90.72 % de la participación en los ingresos en 2025 y se prevé que crezcan a una CAGR del 9.86 % hasta 2031.
- Por canal de distribución, las farmacias hospitalarias tuvieron una participación del 58.30% en 2025, mientras que se prevé que las farmacias en línea se amplíen a una CAGR del 9.55% durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de inhibidores de la tirosina quinasa
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la incidencia de cánceres tratables con TKI. | + 1.8% | Global, con mayor impacto en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Reembolso favorable e inclusión en las directrices | + 1.2% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Los límites de las patentes permiten la aparición de TKI genéricos. | + 2.1% | Global, con un impacto acelerado en los mercados emergentes. | Corto plazo (≤ 2 años) |
| Formulaciones orales que mejoran la adherencia del paciente | + 0.9% | Global, particularmente en entornos de atención ambulatoria. | Mediano plazo (2-4 años) |
| La modelización de quinasas mediante IA acelera los procesos de producción. | + 1.4% | América del Norte y el núcleo de la UE, con repercusión en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la incidencia de cánceres susceptibles a los TKI
Aproximadamente el 30% de los tumores sólidos revelan alteraciones de quinasas que pueden ser procesadas mediante secuenciación de nueva generación, lo que amplía el grupo de pacientes elegibles para terapia dirigida. La mejora en el perfilado revela factores desencadenantes poco comunes, como las fusiones de ROS1 y la omisión del exón 14 de MET, que los organismos reguladores chinos abordaron al aprobar el taletrectinib en junio de 2025. El envejecimiento de la población y la prevalencia del tabaquismo impulsan el aumento de casos de cáncer de pulmón y hígado en Asia, mientras que el cribado genómico integral identifica candidatos para los regímenes existentes y destaca nuevas dianas terapéuticas.
Reembolso favorable e inclusión en las directrices
Los marcos de precios basados en el valor en Estados Unidos, Europa y Japón priorizan los resultados de salud a largo plazo en lugar de las ventas de unidades, lo que traduce las mejoras de las directrices directamente en cobertura para el pagador. La actualización de 2024 de la NCCN designó varias combinaciones de TKI como terapias de primera línea preferidas, lo que impulsó la adopción automática de formularios por parte de las aseguradoras estadounidenses. Japón ahora otorga primas de precio del 5-10% para medicamentos oncológicos de trámite acelerado, lo que incentiva la rápida entrada al mercado y compensa el riesgo de desarrollo.
Acantilados de patentes que permiten TKI genéricos
Una ola de vencimientos hasta 2028 para moléculas de primera y segunda generación abre la puerta a los genéricos, lo que históricamente ha reducido los precios promedio de venta hasta en un 80 %. Las directrices europeas ya priorizan el imatinib genérico para la leucemia mieloide crónica donde existe paridad clínica, ampliando así el acceso en los sistemas públicos. La simplificación regulatoria para genéricos complejos de moléculas pequeñas acelera aún más los plazos de aprobación, especialmente en mercados emergentes sensibles a los precios.
Formulaciones orales que mejoran la adherencia del paciente
La evidencia del mundo real muestra que los TKI orales reducen los ingresos hospitalarios a los 30 días en un 25 % en comparación con las terapias de infusión, lo que se traduce en menores costos de atención episódica [1] Fuente: Kite Pharma, “Datos del mundo real que respaldan Yescarta en la atención ambulatoria”, kitepharma.com . Los pacientes valoran la comodidad, la ausencia de reacciones a la infusión y la flexibilidad de la dosificación en el hogar, lo que impulsa una persistencia del tratamiento del 90 % a los 12 meses en algunos estudios. Las píldoras de dosis fija y de una vez al día mejoran la adherencia, y los pagadores favorecen cada vez más los regímenes ambulatorios que liberan capacidad de los centros de infusión.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de la terapia y presión en los precios basados en el valor | -1.1% | Global, con mayor impacto en mercados sensibles a los precios | Mediano plazo (2-4 años) |
| Aparición de mutaciones de resistencia | -0.8% | Global, que afecta particularmente los resultados del tratamiento a largo plazo | Largo plazo (≥ 4 años) |
| Toxicidades cardiovasculares que dan lugar a advertencias en las etiquetas | -0.6% | Global, con un mayor escrutinio regulatorio en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de la terapia y presión de precios basada en el valor
Los financiadores exigen ahora una rentabilidad real más allá de los criterios de valoración de los ensayos clínicos, lo que implica un riesgo para los fabricantes a la hora de garantizar los resultados. Algunos organismos europeos de evaluación de tecnologías sanitarias (ETS) denegaron la fijación de precios premium para nuevos agentes por falta de evidencia comparativa sólida. La entrada de biosimilares ejerce presión a la baja, lo que podría limitar los presupuestos de I+D para proyectos de nueva generación cuando se endurezcan los umbrales de rentabilidad de la inversión (ROI).
Aparición de mutaciones de resistencia
La mayoría de los pacientes recaen en un plazo de 12 a 18 meses, ya que los tumores activan las vías de derivación. Gestionar tratamientos secuenciales aumenta los costes totales de la atención y complica las estrategias de dosificación. Los profesionales sanitarios necesitan diagnósticos avanzados para guiar los cambios, que pueden ser escasos en entornos con recursos limitados. Los regímenes combinados reducen la resistencia, pero aumentan la toxicidad y el precio.
Análisis de segmento
Por receptor diana: el dominio establecido del EGFR se encuentra con el impulso de BTK
Los inhibidores del EGFR contribuyeron con el 37.85 % de los ingresos de 2025 debido a su papel central en el cáncer de pulmón definido por biomarcadores. La reciente aprobación condicional de Tagrisso para el CPNM irresecable con mutación del EGFR en estadio III amplió aún más la población elegible. Mientras tanto, los inhibidores de BTK registraron una tasa de crecimiento anual compuesta (TCAC) del 8.78 %, a medida que agentes como pirtobrutinib se incorporaron al linfoma de células del manto y a estudios exploratorios de tumores sólidos. Se proyecta que el tamaño del mercado de inhibidores de la tirosina quinasa para terapias BTK aumentará en USD 3.82 millones para 2031. La dinámica competitiva ahora se centra en abordar la resistencia; los andamiajes de EGFR de cuarta generación y BTK no covalentes buscan mantener el control a largo plazo. La ampliación de la cartera también se extiende a las franquicias de VEGFR y ALK, pero su crecimiento se mantiene a la zaga del auge de BTK.
Los desarrolladores de EGFR se centran en regímenes combinados con inmunoterapia, mientras que las líneas de desarrollo de BTK prueban diseños agnósticos para cada tejido, compatibles con las directrices de la FDA publicadas en 2025. Las nuevas fusiones de KAT6A y RET ilustran la amplitud de los descubrimientos, a menudo impulsadas por el cribado con IA. A medida que se difunden los diagnósticos complementarios, la adopción de tratamientos específicos para dianas específicas reflejará la disponibilidad de las pruebas, lo que reforzará el liderazgo de EGFR y BTK, a la vez que permitirá el surgimiento de quinasas de nicho.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: el CPNM lidera; el CHC acelera
El cáncer de pulmón de células no pequeñas mantuvo un 42.10 % de ingresos en 2025, gracias a vías de prueba consolidadas y múltiples regímenes aprobados. Sin embargo, el carcinoma hepatocelular muestra la tasa de crecimiento anual compuesta (TCAC) más rápida hasta 9.01, con un 2031 %, gracias a que las terapias centradas en quinasas superan los estándares sistémicos, lo que atrae a los desarrolladores hacia la oncología hepática. Se prevé que la cuota de mercado de los inhibidores de la tirosina quinasa en el carcinoma hepatocelular (CHC) supere el 8 % para 2031, a medida que los biomarcadores amplían la elegibilidad. Los cánceres de mama y riñón mantienen una demanda estable a través de las vías CDK4/6 y VEGF, mientras que los ensayos clínicos en cesta evalúan inhibidores en cohortes definidas por mutaciones.
La estrategia para el CPNM ahora segmenta a los pacientes según las alteraciones de EGFR, ALK, ROS1 y MET, lo que permite opciones personalizadas de primera línea. El crecimiento del CHC se beneficia de una mejor vigilancia en zonas con alta incidencia de hepatitis y una mejor comprensión de la biología de las quinasas. Los diseños de cestas pueden difuminar las líneas de tratamiento basadas en órganos, permitiendo que los tumores raros accedan antes a los agentes dirigidos.
Por generación: La cuarta ola de generación se centra en la resistencia
Las moléculas de cuarta generación registran una tasa de crecimiento anual compuesta (TCAC) del 11.03 %, ya que sus diseños neutralizan mutaciones de escape comunes sin aumentar la toxicidad. La aprobación de Scemblix por la FDA en 2024 para la LMC de primera línea demostró una respuesta molecular superior a la de los medicamentos de primera línea. Los medicamentos de primera generación persisten a través de genéricos que cumplen con los objetivos de coste-efectividad, mientras que los agentes de segunda generación enfrentan presiones en los márgenes. Las opciones de tercera generación mantienen su relevancia en nichos de resistencia específicos, pero corren el riesgo de ser canibalizadas por nuevos participantes.
Las curvas de aprendizaje farmacéuticas muestran que cada generación corrige limitaciones previas: mayor selectividad, penetración cerebral o unión alostérica. Las herramientas de IA acortan los plazos de descubrimiento, lo que sugiere iteraciones de quinta generación aún más rápidas que combinan la inhibición multidiana con una seguridad favorable.
Por vía de administración: reina la conveniencia oral
Los productos orales acapararon el 90.72 % de las ventas en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 9.86 %. Los pacientes prefieren la dosificación en casa, y las aseguradoras valoran el ahorro en los costes de infusión. El mercado de inhibidores de la tirosina quinasa en presentaciones orales alcanzó los 61.09 2025 millones de dólares en 95.62 y se prevé que supere los 2031 XNUMX millones de dólares para XNUMX. Los agentes intravenosos se reservan para situaciones agudas donde la exposición sistémica rápida es crucial, pero su uso disminuye a medida que mejora la biodisponibilidad oral.
Los desarrolladores buscan cápsulas de liberación prolongada y coformulaciones de dosis fija para mejorar la adherencia. El lanzamiento de JOURNAVX de Vertex en 2025 reforzó la viabilidad de los precios premium cuando la diferenciación es clara. Los reguladores ahora recomiendan estudios de viabilidad oral tempranos para reducir el riesgo de los programas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: El control hospitalario se enfrenta al auge digital
Las farmacias hospitalarias atendieron el 58.30 % del volumen de 2025, lo que se justificó por los protocolos de inicio y la supervisión de eventos adversos. Las farmacias en línea registran el mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.55 %, gracias a que las plataformas centradas en la oncología combinan la entrega con herramientas de adherencia. Las cadenas minoristas desempeñan un papel de enlace, ofreciendo asesoramiento presencial e incorporando funciones de telefarmacia.
Surgen modelos híbridos donde los hospitales supervisan los primeros ciclos y luego hacen la transición de los pacientes estables a la resurtidos por correo. Los organismos reguladores elaboran estándares para las farmacias electrónicas para garantizar la eficacia y el seguimiento de la farmacovigilancia, fomentando así la confianza en las opciones digitales.
Análisis geográfico
Mercado norteamericano de inhibidores de la tirosina quinasa
Norteamérica representó el 37.90 % de los ingresos globales de 2025, lo que refleja diagnósticos avanzados, una cobertura favorable y una sólida cartera de ensayos clínicos. Estados Unidos lidera las aprobaciones, gracias a programas de revisión acelerada y grandes presupuestos para oncología. La alineación de Canadá con las decisiones de la FDA, reflejada en la aprobación condicional de Tagrisso para 2025, acelera los lanzamientos binacionales. México se beneficia de la fabricación regional y la adopción de genéricos, ampliando el acceso a regímenes establecidos.
Mercado de inhibidores de la tirosina quinasa en la región Asia-Pacífico
Asia-Pacífico registra una tasa de crecimiento anual compuesta (TCAC) del 10.74 %, impulsada por las rápidas aprobaciones de China bajo las vías prioritarias de la NMPA y la política de precios premium de Japón para medicamentos innovadores. India aumenta los volúmenes mediante la expansión de los seguros gubernamentales y la capacidad nacional de API, mientras que Corea del Sur y Australia mantienen un alto gasto per cápita en oncología de precisión. El aumento de los ingresos y la urbanización generan una demanda sostenible, y las empresas locales desarrollan cada vez más conjuntamente agentes para mutaciones regionales.
Mercado europeo de inhibidores de la tirosina quinasa
Europa muestra un crecimiento constante, basado en las aprobaciones centralizadas de la EMA, pero atenuado por las revisiones de costes a nivel nacional. Alemania y el Reino Unido integran rápidamente los datos de la fase III exitosa en los reembolsos, mientras que España e Italia aplican pruebas presupuestarias más estrictas. Los acuerdos basados en resultados se extienden, alineando los pagos de las aseguradoras con la efectividad en la práctica. El continente también define los estándares globales mediante el asesoramiento científico a patrocinadores extranjeros.
Panorama competitivo
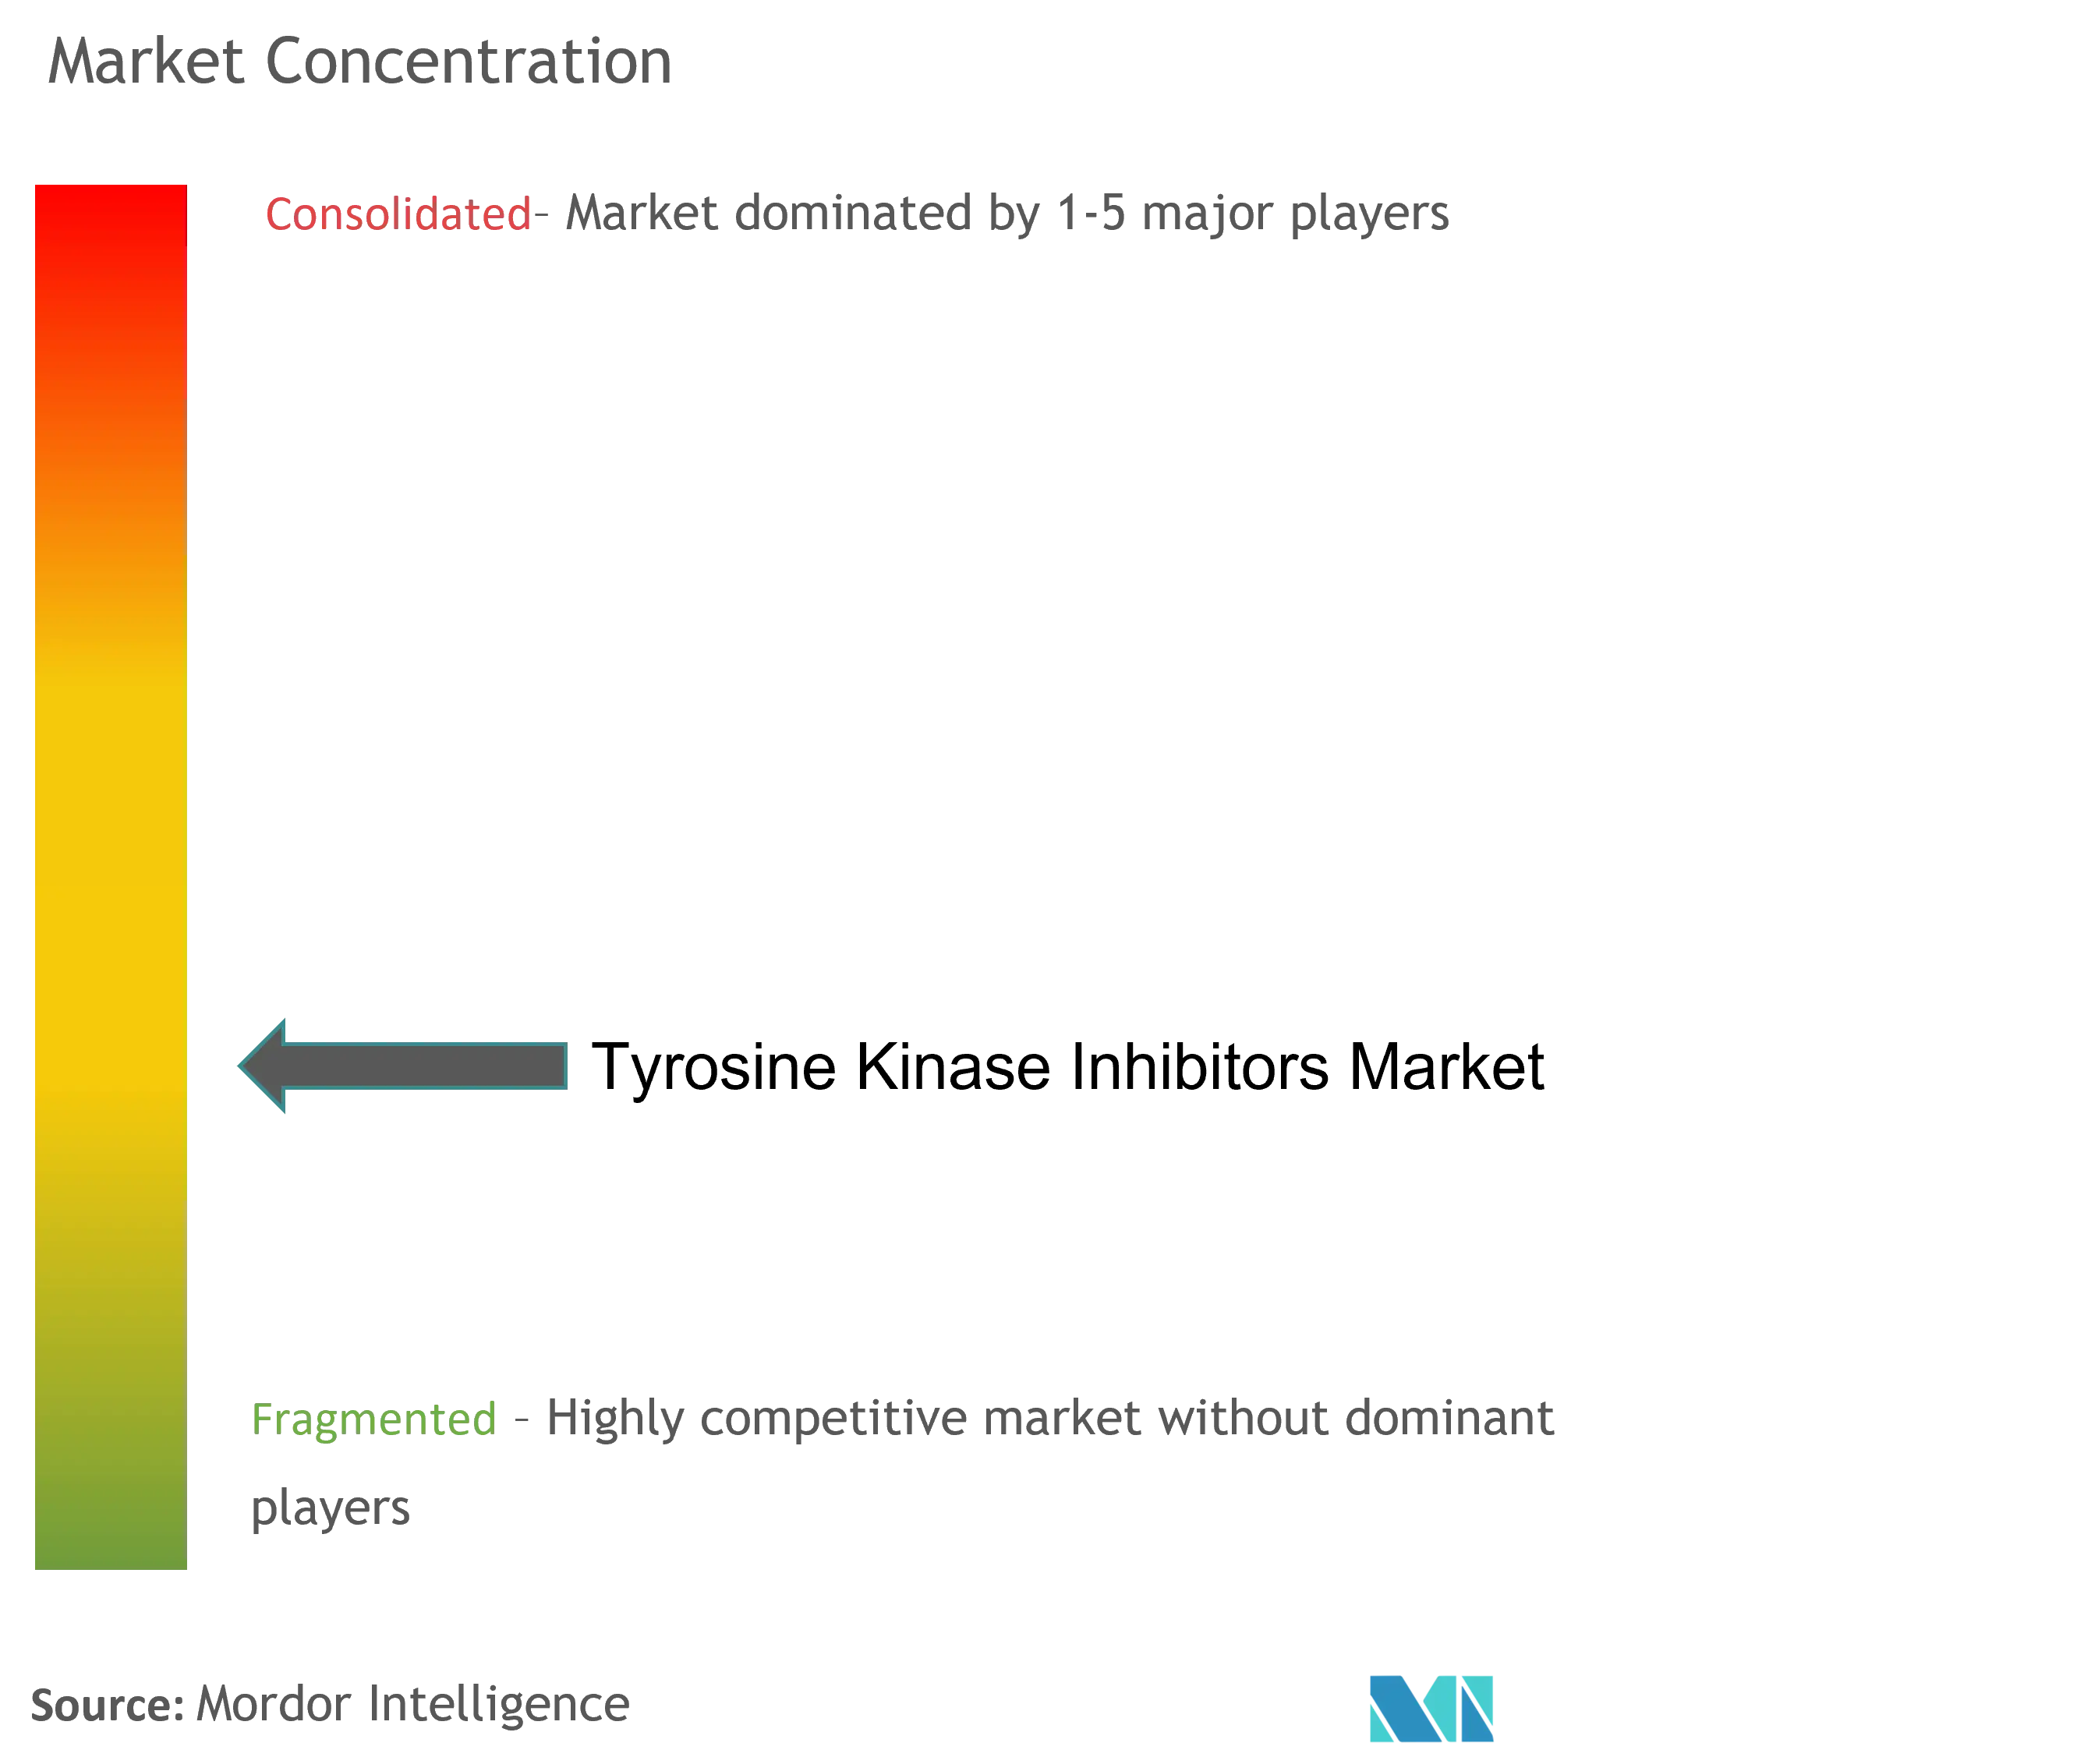
El mercado de inhibidores de la tirosina quinasa presenta una concentración moderada: las cinco empresas principales concentraron alrededor del 60 % de las ventas de 2024. AstraZeneca, Novartis y Roche disfrutan de una amplia cartera de productos, un patrimonio de patentes defensivo y una gran escala de fabricación, pero se enfrentan a una erosión debido a la entrada de genéricos y a la agilidad de los competidores biotecnológicos. Los temas estratégicos se centran en regímenes combinados que retrasan la resistencia, el descubrimiento de dianas mediante IA y el desarrollo agnóstico de tejidos para ampliar las etiquetas con ensayos clínicos más pequeños.
Las fusiones y los acuerdos de licencia ocupan un lugar destacado. La adquisición de IDRx por parte de GSK por 1.15 millones de dólares añade un candidato para el tratamiento de tumores del estroma gastrointestinal, mientras que el acuerdo de 780 millones de dólares entre Servier y Black Diamond asegura los derechos de un agente centrado en el RAS. Las grandes farmacéuticas suelen negociar capital inicial por carteras diversificadas que protegen contra el riesgo de los activos individuales. Las biotecnológicas utilizan la IA para acortar los ciclos, buscando socios más grandes una vez que surgen datos de prueba de concepto.
Los datos del mundo real y las terapias digitales ahora sustentan las ventajas competitivas. Las empresas integran aplicaciones de monitoreo remoto para recopilar métricas de adherencia que respaldan contratos basados en valor. Los diagnósticos complementarios, lanzados conjuntamente con los medicamentos, garantizan la identificación rápida de los pacientes, impulsando la aceptación y creando una justificación para el reembolso.
Líderes de la industria de inhibidores de la tirosina quinasa
Boehringer Ingelheim Internacional
F. Hoffmann-La Roche
AstraZeneca plc
Novartis ag
Bayer AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Health Canada autorizó condicionalmente a Tagrisso para el tratamiento de CPNM con mutación del EGFR en estadio III irresecable.
- Enero de 2025: Nuvation Bio obtuvo la aprobación china para taletrectinib en el CPNM ROS1-positivo, el primer TKI de este tipo en Asia.
Alcance del informe de mercado global de inhibidores de la tirosina quinasa
Según el alcance del informe, un inhibidor de la tirosina quinasa (ITK) es un fármaco que inhibe las tirosina quinasas. Las tirosina quinasas son enzimas responsables de la activación de muchas proteínas mediante cascadas de transducción de señales. El mercado de inhibidores de la tirosina quinasa se segmenta por tipo (inhibidor de la tirosina quinasa BCR-ABL, inhibidores de la tirosina quinasa del receptor del factor de crecimiento epidérmico (EGFR), inhibidores de la tirosina quinasa del receptor del factor de crecimiento endotelial vascular (VEGFR), inhibidores de la quinasa BRAF, inhibidores de ROS1 y otros tipos), aplicación (leucemia mieloide crónica (LMC), cáncer de pulmón, cáncer de mama, cáncer de células renales y otras aplicaciones) y geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África y América del Sur). El informe de mercado también cubre los tamaños y tendencias estimados del mercado para 17 países diferentes en las principales regiones del mundo . El informe ofrece el valor (en millones de USD) de los segmentos mencionados anteriormente.
| BCR-ABL |
| EGFR |
| VEGFR |
| ALK |
| BTK |
| Otros |
| Leucemia mieloide crónica (LMC) |
| Cáncer de pulmón de células no pequeñas (NSCLC) |
| Cáncer de Mama |
| Carcinoma de células renales |
| Carcinoma hepatocelular |
| Otros tumores sólidos |
| Primera generación |
| Segunda generación |
| Tercera generación |
| Cuarta y próxima generación |
| Oral |
| Intravenoso |
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por receptor diana | BCR-ABL | |
| EGFR | ||
| VEGFR | ||
| ALK | ||
| BTK | ||
| Otros | ||
| Por aplicación/indicación | Leucemia mieloide crónica (LMC) | |
| Cáncer de pulmón de células no pequeñas (NSCLC) | ||
| Cáncer de Mama | ||
| Carcinoma de células renales | ||
| Carcinoma hepatocelular | ||
| Otros tumores sólidos | ||
| Por generación | Primera generación | |
| Segunda generación | ||
| Tercera generación | ||
| Cuarta y próxima generación | ||
| Por vía de administración | Oral | |
| Intravenoso | ||
| Por canal de distribución | Farmacias Hospitalarias | |
| Farmacias minoristas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de inhibidores de la tirosina quinasa en 2026?
El mercado está valorado en USD 72.66 millones en 2026 y se prevé que alcance los USD 106.28 millones en 2031 con una CAGR del 7.91%.
¿Qué segmento de aplicaciones es actualmente el mayor usuario de TKI?
El cáncer de pulmón de células no pequeñas representa el 42.10 % de los ingresos mundiales en 2025 debido a pruebas exhaustivas de biomarcadores y múltiples regímenes de primera línea aprobados.
¿Por qué los inhibidores de BTK están creciendo más rápido que otras clases objetivo?
Los agentes BTK registran una CAGR del 8.78 % porque la selectividad mejorada reduce los efectos fuera del objetivo y los desarrolladores se están expandiendo hacia tumores sólidos más allá de los cánceres hematológicos.
¿Qué factor limita más la eficacia de los TKI a largo plazo?
La aparición de mutaciones de resistencia, a menudo entre 12 y 18 meses después del inicio del tratamiento, socava las respuestas duraderas e impulsa la necesidad de agentes de próxima generación.
¿Qué región se espera que experimente la adopción más rápida hasta 2031?
Asia-Pacífico muestra la CAGR regional más rápida, con un 10.74 %, impulsada por aprobaciones aceleradas en China e incentivos de precios en Japón.
¿Cómo está afectando la IA a los plazos de desarrollo de fármacos TKI?
Los modelos de aprendizaje automático predicen patrones de unión y resistencia, acortan los ciclos de optimización de clientes potenciales y respaldan colaboraciones como el acuerdo Menarini-Insilico de 500 millones de dólares.


