

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 5.02 mil millones |
| Tamaño del mercado (2031) | USD 11.49 mil millones |
| Tasa de crecimiento (2026 - 2031) | 18.03% CAGR |
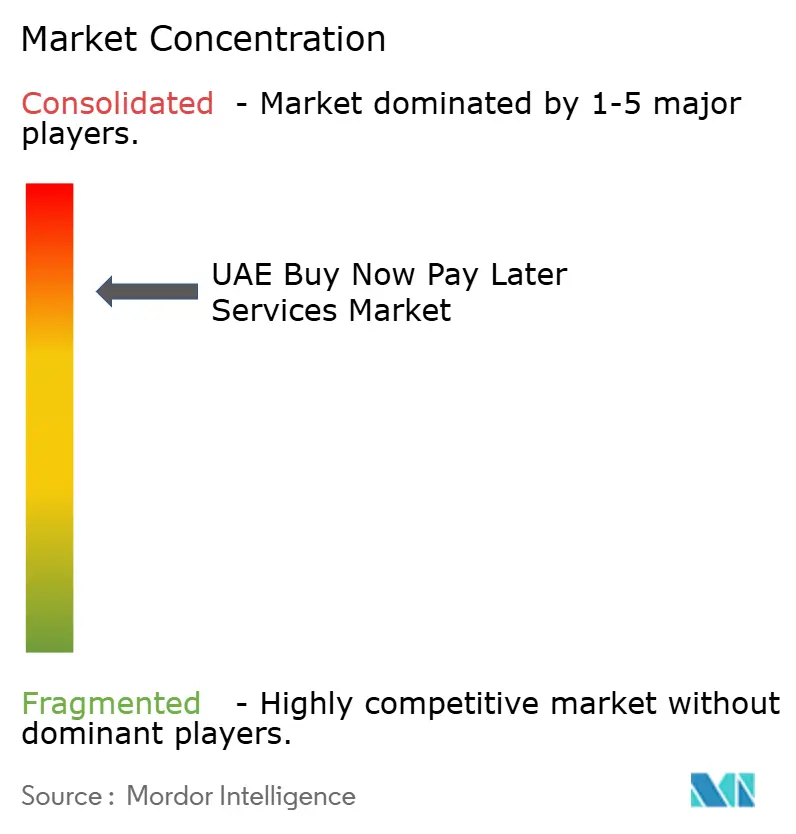
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
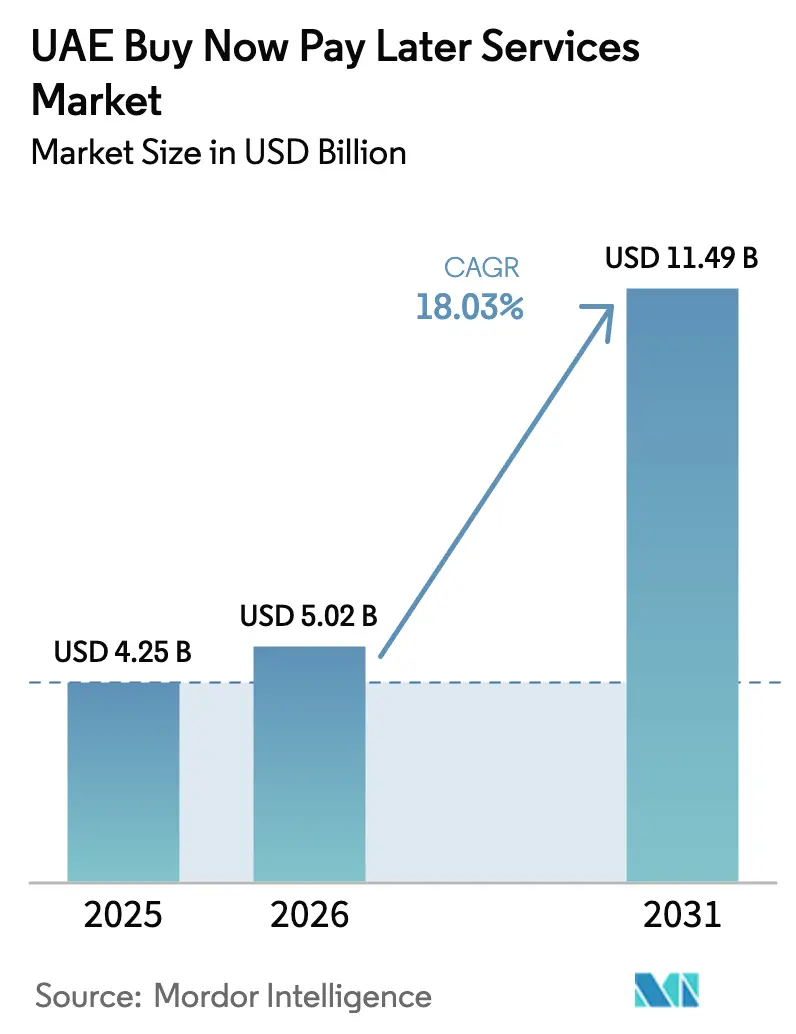
Análisis del mercado de servicios "Compra ahora y paga después" de los EAU por Mordor Intelligence
El mercado de servicios BNPL (Ahorro en Pago a Plazos) de los EAU se valoró en 4250 millones de dólares en 2025 y se estima que crecerá de 5020 millones de dólares en 2026 a 11 490 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 18.03 % durante el período de pronóstico (2026-2031). Este crecimiento se ve impulsado por la alta penetración del comercio electrónico, una población joven nativa digital y un marco regulatorio que otorga credibilidad sin frenar la innovación. Las colaboraciones entre fintech y bancos, el auge de los planes de pago a plazos conformes con la Sharia y la demanda del sector minorista de lujo de pagos de alto valor sin fricciones están impulsando la adopción tanto en entornos online como en tiendas físicas. Los proveedores están utilizando el análisis de datos para perfeccionar la evaluación de riesgos, mientras que las compras transfronterizas desde los países vecinos del CCG amplían la base de clientes potenciales. La intensidad competitiva sigue siendo moderada; sin embargo, los mayores requisitos de capital para los prestamistas no bancarios y la resistencia de los comerciantes a las comisiones podrían moderar el ritmo de expansión.
Conclusiones clave del informe
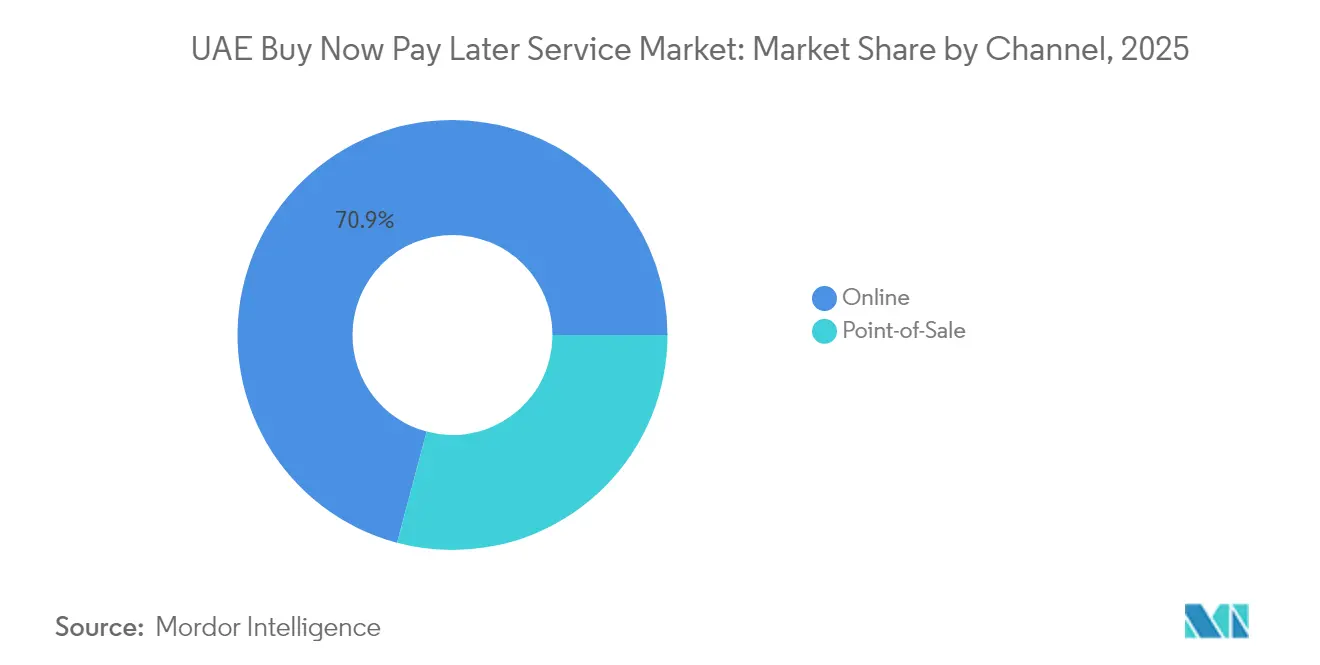
- Por canal, el segmento en línea lideró con una participación del 70.85% del mercado de servicios BNPL de los EAU en 2025, mientras que se prevé que el BNPL en el punto de venta se expanda a una CAGR del 20.18% hasta 2031.
- Por industria de uso final, la electrónica de consumo representó el 32.10 % del tamaño del mercado de servicios BNPL de los EAU en 2025; se proyecta que la atención médica y el bienestar crezcan a una CAGR del 22.35 % durante 2026-2031.
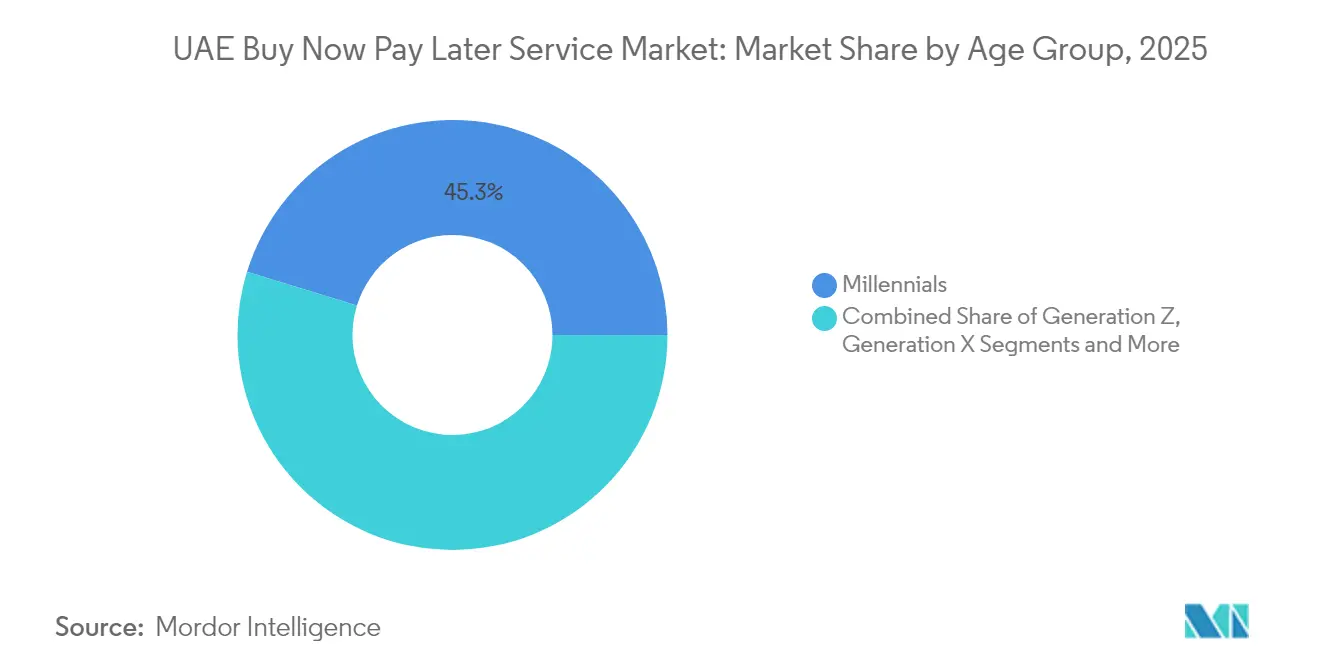
- Por grupo de edad, los millennials capturaron el 45.25% del mercado de servicios BNPL de los EAU en 2025, mientras que se prevé que su uso por parte de la Generación Z aumente a una CAGR del 21.05% hasta 2031.
- Por tipo de proveedor, las fintechs controlaron el 66.85% del mercado de servicios BNPL de los EAU en 2025, aunque se proyecta que las ofertas lideradas por los bancos avancen a una CAGR del 20.55% durante el horizonte de pronóstico.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de servicios de compra ahora y pago posterior en los EAU
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento acelerado del comercio electrónico entre la Generación Z y los Millennials | + 4.20% | Dubái, Abu Dabi | Corto plazo (≤ 2 años) |
| Integraciones de API BNPL de bancos minoristas | + 3.80% | Nacional | Mediano plazo (2-4 años) |
| Adopción conforme a la sharia entre expatriados no bancarizados | + 5.10% | Dubái, Sharjah | Mediano plazo (2-4 años) |
| La demanda de financiación en puntos de venta por parte de minoristas de lujo se dispara con la afluencia de turistas | + 3.5% | Dubái, Abu Dabi | Corto plazo (≤ 2 años) |
| Las compras transfronterizas en el CCG se ven respaldadas por centros de reexportación exentos del IVA | + 2.9% | Dubái, con repercusión en otros emiratos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento acelerado del comercio electrónico entre la generación Z y los millennials de los EAU
Más de la mitad de los consumidores de la Generación Z prefieren los pagos digitales, y el BNPL se está consolidando como su instrumento predilecto para las compras discrecionales y diarias. Los minoristas informan que los tamaños de las cestas de compra del BNPL son entre un 30 % y un 50 % más altos que las compras con tarjeta estándar, lo que impulsa a los comerciantes a integrar la opción en la caja para impulsar la conversión. Las recomendaciones virales en redes sociales han normalizado los pagos a plazos como herramienta de presupuesto en lugar de sustituir el crédito. Los comerciantes ahora diseñan campañas de marketing en torno a las ofertas de "Pago en 4" sincronizadas con los ciclos salariales, lo que refuerza un ciclo de retroalimentación de mayor gasto y uso recurrente. A medida que aumenta el poder adquisitivo de la Generación Z, el valor de vida del cliente se convierte en una métrica crucial para los proveedores que buscan atraer a este grupo de edad.
Asociaciones entre bancos minoristas que integran las API de BNPL en aplicaciones bancarias móviles
Los bancos tradicionales están integrando módulos BNPL directamente en sus aplicaciones móviles, brindando a los clientes un acceso sin interrupciones sin necesidad de descargar una plataforma fintech independiente. La colaboración de Emirates NBD con Tabby demuestra cómo los marcos de cumplimiento bancario y las amplias bases de datos pueden reducir el riesgo de impago, manteniendo al mismo tiempo la ágil experiencia de usuario de un especialista en BNPL [1] Emirates NBD, “Emirates NBD y Tabby anuncian una alianza estratégica BNPL”, emiratesnbd.com . El análisis compartido mejora la precisión en las decisiones crediticias, y las aprobaciones instantáneas de cuotas ayudan a los bancos a ofrecer depósitos y seguros. Para las fintech, las alianzas les permiten acceder a vastas bases de clientes a una fracción de su coste de adquisición habitual. Este modelo está ganando terreno entre los bancos de primer nivel, lo que indica una era de soluciones BNPL híbridas que combinan la solidez de un balance regulado con tecnología especializada.
Alta adopción de productos de pago en cuotas que cumplen con la sharia entre expatriados no bancarizados
Aproximadamente el 88% de los residentes de los EAU son expatriados, muchos de los cuales están excluidos del crédito tradicional. Las estructuras de BNPL (compra ahora, paga después) que cumplen con la Sharia, como Murabaha y Ujrah, ofrecen flexibilidad sin intereses que se alinea con los principios islámicos. Los proveedores que enfatizan el cumplimiento religioso reportan tasas de reutilización notablemente más altas y menores costos de adquisición, ya que el boca a boca se difunde rápidamente dentro de las comunidades de expatriados [2] Network International, “Informe anual 2025”, network.ae . La resonancia cultural del pago basado en comisiones en lugar de intereses abre segmentos como los pagos de comestibles y servicios públicos que antes solo se podían realizar en efectivo. A medida que los vecinos del CCG buscan una claridad regulatoria similar, el modelo de los EAU se está convirtiendo en un modelo regional para las finanzas digitales alineadas con la fe.
La demanda de financiación en puntos de venta por parte de minoristas de lujo se dispara con la afluencia de turistas
Dubái recibió 17.15 millones de visitantes en 2024, y los establecimientos de lujo ahora ofrecen BNPL en terminales dentro de las tiendas para captar el gasto turístico de alto valor [3] Departamento de Economía y Turismo de Dubái, “Informe de rendimiento turístico de Dubái 2024”, det.gov.ae. Los valores promedio de las transacciones aumentan hasta un 40 % cuando las opciones de pago fraccionado eliminan las preocupaciones por la conversión de divisas y las restricciones de límite de la tarjeta. Los minoristas recopilan datos de primera mano de las transacciones BNPL, lo que permite una comunicación dirigida una vez que los turistas regresan a casa. Las alianzas con marcas de lujo como Cartier y Louis Vuitton subrayan cómo BNPL ha evolucionado de una herramienta de mercado masivo a una necesidad del comercio minorista premium. Se espera que la tendencia se intensifique a medida que Emirates lance campañas de marketing que posicionen a Dubái como la capital mundial del “lujo a plazos”.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas de adecuación de capital para prestamistas no bancarios | -2.70% | Nacional | Mediano plazo (2-4 años) |
| Descontento de los comerciantes con las tasas de descuento de BNPL | -1.90% | Dubai | Corto plazo (≤ 2 años) |
| Aumento de los impagos en el sector de la electrónica de consumo tras la pandemia | -2.1% | Nacional | Corto plazo (≤ 2 años) |
| Restricciones regulatorias sobre las tarifas de intercambio para los esquemas de pago a plazos | -1.8% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de los requisitos de suficiencia de capital de los bancos centrales para prestamistas no bancarios
Las regulaciones revisadas vigentes en diciembre de 2023 obligan a las empresas de BNPL a obtener el estatus de Compañía Financiera con Licencia Restringida o asociarse con instituciones autorizadas, lo que inmoviliza más capital en reservas [4] Banco Central de los EAU, “Regulaciones de Crédito a Corto Plazo 2024”, cbuae.gov.ae . Las fintech independientes enfrentan mayores costos de cumplimiento que pueden desviar fondos de la innovación de productos. Los proveedores más pequeños pueden buscar adquisiciones, acelerando la consolidación y elevando las barreras de entrada para nuevos participantes. Si bien una mayor solvencia protege a los consumidores, reduce la diversidad competitiva y podría ralentizar el ritmo al que los casos de uso de BNPL de nicho llegan al mercado. Los bancos más grandes con amplios colchones de capital se benefician a medida que las exigencias regulatorias inclinan el campo de juego a su favor.
Creciente descontento de los comerciantes con las tasas de descuento de BNPL que superan las comisiones de las tarjetas
Las tasas de descuento típicas para comerciantes de BNPL oscilan entre el 3% y el 7%, el doble de la comisión estándar de la tarjeta. Los minoristas de electrónica con márgenes muy estrechos han comenzado a trasladar los recargos de BNPL a los consumidores o a restringir la disponibilidad a líneas de productos premium. La fricción entre los comerciantes amenaza la penetración de BNPL en categorías donde la sensibilidad al precio prevalece sobre la prima de conveniencia. Los proveedores que experimentan con modelos de comisiones escalonadas corren el riesgo de erosionar la rentabilidad, especialmente si los próximos límites a las comisiones de intercambio reducen aún más la economía unitaria. Mantener el entusiasmo de los comerciantes puede depender de aumentos demostrables en el tamaño de la cesta de compra y la conversión que compensen los mayores costes de aceptación.
Análisis de segmento
Por canal: el dominio en línea se encuentra con el resurgimiento en las tiendas físicas
El canal en línea capturó el 70.85 % de la cuota de mercado de servicios BNPL en los EAU en 2025, gracias a que los pagos digitales sin fricción se ajustaron al gran interés por las compras móviles. Las plataformas de comercio electrónico incorporaron widgets de "Pago en 4" que requieren una integración mínima, lo que impulsó su rápida adopción. No obstante, el BNPL en tiendas físicas está creciendo más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 20.18 % proyectada hasta 2031 gracias a las innovaciones en códigos QR y tarjetas virtuales que eliminan las actualizaciones de hardware. Los minoristas que ofrecen experiencias unificadas de pago en línea y presencialmente registran una mayor fidelidad, ya que los consumidores investigan en línea y realizan transacciones importantes en tiendas físicas.
El impulso hacia un ecosistema "físico-digital" anima a los proveedores a invertir en API omnicanal. Se prevé un aumento considerable del tamaño del mercado de servicios BNPL en los EAU para transacciones en tienda física, a medida que los comercios de bienes de lujo y bienes de consumo duraderos habiliten la financiación "tocar para pagar" a través de terminales existentes. Los proveedores están probando funciones que permiten a los compradores iniciar un plan en el establecimiento y gestionar los pagos en una aplicación móvil, acortando la distancia entre la navegación y la compra. A medida que los minoristas incorporan opciones de gestión como la recogida en tienda, las distinciones entre canales se difuminan, pero la lógica subyacente de las cuotas sigue siendo fundamental para la conversión de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por industria de uso final: la electrónica lidera, la atención médica acelera
La electrónica de consumo dominó el mercado de servicios BNPL de los EAU con un 32.10 % en 2025, gracias a los altos valores promedio de los pedidos y a los rápidos ciclos de reemplazo de dispositivos, ideales para contratos de corta duración. Las alianzas exclusivas con marcas emblemáticas de smartphones y portátiles garantizan un volumen constante, y los programas de intercambio consolidan aún más el uso de BNPL. Le siguen la moda y la ropa, impulsadas por las compras impulsivas y la alta frecuencia de compra, aunque los márgenes limitan el margen de negociación de las tarifas entre los proveedores.
La salud y el bienestar son el sector vertical de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 22.35 % hasta 2031, lo que refleja el aumento de los gastos de bolsillo para procedimientos electivos y cosméticos. Los planes de pago a plazos de varios meses se extienden más allá de la estructura típica de cuatro pagos, lo que genera un mayor valor a lo largo de la vida del usuario. Los proveedores forman alianzas con redes hospitalarias, ofreciendo aprobaciones instantáneas a través de portales para pacientes que evitan el papeleo excesivo. Esta diversificación reduce la dependencia de los ciclos minoristas y posiciona a BNPL como un componente integral del panorama de financiación de la salud privada en los EAU.
Por grupo de edad: los millennials dominan mientras la generación Z avanza
Los millennials obtuvieron el 45.25 % del mercado de servicios BNPL en EAU en 2025, combinando ingresos estables con fluidez digital. Su adopción abarca gastos esenciales y de estilo de vida, desde comestibles hasta viajes, y el tamaño promedio de los boletos supera al de otros grupos. La Generación X prefiere BNPL para categorías específicas de alto valor, lo que modera el impulso general, pero contribuye a volúmenes constantes.
La Generación Z es la que más rápido adopta la tecnología, con una tasa de crecimiento anual compuesta (TCAC) del 21.05 % hasta 2031. El diseño móvil, las estructuras de tarifas transparentes y las recompensas gamificadas se alinean con los valores de la Generación Z. Los proveedores priorizan las integraciones de comercio social que permiten a los usuarios distribuir pagos desde las tiendas de influencers. A medida que esta generación se acerca a sus años de mayor rentabilidad, su participación en el mercado de servicios BNPL de los EAU se expandirá, lo que obligará a los proveedores a orientar sus presupuestos de marketing hacia los segmentos de estudiantes y personas que buscan su primer empleo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proveedor: pioneros en tecnología financiera, seguidores rápidos de los bancos
Las fintechs representaron el 66.85 % del volumen de transacciones en 2025, aprovechando plataformas diseñadas específicamente para una rápida incorporación y una gestión flexible de los reembolsos. El lanzamiento de productos (tarjetas virtuales, redes de circuito abierto, marketplaces comerciales) mantiene un alto nivel de compromiso con el cliente. Sin embargo, los bancos están ganando terreno, con una tasa de crecimiento anual compuesta (TCAC) prevista del 20.55 %, integrando módulos BNPL en las infraestructuras crediticias existentes.
Esta convergencia genera modelos híbridos donde los bancos gestionan el riesgo regulatorio y la financiación del balance, mientras que las fintechs proporcionan agilidad en la fase inicial. Para los consumidores, la distinción se difumina a medida que surgen soluciones de marca blanca en las aplicaciones bancarias. Con el tiempo, la cuota de mercado de servicios BNPL en los EAU, en manos de las fintechs, podría disminuir ligeramente a medida que los bancos universales conviertan a los titulares de tarjetas a planes de pago fraccionado dentro de la aplicación, lo que intensificará la dinámica competitiva y acercará los precios a la paridad.
Análisis geográfico
Dubái genera aproximadamente el 60 % del volumen nacional de transacciones de BNPL, beneficiándose de densos distritos comerciales de lujo, un próspero entorno de pruebas fintech y una afluencia turística que valora las opciones de pago flexibles. Los centros comerciales del emirato exhiben de forma destacada el BNPL en las cajas, y los principales proveedores tienen sus sedes en Dubái, lo que refuerza el ecosistema de innovación. El apoyo regulatorio a través del Centro de Innovación del Centro Financiero Internacional de Dubái acelera los programas piloto, convirtiendo a la ciudad en un banco de pruebas para la innovación en el pago a plazos.
Abu Dabi ocupa el segundo lugar, gracias a unos ingresos promedio más altos y a un importante gasto público en infraestructura digital. Los pagos de atención médica y educación representan una parte considerable del uso de BNPL en este emirato, ya que los hogares adinerados financian procedimientos electivos y cuotas de escuelas privadas. El entorno de startups de Hub71 atrae capital para plataformas de BNPL específicas para cada sector, dirigidas al perfil demográfico distintivo del emirato. Las directrices federales uniformes facilitan el cumplimiento normativo, lo que permite a los proveedores ampliar su oferta sin problemas en ambos emiratos principales.
Sharjah, Ajmán y los Emiratos del Norte contribuyen con volúmenes menores, pero presentan las tasas de crecimiento de usuarios más rápidas. La menor saturación del comercio minorista permite a los proveedores de BNPL cerrar acuerdos exclusivos con comerciantes interesados en la diferenciación. Las interfaces con prioridad en árabe y el cumplimiento explícito de la sharia tienen una gran aceptación entre los residentes, muchos de los cuales utilizan por primera vez el crédito formal. La penetración de los teléfonos inteligentes sigue en aumento, y los proveedores aprovechan la interacción social para generar confianza, impulsando la adopción en categorías cotidianas como la alimentación y los servicios domésticos.
Panorama regulatorio
Las ofertas de compra ahora y paga después (BNPL, por sus siglas en inglés) en los Emiratos Árabes Unidos se rigen por el marco regulatorio del Banco Central de los Emiratos Árabes Unidos (CBUAE, por sus siglas en inglés) para el crédito a corto plazo, introducido mediante la Circular No. 3/2023 sobre el Reglamento de Empresas Financieras, vigente desde el 27 de diciembre de 2023. Bajo este régimen, los proveedores de BNPL deben operar como una empresa financiera con licencia restringida del CBUAE o asociarse con un banco o empresa financiera con licencia, lo que transforma el modelo BNPL, pasando de una regulación laxa a un modelo de préstamos supervisados y con mayor protección al consumidor.
El marco normativo establece límites de producto que afectan la evaluación crediticia y la rentabilidad unitaria. Estos incluyen un límite máximo de crédito, el menor entre 20 000 AED o tres meses de ingresos netos verificados, y un límite máximo de comisiones totales del 30 % del importe original del crédito (incluidos los cargos por mora y las comisiones). Asimismo, introduce requisitos operativos como la evaluación crediticia obligatoria mediante informes de crédito para límites agregados superiores a 5,000 AED, junto con estándares prudenciales que incluyen un capital mínimo (20 millones de AED o el 5 % del volumen de préstamos pendientes) y liquidez (activos líquidos equivalentes al 10 % de los pasivos totales), lo que favorece a los proveedores con una sólida capitalización y a los modelos de colaboración entre bancos y empresas fintech.
Análisis de la cadena de valor
La cadena de valor de BNPL en los EAU comienza con la capacidad de capital y de gestión de riesgos. Los bancos y las entidades financieras autorizadas, incluidas las entidades financieras con licencia restringida bajo la normativa de la CBUAE, proporcionan el balance regulado y el perímetro de cumplimiento para el crédito a corto plazo. Las plataformas BNPL gestionan la capa central de orquestación, que abarca la incorporación de clientes, la evaluación y la toma de decisiones (incluida la integración con agencias de crédito para los límites de elegibilidad), la liquidación de pagos a comercios, la gestión de cobros y la atención al cliente en las aplicaciones y en el punto de venta.
La distribución depende de la adquisición de comercios y de las plataformas de integración. Los complementos y las API de las plataformas de comercio electrónico, junto con las pasarelas y los procesadores de pago, gestionan el pago a plazos en el momento de la compra, mientras que la habilitación en tienda utiliza códigos QR y tarjetas virtuales sobre la infraestructura de punto de venta existente. Los servicios clave que lo habilitan incluyen utilidades de identidad y verificación de identidad (KYC), análisis de fraude y riesgo, e informes de crédito. Los comercios y los marketplaces siguen siendo el principal agregador de la demanda y la contraparte de precios a través de las tasas de descuento de los comercios. Los cuellos de botella se centran en las licencias regulatorias y los requisitos continuos de capital y liquidez, así como en la economía de los comercios, donde las tasas de descuento pueden encontrar resistencia en categorías de bajo margen, lo que refuerza el valor de las alianzas a gran escala, incluido el pago a plazos integrado en bancos y ofrecido a través de aplicaciones de banca móvil.
Panorama competitivo
El mercado de servicios BNPL de los EAU está moderadamente concentrado, con unos pocos proveedores clave que gestionan conjuntamente una parte significativa del volumen. Tabby lidera con la red de comercios más amplia y una presencia destacada entre los consumidores, mientras que la rápida expansión de Tamara en el CCG fortalece su escala regional. La competencia se centra en la velocidad de aprobación, los límites de transacción y las ventajas del ecosistema de fidelización, más que en la duración de la relación de cliente, que está bastante estandarizada en el sector.
Las alianzas estratégicas moldean la dinámica del mercado. La integración de Checkout.com con Tabby integra BNPL en una amplia base de comercios, mientras que la alianza de Emirates NBD con Tabby fusiona el cumplimiento normativo de nivel bancario con la agilidad de las fintech. La consolidación está en marcha: la adquisición de Spotii por NymCard indica el interés de los proveedores de infraestructura por integrar BNPL en plataformas de pago más amplias. Los modelos de crédito basados en inteligencia artificial que utilizan datos alternativos buscan reducir las tasas de impago y defender los márgenes ante la próxima regulación de límites de comisiones. Los proveedores que se centran en nichos verticales como la salud, la educación y el comercio B2B podrían impulsar un crecimiento gradual y diluir la concentración con el tiempo.
Los emisores de tarjetas tradicionales se enfrentan al riesgo de canibalización y están implementando un modelo piloto de "pago fraccionado según los límites de crédito existentes" para defender su cuota de mercado. Mientras tanto, las redes de pago globales exploran acuerdos de marca blanca para integrar la lógica de pago en las plataformas internacionales, lo que podría intensificar la rivalidad. El aumento de los requisitos de capital podría impulsar a las fintechs con baja capitalización hacia fusiones, lo que incrementaría gradualmente el tamaño promedio de los proveedores y consolidaría la estructura del mercado.
Líderes de la industria de servicios de compra ahora y pago posterior en los EAU
Atigrado
Tamara
Pagos de marañón
Pospago
Spotii (código postal)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Tabby lanzó Tabby Cash en los Emiratos Árabes Unidos como una cuenta de gastos sin comisiones, ofrecida bajo su licencia de valor almacenado. Esta iniciativa amplía la oferta de Tabby, pasando de la financiación en el punto de venta a la gestión del dinero cotidiano, lo que aumenta la interacción con el cliente más allá de los pagos a plazos en el punto de venta y facilita la distribución mediante tarjetas y cuentas.
- Marzo de 2025: Checkout.com se asoció con Tabby para ampliar la disponibilidad de BNPL (Compra ahora, paga después) para los comercios que utilizan Checkout.com en los Emiratos Árabes Unidos y Arabia Saudita. Esto fortaleció la distribución de BNPL mediante la integración con una importante plataforma de pago, lo que redujo las dificultades de integración para los comercios y amplió el volumen potencial de transacciones en línea.
- Septiembre de 2024: Network International se asoció con ruya Bank para mejorar las capacidades de la banca islámica mediante tecnología de pagos digitales, incluyendo opciones de pago a plazos conformes con la Sharia dentro del ecosistema bancario. Esta colaboración respaldó estructuras de pago a plazos alineadas con la fe y reforzó los canales de comercialización liderados por los bancos para el pago a plazos en los Emiratos Árabes Unidos.
Alcance y metodología
El informe ofrece un análisis de antecedentes completo del mercado Compre ahora, pague después de los Emiratos Árabes Unidos, incluido el análisis y el pronóstico del tamaño del mercado, los segmentos del mercado, las tendencias de la industria, los principales actores y los impulsores del crecimiento. EAU Compre ahora, pague después El mercado está segmentado por canal (en línea y POS), por tipo de usuario final (electrodomésticos de cocina, otros productos electrónicos de consumo, moda y cuidado personal, atención médica, otros productos).
Por canal
| Online |
| Punto de venta (en tienda) |
Por industria de uso final
| Electrónica de Consumo: |
| Moda y ropa |
| Salud y Bienestar |
| Mejoras para el hogar |
| Viajes y ocio |
| Medios y entretenimiento |
| Otras industrias de uso final |
Por grupo de edad
| Generación Z (18-28 años) |
| Millennials (29-44 años) |
| Generación X (45-60 años) |
| Baby Boomers (61-79 años) |
| Generación silenciosa (80 años o más) |
Por proveedor
| Fintechs |
| Bancos |
| Otros |
| Por canal | Online |
| Punto de venta (en tienda) | |
| Por industria de uso final | Electrónica de Consumo: |
| Moda y ropa | |
| Salud y Bienestar | |
| Mejoras para el hogar | |
| Viajes y ocio | |
| Medios y entretenimiento | |
| Otras industrias de uso final | |
| Por grupo de edad | Generación Z (18-28 años) |
| Millennials (29-44 años) | |
| Generación X (45-60 años) | |
| Baby Boomers (61-79 años) | |
| Generación silenciosa (80 años o más) | |
| Por proveedor | Fintechs |
| Bancos | |
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de servicios BNPL de los EAU?
El mercado de servicios BNPL de los Emiratos Árabes Unidos está valorado en USD 5.02 millones en 2026 y se proyecta que alcance los USD 11.49 millones en 2031.
¿Qué segmento industrial utiliza más BNPL en los EAU?
La electrónica de consumo lidera, capturando el 32.10 % del valor de las transacciones en 2025, impulsada por los altos tamaños promedio de los tickets y los rápidos ciclos de reemplazo de dispositivos.
¿Qué tan rápido está creciendo el BNPL en el punto de venta en comparación con el BNPL en línea?
Se pronostica que el BNPL en tiendas físicas se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 20.18 % durante el período 2026-2031, superando el crecimiento del canal en línea, que ya es dominante.
¿Por qué son importantes los productos BNPL que cumplen con la Sharia en los Emiratos Árabes Unidos?
Son atractivos para las grandes poblaciones de expatriados y musulmanes del país al evitar los cargos por intereses, lo que impulsa la adopción y la lealtad de los clientes.
¿Qué grupo de edad es el segmento de usuarios de BNPL que crece con más rápido crecimiento?
Se espera que los usuarios de la Generación Z aumenten su uso a una tasa de crecimiento anual compuesta (CAGR) del 21.05 % hasta 2031, lo que refleja sus hábitos nativos digitales y su preferencia por planes de pago transparentes.


