

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
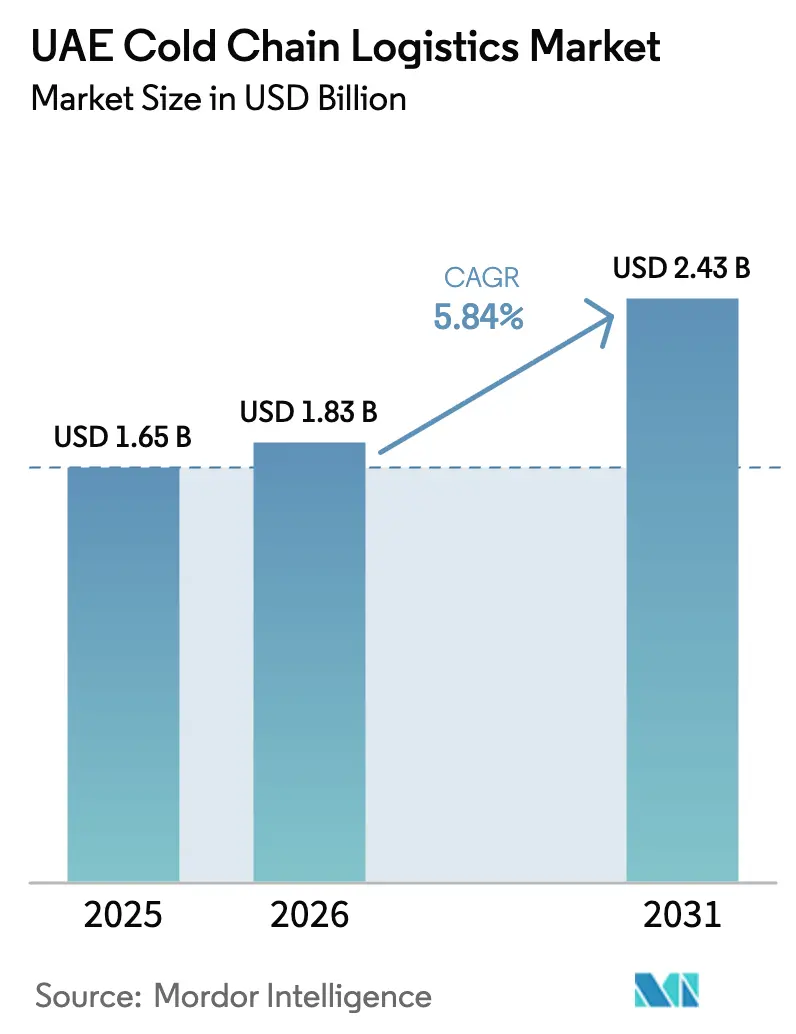
| Tamaño del mercado (2026) | USD 1.83 mil millones |
| Tamaño del mercado (2031) | USD 2.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.84% CAGR |
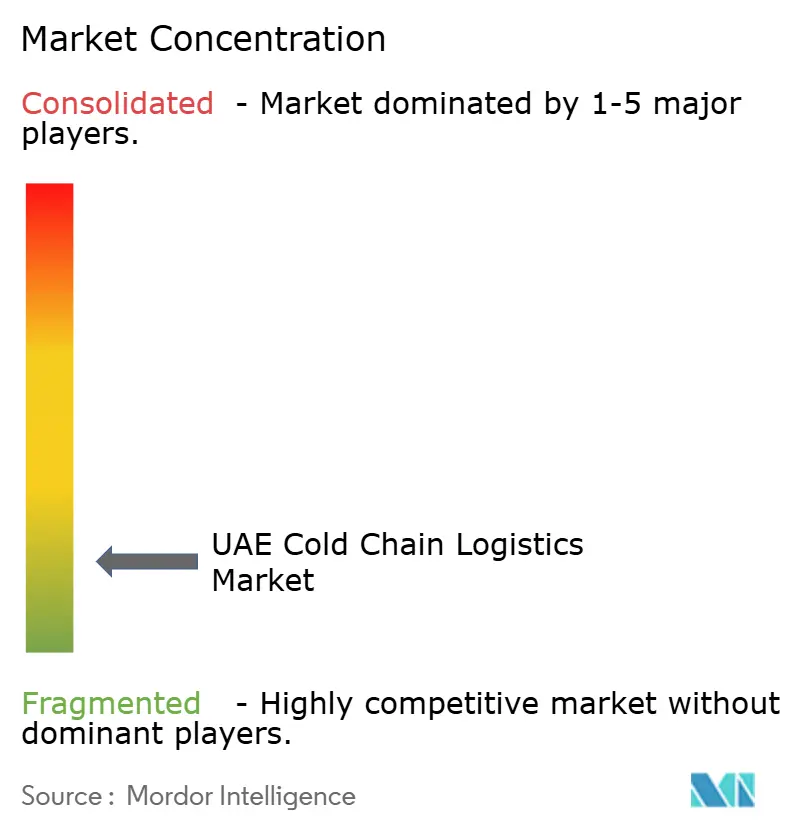
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado logístico de la cadena de frío en los EAU por Mordor Intelligence
El tamaño del mercado de logística de cadena de frío de los Emiratos Árabes Unidos se valoró en USD 1.65 mil millones en 2025 y se estima que crecerá de USD 1.83 mil millones en 2026 para alcanzar USD 2.43 mil millones en 2031, a una CAGR del 5.84% durante el período de pronóstico (2026-2031).
El crecimiento se basa en la apuesta del país por la seguridad alimentaria y la resiliencia farmacéutica, lo que está convirtiendo la base logística en una plataforma regional, en lugar de un simple destino. Los operadores estratégicos en el mercado logístico de la cadena de frío de los EAU están cambiando del almacenamiento de productos básicos a la manipulación de valor añadido para mejorar los márgenes y la profundidad del servicio. Un mayor enfoque en los nodos urbanos multitemperatura impulsa los flujos de alimentación electrónica y atención médica que requieren ciclos rápidos. Los programas de infraestructura en puertos, zonas francas y ciudades industriales integradas también están mejorando las opciones multimodales que favorecen los movimientos de frío conformes y con plazos definidos.
Conclusiones clave del informe
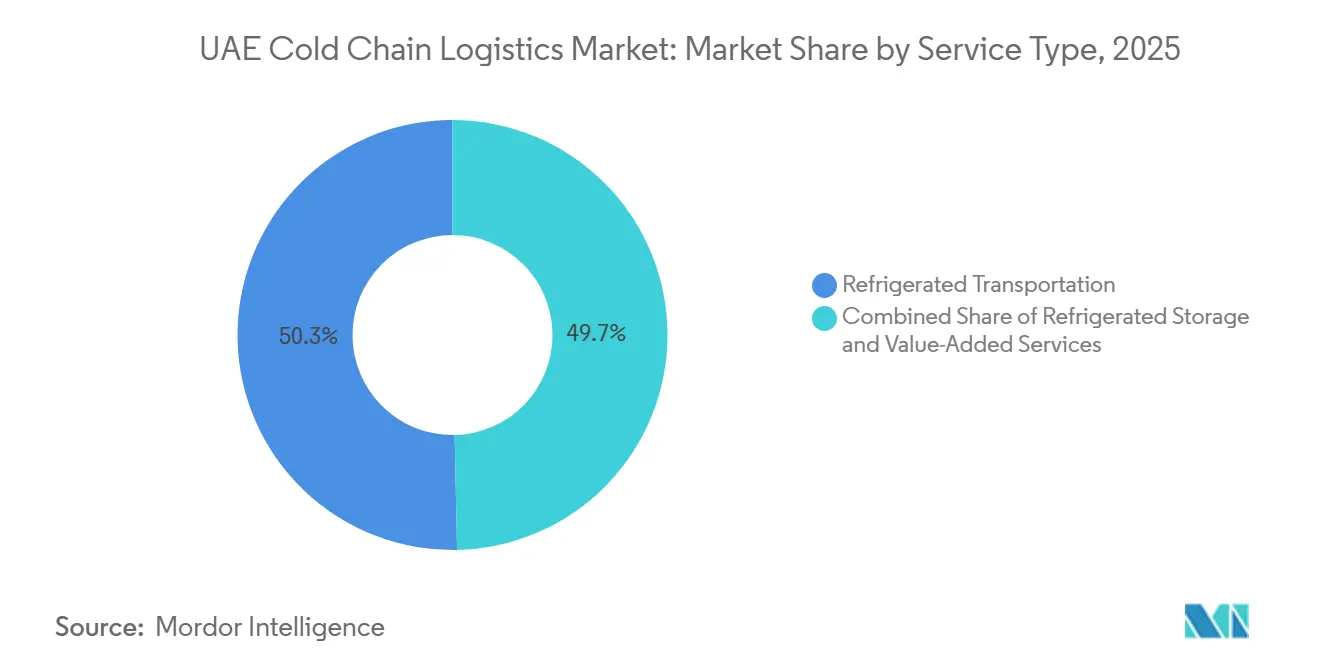
- Por tipo de servicio, el almacenamiento refrigerado lideró con el 50.34% de la participación de mercado de logística de la cadena de frío de los EAU en 2025, mientras que se proyecta que los servicios de valor agregado se expandirán a una CAGR del 4.76% entre 2026 y 2031.
- Por tipo de temperatura, la carga refrigerada representó una participación del 39.54 % del tamaño del mercado de logística de la cadena de frío de los EAU en 2025, y la congelada está avanzando a una CAGR del 5.43 % entre 2026 y 2031.
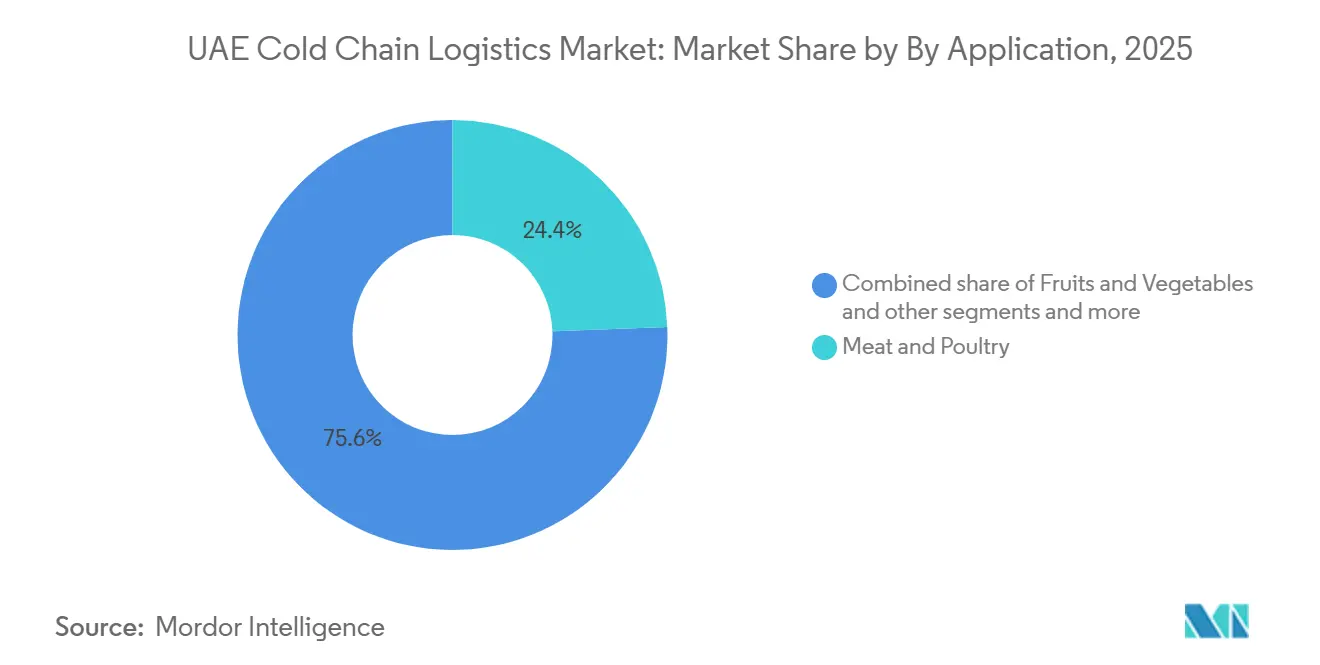
- Por aplicación, la carne y las aves de corral representaron una participación del 24.41 % del tamaño del mercado de logística de la cadena de frío de los EAU en 2025, mientras que se prevé que las vacunas y los materiales para ensayos clínicos crezcan a una CAGR del 6.21 % entre 2026 y 2031.
- Por geografía, Dubái representó el 32.60 % de la participación de mercado de logística de cadena de frío de los EAU en 2025 y se proyecta que avance a una CAGR del 5.78 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado logístico de la cadena de frío en los EAU
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento rápido en el comercio electrónico de entrega de comestibles y alimentos congelados | + 1.2% | Primarias en Dubái, secundarias en Sharjah, emergentes en Abu Dabi | Mediano plazo (2-4 años) |
| Estrategia de seguridad alimentaria de los EAU: Aceleración de la capacidad de almacenamiento frigorífico nacional | + 1.5% | Nacional, con KEZAD y Dubai Sur como puntos focales | Largo plazo (≥ 4 años) |
| Expansión de las redes de suministro de frío con certificación Halal | + 0.8% | Corredores de reexportación global vía Jebel Ali, impacto secundario en Abu Dhabi | Mediano plazo (2-4 años) |
| Crecimiento de la distribución de vacunas y productos biológicos en el CCG | + 1.1% | Núcleo de Abu Dhabi (centro KEZAD), puerta de enlace aérea de Dubai Jebel Ali | Largo plazo (≥ 4 años) |
| Desarrollo de la logística de la agricultura hidropónica y la tecnología agrícola | + 0.4% | Dubai Food Tech Valley, expansión en los Emiratos del Norte | Largo plazo (≥ 4 años) |
| Inversión en instalaciones de almacenamiento frigorífico alimentadas con energía solar | + 0.6% | Nacional, con avances tempranos en Dubai Logistics City y la terminal ferroviaria Al Ghuwaifat | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Crecimiento rápido en el comercio electrónico de entrega de comestibles y alimentos congelados
Los modelos de supermercado en línea y comercio rápido están reduciendo las ventanas de entrega y reposicionando el inventario más cerca de las densas zonas residenciales, donde la velocidad de los trayectos cortos es esencial. Este cambio está alejando el diseño de la red de grandes almacenes en una sola ubicación hacia centros de microcumplimiento que combinan zonas refrigeradas, congeladas y a temperatura ambiente con tiempos de conducción cortos. Los operadores del mercado logístico de la cadena de frío de los EAU utilizan cross-docking multitemperatura y herramientas de demanda predictiva para mejorar la asignación de stock y reducir las roturas de stock en SKU de alta rotación. Las flotas conectadas con telemetría de temperatura en tiempo real y optimización de rutas reducen las desviaciones de tránsito y mejoran el cumplimiento con los puntos de control críticos en los circuitos de entrega. Los programas de cumplimiento a nivel de los Emiratos, que priorizan el registro continuo de temperatura y la activación de medidas correctivas, están acelerando las inversiones en sensores IoT y controles integrados de vehículos frigoríficos. A medida que estas capacidades se expanden, la profundidad del surtido de congelados se está convirtiendo en una protección contra los retrasos en la última milla, lo que refuerza la fiabilidad del servicio y reduce las pérdidas por pérdidas.
Estrategia de seguridad alimentaria de los EAU: Aceleración de la capacidad de almacenamiento frigorífico nacional
La Estrategia Nacional de Seguridad Alimentaria 2051 enfatiza los suministros resilientes y la capacidad nacional, impulsando inversiones en almacenes frigoríficos y nodos de distribución en zonas industriales vinculadas a puertos y aeropuertos. KEZAD Group está invirtiendo 621 millones de AED para entregar 250 000 metros cuadrados de almacenamiento en frío para 2025, apoyando las reexportaciones y la distribución interior, equivalente a 169.1 millones de USD utilizando el tipo de cambio promedio de AED 2025. Los objetivos gubernamentales, como 90 días de reservas, resaltan el papel estratégico de las reservas con temperatura controlada y aceleran la selección de sitios en parcelas interiores cerca de autopistas y corredores ferroviarios. [1] Gobierno de los EAU, “Estrategia Nacional de Seguridad Alimentaria 2051”, Gobierno de los EAU, u.ae Los marcos de zona franca con opciones de depósito aduanero y licencias simplificadas permiten al mercado de logística de cadena de frío de los EAU integrar la preparación de importaciones con la redistribución del CCG, reduciendo el tiempo de permanencia y mejorando la frescura en el comercio minorista y el servicio de alimentos.
Expansión de las redes de suministro de frío con certificación Halal
Los protocolos de logística halal garantizan la segregación del almacenamiento, la manipulación verificada y equipos dedicados para prevenir la contaminación cruzada. Los operadores están incorporando cámaras, muelles y estanterías independientes para cumplir con las auditorías, lo que facilita los flujos de carne y aves de corral que requieren integridad integral. La instalación de la Zona Franca de Jebel Ali de RSA Cold Chain, inaugurada en septiembre de 2025, incorpora capacidad multitemperatura, tanto aduanera como no aduanera, con certificaciones ISO 22000 y HACCP, lo que posiciona a Dubái como un punto de parada que cumple con las normas para los corredores halal regionales. La organización de la red, que aísla los lotes halal mediante el cross-docking y la entrega, mejora los resultados de las auditorías y la confianza de los transportistas. El mercado de la logística de la cadena de frío de los EAU se beneficia de esta especialización, lo que facilita el acceso a grandes mercados del CCG y del Sudeste Asiático que se rigen por las normas halal.
Crecimiento de la distribución de vacunas y productos biológicos en el CCG
Los productos farmacéuticos y biológicos requieren almacenamiento calificado, embalaje validado y manipulación controlada desde la pista hasta el almacén y la distribución de última milla. El Departamento de Salud de Abu Dhabi lanzó un centro regional de distribución de vacunas en julio de 2025 en KEZAD, operado por Rafed, una subsidiaria de PureHealth, con capacidad de diseño y procesos que dan cabida a más de 20 tipos de vacunas y escala para nuevas plataformas. [2] Departamento de Salud – Abu Dhabi, “Abu Dhabi lanza operaciones en su centro regional de distribución de vacunas”, Departamento de Salud – Abu Dhabi, doh.gov.ae Este centro aprovecha las redes de carga aérea que están certificadas para carga de atención médica sensible a la temperatura y se integra con rutas que cumplen con CEIV Pharma. Emirates SkyCargo mejoró este corredor al agregar Lieja en enero de 2026 con cinco vuelos de carga semanales y reportó un aumento significativo en el volumen de productos farmacéuticos en 2025, lo que indica el compromiso de nivel de aerolínea con el tráfico de productos biológicos. El mercado de logística de cadena de frío de los EAU está desarrollando una infraestructura de calidad farmacéutica en Abu Dabi y Dubái, lo que permite consolidar envíos de mayor valor y elevar el nivel de cumplimiento normativo para la competencia.
Análisis del impacto de las restricciones
| Restricción | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las condiciones climáticas extremas aumentan los costos de carga de refrigeración | - 0.9% | Nacional, agudo en manejo al aire libre en Jebel Ali y Dubai World Central | Corto plazo (≤ 2 años) |
| Fuerte dependencia de los productos perecederos importados | - 0.3% | Demanda nacional concentrada en los centros urbanos de Dubái y Abu Dabi | Largo plazo (≥ 4 años) |
| Capacidades limitadas de cadena de frío de última milla fuera de los principales Emiratos | - 0.5% | Ras Al Khaimah, Fujairah, Ajman rural, lagunas moderadas en las afueras de Sharjah | Mediano plazo (2-4 años) |
| Altos costos de mantenimiento para sistemas de enfriamiento avanzados | - 0.7% | Nacional, mayor en zonas industriales como KEZAD, Jebel Ali y Dubai South | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las condiciones climáticas extremas aumentan los costos de carga de refrigeración
Las altas temperaturas y la humedad del verano incrementan la carga de refrigeración en las cámaras frigoríficas y de ultracongelación, lo que incrementa el gasto energético como porcentaje de los gastos operativos. Las instalaciones que carecen de controles de planta modernos o refrigerantes eficientes están más expuestas a esta presión de costes. Los operadores están respondiendo con sistemas basados en amoníaco, mejor aislamiento y controles predictivos que modulan los ciclos del compresor en función de la actividad de las puertas y la entrada de calor ambiental. Las instalaciones con energía solar en azoteas y gestión inteligente de la demanda reducen las tarifas pico y amortiguan la volatilidad de los precios de la energía. El mercado logístico de la cadena de frío de los EAU define la competitividad, en parte, a través del rendimiento energético, ya que un menor consumo por palé procesado mejora los márgenes sin sacrificar los niveles de servicio. Se prevé que esta brecha de rendimiento se amplíe a medida que se afiancen los marcos regulatorios sobre emisiones y eficiencia energética.
Fuerte dependencia de los productos perecederos importados
El perfil de consumo de los EAU depende de las importaciones de frutas, verduras, carne y productos especiales, lo que hace que la logística de frío sea sensible a las interrupciones en la cadena de suministro y a los plazos de entrega. La dependencia de las importaciones crea un perfil de riesgo en cascada que incluye fluctuaciones cambiarias, perturbaciones climáticas en el origen e interrupciones en las rutas. Las reservas estratégicas y los nodos de almacenamiento distribuidos reducen estas vulnerabilidades al distribuir el inventario y acortar las rutas de última milla. La política nacional de seguridad alimentaria busca estabilizar el suministro mediante una capacidad que permita mantener los niveles de reserva en situaciones de presión. Por lo tanto, el mercado de logística de la cadena de frío de los EAU está equilibrando la preparación de las importaciones con la capacidad interna que respalda los objetivos de resiliencia y, al mismo tiempo, mejora la fiabilidad del servicio.
Análisis de segmento
Por tipo de servicio: el almacenamiento domina, pero la capa de servicios gana ventaja estratégica
El almacenamiento refrigerado representó el 50.34 % en 2025 en instalaciones de gran formato ubicadas en zonas francas y distritos logísticos que sirven como nodos regionales para importadores y distribuidores. Los servicios de valor añadido son los de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.76 % hasta 2031, lo que refleja una transición hacia el kitting, el etiquetado y la carga fraccionada conforme a las normativas aduaneras, lo que aumenta la profundidad de los contratos y la rentabilidad. El mercado de logística de la cadena de frío de los EAU está combinando opciones de transporte por carretera, marítimo, aéreo y ferroviario para apoyar estos centros. El transporte por carretera proporciona rutas flexibles en el corredor Dubái-Abu Dabi-Sharjah, y el transporte aéreo y marítimo conecta las rutas de importación y farmacéutica de larga distancia. El programa plurianual de inversión logística de DP World, lanzado en 2025, fortalece la capacidad de los patios de carga multitemperatura y los muelles de carga automatizados que pueden mejorar la rotación de los contenedores refrigerados y reducir el tiempo de manipulación. A medida que se amplían las opciones de control aduanero en las zonas francas, los flujos de reexportación se vuelven más eficientes y reducen las cargas arancelarias posteriores.
La oferta de servicios que exige precios premium se basa en la visibilidad y el cumplimiento normativo. Las instalaciones de RSA Cold Chain, previstas para septiembre de 2025 en la Zona Franca de Jebel Ali, añadirán 40,000 palés multitemperatura, con y sin abono, con certificaciones ISO 22000 y HACCP, y sistemas de monitorización inteligente que fortalecen los flujos farmacéuticos y halal. La industria logística de la cadena de frío de los EAU está monetizando la telemetría y la gestión de excepciones como servicios independientes que ayudan a los transportistas a gestionar el riesgo y mejorar la preparación para las auditorías. Estas funciones de valor añadido se han vuelto esenciales, en lugar de opcionales, para las cuentas de atención médica y de alimentación de alta demanda. A medida que los operadores de cartera implementan estrategias de control de procesos y aplazamiento de cargas con abono, los contratos priorizan cada vez más métricas de fiabilidad, como la puntualidad y las tasas de variación de temperatura, junto con el precio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por tipo de temperatura: los productos refrigerados lideran la participación, los congelados aumentan gracias al impulso de los supermercados electrónicos.
La carga refrigerada representó el 39.54 % en 2025, gracias al movimiento de productos frescos, lácteos y productos listos para consumir a través de plazos ajustados de importación a anaquel dentro de los circuitos de distribución urbanos. Los segmentos de congelados son los que avanzan más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 5.43 % hasta 2031, ya que el comercio rápido y la venta de comestibles en línea se apoyan en kits de comida congelada y categorías listas para cocinar que mantienen los niveles de servicio durante los picos de demanda. Las instalaciones multitemperatura están ampliando las zonas climáticas que permiten a los operadores equilibrar los volúmenes de productos refrigerados, congelados y ultracongelados bajo un control unificado de muelles y WMS. El mercado logístico de la cadena de frío de los EAU está incorporando más instalaciones multizona con monitorización continua y alertas automatizadas para mantener la coherencia entre las cámaras. Estas infraestructuras permiten cambios más rápidos en la planificación del surtido y la combinación de SKU a medida que evolucionan las categorías de venta minorista y servicios de alimentación.
Las salas de temperatura ultrabaja para productos biológicos y vacunas representan un segmento reducido en la actualidad, aunque están ganando cuota de mercado mediante inversiones en corredores farmacéuticos y almacenamiento cualificado. La certificación Emirates Drug Establishment de Kuehne+Nagel en agosto de 2025 para almacenar materias primas farmacéuticas en Dubai South, con cámaras dedicadas de 2-8 °C y áreas con restricciones GxP, ilustra el desarrollo de una capacidad regulada que respalda el crecimiento futuro de productos sanitarios especializados. A medida que aumenta la densidad de sensores y los paneles de control unifican los controles en todas las bandas de temperatura, los operadores mejoran los tiempos de respuesta ante anomalías y reducen el deterioro. La industria de la logística de la cadena de frío de los EAU también está coubicando zonas con temperatura controlada para categorías sensibles que no requieren refrigeración, pero sí entornos estables para proteger la calidad del producto.
Por aplicación: Carne y aves de corral impulsan los ingresos, las vacunas impulsan el crecimiento de las primas
La carne y las aves de corral lideraron el mercado con un 24.41 % en 2025, gracias a los protocolos halal que impulsan el almacenamiento segregado, la manipulación de materiales especializada y una documentación rigurosa para cumplir con las auditorías de certificación. Estos requisitos añaden complejidad operativa, lo que refuerza las barreras de entrada y consolida la demanda con operadores certificados. Las vacunas y los materiales para ensayos clínicos son la aplicación de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.21 % hasta 2031, impulsada por el centro de vacunas de Abu Dabi, inaugurado en julio de 2025, que facilita la distribución en Oriente Medio, África y el sur de Asia a través de corredores aéreos que cumplen con la normativa CEIV Pharma. Emirates SkyCargo reforzó los volúmenes farmacéuticos e introdujo nuevas rutas de carga que ofrecen mayor capacidad a estos corredores.
Las frutas y verduras dependen de la continuidad del transporte refrigerado desde el puerto hasta el centro de distribución y los estantes de las tiendas, lo que optimiza el diseño del flujo de aire y los controles de humedad en el almacenamiento. El pescado y el marisco exigen ventanas de manipulación precisas y franjas de almacenamiento en los niveles de productos frescos y congelados para proteger la calidad, especialmente para envíos premium y vivos. Los lácteos y postres congelados funcionan en franjas de temperatura estrechas donde el flujo de aire y los flujos de trabajo de carga rápida reducen el riesgo de degradación de la textura. El mercado logístico de la cadena de frío de los EAU está mejorando su rendimiento gracias a una mayor densidad de sensores y alarmas integradas que permiten respuestas más rápidas. Dado que las opciones de aduanas en las zonas francas facilitan la reexportación de carnes halal y otros productos perecederos, los operadores pueden gestionar el inventario con estructuras eficientes y mantener la integridad del producto mediante flujos segregados.
Análisis geográfico
Dubái lideró el mercado con el 32.60 % de los ingresos en 2025 y se proyecta que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.78 % hasta 2031, impulsada por la integración de redes portuarias y aeroportuarias y ecosistemas de zonas francas. El programa logístico 2025 de DP World incorpora patios multitemperatura y muelles de transbordo automatizados para mejorar el rendimiento de los contenedores refrigerados. Emirates SkyCargo amplió sus rutas farmacéuticas con la incorporación de Lieja en enero de 2026, con cinco cargueros semanales. La instalación JAFZA de RSA Cold Chain, con capacidad para 40 000 palés, inaugurada en septiembre de 2025, facilita el flujo de productos halal y sanitarios gracias a una infraestructura preparada para auditorías. El mercado de la logística de la cadena de frío de Dubái también está evolucionando hacia micronodos para inventario congelado y refrigerado cerca de zonas de alta densidad, con el fin de reducir los riesgos en la última milla.
Abu Dabi está fortaleciendo su rol como centro logístico sanitario con infraestructura cualificada. El centro de vacunas KEZAD del Departamento de Salud, que se inaugurará en julio de 2025 y está operado por Rafed, se integra con las redes de carga que cumplen con la normativa CEIV Pharma. La expansión del almacén del Grupo KEZAD, con un coste de 621 millones de AED (equivalente a 169.1 millones de USD), incorpora almacenamiento frigorífico multiusuario para la manipulación de productos farmacéuticos. El mercado logístico de la cadena de frío de Abu Dabi compite en cuanto a la profundidad de la certificación y los controles desde el lado aire hasta el almacén para reducir los riesgos de las mercancías sensibles a la temperatura.
Sharjah y los Emiratos del Norte complementan a Dubái y Abu Dabi con ofertas competitivas en costos y nueva capacidad aduanera. La instalación K-Flow de Gulftainer, inaugurada en septiembre de 2025 en la Terminal Comercial de Khorfakkan, ofrece almacenamiento frigorífico y servicios aduaneros para la distribución regional. Los centros de distribución interior, conectados por carretera y ferrocarril, ofrecen potencial de expansión futura, especialmente para la reexportación de alimentos al CCG. Estos emiratos también están probando el microalmacenamiento frigorífico para la venta de comestibles en línea y servicios de alimentación, y su expansión depende de la adecuación de la tecnología a la densidad de la demanda.
Panorama competitivo
El mercado logístico de la cadena de frío de los EAU está fragmentado, con instalaciones multiusuario y proveedores especializados que compiten por la calidad certificada, la visibilidad y los plazos de entrega. Los operadores internacionales están consolidando su presencia en nodos estratégicos que combinan opciones de gestión de almacenes con flexibilidad multitemperatura. La planta JAFZA de gran formato de RSA Cold Chain, inaugurada en septiembre de 2025, incorpora capacidad certificada y monitorización inteligente que respalda los corredores halal y farmacéutico, y refleja la confianza en la demanda a largo plazo del mercado. El programa de inversión de DP World está creando flujos más integrados entre modos, lo que beneficia a los transportistas de frío que requieren transferencias fiables y eficiencias de gestión de almacenes. A medida que los ecosistemas de zonas francas incorporan capacidad de proceso y fabricación ligera, las cámaras frigoríficas independientes se complementan con el procesamiento y la distribución para ofrecer soluciones más completas.
La tecnología y el cumplimiento normativo se están convirtiendo en los principales factores diferenciadores. Source International informa de más de 10 000 sensores inalámbricos que operan en siete zonas climáticas en su planta principal de Dubái, lo que permite una monitorización continua y registros listos para auditoría a los que los transportistas pueden acceder. En el sector sanitario, la certificación Emirates Drug Establishment de Kuehne+Nagel en Dubai South añade capacidad validada de 2-8 °C y áreas GxP de acceso restringido que cumplen con umbrales regulatorios más altos y facilitan la manipulación de materias primas para los fabricantes. [3] Kuehne+Nagel, “Kuehne+Nagel UAE consigue la certificación Emirates Drug Establishment (EDE) para almacenar materias primas farmacéuticas”, Kuehne+Nagel, kuehne-nagel.com El mercado de logística de cadena de frío de los EAU también está estandarizando los registros de auditoría digitales que capturan las temperaturas en tránsito y en los muelles, lo que reduce los riesgos de seguros y cumplimiento normativo para la carga sensible.
El capital soberano y el capital ecosistémico están configurando la escala e integración de las plataformas. ADQ completó la adquisición de una participación mayoritaria en Aramex en julio de 2025, integrando rutas y una amplia red de almacenes con otros activos logísticos nacionales para construir una red más coordinada. KEZAD firmó un contrato de arrendamiento de terrenos a largo plazo en junio de 2025 con SINGAUTO para una instalación inteligente de vehículos refrigerados de 100,000 metros cuadrados, equivalente a 100 millones de AED o 27.2 millones de USD, según la conversión. Esta instalación conecta los ecosistemas de almacenamiento con la movilidad refrigerada de última generación. Por lo tanto, el mercado logístico de la cadena de frío de los EAU está profundizando la integración, desde la producción de vehículos hasta el almacenamiento aduanero y la manipulación en el lado aire, lo que respalda soluciones integrales para flujos complejos sensibles a la temperatura.
Líderes de la industria logística de la cadena de frío de los EAU
Global Shipping & Logistics LLC
Mohebi Logística
GAC Dubái
Logística RSA
Logística CEVA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2026: Emirates SkyCargo agregó Lieja (Bélgica) a su red de carga con cinco vuelos semanales, tres de los cuales conectan Lieja con el Aeropuerto Internacional O'Hare de Chicago y el Aeropuerto Internacional Al Maktoum en Dubái, específicamente para transportar productos farmacéuticos críticos sensibles a la temperatura a través de una cadena de frío perfecta, aumentando la capacidad de carga en 500 toneladas semanales.
- Septiembre de 2025: RSA Cold Chain (una empresa conjunta entre RSA Global con sede en los Emiratos Árabes Unidos y Americold) inauguró una instalación insignia con capacidad para 40 000 pallets en la Zona Franca de Jebel Ali, que incluye almacenamiento en múltiples temperaturas, tanto en depósito como sin depósito, 27 muelles de carga, certificaciones ISO 22000 y HACCP, sistemas de monitoreo inteligente y paneles solares en la azotea, más del doble de la capacidad de la red del operador a 62 000 pallets.
- Septiembre de 2025: Gulftainer lanzó K-Flow, una instalación logística integrada de 50 hectáreas en la zona franca de la Terminal Comercial de Khorfakkan, que ofrece soluciones de cadena de suministro personalizadas que incluyen almacenamiento, almacenamiento en frío, servicios de distribución y capacidades de estación de carga de contenedores para mejorar la posición de puerta de entrada comercial de Sharjah.
- Agosto de 2025: Kuehne + Nagel UAE obtuvo la certificación Emirates Drug Establishment (EDE) para almacenar materias primas farmacéuticas en sus instalaciones de Dubai South, que abarcan 42,000 metros cuadrados con 25,500 metros cuadrados de espacio con temperatura controlada que cuenta con cámaras frías a 2-8 °C y cámaras de acceso restringido que cumplen con las normas GxP.


Alcance del informe sobre el mercado de logística de la cadena de frío de los EAU
Para garantizar que se mantenga constantemente el rango de bajas temperaturas necesario, una cadena de frío es una red de distribución con control de temperatura que integra la producción refrigerada, el almacenamiento en frío y las instalaciones de transporte en cadena de frío por aire, agua y ferrocarril. Se prevé una rápida expansión del mercado de las cadenas de frío debido al aumento del consumo de alimentos, la expansión del sector turístico y el incremento de la demanda de alimentos congelados y listos para consumir.
El informe de mercado de logística de cadena de frío de los EAU está segmentado por tipo de servicio (almacenamiento refrigerado, transporte refrigerado y servicios de valor añadido), por tipo de temperatura (refrigerado, congelado, ambiente y ultracongelado), por aplicación (frutas y verduras, carnes y aves, pescado y mariscos, lácteos y postres congelados, panadería y confitería, comidas preparadas, productos farmacéuticos y biológicos, vacunas y materiales para ensayos clínicos, productos químicos y materiales especiales, y otros productos perecederos) y por geografía (Dubái, Abu Dabi, Sharjah, Ajmán y otros). Los pronósticos de mercado se proporcionan en términos de valor (USD).
Por tipo de servicio
| Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | |
| Transporte refrigerado | Carretera |
| Larguero | |
| Sea | |
| Aire | |
| Servicios de Valor Agregado |
Por tipo de temperatura
| Refrigerado (0-5°C) |
| Congelado (-18-0°C) |
| Ambiente |
| Congelado/Ultra bajo (menos de -20 °C) |
por Aplicación
| Frutas y vegetales |
| Aves y Carnes |
| Pescados y mariscos |
| Postres Helados y Lácteos |
| Panaderia y Confiteria |
| Comidas listas para comer |
| Productos farmacéuticos y biológicos |
| Vacunas y materiales de ensayos clínicos |
| Productos químicos y materiales especiales |
| Otros productos perecederos |
Por Emirate
| Dubai |
| Abu Dhabi |
| Sharjah |
| Ajman y otros |
| Por tipo de servicio | Almacenamiento refrigerado | Almacenamiento público |
| Almacenamiento privado | ||
| Transporte refrigerado | Carretera | |
| Larguero | ||
| Sea | ||
| Aire | ||
| Servicios de Valor Agregado | ||
| Por tipo de temperatura | Refrigerado (0-5°C) | |
| Congelado (-18-0°C) | ||
| Ambiente | ||
| Congelado/Ultra bajo (menos de -20 °C) | ||
| por Aplicación | Frutas y vegetales | |
| Aves y Carnes | ||
| Pescados y mariscos | ||
| Postres Helados y Lácteos | ||
| Panaderia y Confiteria | ||
| Comidas listas para comer | ||
| Productos farmacéuticos y biológicos | ||
| Vacunas y materiales de ensayos clínicos | ||
| Productos químicos y materiales especiales | ||
| Otros productos perecederos | ||
| Por Emirate | Dubai | |
| Abu Dhabi | ||
| Sharjah | ||
| Ajman y otros | ||


Preguntas clave respondidas en el informe
¿Cuáles son las perspectivas de crecimiento del mercado de logística de la cadena de frío de los EAU hasta 2031?
Se proyecta que el mercado logístico de la cadena de frío de los Emiratos Árabes Unidos alcance los 2.43 millones de dólares en 2031, desde los 1.83 millones de dólares en 2026, con una CAGR del 5.84 %.
¿Qué tipo de servicio es líder y cuál crece más rápido en los Emiratos Árabes Unidos?
El almacenamiento refrigerado lideró con un 50.34% en 2025, mientras que se prevé que los servicios de valor añadido crezcan a una tasa compuesta anual del 4.76% hasta 2031.
¿Cómo están evolucionando las bandas de temperatura en la cadena de frío de los EAU?
Los productos refrigerados representaron una participación del 39.54 % en 2025, y los congelados fueron los de más rápido crecimiento, con una CAGR del 5.43 % entre 2026 y 2031, impulsados por las categorías de comestibles electrónicos y productos listos para cocinar.
¿Qué aplicaciones se están expandiendo más rápidamente en la logística de frío de los EAU?
Las vacunas y los materiales para ensayos clínicos se están expandiendo a una tasa compuesta anual del 6.21 % hasta 2031, respaldados por el centro de vacunas KEZAD de Abu Dhabi y los corredores aéreos farmacéuticos.
¿Qué emirato lidera en cuota de mercado la logística de la cadena de frío?
Dubái lideró con un 32.60% en 2025 y se proyecta que crecerá a una CAGR del 5.78%, respaldado por la conectividad puerto-aire y la capacidad de la zona franca.
¿Qué medidas de infraestructura están configurando la capacidad futura en los Emiratos Árabes Unidos?
La inversión logística plurianual de DP World y la expansión del almacén de KEZAD con almacenamiento en frío están ampliando los patios de múltiples temperaturas, las opciones aduaneras y los sitios interiores vinculados a corredores aéreos y marítimos.
Última actualización de la página:



