

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.23 mil millones |
| Tamaño del mercado (2031) | USD 2.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.24% CAGR |
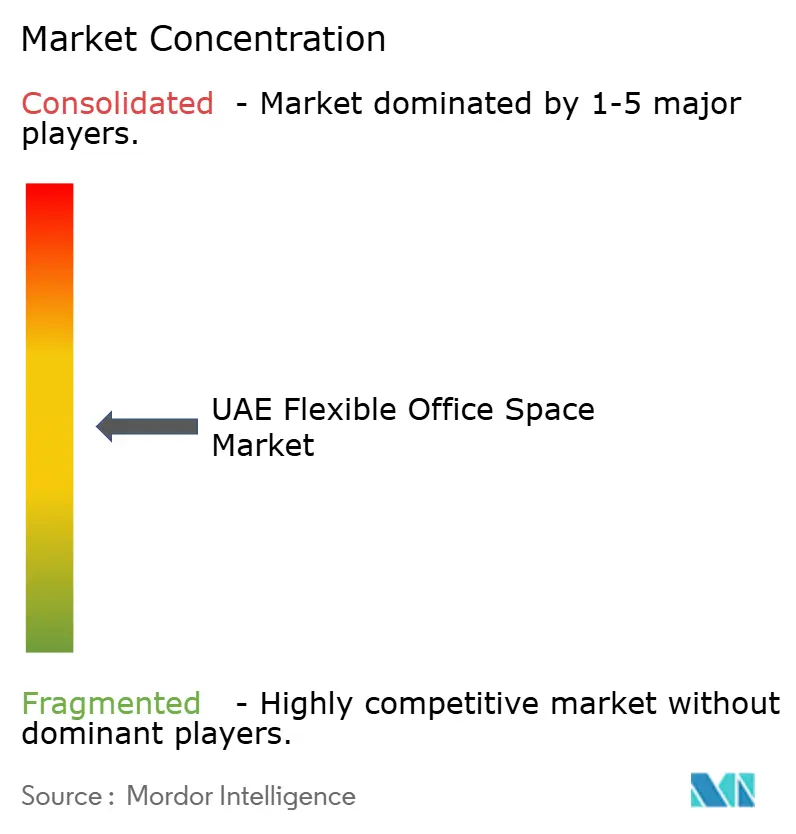
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de espacios de oficina flexibles en los EAU por Mordor Intelligence
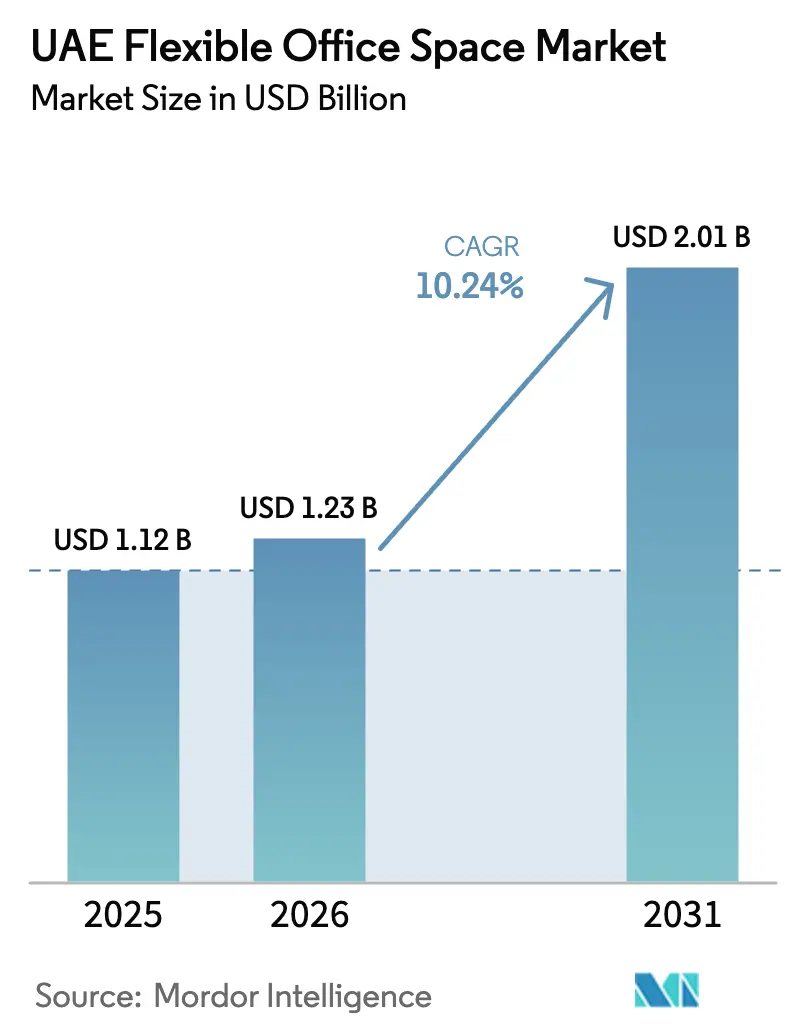
El tamaño del mercado de espacios de oficina flexibles de los Emiratos Árabes Unidos se valoró en USD 1.12 mil millones en 2025 y se estima que crecerá de USD 1.23 mil millones en 2026 para alcanzar USD 2.01 mil millones en 2031, a una CAGR del 10.24% durante el período de pronóstico (2026-2031).
La sólida demanda se deriva de la rápida creación de empresas en zonas francas, la entrada sostenida de inversión extranjera directa y la transición a nivel nacional hacia entornos de trabajo híbridos que favorecen modelos de ocupación ágiles. Los operadores están ampliando su presencia en torres premium en Dubái y Abu Dabi, pero los propietarios informan de una transición acelerada hacia suites más pequeñas y completamente amuebladas que reducen la inversión inicial y, al mismo tiempo, mantienen la opción de adaptarse a las fluctuaciones de personal. La tensión competitiva se intensifica a medida que marcas globales como WeWork e IWG se enfrentan a especialistas regionales con un alto capital que combinan equipamientos a medida con un servicio de atención al cliente excepcional, lo que mejora la retención en un mercado donde los plazos de arrendamiento promedian solo 14 meses. Al mismo tiempo, los programas gubernamentales que ofrecen visas de larga duración para trabajadores remotos, junto con exenciones del impuesto de sociedades en más de 50 distritos de zonas francas, están ampliando el canal de entrada para los ocupantes internacionales.
Conclusiones clave del informe
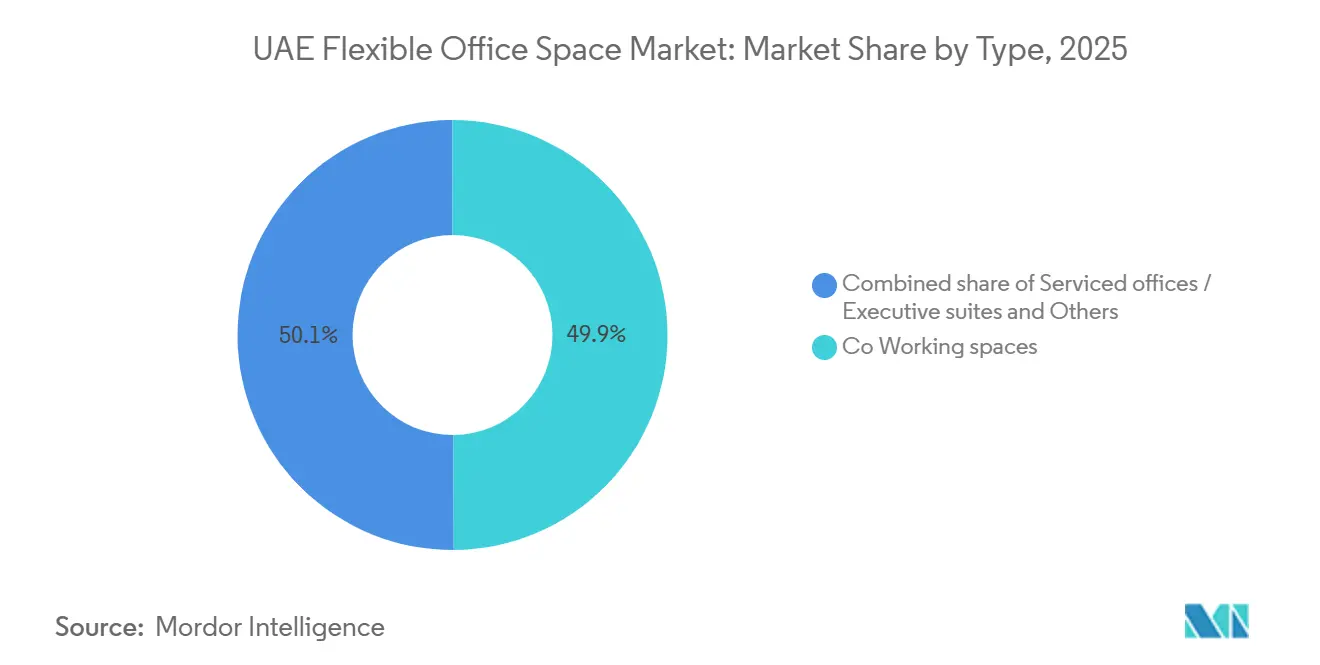
- Por tipo, los espacios de coworking captaron el 49.9 % de la cuota de mercado de espacios de oficina flexibles de los EAU en 2025. Se proyecta que las oficinas con servicios/suites ejecutivas se expandirán a una CAGR del 11.44 % hasta 2031.
- Por sector, los servicios de tecnología de la información representaron el 40.9% del tamaño del mercado de espacios de oficina flexibles de los EAU en 2025. Los servicios bancarios y financieros registran la CAGR 2026-2031 más rápida con un 11.51%.
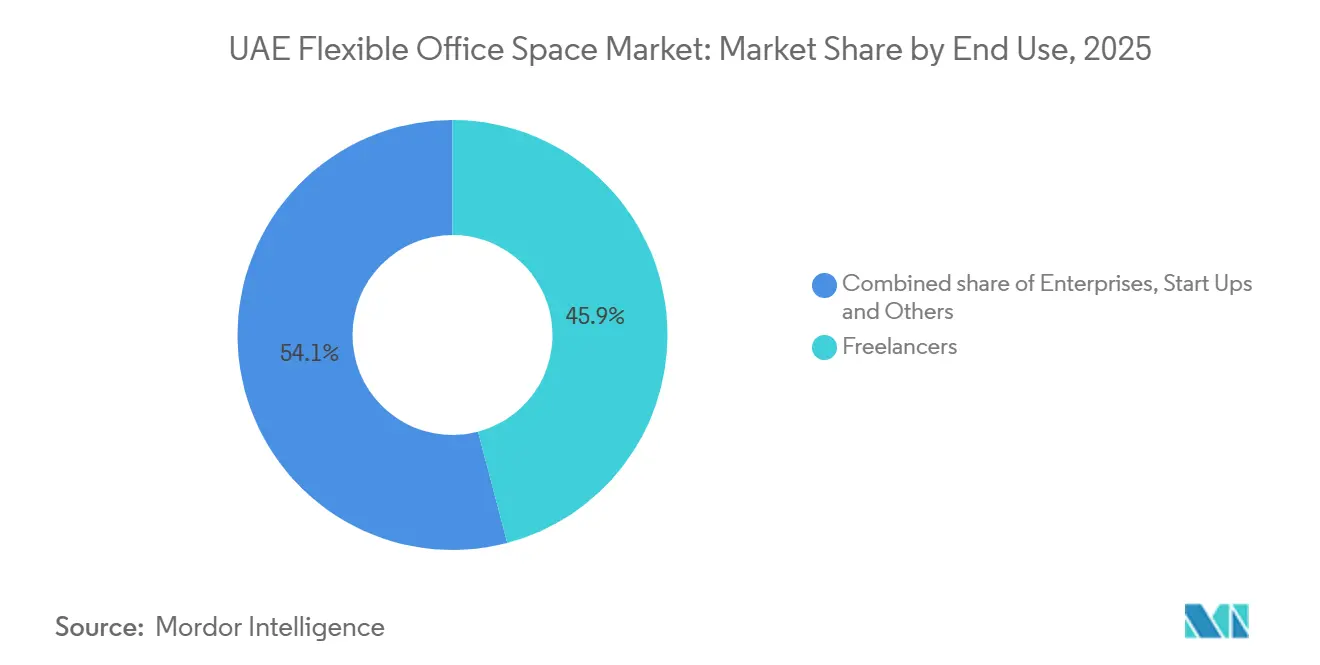
- Por uso final, los autónomos representaban el 45.9 % del tamaño del mercado de espacios de oficina flexibles de los EAU en 2025, mientras que las empresas emergentes lideraron el crecimiento a una CAGR del 11.71 % hasta 2031.
- Por ciudad, Dubái contribuyó con el 67% de la participación de mercado de espacios de oficina flexibles de los EAU en 2025, mientras que Sharjah está preparada para una CAGR del 12.08% durante el período previsto.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de espacios de oficina flexibles en los EAU
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La adopción corporativa de modelos de trabajo híbridos aumenta la demanda de soluciones de oficina flexibles | + 2.8% | Global, con una adopción acelerada en los distritos comerciales de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Las iniciativas gubernamentales y las políticas de zonas francas fomentan la expansión de los espacios de trabajo flexibles | + 2.5% | Nacional, con las mayores ganancias en Dubai, Abu Dhabi y zonas francas designadas | Mediano plazo (2-4 años) |
| El aumento de la afluencia de empresas extranjeras impulsa la demanda de espacios de oficina escalables y a corto plazo | + 2.2% | Nacional, con ganancias tempranas en Dubai, seguido de Abu Dhabi y Sharjah | Corto plazo (≤ 2 años) |
| Dubái y Abu Dabi se posicionan como centros premium para proveedores de espacios de oficina flexibles | + 1.9% | Los principales distritos comerciales de Dubái y Abu Dabi | Mediano plazo (2-4 años) |
| La creciente preferencia por espacios de trabajo con servicios completos y tecnología habilitada impulsa el crecimiento del mercado | + 1.6% | Global, con repercusión en los clústeres de oficinas premium de los EAU | Mediano plazo (2-4 años) |
| Las visas para nómadas digitales y los programas de residencia para trabajadores remotos atraen a usuarios internacionales de espacios de trabajo flexibles. | + 1.4% | Nacional, con avances tempranos en Dubai, Abu Dhabi y Sharjah, centros de coworking | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La adopción corporativa de modelos de trabajo híbridos aumenta la demanda de soluciones de oficina flexibles
Las multinacionales formalizaron horarios de semana partida para reducir los costos fijos de bienes raíces, especialmente después de que la actualización de empleo de Abu Dabi para 2025 legalizara explícitamente los acuerdos híbridos. Las empresas de servicios financieros y profesionales, tradicionalmente recelosas de los entornos compartidos, ahora alquilan suites privadas dentro de edificios con certificación de zona franca, equipados con acceso biométrico y redes segregadas. Las empresas tecnológicas siguen siendo el mayor grupo de inquilinos, pero la demanda empresarial se está diversificando, creando un mercado bifurcado de escritorios compartidos, impulsados por los costos, y pisos privados, impulsados por el cumplimiento normativo. Los operadores que invirtieron tempranamente en la certificación de seguridad de datos ISO-27001 y la monitorización in situ del SOC, ahora exigen primas empresariales. Las cláusulas de arrendamiento flexibles, alineadas con los ciclos de dotación de personal basados en proyectos, refuerzan aún más la retención entre los inquilinos corporativos con experiencia en compras.
Las iniciativas gubernamentales y las políticas de zonas francas fomentan la expansión de los espacios de trabajo flexibles
Una ola de reformas entre 2024 y 2026 desmanteló las restricciones heredadas sobre la propiedad extranjera, redujo drásticamente los plazos de constitución de empresas y combinó los paquetes de oficinas con visados y contactos bancarios. El Dubai Multi Commodities Centre y el Abu Dhabi Global Market ahora compiten en la calidad del espacio de trabajo en lugar de en las tarifas de licencia, lo que obliga a los operadores a añadir mentoría, acceso a aceleradoras y eventos específicos del sector a los alquileres básicos de escritorios. La Autoridad de Carreteras y Transporte fue un paso más allá en 2024 al abrir espacios de coworking dentro de la estación de metro Burjuman, lo que indica que las autoridades consideran el espacio de trabajo flexible como parte de la infraestructura pública. [1] Dubai Roads and Transport Authority, “RTA Launches Metro Coworking Hubs”, rta.ae En conjunto, estas medidas redujeron los ciclos de constitución a operación de meses a semanas y canalizaron un flujo constante de nuevos inquilinos hacia las oficinas flexibles. A medida que maduran los centros de ventanilla única de las zonas francas, los operadores que puedan integrar el cumplimiento normativo, los servicios legales y el apoyo para la entrada al mercado tienen más posibilidades de obtener contratos duraderos y con mayores márgenes.
El aumento de la afluencia de empresas extranjeras impulsa la demanda de espacios de oficina escalables y a corto plazo
La inversión extranjera directa en nuevas instalaciones alcanzó los 33.2 millones de dólares en 1,491 proyectos en 2025, de los cuales 418 se clasificaron como operaciones de servicios empresariales que se inclinan por oficinas llave en mano. Astrolabs aprovechó la oportunidad al combinar membresías de coworking con asesoramiento para la entrada al mercado saudí, posicionando el espacio de trabajo como una plataforma de lanzamiento en lugar de un gasto general. Vinculaciones similares entre operadores, bancos y zonas francas acortan los plazos de entrada e impulsan las tasas de absorción de puestos de trabajo. A medida que avanzan las reformas de licencias, las empresas entrantes priorizan la agilidad y el acceso al ecosistema por encima de los alquileres bajos, lo que impulsa una ocupación premium incluso en un contexto económico más cíclico. Los operadores en fase inicial que consolidan alianzas con bancos y organismos reguladores obtienen una cartera duradera de nuevos participantes extranjeros.
Dubái y Abu Dabi se posicionan como centros premium para proveedores de espacios de oficina flexibles
Las direcciones de primera categoría en el Centro Financiero Internacional de Dubái (DIFC) se alquilaron a un precio de entre 109 y 116 dólares por pie cuadrado en 2025, tras la conversión de divisas, mientras que la isla Al Maryah de Abu Dabi promedió entre 49 y 71 dólares por pie cuadrado, lo que subraya la prima de reputación de las ubicaciones en zonas francas. WeWork consolidó su presencia en Hub71 en Abu Dabi, coubicando con fondos de riesgo y organismos reguladores. La densidad del ecosistema impulsa el poder de fijación de precios, más que la decoración, ya que la proximidad a aceleradoras y fondos soberanos acorta los ciclos de financiación de las startups y acelera el flujo de operaciones para los inversores. La oferta futura, como la del Distrito Zabeel del DIFC, valorado en 5.4 millones de dólares y cuya entrega está prevista para finales de la década, agrupará aún más a los inquilinos financieros y aumentará la demanda de suites flexibles de marca.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad económica impulsada por el ciclo del petróleo afecta el gasto corporativo en alquileres de espacios de trabajo flexibles | -1.5% | Nacional, con mayor sensibilidad en Abu Dhabi y los sectores vinculados a la energía | Largo plazo (≥ 4 años) |
| Los altos costos de alquiler en los principales distritos comerciales limitan la asequibilidad para las empresas más pequeñas | -1.2% | Los principales distritos comerciales de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| La alta concentración del mercado en Dubái frena la adopción de oficinas flexibles en emiratos más pequeños | -0.9% | Sharjah, Ajman, Ras Al Khaimah, Fujairah y Umm Al Quwain | Mediano plazo (2-4 años) |
| La débil conectividad del transporte público con los sitios suburbanos emergentes reduce la accesibilidad y la demanda | -0.8% | Nuevas zonas suburbanas y secundarias en todos los emiratos | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad económica impulsada por el ciclo del petróleo afecta el gasto corporativo en alquileres de espacios de trabajo flexibles
Los ciclos históricos de caídas ponen de relieve una clara correlación entre los desplomes del precio del crudo y el aplazamiento de decisiones inmobiliarias en los sectores de la energía, la construcción y la banca. Durante la crisis de 2014-2016, el tamaño medio de las operaciones corporativas en Dubái se redujo de 14,500 pies cuadrados a 5,900 pies cuadrados, mientras que los alquileres superiores a 10,000 pies cuadrados disminuyeron del 30% a menos del 12% del total de transacciones. La doble crisis de 2020, la COVID-19 y el desplome del Brent a 28 dólares por barril, llevó a ADNOC a exigir un ahorro de costes de 2 millones de dólares en su ecosistema de contratistas y, en última instancia, a recortar 5,000 puestos de trabajo, lo que produjo un aumento del 9% en la tasa de desocupación de los activos de grado A de Abu Dabi. Si bien el Brent se estabilizó por encima de los 69 dólares en 2025, las curvas a plazo promedian solo 63.6 dólares para 2026, lo que mantiene la cautela de la junta directiva respecto a los compromisos de ocupación a largo plazo. Esta sensibilidad inyecta un sesgo estructural hacia contratos de arrendamiento más cortos, lo que aumenta la volatilidad de los ingresos para los operadores arraigados en micromercados vinculados al petróleo.
Los altos costos de alquiler en los principales distritos comerciales limitan la asequibilidad para las empresas más pequeñas
Las rentas principales para espacios de categoría A dentro del DIFC y ADGM promediaron USD 65 por pie cuadrado en 2025, un 7% más interanual a pesar de la desaceleración regional. Mientras que los ocupantes empresariales absorben el recargo a cambio de prestigio y proximidad a los reguladores, los autónomos y las empresas en fase inicial se enfrentan a una compresión de márgenes. Los operadores trasladan parte de la inflación de las rentas a través de componentes más altos de cargos por servicio, lo que eleva las tarifas de escritorios con todo incluido a USD 580 al mes, muy por encima del promedio de USD 420 de sus pares del CCG. Por lo tanto, los usuarios sensibles a los costos se inclinan por áreas secundarias como Barsha Heights o Al Quoz, donde las rentas brutas son entre un 30% y un 40% más bajas, pero la conectividad del transporte público es más deficiente. La persistencia de alquileres elevados en el CBD limitará las tasas de penetración entre los segmentos de clientes con presupuestos limitados, moderando el crecimiento general del mercado de espacios de oficina flexibles en los EAU.
Análisis de segmento
Por tipo: Las suites con servicios aumentan a medida que las empresas del mercado medio buscan privacidad
El coworking capturó el 49.9 % de la cuota de mercado de espacios de oficina flexibles en los EAU en 2025, impulsado por autónomos y profesionales remotos que valoran planes mensuales con bajo compromiso y un ambiente colaborativo. Sin embargo, se prevé que las oficinas con servicios y las suites ejecutivas sean las que crezcan más rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 11.44 % hasta 2031, a medida que las empresas medianas y las sedes regionales optan por la privacidad llave en mano sin inversión de capital. La demanda se inclina hacia las direcciones premium dentro del DIFC y ADGM, donde las industrias sensibles al cumplimiento normativo deben cumplir con los mandatos de proximidad regulatoria y seguridad de datos. Se proyecta que el tamaño del mercado de espacios de oficina flexibles de los EAU para suites privadas se expandirá de forma constante a medida que los operadores reconfiguren plantas enteras en conjuntos modulares que se puedan subdividir o combinar en 48 horas, una agilidad que los propietarios tradicionales tienen dificultades para igualar. El producto de la sede de IWG, lanzado en 2025, ejemplifica este cambio, con placas de piso precableadas para conectividad de 10 Gbps, acceso biométrico y recepción dedicada, lo que permite a los inquilinos mudarse en una semana.
Los operadores se enfrentan a una creciente diferencia de márgenes. El coworking con escritorios compartidos mantiene su elasticidad de precios, con pases diarios de unos 10 USD tras la conversión, mientras que las salas privadas de marca superan los 1,400 USD por asiento. Esta brecha fomenta las estrategias de doble marca: Regus y Spaces se dirigen a freelancers sensibles a los costes, mientras que la sede central y The Executive Centre se centran en clientes empresariales. El análisis de ocupación orienta la fijación dinámica de precios; si los sensores detectan una infrautilización durante el fin de semana, los operadores ofrecen pases con descuento a través de aplicaciones móviles para rentabilizar la capacidad disponible. Entre 2026 y 2031, se espera que la cuota de mercado de coworking de planta abierta en los EAU para espacios de oficina flexibles disminuya ligeramente a medida que las empresas del mercado medio que buscan privacidad aumenten su plantilla. No obstante, el número total de escritorios en zonas comunes seguirá creciendo dada la tendencia alcista general del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por sector: La adopción de BFSI se acelera en las zonas francas financieras
Las tecnologías de la información y los servicios de TI controlaron el 40.9 % de la demanda del sector en 2025, lo que pone de relieve sus flujos de trabajo compatibles con el teletrabajo y su cartera global de clientes. El sector bancario, de servicios financieros y de seguros se encamina a una tasa de crecimiento anual compuesta (TCAC) del 11.51 % hasta 2031, la más rápida de todos los sectores verticales, ya que los bancos extranjeros y las startups fintech se ubican conjuntamente en entornos de pruebas regulatorios en ADGM y DIFC. Por lo tanto, se prevé que el tamaño del mercado de espacio de oficina flexible de los EAU asignado a inquilinos BFSI se amplíe, gracias a las exenciones de los entornos de pruebas que permiten a las startups probar productos con normas de capital más flexibles, a la vez que acceden a consultorios de asesoramiento ubicados en los mismos edificios. Los operadores que cumplen las normas de continuidad de negocio ISO-22301 y ofrecen VLAN de red segregadas obtienen tarifas de arrendamiento premium de clientes con un alto nivel de cumplimiento normativo.
La fertilización intersectorial profundiza el valor del ecosistema. Las consultoras tecnológicas se agrupan cerca de los bancos para impulsar las renovaciones de su núcleo digital, los bufetes de abogados se acercan a las carteras de proyectos y las firmas contables se aseguran auditorías, todo dentro del mismo campus flexible. Esta aglomeración fortalece la retención de inquilinos, ya que una fintech que comienza con cuatro escritorios compartidos a menudo se actualiza a una suite privada de 20 plazas en un año, lo que aumenta el valor de vida del operador. La programación comunitaria específica, los desayunos semanales sobre RegTech, los talleres contra el blanqueo de capitales (AML) o las demostraciones de tokenización sirven como una fuente de ingresos no provenientes del alquiler y consolidan el liderazgo del mercado. En consecuencia, la cuota de mercado de espacios de oficina flexibles en los EAU atribuible a los sectores orientados al cumplimiento normativo aumentará incluso si la plantilla total de TI se mantiene alta.
Por el usuario final: Las empresas emergentes respaldadas por capital de riesgo se suman a la próxima ola de crecimiento
Los freelancers representaron el 45.9% de la ocupación en 2025, gracias a que diseñadores, consultores y creadores de contenido aprovecharon las visas de residencia para teletrabajadores y el auge de la economía colaborativa. Se proyecta que las startups y otras entidades emergentes crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 11.71% hasta 2031, impulsadas por aceleradoras de fondos soberanos y capital de riesgo en busca de inversiones tecnológicas regionales. El tamaño del mercado de espacios de oficina flexibles de los EAU asignado a empresas con financiación de capital riesgo crece a la par que el volumen de las rondas de financiación inicial, que ascendió a una media de 1.1 millones de dólares en 2025, según datos de Hub71. Los operadores apoyan esta estrategia ofreciendo vías de expansión, donde los módulos para equipos pequeños se transforman en suites personalizadas de media planta dentro del mismo edificio. Los paquetes subsidiados, como la bonificación del 100% del alquiler de Hub71 durante el primer año, reducen aún más los costos de innovación y aceleran la adopción.
Los riesgos de abandono difieren entre cohortes. Los freelancers presentan una volatilidad mensual vinculada a la cartera de contratos, mientras que las startups financiadas suelen cerrar contratos de 12 a 24 meses una vez que se materializa la adecuación entre el producto y el mercado. La demanda empresarial impulsa los pases de acceso multiciudad que se alinean con las políticas de movilidad de RR. HH. Los proveedores están segmentando sus ofertas con membresías nocturnas "Moonlighter" para trabajadores temporales, paquetes de crecimiento para empresas de Serie A que incluyen créditos de AWS y mentoría de UX, y pasaportes corporativos que brindan acceso a escritorios globales. Esta combinación personalizada maximiza el rendimiento de los escritorios y amortigua las fluctuaciones macroeconómicas, fortaleciendo la cuota de mercado de los operadores diversificados en el espacio de oficina flexible de los EAU.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Dubái capturó el 67.0% de la cuota de mercado de espacios de oficinas flexibles de los EAU en 2025. El dominio de Dubái se debe a su conectividad de tres aeropuertos, regímenes de visados liberales y un denso grupo de zonas francas financieras, de medios de comunicación y tecnológicas, lo que se traduce en una sólida cartera de mandatos de sedes globales y financiación de capital riesgo en 2026. [2] Dubai International Financial Centre, “Annual Report 2025”, difc.ae. Solo IWG opera 30 ubicaciones en Dubái, con oficinas por día a partir de 10 USD y suites privadas en DIFC que alcanzan los 1,441 USD por puesto, lo que ilustra la amplitud de los rangos de precios. Las iniciativas públicas complementarias, como las salas de coworking en las estaciones de metro, integran el espacio de trabajo en los desplazamientos diarios y facilitan la conectividad de última milla. Abu Dabi aprovecha el respaldo de fondos soberanos y el marco jurídico común de ADGM para atraer a gestores de activos, con 27 ubicaciones de IWG que ofrecen tarifas entre un 15% y un 20% inferiores a las de sus pares en Dubái, pero que cuentan con instalaciones de Grado A comparables. La decisión del emirato en 2025 de codificar el trabajo híbrido aportó claridad regulatoria, reforzando la demanda entre los sectores con altos requisitos de cumplimiento.
Se prevé que Sharjah crezca más rápido con una CAGR del 12.08 % hasta 2031. Sharjah atrae la atención como un nodo optimizado en costos dentro del mercado de espacios de oficinas flexibles de los EAU, con alquileres de pisos a menudo un 30 % inferiores a los promedios de Dubái y un número creciente de inquilinos de salud y educación que sustentan la demanda. Ras Al Khaimah y Ajman aún son incipientes, pero atraen operadores a través de concesiones de terrenos e incentivos de uso mixto, ejemplificados por el proyecto de coliving-coworking de 233 habitaciones anunciado a finales de 2024. [3] RAK Properties, “HIVE Coliving Press Release 2024”, rakproperties.ae Si bien los enlaces logísticos y la densidad del ecosistema están por detrás de Dubái, los pioneros pueden establecer estándares y captar la lealtad de las pymes locales que antes se desplazaban entre emiratos. En general, la diversificación geográfica mitiga el riesgo de inflación de los alquileres y posiciona a los operadores para aprovechar los clústeres industriales desatendidos a medida que el trabajo híbrido se extiende por la economía en general.
Panorama competitivo
La competencia es moderada, con IWG y WeWork con las marcas más importantes, pero enfrentándose a especialistas regionales ágiles que se diferencian mediante alianzas con el ecosistema, en lugar de un simple número de puestos de trabajo. Operadores locales como Astrolabs, Letswork y Nasab están evolucionando desde la mera provisión de espacio hacia plataformas de entrada al mercado, obteniendo ingresos adicionales del registro de empresas, la facilitación de la Iqama saudí o programas de networking personalizados.
La tecnología se ha convertido en un ámbito competitivo clave, donde los proveedores integran sensores de IoT y paneles de IA para monitorizar el ahorro energético y la ocupación, lo que satisface las necesidades de informes ESG de los inquilinos de las empresas Fortune 500. Alianzas estratégicas, como la implementación de IoT de InfraX-Zoho y la iniciativa de coworking metropolitano de RTA, están difuminando los límites entre la infraestructura pública y el espacio de trabajo comercial, lo que aumenta las barreras de entrada para los recién llegados sin una sólida integración tecnológica ni alianzas políticas.
Las oportunidades de espacios libres persisten en corredores suburbanos y zonas francas que abastecen a sectores manufactureros, logísticos y energéticos. Los proveedores que experimentan con activos híbridos de vivienda y espacio de trabajo, como el programa de coliving de Ras Al Khaimah, podrían generar una demanda latente entre nómadas digitales y consultores de proyectos que buscan paquetes de vivienda. Es probable que la próxima ola de consolidación del mercado dependa de la adquisición de boutiques con sedes individuales que ofrezcan nichos comunitarios defendibles, lo que permitirá a las plataformas de escalamiento incorporar membresías seleccionadas sin diluir el prestigio de la marca.
Líderes de la industria de espacios de oficina flexibles en los EAU
Trabajamos
Grupo Regus
Vamos a trabajar
rincón
nasab
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Febrero de 2026: El Departamento de Desarrollo Económico de Abu Dabi simplificó las normas de visa para trabajo remoto, reduciendo el papeleo para los profesionales extranjeros que ganan USD 3,500 mensuales.
- Agosto de 2025: IWG inauguró tres centros de operaciones en Jumeirah Lakes Towers y Dubai Investment Park en Dubái, apuntando a empresas del mercado medio con suites privadas y TI de nivel empresarial.
- Junio de 2025: Astrolabs se asoció con Saudi Awwal Bank para combinar la membresía del espacio de trabajo con la configuración de una empresa saudí y los servicios bancarios.
- Abril de 2025: Abu Dhabi Global Market modificó las reglas laborales para permitir explícitamente el trabajo híbrido y remoto, lo que estimuló la adopción de oficinas flexibles entre las entidades reguladas.


Alcance del informe sobre el mercado de espacios de oficina flexibles de los EAU
Por Tipo
| Espacio de trabajo conjunto |
| Oficinas con servicios/suites ejecutivas |
| Otros (Híbrido, Oficina Virtual) |
Por sector
| Tecnologías de la Información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) |
| Consultoría de Negocios y Servicios Profesionales |
| Otros servicios (minorista, ciencias biológicas, energía, servicios legales) |
Por uso final
| Freelancers |
| Empresas |
| Start Ups y otros |
por la ciudad
| Dubai |
| Abu Dhabi |
| Sharjah |
| Otros Emiratos (Ajmán, Ras Al Khaimah, Fujairah, Umm Al Quwain) |
| Por Tipo | Espacio de trabajo conjunto |
| Oficinas con servicios/suites ejecutivas | |
| Otros (Híbrido, Oficina Virtual) | |
| Por sector | Tecnologías de la Información (TI e ITES) |
| BFSI (Banca, Servicios Financieros y Seguros) | |
| Consultoría de Negocios y Servicios Profesionales | |
| Otros servicios (minorista, ciencias biológicas, energía, servicios legales) | |
| Por uso final | Freelancers |
| Empresas | |
| Start Ups y otros | |
| por la ciudad | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Otros Emiratos (Ajmán, Ras Al Khaimah, Fujairah, Umm Al Quwain) |


Preguntas clave respondidas en el informe
¿Qué tan grandes serán los ingresos por oficinas flexibles en los Emiratos Árabes Unidos en 2031?
Se proyecta que los ingresos alcancen los USD 2.01 millones para 2031, lo que refleja una CAGR del 10.24 % a partir de 2026.
¿Qué formato de espacio de trabajo se está expandiendo más rápidamente?
Se pronostica que las oficinas con servicios/suites ejecutivas crecerán a una tasa compuesta anual del 11.44 % hasta 2031, a medida que las empresas medianas buscan privacidad llave en mano.
¿Por qué Sharjah atrae a operadores de oficinas flexibles?
Sharjah combina alquileres de oficinas un 30% más bajos que los de Dubai, zonas francas mejoradas y proximidad a importantes corredores logísticos, lo que respalda una perspectiva de CAGR del 12.08%.
¿Cómo influyen las políticas gubernamentales en la demanda?
Las reformas de las zonas francas y las visas para trabajadores remotos reducen la fricción en la constitución y amplían la base de inquilinos a empresas emergentes, trabajadores independientes y equipos de proyectos extranjeros.
¿Qué tecnologías están transformando la oferta de espacios de trabajo?
Los sensores de IoT, el análisis de ocupación de IA y el control de acceso basado en la nube cambian el modelo hacia acuerdos de nivel de servicio sobre eficiencia energética y seguridad de datos.
Última actualización de la página:



