

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
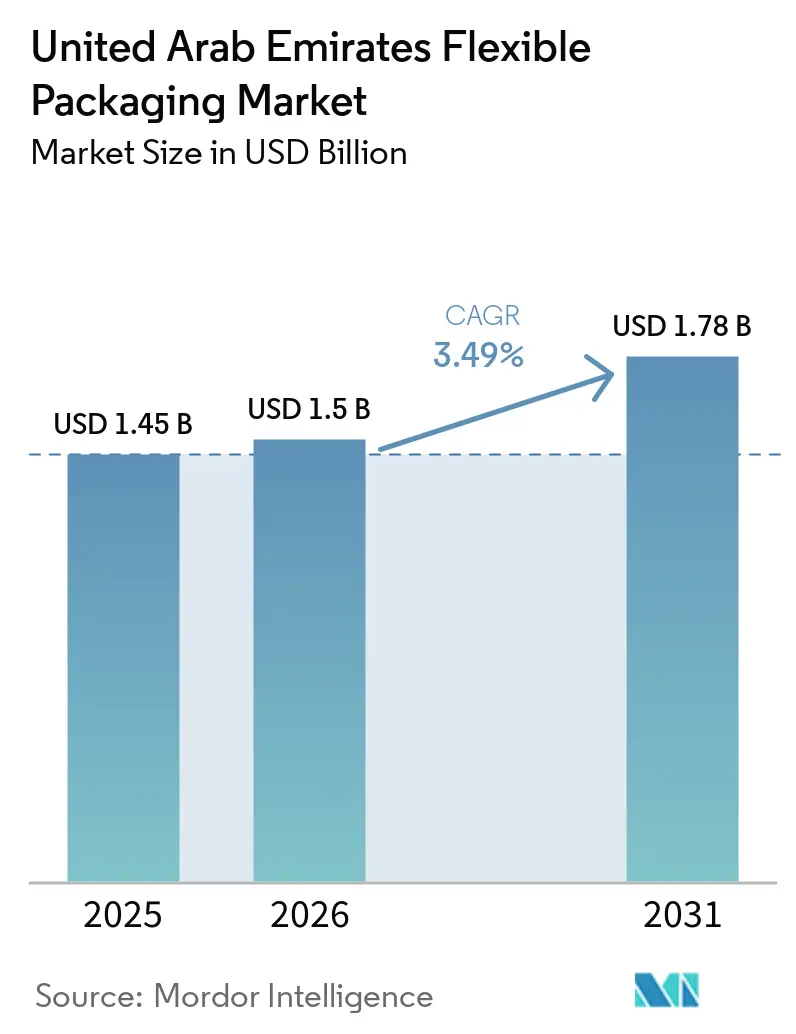
| Tamaño del mercado (2026) | USD 1.5 mil millones |
| Tamaño del mercado (2031) | USD 1.78 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.49% CAGR |
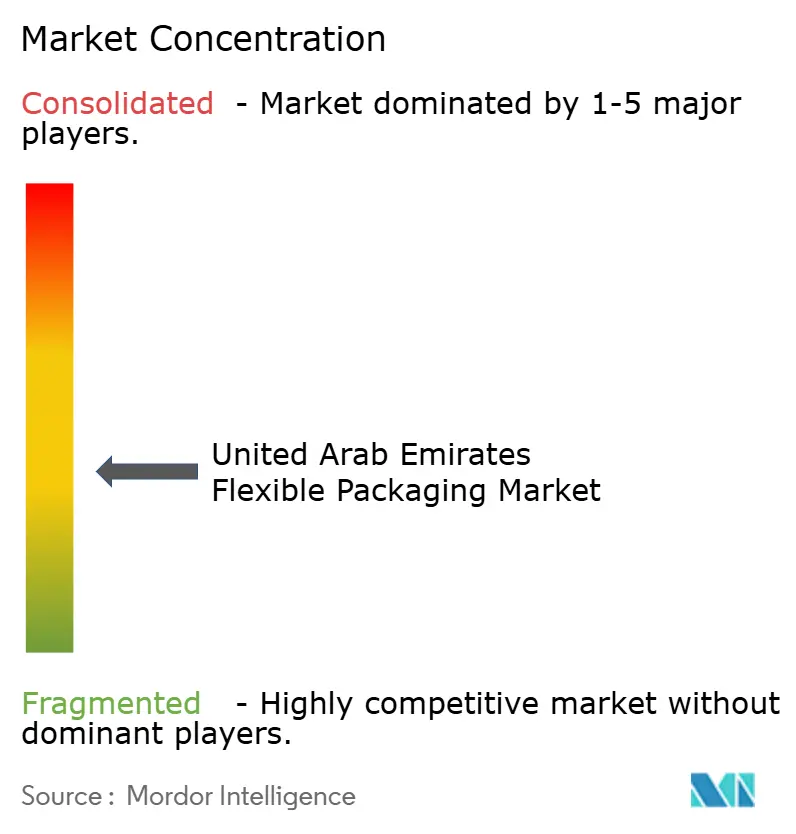
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases flexibles de los Emiratos Árabes Unidos realizado por Mordor Intelligence
El tamaño del mercado de envases flexibles de los Emiratos Árabes Unidos se valoró en 1.45 millones de dólares en 2025 y se estima que crecerá de 1.5 millones de dólares en 2026 a 1.78 millones de dólares en 2031, con una CAGR del 3.49% durante el período de pronóstico (2026-2031). La expansión actual está marcada por las normas obligatorias de reciclabilidad, el crecimiento del comercio electrónico y las exportaciones de alimentos con certificación halal que impulsan a los convertidores hacia estructuras monomateriales y de alta barrera. La innovación de materiales compensa las modestas ganancias de volumen, ya que las cocinas en la nube, los servicios de comestibles a demanda y la densificación minorista favorecen las bolsas, sobres y películas ligeras que reducen los costos logísticos al tiempo que cumplen con estrictos requisitos de rendimiento. El mercado de envases flexibles de los Emiratos Árabes Unidos también se beneficia de las inversiones en capacidad de reciclaje nacional, como la línea de cartón Tetra Pak–Union Paper Mills que apoya los objetivos de economía circular. La resiliencia de la cadena de suministro se ha convertido en una palanca competitiva; Los proveedores regionales con fuentes de polímeros diversificadas ampliaron su cartera de clientes durante las perturbaciones del Mar Rojo en 2024. La continua alineación regulatoria con la Política de Economía Circular 2071 refuerza la transición hacia formatos de base biológica y totalmente reciclables, lo que permite mantener precios estables a pesar de la volatilidad de los costos de los insumos.
Conclusiones clave del informe
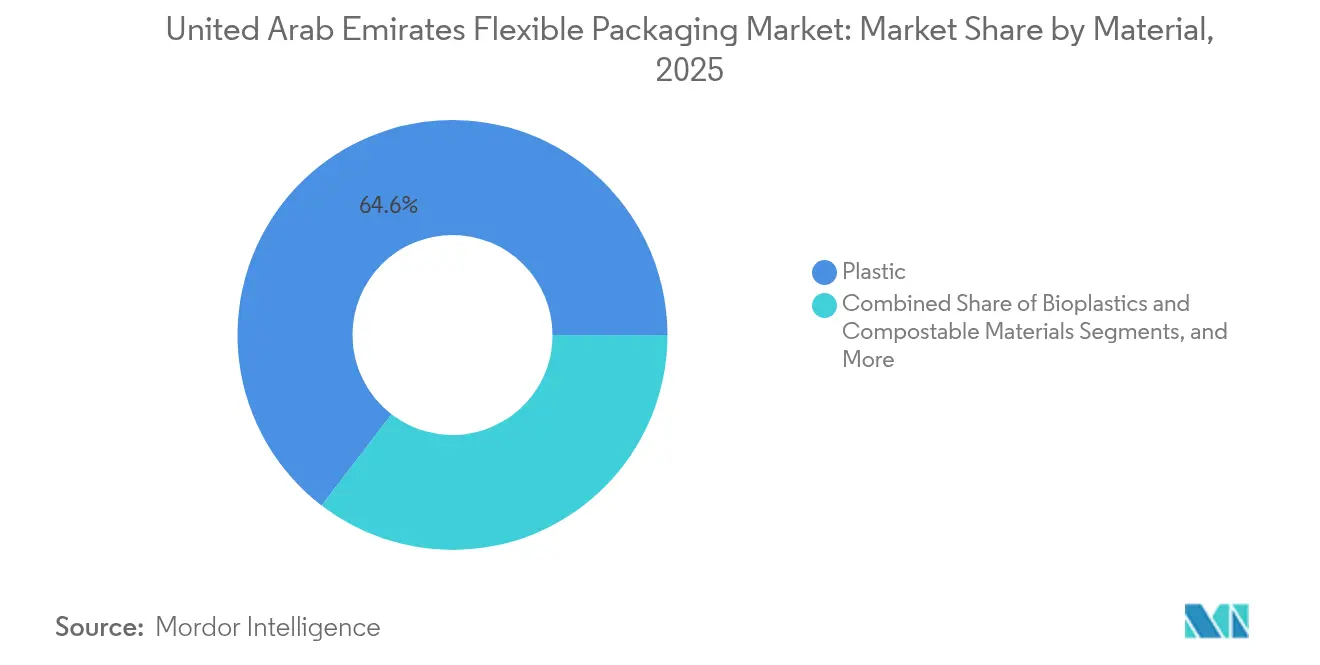
- Por material, los formatos plásticos lideraron con el 64.58% de la participación de mercado de envases flexibles de los Emiratos Árabes Unidos en 2025, mientras que se proyecta que los bioplásticos y los materiales compostables crezcan a una CAGR del 5.02% hasta 2031.
- Por tipo de producto, las bolsas y sobres representaron el 44.62 % de los ingresos en 2025; se prevé que los sobres y paquetes tipo palito registren una CAGR del 4.69 % hasta 2031.
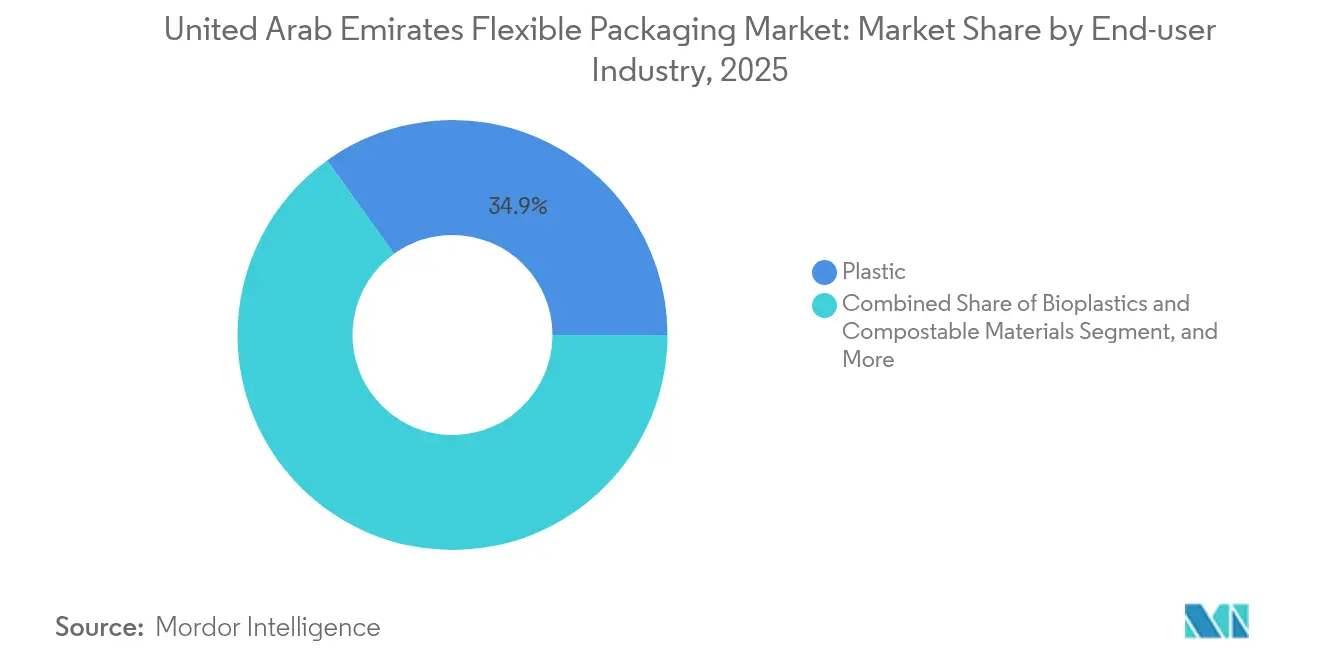
- Por industria de usuario final, el segmento de alimentos representó el 34.92% del tamaño del mercado de envases flexibles de los Emiratos Árabes Unidos en 2025, mientras que el cuidado personal y los cosméticos avanzan a una CAGR del 4.52% hasta 2031.
- Por tecnología de impresión, la flexografía tuvo una participación del 43.77 % en 2025, y la impresión digital muestra la CAGR proyectada más alta con un 4.91 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de envases flexibles en los Emiratos Árabes Unidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico y logística de alimentación bajo demanda | + 0.8% | A nivel nacional, concentrado en Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Objetivos obligatorios de reciclabilidad en el marco de la Política de Economía Circular 2071 | + 0.6% | A nivel nacional con aplicación federal | Mediano plazo (2–4 años) |
| Aumento de las exportaciones de alimentos y bebidas con certificación halal desde zonas francas | + 0.5% | Zonas francas de Dubái, Abu Dabi y Sharjah | Mediano plazo (2–4 años) |
| Crecimiento rápido del ecosistema de cocina en la nube | + 0.4% | Áreas metropolitanas de Dubái y Abu Dabi | Corto plazo (≤ 2 años) |
| Densificación minorista de Dubái 2040 | + 0.3% | Dubái, una repercusión en los Emiratos del Norte | Largo plazo (≥ 4 años) |
| Empresas emergentes de kits de comida para la cadena de frío | + 0.2% | Centros urbanos a nivel nacional | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge del comercio electrónico y logística de comestibles a pedido
Los modelos de entrega de última milla que prosperan en Dubái y Abu Dabi se basan en bolsas ligeras y a prueba de manipulaciones que reducen los costos de transporte y protegen los productos durante múltiples ciclos de manipulación. [1] Municipalidad de Dubái, “Plan Maestro Urbano de Dubái 2040”, dm.gov.ae La densificación minorista bajo el Plan Maestro Urbano de Dubái 2040 limita el espacio de almacenamiento, por lo que las marcas cambian a paquetes flexibles que ahorran espacio, se apilan de manera eficiente y muestran áreas de impresión más grandes para los datos del producto requeridos. Los operadores de cocinas en la nube informan ahorros de costos logísticos del 23 % después de cambiar de contenedores rígidos a bolsas de alta barrera, lo que acelera la adopción en las líneas de cuidado personal y productos farmacéuticos de venta libre. Las enmiendas a la Ley de Protección al Consumidor de los Emiratos Árabes Unidos, vigentes a partir de 2024, exigen información más clara en el paquete, lo que favorece aún más los formatos con áreas de superficie amplias. En conjunto, estos factores mantienen el crecimiento del valor en el mercado de envases flexibles de los Emiratos Árabes Unidos a pesar de modestos aumentos de volumen.
Objetivos obligatorios de reciclabilidad en el marco de la política de economía circular para 2071
La Ley Federal N° 12 de 2018 sobre Gestión Integrada de Residuos obliga a los productores a financiar la recolección y el reciclaje, impulsando la inversión en estructuras monomateriales que cumplen con los umbrales de reciclabilidad del 100 %. [2] Ministerio de Cambio Climático y Medio Ambiente de los EAU, “Ley Federal N° 12 de 2018 sobre Gestión Integrada de Residuos”, moccae.gov.ae Los grandes convertidores aprovechan los laboratorios técnicos para rediseñar laminados multicapa en películas de polímero único con un rendimiento de barrera comparable. La línea de reciclaje de cartón de Tetra Pak de USD 0.68 millones con Union Paper Mills ejemplifica la localización de la cadena de suministro que cierra los ciclos de materiales y respalda precios premium para los envases reciclables certificados. Los primeros en adoptar informan primas de precio de exportación del 15-20 % en particular para alimentos con etiqueta halal dirigidos a Europa, lo que subraya cómo la regulación se traduce en una oportunidad de mercado dentro del mercado de envases flexibles de los Emiratos Árabes Unidos.
Aumento de las exportaciones de alimentos y bebidas con certificación Halal desde zonas francas
La Autoridad de Normalización y Metrología de los Emiratos Árabes Unidos exige el etiquetado con la Marca Halal Nacional, lo que impulsa la demanda de laminados de alta barrera que garantizan la integridad del producto en rutas de envío más largas. [3] Autoridad de Normalización y Metrología de los Emiratos Árabes Unidos, “Marca Halal Nacional”, esma.gov.ae Los procesadores orientados a la exportación en Jebel Ali y la Zona Industrial de Khalifa especifican bolsas multicapa con barreras avanzadas contra el oxígeno y la humedad que alcanzan precios unitarios entre un 25 % y un 30 % más altos que los equivalentes nacionales. Los envases flexibles simplifican la limpieza de la línea, limitan el riesgo de contaminación cruzada y permiten códigos de trazabilidad digital esenciales para las auditorías halal, lo que consolida aún más las soluciones premium en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Crecimiento rápido del ecosistema de cocina en la nube
Los operadores de cocinas como servicio triplicaron su número de establecimientos entre 2024 y 2025, exigiendo bolsas resistentes a la grasa y termoestables que mantengan la calidad de los alimentos en todas las zonas de temperatura. Los laminados especializados de polietileno con propiedades antivaho superan a las cajas rígidas tipo clamshell, reduciendo el desperdicio de alimentos en un 18 % durante las horas de entrega. Los sobres de formato pequeño para salsas y especias están ganando popularidad a medida que el control de las porciones se convierte en una parte integral de la economía de los kits de comida. Esta dinámica operativa añade un volumen constante al mercado de envases flexibles de los Emiratos Árabes Unidos e impulsa a los convertidores hacia ciclos rápidos de desarrollo de productos con el apoyo de la impresión digital.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Preocupaciones medioambientales y de reciclaje | –0.4% | A nivel nacional, impulsado por el consumidor | Mediano plazo (2–4 años) |
| Precios de las resinas poliméricas volátiles | –0.6% | A nivel nacional, todos los fabricantes | Corto plazo (≤ 2 años) |
| Cadena de suministro de materias primas dependiente de las importaciones | –0.3% | Disrupción en el Mar Rojo a nivel nacional | Corto plazo (≤ 2 años) |
| Escasez de resina PCR local para películas de calidad alimentaria | –0.2% | Presión de cumplimiento a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Preocupaciones medioambientales y de reciclaje
El mayor escrutinio de los consumidores sobre los residuos plásticos lleva a los minoristas a retirar del mercado envases sin vías de reciclaje claras, lo que presiona a las antiguas bolsas multicapa que carecen de soluciones para el fin de su vida útil. Las prohibiciones federales sobre ciertos plásticos de un solo uso avanzan gradualmente hasta 2026, obligando a las marcas a adoptar alternativas reciclables certificadas o de origen biológico. Grandes grupos de bienes de consumo masivo publican informes de proveedores que vinculan las renovaciones de contratos con el progreso en el contenido reciclado posconsumo, lo que obliga a los transformadores a acelerar los programas de sustitución de materiales. Sin embargo, la limitada capacidad de recogida en la acera dificulta la participación de los consumidores, exponiendo una brecha entre la regulación y la infraestructura que limita las perspectivas de crecimiento a corto plazo del mercado de envases flexibles de los Emiratos Árabes Unidos.
Precios de las resinas poliméricas volátiles
Las fluctuaciones trimestrales de hasta un 40% en los precios del polipropileno y el polietileno durante 2024-2025, provocadas por las restricciones de transporte a través del corredor del Mar Rojo, erosionaron los márgenes de los convertidores y retrasaron los proyectos de expansión. Si bien grupos integrados verticalmente como Taghleef Industries mitigaron las perturbaciones mediante contratos de materias primas multiorigen, las empresas más pequeñas absorbieron los aumentos repentinos de costos que no pudieron repercutir plenamente en las etapas posteriores. La asignación de capital a nuevas líneas sostenibles se detuvo, lo que moderó la incorporación de capacidad y ralentizó los ciclos de innovación que sustentan las ganancias a largo plazo en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Análisis de segmento
Por material: La presión regulatoria cataliza alternativas sostenibles
Los sustratos plásticos representaron el 64.58 % de la cuota de mercado de envases flexibles en los Emiratos Árabes Unidos en 2025, lo que subraya su consolidado rendimiento y perfil de costes. El mercado de envases flexibles de plástico en los Emiratos Árabes Unidos depende en gran medida de los sustratos plásticos. Sin embargo, el segmento está virando hacia los sistemas de monopolietileno y monopolipropileno que cumplen con los requisitos de economía circular en las grandes cadenas minoristas. Se prevé que los bioplásticos y los materiales compostables, aunque solo representan una fracción de los volúmenes actuales, registren una tasa de crecimiento anual compuesta (TCAC) del 5.02 %, impulsada por los incentivos para las bolsas de compra compostables certificadas y la creciente disposición de los consumidores a pagar precios superiores por envases con bajas emisiones de carbono.
Los mandatos de sostenibilidad impulsan a las empresas de conversión a desarrollar conjuntamente recubrimientos de alta barrera de origen biológico con proveedores de materiales. Taghleef Industries está probando estructuras de metaloceno-PE que ofrecen tasas de transmisión de oxígeno inferiores a 0.3 cc/m²/día, a la vez que son totalmente reciclables a través de los flujos de PE existentes. Estos avances posicionan a las empresas de polímeros para defender su valor, incluso mientras el papel y los sustratos híbridos se adentran en nichos de baja barrera. El impulso inversor indica que los plásticos mantendrán su liderazgo, pero la diversificación hacia compostables certificados ampliará gradualmente el tamaño del mercado de envases flexibles de los Emiratos Árabes Unidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de producto: Los formatos de conveniencia dominan la estrategia de cartera
Las bolsas y sobres se aseguraron el 44.62 % del mercado de envases flexibles de los Emiratos Árabes Unidos en 2025, gracias a su versatilidad para productos básicos de alimentación y bebidas, snacks y comida para mascotas. Los diseños verticales ofrecen gráficos tipo cartelera y cierres resellables que se adaptan a las necesidades de los supermercados de comercio electrónico. Se espera que los sobres y los stick packs, aunque de menor volumen, crezcan una tasa de crecimiento anual compuesta (TCAC) del 4.69 % a medida que proliferan los modelos de muestreo de kits de comida, nutracéuticos y cosméticos.
El convertidor regional Hotpack Global destinó 95.3 millones de dólares estadounidenses para ampliar la capacidad de producción de bolsas biodegradables, lo que confirma la trayectoria de rentabilidad del segmento. Las películas y los envoltorios siguen siendo utilizados en el sector de la restauración institucional, pero pierden cuota de mercado frente a los formatos de bolsa de valor añadido que integran la función de fácil apertura con láser. Este cambio de producto impulsa la rentabilidad de las unidades premium y subraya por qué la orientación a la conveniencia impulsará las ganancias incrementales en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Por industria de usuario final: los alimentos mantienen su demanda principal en medio del auge del cuidado personal
Los procesadores de alimentos representaron el 34.92 % de la cuota de mercado de envases flexibles de los Emiratos Árabes Unidos en 2025. Los requisitos de la certificación Halal sustentan la demanda de laminados de alta integridad en las categorías de carne, confitería y platos preparados. Al mismo tiempo, las marcas de cosméticos de lujo y de gran consumo que trasladan sus líneas de llenado a la Zona Franca de Sharjah impulsan la innovación en envases en torno a bolsas metalizadas verticales y sobres de recarga, impulsando el cuidado personal hacia una previsión de CAGR del 4.52 %.
Los sectores de la salud y la industria farmacéutica contribuyen a una demanda nicho, pero con un alto margen, de formatos de barrera estéril que cumplen con las normas regulatorias del CCG. El crecimiento de las bebidas se estanca a medida que los programas de recuperación de latas retornables de vidrio y aluminio obtienen respaldo gubernamental. En general, la exposición diversificada al sector aísla al mercado de envases flexibles de los Emiratos Árabes Unidos de la volatilidad de un solo segmento, a la vez que permite combinaciones de mayor valor.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por Tecnología de Impresión: La adopción digital acelera la tendencia de personalización
La flexografía obtuvo el 43.77 % de los ingresos en 2025 gracias a las ventajas de costes en las tiradas largas de snacks y películas en polvo para bebidas. Sin embargo, se prevé que las prensas digitales se expandan a una tasa de crecimiento anual compuesta (TCAC) del 4.91 %, a medida que los convertidores buscan la proliferación de SKU y las promociones de temporada que exigen pedidos mínimos bajos y datos variables. Los pioneros en la adopción de la tecnología implementan unidades de inyección de tinta a base de agua con productos químicos seguros para alimentos, lo que permite campañas de personalización en tiempo real para clientes de comercio electrónico transfronterizo.
Las películas de etiquetas de alto brillo de Taghleef Industries, diseñadas para ser compatibles con la inyección de tinta UV, ilustran la innovación en materiales que se alinea con los cambios en la tecnología de impresión. El rotograbado sigue siendo relevante para aplicaciones de café y alimentos para mascotas de alta gama, donde las imágenes fotorrealistas justifican la inversión en cilindros, pero las nuevas instalaciones son poco frecuentes. Esta transición digital refuerza la agilidad como factor clave de éxito en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Análisis geográfico
Dubái y Abu Dabi consolidan la demanda, beneficiándose de la concentración en zonas francas de procesadores de alimentos, envasadores de productos de cuidado personal y grandes convertidores, que en conjunto generan la mayor parte del volumen de transacciones. La estrategia de densificación minorista de Dubái intensifica los objetivos de ventas por metro cuadrado, lo que impulsa una transición hacia envases flexibles de bajo consumo que mantienen una alta rotación. Los fondos de diversificación industrial de Abu Dabi impulsan la integración regresiva en la producción de masterbatch y películas especiales, fortaleciendo la resiliencia de la oferta regional.
Sharjah y Ras Al Khaimah contribuyen como satélites de fabricación, ofreciendo terrenos y mano de obra rentables para los convertidores de segundo nivel que se centran en las exportaciones del CCG. La ubicación estratégica del puerto de Jebel Ali facilita la rápida reexportación de productos envasados a África y el sur de Asia, integrando el mercado de envases flexibles de los Emiratos Árabes Unidos en rutas comerciales más amplias. Sin embargo, la gran dependencia de las rutas marítimas expone a los operadores a la volatilidad del transporte de mercancías, como se evidenció durante los desvíos del Mar Rojo de 2024 que inflaron los tiempos de tránsito y los costos de los polímeros.
Las iniciativas gubernamentales de sostenibilidad se aplican de manera uniforme en todos los emiratos, pero el ritmo de implementación varía, lo que genera oportunidades locales. Dubái implementa programas piloto de recolección de contenedores inteligentes que pueden aumentar la materia prima para PCR de grado alimenticio, mientras que los Emiratos del Norte priorizan las colaboraciones de reciclaje mecánico con hornos de cemento para combustible derivado de residuos. En conjunto, estas particularidades geográficas exigen que los convertidores adopten sistemas de producción en múltiples ubicaciones y estrategias regulatorias específicas para asegurar una mayor participación en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Panorama regulatorio
El marco regulatorio de los Emiratos Árabes Unidos para los envases flexibles se centra en el Ministerio de Industria y Tecnología Avanzada (MoIAT), que establece los requisitos técnicos y de conformidad para los materiales y procesos de envasado. La Resolución del Gabinete n.° 83 de 2024 codificó las normas técnicas para la cantidad de producto en los preenvases, lo que aumentó las cargas de cumplimiento en materia de etiquetado y cantidad declarada para los propietarios de marcas y los transformadores.
Se requiere certificación de conformidad obligatoria para los plásticos reciclados destinados al contacto con alimentos (certificado ECAS para materiales en contacto con alimentos). La Ley Federal n.° 12 de 2018 sobre Gestión Integral de Residuos obliga a los productores a financiar la recolección y el reciclaje, lo que refuerza la demanda de estructuras monomateriales con credenciales de reciclabilidad. Las grandes empresas transformadoras también han estado invirtiendo en capacidades locales de reciclaje, y una línea de reciclaje de cartón de Tetra Pak - Union Paper Mills ilustra la localización de la cadena de suministro que apoya los objetivos de economía circular.
Análisis de la cadena de valor
La cadena de valor abarca el suministro de resinas y aditivos, la producción de sustratos flexibles (películas como BOPP/CPP y estructuras de PE), la transformación (impresión, laminación, corte y fabricación de bolsas), la distribución a propietarios de marcas y co-envasadores, y las vías de reciclaje al final de su vida útil, que se están reforzando en el marco de las obligaciones de gestión integrada de residuos. Los transformadores compiten en función de la calidad de impresión, el rendimiento de barrera, los plazos de entrega y su capacidad para rediseñar estructuras hacia soluciones monomateriales que cumplan con los requisitos de reciclabilidad.
El suministro inicial sigue siendo sensible a la logística marítima, y las interrupciones ocurridas en el Mar Rojo en 2024 pusieron de manifiesto la importancia de la diversificación del abastecimiento de polímeros y los contratos de contingencia para mantener la continuidad en el suministro de alimentos, productos de cuidado personal y envases para el comercio electrónico. En la etapa de conversión, las capacidades de impresión en huecograbado (hasta nueve colores), laminación y envasado en bolsas son comunes entre los actores locales consolidados, junto con las multinacionales, lo que contribuye a una cadena de suministro regional más resiliente.
Panorama competitivo
El mercado sigue estando moderadamente fragmentado. Empresas globales como Huhtamaki Flexible Packaging Middle East y UFlex Limited aprovechan la I+D y las adquisiciones multinacionales para dar servicio a marcas internacionales, consiguiendo grandes contratos llave en mano. Especialistas regionales como Hotpack Packaging Industries y Arabian Flexible Packaging priorizan la rapidez de comercialización, el soporte de diseño multilingüe y lotes más pequeños, adaptados a las pymes locales.
Los temas estratégicos se centran en la integración vertical en el reciclaje y la composición de biomateriales para cumplir con los requisitos de fin de vida útil. Taghleef Industries inauguró un centro de innovación en Italia dedicado a películas de barrera monomaterial, lo que agiliza el proceso de propiedad intelectual que se extiende a las operaciones en Oriente Medio. La planta de envases biodegradables de Hotpack Global, ubicada en una nueva ubicación, mejora el control sobre sustratos diferenciados, lo que la posiciona para ganar licitaciones centradas en la sostenibilidad.
La fiabilidad de la cadena de suministro se convirtió en un factor diferenciador competitivo durante las interrupciones del transporte de mercancías de 2024. Las empresas con contratos de suministro de polímeros de contingencia consiguieron un aumento de negocio cuando sus competidores racionaron la producción. La consiguiente pérdida de clientes reequilibró ligeramente las cuotas de mercado, pero la estructura general del sector sigue reflejando un grupo de 10 a 12 actores importantes, cada uno de los cuales se abre paso en nichos de mercado en la especialización de materiales, productos o servicios. Este tejido competitivo sustenta un crecimiento constante y disciplinado en el mercado de envases flexibles de los Emiratos Árabes Unidos.
Líderes de la industria de envases flexibles de los Emiratos Árabes Unidos
Empaquetado plástico integrado LLC
Embalaje flexible árabe LLC
Huhtamaki Flexible Packaging Middle East LLC
ámbar embalaje industrias llc
Swiss Pac UAE Packaging Industries LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Integrated Plastics Packaging - Galardonada con el Premio Internacional de Oro en Impresión en la 70.ª edición de los Premios a la Excelencia en Envases Flexibles 2026, otorgados por la Asociación de Envases Flexibles de EE. UU., por la bolsa con base para la bebida en polvo Just Chill. El premio reconoce la excelente calidad de impresión en envases monomateriales. Este reconocimiento refuerza la credibilidad de los transformadores de envases de los EAU que buscan alcanzar los más altos estándares.
- Agosto de 2025: Napco National - Se completó la adquisición de Arabian Flexible Packaging a través de Napco Investment LLC, con efecto a partir del 1 de agosto de 2025, para fortalecer la fabricación regional y alinearse con la localización de valor en los Emiratos Árabes Unidos. Esta consolidación amplía la capacidad de producción y mejora el cumplimiento de los requisitos de contenido local.
- Abril de 2025: ENPI Group amplió sus operaciones de envases desechables para alimentos en Dubái para aumentar su cobertura regional. Esta expansión incrementa la capacidad de producción local de envases para alimentos que cumplen con la normativa en los Emiratos Árabes Unidos.
Alcance y metodología
El mercado del estudio define los ingresos (millones de USD) generados por las ventas de productos de empaque flexible. El estudio cubre el mercado de envases flexibles rastreado en términos de consumo y se limita a productos de envases flexibles hechos de plástico, papel y aluminio.
El estudio sobre el mercado de envases flexibles de los EAU rastrea la demanda de tipos de materiales como plástico (flexible (envolturas, bolsas, películas, bolsas de pie, tubos, fundas, sobres, revestimientos, etc.), papel (bolsas de papel, cartón líquido , envolturas de papel) y láminas metálicas (aluminio). Además, rastrea el tamaño del mercado en términos de ingresos para las respectivas verticales de la industria del usuario final de los tipos de productos enumerados. El estudio tiene en cuenta el impacto de COVID-19 en el mercado estudiado basado en los escenarios básicos predominantes, los temas clave (creciente demanda de productos de un solo uso) y los ciclos de demanda relacionados con la vertical del usuario final.
Por material
| Plásticos |
| Papel |
| Papel metálico |
| Materiales bioplásticos y compostables |
Por tipo de producto
| Bolsas y Estuches |
| Películas y Envolturas |
| Sobres y paquetes tipo stick |
| Etiquetas y Mangas |
Por industria del usuario final
| Comida | Productos horneados |
| refrigerios | |
| Carnes, Aves y Mariscos | |
| Confitería | |
| Alimentos para mascotas | |
| Otros productos alimenticios | |
| Bebidas | |
| Asistencia sanitaria y farmacéutica | |
| Cuidado personal y cosméticos | |
| Otras industrias de usuarios finales |
Por tecnología de impresión
| Flexografía |
| Huecograbado |
| Digital |
| Otras tecnologías de impresión |
| Por material | Plásticos | |
| Papel | ||
| Papel metálico | ||
| Materiales bioplásticos y compostables | ||
| Por tipo de producto | Bolsas y Estuches | |
| Películas y Envolturas | ||
| Sobres y paquetes tipo stick | ||
| Etiquetas y Mangas | ||
| Por industria del usuario final | Comida | Productos horneados |
| refrigerios | ||
| Carnes, Aves y Mariscos | ||
| Confitería | ||
| Alimentos para mascotas | ||
| Otros productos alimenticios | ||
| Bebidas | ||
| Asistencia sanitaria y farmacéutica | ||
| Cuidado personal y cosméticos | ||
| Otras industrias de usuarios finales | ||
| Por tecnología de impresión | Flexografía | |
| Huecograbado | ||
| Digital | ||
| Otras tecnologías de impresión | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de envases flexibles de los Emiratos Árabes Unidos en 2026?
Está valorado en 1.5 millones de dólares con una CAGR proyectada del 3.49 % hasta 2031.
¿Qué material domina las carteras de los convertidores?
Los sustratos plásticos representan el 64.58% de la participación, aunque las versiones monomateriales reciclables están reemplazando rápidamente a los laminados multicapa tradicionales.
¿Qué tipo de producto está creciendo más rápido?
Se pronostica que los sobres y paquetes tipo palito se expandirán a una tasa compuesta anual del 4.69 % debido a la demanda de control de porciones en kits de comidas y cosméticos.
¿Por qué son importantes las exportaciones halal para el diseño de envases?
La certificación Halal refuerza la trazabilidad y el rendimiento de la barrera, impulsando la adopción de bolsas multicapa de primera calidad preferidas por los procesadores de exportación.
¿Cómo influye la regulación en la innovación?
La Política de Economía Circular 2071 exige la reciclabilidad total, impulsando a los convertidores hacia películas monomateriales e inversiones en capacidad de reciclaje doméstico.
¿Qué papel juega la impresión digital?
Las prensas digitales permiten realizar trabajos artísticos con datos variables y tiradas cortas que admiten la personalización del comercio electrónico y el etiquetado halal multilingüe sin necesidad de placas costosas.


