

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 1.12 mil millones |
| Tamaño del mercado (2031) | USD 1.83 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.33% CAGR |
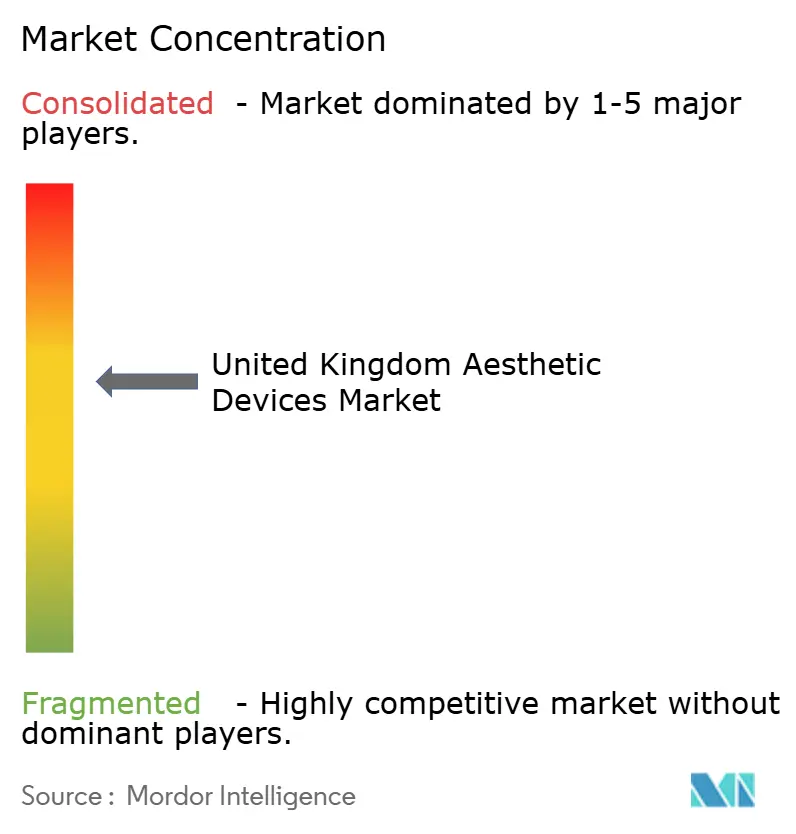
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de dispositivos estéticos del Reino Unido por Mordor Intelligence
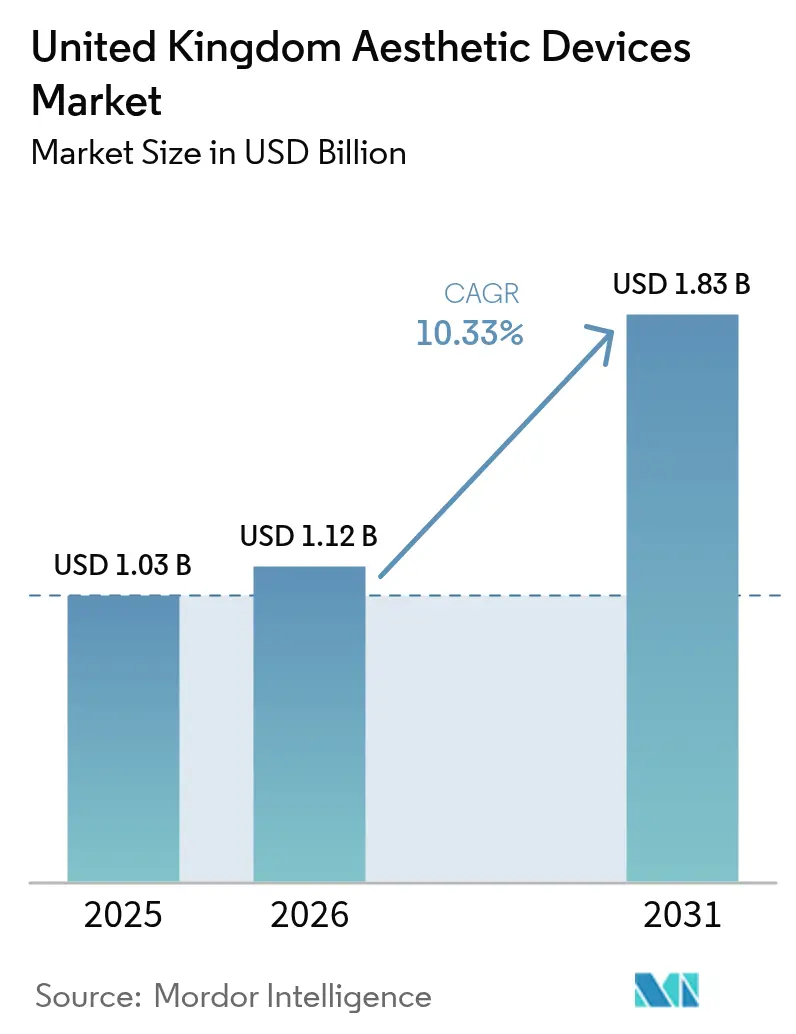
Se proyecta que el tamaño del mercado de dispositivos estéticos del Reino Unido se expandirá de USD 1.03 mil millones en 2025 y USD 1.12 mil millones en 2026 a USD 1.83 mil millones en 2031, registrando una CAGR de 10.33% entre 2026 y 2031.
Un cambio sostenido hacia procedimientos mínimamente invasivos, las rápidas actualizaciones que agrupan las modalidades de láser, radiofrecuencia y ultrasonido en una sola consola, y la aparición de herramientas LED y microcorriente para el hogar mantienen el mercado de dispositivos estéticos del Reino Unido en una trayectoria de crecimiento de dos dígitos. La claridad regulatoria, a través de las aprobaciones de la Agencia Reguladora de Medicamentos y Productos Sanitarios (MHRA) y las inminentes normas de licencias no quirúrgicas, ha reducido las importaciones del mercado gris, brindando a los fabricantes que cumplen con todos los requisitos un acceso más claro a clínicas y spas médicos. Los operadores privados también se benefician del Régimen de Selección de Proveedores del Servicio Nacional de Salud (NHS), que externaliza tratamientos láser seleccionados y proporciona una cartera predecible de pacientes durante los trimestres de verano tradicionalmente lentos. Mientras tanto, el aumento de las listas de espera para la atención de afirmación de género y las complicaciones del turismo médico han aumentado la conciencia del consumidor sobre los dispositivos registrados por la MHRA, lo que fomenta el gasto nacional.
Conclusiones clave del informe
- Por producto, las plataformas basadas en energía lideraron con un 41.32 % de ingresos en 2025, mientras que se proyecta que los dispositivos de elevación de hilos se expandirán a una CAGR del 12.52 % hasta 2031.
- Por aplicación, el contorno facial y el rejuvenecimiento de la piel representaron el 36.64 % de las ventas en 2025; se prevé que la eliminación de tatuajes y cicatrices registre una CAGR del 13.24 % hasta 2031.
- En términos de invasividad del procedimiento, las soluciones no invasivas representaron el 56.12 % de la demanda en 2025, aunque los sistemas mínimamente invasivos están en camino de alcanzar una CAGR del 14.32 % durante el período de perspectiva.
- Por usuario final, las clínicas de dermatología y cosmética contribuyeron con el 44.21% del gasto en 2025, mientras que se espera que los entornos de uso doméstico crezcan a una CAGR del 12.46% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de dispositivos estéticos en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de procedimientos cosméticos mínimamente invasivos | + 2.1% | Nacional, concentrado en las áreas metropolitanas de Londres, Manchester y Birmingham | Corto plazo (≤ 2 años) |
| Población envejecida con mayores ingresos discrecionales | + 1.8% | Nacional, con un gasto elevado en el sureste de Inglaterra, Edimburgo, Bristol | Mediano plazo (2-4 años) |
| Rápidas actualizaciones tecnológicas en dispositivos basados en energía | + 1.6% | Adopción temprana a nivel nacional en centros especializados de dermatología (Harley Street, Manchester) | Corto plazo (≤ 2 años) |
| Expansión de Clínicas Cosméticas y Spas Médicos | + 1.4% | Crecimiento nacional acelerado en Sheffield, Belfast y Glasgow | Mediano plazo (2-4 años) |
| Subcontratación de servicios de láser estético por parte del NHS | + 1.2% | Programas piloto centrados en Inglaterra en fideicomisos del NHS de Midlands y el Noroeste | Largo plazo (≥ 4 años) |
| Aumento de las necesidades de reafirmación de género en el contorno corporal | + 0.9% | Nacional, concentrado en centros urbanos con clínicas especializadas de género | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de procedimientos cosméticos mínimamente invasivos
Los consumidores siguen prefiriendo los tratamientos que evitan la anestesia general, producen poca o ninguna cicatriz y permiten el alta el mismo día. BAAPS informó un aumento del 5 % en los volúmenes no quirúrgicos en 2024, impulsado por protocolos que combinan la microaguja de radiofrecuencia con plasma rico en plaquetas para la remodelación del colágeno sin incisiones. [1] Personal de la Asociación Británica de Cirujanos Plásticos Estéticos, “Auditoría BAAPS 2024”, BAAPS, baaps.org.uk La tecnología de lifting con hilos tipifica este cambio; las directrices de la Comisión de Calidad de la Atención ahora requieren el registro quirúrgico, eliminando a los proveedores mal capacitados y aumentando la confianza del público. Desde 2016, la Asociación de Profesionales de Hilos PDO ha certificado a más de 640 clínicos, estandarizando la técnica y reduciendo las tasas de complicaciones. Los planes combinados que mezclan suturas absorbibles con rellenos o polinucleótidos pueden extender los resultados visibles más allá de los 30 meses, mejorando las tasas de retención de la clínica.
Población envejecida con mayores ingresos discrecionales
Las personas de entre 50 y 64 años poseen una riqueza familiar media superior a 500,000 GBP, lo que las posiciona como el motor financiero del mercado de dispositivos estéticos del Reino Unido. [2] Emily Jones, “Estadísticas de riqueza familiar 2024”, Oficina de Estadísticas Nacionales, ons.gov.uk Muchos prefieren las sesiones de radiofrecuencia en la consulta o ultrasonido focalizado de alta intensidad en lugar de una cirugía única, valorando el tiempo de recuperación mínimo y los resultados de aspecto natural. El ELITE iQ PRO de Cynosure, presentado en 2024, reduce la duración de la sesión en un tercio y, sin embargo, ofrece una mayor fluencia, lo que resulta atractivo para los profesionales ocupados. Los ajustes del lector de melanina en tiempo real amplían la idoneidad para los tipos de piel Fitzpatrick IV-VI, ampliando la base demográfica del mercado.
Rápidas actualizaciones tecnológicas en dispositivos basados en energía
Los fabricantes de dispositivos fusionan cada vez más múltiples fuentes de energía (láser, radiofrecuencia, ultrasonido y estimulación muscular electromagnética) en estaciones de trabajo modulares que reducen la inversión inicial y amplían los menús de tratamiento. El sistema de doble longitud de onda LightSheer QUATTRO de Lumenis reduce los planes de depilación de hasta 10 sesiones a tan solo 6, disminuyendo los costos variables por paciente. [3] Lumenis, “Plataforma de doble longitud de onda LightSheer QUATTRO”, Lumenis, lumenis.com Emface Submentum de BTL combina el calor de radiofrecuencia sincronizado con la estimulación muscular para tratar la grasa submentoniana en menos de 20 minutos. IgniteRF de InMode integra microagujas y calentamiento superficial, ofreciendo a las clínicas una plataforma única para cicatrices de acné, estrías y flacidez, evitando al mismo tiempo largos tiempos de inactividad del CO2.
Expansión de Clínicas Cosméticas y Spas Médicos
Las ciudades secundarias con precios inmobiliarios más bajos, pero con una sólida renta disponible, están atrayendo la inversión en clínicas. Sk:n Clinics invirtió 500,000 libras esterlinas en su apertura en Belfast en julio de 2025, estrenando depilación con energía y remodelación corporal en un espacio de 2,000 metros cuadrados. El Espacio de Bienestar de Sheffield se inauguró en la primavera de 2025, centrándose en inyectables de polinucleótidos para profesionales de Yorkshire. La adquisición de Sk:n y Harley Medical Group por parte de Lorena Cosmetics creó una red de 30 centros que ofrece servicios de estética junto con la corrección de la visión Optical Express, lo que reduce los márgenes de beneficio para los dermatólogos independientes.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Costos de cumplimiento estricto de MHRA y EU-MDR | -1.3% | Carga nacional desproporcionada para los importadores de dispositivos pequeños y medianos | Corto plazo (≤ 2 años) |
| Altos costos de tratamiento para los consumidores | -1.1% | Nacional, agudo en regiones con ingresos familiares inferiores a la media (Noreste, Gales) | Mediano plazo (2-4 años) |
| Análisis de sostenibilidad y reprocesamiento | -0.7% | Enfoque regulatorio nacional en la reducción de residuos de dispositivos de un solo uso | Largo plazo (≥ 4 años) |
| Reacción violenta en las redes sociales contra el "aspecto natural" | -0.6% | Nacional, más fuerte entre el grupo demográfico de la Generación Z (de 18 a 27 años) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Costos de cumplimiento estricto de MHRA y EU-MDR
Los fabricantes e importadores deben ahora designar Personas Responsables en el Reino Unido, presentar expedientes técnicos exhaustivos y realizar un seguimiento poscomercialización anual para cumplir con las normas de la MHRA y el MDR de la UE. Los proveedores más pequeños se enfrentan a gastos anuales de cumplimiento de entre 50,000 y 150,000 libras esterlinas, lo que a menudo provoca recortes en su cartera de productos o la salida del mercado. Las nuevas directrices de sostenibilidad incorporan evaluaciones de impacto ambiental para los aplicadores de un solo uso, lo que amplía los plazos de aprobación hasta un año.
Altos costos de tratamiento para los consumidores
Los paquetes de depilación láser cuestan entre 800 y 2,500 GBP, los de lifting con hilos tensores entre 1,200 y 3,000 GBP y las sesiones de radiofrecuencia, entre 300 y 800 GBP. Dado que el reembolso del NHS es insignificante, muchos hogares fuera de las zonas más adineradas postergan el gasto en estética. Los planes de financiación ayudan a distribuir los costes, pero las primas de interés de los préstamos, del 9 al 15 % TAE, pueden añadir un 30 % a la factura final. Los costes de las complicaciones derivadas de cirugías en el extranjero (el NHS gastó 110 690 GBP en 2024) generan cierto impulso para la compra local, pero el precio sigue frenando la penetración en las regiones de bajos ingresos.
Análisis de segmento
Por producto: Las plataformas energéticas dominan, los liftings con hilos se disparan
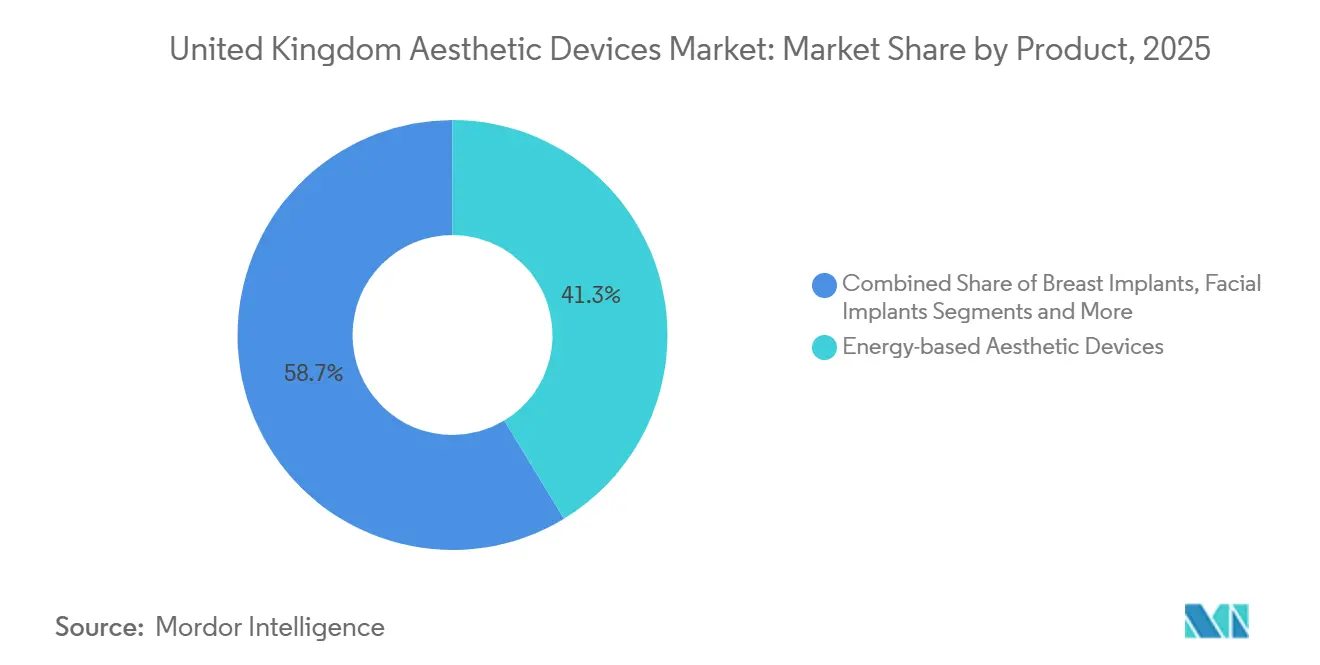
Las plataformas basadas en energía representaron el 41.32 % de los ingresos en 2025, lo que pone de manifiesto la continua preferencia por la depilación láser, los fotofaciales de luz pulsada intensa y el tensado cutáneo con radiofrecuencia. La cuota de mercado de dispositivos estéticos en el Reino Unido para sistemas basados en energía se debe a su versatilidad y a su corta curva de aprendizaje, lo que permite a las clínicas amortizar el capital con mayor rapidez que con los implantes o dispositivos inyectables. El ELITE iQ PRO de Cynosure ilustra la competencia por una mayor potencia y un mayor tamaño de punto, tiempos de tratamiento más cortos y un margen de mejora por hora de trabajo.
Los kits de lifting con hilos son la categoría líder, con un crecimiento previsto del 12.52 % de CAGR gracias a las suturas de polidioxanona y poli-L-láctica que suspenden el tejido sin anestesia general. La decisión de la Comisión de Calidad de la Atención, que exige el registro quirúrgico para la colocación de hilos, eliminó a los operadores no cualificados y aumentó la confianza de los consumidores. Como resultado, se proyecta que el tamaño del mercado de dispositivos estéticos para sistemas de lifting con hilos en el Reino Unido aumentará de 48 millones de dólares en 2026 a 87 millones de dólares en 2031. Los implantes mamarios y faciales se enfrentan a dificultades, ya que los pacientes prefieren la transferencia de grasa autóloga. Sin embargo, la adquisición de Northwood Medical por parte de Allergan en 2025 y su implante earFold demuestra que los dispositivos de nicho aún pueden prosperar cuando abordan problemas estéticos específicos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por aplicación: El rejuvenecimiento facial conduce, la eliminación de tatuajes acelera
El contorno facial y el rejuvenecimiento de la piel representaron el 36.64 % de la facturación en 2025, lo que refleja la demanda de láseres que estimulan el colágeno, radiofrecuencia fraccionada e inyectables que posponen los estiramientos faciales quirúrgicos. La eliminación de tatuajes y cicatrices es el tratamiento que más rápido acelera el proceso, con una tasa de crecimiento anual compuesta (TCAC) del 13.24 %, ya que los láseres de picosegundos reducen el número de sesiones en un 75 % en comparación con los antiguos sistemas Q-switch.
El contorno corporal mantiene un crecimiento de dos dígitos gracias a la lipólisis asistida por radiofrecuencia, la criolipólisis y la estimulación muscular EM de alta intensidad, pero compite con la liposucción quirúrgica para quienes buscan una pérdida de grasa drástica. La depilación sigue siendo el mercado de dispositivos estéticos más popular del Reino Unido por volumen, pero la comoditización presiona los precios por sesión. Los dispositivos para el aumento de senos se enfrentan al escrutinio de los implantes texturizados, mientras que las terapias láser para manchas de vino de Oporto se estabilizan gracias a los acuerdos de externalización del NHS.
Por invasividad del procedimiento: la mínima invasión gana terreno
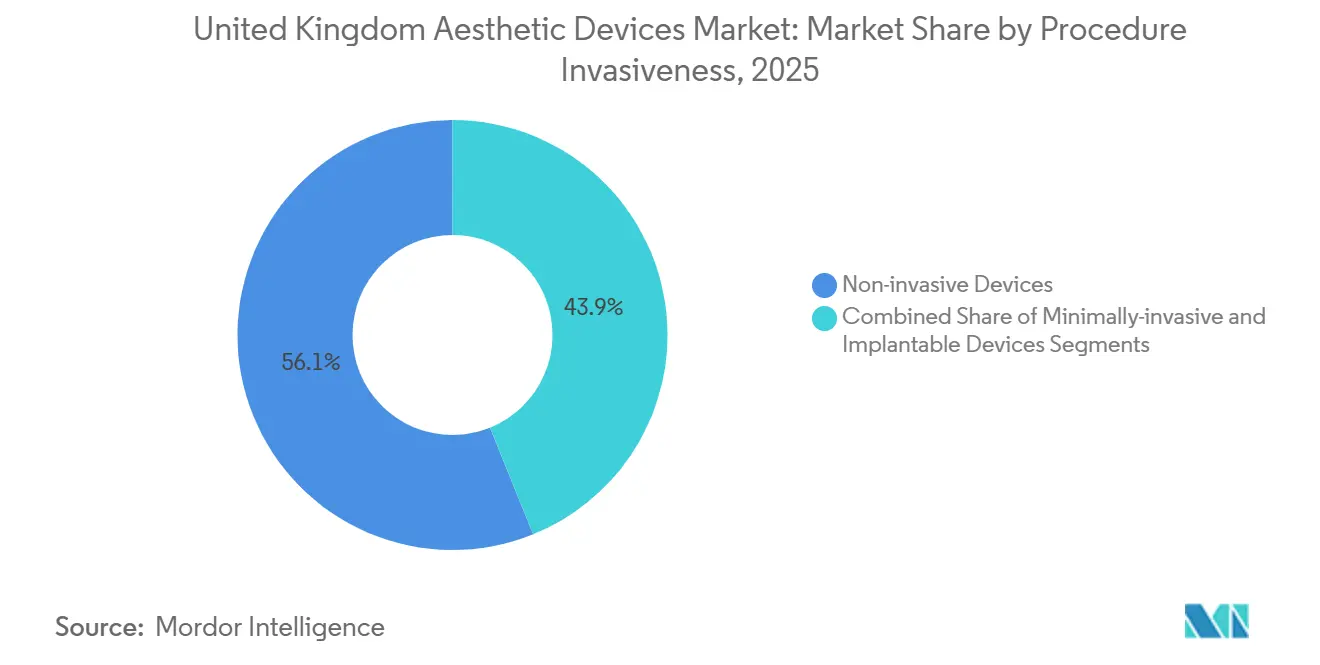
Las opciones no invasivas captaron el 56.12 % de la demanda en 2025, lo que subraya el interés de los pacientes por tratamientos sin tiempo de recuperación. Sin embargo, los sistemas mínimamente invasivos, como la microaguja de radiofrecuencia, el CO2 fraccionado y los hilos tensores, lideran el mercado con una tasa de crecimiento anual compuesta (TCAC) del 14.32 %. Su capacidad para penetrar capas más profundas sin anestesia general los posiciona como la futura columna vertebral del mercado de dispositivos estéticos del Reino Unido.
Los procedimientos combinados están impulsando su adopción. IgniteRF de InMode ofrece microagujas fraccionadas y radiofrecuencia bipolar en una sola consulta de 20 minutos, lo que permite a las clínicas tratar cicatrices, laxitud y estrías simultáneamente. Emface Submentum de BTL aplica estimulación muscular por radiofrecuencia y electroestimulación debajo del mentón, logrando la reducción y elevación de la grasa sin placas de criolipólisis. Las restricciones regulatorias sobre los implantes texturizados inclinan aún más las opciones de los pacientes hacia procedimientos reversibles de pequeña incisión.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por usuario final: las clínicas dominan, el uso domiciliario se expande
Las clínicas de dermatología y estética recurrieron a personal especializado y dispositivos de clase IIb para captar el 44.21 % del valor en 2025. La cuota de mercado de dispositivos estéticos en el Reino Unido entre las clínicas sigue amenazada por integraciones verticales como la adquisición de Sk:n y Harley Medical Group por parte de Lorena Cosmetics, que realizan ventas cruzadas de tratamientos a los clientes de cirugía ocular de Optical Express. Los hospitales ocupan un nicho centrado en las indicaciones reconstructivas, impulsado por la externalización del NHS, que llena los quirófanos vacíos con casos de láser reembolsados.
Los dispositivos de uso doméstico (máscaras LED, tonificadores de microcorriente, dispositivos de percusión) están trascendiendo los círculos de los primeros usuarios. CurrentBody, NuFACE y TheraFace PRO lideran el mercado, con la ayuda de tutoriales en redes sociales que desmitifican su uso. Aunque su potencia de salida es menor, estos dispositivos prolongan los resultados en la clínica y atraen a hogares sensibles al precio que no pueden financiar un tratamiento profesional completo.
Análisis geográfico
Londres y el sureste en general siguen siendo el foco de una demanda premium, gracias al ecosistema especializado de Harley Street y su proximidad a comunidades de alto poder adquisitivo en Surrey y Berkshire. Mánchester y Birmingham son puntos de referencia en el norte y la región de Midlands, donde las redes clínicas se benefician de la conectividad aeroportuaria que atrae a pacientes de los condados circundantes. Edimburgo se ha consolidado como la capital estética de Escocia, con instalaciones de nivel profesional como The Wellness Space, que satisfacen a los clientes que prefieren evitar viajar a Londres.
Belfast se incorporó al mercado de alto crecimiento después de que Sk:n Clinics invirtiera 500,000 libras esterlinas en su clínica insignia de 2025, lo que permitió el acceso local a la depilación con energía y los tratamientos de radiofrecuencia fraccionada. Gales y el noreste de Inglaterra siguen rezagados en gasto per cápita debido a ingresos inferiores a la media; sin embargo, las zonas de alta afluencia en Cardiff y Newcastle respaldan las clínicas boutique. En el mercado de dispositivos estéticos del Reino Unido, las clínicas se enfrentan a un mosaico de normativas: la consulta sobre licencias en Inglaterra, el borrador del marco en Escocia y las normas independientes en Gales e Irlanda del Norte exigen que los operadores con múltiples sedes mantengan protocolos específicos de cada jurisdicción que inflan los presupuestos legales y de formación.
El turismo médico sigue siendo un desafío. Los procedimientos a precios reducidos en Turquía o España atraen a pacientes que buscan valor, pero los datos del NHS sobre los costos de la gestión de complicaciones están cambiando la narrativa hacia la prioridad de "quédate en casa, mantente seguro". Los servicios de afirmación de género añaden un nuevo componente regional: las clínicas de Londres, Manchester y Brighton reportan reservas constantes de clientes transgénero que no logran conseguir plazas en el NHS a tiempo. Estas dinámicas se combinan para mantener el mercado de dispositivos estéticos del Reino Unido en una sólida base de crecimiento regional.
Panorama regulatorio
Los dispositivos estéticos comercializados como dispositivos médicos en Gran Bretaña (Inglaterra, Escocia y Gales) están regulados por la Agencia Reguladora de Medicamentos y Productos Sanitarios (MHRA) en virtud del Reglamento de Dispositivos Médicos del Reino Unido de 2002 (y sus modificaciones). Las obligaciones principales incluyen la designación de una Persona Responsable del Reino Unido (UKRP) para los fabricantes no británicos, el mantenimiento del registro, la preparación de la documentación técnica y el cumplimiento de los requisitos posteriores a la comercialización. En Irlanda del Norte, la armonización con el Reglamento Europeo de Dispositivos Médicos (EU MDR) sigue influyendo en las vías de comercialización y las expectativas de etiquetado, lo que añade complejidad al cumplimiento normativo para los operadores de clínicas con múltiples sedes y los distribuidores que prestan servicio tanto en Gran Bretaña como en Irlanda del Norte.
Los recientes cambios regulatorios han elevado las expectativas posteriores a la comercialización y acelerado la planificación de reformas. El Reglamento de Dispositivos Médicos (Requisitos de Vigilancia Posterior a la Comercialización) (Enmienda) de 2024 entró en vigor el 16 de junio de 2025, y el Reglamento de Dispositivos Médicos (Enmienda) (Gran Bretaña) de 2025 entró en vigor el 24 de mayo de 2025, endureciendo las expectativas de trazabilidad y vigilancia para las plataformas y accesorios basados en energía utilizados en entornos estéticos de alto volumen. En 2026, la MHRA abrió una consulta (a partir del 16 de febrero de 2026) sobre el reconocimiento indefinido de los dispositivos con marcado CE en Gran Bretaña. En mayo de 2026, también publicó un proyecto de enmienda al Reglamento de Dispositivos Médicos del Reino Unido de 2002 (mediante notificación a la OMC), que incorpora elementos de modernización como vías de dependencia internacional y procesos de acceso al mercado actualizados.
Análisis de la cadena de valor
La cadena de valor comienza con fabricantes de equipos originales (OEM) globales que abarcan plataformas basadas en energía, piezas de mano, consumibles y dispositivos para uso doméstico. Luego, pasa por importadores, distribuidores y responsables en el Reino Unido, antes de llegar a clínicas dermatológicas y cosméticas, spas médicos y un creciente canal de comercio electrónico directo al consumidor para herramientas de uso doméstico. La adopción clínica se ve reforzada por ecosistemas de capacitación y acreditación, que incluyen socios educativos acreditados y protocolos clínicos. El servicio, el mantenimiento y la reposición de consumibles (puntas, cartuchos y otros desechables) también contribuyen a generar ingresos recurrentes y a mantener el tiempo de actividad de los dispositivos en centros con alto volumen de pacientes.
La arquitectura regulatoria actúa como una capa operativa material a lo largo de la cadena. En Gran Bretaña, el acceso transitorio para dispositivos con marcado CE (extendido hasta junio de 2028 para muchos dispositivos y hasta junio de 2030 para ciertos dispositivos que cumplen con el Reglamento UE sobre dispositivos médicos (MDR/IVDR)) y las limitaciones, como la capacidad limitada de los organismos aprobados del Reino Unido para la evaluación de la conformidad con la Autoridad Canadiense de Control de Medicamentos del Reino Unido (UKCA), afectan la secuencia de lanzamiento y la planificación del inventario. La divergencia entre Gran Bretaña, incluidas las reformas del Reglamento UE sobre dispositivos médicos de 2002 lideradas por la MHRA y el avance hacia rutas de dependencia internacional, e Irlanda del Norte, que sigue alineada con el Reglamento UE sobre dispositivos médicos, suele dar lugar a flujos de trabajo de documentación y etiquetado paralelos. Las clínicas, a su vez, tienden a priorizar a los proveedores que pueden demostrar un suministro conforme a la normativa, asistencia poscomercialización y trazabilidad de incidentes.
Panorama competitivo
La concentración del mercado es moderada. Allergan, Galderma y Merz Pharma dominan el mercado de inyectables gracias a sus sólidas relaciones con dermatólogos, mientras que BTL Aesthetics e InMode amplían su cuota de mercado en equipos de energía mediante la introducción de consolas multimodales que reducen la inversión clínica. La adquisición por parte de Allergan en mayo de 2025 de Northwood Medical, desarrollador de earFold, subraya el interés en hardware específico para procedimientos que evita la otoplastia tradicional, mientras que Galderma invierte fuertemente en rellenos de ácido hialurónico de larga duración para contrarrestar la creciente competencia de precios.
La adquisición de Sk:n y Harley Medical Group por parte de Lorena Cosmetics en diciembre de 2024 fusionó más de 30 centros y recontrató a 150 empleados, creando una cadena integrada capaz de aprovechar la afluencia de clientes de Optical Express. CurrentBody, NuFACE y TheraFace PRO aprovechan su experiencia en comercio electrónico para consolidar su ventaja competitiva en herramientas LED y de microcorriente de uso doméstico. Cynosure implementó el protocolo CynoGlow en 2025, combinando los láseres Picosure Pro con la microaguja Potenza RF en una sola visita, reduciendo las visitas de los pacientes de seis a cuatro citas y brindando a las clínicas asociadas una ventaja competitiva.
La colaboración de Cutera con la Academia de Formación en Estética Médica integra los láseres para el acné AviClear en los planes de estudio regulados por Ofqual, lo que fomenta la fidelidad al dispositivo desde el inicio de la carrera profesional. Por otro lado, la plataforma modular Eve de 4T Medical permite a las clínicas añadir o cambiar piezas de mano sin adquirir una consola completa, lo que reduce las inversiones de capital a largo plazo entre un 30 y un 40 %. Estas estrategias demuestran que la industria de dispositivos estéticos del Reino Unido valora tanto la escala como la ingeniería ágil.
Líderes de la industria de dispositivos estéticos del Reino Unido
Estética BTL
Hologic (Cynosure)
galderma
Lumenis
AbbVie
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Cynosure Lutronic lanzó la plataforma de radiofrecuencia monopolar XERF para el tensado de la piel en la región EMEA. El sistema utiliza energía de doble frecuencia (6.78 MHz y 2 MHz), ampliando las opciones de tensado no invasivas para las clínicas del Reino Unido, que compiten en cuanto a tiempo de tratamiento y comodidad. El lanzamiento en EMEA respalda la planificación de la red de distribuidores y clínicas en torno a las actualizaciones de capital de radiofrecuencia de última generación.
- Junio de 2026: BTL Aesthetics lanzó EMFUSION en el Reino Unido, un dispositivo para el tratamiento facial basado en la tecnología DYNAM IQ. Este lanzamiento amplía la base de clientes potenciales de BTL en los flujos de trabajo de rejuvenecimiento facial y fortalece su cartera de productos, junto con los sistemas corporales y faciales basados en energía ya existentes. Su disponibilidad en el Reino Unido también aumenta la presión competitiva sobre las plataformas rivales de estiramiento facial y estimulación de colágeno en clínicas y spas médicos.
- Mayo de 2025: AbbVie (Allergan Aesthetics) recibió la aprobación de la MHRA para BOTOX (toxina botulínica tipo A) para la mejora temporal de la prominencia del músculo platisma. Esta ampliación de la indicación respalda nuevos protocolos de tratamiento en la zona inferior del rostro y el cuello, influyendo en las estrategias de combinación de dispositivos e inyectables que utilizan las clínicas de estética. Asimismo, refuerza el papel del etiquetado aprobado por la MHRA para generar confianza en el paciente y en las afirmaciones de marketing de las clínicas.
Alcance del informe sobre el mercado de dispositivos estéticos en el Reino Unido
Los dispositivos estéticos son herramientas que se utilizan para procedimientos cosméticos no quirúrgicos o mínimamente invasivos para mejorar la apariencia a través de tecnologías como láser, radiofrecuencia, ultrasonido y luz.
El Informe del Mercado de Dispositivos Estéticos del Reino Unido está segmentado por Producto, Aplicación, Invasividad del Procedimiento y Usuario Final. Por Producto, el mercado se segmenta en Dispositivos Estéticos de Energía, Implantes Mamarios, Implantes Faciales, Dispositivos de Administración de Rellenos Dérmicos/Inyectables, Dispositivos de Microdermoabrasión, Dispositivos de Hilos Tensores y Otros Productos. Por Aplicación, el mercado se segmenta en Contorno Facial y Rejuvenecimiento de la Piel, Contorno Corporal y Reducción de Celulitis, Depilación, Aumento de Senos, Eliminación de Tatuajes y Cicatrices, y Otras Aplicaciones. Por Invasividad del Procedimiento, el mercado se segmenta en Dispositivos No Invasivos, Dispositivos Mínimamente Invasivos y Dispositivos Invasivos/Implantables. Por Usuario Final, el mercado se segmenta en Hospitales, Clínicas Dermatológicas y Estéticas, Spas Médicos y Entornos de Uso Doméstico. Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Por producto
| Dispositivos Estéticos Basados en Energía |
| Implantes de Pecho |
| Los implantes faciales |
| Dispositivos de administración de rellenos dérmicos/inyectables |
| Dispositivos de microdermoabrasión |
| Dispositivos de elevación con hilos |
| Otros Productos |
por Aplicación
| Contorno facial y rejuvenecimiento de la piel |
| Contorno corporal y reducción de celulitis |
| Depilación |
| Mejora del pecho |
| Eliminación de tatuajes y cicatrices |
| Otras aplicaciones |
Por invasividad del procedimiento
| Dispositivos no invasivos |
| Dispositivos mínimamente invasivos |
| Dispositivos invasivos/implantables |
Por usuario final
| Hospitales |
| Clínicas de Dermatología y Estética |
| Spas médicos |
| Configuración de uso doméstico |
| Por producto | Dispositivos Estéticos Basados en Energía |
| Implantes de Pecho | |
| Los implantes faciales | |
| Dispositivos de administración de rellenos dérmicos/inyectables | |
| Dispositivos de microdermoabrasión | |
| Dispositivos de elevación con hilos | |
| Otros Productos | |
| por Aplicación | Contorno facial y rejuvenecimiento de la piel |
| Contorno corporal y reducción de celulitis | |
| Depilación | |
| Mejora del pecho | |
| Eliminación de tatuajes y cicatrices | |
| Otras aplicaciones | |
| Por invasividad del procedimiento | Dispositivos no invasivos |
| Dispositivos mínimamente invasivos | |
| Dispositivos invasivos/implantables | |
| Por usuario final | Hospitales |
| Clínicas de Dermatología y Estética | |
| Spas médicos | |
| Configuración de uso doméstico |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es la previsión de valor para 2031 para el mercado de dispositivos estéticos del Reino Unido?
Se proyecta que alcance los 1.83 millones de dólares y se expandirá a una tasa compuesta anual del 10.3 % entre 2026 y 2031.
¿Qué categoría de productos está creciendo más rápido?
Se prevé que los dispositivos de lifting con hilos tengan una tasa de crecimiento anual compuesta (CAGR) del 12.52 % hasta 2031, impulsada por la demanda de rejuvenecimiento facial mínimamente invasivo.
¿Qué tan grande es el mercado de las plataformas de eliminación de tatuajes y cicatrices?
Se espera que la adopción del láser de picosegundos eleve el segmento por encima de los USD 120 millones para 2031, lo que refleja una CAGR del 13.24 %.
¿Por qué los sistemas mínimamente invasivos están ganando terreno?
Penetran en tejidos más profundos sin anestesia general, lo que genera una tasa de crecimiento anual compuesta (TCAC) proyectada del 14.32 % y una fuerte adopción clínica.
¿Qué regiones muestran la mayor densidad de clínicas?
Londres y el sudeste lideran, seguidos por Manchester, Birmingham y Edimburgo, debido a mayores ingresos disponibles y centros especializados.
¿Cómo afecta la externalización del NHS a los proveedores privados?
El régimen de selección de proveedores proporciona volúmenes garantizados de tratamiento con láser, estabilizando los ingresos de la clínica y al mismo tiempo exigiendo operaciones eficientes.


