

Tamaño y cuota de mercado de baterías para vehículos comerciales eléctricos en el Reino Unido
Visión general del mercado
| Periodo de estudio | 2017 - 2029 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2029 |
| Tamaño del mercado (2025) | USD 99 Million |
| Tamaño del mercado (2029) | USD 114.5 Million |
| Tasa de crecimiento (2025 - 2029) | 3.71% CAGR |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado de baterías para vehículos comerciales eléctricos en el Reino Unido por Mordor Intelligence
Se estima que el tamaño del mercado de paquetes de baterías para vehículos comerciales eléctricos del Reino Unido será de 99 millones de dólares en 2025 y se espera que alcance los 114.5 millones de dólares en 2029, con una tasa compuesta anual del 3.71 % durante el período de pronóstico (2025-2029).
La industria de baterías para vehículos comerciales del Reino Unido está experimentando un crecimiento transformador impulsado por ambiciosas iniciativas gubernamentales y avances tecnológicos. El compromiso del gobierno británico de eliminar gradualmente la venta de nuevos vehículos de gasolina y diésel para 2030 ha creado una base sólida para la expansión del mercado. Esta transición está respaldada por un respaldo financiero sustancial, como lo demuestra la inversión gubernamental de 260.46 millones de dólares en tecnología de baterías anunciada en 2022. La evolución de la industria se acelera aún más con la implementación de Zonas de Aire Limpio en las principales ciudades, lo que proporciona incentivos adicionales para que las empresas realicen la transición a flotas eléctricas. Estas iniciativas se complementan con generosos subsidios gubernamentales, incluidos incentivos de hasta 2,647 dólares para vehículos eléctricos y 8,470.4 dólares para furgonetas eléctricas.
El panorama tecnológico de la industria está evolucionando rápidamente, con mejoras significativas en el rendimiento y la eficiencia de las baterías. Los vehículos comerciales eléctricos actuales demuestran capacidades impresionantes, con una densidad de batería promedio de aproximadamente 125 Wh/kg, lo que permite rangos operativos de hasta 150 kilómetros para vehículos comerciales estándar y que se extienden a 450 kilómetros para camiones medianos y pesados. Los fabricantes de baterías se están centrando en el desarrollo de químicas avanzadas y diseños de celdas innovadores para mejorar la densidad energética y reducir los tiempos de carga. La industria está siendo testigo de un cambio hacia diseños de baterías para vehículos comerciales más eficientes, con costos de batería que actualmente constituyen entre el 30 y el 50 % del precio total del vehículo, lo que impulsa los esfuerzos para optimizar los procesos de fabricación y reducir los costos de producción.
El desarrollo de infraestructuras desempeña un papel crucial en la expansión del mercado, y se están canalizando inversiones significativas hacia redes de carga e instalaciones de apoyo. El establecimiento de redes de carga integrales está abordando las preocupaciones sobre la autonomía y, al mismo tiempo, creando oportunidades para soluciones de carga innovadoras. Los principales fabricantes de automóviles están formando alianzas estratégicas con proveedores de tecnología para desarrollar soluciones de carga integradas y sistemas de gestión de baterías. Estas colaboraciones están fomentando la innovación en áreas como las capacidades de carga rápida, la gestión térmica y la longevidad de la batería, creando un ecosistema más sólido para los vehículos comerciales eléctricos.
La industria está siendo testigo de importantes avances en las capacidades de producción de baterías a nivel nacional, con varias iniciativas importantes en marcha para establecer instalaciones de fabricación locales. La gigafábrica planificada por Britishvolt en Northumberland representa un paso significativo hacia la creación de una sólida cadena de suministro de baterías a nivel nacional. Se espera que esta instalación, junto con otras inversiones planificadas en infraestructura de fabricación de baterías, fortalezca la posición del Reino Unido en el mercado global de baterías para vehículos eléctricos. El enfoque en la producción local se complementa con esfuerzos de investigación y desarrollo en tecnologías avanzadas de baterías, incluidas baterías de estado sólido y químicas de celdas mejoradas, lo que posiciona al Reino Unido como un centro para la innovación y la excelencia en la fabricación de baterías. El desarrollo de tecnologías de baterías para camiones eléctricos y autobuses eléctricos también es un componente crítico de este enfoque estratégico, que garantiza que el Reino Unido se mantenga a la vanguardia de la revolución de los vehículos eléctricos.
Tendencias y perspectivas del mercado de baterías para vehículos comerciales eléctricos en el Reino Unido
LOS PRINCIPALES ACTORES QUE CONFIGRAN EL MERCADO DE VEHÍCULOS ELÉCTRICOS EN EL REINO UNIDO SON EL GRUPO TOYOTA, TESLA, KIA, HYUNDAI Y BMW
- El mercado de baterías para vehículos eléctricos en el Reino Unido es competitivo. En 2022, cinco empresas dominaron el mercado y poseían más del 45% de la cuota de mercado. Estos favoritos son Toyota Group, Tesla, Kia, Hyundai y BMW. El Grupo Toyota lidera el grupo, con alrededor del 16.86% de cuota de mercado, consolidándose como el mayor vendedor de vehículos eléctricos. Con su diversa gama de productos, su extensa red de servicios y su sólida reputación de marca, Toyota continúa fortaleciendo su posición en el mercado.
- Tesla, que capta aproximadamente el 9.57% del mercado de paquetes de baterías para vehículos eléctricos del Reino Unido, es el segundo mayor vendedor de vehículos eléctricos del país. Las estrategias innovadoras de la empresa y su amplia gama de coches exclusivamente eléctricos solidifican su postura. Siguiéndolo de cerca, Kia ocupa el tercer lugar con aproximadamente el 7.53% de la cuota de mercado en el mercado de paquetes de baterías para vehículos eléctricos del Reino Unido. Con una variada línea de productos que atiende a diferentes segmentos de clientes, Kia se beneficia de una cadena de suministro y distribución bien estructurada.
- En cuarto lugar, Hyundai reclama alrededor del 7.47% de la cuota de mercado en el mercado de vehículos eléctricos del Reino Unido. Sus diversas ofertas atraen tanto a clientes de gama media como premium, lo que da como resultado una base de clientes leales. BMW ocupa la quinta posición, con una cuota de mercado de aproximadamente el 6.66%. Otros actores destacados en el mercado de vehículos eléctricos del Reino Unido son Volkswagen, Honda, MG, Renault y Audi.

LAS VENTAS DE VEHÍCULOS EN REINO UNIDO ESTÁN LIDERADAS POR TESLA Y TOYOTA, CON LA MAYOR DEMANDA DE BATERÍAS
- La demanda de vehículos eléctricos en el mercado de paquetes de baterías para vehículos eléctricos del Reino Unido ha aumentado en los últimos años, lo que ha dado lugar a un aumento de la demanda de baterías. Numerosas marcas y modelos pueblan el mercado del Reino Unido. En 2022, los cinco principales competidores en el mercado de baterías para vehículos eléctricos del Reino Unido fueron el Tesla Model Y, el Toyota Vitz (Yaris), el Tesla Model 3, el Toyota Corolla y el Toyota CH-R. Liderando la tabla, el Tesla Model Y vendió 35,551 unidades, y su autonomía ampliada, asientos espaciosos y generoso espacio de carga lo convierten en el favorito de los consumidores.
- El Vitz de Toyota, más conocido como Yaris, ocupó el segundo lugar en el mercado de baterías para vehículos eléctricos del Reino Unido con 22,051 ventas. Su sistema de propulsión híbrido y su asequibilidad satisfacen a quienes buscan una opción eléctrica compacta. Muy cerca, el Tesla Model 3 aseguró el tercer lugar en el mercado de paquetes de baterías para vehículos eléctricos en el país, registrando 19,071 ventas. Ofrecido tanto en versiones de tracción trasera como de alto rendimiento, su sólido desempeño cautiva a muchos clientes.
- En cuarto lugar, el Toyota Corolla registró 18,594 ventas en el Reino Unido. Su sistema de propulsión híbrido y sus precios competitivos siguen atrayendo a los clientes. En quinta posición, el Toyota CH-R marcó 17,440 ventas en todo el Reino Unido. Otros actores importantes en el mercado de paquetes de baterías para vehículos eléctricos del Reino Unido incluyen Toyota Yaris Cross, Hyundai Tucson, Kia Niro y Honda Fit.

OTRAS TENDENCIAS CLAVE DE LA INDUSTRIA CUBIERTAS EN EL INFORME
- LAS POLÍTICAS E INCENTIVOS DEL GOBIERNO DEL REINO UNIDO ESTÁN IMPULSANDO UN AUMENTO EN LAS VENTAS DE VEHÍCULOS ELÉCTRICOS
- LA DISMINUCIÓN DE LOS PRECIOS DE LAS BATERÍAS DE IONES DE LITIO ESTÁ IMPULSANDO LA ADOPCIÓN DE VEHÍCULOS ELÉCTRICOS EN EL REINO UNIDO
- DESDE 2017 HASTA 2022, LOS PRECIOS DE LAS BATERÍAS EN EL REINO UNIDO CAYERON CONSTANTEMENTE DEBIDO A LOS AVANCES TECNOLÓGICOS, LAS ECONOMÍAS DE ESCALA Y LA COMPETENCIA EN EL MERCADO
- LAS EMPRESAS INTERNACIONALES ESTÁN IMPULSANDO LA ELECTRIFICACIÓN EN EL REINO UNIDO CON NUEVOS MODELOS DE VE, AMPLIANDO EL MERCADO DE VEHÍCULOS ELÉCTRICOS
- EL MERCADO DE BATERÍAS PARA VEHÍCULOS ELÉCTRICOS DEL REINO UNIDO SE CARACTERIZA POR EL DOMINIO DE LAS BATERÍAS NMC Y LA CRECIENTE DEMANDA DE QUÍMICAS NCA Y NCM
- LA POSIBLE PROHIBICIÓN DE MOTORES DE COMBUSTIÓN INTERNA EN EL REINO UNIDO ESTÁ IMPULSANDO LA ADOPCIÓN DE VEHÍCULOS ELÉCTRICOS Y LA DEMANDA DE MATERIALES PARA BATERÍAS
- LAS MEJORAS EN LA TECNOLOGÍA DE BATERÍAS SON UNA FUERZA IMPULSORA DE LA CRECIENTE POPULARIDAD DE VEHÍCULOS ELÉCTRICOS EN EL REINO UNIDO
Análisis de segmentos: tipo de cuerpo
Segmento LCV en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
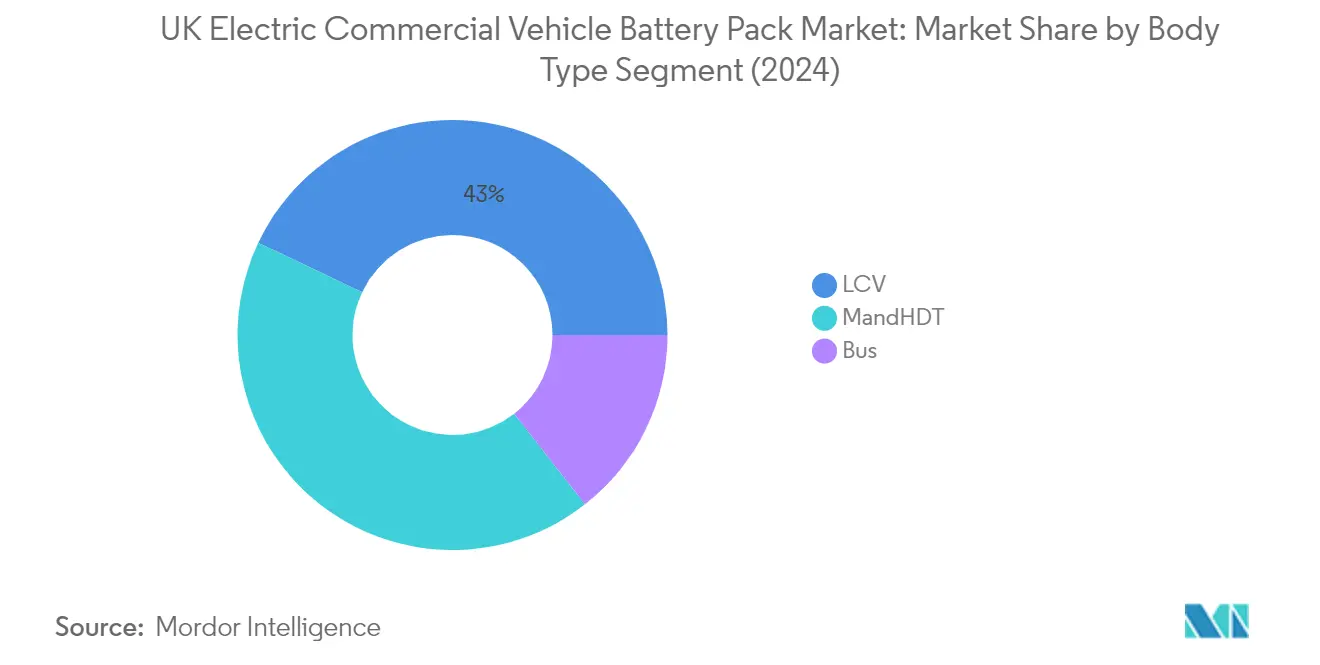
Los vehículos comerciales ligeros (LCV) se han convertido en el segmento dominante en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con una cuota de mercado de aproximadamente el 43 % en 2024. Esta importante posición en el mercado está impulsada por la creciente adopción de furgonetas de reparto eléctricas y vehículos comerciales pequeños en las zonas urbanas. El crecimiento del segmento se ve respaldado además por la expansión del sector del comercio electrónico y los requisitos de entrega de última milla, que han creado una fuerte demanda de LCV eléctricos. Los principales fabricantes de automóviles están introduciendo nuevos modelos de LCV eléctricos con mayor autonomía y capacidad de carga útil, mientras que los incentivos y las normativas gubernamentales que promueven los vehículos de cero emisiones en las zonas urbanas han acelerado la adopción en el mercado. El éxito del segmento también se atribuye al menor coste total de propiedad en comparación con los vehículos de combustible tradicionales y a la disponibilidad de diversas opciones de paquetes de baterías adaptadas a diferentes necesidades operativas.
Segmento M&HDT en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento de camiones medianos y pesados (M&HDT) está experimentando el crecimiento más rápido en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con una tasa de crecimiento proyectada de aproximadamente el 43 % entre 2024 y 2029. Este notable crecimiento está impulsado por el aumento de las regulaciones ambientales y el impulso de la industria de la logística hacia soluciones de transporte sostenibles. El segmento está presenciando avances tecnológicos significativos en la tecnología de baterías, lo que permite capacidades de mayor alcance y tiempos de carga más rápidos para aplicaciones de servicio pesado. Los operadores de flotas están invirtiendo cada vez más en soluciones de baterías para camiones eléctricos para reducir los costos operativos y cumplir con los objetivos de sostenibilidad. El desarrollo de infraestructura de carga de alta capacidad a lo largo de las principales rutas de transporte y la introducción de incentivos gubernamentales específicamente dirigidos a la electrificación de vehículos pesados están acelerando aún más el crecimiento del segmento.
Segmentos restantes en el tipo de cuerpo
El segmento de autobuses, aunque tiene una cuota de mercado menor, desempeña un papel crucial en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido. Las autoridades de transporte público y los operadores privados están adoptando cada vez más soluciones de baterías para autobuses eléctricos como parte de las soluciones de movilidad urbana. El segmento se caracteriza por requisitos únicos para las baterías, que incluyen almacenamiento de alta capacidad para horas de funcionamiento prolongadas y capacidades de carga rápida para tiempos de inactividad mínimos. La transición a los autobuses eléctricos es particularmente significativa en las áreas metropolitanas donde las mejoras de la calidad del aire son una prioridad, y muchas ciudades están implementando zonas de cero emisiones que favorecen las soluciones de transporte público eléctrico.
Análisis de segmentos: tipo de propulsión
Segmento BEV en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
Los vehículos eléctricos de batería (BEV) mantienen una posición dominante en el mercado de vehículos comerciales eléctricos del Reino Unido por tipo de propulsión, con aproximadamente el 99% de la participación de mercado en 2024. Este dominio está impulsado por varios factores, entre ellos una eficiencia operativa superior, menores costos de mantenimiento y capacidades de autonomía mejoradas. Los principales fabricantes de automóviles se están centrando cada vez más en la tecnología BEV, y empresas como Mercedes-Benz, Ford y Volkswagen están ampliando sus carteras de vehículos comerciales eléctricos. El crecimiento del segmento se ve respaldado además por el compromiso del gobierno del Reino Unido de reducir las emisiones de carbono y la implementación de varios incentivos y subsidios para la adopción de BEV. Además, las mejoras en la tecnología de baterías, incluida la densidad energética mejorada y las capacidades de carga más rápidas, han hecho que los BEV sean más atractivos para aplicaciones comerciales, en particular en operaciones de entrega y logística urbanas.
Segmento PHEV en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento de vehículos eléctricos híbridos enchufables (PHEV) está experimentando un rápido crecimiento en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con una tasa de crecimiento prevista de aproximadamente el 32 % entre 2024 y 2029. Este crecimiento acelerado se atribuye a la capacidad del segmento de ofrecer una solución de transición para las empresas que aún no están preparadas para comprometerse plenamente con los vehículos eléctricos puros. Los PHEV están ganando terreno, especialmente en aplicaciones que requieren mayores autonomías operativas y flexibilidad en las operaciones. La expansión del segmento está respaldada por los continuos avances tecnológicos en los sistemas de propulsión híbridos, que mejoran tanto la autonomía exclusivamente eléctrica como la eficiencia general del combustible. Los fabricantes están invirtiendo mucho en el desarrollo de la tecnología PHEV, centrándose en mejorar la capacidad de la batería y las capacidades de carga, manteniendo al mismo tiempo la flexibilidad operativa que ofrecen los sistemas híbridos.
Análisis de segmentos: química de la batería
Segmento NMC en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento de química de baterías de níquel, manganeso y cobalto (NMC) mantiene su posición dominante en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con aproximadamente el 63 % de la participación de mercado total en 2024. Este liderazgo sustancial en el mercado se puede atribuir a las características de rendimiento superiores de las baterías NMC, que incluyen alta densidad energética, ciclo de vida extendido y estabilidad térmica mejorada. La prominencia del segmento se ve reforzada aún más por los principales fabricantes de automóviles que adoptan cada vez más la química NMC para sus líneas de vehículos eléctricos comerciales, particularmente en furgonetas de reparto y camiones de servicio mediano. El creciente énfasis en la sostenibilidad y los requisitos de rendimiento en aplicaciones comerciales ha llevado a mejoras continuas en la tecnología de baterías NMC, y los fabricantes se centran en reducir el contenido de cobalto manteniendo o mejorando las métricas de rendimiento. El éxito del segmento también está respaldado por su trayectoria probada en el suministro de soluciones energéticas confiables para diversas aplicaciones de vehículos comerciales, desde furgonetas de reparto de última milla hasta camiones de servicio pesado.
Segmento NCM en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento de la química de las baterías de níquel, cobalto y manganeso (NCM) está surgiendo como el segmento de más rápido crecimiento en el mercado, con una proyección de expansión de aproximadamente un 23 % de CAGR entre 2024 y 2029. Esta notable trayectoria de crecimiento está impulsada por varios factores, incluidos los avances tecnológicos en la química de NCM que han llevado a una mayor densidad energética y mejores características de seguridad. El crecimiento del segmento se acelera aún más con el aumento de las inversiones en investigación y desarrollo, centrándose en optimizar la proporción de níquel, cobalto y manganeso para lograr mejores características de rendimiento. Los fabricantes de vehículos comerciales se sienten particularmente atraídos por las baterías NCM debido a su enfoque equilibrado en el suministro de energía, la gestión térmica y la rentabilidad. La expansión del segmento también está respaldada por el desarrollo de procesos de fabricación avanzados que permiten una producción más eficiente de baterías NCM, lo que las hace cada vez más competitivas en el mercado de vehículos comerciales.
Segmentos restantes en la química de la batería
Otros segmentos importantes en el mercado de la química de baterías incluyen el fosfato de hierro y litio (LFP), el níquel-cobalto-aluminio (NCA) y otras químicas emergentes. Las baterías LFP han ganado terreno debido a sus características de seguridad mejoradas y su relación costo-beneficio, lo que las hace particularmente adecuadas para aplicaciones específicas de vehículos comerciales donde la seguridad es primordial. Las baterías NCA siguen desempeñando un papel crucial en el mercado, ya que ofrecen una alta densidad energética y sólidas características de rendimiento, aunque su adopción es más selectiva debido a consideraciones de costo. La aparición de nuevas químicas de baterías y combinaciones híbridas representa una innovación continua en el sector, y los fabricantes exploran varias combinaciones para optimizar el rendimiento, la seguridad y la relación costo-beneficio para diferentes aplicaciones de vehículos comerciales. Estos segmentos contribuyen colectivamente a la diversidad del mercado, ofreciendo a los fabricantes de vehículos una gama de opciones para cumplir con los requisitos operativos específicos y los objetivos de costos.
Análisis de segmentos: forma de la batería
Segmento prismático en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento de baterías prismáticas se ha convertido en la fuerza dominante en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con aproximadamente el 59 % de la participación total del mercado en 2024. La posición de liderazgo de este segmento se puede atribuir a varias ventajas clave que ofrecen las baterías prismáticas, incluida una densidad energética superior, un tamaño compacto y capacidades mejoradas de gestión térmica. Estas baterías son especialmente adecuadas para vehículos comerciales que requieren una mayor potencia de salida y autonomías de conducción extendidas. El segmento también está experimentando la trayectoria de crecimiento más rápida, con una expansión prevista de casi el 22 % hasta 2029, impulsada por los continuos avances tecnológicos en la química de las baterías y los procesos de fabricación. El control superior de la temperatura y las características de seguridad mejoradas de las baterías prismáticas las han hecho cada vez más atractivas para aplicaciones comerciales, mientras que su diseño de empaque eficiente permite una utilización óptima del espacio en los vehículos comerciales eléctricos.
Segmentos restantes en forma de batería
Los segmentos de baterías cilíndricas y en bolsa representan alternativas significativas en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, cada uno de los cuales ofrece ventajas únicas para diferentes aplicaciones. Las baterías en bolsa están ganando terreno debido a su diseño flexible y características de peso ligero, lo que las hace particularmente adecuadas para aplicaciones donde la optimización del peso es crucial. Estas baterías también demuestran excelentes propiedades de gestión térmica y se pueden empaquetar de manera eficiente en varias configuraciones. Mientras tanto, las baterías cilíndricas continúan manteniendo su relevancia en el mercado, particularmente valoradas por su durabilidad y procesos de fabricación estandarizados. Sus métodos de producción establecidos y su confiabilidad probada las convierten en una opción preferida para ciertas aplicaciones de vehículos comerciales donde el rendimiento constante y la rentabilidad son consideraciones primordiales. Ambos segmentos contribuyen a la diversidad del mercado al ofrecer a los fabricantes diferentes opciones para satisfacer los requisitos específicos del vehículo y las necesidades operativas.
Análisis de segmentos: método
Segmento láser en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento láser se ha convertido en la fuerza dominante en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con aproximadamente el 63 % de la participación de mercado en 2024. Este método utiliza tecnología avanzada de haz láser para soldar celdas de batería, lo que ofrece una precisión y un control superiores durante el proceso de fabricación. La prominencia de este segmento se puede atribuir a varias ventajas clave, incluidas capacidades de soldadura de mayor precisión, una eficiencia energética mejorada y un rendimiento general mejorado de las baterías. La capacidad del método láser para crear conexiones más fuertes y confiables entre las celdas de la batería lo ha hecho particularmente atractivo para los fabricantes. Además, este segmento está experimentando un crecimiento notable y se proyecta que mantendrá su trayectoria ascendente con una tasa de crecimiento estimada de aproximadamente el 25 % entre 2024 y 2029. Este crecimiento está impulsado por la creciente demanda de baterías de alta calidad, los avances tecnológicos en las técnicas de soldadura láser y la capacidad del método para respaldar la producción de sistemas de baterías livianos y eficientes para vehículos comerciales eléctricos.
Segmento de cables en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El método del alambre representa una parte importante del mercado de baterías para vehículos comerciales eléctricos del Reino Unido, y sirve como un enfoque tradicional y confiable para la fabricación de baterías. Este método implica el uso de alambres de soldadura para establecer conexiones entre celdas de batería individuales, lo que ofrece una solución probada y rentable para los fabricantes. El método del alambre continúa siendo valorado por su flexibilidad en el diseño y la implementación, lo que lo hace particularmente adecuado para varias configuraciones y tamaños de baterías. El segmento mantiene su relevancia a través de mejoras continuas en la tecnología del alambre, incluidos materiales de conductividad mejorada y técnicas de soldadura mejoradas. Los fabricantes aprecian el método del alambre por su implementación sencilla, menores requisitos de inversión inicial y un historial establecido en la industria. La adaptabilidad del método a diferentes escalas de producción y su compatibilidad con los procesos de fabricación existentes aseguran su presencia continua en el mercado, particularmente entre los fabricantes que priorizan las tecnologías probadas y la rentabilidad en sus procesos de producción.
Análisis de segmentos: componentes
Segmento de cátodos en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento de cátodos domina el mercado de vehículos comerciales eléctricos del Reino Unido por componente, con una participación de mercado de aproximadamente el 66 % en 2024. Esta importante posición de mercado se puede atribuir al papel crucial que desempeñan los materiales de cátodos a la hora de determinar el rendimiento de la batería, la densidad energética y la eficiencia general. Los principales fabricantes están invirtiendo mucho en el desarrollo de materiales de cátodos avanzados, centrándose en mejorar la densidad energética y reducir el contenido de cobalto manteniendo el rendimiento. El crecimiento del segmento se ve respaldado además por el aumento de las asociaciones entre los proveedores de materiales de cátodos y los fabricantes de baterías, lo que garantiza cadenas de suministro estables y una calidad constante. Además, la creciente demanda de baterías de alto rendimiento en vehículos comerciales ha dado lugar a un aumento de las actividades de investigación y desarrollo en tecnología de cátodos, en particular en el desarrollo de materiales que ofrecen una mayor estabilidad térmica y una vida útil más prolongada.
Segmento separador en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento de separadores se está convirtiendo en el componente de más rápido crecimiento en el mercado de vehículos comerciales eléctricos del Reino Unido por componente, con una tasa de crecimiento esperada de aproximadamente el 17 % entre 2024 y 2029. Este crecimiento está impulsado principalmente por los avances tecnológicos en materiales de separadores, centrados en una mayor estabilidad térmica y una mayor resistencia mecánica. Los fabricantes están invirtiendo cada vez más en investigación y desarrollo de tecnologías de separadores avanzadas, incluidos separadores revestidos de cerámica y compuestos, que ofrecen mejores características de seguridad y rendimiento. El segmento también está siendo testigo de la innovación en materiales de separadores sostenibles y ecológicos, que abordan las preocupaciones ambientales al tiempo que mantienen altos estándares de rendimiento. Se espera que el desarrollo de separadores más delgados con una porosidad y una conductividad iónica mejoradas impulse aún más el crecimiento del mercado, ya que estos avances contribuyen a la eficiencia y el rendimiento generales de la batería en los vehículos eléctricos comerciales.
Segmentos restantes en el componente
Los segmentos de ánodos y electrolitos también desempeñan papeles vitales en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido. El segmento de ánodos continúa evolucionando con desarrollos en materiales basados en silicio y alternativas de grafito, centrándose en mejorar la densidad energética y las capacidades de carga. Los fabricantes están explorando varios materiales de ánodo para mejorar el rendimiento de la batería y reducir los costos. El segmento de electrolitos está siendo testigo de innovaciones tanto en tecnologías de estado líquido como sólido, y la investigación se centra en el desarrollo de formulaciones de electrolitos más estables y seguras. Estos segmentos son cruciales para determinar el rendimiento general, la seguridad y la confiabilidad de las baterías para vehículos comerciales eléctricos, y los desarrollos en curso en ambas áreas contribuyen al avance de la tecnología de baterías en el sector de vehículos comerciales.
Análisis de segmentos: tipo de material
Segmento de grafito natural en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El grafito natural se ha convertido en un material dominante en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con una participación de mercado de aproximadamente el 32 % en 2024. Esta importante posición en el mercado se puede atribuir a la excelente conductividad eléctrica, estabilidad térmica y rentabilidad del grafito natural en comparación con otros materiales. Las características de rendimiento superiores del material, que incluyen un tamaño de partícula promedio de 25 1⁄4m y una densidad de compactación de 1.7 g/cm3, lo hacen particularmente adecuado para aplicaciones de alta energía en vehículos eléctricos comerciales. Los principales fabricantes de automóviles y productores de baterías están favoreciendo cada vez más el grafito natural debido a su capacidad para mejorar la eficiencia y la longevidad de las baterías al tiempo que mantienen estructuras de precios competitivas. Las opciones de abastecimiento sostenible del material y las cadenas de suministro establecidas han fortalecido aún más su posición en el mercado, con varios fabricantes con sede en el Reino Unido que incorporan grafito natural en sus procesos de producción de baterías.
Segmento de manganeso en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El segmento del manganeso está experimentando un crecimiento notable en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido, con proyecciones que indican una sólida tasa de expansión de aproximadamente el 23 % entre 2024 y 2029. Esta trayectoria de crecimiento está impulsada por el papel crucial del manganeso en la mejora del rendimiento y la estabilidad de las baterías, en particular en aplicaciones para vehículos comerciales. Las propiedades electroquímicas favorables del material y su capacidad para mejorar la eficiencia de las baterías lo han hecho cada vez más atractivo para los fabricantes. Los avances tecnológicos en los materiales de cátodos a base de manganeso están contribuyendo a mejorar la densidad energética y el rendimiento general de las baterías, lo que acelera aún más las tasas de adopción. El crecimiento del segmento también está respaldado por las iniciativas de investigación y desarrollo en curso centradas en optimizar el contenido de manganeso en las químicas de las baterías, y los fabricantes están explorando formas innovadoras de aprovechar sus beneficios manteniendo la rentabilidad.
Segmentos restantes en el tipo de material
Otros materiales importantes en el mercado de baterías para vehículos comerciales eléctricos del Reino Unido son el cobalto, el litio, el níquel y otros materiales especializados. El cobalto sigue desempeñando un papel fundamental para garantizar la estabilidad y el rendimiento de las baterías, a pesar de los esfuerzos por reducir su contenido debido a consideraciones de la cadena de suministro. El litio sigue siendo fundamental para la química de las baterías, y los fabricantes están explorando diferentes compuestos a base de litio para optimizar el rendimiento y el coste. El níquel está ganando importancia en aplicaciones de alta densidad energética, en particular en los segmentos de vehículos comerciales premium. Estos materiales contribuyen colectivamente al diverso ecosistema de materiales necesario para el avance de la tecnología de las baterías, y cada uno ofrece propiedades únicas que satisfacen los requisitos de rendimiento específicos y las necesidades de aplicación en el sector de los vehículos eléctricos comerciales.
Panorama competitivo
Principales empresas del mercado de baterías para vehículos comerciales eléctricos del Reino Unido
El mercado de baterías para vehículos comerciales eléctricos del Reino Unido cuenta con actores globales establecidos como CATL, BYD, Samsung SDI, LG Energy Solution y SK Innovation, junto con fabricantes nacionales emergentes como Britishvolt e Ilika Technologies. Estas empresas están buscando activamente la innovación de productos a través de químicas de baterías avanzadas, soluciones de densidad energética mejoradas y sistemas de gestión térmica mejorados. La agilidad operativa se demuestra a través de la integración vertical de las cadenas de suministro, instalaciones de fabricación localizadas y asociaciones estratégicas con fabricantes de equipos originales de automoción. Las empresas están expandiendo su presencia a través de importantes inversiones en centros de investigación y desarrollo, instalaciones de fabricación y colaboración técnica con universidades e instituciones de investigación. Los movimientos estratégicos incluyen empresas conjuntas para el reciclaje de baterías, asociaciones para ampliar la producción y el desarrollo de soluciones de baterías especializadas para diferentes segmentos de vehículos comerciales.
El mercado está dominado por especialistas globales en baterías
El mercado de baterías para vehículos comerciales eléctricos del Reino Unido exhibe una estructura consolidada dominada por especialistas globales en tecnología de baterías, particularmente de países asiáticos como China, Corea del Sur y Japón. Estas empresas aprovechan su amplia experiencia en la fabricación de baterías, cadenas de suministro establecidas y capacidades de investigación significativas para mantener el liderazgo del mercado. Si bien los conglomerados globales mantienen el dominio, están surgiendo actores nacionales a través del apoyo gubernamental, asociaciones tecnológicas y un enfoque en soluciones de baterías especializadas para aplicaciones comerciales. El mercado se caracteriza por altas barreras de entrada debido a su naturaleza intensiva en capital, requisitos de experiencia técnica y relaciones establecidas con fabricantes de automóviles.
El mercado está siendo testigo de una mayor consolidación a través de asociaciones estratégicas, empresas conjuntas y acuerdos de intercambio de tecnología. Los principales fabricantes de baterías están formando alianzas con los fabricantes de equipos originales de la industria automotriz para asegurar contratos de suministro a largo plazo y desarrollar soluciones personalizadas. Los actores locales se están asociando con proveedores de tecnología globales para mejorar sus capacidades de fabricación y expandir su presencia en el mercado. La industria está viendo tendencias de integración vertical a medida que las empresas buscan controlar aspectos críticos de la cadena de suministro, desde la obtención de materias primas hasta el ensamblaje de paquetes de baterías y las operaciones de reciclaje.
La innovación y la sostenibilidad impulsan el éxito futuro
Para que los actores actuales mantengan y aumenten su participación en el mercado, es necesario centrarse en la innovación continua en la tecnología de baterías, en particular en áreas como la densidad energética, la velocidad de carga y las características de seguridad. Las empresas deben invertir en prácticas de fabricación sostenibles, establecer programas de reciclaje sólidos y desarrollar soluciones rentables manteniendo los estándares de calidad. Será fundamental establecer relaciones sólidas con los fabricantes de vehículos comerciales, ampliar las capacidades de producción locales y ofrecer un soporte posventa integral. Además, será esencial desarrollar soluciones especializadas para diferentes segmentos de vehículos comerciales y mantener la flexibilidad en la producción para satisfacer los distintos requisitos de los clientes.
Los actores emergentes pueden ganar terreno si se centran en segmentos de mercado específicos, desarrollan productos químicos innovadores para baterías y establecen una fuerte presencia local mediante alianzas estratégicas. El éxito dependerá de la capacidad de cumplir con los requisitos regulatorios, asegurar cadenas de suministro estables y demostrar la confiabilidad de los productos mediante pruebas y certificaciones rigurosas. Las empresas también deben considerar los posibles impactos de la evolución de las regulaciones ambientales, los cambios en las preferencias de los clientes y los avances tecnológicos en soluciones de almacenamiento de energía alternativa. Establecer relaciones sólidas con las autoridades locales, invertir en el desarrollo de una fuerza laboral calificada y mantener prácticas de sostenibilidad transparentes serán cruciales para el éxito a largo plazo en este mercado.
Líderes de la industria de baterías para vehículos comerciales eléctricos en el Reino Unido
Compañía BYD Ltd.
Contemporáneo Amperex Technology Co. Ltd. (CATL)
LG Energy Solution Ltd.
Samsung SDI Co.Ltd.
SK Innovación Co. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Enero de 2023: Ilika lidera una colaboración de £8.2 millones con expertos de la industria para entregar su batería de estado sólido lista para un rendimiento a nivel automotriz.
- Noviembre 2022: AMTE Power PLC ha recibido una notificación de conversión con respecto a 150,000 libras esterlinas en notas de préstamo convertibles de Arena Investors LP, lo que ha dado lugar a la emisión de 245,514 nuevas acciones a un precio de conversión de 61.10 peniques cada una.
- Octubre 2022: AMTE Power ha acordado un contrato de producción con el Centro de Industrialización de Baterías del Reino Unido para sus celdas de ultra alta potencia.
Alcance del informe de mercado de paquetes de baterías para vehículos comerciales eléctricos del Reino Unido
Los autobuses, vehículos comerciales ligeros (LCV), vehículos híbridos y de alta potencia (M&HDT) se segmentan por tipo de carrocería. Los vehículos eléctricos de batería (BEV) y de batería híbrida enchufable (PHEV) se segmentan por tipo de propulsión. Los vehículos eléctricos de batería ligera (LFP), de batería de carga (NCA), de batería de combustible (NCM), de batería de combustible ligero (NMC) y otros se segmentan por composición química de la batería. Las baterías de 15 kWh a 40 kWh, de 40 kWh a 80 kWh, superiores a 80 kWh y inferiores a 15 kWh se segmentan por capacidad. Las baterías cilíndricas, de bolsa y prismáticas se segmentan por forma de batería. Las baterías de láser y de cable se segmentan por método. Las baterías de ánodo, cátodo, electrolito y separador se segmentan por componente. Las baterías de cobalto, litio, manganeso, grafito natural y níquel se segmentan por tipo de material.| Autobús |
| LCV |
| M&HDT |
| BEV |
| PHEV |
| LFP |
| NCA |
| NCM |
| NMC |
| Otros |
| 15 kWh a 40 kWh |
| 40 kWh a 80 kWh |
| Más de 80 kWh |
| Menos de 15 kWh |
| Cilíndrica |
| Bolsos |
| Prismático |
| Láser |
| Cable |
| Ánodo |
| Catódicos |
| Electrolito |
| Separador |
| Cobalto |
| Litio |
| Manganeso |
| Grafito natural |
| Níquel |
| Otros materiales |
| Tipo de Cuerpo | Autobús |
| LCV | |
| M&HDT | |
| Tipo de propulsión | BEV |
| PHEV | |
| Química de la batería | LFP |
| NCA | |
| NCM | |
| NMC | |
| Otros | |
| CAPACIDAD | 15 kWh a 40 kWh |
| 40 kWh a 80 kWh | |
| Más de 80 kWh | |
| Menos de 15 kWh | |
| Forma de batería | Cilíndrica |
| Bolsos | |
| Prismático | |
| Método | Láser |
| Cable | |
| Componente | Ánodo |
| Catódicos | |
| Electrolito | |
| Separador | |
| Tipo De Material | Cobalto |
| Litio | |
| Manganeso | |
| Grafito natural | |
| Níquel | |
| Otros materiales |
Definición de mercado
- Química de la batería - Varios tipos de química de baterías considerados en este segmento incluyen LFP, NCA, NCM, NMC y otros.
- Forma de batería - Los tipos de formas de baterías que se ofrecen en este segmento incluyen cilíndricas, de bolsa y prismáticas.
- Tipo de Cuerpo - Los tipos de carrocería considerados en este segmento incluyen LCV (vehículo comercial ligero), M&HDT (camiones de servicio mediano y pesado) y autobuses.
- CAPACIDAD - Varios tipos de capacidades de batería incluidas en este segmento son de 15 kWh a 40 kWh, de 40 kWh a 80 kWh, superiores a 80 kWh y menos de 15 kWh.
- Componente - Varios componentes cubiertos en este segmento incluyen ánodo, cátodo, electrolito y separador.
- Tipo De Material - Varios materiales cubiertos en este segmento incluyen cobalto, litio, manganeso, grafito natural, níquel y otros materiales.
- Método - Los tipos de métodos cubiertos en este segmento incluyen láser y alambre.
- Tipo de propulsión - Los tipos de propulsión considerados en este segmento incluyen BEV (vehículos eléctricos con batería) y PHEV (vehículo eléctrico híbrido enchufable).
- Tipo de tabla de contenido - TdC 2
- Tipo de vehiculo - El tipo de vehículo considerado en este segmento incluye vehículos comerciales con varios sistemas de propulsión EV.
| Palabra clave | Definición |
|---|---|
| Vehículo eléctrico (VE) | Vehículo que utiliza uno o más motores eléctricos para su propulsión. Incluye automóviles, autobuses y camiones. Este término incluye vehículos totalmente eléctricos o vehículos eléctricos de batería y vehículos eléctricos híbridos enchufables. |
| PEV | Un vehículo eléctrico enchufable es un vehículo eléctrico que se puede cargar externamente y generalmente incluye todos los vehículos eléctricos, así como los vehículos eléctricos enchufables y los híbridos enchufables. |
| Batería como servicio | Un modelo de negocio en el que la batería de un vehículo eléctrico se puede alquilar a un proveedor de servicios o cambiarla por otra batería cuando se agota. |
| Celdas de batería | Unidad básica del paquete de baterías de un vehículo eléctrico, normalmente una celda de iones de litio, que almacena energía eléctrica. |
| Módulo | Subsección de un paquete de baterías de vehículos eléctricos, que consta de varias celdas agrupadas, que a menudo se utiliza para facilitar la fabricación y el mantenimiento. |
| Sistema de gestión de baterías (BMS) | Un sistema electrónico que administra una batería recargable protegiéndola para que no funcione fuera de su área operativa segura, monitoreando su estado, calculando datos secundarios, reportando datos, controlando su entorno y equilibrándolo. |
| Densidad de energia | Una medida de cuánta energía puede almacenar una celda de batería en un volumen determinado, generalmente expresada en vatios-hora por litro (Wh/L). |
| Densidad de poder | La velocidad a la que la batería puede entregar energía, a menudo se mide en vatios por kilogramo (W/kg). |
| Ciclo de vida | Número de ciclos completos de carga y descarga que una batería puede realizar antes de que su capacidad caiga por debajo de un porcentaje específico de su capacidad original. |
| Estado de carga (SOC) | Medida, expresada como porcentaje, que representa el nivel actual de carga de una batería en comparación con su capacidad. |
| Estado de salud (SOH) | Un indicador del estado general de una batería, que refleja su rendimiento actual en comparación con cuando era nueva. |
| Sistema de Gestión Térmica | Un sistema diseñado para mantener temperaturas de funcionamiento óptimas para el paquete de baterías de un vehículo eléctrico, a menudo utilizando métodos de refrigeración o calefacción. |
| con carga rápida | Un método para cargar la batería de un vehículo eléctrico a un ritmo mucho más rápido que la carga estándar y que normalmente requiere equipo de carga especializado. |
| Frenado regenerativo | Un sistema en vehículos eléctricos e híbridos que recupera la energía que normalmente se pierde durante la frenada y la almacena en la batería. |
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos sus informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables necesarias para el pronóstico del mercado y se construye el modelo en base a estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años históricos y previstos se han proporcionado en términos de ingresos y volumen. Los ingresos del mercado se calculan multiplicando el volumen de demanda por el precio medio ponderado del paquete de baterías (por kWh). La estimación y el pronóstico del precio de los paquetes de baterías tienen en cuenta varios factores que afectan al ASP, como las tasas de inflación, los cambios en la demanda del mercado, los costos de producción, los desarrollos tecnológicos y las preferencias de los consumidores, proporcionando estimaciones tanto de datos históricos como de tendencias futuras.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción




