

Tamaño y cuota de mercado de fachadas del Reino Unido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
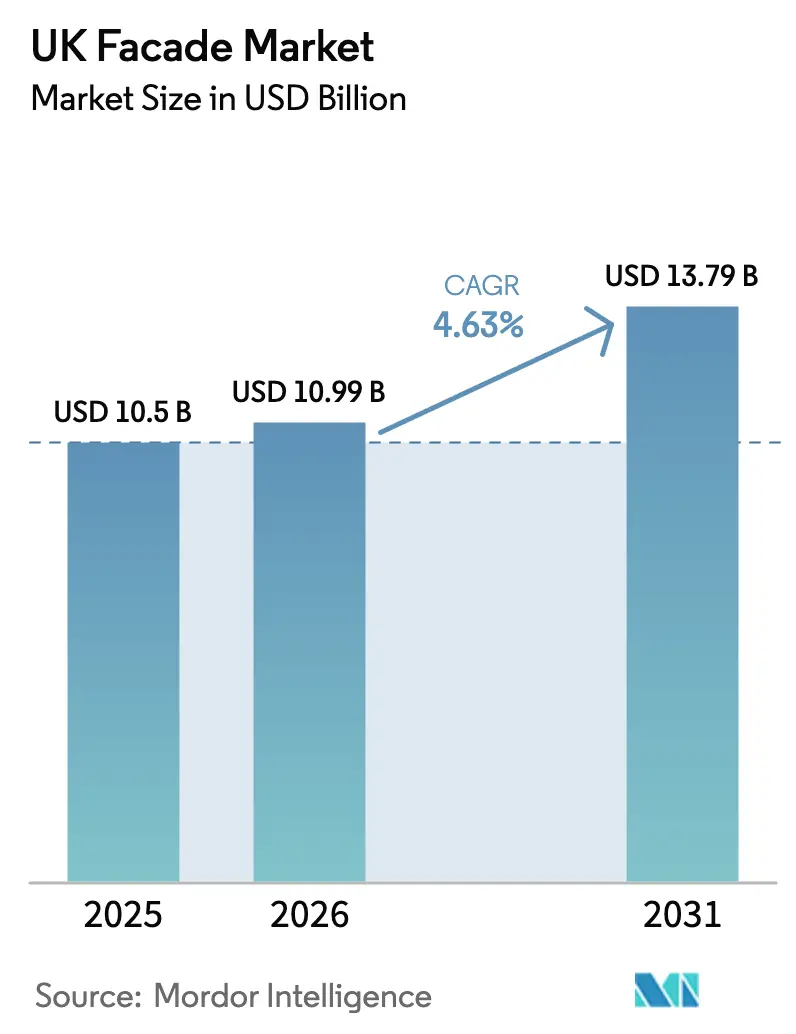
| Tamaño del mercado (2026) | USD 10.99 mil millones |
| Tamaño del mercado (2031) | USD 13.79 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.63% CAGR |
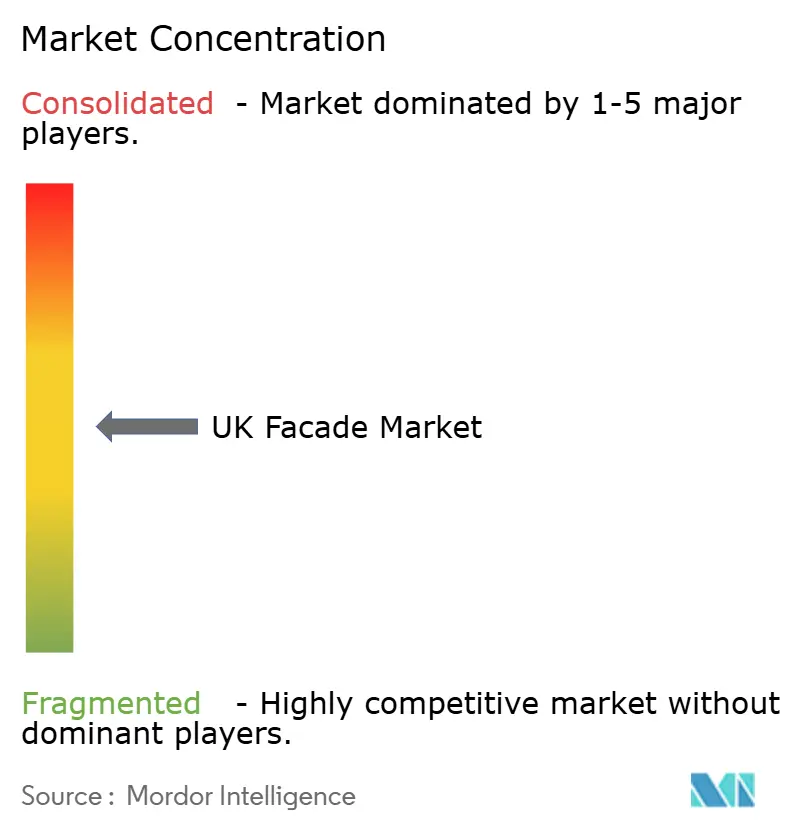
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fachadas del Reino Unido por Mordor Intelligence
El tamaño del mercado de fachadas del Reino Unido en 2026 se estima en 10.99 millones de dólares, un crecimiento desde el valor de 10.5 millones de dólares en 2025, con proyecciones para 2031 que muestran 13.79 millones de dólares, con un crecimiento anual compuesto del 4.63% durante 2026-2031. Las rápidas reformas de seguridad posteriores al incendio de Grenfell, los mandatos de envolventes de energía neta cero y la creciente demanda de la cartera de proyectos de construcción de centros de datos respaldan el crecimiento. Los promotores ahora priorizan las fachadas no combustibles y térmicamente eficientes sobre el ahorro de costes inicial, mientras que la extensión de la exención del IVA en materiales de ahorro energético está acelerando la adopción de sistemas fotovoltaicos integrados en edificios (BIPV). Inglaterra lidera el gasto, pero Gales es la región de más rápido crecimiento gracias a los grandes proyectos de uso mixto en Cardiff. La dinámica competitiva se ha desplazado hacia las credenciales de cumplimiento, con la adquisición de OVNIVER por parte de Saint-Gobain por 815 millones de dólares y el impulso de Kingspan en el aislamiento ilustrando las estrategias de integración vertical. Al mismo tiempo, una escasez de 251,500 trabajadores de la construcción para 2028 está impulsando el uso de fachadas modulares fuera de obra que reducen la intensidad de mano de obra en el sitio [1] Construction Industry Training Board, “CSN Industry Outlook 2024-2028”, citb.co.uk
Conclusiones clave del informe
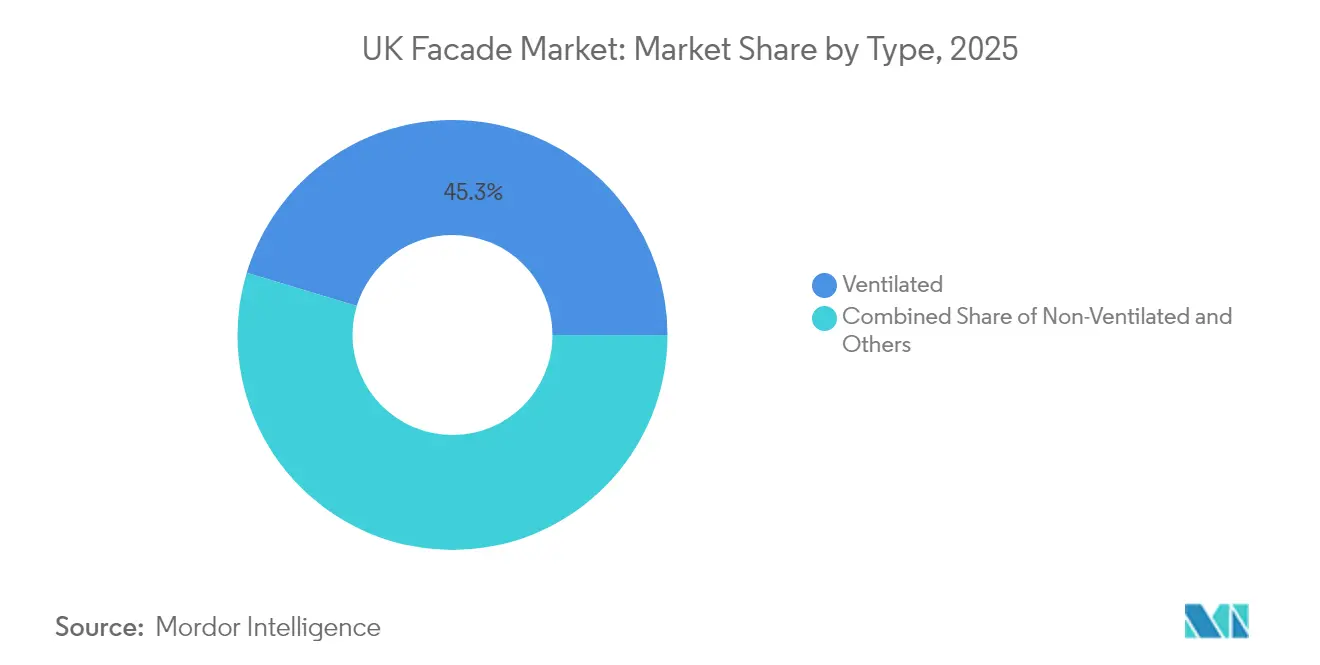
- Por tipo de fachada, los sistemas ventilados capturaron el 45.32% de la participación de mercado de fachadas del Reino Unido en 2025 y se están expandiendo a una CAGR del 7.65% entre 2026 y 2031.
- Por configuración del sistema, el revestimiento de fachada ventilada lideró con un 32.74 % de ingresos en 2025, mientras que los muros cortina unificados son los de más rápido crecimiento con un CAGR del 8.47 % entre 2026 y 2031.
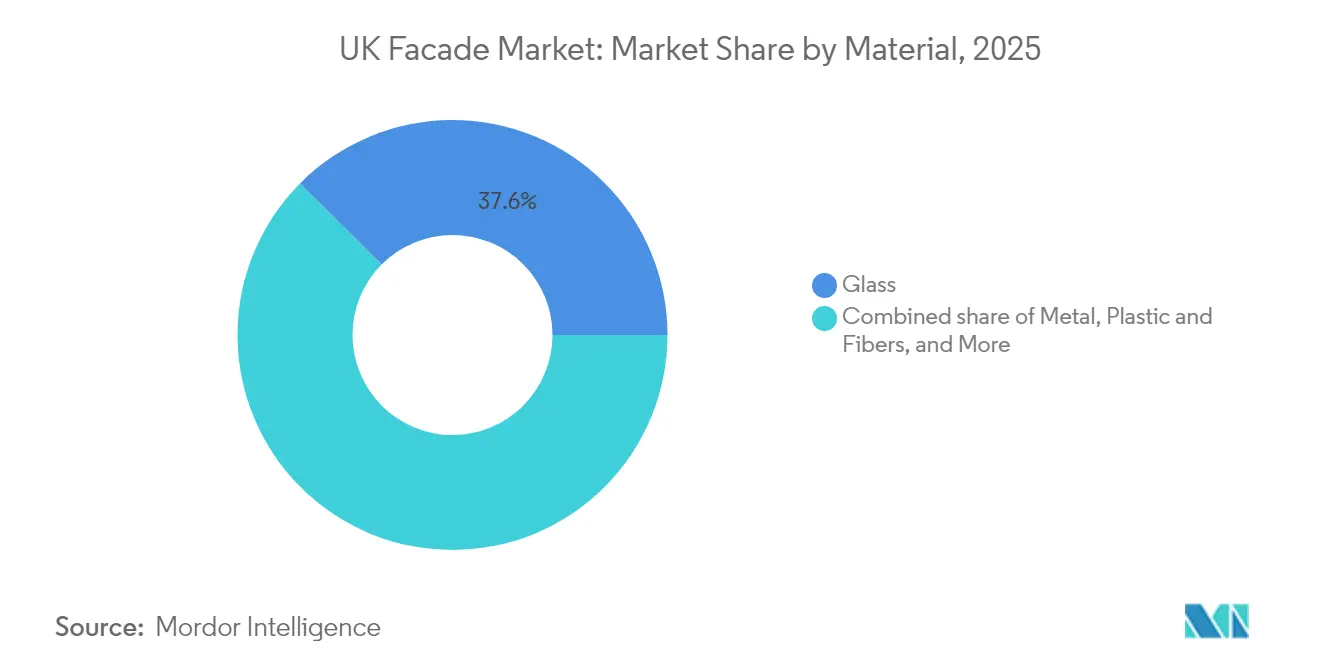
- Por material, el vidrio representó una participación del 37.55% del tamaño del mercado de fachadas del Reino Unido en 2025; Otros segmentos están avanzando a un 12.1% anual, impulsado por exenciones del IVA vigentes hasta marzo de 2027.
- Las solicitudes de instalación, renovación y modernización están creciendo a una tasa anual compuesta (CAGR) del 8.66 %, frente al 60.35 % de participación de los proyectos de nueva construcción en 2025, impulsados por la política “Retrofit First” de Londres.
- Por usuario final, los edificios comerciales representaron el 53.22% del mercado de fachadas del Reino Unido en 2025, y la demanda de centros de datos impulsó el segmento a una CAGR del 6.98% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fachadas del Reino Unido
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del revestimiento posterior a Grenfell | + 1.2% | El núcleo de Inglaterra, con repercusiones en Gales y Escocia | Mediano plazo (2-4 años) |
| Mandatos de sobres de cero emisiones netas para 2050 | + 0.8% | Global | Largo plazo (≥ 4 años) |
| Adopción de construcción modular fuera del sitio | + 0.6% | Inglaterra, Escocia | Mediano plazo (2-4 años) |
| Auge de la construcción de centros de datos | + 0.5% | Núcleo de Inglaterra, sitios selectivos de Escocia | Corto plazo (≤ 2 años) |
| La desgravación del IVA dinamiza las fachadas BIPV | + 0.4% | Inglaterra, Gales, Escocia | Corto plazo (≤ 2 años) |
| Política de "Remodelación primero" de Londres | + 0.2% | Londres, áreas metropolitanas seleccionadas de Inglaterra | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del revestimiento posterior a Grenfell
La Ley de Seguridad de Edificios de 2022 identificó 5,052 bloques residenciales de más de 11 metros con revestimiento inseguro a abril de 2025, con 2,477 ya en proceso de remediación [2] Departamento de Nivelación del Reino Unido, “Comunicado Mensual de Datos sobre Remediación de la Seguridad de Edificios”, gov.uk. Las resoluciones del Tribunal de primera instancia ahora consideran inaceptables incluso las clasificaciones de riesgo de incendio “medio”, ampliando la exposición a la responsabilidad. Las aseguradoras están excluyendo las fachadas combustibles, lo que en la práctica exige sistemas con clasificación A1. Las deducciones del IVA en los trabajos de remediación reducen aún más los costos de actualización. Por lo tanto, los proveedores establecidos con carteras certificadas y no combustibles están capturando una demanda desproporcionada.
Mandatos de sobres de cero emisiones netas para 2050
El Estándar de Viviendas del Futuro, previsto para 2025, exige reducciones drásticas en el carbono operativo, mientras que Londres obliga a realizar evaluaciones de carbono de ciclo de vida completo para proyectos de más de 1,000 m². La investigación muestra que el vidrio representa hasta el 60 % del carbono incorporado en la fachada, lo que impulsa a los fabricantes a desarrollar vidrios con alto contenido reciclado. [3] Arup, “Understanding the Carbon Footprint of Façades”, arup.com El reconocimiento gubernamental de los centros de datos como infraestructura de importancia nacional está acortando los plazos de planificación, pero endureciendo los criterios de rendimiento energético. Los umbrales BREEAM “Excelente” del sector público ahora dependen de la descarbonización de la fachada, como lo ilustra el Centro Oncológico Velindre de Cardiff.
Adopción de construcción modular fuera del sitio
Estudios gubernamentales destacan que la entrega modular volumétrica, combinada con decisiones tempranas de diseño para la fabricación, mitiga los riesgos de calidad y acelera la finalización. La escasez de mano de obra —se necesitan 251,500 trabajadores adicionales para 2028— hace que las fachadas prefabricadas resulten atractivas. La investigación sobre automatización de rascacielos confirma la mejora de las tolerancias geométricas y la robustez de las conexiones de los módulos de fachada. Los desarrolladores de centros de datos lideran la adopción porque este enfoque comprime los plazos de entrega sin comprometer el rendimiento. [4] XYZ Reality, “Tendencias de los centros de datos para 2025”, xyzreality.com
Auge de la construcción de centros de datos
Los corredores tecnológicos de Inglaterra albergan un campus de IA de 10 13 millones de libras esterlinas (3.75 5.06 millones de dólares estadounidenses) en Blyth y un emplazamiento a hiperescala de 160 2030 millones de libras esterlinas (XNUMX XNUMX millones de dólares estadounidenses) en Hertfordshire. Ambos requieren fachadas de alto rendimiento capaces de gestionar cargas térmicas elevadas. Se prevé que la demanda de centros de datos europeos aumente las necesidades energéticas de la red en un XNUMX % para XNUMX, lo que intensifica la demanda de envolventes energéticamente eficientes. Los sistemas de fachada ahora integran funciones de sombreado inteligente y refrigeración pasiva para controlar las temperaturas internas, cumpliendo a la vez con los estrictos objetivos de PUE. La implementación de edge computing también está impulsando soluciones de modernización que se integran en las estructuras urbanas existentes.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios del aluminio y el vidrio | -0.7% | Global | Corto plazo (≤ 2 años) |
| Escasez de mano de obra certificada para fachadas | -0.5% | Núcleo de Inglaterra, Escocia, Gales | Mediano plazo (2-4 años) |
| Exclusiones de seguro para sistemas combustibles | -0.3% | Inglaterra, Gales, Escocia | Corto plazo (≤ 2 años) |
| Límites de carbono incorporado (Plan de Londres) | -0.2% | Londres, áreas metropolitanas seleccionadas de Inglaterra | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios del aluminio y el vidrio
La fundición de aluminio, con un alto consumo energético, se enfrenta a una dinámica de suministro cambiante y a riesgos comerciales geopolíticos que repercuten en los presupuestos de fachadas. Los índices de materiales de construcción del Reino Unido registraron una caída interanual del 2.0 % en junio de 2024; sin embargo, los precios spot se mantienen inestables, lo que complica la planificación de costes para los contratos de fachadas a largo plazo. Los productores de vidrio plano están invirtiendo en automatización para reducir las paradas imprevistas, que pueden superar el millón de libras esterlinas (1 millones de dólares estadounidenses) por minuto.
Escasez de mano de obra certificada para fachadas
Solo 60,000 de los 251,500 trabajadores de la construcción adicionales requeridos para 2029 serán aprendices financiados por el gobierno, lo que prolongará la escasez de personal cualificado. Los instaladores de fachadas ahora deben demostrar su competencia según las regulaciones de la Ley de Seguridad en la Construcción, lo que reduce la cantera de talento disponible. Las deficiencias en ingeniería de bombas de calor subrayan la escasez generalizada de personal cualificado en envolventes de edificios. Por lo tanto, los sistemas prefabricados y unificados que reducen la mano de obra en obra están ganando prioridad en las especificaciones.
Análisis de segmento
Por tipo: Los sistemas ventilados impulsan la innovación en el rendimiento
Los sistemas ventilados representaron el 45.32% de la cuota de mercado de fachadas del Reino Unido en 2025, y se prevé que el segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.65% hasta 2031. Su diseño de cavidades limita la propagación del fuego y mejora la regulación térmica, en consonancia con el cumplimiento de la Ley de Seguridad de la Construcción y los objetivos de cero emisiones netas, dos prioridades que ahora condicionan casi todas las licitaciones en el mercado de fachadas del Reino Unido. La tecnología está evolucionando hacia módulos inteligentes como ISOshade® de seele, que utiliza sensores integrados y lamas controladas por IA para modular la ganancia solar sin consumo energético activo. También está aumentando la demanda de renovaciones ventiladas en torres residenciales ocupadas, aprovechando las desgravaciones del IVA y los incentivos de las aseguradoras para sustituir el revestimiento combustible. A medida que las aseguradoras restringen la suscripción, los promotores consideran cada vez más los sistemas ventilados como la solución básica en lugar de una mejora.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de sistema de fachada: Unificado Desafíos de innovación Dominio de la fachada ventilada
Los revestimientos de fachada ventilada representaron el 32.74 % de los ingresos del mercado de fachadas del Reino Unido en 2025, lo que refleja su versatilidad y sus conjuntos con clasificación A1. Sin embargo, los muros cortina modulares están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 8.47 % hasta 2031, impulsados por la calidad controlada en fábrica y una instalación más rápida que compensa la escasez de mano de obra en el mercado británico de fachadas. Los fabricantes están difuminando las fronteras entre sistemas; las soluciones híbridas modulares y de fachada ventilada prometen la libertad estética de las fachadas ventiladas con las ventajas de velocidad de los paneles modulares. Las maquetas con certificación CWCT son ahora obligatorias en la mayoría de los proyectos de gran altura, lo que favorece a los proveedores que pueden probar conjuntos modulares completos en las peores condiciones de carga. A medida que los constructores modulares estandarizan el tamaño de las naves, los paneles modulares se están convirtiendo en la interfaz estándar.
Por material: el vidrio BIPV rompe con las especificaciones tradicionales
El vidrio representó el 37.55% del mercado de fachadas del Reino Unido en 2025, pero el segmento Otros está creciendo a un ritmo del 12.1% anual gracias a las exenciones del IVA y los compromisos de cero emisiones netas. Los paneles Solarvolt™ y las ventanas solares Guardian-ML System de Vitro capturan la luz natural y generan hasta 33 Wp/m². Un estudio de la Universidad de York indica que los paneles bifaciales verticales ofrecen un aumento de la potencia en invierno del 24.5%, una ventaja notable para las latitudes septentrionales. Los metales mantienen su relevancia en cuanto a resistencia al fuego, mientras que los plásticos se enfrentan a un aumento de las exclusiones de seguros. Los promotores especifican cada vez más aluminio bajo en carbono con alto contenido reciclado, lo que impulsa a los productores hacia modelos de suministro de circuito cerrado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por instalación: la aceleración de la modernización transforma la dinámica del mercado
Las nuevas construcciones representaron el 60.35 % de las instalaciones en 2025, pero se prevé que la demanda de rehabilitación crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.66 % hasta 2031, ya que el mandato "Rehabilitación Primero" de Londres y los límites de emisiones de carbono a lo largo de su vida útil favorecen la reutilización de edificios. Los proyectos de rehabilitación están aprovechando las deducciones del IVA para la remediación y así financiar las mejoras de fachadas. Esta ola de rehabilitación requiere sistemas panelizados flexibles que puedan interactuar con condiciones de sustrato desconocidas y alturas de planta variables. Los proveedores que ofrecen estudios digitales detallados y panelización paramétrica están ganando cuota de mercado, ya que los clientes exigen una interrupción mínima para los inquilinos, otro factor diferenciador competitivo en el mercado de fachadas del Reino Unido.
Por el usuario final: el sector comercial lidera la adopción de la innovación
Los edificios comerciales representaron el 53.22% de los ingresos del mercado de fachadas del Reino Unido en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.98% hasta 2031, impulsados por proyectos de centros de datos a gran escala y renovaciones de oficinas con criterios ESG. Los promotores aceptan precios superiores para BIPV y fachadas inteligentes que reducen las emisiones de carbono operativas o mejoran el bienestar de los ocupantes.
La demanda residencial sigue siendo alta en volumen, pero sensible a los precios; los propietarios de viviendas sociales suelen adoptar paneles ventilados estandarizados para cumplir con las restricciones de seguridad y presupuesto. Los segmentos industriales e institucionales adoptan innovaciones de nicho —como fachadas resistentes a explosiones o con protección contra la radiación—, pero representan porciones más pequeñas del gasto total.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Inglaterra generó el 69.45% de los ingresos del mercado británico de fachadas en 2025, impulsado por las estrictas normas de emisiones de carbono durante toda la vida útil de Londres y la alta concentración de proyectos de gran altura. Las reformas urbanísticas que aceleran la construcción de centros de datos y campus de ciencias de la vida consolidan aún más el gasto en el sureste, aunque las autoridades regionales adoptan normas de seguridad similares, extendiendo la demanda impulsada por el cumplimiento normativo a todo el país.
Gales presenta el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 6.28 % hasta 2031. La torre de 50 plantas de Cardiff y el Centro Oncológico Velindre son ejemplos de grandes proyectos que requieren fachadas avanzadas que se alinean con las ambiciones de "Excelente" de BREEAM. El marco Ffrâm24, con un 80 % de proveedores locales aprobados, mejora la resiliencia de la cadena de suministro para los proyectos galeses. Escocia mantiene una demanda constante de fachadas provenientes de inversiones en el ámbito público, como la sala de conciertos del Centro Dunard y las ampliaciones universitarias, si bien sujeta a una supervisión más estricta del gasto público. Se espera que el proyecto piloto de Evaluación Única de Edificios, que abarca 107 manzanas, desbloquee las vías de remediación una vez que se aclare la financiación. Irlanda del Norte registra volúmenes constantes, aunque menores, con una producción trimestral de construcción que se ha estabilizado desde mediados de 2024.
Panorama regulatorio
El mercado británico de fachadas opera bajo requisitos más estrictos de seguridad y eficiencia energética, derivados de las reformas posteriores al incendio de Grenfell y del marco normativo del Regulador de Seguridad de Edificios (BSR). Las expectativas en materia de seguridad contra incendios para muros exteriores se recogen en el Documento Aprobado B (Seguridad contra Incendios), actualizado mediante las enmiendas de 2025 y 2026, tanto en el Volumen 1 (viviendas) como en el Volumen 2 (edificios distintos de viviendas), lo que refuerza el control sobre la propagación del fuego y la calidad de la documentación que acredita el cumplimiento de los sistemas de fachada.
En materia de energía y carbono, las Normas para Viviendas y Edificios del Futuro (FHBS) se están implementando a través del Reglamento de Construcción, etc. (Enmienda) (Inglaterra) de 2026 (SI 2026/335). La edición de 2026 del Documento Aprobado L reformula la Parte L como Energía y Emisiones de Gases de Efecto Invernadero e introduce nuevos requisitos funcionales (incluido L3). Esto resalta la importancia de las envolventes de alto rendimiento y baja fuga, así como la integración con la generación de electricidad renovable in situ en viviendas y edificios que contienen viviendas, lo que aumenta la presión de especificación en cuanto a acristalamiento, aislamiento y sistemas ensamblados.
Análisis de la cadena de valor
La cadena de valor de las fachadas en el Reino Unido abarca desde las materias primas (vidrio plano, aluminio, aislamiento, selladores y fijaciones) hasta el diseño y la fabricación del sistema (muros cortina, fachadas ventiladas, ventanas y puertas), seguidos de la logística, la instalación in situ, las pruebas/puesta en marcha y los servicios de ciclo de vida. Los fabricantes de sistemas y los grandes proveedores desempeñan un papel fundamental en la traducción de los requisitos normativos y de rendimiento en conjuntos probados y con garantía. Participantes del mercado como Schuco UK (sistemas de fachadas y cerramientos), Kingspan Insulated Panels UK (paneles aislantes y tecnología térmica) y Saint-Gobain Glass UK (soluciones de acristalamiento plano y laminado/revestido) abarcan desde el soporte de diseño hasta el suministro del producto.
Las actividades intermedias y finales de la cadena de valor están coordinadas por organismos profesionales y gremiales que influyen en la competencia, la orientación y la adopción de técnicas. La Sociedad de Ingeniería de Fachadas (SFE), dependiente de CIBSE, apoya la formación y el intercambio de conocimientos para ingenieros de fachadas, mientras que la Asociación de Fabricantes de Vidrio Plano (FGMA) e INCA (aislamiento de paredes exteriores) coordinan el sector en torno a categorías de productos fundamentales para la rehabilitación y la construcción de edificios nuevos que cumplan con la normativa. El Consejo de la Industria de la Construcción (CIC) funciona como un foro interdisciplinario que vincula las normas, la competencia y los debates sobre políticas, ayudando a alinear a diseñadores, contratistas y fabricantes en torno a las expectativas de seguridad en la construcción y el cambio climático, que influyen cada vez más en las contrataciones.
Panorama competitivo
El mercado británico de fachadas está moderadamente concentrado: los cinco principales proveedores controlan aproximadamente el 48 % de los ingresos combinados, y la reciente actividad de fusiones y adquisiciones apunta a una mayor consolidación. La operación OVNIVER de Saint-Gobain, por valor de 815 millones de dólares, amplía su gama de productos no combustibles, mientras que la adquisición de Steico por parte de Kingspan impulsa las capacidades de aislamiento de base biológica. Las adquisiciones consecutivas de software de Forterro revelan un impulso hacia flujos de trabajo digitales integrados desde el diseño hasta la fabricación de ventanas y fachadas.
Las propuestas de valor ahora se basan en la certificación de terceros, la transparencia de la cadena de suministro y la agrupación de servicios (asistencia al diseño, hermanamiento digital y control de calidad in situ). Kingspan informa de una reducción del 65 % en las emisiones de alcance 1 y 2 desde 2020, lo que indica que las credenciales de descarbonización impulsan el éxito de las licitaciones. Mientras tanto, las empresas de nivel medio se están asociando con fabricantes de sistemas internacionales —la alianza de Schüco con Skyline Windows es un buen ejemplo— para acceder a ensamblajes probados y listos para usar. La diferenciación tecnológica se centra en la integración de BIPV, el sombreado con IA y los casetes de fachada volumétrica prefabricados que se pueden instalar con una fracción de la mano de obra tradicional. Es probable que los proveedores que invierten tempranamente en fabricación digital y materiales bajos en carbono amplíen su participación, ya que las aseguradoras y los propietarios de activos exigen datos de rendimiento cuantificables.
Líderes de la industria de fachadas del Reino Unido
Permasteelisa
Schüco Reino Unido
Paneles aislantes Kingspan Reino Unido
Saint-Gobain Glass Reino Unido
AluK (GB) Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Reds10 adquirió una participación del 50/50 en Mad About Facades, especialista en fachadas y revestimientos, para integrar la capacidad de diseño, fabricación e instalación en su modelo de construcción modular. Esto refuerza el flujo de trabajo y el control en la fase de diseño e instalación de fachadas en el Reino Unido.
- Junio de 2026: Reds10 adquirió una participación del 50/50 en Mad About Facades, especialista en fachadas y revestimientos, para integrar el diseño, la fabricación y la instalación en su modelo de construcción modular. Este anuncio refuerza la estrategia de Reds10 de integrar las cadenas de suministro de fachadas en el Reino Unido.
- Mayo de 2026: Staticus fue seleccionada para suministrar el sistema de fachada para el proyecto de remodelación de Vista South Bank, de 60 000 m², en Londres, que incorpora la tecnología de fachada de cavidad cerrada. Esta selección refleja la creciente demanda de sistemas de fachada de alta gama y la adopción de la tecnología CCF en importantes proyectos en el Reino Unido.


Alcance del informe sobre el mercado de fachadas del Reino Unido
El término fachada, que procede de la palabra italiana "facciata", se refiere a las caras exteriores de un edificio. Aunque abarca todas las caras externas, a menudo se utiliza para indicar la cara principal o frontal. Junto con el tejado, la fachada es un elemento crucial, ya que actúa como escudo principal contra los elementos climáticos como la lluvia, la nieve, el viento y el sol, que pueden poner en peligro la integridad de una estructura. Por lo general, una fachada es la parte frontal exterior prominente o decorativa de un edificio. Los ingenieros destacan la importancia de la fachada, en particular por su influencia en la eficiencia energética.
El mercado de fachadas del Reino Unido está segmentado por tipo (ventilado, no ventilado y otros), por material (vidrio, metal, plástico y fibras, piedras y otros) y por usuarios finales (comercial, residencial y otros). El informe ofrece el tamaño del mercado y el pronóstico en términos de valor (USD) para todos los segmentos anteriores.
| Ventilado |
| No ventilado |
| Otros |
| Revestimiento de pantalla de lluvia |
| Sistemas de muro cortina |
| Otros |
| Vidrio |
| Metal |
| Plástico y fibras |
| Piedra |
| Otros |
| Nueva construcción |
| Renovación y modernización |
| Comercial |
| Residencial |
| Otros |
| England |
| Escocia |
| Gales |
| Irlanda del Norte |
| Por Tipo | Ventilado |
| No ventilado | |
| Otros | |
| Por tipo de sistema de fachada | Revestimiento de pantalla de lluvia |
| Sistemas de muro cortina | |
| Otros | |
| Por material | Vidrio |
| Metal | |
| Plástico y fibras | |
| Piedra | |
| Otros | |
| Por instalación | Nueva construcción |
| Renovación y modernización | |
| Por usuario final | Comercial |
| Residencial | |
| Otros | |
| Por región | England |
| Escocia | |
| Gales | |
| Irlanda del Norte |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de fachadas del Reino Unido en 2026?
Se proyecta que el mercado de fachadas del Reino Unido alcance los 10.99 2026 millones de dólares en 4.63, con un CAGR del 2031 % hasta XNUMX.
¿Qué tipo de fachada está creciendo más rápido?
Los sistemas de fachadas ventiladas se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.65 %, impulsados por el cumplimiento de la seguridad y un rendimiento térmico superior.
¿Qué papel desempeñará el BIPV en las futuras fachadas del Reino Unido?
El vidrio fotovoltaico integrado en los edificios está creciendo un 12.1% cada año, impulsado por la reducción del IVA y los objetivos de cero emisiones netas que recompensan la generación de energía en el sitio.
¿Por qué los muros cortina unificados están ganando cuota de mercado?
Los paneles unificados prefabricados reducen el tiempo de instalación y disminuyen la dependencia de mano de obra certificada escasa, lo que genera un pronóstico de CAGR del 8.47 %.
¿Cómo está influyendo la normativa en la adquisición de fachadas?
La Ley de Seguridad de la Construcción de 2022 y las normas de carbono de vida útil de Londres obligan a los desarrolladores a especificar fachadas no combustibles y con bajas emisiones de carbono con una documentación sólida.
Última actualización de la página:



