

Tamaño y participación del mercado de fondos de cobertura del Reino Unido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 552.37 mil millones |
| Tamaño del mercado (2031) | USD 671.47 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.98% CAGR |
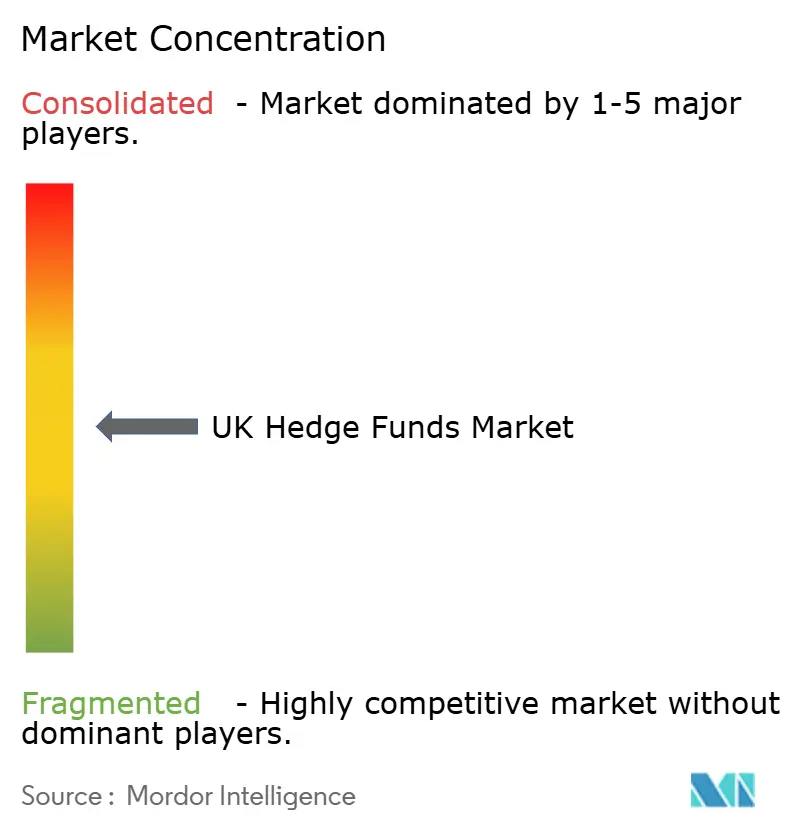
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de fondos de cobertura del Reino Unido por Mordor Intelligence
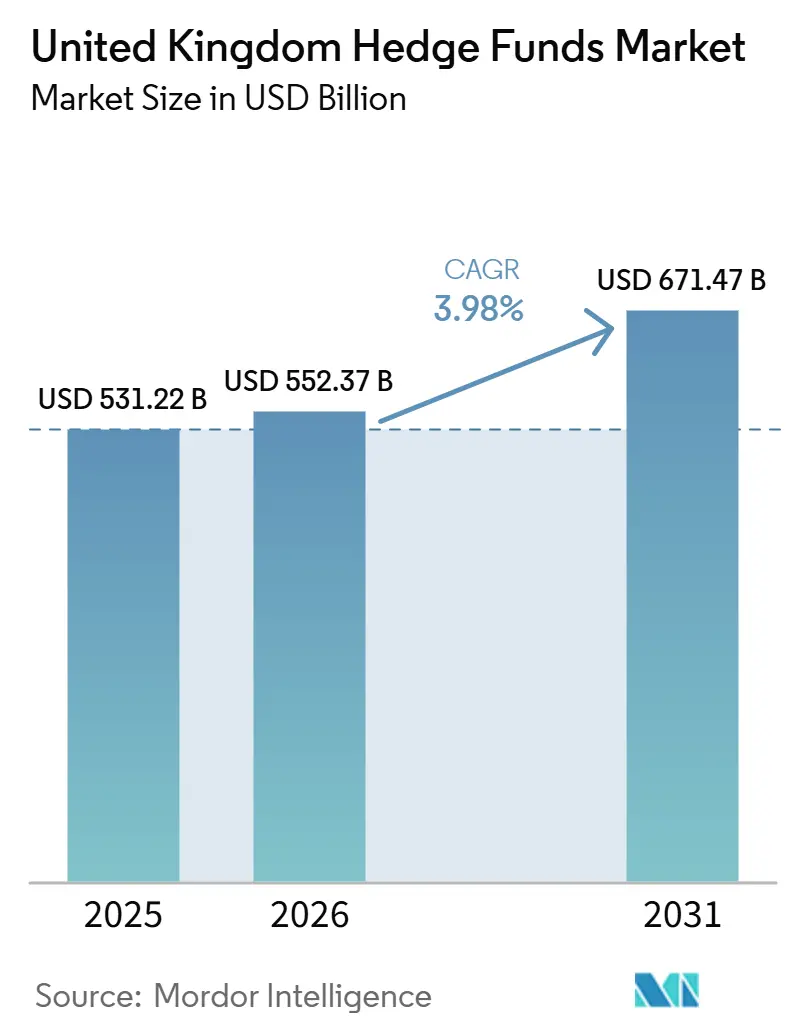
El mercado de fondos de cobertura del Reino Unido alcanzó un valor de 531.22 millones de dólares en 2025 y se estima que crecerá desde los 552.37 millones de dólares en 2026 hasta alcanzar los 671.47 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.98% durante el período de previsión (2026-2031).
La resiliencia de Londres tras el Brexit, un impulso regulatorio decisivo hacia la armonización transfronteriza y la continua reasignación de activos de pensiones, alejándolos de los mandatos LDI apalancados, son los principales motores de esta expansión. Las instituciones están dirigiendo nuevo capital hacia estrategias sistemáticas y con certificación ESG, mientras que los vehículos UCITS de negociación diaria amplían la base de inversores regionales y reducen el riesgo de liquidez percibido. El gasto en tecnología para datos alternativos, ejecución nativa en la nube y conectividad de baja latencia está redefiniendo la ventaja competitiva, permitiendo a los gestores obtener alfa de las condiciones macroeconómicas volátiles. Sin embargo, los mayores costes de cumplimiento, la fuga de talento a fondos estadounidenses y la persistente incertidumbre sobre el pasaporte europeo siguen siendo obstáculos; la postura favorable al crecimiento del Tesoro británico y la FCA mantiene al mercado de fondos de cobertura del Reino Unido en una sólida trayectoria ascendente.
Conclusiones clave del informe
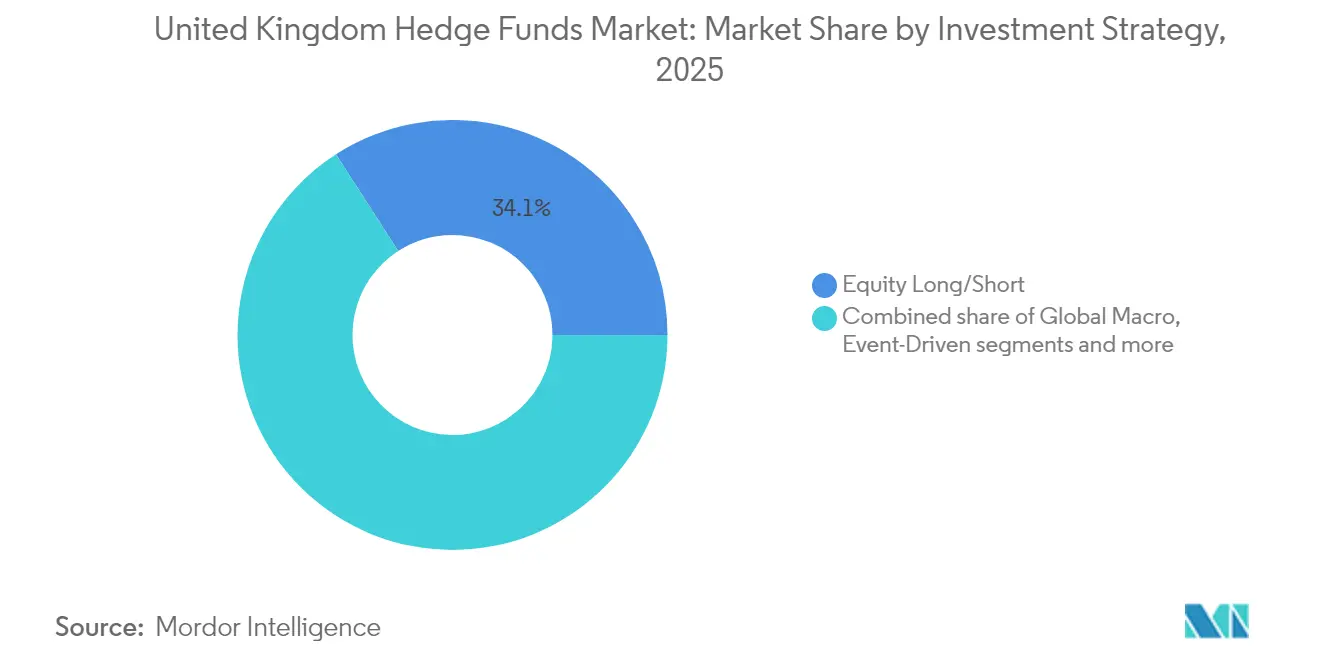
- Por estrategia de inversión, las posiciones largas/cortas en acciones lideraron con el 34.12% de la participación de mercado de los fondos de cobertura del Reino Unido en 2025, mientras que se proyecta que la macroeconomía global registre la CAGR más rápida del 6.22% hasta 2031.
- Por tipo de inversor, los fondos de pensiones poseían el 56.25% de la cuota de mercado de fondos de cobertura del Reino Unido en 2025; se espera que las oficinas familiares avancen a una tasa compuesta anual del 6.78% hasta 2031.
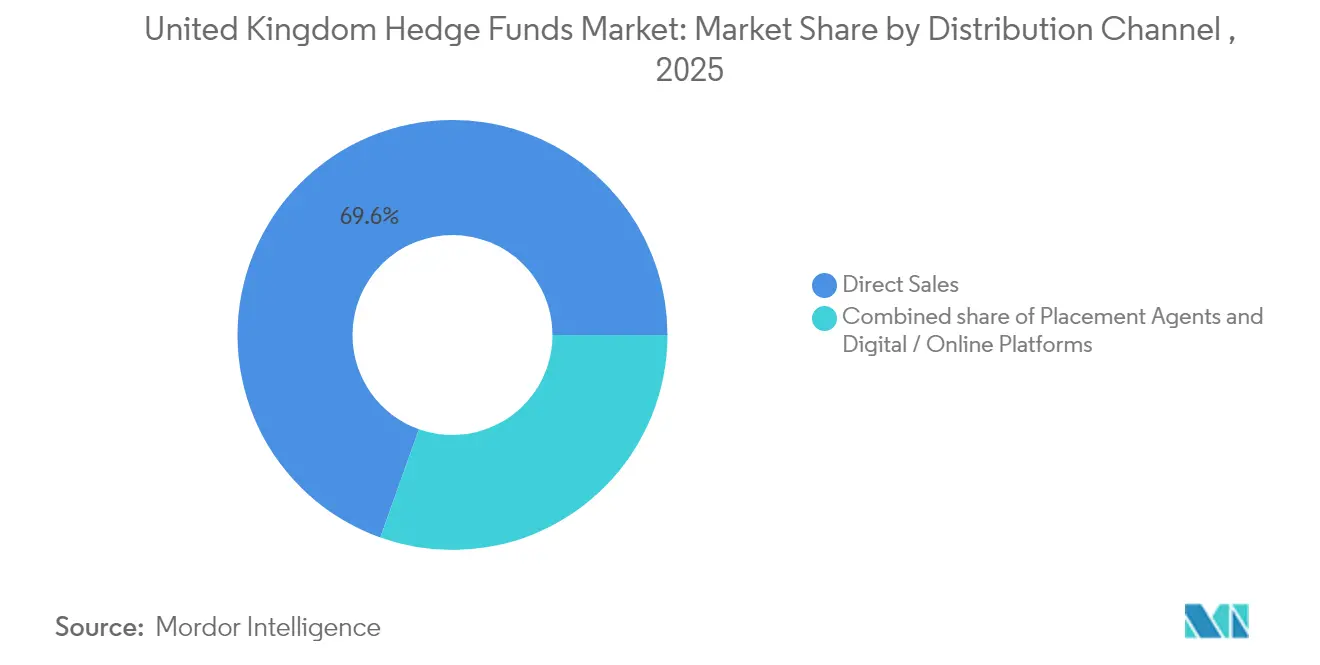
- Por canal de distribución, las ventas directas representaron el 69.55% del tamaño del mercado de fondos de cobertura del Reino Unido en 2025, mientras que se prevé que las plataformas digitales/en línea crezcan a una CAGR del 5.15%.
- Por domicilio y estructura de los fondos, los fondos onshore del Reino Unido representaron una participación del 45.32 % del tamaño del mercado de fondos de cobertura del Reino Unido en 2025, y se prevé que los fondos de cobertura compatibles con UCITS se expandan a una CAGR del 4.55 %.
- Por ubicación de inversión, Londres capturó una participación del 83.21% del mercado de fondos de cobertura del Reino Unido en 2025 y también es el centro de más rápido crecimiento con una CAGR del 5.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de fondos de cobertura del Reino Unido
Análisis del impacto de los impulsores
| Destornillador | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Tras la LDI, los planes de pensiones del Reino Unido se orientan hacia alternativas | + 1.2% | Reino Unido, Islas del Canal | Mediano plazo (2-4 años) |
| Aumento de las estructuras de fondos de cobertura que cumplen con la normativa UCITS/AIFMD | + 0.8% | Reino Unido y UE | Largo plazo (≥ 4 años) |
| Entradas de capital impulsadas por criterios ESG hacia estrategias sostenibles | + 0.6% | Global, centrado en Londres | Mediano plazo (2-4 años) |
| Un entorno macroeconómico rico en volatilidad que libera alfa | + 0.7% | Global | Corto plazo (≤ 2 años) |
| El magnetismo del talento cuantitativo de Londres | + 0.4% | Londres | Largo plazo (≥ 4 años) |
| Adopción de tecnología de ejecución nativa de la nube y de datos alternativos | + 0.5% | En todo el Reino Unido, centrado en Londres | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Transición de los sistemas de pensiones del Reino Unido hacia alternativas tras la LDI
La crisis del mercado de bonos del Estado de 2022 expuso las vulnerabilidades del apalancamiento en las carteras LDI, lo que provocó una revisión estructural entre los administradores. Los planes de prestaciones definidas han aumentado las asignaciones alternativas del 14% al 39% de los activos de riesgo, y la exposición a fondos de cobertura ahora se sitúa cerca del 6% del total de los activos del plan, frente a cero a principios del milenio [1] William Schomberg, “Los planes de pensiones del Reino Unido aumentan la exposición a fondos de cobertura tras la crisis LDI”, Reuters, reuters.com . Se estima que unos 254 millones de dólares en activos redistribuidos se filtrarán a los fondos de cobertura antes de 2030. La mayor supervisión del regulador de pensiones y los límites de apalancamiento más estrictos en los mandatos LDI crean vientos favorables duraderos para las estrategias no correlacionadas. Los gestores capaces de combinar la mitigación del riesgo a la baja y la gestión de la liquidez están mejor posicionados para ganar estos mandatos.
Aumento de las estructuras de fondos de cobertura que cumplen con la normativa UCITS/AIFMD
Desde que se puso en marcha el Régimen de Fondos Extranjeros en septiembre de 2024, han debutado 47 nuevos fondos de cobertura UCITS, lo que supone un aumento del 34 % con respecto a 2023, y han captado 19.05 millones de dólares de inversores europeos [2] KPMG, «El Régimen de Fondos Extranjeros abre la puerta a los UCITS del EEE en el Reino Unido», kpmg.com . Este crecimiento pone de relieve el creciente atractivo de los UCITS como principal vía de acceso a la distribución europea. Las aseguradoras y los gestores de patrimonio que buscan rentabilidades similares a las de los fondos de cobertura en un entorno minorista se sienten atraídos por los UCITS. Estos instrumentos proporcionan liquidez e informes diarios del valor liquidativo y aplican estrictas normas de diversificación de riesgos, lo que los convierte en una opción preferida tanto para inversores institucionales como minoristas. Si bien las normas de delegación de la Directiva AIFMD plantean retos, los vehículos UCITS ofrecen una solución escalable que permite a la gestión de carteras con sede en Londres alinearse con la normativa de comercialización de la UE. Esta adaptabilidad garantiza que los fondos UCITS sigan siendo una opción competitiva y conforme a la normativa para la distribución transfronteriza en Europa.
Entradas de capital impulsadas por criterios ESG hacia estrategias sostenibles
A partir de julio de 2024, los Requisitos de Divulgación de Sostenibilidad de la FCA implementaron cuatro etiquetas distintas junto con una estricta cláusula contra el lavado de imagen verde. Estas medidas buscan mejorar la transparencia y la rendición de cuentas en las inversiones sostenibles. Con directrices de cumplimiento más claras, los activos de fondos de cobertura sostenibles aumentaron un 23% interanual, alcanzando los USD 113.03 mil millones [3] ICAEW, “Requisitos de Divulgación de Sostenibilidad de la FCA: lo que los gestores de activos necesitan saber”, icaew.com . Este crecimiento refleja una mayor confianza de los inversores y una menor reticencia a adoptar estrategias sostenibles. Las oficinas familiares lideraron el cambio, con un 43% que aumentó sus asignaciones en 2024, mostrando su enfoque proactivo hacia la sostenibilidad. Los gestores canalizaron USD 2.92 mil millones en fuentes de datos climáticos, modelos de riesgo de transición y recursos de administración, elevando significativamente los requisitos para los nuevos participantes al crear mayores barreras de entrada. Las plataformas sistemáticas que pueden aprovechar con destreza conjuntos de datos ESG detallados están cosechando los beneficios de su condición de pioneras, posicionándose como líderes en el panorama de la inversión sostenible en constante evolución.
Un entorno macroeconómico rico en volatilidad que libera alfa.
La volatilidad entre activos alcanzó máximos posteriores a 2008 en 2024, impulsada por la bifurcación de la trayectoria de tipos, las perturbaciones en la oferta de materias primas y las contracorrientes geopolíticas. Los fondos macro con sede en el Reino Unido obtuvieron una rentabilidad media del 18.7%, superando al compuesto general de fondos de cobertura en casi 1,000 puntos básicos. Los especialistas discrecionales aprovecharon la convexidad de los tipos de interés en los bonos del Estado (Gilts) y los bonos soberanos de la UE de corta duración, mientras que los seguidores sistemáticos de tendencias captaron fluctuaciones prolongadas de divisas y materias primas. La zona horaria de Londres, a caballo entre las sesiones estadounidense y asiática, combinada con una alta liquidez y la conectividad entre múltiples intermediarios, permite una rápida gestión del riesgo.
Análisis del impacto de las restricciones
| Restricción | ( ~ ) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Incertidumbre regulatoria sobre el pasaporte de la UE tras el Brexit | −0.9% | Reino Unido-UE | Largo plazo (≥ 4 años) |
| HMRC endurece los impuestos sobre comisiones de rendimiento e intereses devengados | −0.6% | UK | Mediano plazo (2-4 años) |
| Migración de talentos impulsada por la compensación a fondos estadounidenses | −0.4% | Centrado en Londres | Corto plazo (≤ 2 años) |
| Aumento de los costos de cumplimiento de ODD y ciberseguridad | −0.3% | Todo el Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Incertidumbre regulatoria sobre el pasaporte de la UE tras el Brexit
Debido a la falta de equivalencia integral, la base inversora de la UE se ha contraído aproximadamente un 35 %. Esto ha obligado a los gestores a gestionar la presentación de solicitudes de colocación privada en los 27 Estados miembros, lo que ha incrementado significativamente la complejidad de los procesos de cumplimiento normativo. Las cláusulas de información y delegación más estrictas en virtud de la AIFMD II, que entrarán en vigor en abril de 2024, han provocado un aumento de los honorarios legales y los costes operativos, que han llegado a aumentar hasta un 60 %. Estos cambios han ejercido una presión adicional sobre las empresas de nivel medio, muchas de las cuales carecen de la escala necesaria para absorber dichos costes. Como resultado, varias empresas han trasladado sus funciones de negociación y cumplimiento normativo a Dublín o Luxemburgo, lo que ha socavado la tradicional ventaja de Londres para la agrupación de empresas y ha reducido su papel como centro neurálgico. Además, dado que la claridad sobre estas regulaciones sigue siendo difícil de alcanzar, el incentivo para que los nuevos fondos se establezcan dentro del bloque de la UE sigue creciendo, impulsado por la necesidad de garantizar un acceso más fluido al mercado inversor europeo.
HMRC endurece las comisiones de rendimiento y el impuesto sobre los intereses devengados
En 2024, cerca de 10,000 personas con un alto patrimonio neto abandonaron el Reino Unido, impulsadas por investigaciones retrospectivas sobre esquemas de remuneración encubiertos y las indicaciones del Partido Laborista de endurecer las exenciones para los no residentes. Estas medidas han generado una gran incertidumbre para las personas y profesionales adinerados del sector financiero. La HMRC ha emitido facturas fiscales retroactivas a más de 200 profesionales de fondos de cobertura, lo que ha reducido el capital social mediante importantes pagos atrasados y sanciones. Además, las propuestas para tratar los intereses devengados como ingresos ordinarios podrían elevar el tipo impositivo efectivo al 45%, lo que ha llevado a algunos gestores de cartera a explorar opciones de reubicación en Suiza y Singapur, que ofrecen regímenes fiscales más favorables. El aumento de los costes de los servicios de asesoramiento, en particular los de cumplimiento normativo y planificación fiscal, supone una carga desproporcionada para los gestores emergentes. Esta presión financiera está acelerando la consolidación dentro del sector, ya que las empresas más pequeñas tienen dificultades para competir con las más grandes y consolidadas.
Análisis de segmento
Por estrategia de inversión: Los enfoques sistemáticos impulsan la generación de alfa
Las estrategias long-short de renta variable captaron el 34.12% del mercado de fondos de cobertura del Reino Unido en 2025, impulsadas por la mejora de las herramientas de descomposición de factores y los paneles de control de riesgo en tiempo real que permiten ajustar los límites de exposición bruta y neta. Los gestores aprovechan la dispersión de las acciones individuales, que se amplió a medida que los flujos minoristas y las rotaciones temáticas aumentaron la volatilidad idiosincrásica. Se prevé que la estrategia macro global, aunque de menor tamaño en la actualidad, crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.22%, impulsada por la divergencia de los bancos centrales, que genera operaciones persistentes de divisas y tipos de interés. Las carteras de inversión en eventos se reactivaron junto con un aumento del 38% en los anuncios de fusiones y adquisiciones de empresas cotizadas en el Reino Unido, mientras que las mesas de inversión en valor relativo se benefician de la creciente discontinuidad de la curva de crédito, ya que el ajuste cuantitativo está mermando los balances de los operadores primarios.
Los gigantes de las estrategias múltiples, como Citadel y Millennium, asignan capital incremental de forma dinámica entre estas carteras, utilizando motores de gestión de riesgos que optimizan la contribución marginal de Sharpe. El tamaño del mercado de fondos de cobertura del Reino Unido vinculado a señales cuantitativas sigue creciendo, ya que los fondos sistemáticos representan el 60 % de los lanzamientos recientes, integrando conjuntos de datos alternativos sobre cadenas de suministro, imágenes satelitales y tráfico web de consumidores. Los gestores invirtieron 1.50 millones de dólares en 2024 en curación de datos, ingeniería de características y clústeres de GPU. La amplia reserva de doctores en Londres impulsa la adopción del aprendizaje automático, y la plataforma Condor reconstruida de Man Group muestra la dirección que está tomando esta tecnología con la ingesta de datos en tiempo real y una gobernanza de modelos reforzada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de inversor: Las oficinas familiares aceleran las asignaciones alternativas
Los fondos de pensiones controlaban el 56.25% del mercado de fondos de cobertura del Reino Unido en 2025, ya que los objetivos más estrictos de ratios de financiación obligaron a los fiduciarios a diversificar más allá de las mezclas tradicionales 60/40. El abandono de las estructuras LDI apalancadas tras la crisis de los bonos del Estado (gilt) consolida el capital estable a largo plazo para los gestores de fondos de cobertura. Las oficinas familiares, aunque más pequeñas en términos absolutos, crecen a una tasa de crecimiento anual compuesta (TCAC) del 6.78%, ya que la transferencia de patrimonio multigeneracional se alinea con las relaciones directas y los mandatos a medida. Las aseguradoras se mantienen como asignadoras constantes, buscando estrategias eficientes en capital compatibles con Solvencia II.
Los fondos soberanos han abierto oficinas en Londres para asegurar el flujo de operaciones y los derechos de coinversión, lo que refuerza el prestigio del mercado de fondos de cobertura del Reino Unido. Los portales digitales de incorporación reducen la fricción operativa, permitiendo que instituciones y organizaciones benéficas más pequeñas asignen con mínimos más bajos. Los fondos de fondos se enfrentan a una compresión de comisiones, ya que los asignadores optan por la exposición directa y la coinversión, lo que los obliga a centrarse en servicios de diligencia debida operativa. El interés de las oficinas familiares por productos sistemáticos alineados con criterios ESG impulsa las oportunidades de capital semilla para gestores de nicho, impulsando una dinámica cartera de startups.
Por canal de distribución: La transformación digital transforma el acceso
En 2025, las ventas directas dominaron el mercado de fondos de cobertura del Reino Unido, con un 69.55% de participación, lo que pone de relieve la profunda conexión con la captación de capital institucional. Los directores de inversiones (CIO) y los fideicomisarios siguen valorando las reuniones presenciales y los informes a medida al otorgar mandatos multimillonarios. Estas interacciones presenciales y soluciones personalizadas siguen siendo cruciales para generar confianza y garantizar la alineación con los objetivos institucionales. Sin embargo, las plataformas digitales están en auge, con una tasa de crecimiento anual compuesta (TCAC) del 5.15% gracias a la optimización de los módulos KYC, que han reducido drásticamente la duración del proceso de incorporación de semanas a tan solo días. Este cambio refleja la creciente demanda de eficiencia e integración tecnológica en el proceso de captación de capital.
Los agentes de colocación están evolucionando, centrándose en la verificación ESG, la diligencia debida en ciberseguridad y la gestión de los matices regulatorios para la comercialización transfronteriza. Estos agentes se consideran cada vez más intermediarios vitales, que ayudan a los fondos a cumplir con los estrictos requisitos de cumplimiento normativo, a la vez que abordan las preocupaciones de los inversores sobre sostenibilidad y seguridad. Aprovechando la IA, los motores de comparación analizan las exposiciones a factores de estilo y los perfiles de volatilidad, garantizando que las preferencias de los inversores se alineen perfectamente con las ofertas de fondos, mejorando así la visibilidad para los gestores más pequeños. Este enfoque tecnológico mejora el descubrimiento de fondos y nivela el terreno para los gestores emergentes que buscan atraer capital institucional. La transición a la debida diligencia operativa virtual, una tendencia consolidada por la pandemia, ha reducido las barreras geográficas. Esta normalización de los procesos virtuales ha permitido a los asignadores evaluar los fondos de forma más eficiente, independientemente de su ubicación. Como resultado, el mercado de fondos de cobertura del Reino Unido está cosechando los beneficios de una base de asignadores más amplia, a la vez que controla los gastos de viaje y fomenta un panorama de inversión más inclusivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por Fund Domicile & Structure: El arbitraje regulatorio impulsa la optimización
En 2025, los fondos onshore del Reino Unido se aseguraron una cuota de mercado del 45.32%, ya que los fideicomisarios de pensiones nacionales se inclinaron por una supervisión familiar y clases de acciones en libras esterlinas. Esta preferencia se debe a la estabilidad percibida y la familiaridad regulatoria que ofrecen los fondos onshore, que se alinean con las necesidades operativas y de cumplimiento normativo de los fideicomisarios de pensiones. La FCA, con sus ajustes a medida de la Directiva sobre Fondos de Inversión Alternativos (AIFMD), simplificó la presentación de informes del Anexo IV e introdujo niveles de supervisión basados en el riesgo. Estas medidas buscan reducir la carga de costes, haciendo que las opciones onshore sean más atractivas en comparación con sus contrapartes offshore. Los vehículos offshore, como los de las Islas del Canal y las Islas Caimán, siguen atendiendo a los inversores finales que buscan neutralidad fiscal. Sin embargo, estos vehículos se enfrentan a los desafíos del aumento de los gastos operativos derivados de los mandatos de transparencia más rigurosos, que añaden complejidad a su gestión.
Desde el Brexit, activos por un total de 56.54 millones de dólares se han trasladado a Irlanda y Luxemburgo, lo que garantiza una flexibilidad continua de comercialización en la UE. Los fondos que cumplen con los requisitos de los OICVM, con un sólido crecimiento anual compuesto (TCAC) del 4.55%, proporcionan liquidez diaria dentro de un marco de diversificación de riesgos, lo que los convierte en una opción predilecta para las plataformas de gestión patrimonial. En 2024, se introdujeron los Fondos de Activos a Largo Plazo (LTAF), diseñados para estrategias ilíquidas como el crédito privado, que aprovechan las nuevas entradas de fondos de pensiones de aportación definida. Esta diversidad estructural permite al mercado de fondos de cobertura del Reino Unido gestionar diversos horizontes de liquidez y marcos regulatorios, manteniendo la gestión de carteras en Londres.
Análisis geográfico
Londres sigue siendo el núcleo indiscutible del mercado de fondos de cobertura del Reino Unido, con una participación del 83.21 % en 2025 y una tasa de crecimiento anual compuesta (TCAC) proyectada del 5.12 %. La eliminación de los límites a las bonificaciones en 2024, sumada a un aumento de la inversión extranjera directa, consolidó su ventaja sobre Nueva York y Hong Kong en términos de liquidez entre activos y capital humano. Los grandes bancos aumentaron las bandas de compensación para analistas cuantitativos y operadores de ejecución, lo que reforzó la atracción de talento en la ciudad. La ejecución nativa en la nube, los centros de datos coubicados y las rutas de fibra de baja latencia hacia los mercados de EE. UU. y la UE mantienen los costos de negociación competitivos. La temprana adopción por parte de la FCA de las normas de divulgación de sostenibilidad diferencia aún más a Londres de los asignadores comprometidos con los criterios ESG.
El sureste de Inglaterra funciona como una extensión estratégica, absorbiendo funciones sensibles a los costes, a la vez que mantiene la proximidad con las contrapartes. El corredor de Reading a Brighton alberga operaciones de ciberseguridad, centros de administración de fondos y centros de archivo de datos. La mejora de la conectividad ferroviaria y de fibra óptica permite a los gestores de cartera supervisar el riesgo en tiempo real desde oficinas satélite sin comprometer la calidad de la ejecución. Los ecosistemas de parques empresariales de la región también resultan atractivos para las startups que implementan herramientas de análisis basadas en IA y de obtención de liquidez para el mercado de fondos de cobertura del Reino Unido en general.
Escocia y el noroeste de Inglaterra aportan especializaciones especializadas que diversifican la presencia geográfica. El entorno de pruebas fintech de Edimburgo acelera los proyectos piloto de tecnología regulatoria, mientras que las colaboraciones universitarias de Glasgow canalizan a los graduados en ciencias de datos hacia equipos de negociación sistemática. Mánchester se centra en la conciliación comercial y el análisis de cumplimiento normativo, aprovechando los menores costos operativos y el sólido talento en STEM. Si bien la toma de decisiones de inversión se centra en Londres, los centros regionales mitigan la concentración del riesgo operativo y fomentan la experiencia local, lo que refuerza la resiliencia del sector de los fondos de cobertura del Reino Unido.
Panorama regulatorio
El mercado de fondos de cobertura del Reino Unido opera bajo el marco de la Autoridad de Conducta Financiera (FCA), que ha avanzado hacia una supervisión proporcional y una presentación de informes simplificada para los gestores de activos, sin dejar de estar alineado con las expectativas internacionales en materia de gobernanza, gestión de riesgos y protección del inversor. En julio de 2024, la FCA implementó las etiquetas de Requisitos de Divulgación de Sostenibilidad (SDR, por sus siglas en inglés) junto con una norma contra el lavado de imagen verde, lo que ha situado el etiquetado de productos, la divulgación de información y la gobernanza de datos ESG en el centro del diseño y la distribución de los productos de los fondos de cobertura.
Se está llevando a cabo una revisión regulatoria para los gestores alternativos. El 14 de julio de 2026, el Tesoro de Su Majestad y la FCA abrieron consultas para reformar el régimen de gestores de fondos alternativos del Reino Unido (incluido el documento CP26/28 de la FCA) y publicaron un borrador de legislación para reemplazar el enfoque derivado de la UE adaptado al Reino Unido con una estructura de tres niveles basada en el valor liquidativo (Grandes: más de 5 millones de libras esterlinas, Medianos: entre 750 millones y 5 millones de libras esterlinas, Pequeños: menos de 750 millones de libras esterlinas). Al mismo tiempo, la FCA lanzó el marco FRAME (Fund Reporting for Asset Management Entities) (CP26/26) para estandarizar y simplificar la presentación de informes de fondos, cuyas consultas finalizaron el 14 de octubre de 2026 y cuya implementación está prevista para 2028. En conjunto, estas medidas ya están influyendo en los presupuestos de cumplimiento, las opciones de estructuración de fondos y la forma en que las empresas comparan los modelos operativos del Reino Unido con los de la UE.
Análisis de la cadena de valor
La cadena de valor de los fondos de cobertura en el Reino Unido comienza con la captación de capital por parte de inversores nacionales e internacionales, principalmente fondos de pensiones, aseguradoras, family offices y clientes de alto patrimonio, para luego canalizarlo hacia gestores con sede en Londres y otros centros financieros del Reino Unido. Las estructuras de los fondos abarcan fondos de inversión alternativos (FIA) domiciliados en el Reino Unido y vehículos extraterritoriales utilizados para la neutralidad fiscal, así como estructuras UCITS para una distribución más amplia. Las reformas de la FCA y del Tesoro británico impulsan cada vez más la gobernanza y la supervisión hacia la proporcionalidad en función del tamaño y el perfil de riesgo.
La ejecución y las operaciones dependen de los principales intermediarios y plataformas de negociación, respaldados por una capa de servicios especializados que incluye administradores de fondos, depositarios/custodios, auditores, asesores legales y proveedores de cumplimiento normativo y ciberseguridad. La tecnología y los datos se han convertido en insumos fundamentales, desde fuentes de datos alternativas e infraestructura en la nube hasta gobernanza de modelos y conectividad de baja latencia para estrategias sistemáticas. Organizaciones del sector como AIMA también desempeñan un papel activo en la promoción y la coordinación con los reguladores, influyendo en cómo los marcos de información y los niveles propuestos para los gestores de fondos de inversión alternativos (AIFM) en el Reino Unido se traducen en modelos operativos tanto para grandes plataformas multiextrategia como para gestores emergentes más pequeños.
Panorama competitivo
En el mercado de fondos de cobertura del Reino Unido, los 20 principales gestores controlan casi la mitad de los activos bajo gestión (AUM), lo que indica una concentración moderada del mercado. Estos gigantes multiestrategia aprovechan la economía de plataforma, la gestión centralizada de riesgos, una infraestructura de investigación compartida y reducciones de comisiones basadas en la escala para atraer a los grupos de negociación. Su capacidad para operar a gran escala les permite negociar condiciones favorables y mantener una ventaja competitiva. Gracias a sus sustanciales recursos financieros, obtienen acceso prioritario a fuentes de datos premium y plataformas de ejecución de vanguardia, fundamentales para mantener la eficiencia operativa. Esta ventaja competitiva obliga a sus competidores de tamaño mediano a centrarse en nichos especializados de alta convicción para diferenciarse en el mercado.
La tecnología define la frontera competitiva. Man Group invirtió 125.6 millones de dólares en la actualización de su plataforma Condor para integrar bibliotecas de aprendizaje automático, análisis de cartera de pedidos en tiempo real y comprobaciones automatizadas de gobernanza de modelos. Los gigantes estadounidenses Citadel, Millennium y Point72 aumentaron su plantilla en Londres, inflando los salarios a niveles récord y desencadenando una espiral de compensaciones que presiona a las boutiques más pequeñas. Las estrategias sistemáticas que cumplen con los criterios ESG representan un lucrativo margen de maniobra, pero la inversión en datos y gobernanza necesaria para obtener la etiqueta de sostenibilidad de la FCA limita el número de participantes.
La distribución también está en constante cambio. Los mercados fintech conectan a los asignadores con los gestores según su huella de factores y tolerancia a la liquidez, reduciendo así las comisiones de intermediación. Los agentes colocadores priorizan la asesoría en ciberresiliencia y la debida diligencia operativa para mantener su relevancia. La mayor supervisión de la FCA sobre la valoración, los conflictos de interés y la gobernanza de los gastos indirectos añade niveles de cumplimiento normativo que favorecen a las entidades con una alta capitalización. En consecuencia, los gestores emergentes buscan acuerdos de capital semilla con oficinas familiares para alcanzar una masa crítica, lo que garantiza que el mercado de fondos de cobertura del Reino Unido mantenga la rotación de emprendedores a pesar de las presiones de escala.
Líderes de la industria de fondos de cobertura del Reino Unido
hombre grupo plc
Marshall Wace LLP
Ciudadela Europa LLP
Socios de capital del milenio LLP
Gestión de activos Brevan Howard LLP
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Citadel Europe LLP reveló una posición corta pública del 0.56 % en la plataforma inmobiliaria sueca Hemnet. Esta revelación pone de manifiesto la continua participación regional y la presentación constante de informes regulatorios en todas las bolsas.
- Mayo de 2026: Man Group plc inició un programa de recompra de acciones por valor de 50 millones de dólares. Esta medida refuerza la confianza del mercado y sienta las bases para un posible aumento de las ganancias por acción gracias a la recompra.
- Abril de 2026: Informe de resultados de Man Group plc correspondiente al trimestre finalizado el 31 de marzo de 2026, con activos bajo gestión (AUM) de 228.7 millones de dólares. Esta actualización indica un crecimiento continuo de los activos y un posicionamiento constante dentro del panorama de los fondos de cobertura del Reino Unido.
Alcance y metodología
El fondo de cobertura es un fondo de inversión que gestiona activos líquidos y emplea sofisticadas estrategias de negociación y gestión de riesgos. Estas estrategias buscan optimizar el rendimiento de las inversiones y mitigar el riesgo de mercado. Entre las técnicas clave se incluyen las ventas en corto, el apalancamiento y el uso de instrumentos derivados.
El mercado de fondos de cobertura del Reino Unido se segmenta según el tipo de inversor (fondos de pensiones del sector privado, gestores de fondos de cobertura, gestores de patrimonio, fondos de pensiones públicos, gestores de activos, family offices y otros). También se segmenta por estrategia (estrategias de renta variable, macroestrategias, futuros gestionados/CTA, multiestrategias, estrategias de valor relativo y otras). El informe ofrece el tamaño del mercado y las previsiones para el mercado de fondos de cobertura del Reino Unido en valor (USD) para todos los segmentos mencionados.
| Renta variable larga/corta |
| Macro global |
| Evento conducido |
| Valor relativo / Arbitraje |
| Cuantitativo / Sistemático |
| Multi-estrategia |
| Crédito / Renta Fija |
| Fondos de la pensión |
| Compañías de seguros |
| Fondos de capital soberanos |
| Oficinas familiares |
| Individuos de alto valor neto |
| Fondos de Fondos |
| Ventas directas |
| Agentes de colocación / Intermediarios |
| Plataformas digitales/en línea |
| Reino Unido-Onshore (Ltd / LLP / AIF) |
| Offshore (Islas del Canal, Caimán) |
| UE Onshore (Irlanda, Luxemburgo) |
| Fondos de cobertura que cumplen con los requisitos de la UCITS |
| Londres |
| Sudeste de Inglaterra |
| Escocia |
| Noroeste de Inglaterra |
| Por estrategia de inversión | Renta variable larga/corta |
| Macro global | |
| Evento conducido | |
| Valor relativo / Arbitraje | |
| Cuantitativo / Sistemático | |
| Multi-estrategia | |
| Crédito / Renta Fija | |
| Por tipo de inversor | Fondos de la pensión |
| Compañías de seguros | |
| Fondos de capital soberanos | |
| Oficinas familiares | |
| Individuos de alto valor neto | |
| Fondos de Fondos | |
| Por canal de distribución | Ventas directas |
| Agentes de colocación / Intermediarios | |
| Plataformas digitales/en línea | |
| Por domicilio y estructura del fondo | Reino Unido-Onshore (Ltd / LLP / AIF) |
| Offshore (Islas del Canal, Caimán) | |
| UE Onshore (Irlanda, Luxemburgo) | |
| Fondos de cobertura que cumplen con los requisitos de la UCITS | |
| Por región | Londres |
| Sudeste de Inglaterra | |
| Escocia | |
| Noroeste de Inglaterra |
Preguntas clave respondidas en el informe
¿Qué CAGR se espera que registre el mercado de fondos de cobertura del Reino Unido hasta 2031?
Se proyecta que el mercado registre una CAGR del 3.98%, aumentando de USD 531.22 mil millones en 2025 a USD 671.47 mil millones en 2031.
¿Qué grupo de inversores asigna actualmente la mayor parte de su inversión en fondos de cobertura en el Reino Unido?
Los fondos de pensiones poseen el 56.25% de los activos, lo que refleja la diversificación posterior al LDI hacia alternativas.
¿Por qué son importantes las estructuras UCITS para los gestores de fondos de cobertura del Reino Unido después del Brexit?
Los envoltorios de UCITS proporcionan un pasaporte reconocido por la UE, lo que permite a los gestores del Reino Unido distribuir diariamente estrategias de fondos de cobertura de liquidez en toda Europa a pesar de la pérdida de todos los derechos de pasaporte.
¿Cómo influye la regulación ESG en el desarrollo de productos?
Los requisitos de divulgación de sostenibilidad de la FCA impulsaron un aumento del 23% en los activos de fondos de cobertura sostenibles y obligaron a los gestores a invertir fuertemente en datos ESG y marcos de verificación.
¿Qué inversiones tecnológicas diferencian a las principales empresas de fondos de cobertura del Reino Unido?
El gasto en datos alternativos, plataformas de aprendizaje automático aceleradas por GPU y sistemas de ejecución nativos de la nube respaldan la generación alfa y la escalabilidad operativa para los altos gerentes.
¿Ha provocado el Brexit una deslocalización masiva de la actividad de los fondos de cobertura fuera de Londres?
Si bien algunas empresas de nivel medio abrieron filiales en la UE, Londres aún controla el 83.21% de la participación nacional y continúa atrayendo inversión extranjera directa, gracias a la profundidad del talento y el acceso al mercado.


