

Tamaño y participación en el mercado de la construcción residencial del Reino Unido
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
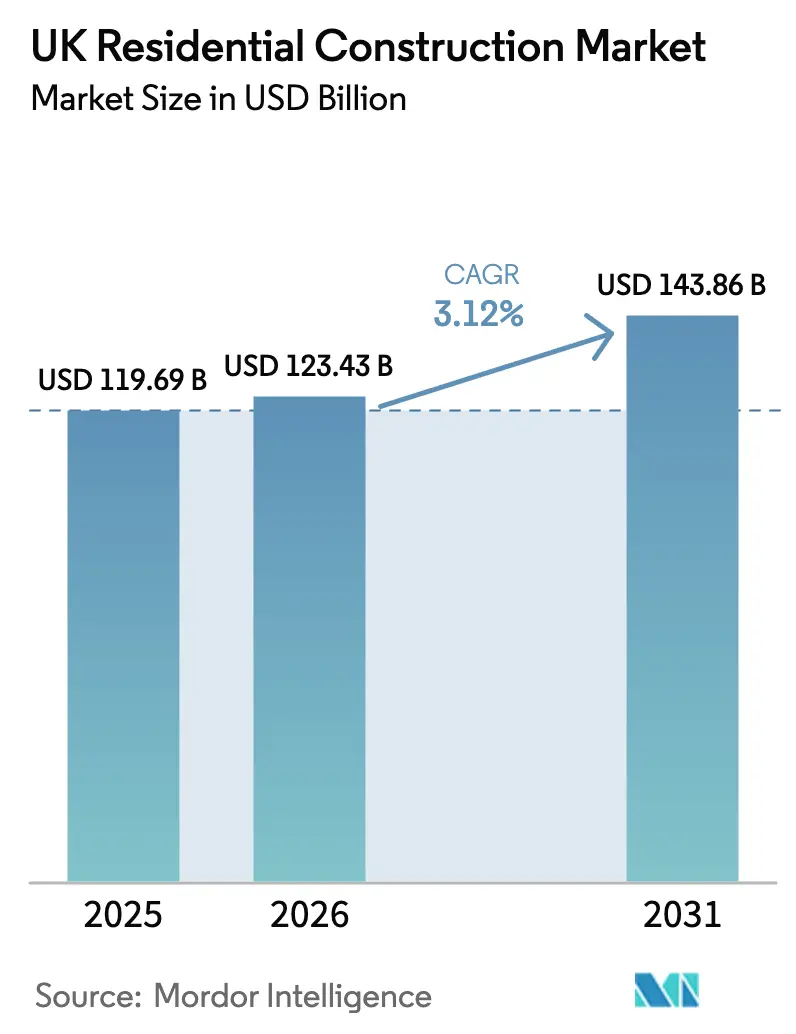
| Tamaño del mercado (2026) | USD 123.43 mil millones |
| Tamaño del mercado (2031) | USD 143.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.12% CAGR |
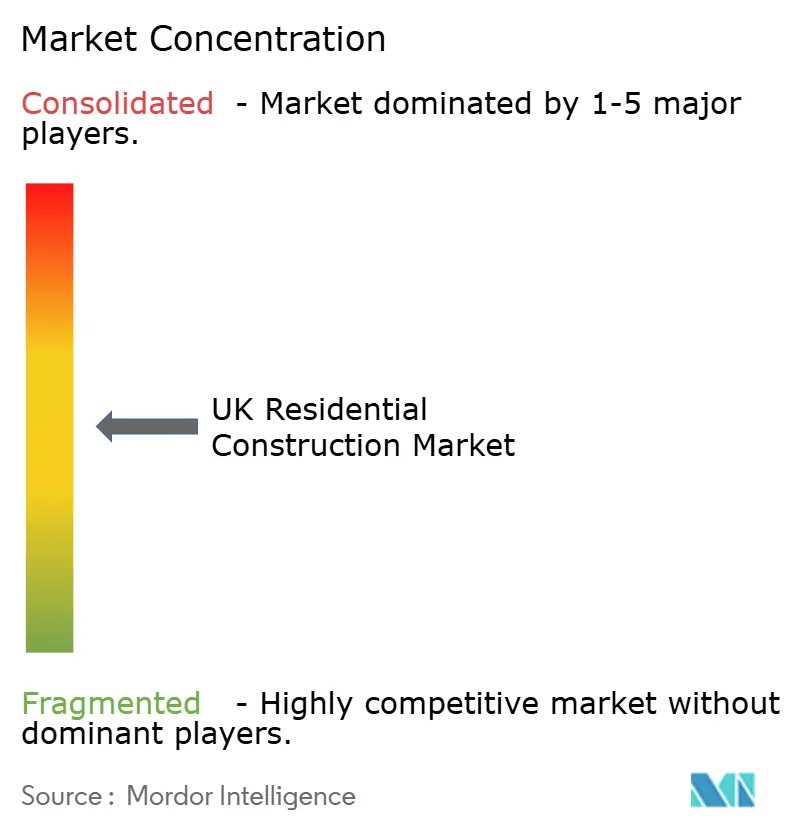
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la construcción residencial en el Reino Unido por Mordor Intelligence
Se espera que el mercado de la construcción residencial en el Reino Unido crezca de 119.69 millones de dólares en 2025 a 123.43 millones de dólares en 2026, y se prevé que alcance los 143.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.12% entre 2026 y 2031. Esta expansión constante refleja la intervención del sector público destinada a cerrar el déficit nacional de vivienda, la reactivación de iniciativas tipo Help-to-Buy y el creciente interés institucional por los planes de construcción para alquiler. Las estrategias de los promotores ahora se centran en asegurar la capacidad de la red eléctrica, equilibrar la inflación de los costes de los materiales y acelerar los métodos de construcción modernos, mientras que las oportunidades regionales siguen estando condicionadas por el programa de nivelación del gobierno. La escasez de mano de obra, la evolución de las normas de seguridad en la construcción y el mandato de cero emisiones netas para 2050 siguen influyendo en las decisiones de planificación y la asignación de capital en todo el mercado de la construcción residencial del Reino Unido.
Conclusiones clave del informe
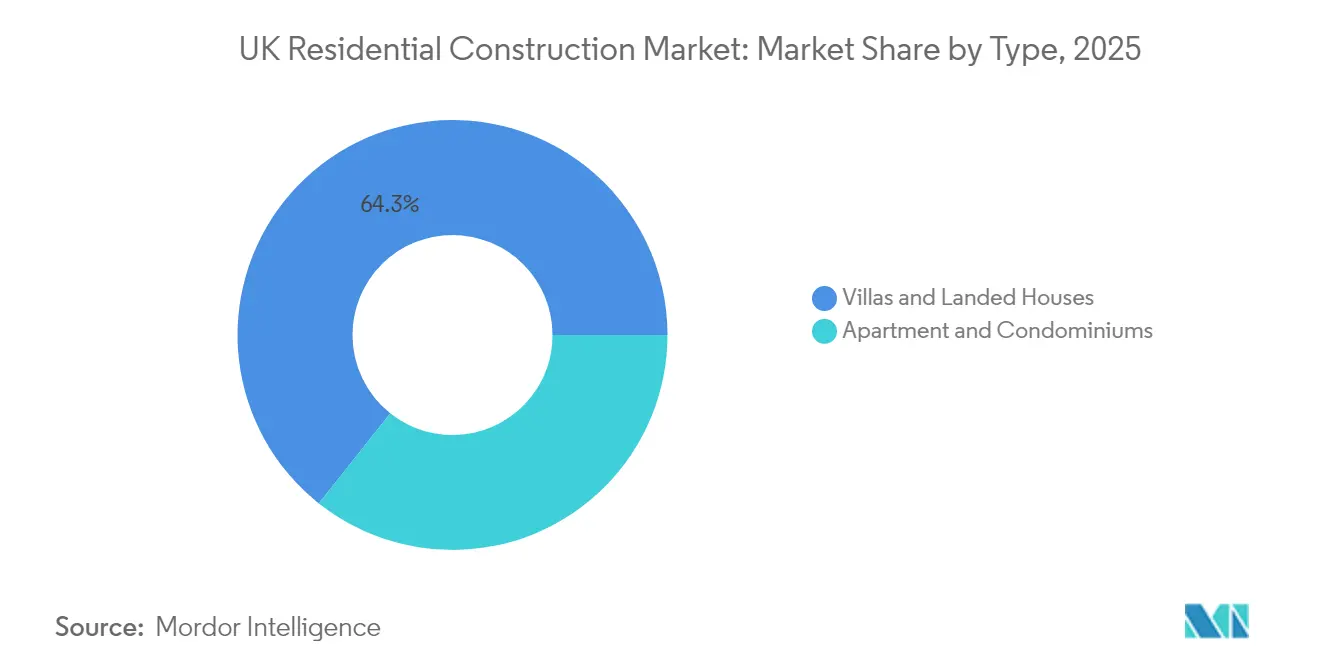
- Por tipo, las villas y casas adosadas lideraron con el 64.32% de la participación del mercado de construcción residencial del Reino Unido en 2025, mientras que se proyecta que los apartamentos y condominios avancen a una CAGR del 5.12% hasta 2031.
- Por tipo de construcción, la construcción nueva representó el 76.55% del tamaño del mercado de construcción residencial del Reino Unido en 2025; se espera que el segmento de renovación se expanda a una CAGR del 3.92% entre 2026 y 2031.
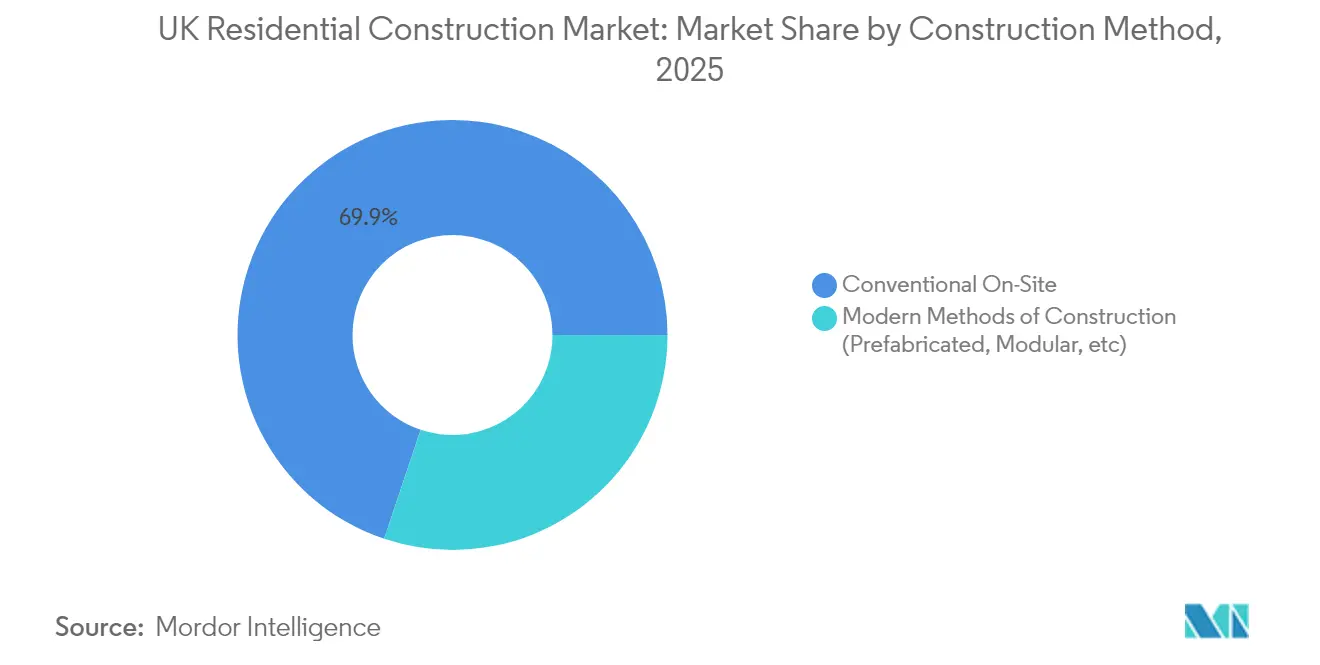
- Por método de construcción, los métodos de construcción modernos capturaron una participación del 30.15 % del tamaño del mercado de construcción residencial del Reino Unido en 2025 y se prevé que registren una CAGR del 5.79 % hasta 2031.
- Por fuente de inversión, el capital privado mantuvo una participación del 60.45% del tamaño del mercado de construcción residencial del Reino Unido en 2025, mientras que la inversión pública muestra el crecimiento más rápido con una CAGR del 5.35% para 2026-2031.
- Por geografía, Londres tenía el 29.10% de la participación en el mercado de construcción residencial del Reino Unido en 2025; se prevé que Manchester registre la CAGR más alta a nivel de ciudad, con un 4.55%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de la construcción residencial en el Reino Unido
Análisis del impacto de los impulsores
| Destornillador | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Objetivos gubernamentales de entrega de viviendas y reactivación del programa Ayuda para Comprar | + 0.8% | Nacional, con efectos concentrados en Londres, Birmingham y Manchester. | Mediano plazo (2-4 años) |
| Ola de inversión institucional en construcción para alquiler | + 0.6% | Centros urbanos, particularmente Londres y Manchester | Largo plazo (≥ 4 años) |
| Adopción de métodos modernos de construcción (MMC) y modulares | + 0.5% | Nacional, con adopción temprana en regiones de alta demanda | Largo plazo (≥ 4 años) |
| El mandato de cero emisiones netas para 2050 impulsa soluciones de vivienda con bajas emisiones de carbono | + 0.4% | Nacional, con enfoque en cumplimiento normativo | Largo plazo (≥ 4 años) |
| Regeneración de terrenos industriales abandonados mediante financiación de nivelación | + 0.3% | Norte de Inglaterra, Midlands, áreas urbanas seleccionadas | Mediano plazo (2-4 años) |
| Demanda de propiedad fraccionada de vivienda impulsada por la tecnología financiera | + 0.2% | Londres, Manchester, mercados urbanos de alto valor | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Objetivos gubernamentales de entrega de viviendas y reactivación del programa Ayuda para la compra
El Parlamento ha impuesto objetivos de planificación anuales obligatorios de 371,000 viviendas, un aumento del 22% con respecto a la directriz anterior, lo que obliga a las autoridades locales a alinear las decisiones de zonificación con las métricas nacionales de asequibilidad. Un paquete de apoyo de 3.75 millones de dólares anunciado en noviembre de 2024 duplica el fondo de garantía ENABLE Build a 2.5 millones de dólares, desbloqueando específicamente crédito para constructores pequeños y medianos y promotores especializados en alquiler. Las primeras evaluaciones sugieren que las medidas podrían catalizar más de 20,000 inicios adicionales para 2027, aunque el progreso depende de la capacidad dentro de los departamentos de planificación y la velocidad del procesamiento digital de permisos. El resurgimiento de instrumentos de capital compartido al estilo Help-to-Buy también está amplificando la demanda de compradores de primera vivienda en ciudades regionales, lo que respalda las carteras de transacciones para promotores privados. En conjunto, estas intervenciones respaldan la cartera futura para el mercado de construcción residencial del Reino Unido [1] Departamento para Nivelar, Vivienda y Comunidades, “Paquete de apoyo a la construcción de viviendas 2024”, GOV.UK, gov.uk.
Ola de inversión institucional en construcción para alquiler
El parque inmobiliario de construcción para alquiler ya supera las 100,000 unidades, lo que representa aproximadamente el 2% del parque inmobiliario privado y atrae capital a largo plazo de fondos de pensiones que buscan rentabilidades indexadas a la inflación. Las operaciones de financiación a plazo se concentran en los corredores de Londres y Manchester, donde la densidad de población favorece la gestión profesional de la propiedad. Se espera que la legislación sobre los Derechos de los Inquilinos, que eleva los estándares mínimos de calidad, impulse una mayor consolidación hacia arrendadores institucionales capaces de absorber los costes de cumplimiento. El cambio estratégico del modelo de compra para alquiler al alquiler con fines específicos está aumentando la resiliencia de los ingresos de los contratistas especializados en la construcción multifamiliar, reforzando así los compromisos de volumen plurianuales en el mercado de la construcción residencial del Reino Unido.
Adopción de métodos modernos de construcción y modulares
La penetración de MMC aumentó al 16% de los inicios nacionales en 2024, frente al 9% siete años antes, en respuesta a la escasez de mano de obra calificada y mayores expectativas de reducción de carbono. Los módulos de precisión de fábrica pueden reducir el tiempo de construcción en un 50% y recortar el consumo de energía operativa en más de la mitad en comparación con las construcciones de mampostería, una propuesta de valor convincente a medida que la inflación salarial eleva los presupuestos de mano de obra en obra. Las políticas de contratación pública ahora reservan segmentos del Programa de Viviendas Asequibles para proyectos volumétricos, acelerando las carteras de pedidos para los fabricantes modulares. Persisten los desafíos en torno al capital inicial y la vida útil de diseño de 60 años que los prestamistas perciben como más corta que la de las estructuras tradicionales, sin embargo, la innovación de procesos y la suscripción de crédito del sector público continúan apoyando el avance del segmento en todo el mercado de la construcción residencial del Reino Unido [2] Make UK, “Modular Housing: State of the Sector 2025,” MAKE UK, makeuk.org.
El mandato de cero emisiones netas para 2050 impulsa soluciones de vivienda con bajas emisiones de carbono
Treinta y cinco grandes constructores de viviendas han firmado la carta de transición de Future Homes Hub, estableciendo vías basadas en métricas para comprimir el carbono incorporado y operativo en todas las carteras de proyectos. Los requisitos para las evaluaciones del ciclo de vida y las especificaciones preparadas para bombas de calor ya están influyendo en las negociaciones con los proveedores, impulsando la fabricación de acero, el acristalamiento de ventanas y los oficios de aislamiento hacia huellas de bajas emisiones verificadas. Los participantes del mercado anticipan una migración constante desde la calefacción de gas natural, con regulaciones de cero carbono para viviendas nuevas programadas para endurecerse nuevamente en 2028. Estas obligaciones estimulan la innovación en el modelado de energía digital y la fabricación de componentes fuera del sitio, reconfigurando las estructuras de costos en todo el mercado de la construcción residencial del Reino Unido [3] Future Homes Hub, “Net Zero Transition Plan for Homebuilders 2025”, FUTURE HOMES HUB, futurehomeshub.org.
Análisis del impacto de las restricciones
| Restricción | % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente inflación de los materiales de construcción | -0.7% | Nacional, con efectos agudos en regiones de alto volumen | Corto plazo (≤ 2 años) |
| Escasez de trabajadores cualificados y envejecimiento de la fuerza laboral | -0.5% | Nacional, afectando particularmente a proyectos complejos | Mediano plazo (2-4 años) |
| Atrasos en la conexión a la red para sistemas totalmente eléctricos | -0.4% | Áreas de alto crecimiento, nuevas zonas de desarrollo | Largo plazo (≥ 4 años) |
| Divergencia de los estándares de productos de construcción tras el Brexit | -0.3% | Nacional, con interrupciones en la cadena de suministro | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la inflación en los materiales de construcción
La madera, el acero y los áridos experimentaron aumentos acumulados de precios superiores al 70 % entre 2021 y 2023, lo que amplió los diferenciales de licitación y provocó una oleada de insolvencias de contratistas. Si bien los índices generales se moderaron a principios de 2025, los contratos a plazo aún prevén un aumento del 17 % hasta 2028, lo que reduce los márgenes de los promotores en proyectos marginales. Los constructores más pequeños, que a menudo operan con un capital circulante limitado, siguen siendo los más expuestos, lo que lleva a liberaciones selectivas de reservas de terrenos y al aplazamiento de planes opcionales. Esta volatilidad de costes socava los objetivos de volumen a corto plazo para el mercado de la construcción residencial del Reino Unido e incentiva la rápida adopción de componentes modulares con precios estables.
Atrasos en la conexión a la red para proyectos totalmente eléctricos
Las colas de conexión de hasta cuatro años están retrasando miles de viviendas planificadas, y National Grid admite un desajuste entre la capacidad reservada y la demanda energética real. Los análisis de consultores de planificación indican que la infraestructura existente podría dar servicio a 2.5 veces más viviendas si se modernizaran las normas de reserva. Este cuello de botella obliga a los promotores a rediseñar los sistemas mecánicos hacia soluciones de calefacción híbridas de transición, lo que aumenta la inversión de capital y amenaza la alineación con el objetivo de cero emisiones netas. A menos que se aceleren las reformas para la liberación de capacidad, estos retrasos moderarán las trayectorias de entrega en el mercado de la construcción residencial del Reino Unido, especialmente en los emplazamientos de alta densidad que dependen de redes de calefacción eléctrica.
Análisis de segmento
Por tipo: La densificación urbana impulsa el crecimiento de los apartamentos
Se prevé que el segmento de apartamentos y condominios registre una tasa de crecimiento anual compuesta (TCAC) del 5.12 %, superando a las villas y las casas unifamiliares, a pesar de que los formatos unifamiliares representaron el 64.32 % de la cuota de mercado de la construcción residencial en el Reino Unido en 2025. El capital institucional para la construcción con fines de alquiler, los incentivos regulatorios para una zonificación de mayor densidad y los cambios en el estilo de vida de las cohortes más jóvenes impulsan la adopción de viviendas multifamiliares en los principales centros de empleo. Los productos de mayor altura también se alinean con las agendas municipales de sostenibilidad, ya que las huellas más densas reducen las emisiones per cápita y los costes de infraestructura. Por el contrario, las villas suburbanas mantienen su dominio en los submercados fuera de la ciudad, aprovechando los patrones de trabajo remoto y las preferencias por espacios privados al aire libre. Las reformas de planificación que reducen los mínimos de aparcamiento y favorecen la conversión de zonas industriales abandonadas siguen inclinando la oferta incremental hacia los apartamentos, lo que garantiza un reequilibrio estructural dentro del mercado de la construcción residencial en el Reino Unido.
El cumplimiento de las normas de seguridad posteriores al huracán Grenfell ha incrementado los costos por metro cuadrado, pero los promotores mitigan cada vez más los gastos mediante paneles de fachada prefabricados y protocolos digitales de control de calidad. El segmento se beneficia de índices de referencia transparentes sobre la rentabilidad del alquiler, lo que fomenta la entrada de fondos de pensiones y eleva las carteras de compra a plazo a niveles récord. Las villas siguen siendo la opción preferida por compradores con un alto poder adquisitivo y en ubicaciones donde la oferta de terrenos supera los imperativos de densidad; sin embargo, incluso estos proyectos adoptan componentes semiexternos para controlar los costos. Por lo tanto, los estilos de construcción híbridos sustentan ambos segmentos de volumen, reforzando las fuentes de ingresos diversificadas en el mercado de la construcción residencial del Reino Unido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por tipo de construcción: la renovación cobra impulso
La actividad de obra nueva conservó el 76.55 % del tamaño del mercado de la construcción residencial del Reino Unido en 2025, aunque se prevé que las renovaciones alcancen una tasa de crecimiento anual compuesta (TCAC) del 3.92 %, ya que las políticas fiscales y de sostenibilidad fomentan la reutilización adaptativa. La regeneración de Blackpool, con un presupuesto de 112.5 millones de dólares, y la modernización del Selby Centre, con un presupuesto de 25 millones de dólares, subrayan la capacidad de financiación pública para transformar activos comerciales vacíos en viviendas para familias de ingresos mixtos. Los proyectos de renovación se agilizan en su tramitación y, por lo general, eluden las métricas de ganancia neta de biodiversidad requeridas para proyectos de nueva construcción, lo que permite una ejecución más rápida de los compromisos de inversión. Además, las consideraciones sobre el carbono incorporado revelan un ahorro de hasta el 75 % en comparación con la demolición y reconstrucción, lo que ofrece ventajas de cumplimiento normativo antes del ajuste presupuestario de carbono de 2028.
No obstante, la imprevisibilidad estructural de los activos históricos puede inflar los presupuestos de contingencia, y el Estándar de Viviendas del Futuro exigirá mejoras energéticas profundas a partir de 2025. Para compensar el riesgo, los promotores implementan estudios lidar de penetración terrestre y gemelos digitales que modelan las mejoras de la trayectoria de carga antes de la contratación. Las instituciones financieras ahora fijan el precio de los préstamos para renovaciones con base en métricas de carbono verificadas, lo que inclina el costo del capital hacia los resultados de la rehabilitación. Este cambio en el ecosistema debería aumentar gradualmente la contribución de la renovación al volumen, pero no desbancará a la nueva construcción como el pilar del mercado de la construcción residencial en el Reino Unido.
Por método de construcción: MMC supera las barreras de costos
Los métodos modernos de construcción representaron el 30.15 % del mercado de la construcción residencial del Reino Unido en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 5.79 %, lo que refleja la creciente presión salarial y una mayor confianza regulatoria en la precisión de la fábrica. Los compradores públicos están imponiendo cuotas de MMC, y las principales constructoras de viviendas están integrando verticalmente sus plantas de módulos para asegurar el suministro. La intensidad del capital sigue siendo un obstáculo; muchas empresas emergentes quebraron debido a las necesidades de capital circulante antes de alcanzar la escala. Sin embargo, la mayor visibilidad de la cartera de proyectos tras las garantías gubernamentales está reduciendo el riesgo percibido y ampliando la aceptación de los prestamistas.
Los métodos convencionales de obra, que aún controlan el 69.85% del mercado, se basan en redes de subcontratación consolidadas y una secuencia flexible, atributos valorados en parcelas de poca altura o de relleno irregular. Sin embargo, la escasez crónica de profesionales cualificados está reduciendo su ventaja en costes, con salarios de albañiles oficiales que superan los 37 USD por hora en Londres. En el horizonte de pronóstico, se prevé que predominen los modelos híbridos de ejecución, como los muros panelados instalados sobre estructuras tradicionales de losa y estructura, combinando eficiencia y flexibilidad de diseño. Esta evolución favorece la expansión general de la capacidad en el mercado de la construcción residencial del Reino Unido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de inversión: el sector público se acelera
El capital privado controlaba el 60.45% de la cuota de mercado en 2025, ya que los constructores de viviendas de gran volumen utilizaban crédito rotativo para rotar los bancos de tierras. Sin embargo, la inversión pública crece a una tasa de crecimiento anual compuesta (TCAC) del 5.35% tras la ampliación de las garantías de crédito para las pymes constructoras, tras el paquete de apoyo de 3.75 millones de dólares estadounidenses. La financiación gubernamental directa ahora aborda la rehabilitación de terrenos industriales abandonados, las deficiencias de infraestructura y el arrendamiento fuera de balance para proveedores de vivienda asequible. Las estructuras de colaboración público-privada comparten cada vez más el riesgo en las grandes extensiones urbanas, canalizando las propiedades municipales hacia comunidades de tenencia mixta que cumplen con las especificaciones de cero emisiones netas.
Las asignaciones institucionales de las aseguradoras siguen dominando las entradas privadas, favoreciendo los formatos de alquiler estabilizado y residencias para personas mayores con rendimientos predecibles. Sin embargo, la incertidumbre fiscal y la volatilidad de los tipos de interés han moderado la adquisición especulativa de terrenos, impulsando a los promotores a vincular las opciones de terreno a hitos urbanísticos. La convergencia de estas tendencias diversifica los canales de financiación y refuerza la continuidad de la ejecución en el mercado de la construcción residencial del Reino Unido.
Análisis geográfico
Londres domina el 29.10% del mercado de la construcción residencial del Reino Unido, gracias a la gran cantidad de capital internacional y a la constante inmigración de sectores de alto valor. La planificación anual se ha limitado a 80,000 unidades para reflejar las limitaciones de infraestructura; sin embargo, proyectos como la prueba de concepto de Riverside Sunderland, de 37.5 millones de dólares, demuestran cómo las subvenciones públicas pueden desbloquear zonas industriales abandonadas en los distritos periféricos. La construcción para alquiler, la convivencia y las microunidades premium representan los subformatos de mayor crecimiento, ya que la relación precio-ingreso restringe la propiedad directa, lo que reduce la demanda de alquileres gestionados profesionalmente.
Mánchester ejemplifica el éxito de la nivelación, con una tasa de crecimiento anual compuesta (TCAC) del 4.55%, impulsada por mejoras en el transporte, la creación de empleo en el sector de la tecnología de los medios y un sistema de planificación municipal adaptado a la urbanización de alta densidad. Grandes mandatos institucionales financian manzanas enteras del centro de la ciudad, lo que reduce el riesgo de ejecución y aumenta la certeza del volumen de construcción. En Birmingham, los proyectos heredados de los Juegos de la Commonwealth y las ampliaciones del metro refuerzan el atractivo de las viviendas en zonas industriales abandonadas, aunque la escasez de mano de obra a veces prolonga los plazos de los programas. Estos dos núcleos metropolitanos amplían conjuntamente la cartera de oportunidades para el mercado de la construcción residencial del Reino Unido, absorbiendo una proporción creciente de las subvenciones públicas.
El resto del Reino Unido presenta diversas condiciones. Los corredores de regeneración del norte movilizan 85 millones de dólares en subvenciones para terrenos industriales abandonados, lo que permite reutilizar terrenos industriales en desuso, mientras que las regiones costeras implementan proyectos que priorizan el estilo de vida y atienden a trabajadores remotos. Las autoridades rurales se enfrentan a la presión demográfica, pero atraen desarrollos urbanísticos de alta calidad en parcelas individuales, donde los obstáculos de planificación son menores. Las deficiencias en infraestructura, el envejecimiento del parque de viviendas y la heterogeneidad de los terrenos pequeños requieren soluciones a medida; sin embargo, la cofinanciación gubernamental y los programas piloto modulares están activando gradualmente la oferta de suelo latente. En conjunto, estas dinámicas amplían la dispersión geográfica y reducen el riesgo de una dependencia excesiva de una sola ciudad dentro del mercado de la construcción residencial del Reino Unido.
Panorama regulatorio
El sector de la construcción residencial en el Reino Unido se está transformando debido a un régimen más estricto de seguridad en los edificios y garantía de calidad, junto con los requisitos de descarbonización. La supervisión posterior al incendio de Grenfell continúa a través del Regulador de Seguridad de Edificios, que se convirtió en un organismo autónomo del Ministerio de Vivienda, Comunidades y Gobierno Local (MHCLG) en enero de 2026, lo que conlleva cambios en la capacidad y los procesos para las fases de control de edificios de mayor riesgo y eleva las expectativas de cumplimiento para promotores y contratistas.
La reforma gubernamental también avanza en materia de gobernanza y estándares de productos de construcción. En febrero de 2026, el Libro Blanco sobre la Reforma de los Productos de Construcción estableció un marco más sólido, que incluye un régimen de licencias para los Organismos de Evaluación de la Conformidad del Reino Unido bajo un regulador nacional. Por otra parte, la respuesta del gobierno sobre un Regulador Único de la Construcción confirmó la intención de establecer un regulador unificado, cuya implementación depende del tiempo parlamentario y se prevé a partir de 2028, lo que añade un nivel adicional de planificación del cumplimiento para fabricantes de productos, distribuidores y constructores de viviendas. En cuanto al rendimiento energético, los Estándares de Viviendas y Edificios del Futuro se están implementando mediante enmiendas al Reglamento de Construcción de 2010, cuya entrada en vigor está prevista para el 24 de marzo de 2027 (y el 24 de septiembre de 2027 para edificios de mayor riesgo), reforzando la transición hacia viviendas nuevas preparadas para bombas de calor y con bajas emisiones de carbono.
Panorama competitivo
La concentración del mercado se intensifica a medida que las ventajas de escala en adquisiciones, ensamblaje de terrenos y cumplimiento normativo se vuelven más decisivas. La adquisición de Redrow por parte de Barratt Developments por USD 3.125 millones crea una empresa capaz de entregar más de 22,000 unidades al año y generar USD 9.4 millones en ingresos, lo que aumenta la presión competitiva sobre las empresas de nivel medio. La decisión de Bellway de abandonar su adquisición de Crest Nicholson por USD 900 millones demuestra una mayor selectividad, ya que los compradores priorizan la solidez del balance y la complementariedad geográfica sobre el simple aumento del volumen.
La adopción de tecnología diferencia a los constructores de primer nivel. Las inversiones en BIM, robótica de obra y análisis de adquisiciones basado en IA acortan los tiempos de construcción y mejoran la previsibilidad de los costos. El prototipo de villa impresa en 3D de Versarien en Accrington, con un presupuesto de 7.5 millones de dólares para 46 viviendas, muestra cómo la fabricación aditiva podría revolucionar los paradigmas tradicionales de ladrillo y bloque si se superan los obstáculos de escalabilidad. Las estrategias de resiliencia de la cadena de suministro, que incluyen la integración vertical de plantas de entramado de madera y empresas conjuntas con proveedores de la red eléctrica, protegen los márgenes frente a la inflación de materiales y los retrasos en la infraestructura.
La regulación también influye en la rivalidad. Una certificación más estricta de seguridad en los edificios eleva los gastos generales fijos, favoreciendo a las empresas con sólidas funciones de cumplimiento normativo. Mientras tanto, el aumento de los requisitos de divulgación de ESG anima a las empresas pioneras a probar hormigón bajo en carbono y acero reciclado, obteniendo así primas de financiación verde. Como resultado, el mercado de la construcción residencial del Reino Unido está evolucionando de una competencia centrada en el volumen a una competencia centrada en la capacidad, con empresas de decil medio que buscan fusiones o nichos especializados para mantenerse viables.
Líderes de la industria de la construcción residencial en el Reino Unido
Barratt desarrollos plc
caqui plc
Taylor Wimpey plc
Bellway plc
redrow plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Barratt Developments plc / Redrow plc anuncia una actualización de su actividad comercial del ejercicio fiscal 26, que incluye un nuevo programa de recompra de acciones por un valor aproximado de 386 millones de libras esterlinas. Esta medida pone de manifiesto la solidez de su balance y su enfoque en la rentabilidad para el accionista, en un contexto de incertidumbre en el mercado. La combinación de la recompra de acciones y las ventajas de escala actuales refuerza la confianza en la obtención de beneficios a corto plazo.
- Julio de 2026: La actualización comercial de Vistry Group plc (julio de 2026) anuncia una transición estratégica para reducir el apalancamiento financiero y cerrar el primer semestre con una deuda neta de 470 millones de libras esterlinas. Esto respalda la capacidad para financiar la construcción de viviendas y se alinea con la estrategia de generación de efectivo para 2026-2027. El enfoque en la reducción del apalancamiento también indica una disciplina de capital más estricta durante el ciclo de financiación actual.
- Junio de 2026: Actualización comercial de Bellway plc (9 de junio de 2026) reiterando la previsión de producción de entre 9,300 y 9,500 viviendas para el ejercicio fiscal 26. Esta previsión mantiene la visibilidad sobre los niveles de actividad en medio de la incertidumbre macroeconómica. Asimismo, indica que se mantiene la planificación de entregas dentro del plazo de producción a corto plazo.


Alcance del informe sobre el mercado de la construcción residencial en el Reino Unido
La construcción residencial incluye la construcción de viviendas unifamiliares o bifamiliares que están ocupadas o utilizadas o que están destinadas a ser ocupadas o utilizadas, principalmente con fines residenciales.
El informe incluye un análisis de antecedentes completo de la segmentación de la industria de la construcción residencial del Reino Unido, que incluye una evaluación de la economía y la contribución de los sectores en la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave y tendencias emergentes en los segmentos del mercado, la dinámica del mercado y las tendencias geográficas, y el impacto de COVID-19.
La segmentación del sector de la construcción residencial en el Reino Unido se divide por tipo (villas, casas adosadas, condominios y apartamentos). El informe ofrece el tamaño del mercado y las previsiones para todos los segmentos mencionados en valor (USD).
| Apartamentos y Condominios |
| Villas y Fincas |
| Nueva construcción |
| Renovación |
| Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) |
| Público |
| Privado |
| Londres |
| Madrid |
| Manchester |
| Resto del reino unido |
| Por Tipo | Apartamentos y Condominios |
| Villas y Fincas | |
| Por tipo de construcción | Nueva construcción |
| Renovación | |
| Por método de construcción | Convencional en sitio |
| Métodos modernos de construcción (prefabricados, modulares, etc.) | |
| Por fuente de inversión | Público |
| Privado | |
| Por geografía | Londres |
| Madrid | |
| Manchester | |
| Resto del reino unido |


Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de construcción residencial en el Reino Unido en 2026?
El mercado está valorado en USD 123.43 mil millones en 2026, y se prevé que alcance los USD 143.86 mil millones en 2031.
¿Qué tipo de vivienda se está expandiendo más rápidamente?
Se proyecta que los apartamentos y condominios crecerán a una tasa compuesta anual del 5.12 % hasta 2031, lo que refleja la densificación urbana y la demanda de alquiler institucional.
¿Qué papel desempeñarán los métodos modernos de construcción?
MMC ya representa casi un tercio de la producción y se espera que crezca a una CAGR del 5.79 %, impulsada por la escasez de mano de obra y los requisitos de sostenibilidad.
¿Cómo influyen las políticas gubernamentales en la inversión?
Un paquete de apoyo de 3.75 millones de dólares, subvenciones para zonas industriales abandonadas y objetivos obligatorios de vivienda están acelerando la financiación del sector público y reduciendo el riesgo de los proyectos privados.
¿Qué región ofrece el crecimiento más rápido?
Manchester lidera la expansión a nivel de ciudad con una CAGR del 4.55 % gracias a las mejoras de infraestructura, la creación de empleo y los marcos de planificación de apoyo.
Última actualización de la página:



