

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
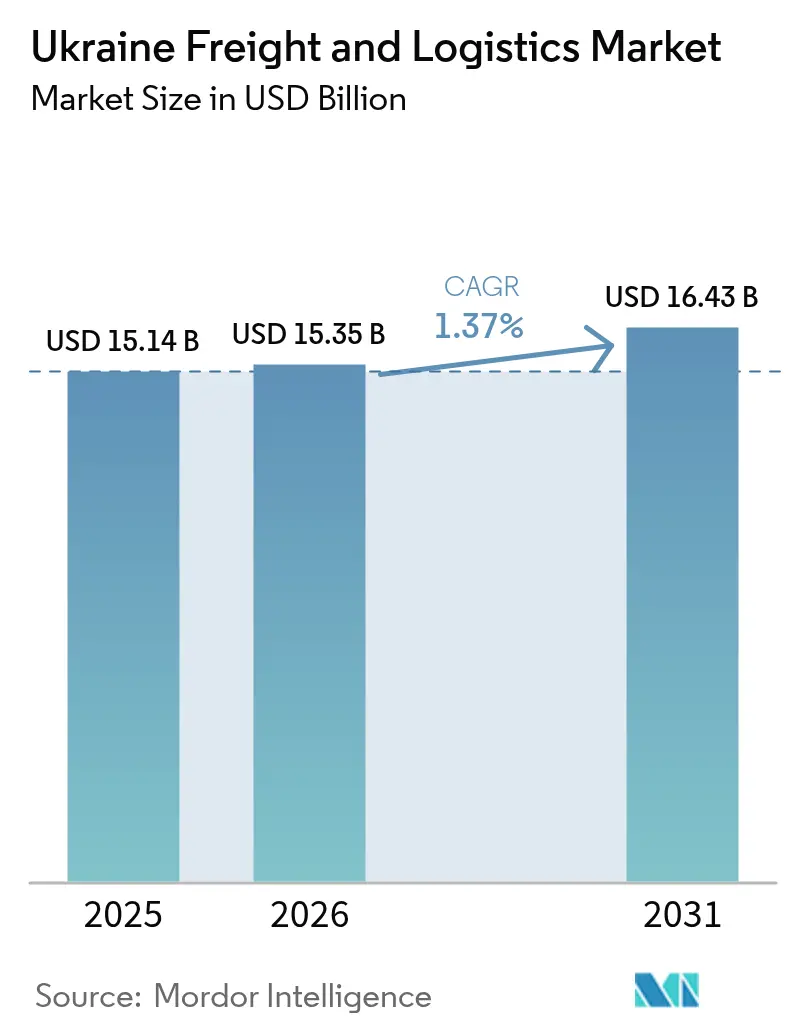
| Tamaño del mercado (2026) | USD 15.35 mil millones |
| Tamaño del mercado (2031) | USD 16.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 1.37% CAGR |
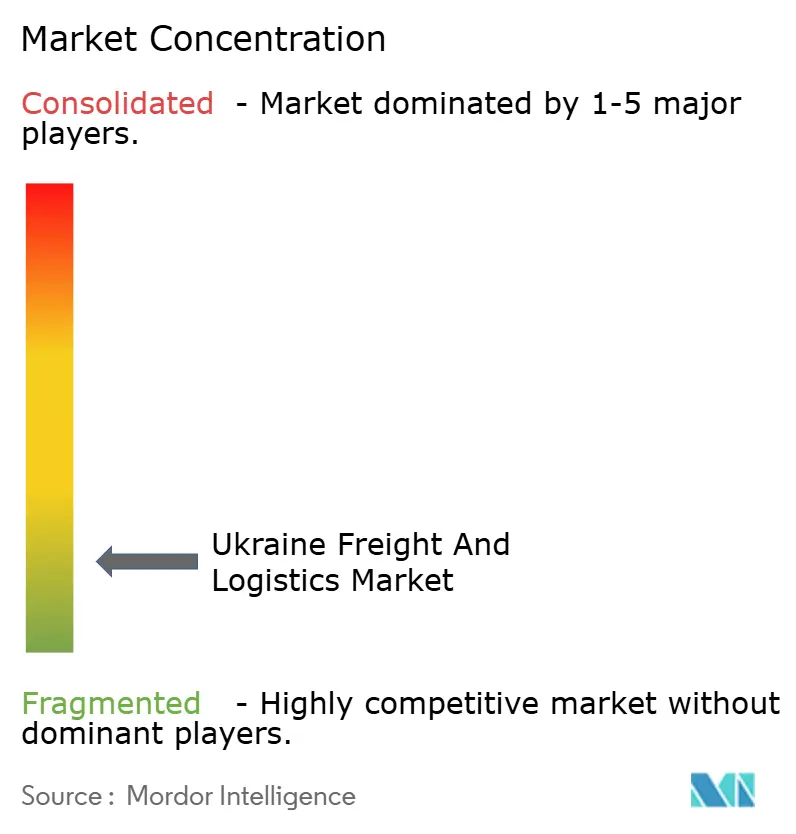
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de transporte y logística de Ucrania por Mordor Intelligence
Se espera que el mercado de transporte de mercancías y logística de Ucrania crezca de 15.14 millones de dólares en 2025 a 15.35 millones de dólares en 2026, y se prevé que alcance los 16.43 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 1.37% entre 2026 y 2031. La recuperación del volumen de carga en los corredores ferroviarios, la reapertura de las rutas del Mar Negro y la simplificación de los trámites fronterizos con la UE sustentan esta expansión moderada pero constante. Los flujos de mercancías se desplazan progresivamente hacia el oeste, impulsados por el acceso por carretera sin permisos a la UE, mientras que los gastos de reconstrucción aumentan la demanda de transporte y almacenamiento a nivel nacional. La estabilización de las tarifas de los seguros contra riesgos de guerra, respaldada por el mecanismo Unity, sigue aliviando los costes operativos para los transportistas. Mientras tanto, el programa gubernamental de Gran Construcción y los Carriles de Solidaridad, respaldados por la UE, están impulsando la inversión a largo plazo en infraestructura multimodal.
Conclusiones clave del informe
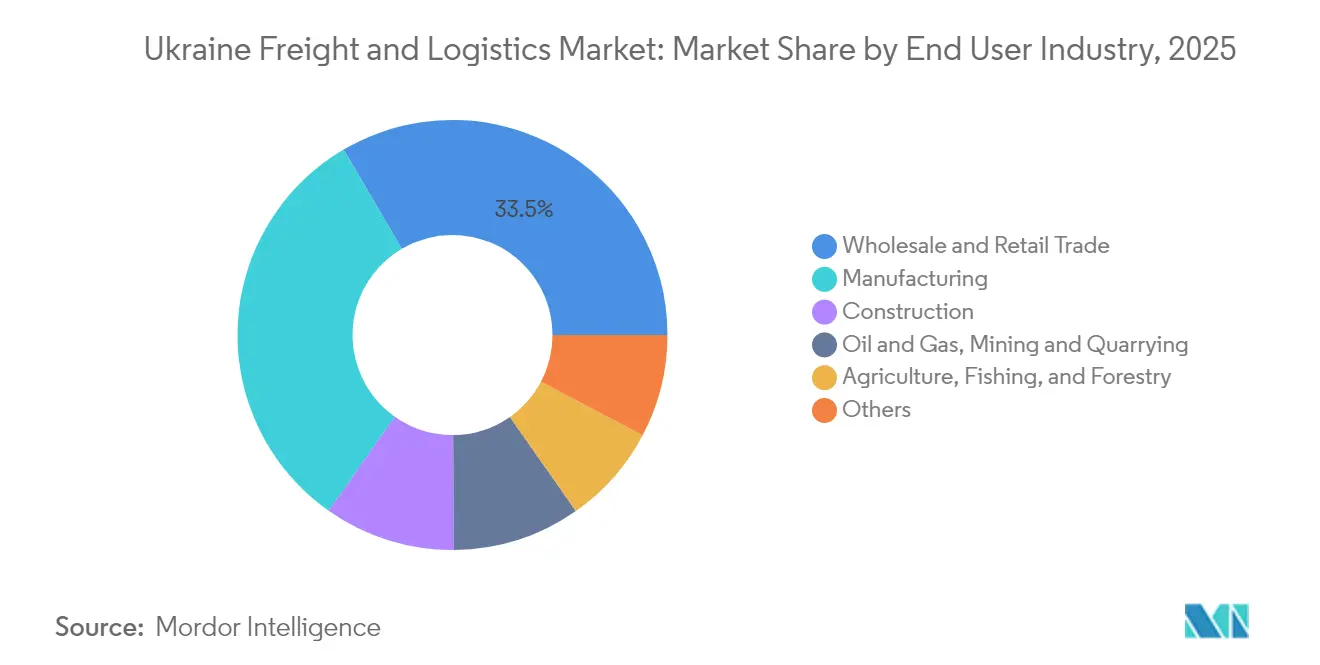
- Por industria de usuario final, el comercio mayorista y minorista lideró con el 33.45% del tamaño del mercado de transporte y logística de Ucrania en 2025; la manufactura muestra el crecimiento proyectado más rápido con una CAGR del 1.56% entre 2026 y 2031.
- Por función logística, el transporte de mercancías representó el 73.78% de la cuota de mercado de transporte y logística de Ucrania en 2025, mientras que se proyecta que los servicios de mensajería, mensajería urgente y paquetería (CEP) crecerán a una CAGR del 1.59% entre 2026 y 2031.
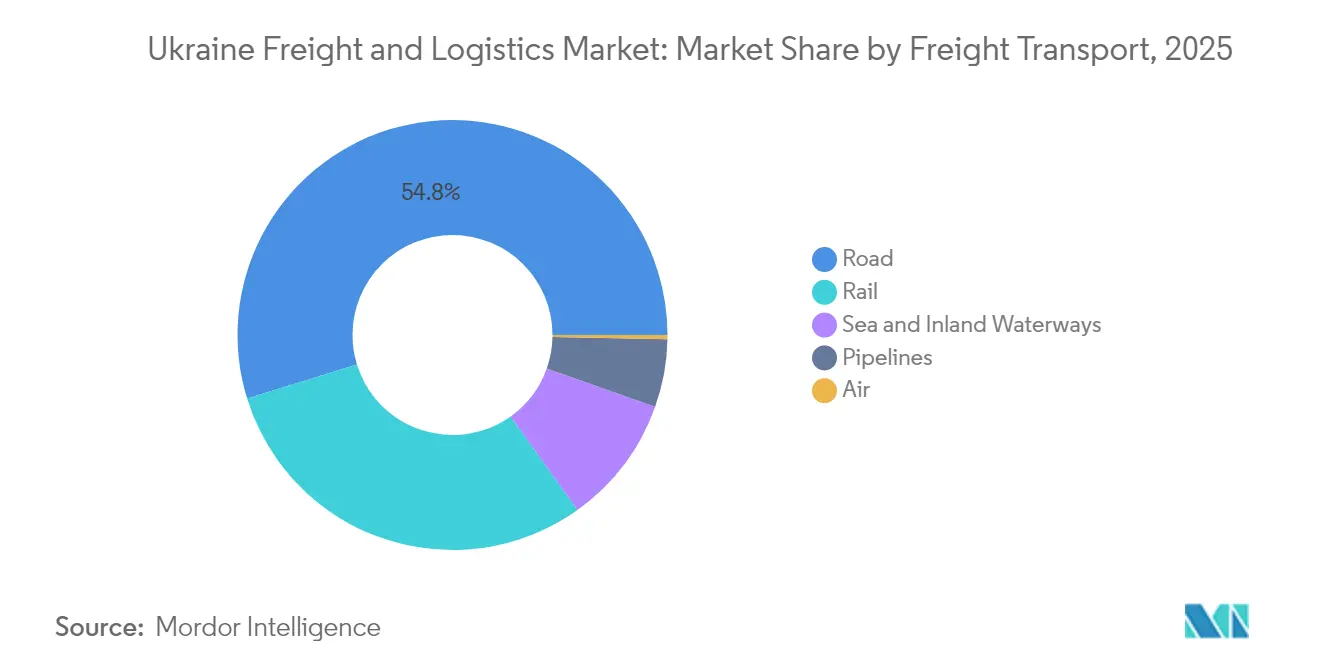
- En cuanto al transporte de mercancías, el transporte de mercancías por carretera captó el 54.78% de la participación en los ingresos en 2025; se prevé que el transporte de mercancías por mar y vías navegables interiores se expanda a una CAGR del 1.82% entre 2026 y 2031.
- Por destino CEP, las rutas nacionales representaron el 67.72% de la participación en los ingresos en 2025, mientras que se prevé que los servicios internacionales alcancen una CAGR del 1.66% entre 2026 y 2031.
- En cuanto al almacenamiento y depósito, las instalaciones sin temperatura controlada dominaron con una participación de ingresos del 91.55 % en 2025, mientras que se prevé que el espacio con temperatura controlada avance a una CAGR del 1.31 % entre 2026 y 2031.
- Por modo de transporte de mercancías, el transporte de mercancías por mar y vías navegables interiores representó el 77.82 % de los ingresos de 2025 y se prevé que crezca a una CAGR del 1.73 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de transporte y logística de Ucrania
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El realineamiento comercial entre la UE y Ucrania impulsa el transporte de mercancías por carretera hacia el oeste | + 0.4% | Ucrania occidental, regiones fronterizas con la UE | Mediano plazo (2–4 años) |
| Corredores de exportación multimodales Solidarity Lanes que aceleran la adopción intermodal | + 0.3% | Corredores UE-Ucrania | Corto plazo (≤ 2 años) |
| El programa de Gran Construcción del Gobierno reactiva la demanda de transporte nacional | + 0.2% | Nacional | Largo plazo (≥ 4 años) |
| Aumento en los volúmenes del corredor marítimo de granos observado tras la Iniciativa de Granos del Mar Negro 2.0 | + 0.3% | Región del Mar Negro, puertos del Danubio | Mediano plazo (2–4 años) |
| La escasez de espacio de almacenamiento en Kyiv y Odesa genera un auge de la construcción a medida | + 0.2% | Metros de Kyiv y Odesa | Corto plazo (≤ 2 años) |
| La preparación para la adhesión a la UE está impulsando el cumplimiento normativo y la estandarización de la infraestructura | + 0.2% | Nacional, con prioridad en los corredores fronterizos de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El reajuste comercial entre la UE y Ucrania impulsa el transporte de mercancías por carretera hacia el oeste
El transporte bilateral por carretera sin permisos, introducido en 2022, incrementó las exportaciones ucranianas a la UE en un 42 % y las importaciones en un 37 % en un año. Las cargas mensuales de salida superan ya las 300,000 30 toneladas, redirigiendo los flujos desde las rutas del Mar Negro hacia los cruces occidentales. La ampliación de los carriles en los puestos fronterizos redujo las colas de vagones, que antes llegaban a los 2025 días, y la autopista de Moldavia, de vía rápida, de Rumanía está acortando el tránsito hacia los puertos del Báltico y el Adriático. El apoyo de la UE hasta XNUMX consolida este cambio en la estructura a largo plazo del mercado de transporte y logística de Ucrania.
Corredores de exportación multimodales Solidarity Lanes que aceleran la adopción intermodal
Desde mayo de 2022, estos corredores han gestionado 157 millones de toneladas de carga, equivalentes a 180 millones de euros (198.65 millones de dólares) en valor comercial, y ahora transportan el 87 % de las importaciones de Ucrania y el 52 % de sus exportaciones no agrícolas. El fondo de infraestructura de la Comisión Europea de 2 millones de euros (2.20 millones de dólares) está descongestionando las conexiones ferroviarias, por carretera y del Danubio, mientras que las plataformas digitales ofrecen a los transportistas visibilidad de extremo a extremo [1] Comisión Europea, «Carriles de Solidaridad: Dos años después», transport.ec.europa.eu . A medida que los carriles se integran con la red TEN-T, consolidan la posición de Ucrania como puente de tránsito y amplían la base de clientes potenciales del mercado ucraniano de transporte de mercancías y logística.
El programa gubernamental “Gran Construcción” reactiva la demanda de transporte nacional
El presupuesto de transporte de 2025 asigna USD 7.37 mil millones para reconstruir carreteras, puentes y líneas de ancho europeo [2] Grupo del Banco Mundial, “Evaluación rápida de daños y necesidades en Ucrania”, worldbank.org . Más de 2,000 km de autopistas ya se han reabierto, impulsando el transporte de grandes volúmenes de cemento, acero y agregados. Un almacén seco de 63,000 m² y un almacén frigorífico de 21,000 m² que están a punto de completarse en Lviv subrayan el fuerte capital privado de seguimiento [3] Presidente de Ucrania, “El jefe de Estado visita la construcción del centro logístico de Lviv”, president.gov.ua . El flujo continuo de proyectos asegura una línea de carga plurianual que estabiliza el mercado de carga y logística de Ucrania.
Aumento en los volúmenes de granos en el corredor marítimo tras la Iniciativa de Granos del Mar Negro 2.0
Las rutas marítimas autoseguras restauraron las exportaciones de granos a casi 30 millones de toneladas anuales, atrayendo atraques de buques de línea por un total de 25.1 millones de toneladas de peso muerto (TPM) en el primer trimestre de 1. Los puertos del Mar Negro procesan ahora el 2024 % de las exportaciones totales, frente al 80 % en 69, gracias a la modernización de terminales por parte de operadores como Nibulon. La reactivación de las rutas marítimas reaviva la confianza de los transportistas y eleva el componente marítimo del mercado ucraniano de transporte de mercancías y logística.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La capacidad de manejo de Ucrania disminuye a medida que la destrucción relacionada con la guerra afecta puentes, depósitos y atracaderos portuarios. | -0.3% | Este y Sur | Mediano plazo (2–4 años) |
| Los límites a los permisos bilaterales de la UE limitan la capacidad del transporte transfronterizo de camiones | -0.2% | West | Corto plazo (≤ 2 años) |
| Las altas primas de seguros contra riesgos de guerra inflan las tarifas de flete | -0.2% | Mar Negro | Corto plazo (≤ 2 años) |
| La persistente emigración de conductores y la migración a los mercados laborales de la UE crean escasez | -0.2% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La capacidad de manejo de Ucrania disminuye a medida que la destrucción afecta los activos de transporte.
Las pérdidas directas de infraestructura superan los 176 78 millones de dólares, de los cuales 126 500 millones corresponden al transporte. Las huelgas han afectado a XNUMX estaciones ferroviarias, XNUMX km de vías y muelles críticos en Chornomorsk, lo que ha reducido el rendimiento diario y ha obligado a desvíos más costosos. Si bien Ferrocarriles Ucranianos restablece las conexiones regularmente en cuestión de semanas, los daños recurrentes erosionan la protección sistémica, lo que limita el potencial de crecimiento del mercado ucraniano de transporte de mercancías y logística.
Los límites a los permisos bilaterales de la UE limitan la capacidad del transporte transfronterizo de camiones
Las limitaciones temporales a los permisos especiales para transporte pesado continúan generando escasez esporádica en las puertas de Polonia y Eslovaquia, lo que prolonga los tiempos de espera durante los picos estacionales. Mientras Bruselas revisa los límites de cuotas, los transportistas trasladan el excedente al ferrocarril, lo que presiona la disponibilidad y las tarifas de los vagones. Las persistentes fricciones administrativas lastran la trayectoria a corto plazo del mercado ucraniano de transporte de mercancías y logística.
Análisis de segmento
Por industria de usuario final: el comercio mayorista lidera una base de demanda diversificada
El comercio mayorista y minorista representó el 33.45 % de los ingresos de 2025, lo que refleja la creciente recuperación del consumo en Ucrania y el impulso de reabastecimiento. El sector manufacturero, con una tasa de crecimiento anual compuesta (TCAC) del 1.56 % (2026-2031), se acelera a medida que los programas de deslocalización de la UE impulsan la importación de equipos y la exportación de piezas. La agricultura continúa suministrando volúmenes de alta demanda, mientras que el transporte de mercancías para la construcción se mantiene elevado hasta al menos 2027. Esta combinación amortigua las fluctuaciones del mercado y consolida una demanda equilibrada para el mercado de transporte y logística de Ucrania.
Los fabricantes de equipos originales (OEM) internacionales que coubican plantas en los alrededores de Lviv y Rivne dependen de almacenes aduaneros y suministros justo a tiempo, lo que aumenta su participación en los ingresos logísticos contractuales. La sofisticación resultante impulsa a los operadores locales hacia certificaciones de calidad, como la ISO 9001 y los protocolos GDP Pharma, que cumplen con los estándares de sus homólogos en la UE y permiten tarifas más altas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por función logística: el transporte de mercancías ancla la base del mercado
El transporte de mercancías representó el 73.78 % de la cuota de mercado de transporte y logística de Ucrania en 2025, lo que refleja la fuerte exposición del país a la carga agrícola a granel y la carga de reconstrucción. Se proyecta que el tamaño del mercado de transporte de mercancías y logística de Ucrania aumente ligeramente, en línea con la tasa de crecimiento anual compuesta (TCAC) general del 1.37 % (2026-2031), a medida que la restauración de los corredores incremente el tonelaje de exportación. Los servicios de transporte de mercancías por ferrocarril (CEP), aunque de menor tamaño, se benefician del creciente volumen de comercio electrónico y la expansión de las rutas internacionales, mostrando el mayor crecimiento, con una TCAC del 1.59 % (2026-2031). El transporte y almacenamiento de mercancías continúan formalizándose, impulsados por la armonización de las aduanas de la UE y los mandatos de visibilidad digital. Operadores privados como Nova Poshta duplicaron sus presupuestos de capital para 2024, mientras que los bogies de ancho variable de los Ferrocarriles Ucranianos redujeron los intercambios fronterizos de dos horas a minutos, lo que agudizó la competitividad intermodal.
En segundo lugar, el segmento está ampliando la profundidad de su cadena de valor. Los transportistas externalizan cada vez más la planificación de la carga, el despacho de aduanas y la entrega de última milla, lo que impulsa a las empresas locales a incorporar ofertas integradas. Los transportistas extranjeros entran a través de empresas conjuntas, buscando socios que conozcan los protocolos de seguridad y los permisos de circulación nacionales. En perspectiva, la diversificación de la oferta de servicios permite a los proveedores ucranianos cumplir con los estándares 3PL de la UE, integrándolos más profundamente en las cadenas de suministro continentales.
Por mensajería, exprés y paquetería (CEP): los servicios internacionales aceleran la integración transfronteriza
Los envíos nacionales representaron el 67.72 % de los ingresos del CEP en 2025, impulsados por los suministros para la reconstrucción y las entregas diarias a los consumidores. Sin embargo, los envíos internacionales muestran una tasa de crecimiento anual compuesta (TCAC) del 1.66 % entre 2026 y 2031, a medida que las suspensiones arancelarias de la UE y los vínculos con los mercados impulsan las exportaciones B2C. La terminal Khmelnytsky de Nova Poshta clasifica 8,500 paquetes por hora y abastece a una red de socios de 200 países, lo que ilustra las economías de escala en los flujos de salida. La reducción de los umbrales de minimis en la UE impulsa a los vendedores ucranianos a recurrir a intermediarios profesionales, lo que profundiza la sofisticación de la logística de paquetería en el mercado ucraniano de transporte y logística.
El auge del comercio electrónico se extiende a servicios de valor añadido como la gestión de pago contra reembolso, el procesamiento de devoluciones y la preparación de aduanas. Los proveedores combinan estos extras para defender sus márgenes frente a la competencia centrada en el precio. Con el tiempo, se prevé que los márgenes internacionales de CEP se reduzcan, pero los volúmenes deberían impulsar el crecimiento del segmento a un ritmo superior al del sector de transporte y logística de Ucrania en general.
Almacenamiento y depósito: la infraestructura de la cadena de frío impulsa el crecimiento de las primas
Los sistemas sin control de temperatura aún representan el 91.55 % de los ingresos del segmento en 2025, pero la vacancia del mercado se sitúa por debajo del 3 % en Kiev y Odesa. La capacidad de sistemas con control de temperatura está aumentando a una tasa de crecimiento anual compuesta (TCAC) del 1.31 % (2026-2031), impulsada por las estrictas normas de seguridad alimentaria de la UE y el repunte de las importaciones farmacéuticas. Los promotores ahora incorporan generadores de emergencia y sensores IoT por defecto, protegiendo los productos perecederos de las interrupciones del suministro eléctrico. El tamaño del mercado ucraniano de transporte y logística de almacenamiento en frío se ve impulsado aún más por las multinacionales de alimentación que requieren centros de distribución que cumplan con el sistema APPCC.
Los diferenciales de alquiler siguen siendo amplios: el espacio refrigerado en Kiev cuesta 9 USD por m² al mes, frente a los 5 USD por m² del espacio seco. Por ello, los propietarios prefieren parques de uso mixto, superponiendo cámaras frigoríficas de mayor rendimiento a estanterías a granel. Este nicho premium seguirá atrayendo IED, especialmente a medida que los exportadores agroindustriales buscan retener el valor mediante productos procesados.
Por el transporte de mercancías: las redes viales impulsan la integración modal
El transporte de mercancías por carretera representó el 54.78 % de los ingresos en 2025, gracias a la flexibilidad y a la abundancia de camionetas de 3.2 toneladas que conectan las conexiones ferroviarias deterioradas. Se prevé que las vías navegables marítimas e interiores, impulsadas por la reapertura de las rutas del Mar Negro, aumenten a una tasa de crecimiento anual compuesta (TCAC) del 1.82 % (2026-2031), la más rápida entre los modos de transporte. El tamaño del mercado ucraniano de transporte de mercancías y logística para los tramos marítimos se ve impulsado por la reducción de las primas por riesgo de guerra tras la cobertura de Unity y los compromisos constantes de compra de grano. El ferrocarril sigue siendo vital para el transporte de minerales a granel, pero sufre daños por huelgas; la implantación del ancho de vía europeo debería recuperar parte de la cuota perdida después de 2026.
La convergencia de costos es evidente; en 2024, los precios spot del transporte por carretera promediaron USD 0.110 por tonelada-km, solo tres veces los USD 0.029 por tonelada-km del ferrocarril, aunque más altos en medio de cierres dinámicos de carriles. Los planificadores logísticos optan cada vez más por rutas híbridas entre ferrocarril y carretera: los cargadores despachan de norte a sur en vagón y completan los últimos 120 km en camión, para equilibrar costo y confiabilidad. Esta combinación subraya un futuro en el que el mercado ucraniano de transporte de mercancías y logística optimiza la selección de modos de transporte en lugar de depender del dominio de un solo canal.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el transporte de mercancías: los corredores marítimos dominan el comercio internacional
El transporte de mercancías por mar y vías navegables interiores representó el 77.82 % de los ingresos por transporte en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 1.73 % entre 2026 y 2031. El mercado ucraniano de transporte y logística se beneficia del programa de seguros Unity, que reduce drásticamente los complementos a las primas en las travesías por el Mar Negro. Los transportistas ofrecen paquetes a través de facturas que conectan barcazas del Danubio, alimentadores de aguas profundas y lanzaderas ferroviarias con destino al oeste. El transporte aéreo se retrasa debido a las limitaciones del espacio aéreo, aunque se mantienen los chárteres especializados para repuestos de alta tecnología.
Los líderes del mercado invierten en flujos de documentos basados en blockchain, lo que reduce el tiempo de permanencia en Constanza en 18 horas por envío. Los proyectos piloto de precinto electrónico aduanero en las rutas de Polonia reducen aún más los tiempos de ciclo, lo que indica una carrera armamentística centrada en la tecnología que reclasificará a los transportistas en función de la capacidad digital en lugar del número de activos.
Análisis geográfico
Kiev sigue siendo el mayor nodo logístico, gestionando el reabastecimiento interno y sirviendo como centro neurálgico para el despacho intermodal. Sus depósitos en las circunvalaciones abastecen a la mayoría de las poblaciones en 24 horas, lo que consolida la eficiencia de la distribución nacional. Las provincias occidentales, como Lviv, Volinia y Zakarpatia, han ganado peso como puntos de entrada a la UE; las conexiones por carretera y ferrocarril canalizarán el 60 % del tonelaje de salida a través de estos cruces en 2025. La relativa seguridad de Occidente atrae nuevos almacenes, centros de datos redundantes y centros de atención al cliente, lo que protege las cadenas de suministro de los riesgos de primera línea.
La región de Odesa protege la capacidad marítima. La producción portuaria en 2024 aumentó un 77%, manejando 133,000 TEU y recuperando el 80% del rendimiento de 2021, a pesar de las esporádicas alertas de misiles. Las mejoras en el delta del Danubio, financiadas por el plan de Rutas Solidarias, amplían los límites de calado y permiten que las barcazas eviten las rutas costeras minadas. Los óblasts orientales, aunque dañados, experimentan una reapertura ferroviaria gradual que reactiva los envíos metalúrgicos hacia las acerías de la UE; sin embargo, la capacidad en estas zonas se mantiene por debajo de la mitad de los niveles de 2021.
La política regional favorece los nodos multimodales que conectan carreteras, ferrocarriles y ríos. El parque trimodal planificado de Rivne integrará 12 trenes diarios de vía ancha en las flotas de camiones de la UE, reduciendo el tránsito a los puertos polacos en 30 horas. Estos nodos aceleran la reorientación geográfica del mercado ucraniano de transporte de mercancías y logística hacia corredores con orientación europea, alejándose de los tradicionales oleoductos este-oeste.
Panorama regulatorio
La normativa ucraniana sobre transporte de mercancías y logística se está transformando debido a la integración en la UE y a las medidas de continuidad implementadas en tiempos de guerra. Un pilar fundamental es la liberalización del transporte por carretera entre la UE y Ucrania (régimen sin permisos), introducida en 2022 y prorrogada hasta el 31 de marzo de 2027, que sigue influyendo en los flujos de transporte transfronterizo por carretera y en las exigencias de cumplimiento en los pasos fronterizos occidentales.
La administración aduanera y fronteriza avanza hacia autorizaciones y controles digitales alineados con la UE. El Servicio Estatal de Aduanas completó la transición obligatoria a un nuevo régimen de autorización para el corretaje aduanero y el almacenamiento temporal, cuyos permisos anteriores expiraron el 19 de abril de 2026. En mayo de 2026, el Consejo de Ministros aprobó un borrador del nuevo Código Aduanero, en consonancia con la legislación aduanera de la UE, para su presentación ante la Rada Suprema, reforzando así la transición hacia el intercambio electrónico de documentos, los controles basados en el riesgo y la ampliación de las prácticas de auditoría posterior al despacho para los operadores que cumplen con la normativa.
Análisis de la cadena de valor
La cadena de valor del transporte de mercancías y la logística en Ucrania se basa en empresas de los sectores agrícola, manufacturero, de materiales de construcción y de comercio mayorista y minorista, que operan a través de transitarios y operadores logísticos externos (3PL) en corredores multimodales que priorizan cada vez más las fronteras terrestres occidentales y los puertos del Danubio y el Mar Negro. Los principales eslabones operativos incluyen la distribución terrestre nacional, el transporte ferroviario de larga distancia (especialmente para carga a granel y exportaciones), terminales portuarias y fluviales para trayectos internacionales, y el almacenamiento que facilita la consolidación, los trámites aduaneros y la entrega de última milla. El transporte aéreo de mercancías sigue siendo limitado, lo que refuerza la importancia de las combinaciones de transporte por carretera, ferrocarril y mar, así como del desempeño de los controles fronterizos.
En la capa de proveedores de servicios, operadores y distribuidores integrados como UVK (almacenamiento), TEUS (integración ferroviaria/marítima/carretera), AFINA Group (distribución de bienes de consumo de alta rotación) y Ekol Logistics (servicios transfronterizos) dan soporte al transporte de línea, el transbordo y la logística contractual, mientras que los exportadores agroindustriales como Nibulon siguen siendo fundamentales para la logística de exportación orientada al Danubio. La inversión y la formación de capacidad se canalizan cada vez más a través de mecanismos de APP y concesiones liderados por el Estado para nodos críticos: en junio de 2026, el Ministerio de Desarrollo de Comunidades y Territorios presentó una cartera de proyectos de APP de transporte en la URC 2026 (unos 5 millones de dólares) y avanzó en los trabajos de concesión para las terminales de Chornomorsk, lo que indica que los operadores de terminales, los financiadores y los socios EPC se están integrando estructuralmente de forma más sólida en la oferta de capacidad ascendente del mercado.
Panorama competitivo
La competencia sigue fragmentada; sin embargo, los cinco principales operadores, en conjunto, poseen una cuota de mercado significativa. Empresas líderes nacionales como Nova Poshta, Ukrposhta y Ferrocarriles Ucranianos compiten con las multinacionales Raben, Maersk y DB Schenker. La lucha se ha centrado en el precio y la resiliencia; los clientes valoran la capacidad de carga garantizada, el seguimiento en tiempo real y la mitigación del riesgo de guerra. Los líderes respondieron incorporando monitores de flota satelitales, depósitos fronterizos redundantes y un seguro marítimo conjunto.
La tecnología es un diferenciador clave. Ferrocarriles Ucranianos introdujo juegos de ruedas de ancho de vía variable automático que eliminan los cambios de bogies en la frontera, ahorrando ocho horas por tren y aumentando la competitividad en las rutas Kyiv–Katowice [4] Ferrocarriles Ucranianos, “Actualización sobre el despliegue de juegos de ruedas de ancho de vía variable”, railwaygazette.com . La terminal Khmelnytsky de Nova Poshta, impulsada por robótica, reduce los puntos de contacto de los paquetes a dos, reduciendo a la mitad los errores de clasificación. Abundan las alianzas estratégicas: Raben se asoció con un 3PL local para el control de transbordo en Lviv, mientras que Maersk abrió un servicio de tren de bloques desde Odesa a Praga, agrupando los trámites aduaneros bajo una sola factura.
Los participantes extranjeros prefieren modelos con pocos activos, empresas conjuntas y la integración de agencias para cubrir el riesgo operativo. El acceso a seguros respaldados por Unity representa una ventaja clave; los proveedores capaces de asegurar la cobertura obtienen volúmenes que de otro modo estarían fuera de precio. Entre 2025 y 2030, es probable que se produzca una mayor consolidación a medida que los operadores buscan escalar para amortizar los costos de cumplimiento y financiar el gasto de capital digital, profesionalizando progresivamente el mercado de transporte y logística de Ucrania.
Líderes de la industria del transporte y la logística en Ucrania
Ferrocarriles de Ucrania (Ukrzaliznytsia)
Grupo NOVA (Nova Post LLC)
Ukrposhtá
DSV A/S (incluido DB Schenker)
AP Moller - Maersk
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Ukrzaliznytsia informó de un aumento del 17.8 % en el transporte de carga de cereales en el primer semestre de 2026 en comparación con el mismo período de 2025. El mayor volumen de transporte ferroviario de cereales contribuye a la fiabilidad del corredor para los exportadores y aumenta la atención en la disponibilidad de vagones, la capacidad de transbordo en frontera y la planificación intermodal en los cruces occidentales.
- Junio de 2026: Nova Post anunció sus planes para abrir alrededor de 300 nuevos puntos de recepción y entrega de paquetes en Polonia durante 2026, ampliando significativamente su red transfronteriza. Esta iniciativa fortalece la conectividad de paquetería entre Ucrania y la UE e incrementa la presión competitiva en las rutas internacionales de paquetería urgente, especialmente en lo que respecta a la gestión de devoluciones, envíos con trámites aduaneros y opciones de entrega vinculadas al cumplimiento de pedidos.
- Mayo de 2026: El Consejo de Ministros de Ucrania aprobó el borrador del nuevo Código Aduanero de Ucrania, en consonancia con la legislación aduanera de la UE, para su presentación ante la Rada Suprema. Esto impulsa una transición plurianual hacia procedimientos compatibles con la UE y un control basado en tecnologías de la información, lo que obliga a transitarios, agentes de aduanas y operadores de almacenes a invertir en flujos de trabajo electrónicos, cumplimiento normativo basado en riesgos y preparación para auditorías posteriores al despacho aduanero.
Alcance y metodología
El informe de mercado Transporte y logística de Ucrania proporciona información sobre el impacto del crecimiento del comercio electrónico en el mercado, el impacto de las regulaciones y las inversiones en el sector logístico, información sobre mensajería, mensajería urgente y paquetería (con tamaño de mercado), acuerdos de libre comercio de Ucrania.
El informe también proporciona información cualitativa y cuantitativa sobre la función de segmentación (transporte de carga (carretera, ferrocarril, mar y vías navegables interiores, aire), transporte de carga, almacenamiento, servicios de valor agregado y otras funciones)) y por usuario final (construcción, petróleo y Gas y canteras, agricultura, pesca y silvicultura, manufactura y automoción, comercio de distribución, otros (farmacéuticos y sanitarios).
Además, el informe proporciona perfiles de empresas para comprender el panorama competitivo del mercado.
Industria del usuario final
| Agricultura, pesca y silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Canteras |
| Comercio al por mayor y al por menor |
| Otros |
Función Logística
| Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | ||
| Carga | Por Modo de Transporte | Aire |
| Mar y vías navegables interiores | ||
| Otros | ||
| Transporte de mercancías | Por Modo de Transporte | Aire |
| Pipelines | ||
| Larguero | ||
| Carretera | ||
| Mar y vías navegables interiores | ||
| Almacenamiento y almacenamiento | Por control de temperatura | Sin control de temperatura |
| Temperatura controlada | ||
| Otros Servicios | ||
| Industria del usuario final | Agricultura, pesca y silvicultura | ||
| Construcción | |||
| Manufactura | |||
| Petróleo y Gas, Minería y Canteras | |||
| Comercio al por mayor y al por menor | |||
| Otros | |||
| Función Logística | Courier, Express y Paquetería (CEP) | Por tipo de destino | Nacional |
| Conferencia | |||
| Carga | Por Modo de Transporte | Aire | |
| Mar y vías navegables interiores | |||
| Otros | |||
| Transporte de mercancías | Por Modo de Transporte | Aire | |
| Pipelines | |||
| Larguero | |||
| Carretera | |||
| Mar y vías navegables interiores | |||
| Almacenamiento y almacenamiento | Por control de temperatura | Sin control de temperatura | |
| Temperatura controlada | |||
| Otros Servicios | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de transporte y logística de Ucrania?
El mercado de transporte y logística de Ucrania está valorado en 15.35 millones de dólares en 2026 y se proyecta que alcance los 16.43 millones de dólares en 2031.
¿Qué función logística tiene la mayor cuota de mercado?
El transporte de mercancías domina con el 73.78% de la cuota de mercado del transporte de mercancías y logística de Ucrania en 2025.
¿Por qué el mar y las vías navegables interiores son el modo de transporte de mercancías con mayor crecimiento?
La reapertura de las rutas del Mar Negro, la reducción de las primas por riesgo de guerra y el aumento de las exportaciones de cereales respaldan una CAGR del 1.82 % (2026-2031) para el transporte marítimo y por vías navegables interiores.
¿Cómo afecta la integración de la UE a la logística ucraniana?
El acceso a carreteras sin necesidad de permisos, la financiación de los carriles solidarios y las mejoras en los ferrocarriles de ancho estándar de la UE están realineando el transporte de mercancías hacia el oeste e integrando a Ucrania en las cadenas de suministro europeas.
¿Qué segmentos muestran el mayor crecimiento futuro?
Los servicios de mensajería, envío exprés y paquetería (CEP) y el almacenamiento con temperatura controlada lideran el crecimiento del segmento, impulsados por la expansión del comercio electrónico y los requisitos de seguridad alimentaria más estrictos de la UE.
¿Cómo influyen las primas de seguros contra riesgos de guerra en los costos de transporte?
La instalación de Unity ahora cubre toda la carga no militar, lo que reduce las primas y permite a los transportistas ucranianos fijar precios para los transportes marítimos y terrestres más cercanos a los niveles de antes de la guerra.


