

Tamaño y participación en el mercado del agua ultrapura
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 9.36 mil millones |
| Tamaño del mercado (2031) | USD 14.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.50% CAGR |
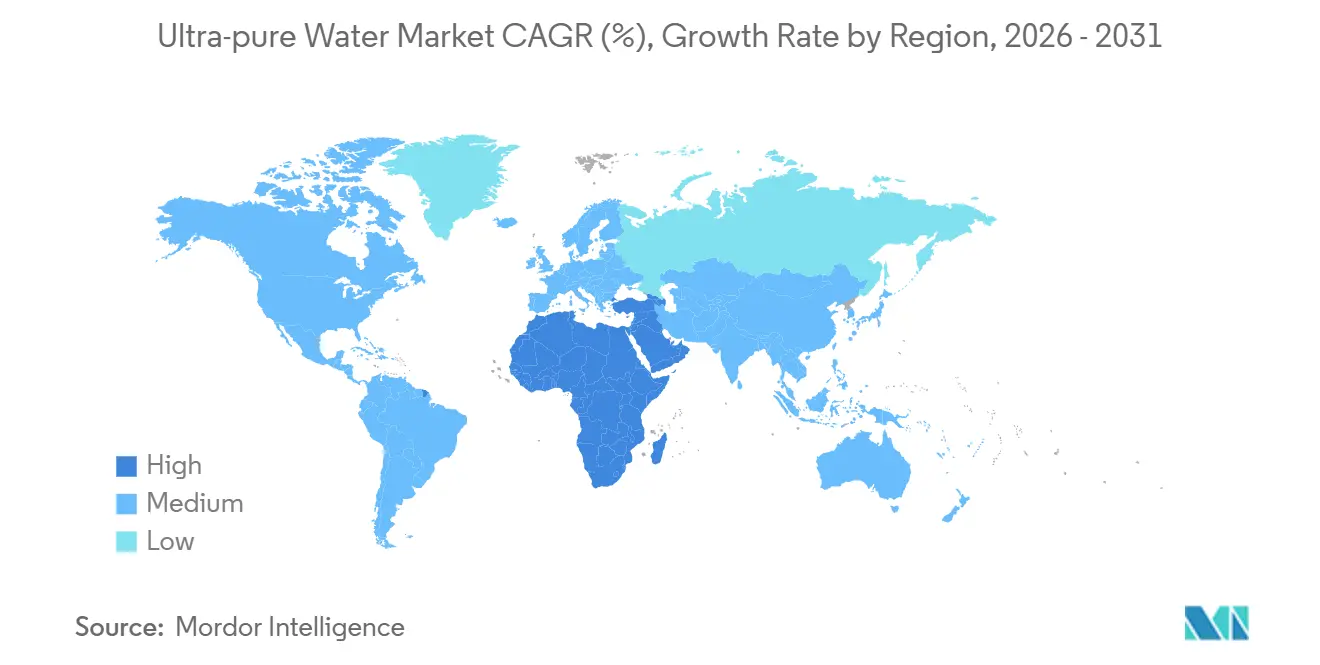
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
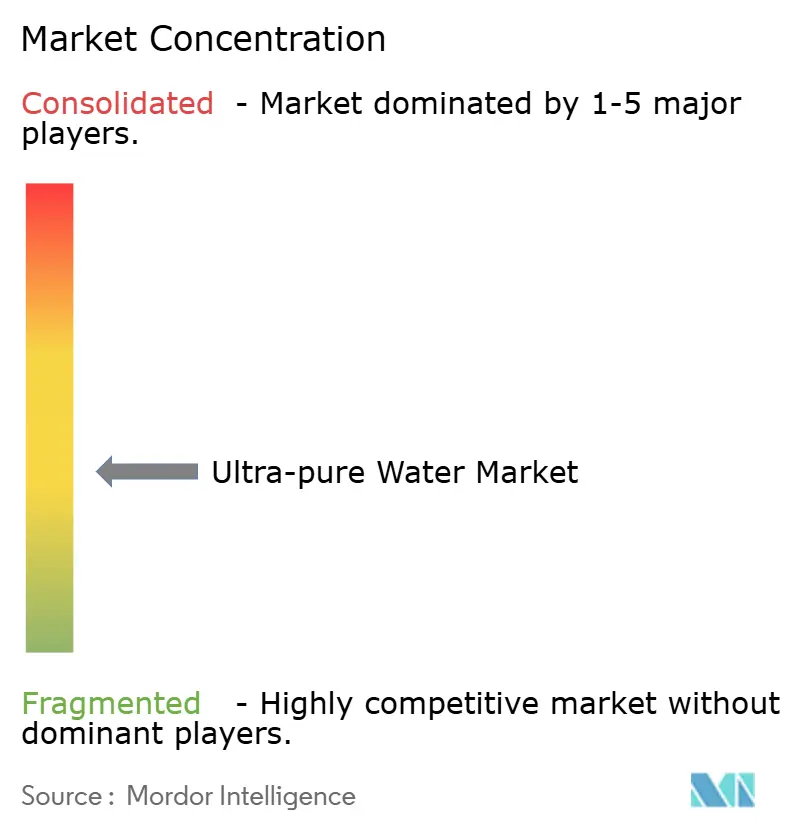
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado del agua ultrapura por Mordor Intelligence
Se espera que el tamaño del mercado de agua ultrapura aumente de USD 8.55 mil millones en 2025 a USD 9.36 mil millones en 2026 y alcance USD 14.73 mil millones para 2031, creciendo a una CAGR del 9.50% durante 2026-2031. Tres fuerzas de crecimiento estructural sustentan esta trayectoria. Primero, las fábricas de semiconductores que migran a nodos sub-3 nm demandan agua con carbono orgánico total (COT) por debajo de 0.1 ppb, lo que impulsa a las plantas a instalar bucles de pulido multietapa y analizadores en tiempo real. Segundo, las líneas de bioprocesamiento continuo en productos farmacéuticos requieren sistemas de agua para inyección que funcionen 24/7 con monitoreo en línea de conductividad y COT, creando nuevas instalaciones en América del Norte y Europa. En tercer lugar, los desarrolladores de proyectos de hidrógeno verde a escala de gigavatios especifican una resistividad del agua de alimentación superior a 18 MΩ-cm y una conductividad inferior a 0.1 µS/cm, lo que abre un flujo constante de sistemas de ósmosis inversa (OI) y electrodesionización (EDI) en diversas regiones. La demanda adicional proviene del rápido aumento de la escala de las líneas de carburo de silicio de 300 mm, el auge de los laboratorios de cromatografía líquida de ultra alta presión y las normas más estrictas de divulgación de carbono de Alcance 3, que ponen de relieve la intensidad energética en las etapas de OI y EDI.
Conclusiones clave del informe
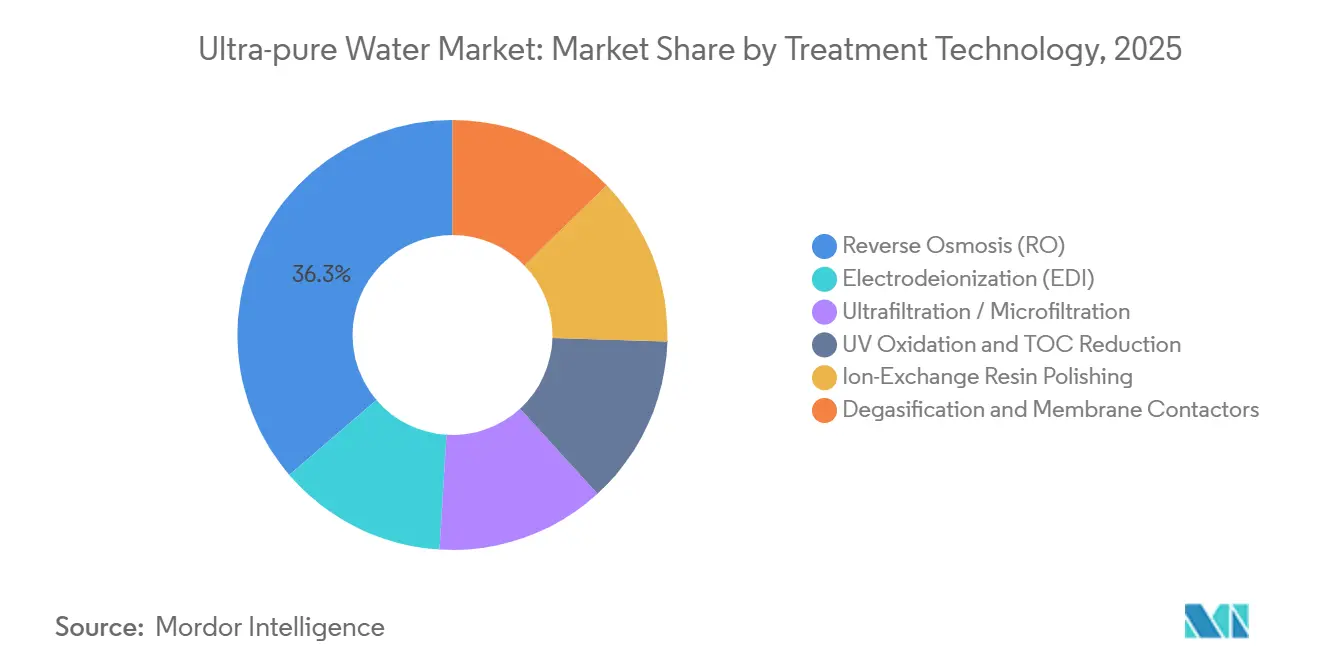
- Por tecnología de tratamiento, la ósmosis inversa (OI) lideró con el 36.28% de la participación de mercado de agua ultrapura en 2025; la electrodesionización (EDI) está avanzando a una CAGR del 9.92% hasta 2031.
- Por aplicación, la limpieza representó el 38.12 % del tamaño del mercado de agua ultrapura en 2025, mientras que se prevé que la cromatografía líquida de alto rendimiento (HPLC) se expanda a una CAGR del 9.89 % hasta 2031.
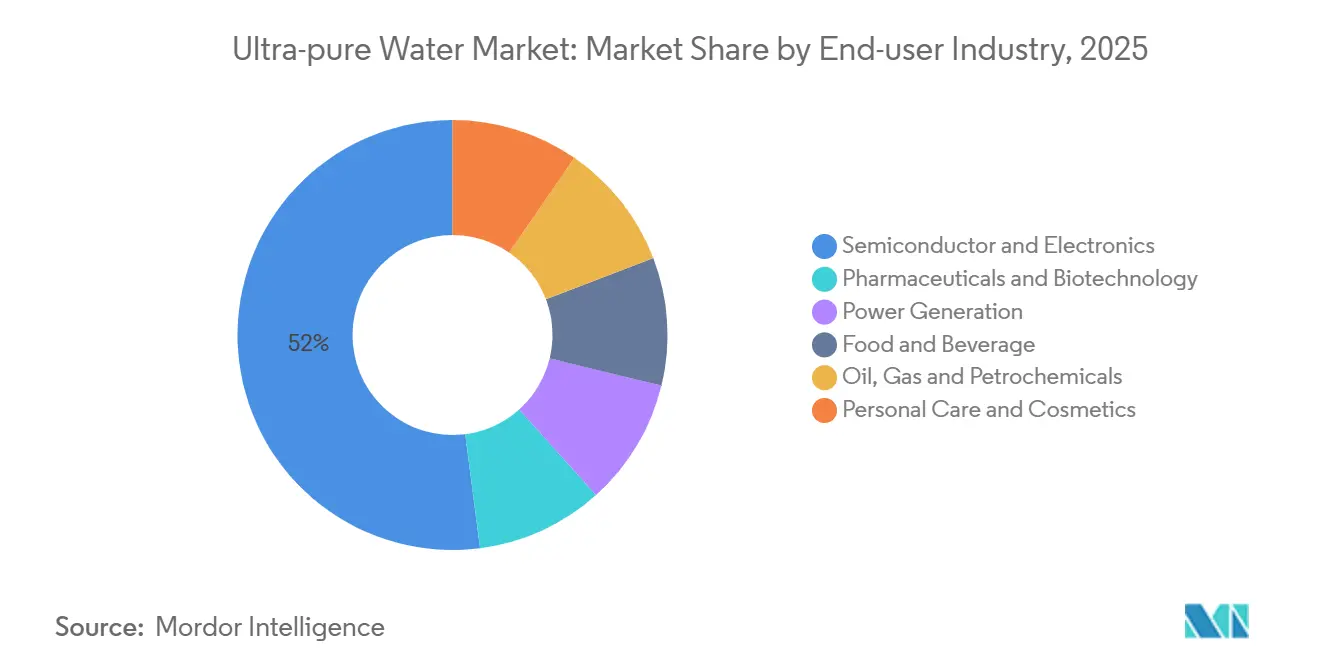
- Por industria de usuario final, los semiconductores y la electrónica representaron el 52.05% del tamaño del mercado de agua ultrapura en 2025, mientras que los productos farmacéuticos y la biotecnología están creciendo a una CAGR del 9.83% hasta 2031.
- Por geografía, Asia-Pacífico captó el 47.35 % de participación en los ingresos en 2025 y la región de Medio Oriente y África está avanzando a una CAGR del 9.73 % durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del agua ultrapura
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Intensificación de los volúmenes de limpieza de obleas en fábricas de semiconductores de nodos avanzados | + 2.8% | Núcleo de Asia y el Pacífico, con repercusión en América del Norte | Mediano plazo (2-4 años) |
| Expansión rápida de líneas de dispositivos de SiC de 300 mm y 12 pulgadas | + 1.9% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| La transición farmacéutica hacia el bioprocesamiento continuo | + 1.6% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Aumento de la construcción de electrolizadores de hidrógeno verde (a escala giga) | + 2.1% | Global, con concentración en Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Fábricas descentralizadas de pantallas micro-LED que adoptan mini-UPW en sitio | + 1.0% | Asia-Pacífico, sitios seleccionados de América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Intensificación del volumen de limpieza de obleas en fábricas de semiconductores de nodo avanzado
Los transistores de compuerta envolvente en el nodo de 2 nm requieren ciclos de enjuague que reducen los iones metálicos a menos de 0.01 ppb, lo que obliga a las fábricas a agregar oxidación ultravioleta y pulido de lecho mixto más allá de la RO convencional. El campus de Arizona de Taiwan Semiconductor Manufacturing Company, en línea desde 2024, utiliza EDI para eliminar la necesidad de regeneración cáustica y reduce los residuos peligrosos en un 40 %. El Instituto Nacional de Ciencia y Tecnología Industrial Avanzada de Japón demostró en 2025 que la litografía ultravioleta extrema exige una química de enjuague libre de PFAS, lo que acelera la adopción de la oxidación basada en ozono. Cada oblea de 300 mm ahora pasa por 12 pasos de enjuague, lo que se traduce en 2.5 millones de gpd para una fábrica con 40,000 inicios de obleas por mes [1] Instituto Nacional de Estándares y Tecnología, “Evaluación ambiental del programa CHIPS”, nist.gov.
Expansión rápida de líneas de dispositivos de SiC de 300 mm y 12 pulgadas
Los dispositivos de energía de carburo de silicio requieren agua de prelimpieza con una resistividad superior a 18 MΩ-cm y un oxígeno disuelto inferior a 5 ppb para evitar la microrrugosidad. La planta de Gumi de SK Siltron adoptó un sistema de agua ultrapura (UPW) in situ en diciembre de 2024, lo que redujo los costos logísticos en un 25 %. La fábrica de Villach de Infineon consume actualmente 1.8 millones de galones por día (gpd) y planea reciclar el 60 % del agua de enjuague para 2027. Los contactores de membrana de desgasificación que eliminan el CO₂ sin partículas se están convirtiendo rápidamente en el estándar para proteger los reactores EPI.
Transición farmacéutica hacia el bioprocesamiento continuo
La ICH Q13, finalizada en marzo de 2023, exige la verificación de la calidad del agua para inyección en tiempo real, lo que orienta a las empresas hacia sistemas de membrana desinfectados con agua caliente en lugar de destilación. La Sociedad Internacional de Ingeniería Farmacéutica aprobó la filtración de 0.2 µm a ≥ 70 °C en mayo de 2022, ampliando la aceptación de los generadores de agua ultrapura (UPW) montados sobre patines. Las instalaciones de Eli Lilly en el Líbano utilizan sensores de COT en línea que activan válvulas de derivación ante cualquier desviación de la calidad, lo que refuerza la demanda de circuitos de control avanzados.
Auge de la construcción de electrolizadores de hidrógeno verde (a escala giga)
La Agencia Internacional de la Energía registra 1,100 proyectos anunciados que suman 570 GW de capacidad de electrolizadores para 2030, lo que equivale a más de 2 millones de galones por día (gpd) de demanda de agua ultrapura (UPW) si se construye. El complejo NEOM de Arabia Saudita integra ósmosis inversa de tres pasos, electrodifusión (EDI) y oxidación ultravioleta para alcanzar un carbono orgánico total (COT) inferior a 10 ppb en una instalación de 2.2 GW programada para 2026. El proyecto US Hydrogen Shot aspira a una paridad de costes de USD 1/kg para 2031, lo que obliga a los operadores a reducir drásticamente el tiempo de inactividad mediante especificaciones de pretratamiento más estrictas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto CAPEX de sistemas de pulido multietapa (menos de 0.1 ppb de TOC) | -1.4% | Global, agudo en los mercados emergentes de semiconductores | Corto plazo (≤ 2 años) |
| Desequilibrio entre la oferta y la demanda de resinas de intercambio iónico de grado semiconductor | -1.1% | Asia-Pacífico, América del Norte | Mediano plazo (2-4 años) |
| Aumento del escrutinio sobre la intensidad energética en el marco de los mandatos de divulgación de cero emisiones netas | -0.8% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto CAPEX de sistemas de pulido multietapa (menos de 0.1 ppb de TOC)
Cumplir con un TOC inferior a 0.1 ppb exige UV de doble longitud de onda, resina de lecho mixto y filtración de 0.05 µm, con un coste de hasta 50 millones de dólares para una sola línea de fabricación de 300 mm y que aumenta los periodos de recuperación de la inversión más allá de los cinco años para los actores más pequeños [2] Agencia de Protección Ambiental de los Estados Unidos, “Regulaciones de Residuos Peligrosos de la RCRA”, epa.gov . Las lámparas UV necesitan ser reemplazadas cada 8,000 a 12,000 h, mientras que la regeneración de la resina consume ácidos y cáusticos que activan permisos de residuos peligrosos, lo que añade una carga operativa.
Desequilibrio entre la oferta y la demanda de resinas de intercambio iónico de grado semiconductor
Las resinas de grado nuclear con lixiviables inferiores a 0.01 ppb provienen de menos de diez plantas en todo el mundo. Los plazos de entrega alcanzaron los 18 meses en 2024. La expansión del 30 % de Mitsubishi Chemical en Mizushima, anunciada en abril de 2026 (5,000 t/a), aliviará la presión solo después de finales de 2027. DuPont indicó una cartera de pedidos de 14 meses en 2025, incluso después de un crecimiento interanual de la producción del 12 %.
Análisis de segmento
Por tecnología de tratamiento: la electrodesionización mejora la operación sin regeneración
La ósmosis inversa capturó el 36.28 % de la cuota de mercado del agua ultrapura en 2025, mientras que se prevé una tasa de crecimiento anual compuesta (TCAC) del 9.92 % para la electrodesionización hasta 2031, lo que refleja las medidas de los usuarios finales para evitar los tiempos de inactividad de la regeneración química. Las membranas de ósmosis inversa (RO) ahora rechazan más del 99.5 % de las sales disueltas a 15-25 bar, lo que reduce la salinidad en una sola pasada a menos de 10 ppm y prepara el terreno para el pulido posterior. La EDI utiliza membranas de intercambio iónico y corriente continua para la extracción continua de iones, lo que proporciona una resistividad superior a 17 MΩ-cm sin ácidos ni cáusticos, lo que reduce los residuos peligrosos en hasta 6 m³ por m³ de resina y reduce la factura energética en un 30 % en líneas continuas.
La oxidación ultravioleta a 185 nm fotoliza compuestos orgánicos con concentraciones de COT de hasta 1 ppb para el agua de enjuague de semiconductores. Los lechos de resina de intercambio iónico siguen predominando en el paso final para concentraciones de COT inferiores a 0.1 ppb, a pesar de la escasez de resina. Los contactores de membrana de desgasificación eliminan el O₂ y el CO₂ disueltos, protegiendo así los reactores de epicarburo de SiC que se agrietan por encima de 1,100 °C y requieren sílice por debajo de 0.02 ppm. Los analizadores en línea, exigidos por SEMI F63, ahora monitorizan la resistividad, el COT, las partículas y los metales en tiempo real, integrándose con los bucles SCADA de la fábrica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La cromatografía líquida de alto rendimiento impulsa la expansión biofarmacéutica
La limpieza representó el 38.12 % del mercado de agua ultrapura en 2025, ya que cada oblea de 300 mm consume aproximadamente 15 L por enjuague de grabado y las fábricas promediaron un consumo anual de agua ultrapura de 16.500 millones de litros (4.250 millones de galones) en Estados Unidos. SEMI F63 reduce el COT por debajo de 1 ppb y las partículas por debajo de 0.05 mL⁻¹, lo que sustenta la demanda de pulido multibucle y filtración redundante en la limpieza de obleas.
La cromatografía líquida de alta resolución está en auge a una tasa de crecimiento anual compuesta (TCAC) del 9.89 % debido a que los sistemas UHPLC requieren agua de tipo 1 a 18.2 MΩ-cm y un COT inferior a 5 ppb para evitar picos fantasma. La adopción de la fabricación continua tras la ICH Q13 impulsa a los laboratorios a sustituir los desionizadores obsoletos por plataformas EDI que mantienen la calidad del agua estable sin picos de regeneración. El agua de grado ingrediente para inyectables y bebidas cumple con los requisitos de la Farmacopea de EE. UU. de COT inferior a 500 ppb y endotoxinas inferior a 0.25 UE/mL, lo que amplía la compra de cartuchos de pulido en el punto de uso.
Por industria de usuarios finales: Los productos farmacéuticos aceleran el bioprocesamiento continuo
Los semiconductores y la electrónica conservaron el 52.05 % de los ingresos en 2025, ya que las fábricas de 300 mm extraen de 2 a 3 millones de gpd y actualizan los bucles para satisfacer los límites de partículas sub-32 nm (EPA.GOV). Las expansiones de Kumamoto de TSMC y Pyeongtaek de Samsung instalaron trenes de ósmosis inversa de doble paso más EDI que lograron menos de 1 ppb de TOC para flujos de 12 nm y 3 nm (TSMC.COM).
Los productos farmacéuticos y biotecnológicos están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 9.83 % hasta 2031, impulsados por sistemas de agua para inyección (WFI) montados sobre plataforma que administran endotoxinas por debajo de 0.25 EU/mL y funcionan continuamente según las directrices de la ICH Q13. CSL, Pfizer y Eli Lilly ahora especifican analizadores de COT en línea en las salas de aguas arriba y aguas abajo, lo que impulsa la demanda de salas modulares de agua ultrapura (UPW) con registro de datos 24/7.
La generación de energía, la alimentación y las bebidas, y la petroquímica completan la demanda del usuario final. Los códigos ASME para calderas limitan la sílice a menos de 0.02 ppm, lo que orienta las plantas convencionales hacia el pulido de condensado. La refinería de Jazan de Saudi Aramco integra ósmosis inversa y pulido por intercambio iónico para alimentar reformadores de hidrógeno de 15 millones de galones por día.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de agua ultrapura en la región Asia-Pacífico
Asia-Pacífico contribuyó con el 47.35 % de los ingresos de 2025, impulsados por la puesta en marcha de la fábrica de TSMC en Kumamoto en febrero de 2024, la rampa de 3 nm de Samsung en Pyeongtaek y el esfuerzo de autosuficiencia de SMIC, que en conjunto consumen más de 1200 millones de galones diarios de agua ultrapura (UPW). El Ministerio de Industria, Comercio e Industria de Japón (METI) prometió 476 000 millones de yenes (3200 millones de dólares estadounidenses) para respaldar el proyecto TSMC-2, lo que suma 1.5 millones de galones diarios de agua ultrapura (UPW) para 2028. La regionalización se está extendiendo a medida que SK Siltron localiza la logística de resina y UPW en Corea del Sur.
Mercado de agua ultrapura en Norteamérica
En Norteamérica, las capas freáticas de Arizona obligaron a TSMC e Intel a invertir en plantas de recuperación de circuito cerrado que recuperan más del 75 % del agua de enjuague. El programa Hydrogen Shot ha sembrado centros de electrolizadores en Texas y California que necesitarán 150 millones de galones diarios de agua ultrapura para 2030.
Mercado europeo de agua ultrapura
Europa está liderada por la línea de SiC Villach de Infineon (1.8 millones de galones por día) y las subvenciones del Banco de Hidrógeno de la UE que combinan trenes de ósmosis inversa con electrolizadores costeros españoles. GlaxoSmithKline y AstraZeneca están modernizando sus sistemas de agua para inyección de bioprocesos continuos en virtud de la adopción de la norma ICH Q13 de 2024 de la MHRA.
Mercado de agua ultrapura en Oriente Medio, África y Sudamérica
Sudamérica, junto con Oriente Medio y África, aportaron la menor proporción. El complejo de hidrógeno NEOM albergará electrolizadores PEM de 2.2 GW e impulsará el crecimiento regional hasta 2031. Los corredores petroquímicos de los EAU coubican pulidores de salmuera de desalinización para garantizar la pureza de grado catalizador.
Panorama competitivo
El mercado del agua ultrapura muestra una concentración moderada. Kurita Water Industries, Veolia y Organo controlan la mayor parte de la ingeniería llave en mano, mientras que DuPont, Pall y Asahi Kasei dominan las membranas y resinas. Kurita registró un crecimiento interanual del 14 % en electrónica durante el año fiscal 2025 y está desarrollando plataformas prefabricadas en colaboración con Samsung Engineering para reducir el tiempo de instalación en un 20 %. Veolia firmó un contrato de operación y mantenimiento a 15 años para una planta de agua para inyección (WFI) en Nueva Jersey que utiliza generación basada en membranas, conforme con la norma ICH Q13.
La ventaja tecnológica reside ahora en un COT inferior a 0.1 ppb con menor consumo de energía. La serie de membranas de ósmosis inversa FilmTec Fortilife XC de DuPont opera con una presión de alimentación un 15 % menor, lo que ahorra 0.2 kWh/m³ y reduce el CO₂ de Alcance 2 según las normas ISSB. SnowPure y Rodi Systems buscan fábricas de microLED descentralizadas con plataformas de agua ultrapura en contenedores de 10 000 a 50 000 gpd y plazos de entrega de 12 semanas. La actividad de patentes en 2024-25 sobre ósmosis inversa de óxido de grafeno y UV mejorada con plasma prevé un restablecimiento del margen para 2028.
Líderes de la industria del agua ultrapura
Veolia
Industrias del agua Kurita Ltd.
Xilema
Órgano Corporación
Ovivo Water Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Diciembre de 2025: Ion Exchange (India) Limited obtuvo contratos por un valor aproximado de 205 millones de rupias indias (INR) para sistemas de tratamiento de agua ultrapura y aguas residuales de Rayzon Energy e INOX Solar. Estos incluyeron un contrato de 95 millones de rupias indias (INR) para un proyecto solar de 5.1 GW en Gujarat y un contrato de 110 millones de rupias indias (INR) para una planta de células solares en Odisha.
- Marzo de 2025: Gradiant obtuvo un contrato para diseñar y construir una importante planta de agua ultrapura (UPW) para un destacado fabricante de semiconductores en Dresde, Alemania. El proyecto, gestionado por el equipo de Gradiant con sede en Alemania, apoyó la cadena de suministro de chips de la región y representó su segundo gran proyecto especializado de tratamiento de agua en la ciudad.
Alcance del informe sobre el mercado mundial de agua ultrapura
El agua ultrapura (UPW) se ha purificado con altos estándares y se utiliza para garantizar que los contaminantes no afecten a diversos procesos. Las industrias de semiconductores, farmacéutica y de generación de energía son industrias importantes que utilizan agua ultrapura para limpieza, grabado y otras aplicaciones.
El mercado del agua ultrapura se segmenta por tecnología de tratamiento, aplicación, sector industrial y geografía. Por tecnología de tratamiento, el mercado se divide en ósmosis inversa (OI), electrodesionización (EDI), ultrafiltración/microfiltración, oxidación UV y reducción de TOC, pulido con resinas de intercambio iónico, desgasificación y contactores de membrana. Por aplicación, el mercado se segmenta en limpieza, grabado, ingredientes, cromatografía líquida de alta resolución (HPLC) e inmunoquímica. Por sector industrial, el mercado se segmenta en semiconductores y electrónica, productos farmacéuticos y biotecnológicos, generación de energía, alimentos y bebidas, petróleo, gas y petroquímicos, y cuidado personal y cosméticos. El informe también abarca el tamaño del mercado y las previsiones para el agua ultrapura en 18 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el valor (USD).
| Osmosis Inversa (RO) |
| Electrodeionización (EDI) |
| Ultrafiltración/Microfiltración |
| Oxidación UV y reducción de TOC |
| Pulido con resina de intercambio iónico |
| Desgasificación y contactores de membrana |
| Limpieza |
| Aguafuerte |
| Ingrediente |
| Cromatografía líquida de alto rendimiento (HPLC) |
| Química inmunológica |
| Semiconductores y electrónica |
| Productos farmacéuticos y biotecnología |
| Generación de energía |
| Alimentos y Bebidas |
| Petróleo, Gas y Petroquímica |
| Cuidado personal y cosméticos |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tecnología de tratamiento | Osmosis Inversa (RO) | |
| Electrodeionización (EDI) | ||
| Ultrafiltración/Microfiltración | ||
| Oxidación UV y reducción de TOC | ||
| Pulido con resina de intercambio iónico | ||
| Desgasificación y contactores de membrana | ||
| por Aplicación | Limpieza | |
| Aguafuerte | ||
| Ingrediente | ||
| Cromatografía líquida de alto rendimiento (HPLC) | ||
| Química inmunológica | ||
| Por industria del usuario final | Semiconductores y electrónica | |
| Productos farmacéuticos y biotecnología | ||
| Generación de energía | ||
| Alimentos y Bebidas | ||
| Petróleo, Gas y Petroquímica | ||
| Cuidado personal y cosméticos | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tan rápido se espera que crezca el mercado de agua ultrapura entre 2026 y 2031?
Se prevé que el tamaño del mercado de agua ultrapura aumente de 8.55 millones de dólares en 2025 a 9.36 millones de dólares en 2026 y alcance los 14.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.50% durante el período 2026-2031.
¿Qué sector de uso final domina la demanda hoy en día?
Las instalaciones de semiconductores y electrónica representaron el 52.05 % de los ingresos en 2025, debido a las enormes necesidades de agua de enjuague de las fábricas de menos de 32 nm.
¿Qué segmento se está expandiendo más rápidamente?
La tecnología de electrodesionización está avanzando a una tasa compuesta anual del 9.92 % hasta 2031 a medida que los operadores se alejan de los ciclos de regeneración de resina de lecho mixto.
¿Qué región lidera el mercado de agua ultrapura?
Asia-Pacífico generó el 47.35% de los ingresos globales en 2025, impulsado por nueva capacidad de fabricación en Japón, Corea del Sur y China.


