

Tamaño y participación en el mercado del vidrio ultrafino
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
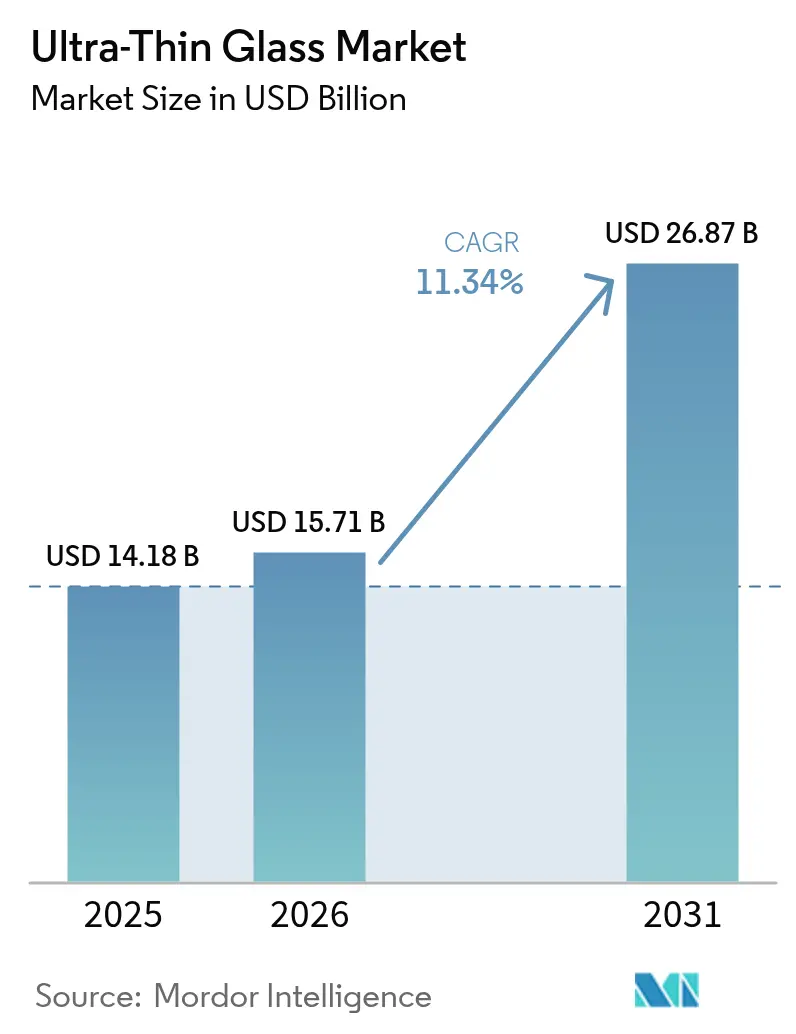
| Tamaño del mercado (2026) | USD 15.71 mil millones |
| Tamaño del mercado (2031) | USD 26.87 mil millones |
| Tasa de crecimiento (2026 - 2031) | 11.34% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del vidrio ultrafino por Mordor Intelligence
Se proyecta que el tamaño del mercado de vidrio ultrafino sea de USD 14.18 millones en 2025, USD 15.71 millones en 2026 y alcance los USD 26.87 millones para 2031, con un crecimiento anual compuesto (CAGR) del 11.34 % entre 2026 y 2031. La demanda se está acelerando a medida que los teléfonos inteligentes plegables, los semiconductores basados en chiplets y los acristalamientos automotrices sensibles al peso convergen en sustratos con un grosor inferior a 0.5 milímetros. Las pantallas táctiles siguen anclando el volumen, pero los intercaladores de vidrio de última generación para empaques avanzados y pantallas de visualización frontal (HUD) curvas están abriendo oportunidades de venta con mayor margen de beneficio. La selección de materiales también se está ampliando: las variantes de cal sódica dominan los dispositivos centrados en el costo, mientras que las químicas de aluminosilicato, borosilicato y aluminosilicato de litio aseguran nichos premium que exigen baja expansión térmica o compresión superficial extrema. A nivel regional, Asia-Pacífico conserva una ventaja de escala gracias a las modernizaciones de microflotación chinas y las inversiones en OLED coreanas, pero América del Norte está surgiendo como el nodo de más rápido crecimiento a medida que la Ley CHIPS localiza las cadenas de suministro de semiconductores.
Conclusiones clave del informe
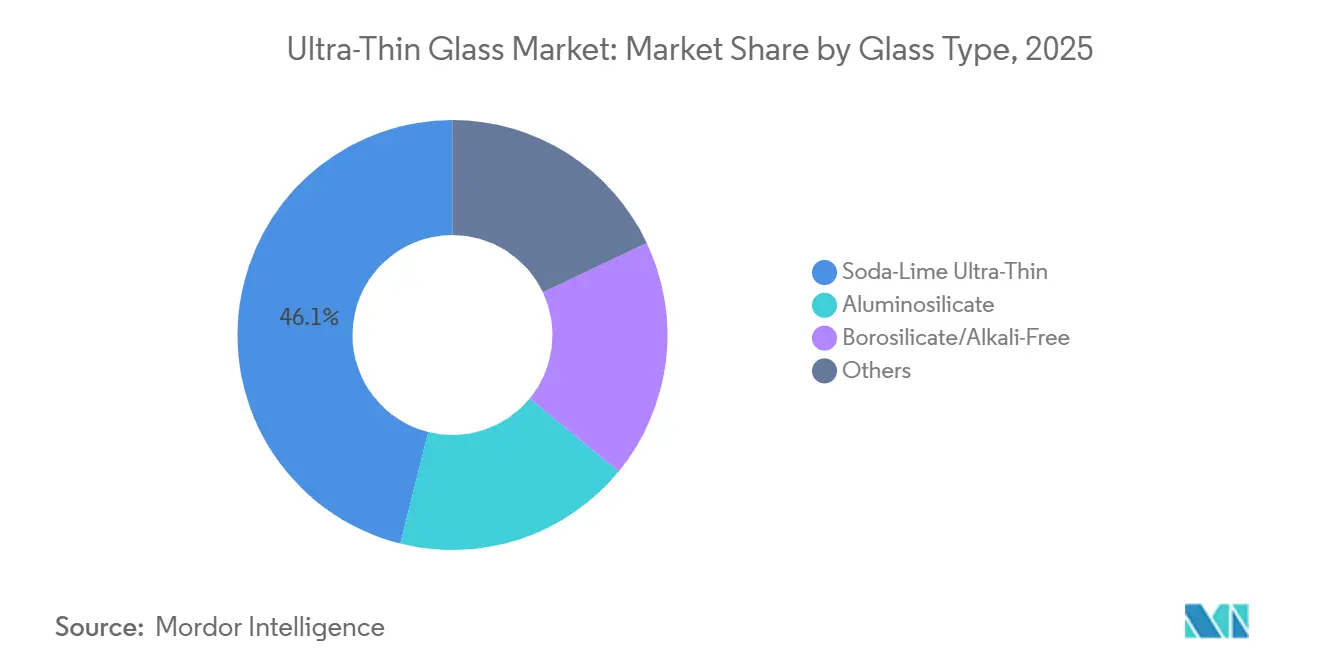
- Por tipo de vidrio, el vidrio sódico-cálcico representó el 46.09 % de la participación de mercado del vidrio ultrafino en 2025, y se proyecta que el segmento registre una CAGR del 12.10 % hasta 2031.
- Por proceso de fabricación, las líneas de flotado y microflotado representaron el 50.68 % del tamaño del mercado de vidrio ultrafino en 2025 y se prevé que se expandan a una CAGR del 12.89 % entre 2026 y 2031.
- Por aplicación, las pantallas táctiles lideraron con el 29.50% de la participación de mercado de vidrio ultrafino en 2025, mientras que se proyecta que los sustratos semiconductores registren la CAGR más rápida del 12.20% hasta 2031.
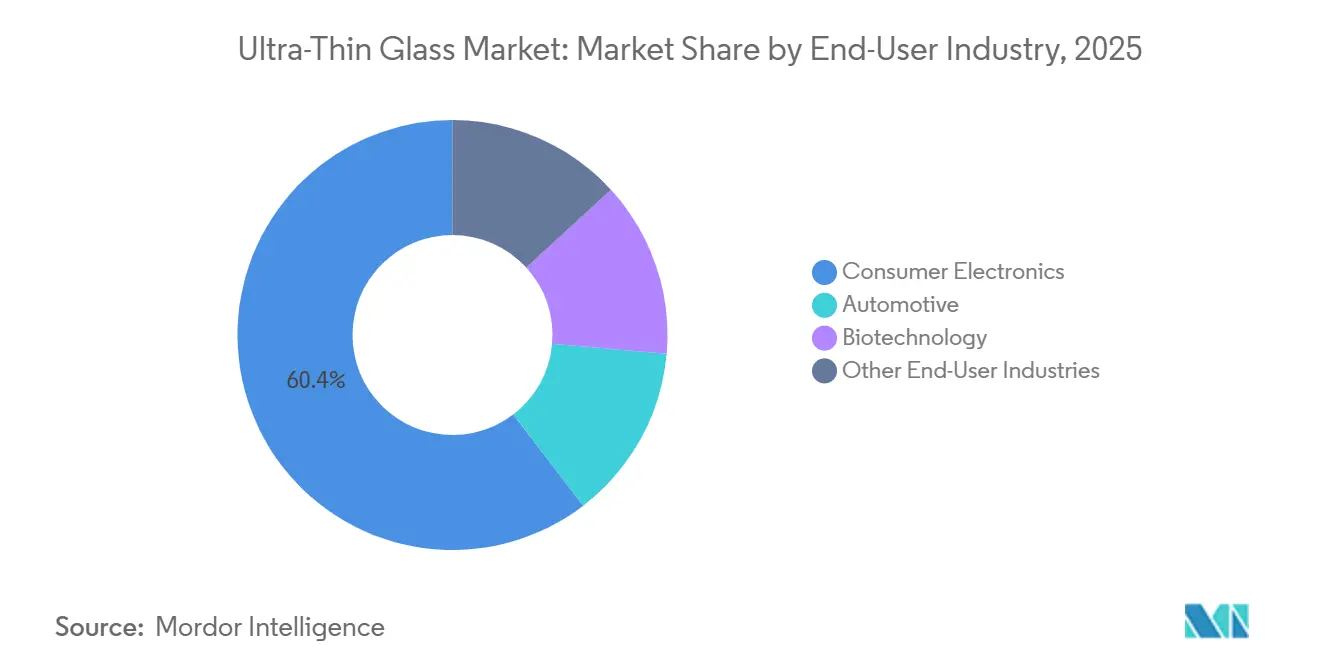
- Por industria de usuario final, la electrónica de consumo representó el 60.41% de los ingresos de 2025, pero se espera que el acristalamiento de automóviles crezca a una CAGR del 11.99% hasta 2031.
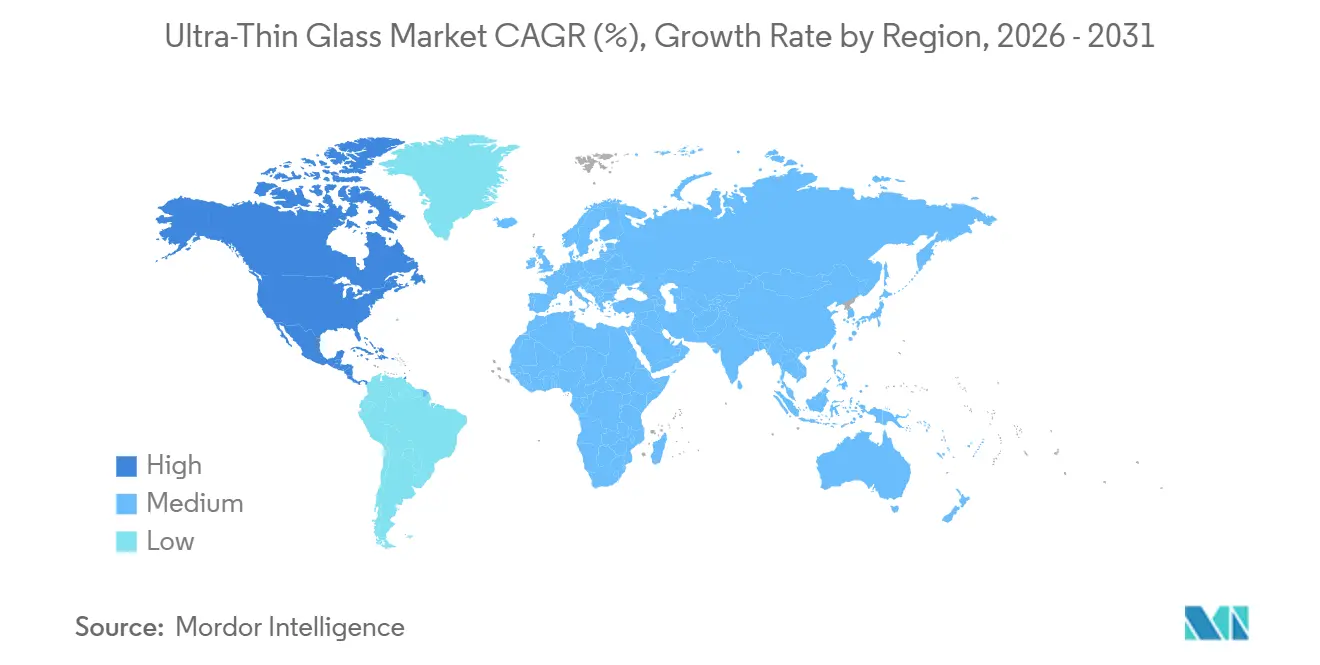
- Por geografía, Asia-Pacífico contribuyó con el 49.59% del valor de 2025, mientras que América del Norte registrará la CAGR regional más alta, del 11.91% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de vidrio ultrafino
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de productos electrónicos de consumo | + 2.8% | Global, con el núcleo APAC representando el 49.59% de participación | Mediano plazo (2-4 años) |
| Adopción rápida de teléfonos inteligentes y portátiles plegables | + 2.5% | APAC (Corea del Sur, China), América del Norte (cadena de suministro de Apple) | Corto plazo (≤ 2 años) |
| Avances en las líneas de pantallas OLED y micro-LED flexibles | + 2.1% | Corea del Sur, China, Taiwán (centros de paneles de visualización) | Mediano plazo (2-4 años) |
| Necesidades de reducción de peso en acristalamientos y HUD de automóviles | + 1.6% | América del Norte, Europa (grupos de fabricantes de equipos originales de automoción) | Largo plazo (≥ 4 años) |
| Intercaladores de vidrio para envases de chiplet | + 1.4% | América del Norte, Japón, Corea del Sur (nodos de empaquetado avanzado) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de productos electrónicos de consumo
En 2025, la electrónica de consumo representó una porción significativa del volumen del mercado, impulsada por un sólido ciclo de actualización hacia sensores bajo la pantalla y módulos táctiles de borde a borde, lo que impulsó un crecimiento de dos dígitos. El Samsung Galaxy S25 Ultra, con el nuevo Corning Gorilla Armor 2, logró una notable reducción en la reflectancia de la superficie [1] Corning Incorporated, “Corning Gorilla Armor 2”, corning.com . Esta innovación ha llevado a los OEM rivales a buscar sustratos similares de 0.4 milímetros. Siguiendo el ejemplo, los fabricantes de portátiles ahora están adoptando paneles de vidrio ultrafinos, dejando atrás las películas de poliimida propensas al amarilleamiento utilizadas anteriormente. Sin embargo, la dinámica del segmento está evolucionando, con los sustratos semiconductores para aceleradores de IA comenzando a capturar una mayor cuota de mercado. Estas aplicaciones de empaquetado avanzado no solo alcanzan precios de venta promedio más altos, sino que también utilizan químicas libres de álcalis. Esto garantiza la protección de los carriles SerDes de 112 Gbps, cambiando sutilmente el enfoque de los ingresos hacia estos grados críticos para el rendimiento.
Adopción rápida de teléfonos inteligentes y portátiles plegables
La economía del vidrio ultrafino ha revolucionado con la llegada de los formatos plegables. Samsung Display está lanzando su línea OLED de 8.6 generación, lista para ofrecer paneles sin arrugas diseñados para el iPhone plegable de Apple, que se espera que debute en 2026. Para mitigar los riesgos, los fabricantes chinos de paneles están colaborando en cubiertas de cal sódica microflotada. Estas innovadoras cubiertas ofrecen una resistencia impresionante y una importante ventaja de precio. Mientras tanto, Corning ha cerrado un acuerdo para licenciar su borosilicato rollo a rollo Willow, diseñado específicamente para bisagras de 180 grados para portátiles. Como resultado, la atención de la industria se ha desplazado de simplemente garantizar la durabilidad de las bisagras a dominar la gestión del rendimiento. Cabe destacar que tanto las líneas de flotación como de microflotación se están acercando al umbral crucial, un punto óptimo que armoniza precio y fiabilidad para el segmento de los plegables de mercado masivo.
Avances en las líneas de pantallas OLED y Micro-LED flexibles
Las fábricas de pantallas ahora incorporan vidrio ultrafino directamente en sus paneles traseros. El programa CoE de LG Display deposita filtros RGB sobre las capas de encapsulación de vidrio, lo que reduce el grosor del panel y el consumo de energía. Además, a medida que las iniciativas de micro-LED cobran impulso, aumenta la demanda de vidrio con una expansión térmica inferior a 3.5 ppm/°C. El vidrio de baja pérdida de SCHOTT, recién lanzado en 2024, no solo cumple con este requisito, sino que también ofrece una alta transmitancia de luz azul. Como resultado, mientras que el vidrio sódico-cálcico sigue siendo la opción más económica para los smartphones OLED, el borosilicato y el aluminosilicato de litio están ganando terreno en aplicaciones micro-LED y automotrices con alta sensibilidad térmica.
Necesidades de reducción de peso en acristalamientos y HUD de automóviles
Las plataformas de vehículos eléctricos buscan constantemente ahorrar cada kilogramo de peso. Los parabrisas laminados ultrafinos pueden reducir el peso de un coche, lo que se traduce en un aumento de la autonomía para un vehículo alimentado por una batería de 75 kWh. El vidrio Leoflex de AGC, cuya certificación está prevista para 2025, no solo cumple con los estándares de durabilidad al choque térmico exigidos por ISO, sino que también ofrece una reducción significativa de peso para los combinadores HUD curvos. Los datos de contratación revelan un repunte significativo: los Tier-1 europeos emitieron múltiples solicitudes de cotización (RFQ) para techos panorámicos ultrafinos en 2025, un aumento notable con respecto a 2023, lo que indica un aumento en los diseños ganadores. Además, las normativas de reciclabilidad de la UE están amplificando esta tendencia, incentivando el uso de materiales más ligeros y fáciles de documentar.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de materias primas de alta pureza y procesamiento de precisión. | -1.8% | Global, agudo en América del Norte y Europa debido a los costos energéticos | Mediano plazo (2-4 años) |
| Fragilidad y pérdida de rendimiento durante el manejo de grandes áreas | -1.5% | Centros de fabricación de APAC (China, Corea del Sur, Japón) | Corto plazo (≤ 2 años) |
| Flujos de reciclaje limitados para residuos de vidrio de más de 0.3 mm | -0.9% | Europa (Directiva sobre vehículos al final de su vida útil), América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de materias primas de alta pureza y procesamiento de precisión
Los costos aumentan a medida que la sílice de grado electrónico, con un contenido de hierro inferior a 50 ppm, el polvo de alúmina de alta pureza y el hardware de los hornos de platino-rodio experimentan aumentos de precio. En 2025, los precios spot de la sílice se dispararon, lo que afectó los márgenes de la línea de flotación, especialmente para aquellos sin contratos de cobertura. Los hornos de fusión por estirado, que operan a altas temperaturas, requieren reemplazos periódicos del crisol. Además, las técnicas de intercambio iónico y modelado láser tienen un precio considerablemente superior para las cubiertas de aluminosilicato en comparación con la cal sodada. Los fabricantes europeos se enfrentan a una mayor presión por el aumento de las tarifas del gas natural. Si bien la modernización de la fundición eléctrica de SCHOTT en Maguncia ofrece cierto alivio, no protege completamente contra las fluctuaciones del precio de la energía.
Fragilidad y pérdida de rendimiento durante el manejo de grandes áreas
Los sustratos más delgados que 0.3 mm se fracturan bajo una tensión de 20 MPa, un umbral frecuentemente superado durante las transferencias de mandril de vacío. En 2025, los operadores de flotación chinos informaron una tasa de desperdicio para paneles Gen 8-plus, disminuyendo su ventaja de costos [2] CSG Holding, “Display Glass Production”, csgglass.com . Si bien los manipuladores de levitación iónica de Corning aumentan los rendimientos, su alto precio por herramienta limita su uso a las líneas de semiconductores. Sin embargo, el recubrimiento rollo a rollo muestra potencial en el piloto Glass4Flex de Fraunhofer; su incapacidad para acomodar el intercambio iónico limita sus aplicaciones a sensores no estructurales.
Análisis de segmento
Por tipo de vidrio: el vidrio sódico-cálcico domina el volumen sensible al costo
Los productos ultrafinos de cal sodada representaron el 46.09 % de los ingresos en 2025 y se prevé un crecimiento anual compuesto (CAGR) del 12.10 %, impulsados por líneas de microflotación que alcanzan espesores inferiores a 100 μm con alto rendimiento. El aluminosilicato se utiliza en cubiertas de dispositivos plegables, donde la compresión superficial superior a 800 MPa garantiza 200 000 pliegues sin grietas. El borosilicato y el vidrio sin álcali sustentan los sustratos semiconductores; su expansión inferior a 3.5 ppm/°C protege las interconexiones de alta velocidad. El aluminosilicato de litio sigue siendo un nicho en la óptica HUD por su expansión casi nula. Las pruebas de durabilidad ISO 12543-4 favorecen al borosilicato en laminados automotrices, lo que impulsa a los fabricantes de equipos originales (OEM) premium a mejorar su gama a pesar de los mayores costos. Por lo tanto, los operadores flotantes chinos están llevando la cal sódica a niveles de producción significativos para la electrónica de nivel medio, mientras que los operadores históricos con abundantes patentes retienen niveles de aluminosilicato y borosilicato de alto margen.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por proceso de fabricación: Escala de líneas de flotación, dibujo por fusión que garantiza la calidad
Las tecnologías de flotación y microflotación representaron el 50.68 % de la producción de 2025, y las ampliaciones de capacidad apuntan a una tasa de crecimiento anual compuesta (TCAC) del 12.89 % hasta 2031. El coste de una línea de microflotación es significativamente inferior al de una línea de estirado por fusión, lo que permite un periodo de amortización más corto, suponiendo una tasa de utilización óptima. Sin embargo, ciertas aplicaciones con cero defectos, como los intercaladores de vidrio y las cubiertas plegables, siguen dependiendo de los métodos de fusión y estirado descendente. Esta preferencia se debe a que, en estos métodos, la masa fundida nunca entra en contacto con las superficies refractarias. Por ejemplo, el borosilicato de estirado descendente de SCHOTT alcanza un espesor de 20 μm con una rugosidad inferior a 0.5 nm. Estas métricas son inalcanzables en el método de flotación con baño de estaño, donde el contacto produce asperezas de aproximadamente 2 nm. Mientras tanto, los procesos de estirado por ranura y de rollo a rollo están satisfaciendo las necesidades del floreciente mercado de la electrónica flexible. Cabe destacar que Corning Willow es pionera en la iluminación OLED curva, y Fraunhofer recubre bobinas para módulos fotovoltaicos. En consecuencia, la elección del proceso se ha convertido en un equilibrio entre la densidad de inclusión aceptable y la inversión de capital, lo que ha provocado una segmentación en la base de suministro.
Por aplicación: Los sustratos semiconductores aceleran
Los paneles táctiles representaron el 29.50 % de los ingresos en 2025, pero los sustratos semiconductores registrarán una tasa de crecimiento anual compuesta (TCAC) del 12.20 % hasta 2031, impulsada por la transición del encapsulado de chiplets al vidrio. Los intercaladores de borosilicato de Intel, capaces de soportar TSV y una impresionante densidad de E/S, están reemplazando a los laminados orgánicos, que antes se limitaban a densidades mucho más bajas. Gracias a las composiciones sin álcali, se previene eficazmente la migración de sodio con polarizaciones de voltaje específicas. Además, el vidrio de baja pérdida de SCHOTT presenta una pérdida dieléctrica a altas frecuencias. En el sector automotriz, el acristalamiento desempeña un papel fundamental tanto en la reducción de peso como en la óptica de las pantallas de visualización frontal de realidad aumentada (AR-HUD). Por ejemplo, los parabrisas ultrafinos laminados pueden reducir el peso del vehículo, y los combinadores ópticos pueden mejorar el campo de visión duplicándolo. Si bien la iluminación OLED flexible, la microfluídica y las láminas de cubierta solar representan actualmente una pequeña porción del mercado, están preparadas para un crecimiento significativo a medida que avanzan las técnicas rollo a rollo.
Por industria de usuario final: la automoción cobra impulso
La electrónica de consumo contribuyó con el 60.41 % del valor de 2025, impulsada por la venta de smartphones y portátiles, ambos con carcasas ultrafinas de vanguardia, paneles táctiles y sensores innovadores bajo la pantalla. El acristalamiento para automóviles es el sector en auge, con un crecimiento anual compuesto (CAGR) del 11.99 %, a medida que los objetivos de autonomía de los vehículos eléctricos impulsan el uso de materiales ligeros y los mandatos de reciclabilidad de la UE favorecen los sustratos trazables. Además, los combinadores HUD, que utilizan vidrio de 0.3 mm, no solo minimizan las imágenes fantasma, sino que también facilitan las superposiciones de realidad aumentada (RA). Esta innovación ha dado lugar a pedidos que se prevé superen los millones de unidades anuales para 2028. En un nicho más específico, los cartuchos biomédicos y los módulos de energía, aunque de menor escala, son estratégicamente importantes. Aprovechan las propiedades únicas del vidrio (su impermeabilidad y biocompatibilidad) para cumplir con las estrictas normas de la FDA y la IEC.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El mercado de vidrio ultrafino en América, EMEA y APAC
Asia-Pacífico generó el 49.59 % de los ingresos de 2025, impulsada por las inversiones coreanas en OLED y las modernizaciones de flotas chinas que impulsan las economías de escala. La tasa de crecimiento anual compuesta (TCAC) del 11.91 % de América del Norte hasta 2031, impulsada por las fábricas de la Ley CHIPS y los mandatos para la reducción del peso de los vehículos. Las principales empresas impulsan la demanda de embalajes avanzados, mientras que la planta de AGC en Tlaxcala, México, abastece a los fabricantes de equipos originales (OEM) estadounidenses. Europa, con una cuota de mercado considerable, se ve influenciada por las necesidades de acristalamiento automotriz y las estrictas regulaciones de ecodiseño. La modernización de SCHOTT de la fusión eléctrica no solo mitiga la volatilidad energética, sino que también reduce las emisiones de CO₂. Mientras tanto, fabricantes de equipos originales (OEM) como BMW están adoptando techos ultrafinos para alcanzar un objetivo de flota para 2027. Si bien América del Sur y las regiones de Oriente Medio y África aún están en desarrollo, se beneficiarán de las iniciativas de energía solar, especialmente con un enfoque en las cubiertas de borosilicato de 100 μm después de 2028.

Análisis de la cadena de valor
La cadena de producción comienza con materias primas de alta pureza (arena de sílice, carbonato de sodio, piedra caliza, alúmina y compuestos de boro) y se extiende a instalaciones de fusión que requieren mucha energía y hardware, incluidos componentes de hornos de platino-rodio para procesos químicos avanzados. La formación primaria de láminas ultrafinas se divide entre rutas patentadas de estirado por fusión sin contacto y de estirado descendente/desbordamiento (utilizadas para cubiertas plegables de alta gama y superficies de grado semiconductor) frente a líneas de flotación y microflotación a escala que se pueden combinar con adelgazamiento químico o grabado posterior para volúmenes orientados al costo.
El valor se crea en la fase intermedia del proceso mediante etapas de acabado y conversión, como el corte de precisión, la limpieza, el recubrimiento o la laminación, y el fortalecimiento químico, comúnmente mediante intercambio iónico en nitrato de potasio fundido. Estos procesos transforman láminas delgadas en cubiertas plegables, paneles táctiles o de visualización, o componentes ópticos. La gestión del rendimiento y el manejo, especialmente en el caso de láminas de menos de 0.3 mm, siguen siendo cuellos de botella prácticos, lo que impulsa a los convertidores hacia equipos especializados y automatización. En cuanto a la demanda, los ecosistemas de fabricantes de equipos originales (OEM) de electrónica de consumo y módulos de visualización lideran el volumen, mientras que las cadenas de suministro de empaquetado de semiconductores y acristalamiento automotriz o pantallas de visualización frontal (HUD) están ganando cuota de mercado, donde los estándares de cualificación, la trazabilidad y los datos de durabilidad acelerada influyen en la selección de proveedores y la estrategia de comercialización.
Panorama competitivo
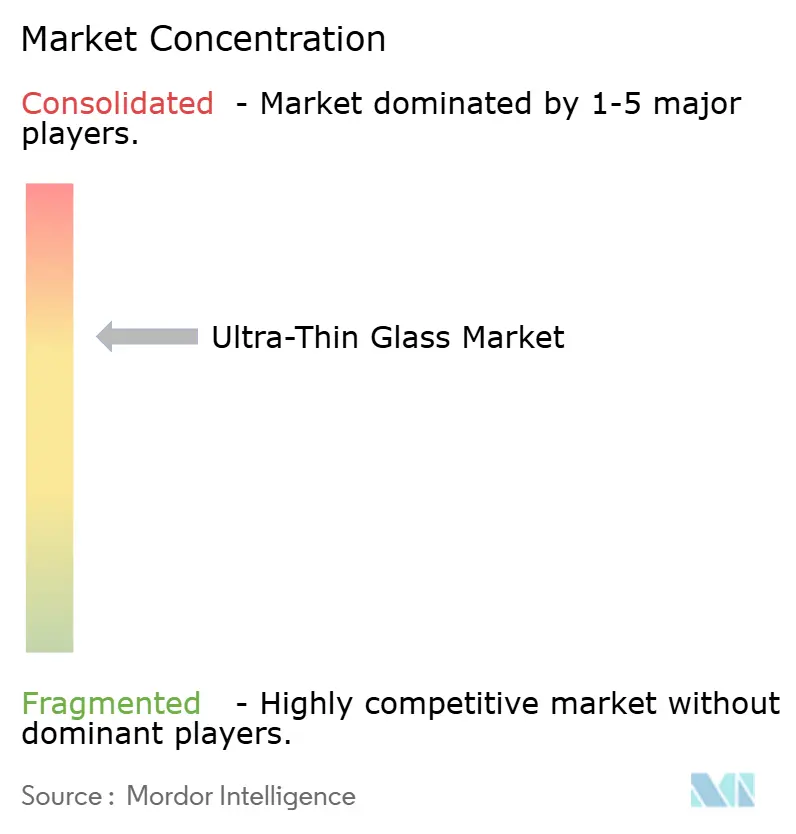
El mercado del vidrio ultrafino está consolidado. El Gorilla Armor 2 de Corning respalda un contrato anual con los teléfonos insignia de Samsung, bloqueando a sus rivales en el segmento Android de alta visibilidad. Las empresas chinas amplían su capacidad de microflotación para smartphones de bajo coste y acristalamiento lateral. El cumplimiento normativo añade una nueva barrera; las pruebas de durabilidad de la norma ISO 12543-4 y las normas de la UE sobre pasaportes digitales amenazan con la descalificación de proveedores que carezcan de trazabilidad o datos de envejecimiento acelerado.
Líderes de la industria del vidrio ultrafino
Corning Incorporated
AGC Inc.
SCHOTTAG
Nippon Electric Glass Co., Ltd.
Compañía holding CSG, Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Mayo de 2026: Corning y BOE Technology Group firmaron un memorando de entendimiento de tres años que abarca áreas de colaboración, incluyendo sustratos de empaquetado a base de vidrio, vidrio plegable, sustratos de vidrio de perovskita y aplicaciones de interconexión óptica. El alcance vincula el vidrio ultrafino con las hojas de ruta de los dispositivos plegables y las necesidades emergentes de núcleos y sustratos de vidrio en el empaquetado avanzado, fortaleciendo los lazos entre los proveedores de materiales y los ecosistemas de dispositivos de alto volumen.
- Abril de 2026: Nippon Electric Glass anunció Sonarion como la marca de su vidrio ultrafino para diafragmas de altavoces, con un espesor que abarca desde 25 micrómetros hasta 200 micrómetros, desarrollado en colaboración con Glass Acoustic Innovations Co. Este lanzamiento amplía las posibilidades de comercialización del vidrio ultrafino, extendiéndolo más allá de las pantallas a componentes de audio que requieren un procesamiento de alta precisión y una respuesta mecánica consistente. Además, expande la gama de productos de NEG a aplicaciones acústicas y genera oportunidades de venta cruzada gracias a las capacidades de NEG en vidrio para pantallas, a la vez que evidencia la continua diversificación de las aplicaciones del vidrio ultrafino.
- Diciembre de 2024: Nippon Electric Glass inició el desarrollo de sustratos de núcleo de vidrio compatibles con el procesamiento láser de CO2. Este trabajo facilita la fabricación de soluciones con núcleo de vidrio, al alinear el diseño del material del sustrato con los flujos de procesamiento láser escalables utilizados en electrónica y embalaje.


Alcance del informe del mercado global de vidrio ultrafino
El vidrio ultrafino (UTG) se define como un material con un espesor que suele oscilar entre 0.1 mm y 1 mm, que ofrece una resistencia mecánica, claridad óptica y flexibilidad excepcionales. Se distingue del vidrio convencional por combinar la rigidez del vidrio con la adaptabilidad de los polímeros, lo que permite aplicaciones innovadoras en diversos sectores.
El mercado del vidrio ultrafino se segmenta por tipo de vidrio, proceso de fabricación, aplicación, industria del usuario final y geografía. Por tipo de vidrio, el mercado se segmenta en aluminosilicato (p. ej., Gorilla, Dragontrail), borosilicato/libre de álcalis, ultrafino de cal sódica y otros (p. ej., aluminosilicato de litio). Por proceso de fabricación, el mercado se segmenta en estirado por fusión, estirado descendente/desbordamiento, flotado y microflotado, y estirado por hendidura/rollo a rollo. Por aplicación, el mercado se segmenta en sustratos para semiconductores, pantallas táctiles, sensores de huellas dactilares, acristalamiento automotriz y otras aplicaciones (p. ej., pantallas y acristalamiento automotriz). Por industria del usuario final, el mercado se segmenta en electrónica de consumo, automoción, biotecnología y otras industrias (p. ej., energía y electricidad). El informe también abarca el tamaño del mercado y las previsiones para el mercado de pinturas en aerosol en 15 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se basan en el valor (USD).
| Aluminosilicato (por ejemplo, Gorilla, Dragontrail) |
| Borosilicato/libre de álcalis |
| Soda-lima ultrafina |
| Otros (Litio-Aluminosilicato, etc.) |
| Sorteo de fusión |
| Extracción descendente/desbordamiento |
| Flotador y microflotador |
| Estiramiento por hendidura/rollo a rollo |
| Sustrato semiconductor |
| Pantallas de panel táctil |
| Sensores de huellas dactilares |
| Acristalamiento automotriz |
| Otras aplicaciones (pantallas y acristalamientos de automóviles, etc.) |
| Electrónica de Consumo: |
| Motorium |
| Biotecnología |
| Otras industrias de usuarios finales (energía y electricidad, etc.) |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de vidrio | Aluminosilicato (por ejemplo, Gorilla, Dragontrail) | |
| Borosilicato/libre de álcalis | ||
| Soda-lima ultrafina | ||
| Otros (Litio-Aluminosilicato, etc.) | ||
| Por proceso de fabricación | Sorteo de fusión | |
| Extracción descendente/desbordamiento | ||
| Flotador y microflotador | ||
| Estiramiento por hendidura/rollo a rollo | ||
| por Aplicación | Sustrato semiconductor | |
| Pantallas de panel táctil | ||
| Sensores de huellas dactilares | ||
| Acristalamiento automotriz | ||
| Otras aplicaciones (pantallas y acristalamientos de automóviles, etc.) | ||
| Por industria del usuario final | Electrónica de Consumo: | |
| Motorium | ||
| Biotecnología | ||
| Otras industrias de usuarios finales (energía y electricidad, etc.) | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuáles son los ingresos previstos por el vidrio ultrafino para el año 2031?
El consumo mundial será de 15.71 millones de dólares en 2026 y se proyecta que alcance los 26.87 millones de dólares en 2031, lo que refleja una CAGR del 11.34%.
¿Qué región se expandirá más rápidamente en 2031?
Se espera que América del Norte registre la CAGR regional más alta del 11.91% gracias a las fábricas de semiconductores CHIPS Act y la demanda de vidrios livianos para automóviles.
¿Qué segmento de aplicaciones está creciendo más rápido?
Se pronostica que los sustratos semiconductores crecerán a una tasa de crecimiento anual compuesta (CAGR) del 12.20 % a medida que el empaquetado de chiplets migra a interpositores de vidrio.
¿Por qué el vidrio sódico-cálcico sigue siendo dominante a pesar de las químicas de primera calidad?
La cal sódica mantiene una participación en los ingresos del 46.09 % porque las actualizaciones mediante microflotación logran espesores inferiores a 100 μm con una menor intensidad de capital, lo que mantiene los costos unitarios atractivos para los dispositivos de consumo de gran volumen.
¿Cómo influyen las normas de reciclabilidad en las elecciones de los proveedores?
Los mandatos de pasaporte digital y fin de vida útil de la UE están impulsando a los fabricantes de equipos originales (OEM) hacia grados de vidrio ultradelgados trazables y proveedores que puedan documentar las vías de devolución.
Última actualización de la página:



