

Tamaño y participación en el mercado de bisturíes ultrasónicos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.91 mil millones |
| Tamaño del mercado (2031) | USD 4.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.75% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bisturíes ultrasónicos por Mordor Intelligence
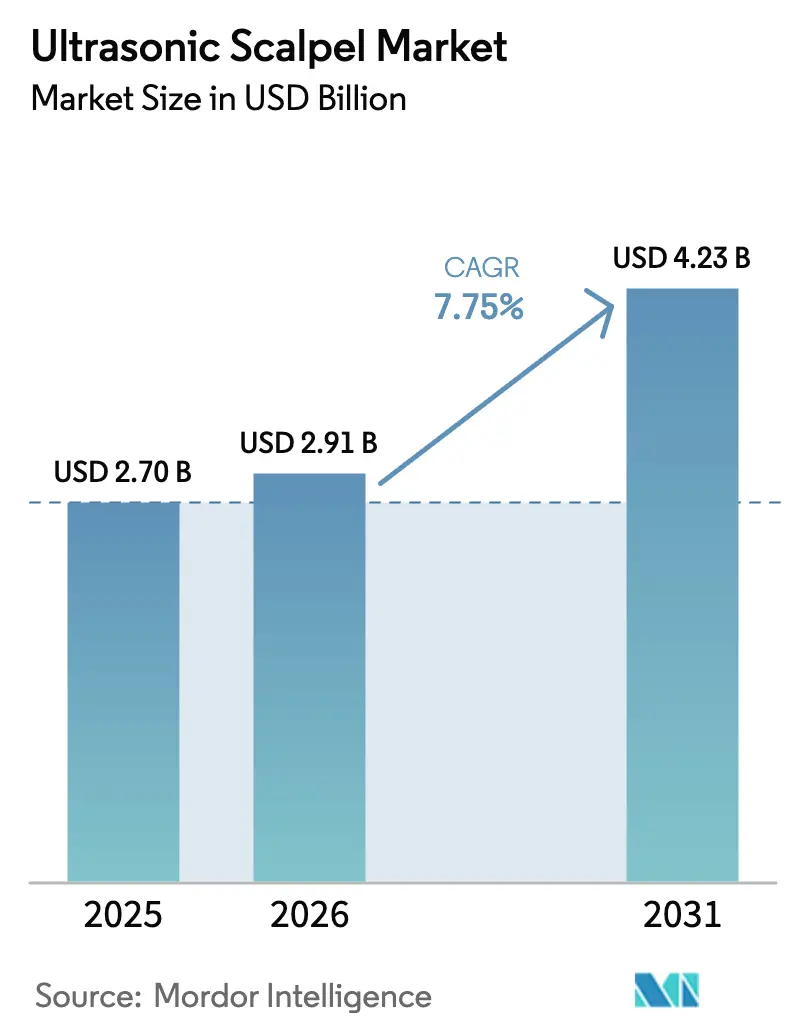
El tamaño del mercado de bisturí ultrasónico se valoró en USD 2.70 mil millones en 2025 y se estima que crecerá de USD 2.91 mil millones en 2026 para alcanzar USD 4.23 mil millones en 2031, a una CAGR de 7.75% durante el período de pronóstico (2026-2031).
La creciente adopción de la cirugía robótica, los incentivos de localización en China e India, y los modelos de compra basados en el valor que premian las piezas de mano recargables están acelerando las decisiones de adquisición en centros quirúrgicos de alto volumen. Si bien los sistemas de frecuencia fija aún dominan los procedimientos rutinarios, la detección adaptativa de tejidos y las plataformas inalámbricas están redefiniendo las expectativas ergonómicas y de costos. Los aranceles sobre los insumos piezocerámicos, los mandatos de sostenibilidad que favorecen los instrumentos reutilizables y la presión de los pagos agrupados están redefiniendo los cálculos del costo total de propiedad, lo que impulsa a los hospitales a mirar más allá del precio inicial del capital. Las rápidas autorizaciones regulatorias para generadores híbridos que combinan los modos ultrasónico y bipolar están expandiendo el mercado de bisturíes ultrasónicos accesibles, en particular para casos complejos de oncología y cardiovasculares que exigen un sellado vascular confiable.
Conclusiones clave del informe
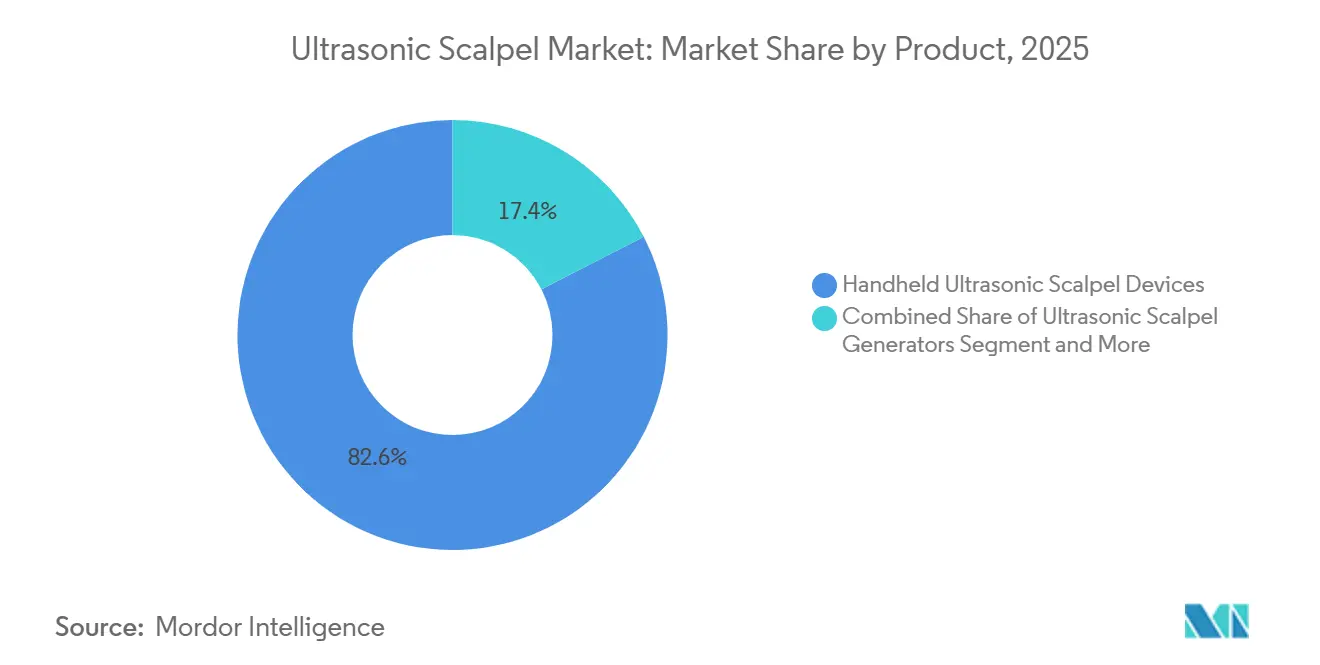
- Por producto, los dispositivos ultrasónicos portátiles lideraron con una participación de ingresos del 82.56 % en 2025; se proyecta que los generadores registren una CAGR del 8.25 % hasta 2031.
- Por tecnología, las plataformas de frecuencia fija capturaron el 42.53% de los ingresos de 2025, mientras que se prevé que los sistemas de baterías inalámbricas se expandan a una CAGR del 10.85% hasta 2031.
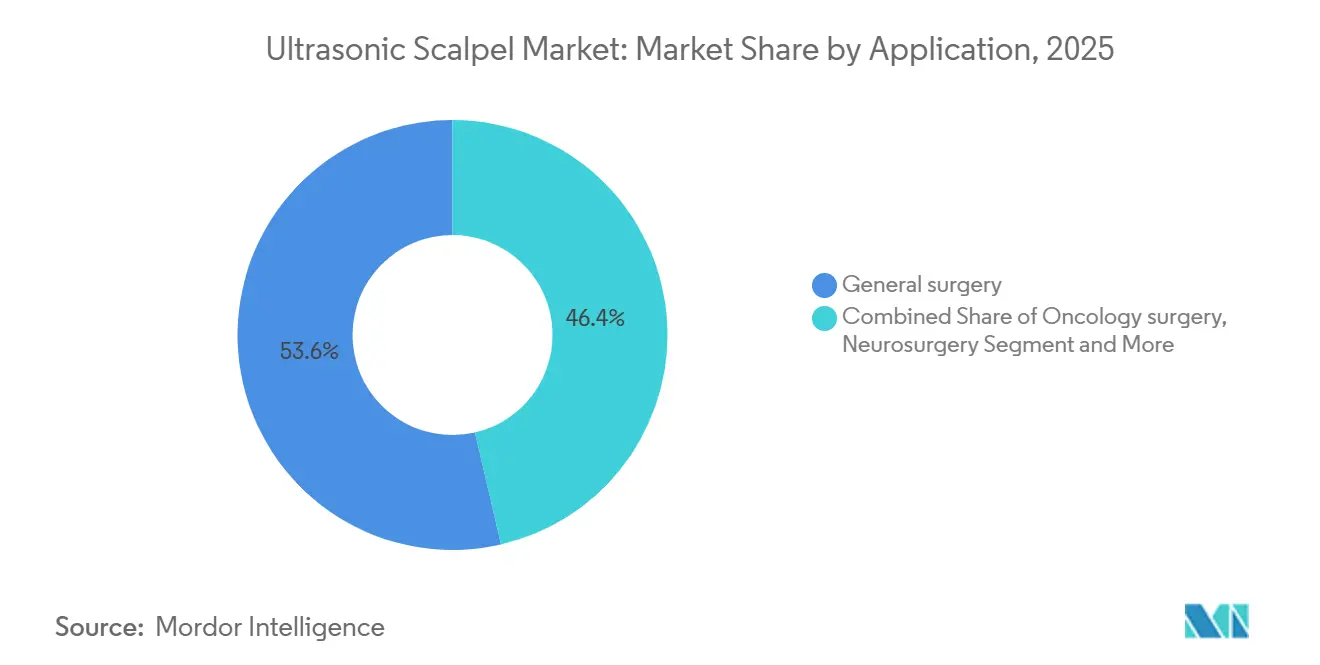
- Por aplicación, la cirugía general representó el 53.63% de la cuota de mercado del bisturí ultrasónico en 2025 y la neurocirugía está avanzando a una CAGR del 9.87% hasta 2031.
- Por usuario final, los hospitales representaron el 68.33% del gasto de 2025; los centros quirúrgicos ambulatorios están creciendo a una CAGR del 8.7% hasta 2031.
- Por geografía, América del Norte mantuvo una participación del 38.13% en 2025, mientras que se prevé que Asia-Pacífico aumente a una CAGR del 9.51% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de bisturíes ultrasónicos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la carga de enfermedades crónicas | + 1.2% | Global, más fuerte en América del Norte, Europa y la zona urbana de Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Aumento de la demanda de procedimientos mínimamente invasivos | + 1.5% | Global, liderado por América del Norte y Europa Occidental, aumentando en Asia-Pacífico | Mediano plazo (2-4 años) |
| Rápidas actualizaciones tecnológicas en plataformas de energía ultrasónica | + 1.3% | América del Norte, Europa, Japón, Corea del Sur | Mediano plazo (2-4 años) |
| La integración con sistemas quirúrgicos robóticos acelera la adopción | + 1.8% | América del Norte, Europa, Japón, Corea del Sur, Australia | Corto plazo (≤ 2 años) |
| Los paquetes de compra basados en el valor impulsan la adopción de piezas de mano recargables | + 0.9% | América del Norte, mercados europeos selectos | Mediano plazo (2-4 años) |
| Los incentivos de localización en China e India reducen los costos de los dispositivos | + 1.1% | China, India y su propagación al Sudeste Asiático, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Carga creciente de enfermedades crónicas
La creciente incidencia de cáncer, enfermedades cardiovasculares y trastornos metabólicos está elevando el volumen de cirugías en todo el mundo. La Organización Mundial de la Salud proyecta que las enfermedades no transmisibles representarán el 73 % de las muertes mundiales para 2030 [1] Organización Mundial de la Salud, “Enfermedades no transmisibles”, Hojas informativas de la OMS, who.int . El aumento de casos se traduce en más procedimientos oncológicos y bariátricos, ambos dependientes de dispositivos de energía que combinan corte y coagulación con una mínima dispersión térmica. Una revisión sistemática de 2024 mostró que los bisturíes ultrasónicos proporcionaron un mayor rendimiento de ganglios linfáticos en casos de cáncer de tiroides y colorrectal que la electrocirugía convencional. Una mayor extracción de ganglios mejora la precisión de la estadificación, lo que anima a los departamentos de oncología a estandarizar el uso de plataformas ultrasónicas. La demanda es más pronunciada en países con programas de detección robustos que detectan tumores en etapas tempranas susceptibles de cirugía curativa.
Aumento de la demanda de procedimientos mínimamente invasivos
La preferencia de los pacientes por una recuperación más rápida impulsa la migración de los abordajes abiertos a los laparoscópicos y robóticos, impulsando así el mercado de los bisturíes ultrasónicos. Estos procedimientos requieren dispositivos que sellen vasos de hasta 7 mm en espacios reducidos. Las plataformas ultrasónicas cumplen este umbral de forma fiable, a la vez que limitan los daños térmicos colaterales. La autorización de la FDA para el sellador de vasos curvo de Intuitive Surgical en julio de 2025 demuestra cómo los accesorios robóticos adaptan la energía ultrasónica a planos de disección únicos. Los compradores hospitalarios ahora incluyen dispositivos de energía en contratos de servicio robótico multianuales, lo que limita a los fabricantes a obtener ingresos por consumibles a largo plazo.
Rápidas actualizaciones tecnológicas en plataformas de energía ultrasónica
Los sistemas de segunda generación modulan la potencia según la impedancia del tejido, lo que mejora la eficiencia. Olympus lanzó su THUNDERBEAT II en octubre de 2025, lo que permite a los cirujanos alternar entre los modos ultrasónico, bipolar e híbrido. Las piezas de mano inalámbricas, como Sonicision de Medtronic, eliminan el desorden de cables y simplifican la esterilización, beneficios clave para los centros ambulatorios. Los tiempos de intercambio de instrumentos más cortos, estimados en 8-12 minutos por caso, mejoran la productividad en quirófanos con gran volumen de pacientes.
La integración con sistemas quirúrgicos robóticos acelera la adopción
Las plataformas robóticas se están volviendo esenciales para procedimientos complejos mínimamente invasivos. Versius de CMR Surgical y Hugo de Medtronic obtuvieron la autorización de la FDA a finales de 2024, lo que permite el uso de dispositivos ultrasónicos de terceros. Los hospitales prefieren sistemas de arquitectura abierta que evitan la dependencia de proveedores y estandarizan las fuentes de energía en todos los procedimientos. La aprobación regulatoria temprana y los programas de capacitación para cirujanos brindan a los principales fabricantes de dispositivos una ventaja competitiva en suites robóticas de alto rendimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Vías regulatorias globales estrictas | -0.8% | Estados Unidos, China, Japón | Mediano plazo (2-4 años) |
| Altos costos de capital y consumibles | -0.6% | América Latina, el Sudeste Asiático y una Europa con limitaciones presupuestarias | Largo plazo (≥ 4 años) |
| Los nuevos aranceles sobre los cristales piezocerámicos inflan los costos de la lista de materiales | -0.5% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Los recortes en los pagos por paquetes de procedimientos reducen los presupuestos hospitalarios | -0.4% | América del Norte, seleccione Europa | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Vías regulatorias globales estrictas
Las autorizaciones 510(k) de la FDA tienen una duración promedio de 6 a 10 meses cuando existe un predicado adecuado, mientras que las rutas de novo pueden extenderse más allá de los 18 meses. El Sistema de Energía Total de Ethicon, autorizado en enero de 2025, ilustra los requisitos de tiempo y datos, incluso para actualizaciones incrementales. La NMPA de China añade entre 18 y 24 meses adicionales de ensayos clínicos locales para dispositivos de Clase III, lo que dificulta la entrada de empresas más pequeñas. El Reglamento Europeo de Dispositivos Médicos impone auditorías sin previo aviso que han obligado a retirar del mercado algunos modelos antiguos. Estas revisiones por niveles retrasan el lanzamiento de productos e inflan los presupuestos de desarrollo.
Altos costos de capital y consumibles
Los generadores ultrasónicos cuestan entre 25,000 y 60,000 USD, las piezas de mano reutilizables entre 3,000 y 8,000 USD, y los dispositivos desechables entre 200 y 400 USD por procedimiento. Los hospitales de Latinoamérica y el Sudeste Asiático suelen optar por la electrocirugía monopolar, que requiere tan solo un generador de entre 5,000 y 10,000 USD. Los sistemas ultrasónicos reutilizables alcanzan la paridad de costos con 300 casos al año, pero muchos centros carecen de capacidad de esterilización. Como resultado, la adopción en los mercados emergentes se retrasa a pesar de la caída en los precios del hardware, lo que limita el crecimiento a corto plazo.
Análisis de segmento
Por producto: Las piezas de mano reutilizables impulsan el cambio hacia la sostenibilidad
El tamaño del mercado de bisturíes ultrasónicos para dispositivos portátiles dominó el mercado con una participación del 82.56 % en 2025, lo que subraya su papel fundamental en la hemostasia en todas las especialidades quirúrgicas. Los hospitales están optando por configuraciones reutilizables, impulsados por estudios de ciclo de vida que reportan una reducción del 69 % en la huella de carbono y ahorros de seis dígitos en costos después de 200 usos. Los dispositivos desechables de un solo uso siguen siendo comunes en centros ambulatorios que carecen de infraestructura de esterilización; sin embargo, su cuota de mercado de bisturíes ultrasónicos se está reduciendo a medida que los diseños modulares permiten a los usuarios reemplazar las hojas sin perder la pieza de mano principal.
Se prevé que los generadores ultrasónicos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 8.25 % hasta 2031, impulsados por torres híbridas que combinan los modos ultrasónico y de radiofrecuencia bipolar. Estas consolas multiusos reducen el desorden en el quirófano y simplifican la capacitación del personal. Los accesorios (cuchillas, puntas, tubos de irrigación y pedales) sustentan ingresos recurrentes con un alto margen de beneficio. Los hospitales agrupan cada vez más estos consumibles en contratos de capital a largo plazo, lo que garantiza la continuidad del suministro y una rentabilidad predecible por caso.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tecnología: los sistemas inalámbricos redefinen la ergonomía
Las unidades de frecuencia fija aún representaron el 42.53 % de los ingresos tecnológicos de 2025, valoradas por su rendimiento predecible y menores costos de capital. Sin embargo, las plataformas adaptativas de detección de tejidos están ganando cuota de mercado al ajustar automáticamente la amplitud de la hoja a la impedancia del tejido, una característica muy apreciada en resecciones oncológicas complejas. Los dispositivos inalámbricos alimentados por batería, el subsegmento de más rápido crecimiento con una CAGR del 10.85 %, están transformando las expectativas del flujo de trabajo, ya que los cirujanos exigen ergonomía sin cables en entornos laparoscópicos y robóticos [3] Medtronic, “Sonicision Cordless Ultrasonic Dissection Device,” medtronic.com.
Las innovaciones en baterías permiten ahora entre 60 y 80 activaciones por carga, manteniendo el peso de la pieza de mano por debajo de los 250 gramos, lo que satisface las necesidades de los pacientes ambulatorios. Si bien persisten las limitaciones para los casos bariátricos o hepatobiliares de larga duración, las mejoras iterativas en la densidad de la batería están acortando la diferencia. Las plataformas adaptativas premium, con precios hasta un 50 % superiores a los sistemas de frecuencia fija, justifican su precio al reducir la duración promedio de los procedimientos entre 8 y 12 minutos, una ventaja crucial para centros con alta rotación de pacientes.
Por aplicación: La neurocirugía lidera el crecimiento en medio de la integración robótica
La cirugía general generó el 53.63 % de los ingresos del mercado de bisturíes ultrasónicos en 2025, lo que refleja los altos volúmenes de procedimientos de colecistectomía, reparación de hernias y resección colorrectal. Los procedimientos oncológicos ocupan el segundo lugar, impulsados por la evidencia de que la disección ultrasónica mejora la extracción de ganglios linfáticos y la precisión de la estadificación. La neurocirugía, aunque menor en valor absoluto, se prevé que se expanda a una CAGR del 9.87 % hasta 2031, superando a todas las demás aplicaciones. El auge de la navegación robótica combinada con ultrasonido intraoperatorio está ampliando el uso de aspiradores ultrasónicos para la reducción de tumores cerebrales y espinales [2] Integra LifeSciences, “Integra LifeSciences Reports Third Quarter 2024 Financial Results,” integralife.com.
La demanda de cirugía bariátrica está aumentando debido a la epidemia de obesidad y la expansión de la cobertura de las aseguradoras, lo que impulsa la incorporación de bisturíes ultrasónicos en los flujos de trabajo de la gastrectomía en manga. Las aplicaciones cardiovasculares y torácicas, si bien son de nicho, están en constante crecimiento a medida que proliferan las técnicas mínimamente invasivas de reparación valvulológica y lobectomía. Los procedimientos plásticos, ginecológicos y urológicos completan la cartera, cada uno siguiendo el crecimiento general del volumen quirúrgico con una tendencia hacia los entornos ambulatorios que priorizan los dispositivos inalámbricos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por usuario final: Los centros ambulatorios captan la migración de pacientes ambulatorios
Los hospitales representaron el 68.33 % del gasto en 2025, impulsados por volúmenes complejos de oncología, cardiología y neurocirugía que dependen de plataformas energéticas sofisticadas. Sin embargo, la presión presupuestaria derivada de los pagos agrupados está impulsando modelos de consignación en los que los proveedores conservan la propiedad del generador y cobran por activación, lo que mitiga la inversión de capital. Se proyecta que los centros de cirugía ambulatoria crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.7 % a medida que las cirugías bariátricas, generales y ginecológicas ambulatorias migren de las plantas de hospitalización.
Los centros de cirugía ambulatoria valoran la portabilidad de los equipos y las interfaces de usuario intuitivas que acortan la formación del personal, lo que hace atractivos los sistemas inalámbricos. Las clínicas especializadas, aunque representan el segmento más pequeño, están en auge a medida que los médicos captan los honorarios de las instalaciones trasladando los procedimientos a sus instalaciones. Los dispositivos ultrasónicos de un solo uso predominan en estos entornos para evitar la inversión en esterilización, pero su cuota de mercado podría disminuir a medida que los esterilizadores compactos de sobremesa ganan terreno.
Análisis geográfico
Norteamérica representó el 38.13 % de los ingresos de 2025, impulsada por el uso generalizado de la cirugía robótica y los modelos de reembolso que premian las piezas de mano reutilizables. El programa BPCI-Advanced de Medicare cubre 32 episodios quirúrgicos, lo que impulsa la adquisición hospitalaria de dispositivos que minimizan el gasto en consumibles. La autorización del sellador de vasos Vessel Sealer Curved de Intuitive Surgical en julio de 2025 reforzó el efecto de arrastre para consumibles ultrasónicos compatibles. El aumento de los costos de los componentes de tierras raras, inducido por los aranceles, ha reducido los márgenes de los proveedores, lo que ha impulsado la calificación acelerada de los proveedores de cristales japoneses y vietnamitas.
La cuota de mercado de Europa se ha estabilizado debido al Instrumento de Adquisición Internacional de junio de 2025, que limita los dispositivos de origen chino al 50 % del valor de la licitación pública. Alemania, el Reino Unido y Francia lideran la adopción de plataformas reutilizables que se ajustan a los objetivos de sostenibilidad. Olympus registró un crecimiento del 9.8 % en sus ingresos en la región EMEA durante el año fiscal 2024 gracias a la implementación de THUNDERBEAT. Los países de Europa Central y Oriental están modernizando la electrocirugía monopolar con fondos estructurales de la UE, creando un proceso de adopción en dos etapas que comienza con unidades de frecuencia fija antes de migrar a sistemas adaptativos.
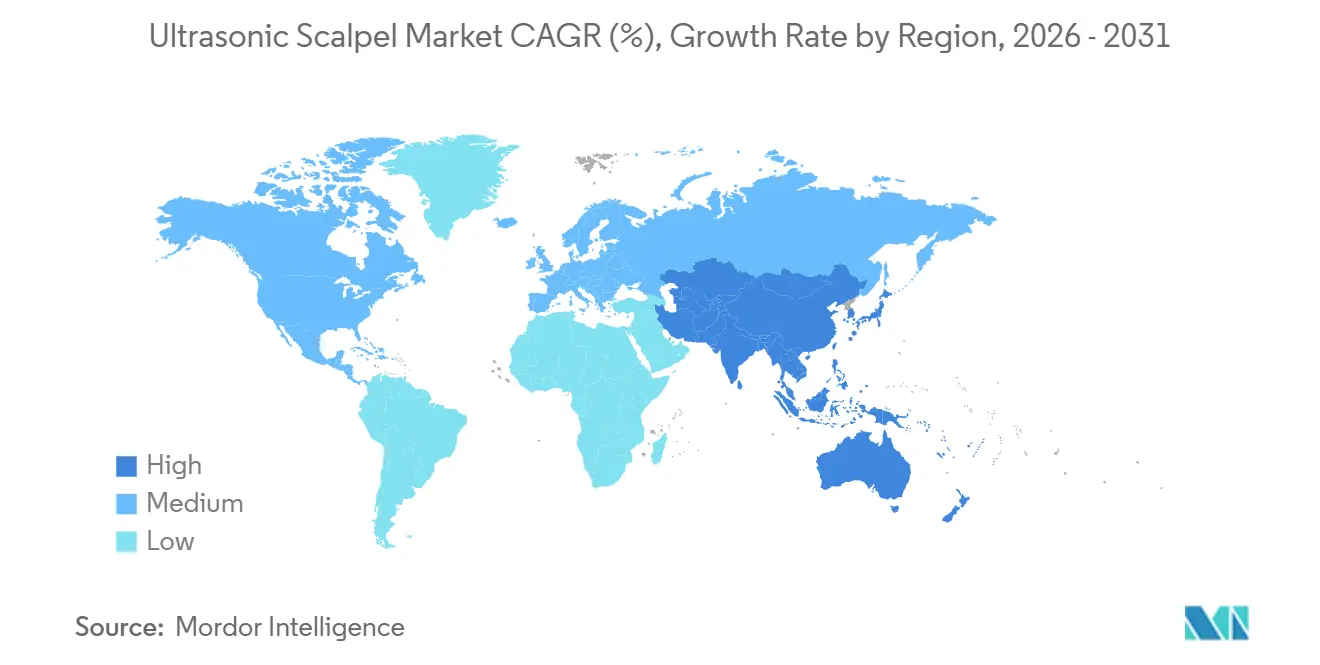
Se prevé que Asia-Pacífico registre una tasa de crecimiento anual compuesta (TCAC) del 9.51 %, la más alta de todas las regiones. China e India representan la mayor parte de la demanda, impulsada por incentivos de localización que reducen los precios de los dispositivos hasta en un 30 %. Medtronic registró un crecimiento de los ingresos del 8.8 % en China y del 8.4 % en los mercados emergentes más amplios durante el segundo trimestre del año fiscal 2025, lo que ilustra los beneficios de la fabricación regional. Japón, Australia y Corea del Sur continúan modernizándose hacia plataformas adaptativas y compatibles con robots, mientras que el Sudeste Asiático experimenta una creciente demanda del turismo médico. Oriente Medio, África y Sudamérica siguen siendo incipientes, pero muestran focos de aceleración en los estados miembros del Consejo de Cooperación del Golfo y Brasil, donde los hospitales privados se diferencian por sus avanzadas capacidades mínimamente invasivas.
Panorama regulatorio
Los bisturíes ultrasónicos y los sistemas quirúrgicos ultrasónicos relacionados se regulan principalmente como dispositivos médicos de Clase II en los Estados Unidos bajo la FDA 510(k), comúnmente alineados con el código de producto LFL (Instrumento quirúrgico ultrasónico) cuando se puede demostrar una equivalencia sustancial. Las autorizaciones recientes también indican un flujo de revisión constante para nuevos participantes y actualizaciones de plataforma, incluyendo Hunan Handlike Minimally Invasive Surgery Co., Ltd. (junio de 2024, K233036) y Shanghai Saints Sages Surgical Co., Ltd. (junio de 2025, K242894). En mayo de 2026, la autorización 510(k) de la FDA para el sistema ultrasónico Senhance de Asensus Surgicals (K254192) refuerza el impulso regulatorio en torno a la instrumentación quirúrgica integrada y controlada por computadora.
En Europa, los bisturíes ultrasónicos se rigen por el Reglamento Europeo de Dispositivos Médicos (MDR), donde la clasificación se basa en el riesgo y los fabricantes utilizan las directrices del Grupo de Coordinación de Dispositivos Médicos (MDCG) para determinar la evaluación de la conformidad y los requisitos de evidencia clínica aplicables a los instrumentos quirúrgicos. Las exigencias del MDR, junto con un mayor control del etiquetado y los riesgos de rendimiento del dispositivo (incluida la seguridad térmica y la integridad del efector final), aumentan la documentación y las obligaciones posteriores a la comercialización para los proveedores que buscan una amplia implementación en hospitales y centros ambulatorios.
Panorama competitivo
Los principales proveedores, como Ethicon, Medtronic, Olympus, Stryker e Integra LifeSciences, controlan un porcentaje significativo de los ingresos del mercado mundial de bisturíes ultrasónicos, lo que indica una concentración moderada del mercado. La línea Harmonic de Ethicon sigue siendo el estándar clínico; sin embargo, su estrecha integración con el ecosistema da Vinci limita el alcance multiplataforma y abre espacio para Hugo de Medtronic y Versius de CMR Surgical, que aceptan piezas de mano de terceros. Empresas más pequeñas, como Söring, BOWA, Lepu Medical y Wuhan BBT, compiten en precio, ofreciendo sistemas de frecuencia fija con descuentos del 30 al 40 %.
La innovación se centra en la arquitectura inalámbrica y las torres de energía híbridas. La reciente patente de Ethicon cubre presiones de sujeción de mordaza de entre 60 y 210 psi, lo que crea importantes barreras en la ciencia de los materiales para los nuevos participantes. La Vía Basada en la Seguridad y el Rendimiento de la FDA acelera las solicitudes que demuestran una equivalencia sustancial, reduciendo el tiempo de comercialización de 3 a 6 meses. Las dificultades arancelarias han impulsado la diversificación del abastecimiento, pero los plazos de validación moderan los cambios rápidos. Mientras tanto, las agendas de sostenibilidad impulsan a los proveedores a priorizar los diseños reutilizables, lo que desplaza la competencia hacia la robustez del protocolo de esterilización y la rentabilidad de los contratos de servicio, en lugar del precio principal del dispositivo.
Las empresas emergentes disruptivas se centran en las necesidades de los centros de cirugía ambulatoria, comercializando bisturíes ultrasónicos inalámbricos con interfaces de usuario simplificadas y fundas desechables que eliminan el reprocesamiento. Nami Surgical, por ejemplo, abrió una ronda de financiación Serie A de 10 millones de dólares en agosto de 2025 para comercializar un bisturí ultrasónico miniaturizado adaptado a brazos robóticos. Es probable que se formen alianzas estratégicas entre fabricantes de robots y especialistas en dispositivos energéticos, ya que la interoperabilidad se convierte en un criterio de compra fundamental.
Líderes de la industria del bisturí ultrasónico
PLC Medtronic
Olympus Corporation
Stryker Corporation
Ethicon (J&J)
Ciencias de la vida Integra
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: Reach Surgical (Genesis MedTech) anunció la aprobación de la marca CE para SOUND REACH Swift, una tijera ultrasónica diseñada para procedimientos quirúrgicos abiertos. Esta aprobación amplía su alcance en EMEA al incorporar una opción ultrasónica con transductor integrado y hoja de punta curva, lo que amplía su oferta competitiva más allá de las soluciones laparoscópicas convencionales.
- Noviembre de 2025: Integra LifeSciences anunció la aprobación 510(k) de la FDA para el uso ampliado de su sistema de aspiración quirúrgica ultrasónica CUSA Clarity en cirugías cardíacas, incluyendo la reparación y el reemplazo de válvulas. La ampliación de las indicaciones autorizadas permite una mayor penetración en quirófanos especializados y fortalece la continuidad del servicio y el suministro de consumibles vinculados a los sistemas instalados.
- Octubre de 2024: CMR Surgical presentó su disector ultrasónico como un instrumento de energía avanzada para el robot quirúrgico Versius, con capacidad para sellar vasos de hasta 5 mm. La incorporación de un disector ultrasónico robótico amplía el conjunto de herramientas energéticas dentro de un mismo ecosistema robótico y apoya los esfuerzos hospitalarios por estandarizar los instrumentos en los programas de cirugía mínimamente invasiva.
Alcance del informe sobre el mercado mundial de bisturíes ultrasónicos
Según el alcance del informe, los bisturíes ultrasónicos, también conocidos como bisturíes armónicos, son instrumentos quirúrgicos que se utilizan para cortar y cauterizar simultáneamente tejido mediante el uso de vibraciones ultrasónicas.
La segmentación del mercado de bisturíes ultrasónicos por producto incluye dispositivos portátiles de bisturí ultrasónico, que se clasifican en sistemas reutilizables y dispositivos de un solo uso (desechables). Los generadores de bisturí ultrasónico se segmentan en generadores de energía híbridos (ultrasónicos + bipolares) y generadores ultrasónicos independientes. Los accesorios y consumibles incluyen cuchillas/puntas, equipos de irrigación y succión, y pedales y cables. Por tecnología, el mercado se segmenta en sistemas de frecuencia fija, sistemas adaptativos de detección de tejidos y sistemas inalámbricos alimentados por batería. Por aplicación, la segmentación incluye cirugía general, cirugía oncológica, cirugía cardiovascular y torácica, cirugía bariátrica y metabólica, neurocirugía y otras aplicaciones. Por usuario final, el mercado se segmenta en hospitales, centros de cirugía ambulatoria y clínicas especializadas. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también abarca el tamaño y las tendencias estimadas del mercado en 17 países de las principales regiones del mundo. El informe ofrece el valor (en USD) de los segmentos mencionados.
| Dispositivos de bisturí ultrasónico de mano | Sistemas reutilizables |
| Dispositivos de un solo uso (desechables) | |
| Generadores de bisturí ultrasónico | Generadores de energía híbridos (ultrasónicos + bipolares) |
| Generadores ultrasónicos autónomos | |
| Accesorios y consumibles | Cuchillas / puntas |
| Conjuntos de riego y succión | |
| Pedales y cables |
| Sistemas de frecuencia fija |
| Sistemas adaptativos de detección de tejidos |
| Sistemas inalámbricos alimentados por batería |
| Cirugía General |
| Cirugía oncológica |
| Cirugía cardiovascular y torácica |
| Cirugía bariátrica y metabólica |
| Neurocirugía |
| Otras aplicaciones |
| Hospitales |
| Centros de cirugía ambulatoria |
| Clínicas especializadas |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por producto | Dispositivos de bisturí ultrasónico de mano | Sistemas reutilizables |
| Dispositivos de un solo uso (desechables) | ||
| Generadores de bisturí ultrasónico | Generadores de energía híbridos (ultrasónicos + bipolares) | |
| Generadores ultrasónicos autónomos | ||
| Accesorios y consumibles | Cuchillas / puntas | |
| Conjuntos de riego y succión | ||
| Pedales y cables | ||
| por Tecnología | Sistemas de frecuencia fija | |
| Sistemas adaptativos de detección de tejidos | ||
| Sistemas inalámbricos alimentados por batería | ||
| por Aplicación | Cirugía General | |
| Cirugía oncológica | ||
| Cirugía cardiovascular y torácica | ||
| Cirugía bariátrica y metabólica | ||
| Neurocirugía | ||
| Otras aplicaciones | ||
| Por usuario final | Hospitales | |
| Centros de cirugía ambulatoria | ||
| Clínicas especializadas | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de bisturí ultrasónico en 2026?
El tamaño del mercado de bisturí ultrasónico alcanzará los 2.91 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento esperada para los bisturíes ultrasónicos hasta el año 2031?
Se proyecta que el mercado se expandirá a una tasa de crecimiento anual compuesta (CAGR) del 7.75% y alcanzará los USD 4.23 mil millones en 2031.
¿Qué segmento de productos crece más rápido durante el horizonte de pronóstico?
Se prevé que los generadores ultrasónicos, habilitados por plataformas de energía híbrida, crezcan a una CAGR del 8.25 %.
¿Por qué son importantes los centros de cirugía ambulatoria para la demanda futura?
Los ASC están trasladando volúmenes de cirugía bariátrica y general en el mismo día desde los hospitales, lo que impulsa una CAGR del 8.7 % en el gasto en bisturí ultrasónico entre estas instalaciones.
¿Qué región muestra el mayor potencial de crecimiento?
Asia-Pacífico lidera con una CAGR proyectada del 9.51 %, impulsada por incentivos de localización en China e India.


