

Tamaño y participación en el mercado de sistemas de ablación tisular ultrasónica
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
| Tamaño del mercado (2025) | USD 1.78 mil millones |
| Tamaño del mercado (2030) | USD 3.05 mil millones |
| Tasa de crecimiento (2025 - 2030) | 11.44% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de ablación tisular ultrasónica por Mordor Intelligence
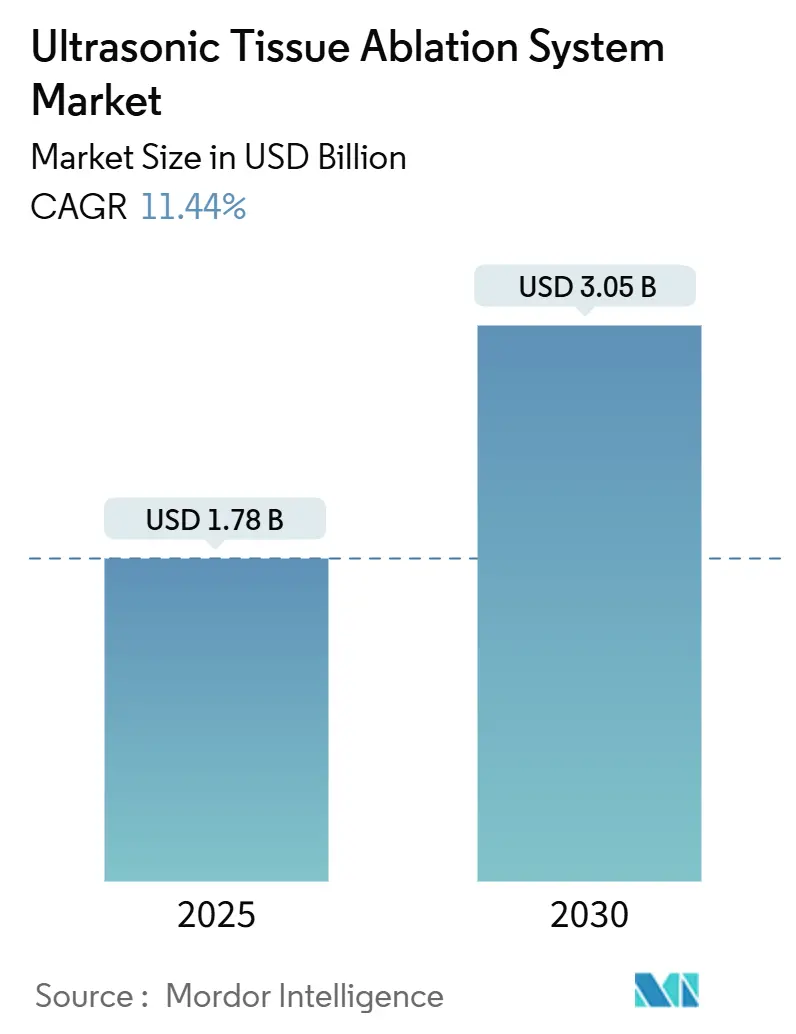
El tamaño del mercado de sistemas de ablación de tejido ultrasónico se sitúa en USD 1.78 mil millones en 2025 y se prevé que alcance los USD 3.05 mil millones para 2030, avanzando a una CAGR del 11.44%. El sólido crecimiento está vinculado al estatus de avance de la FDA en 2023 para la histotripsia para tumores hepáticos, un mayor reembolso para procedimientos de nervio basivertebral y temblor esencial, y la adopción acelerada del ultrasonido focalizado de alta intensidad (HIFU) guiado por imágenes en aplicaciones de oncología, ortopedia y manejo del dolor. [1] US Food and Drug Administration, “Paradise Ultrasound Renal Denervation System – P220023”, FDA.gov América del Norte sigue siendo el mayor contribuyente regional, respaldado por los avances en la cobertura de Medicare y una sólida experiencia académica, mientras que Asia-Pacífico lidera en ritmo con una CAGR del 13.57% a medida que mejora la infraestructura y la armonización regulatoria. La dinámica tecnológica muestra que los sistemas HIFU representan el 46.52 % de los ingresos de 2024, pero los bisturíes óseos ultrasónicos registran el crecimiento anual compuesto (CAGR) más rápido del segmento, con un 15.77 %, gracias a la reducción de los tiempos quirúrgicos ortopédicos y a una menor pérdida de sangre. La oncología mantiene una cuota de ingresos del 34.58 %, aunque los procedimientos ortopédicos y de columna vertebral se expanden con mayor rapidez (CAGR del 15.32 %), reflejando la migración de la cirugía a entornos ambulatorios. Las señales de fusiones y adquisiciones, como la posible venta de HistoSonics por 2.5 millones de dólares, ponen de manifiesto la presión competitiva y el valor estratégico de las plataformas de fraccionamiento mecánico de tejidos.
Conclusiones clave del informe
- Por tecnología, los sistemas de ultrasonido enfocado de alta intensidad lideraron con el 46.52 % de la participación de mercado del sistema de ablación de tejido ultrasónico en 2024; se proyecta que los bisturíes óseos ultrasónicos aumenten a una CAGR del 15.77 % hasta 2030.
- Por aplicación, la oncología capturó el 34.58 % del tamaño del mercado del sistema de ablación de tejidos por ultrasonidos en 2024, mientras que se prevé que los procedimientos ortopédicos y de columna se expandan a una CAGR del 15.32 % hasta 2030.
- Por usuario final, los hospitales tuvieron una participación en los ingresos del 59.27 % en 2024; los centros quirúrgicos ambulatorios registran la CAGR proyectada más alta, del 14.23 % entre 2025 y 2030.
- Por componente de producto, los generadores y consolas representaron el 44.72 % del tamaño del mercado de sistemas de ablación de tejidos por ultrasonidos en 2024, mientras que los módulos de guía e imágenes avanzaron a una CAGR del 13.68 % hasta 2030.
- Por geografía, América del Norte controló el 39.77% de los ingresos de 2024; se pronostica que Asia-Pacífico presentará la CAGR más rápida, del 13.57%, hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de ablación ultrasónica de tejidos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia del cáncer y las enfermedades crónicas | + 2.8% | Global; mercados envejecidos en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Avances tecnológicos en plataformas HIFU guiadas por imágenes | + 2.1% | América del Norte y la UE a la cabeza; Asia-Pacífico en aceleración | Mediano plazo (2-4 años) |
| Transición a cirugía mínimamente invasiva ambulatoria | + 1.9% | América del Norte y el núcleo de la UE; centros urbanos de APAC | Corto plazo (≤ 2 años) |
| Reembolso favorable en EE. UU., UE y Japón | + 1.7% | América del Norte y la UE establecidas; Japón en expansión | Mediano plazo (2-4 años) |
| Casos de uso de ultrasonidos focalizados en oncología veterinaria | + 0.6% | América del Norte a la cabeza, seguida por la UE | Largo plazo (≥ 4 años) |
| Ensayos de histotripsia inmunosinérgica en centros de investigación | + 0.8% | Centros de investigación de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia del cáncer y las enfermedades crónicas
El aumento de la incidencia mundial del cáncer mantiene la demanda de ablación no invasiva, especialmente cuando los pacientes ancianos y con comorbilidades toleran mal la cirugía. La aprobación de Histotripsy por la FDA en octubre de 2023 para el carcinoma hepatocelular validó la destrucción mecánica del tejido, con los ensayos HOPE4LIVER reportando un 95 % de éxito técnico y tasas de complicaciones mayores del 7 %. [2] Timothy J. Ziemlewicz, “The #HOPE4LIVER Single-Arm Pivotal Trial for Histotripsy of Primary and Metastatic Liver Tumors,” Radiology, pubs.rsna.org Las poblaciones de edad avanzada prefieren enfoques mínimamente invasivos que acortan la recuperación. La evidencia temprana también muestra que Histotripsy puede estimular respuestas inmunes sistémicas, lo que respalda su futura integración con inhibidores de puntos de control. Los estudios de oncología veterinaria en osteosarcoma canino proporcionan datos traslacionales para entornos pediátricos, acelerando los desarrollos clínicos.
Avances tecnológicos en plataformas HIFU guiadas por imágenes
La resonancia magnética en tiempo real convierte el HIFU en una terapia de precisión. VARIPULSE de Johnson & Johnson alcanzó una efectividad primaria del 85 % en la ablación de la fibrilación auricular, minimizando al mismo tiempo la fluoroscopia. La histotricia no térmica compensa las limitaciones de los disipadores de calor cerca de los vasos sanguíneos, y el programa pancreático de Sonire Therapeutics demuestra el alcance del ultrasonido de cavitación en órganos con dificultades acústicas. La imagen integrada reduce la incertidumbre, aumenta la confianza del cirujano y justifica un precio superior.
Transición a la cirugía mínimamente invasiva ambulatoria
El volumen de pacientes en centros de cirugía ambulatoria (ASC) aumenta a medida que las aseguradoras premian la eficiencia. Medicare documentó 3.3 millones de pacientes atendidos en ASC y un gasto de 6.1 millones de dólares en 2024. [3] Comisión Asesora de Pagos de Medicare, «Informe al Congreso: Política de Pagos de Medicare», MedPAC.gov. La plataforma Edison de HistoSonics permite la ablación de tumores hepáticos el mismo día sin monitorización de lesiones térmicas, en consonancia con los incentivos de pago agrupado. Los resultados ambulatorios comprobados impulsan una mayor inversión en ASC, creando un círculo virtuoso de adopción.
Reembolso favorable en EE. UU., la UE y Japón
La cobertura del nervio basivertebral de Medicare y la aprobación de Humana para el temblor esencial ilustran la confianza de los pagadores en el valor del ultrasonido focalizado. La guía de la FDA sobre efectos térmicos de 2024 proporciona claridad regulatoria que tranquiliza aún más a las aseguradoras. La expansión de los reembolsos en Alemania y la decisión de los Países Bajos de otorgar cobertura nacional para MRgFUS subrayan el impulso europeo. Los pagadores japoneses también han ampliado la cobertura, consolidando la inversión en equipos de capital.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de capital y mantenimiento de las consolas HIFU | -1.8% | Global; presupuestos más ajustados en los mercados emergentes | Mediano plazo (2-4 años) |
| Escasez de ecocirujanos capacitados y una curva de aprendizaje pronunciada | -1.5% | Mundial; agudo en Asia Pacífico y regiones en desarrollo | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria para dispositivos de histotricia no térmicos | -0.9% | Global; diferentes marcos regionales | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la seguridad térmica en el segmento del contorno estético | -0.7% | América del Norte y la UE, donde prevalece la estética | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de capital y mantenimiento de las consolas HIFU
Las plataformas avanzadas guiadas por resonancia magnética tienen un precio de entre 1 y 3 millones de dólares, con contratos de servicio anuales que añaden entre un 10 % y un 15 % al precio de compra. Los hospitales más pequeños y los centros de mercados emergentes tienen dificultades para financiar estos sistemas, concentrando su capacidad en grandes centros académicos. Los modelos de arrendamiento son útiles, pero pueden limitar el volumen de procedimientos y reducir el retorno de la inversión (ROI).
Escasez de sonocirujanos capacitados y una curva de aprendizaje pronunciada
La ecografía focalizada exige dominio de la física, la focalización y la atención multidisciplinaria. Las directrices de la AIUM recomiendan becas especializadas, pero los programas siguen siendo escasos. La competencia requiere un número significativo de casos, lo que fomenta disparidades geográficas que ralentizan su aplicación en entornos con recursos limitados.
Análisis de segmento
Por tecnología: El dominio del HIFU se enfrenta a una disrupción mecánica
El Ultrasonido Focalizado de Alta Intensidad (HFU) representó el 46.52% de los ingresos en 2024, lo que refleja décadas de validación en las indicaciones de próstata, fibromas uterinos e hígado. Se proyecta que el tamaño del mercado de sistemas de ablación tisular ultrasónica para plataformas basadas en HIFU se expandirá de forma constante hasta 2030, a medida que la guía por resonancia magnética amplíe el alcance anatómico. El éxito técnico del 95% de la histotricia en tumores hepáticos y la reducción del 40% de la pérdida de sangre con bisturíes óseos ultrasónicos indican una transición hacia modalidades mecánicas que abordan las limitaciones térmicas.
La tasa de crecimiento anual compuesta (TCAC) del 15.77 % de los bisturíes óseos ultrasónicos los posiciona como la vanguardia tecnológica, especialmente en ortopedia, donde los tiempos quirúrgicos más cortos impulsan el rendimiento del quirófano. Las consolas de energía híbrida, como la DUALTO de Johnson & Johnson, aprovechan las energías ultrasónica, de radiofrecuencia y de campo pulsado para ofrecer a los cirujanos flexibilidad multimodal. Se espera que la cuota de mercado de las plataformas mecánicas disruptivas en sistemas de ablación tisular ultrasónica aumente a medida que se acumulen datos de resultados.
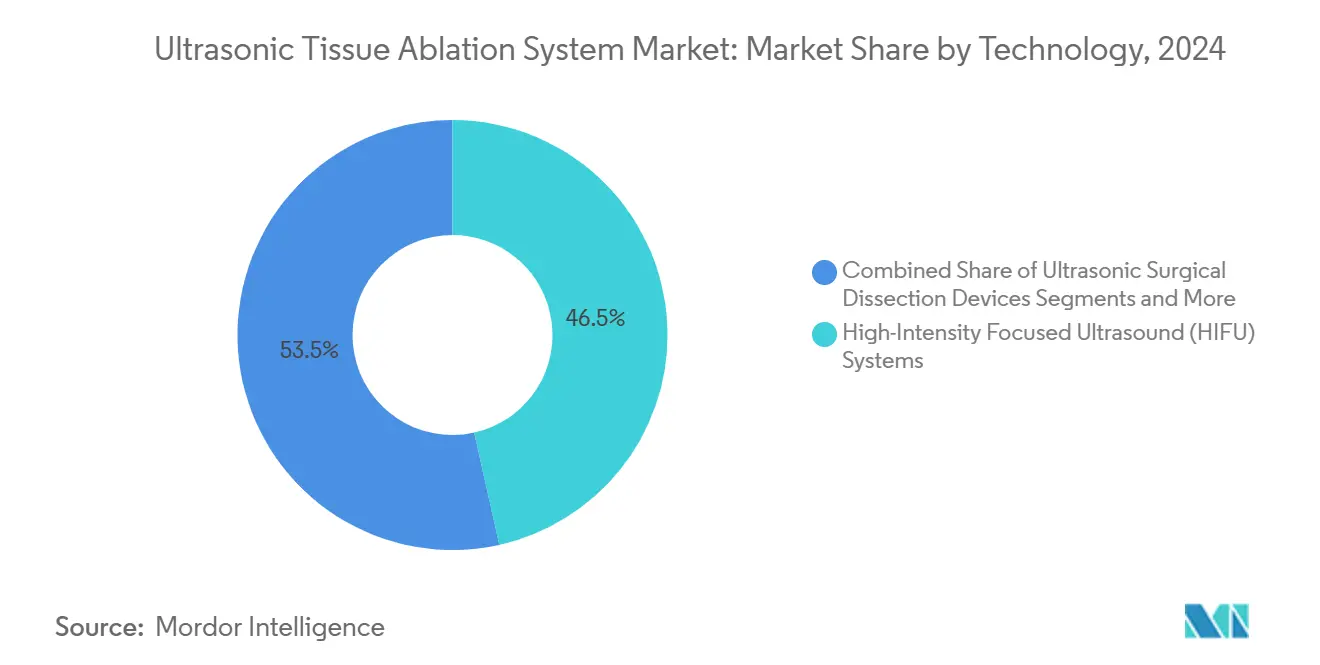
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: El liderazgo en oncología se ve desafiado por el crecimiento de la ortopedia
Oncología conservó el 34.58% de los ingresos en 2024, impulsado por los programas de próstata e hígado. Las ventas del segmento se ven reforzadas por el reconocimiento por parte de los pagadores de opciones no invasivas que acortan las estancias y reducen las complicaciones. Sin embargo, las intervenciones de ortopedia y columna vertebral presentan la mayor tasa de crecimiento anual compuesta (TCAC) del 15.32%, ya que los bisturíes óseos y la ablación del nervio basivertebral se extienden por las redes de centros de cirugía ambulatoria (CSA). El tamaño del mercado de sistemas de ablación tisular ultrasónica para usos ortopédicos podría reducir la brecha con la oncología para 2030 si se mantiene la paridad de reembolsos.
El crecimiento cardiovascular se deriva de la ablación de la fibrilación auricular sin fluoroscopia, mientras que el manejo del dolor se beneficia de los procedimientos para el dolor vertebrogénico cubiertos por Medicare. Neurología y ginecología mantienen una expansión constante mediante tratamientos para el temblor y los fibromas uterinos, respectivamente, lo que permite diversificar la cartera.
Por el usuario final: el dominio del hospital erosiona la eficiencia de los centros de atención ambulatoria
Los hospitales generaron el 59.27 % del gasto en 2024 debido a los requisitos de infraestructura y la compleja carga de casos. Sin embargo, los centros de cirugía ambulatoria presentan una tasa de crecimiento anual compuesta (TCAC) del 14.23 %, impulsada por los incentivos de las aseguradoras y la preferencia de los pacientes por el alta el mismo día. El mercado de sistemas de ablación tisular ultrasónica que se destina a los centros de cirugía ambulatoria (CSA) continúa creciendo a medida que las consolas compactas se incorporan al mercado y el perfil no térmico de la histotricia evita la necesidad de una monitorización prolongada.
Las clínicas especializadas atienden indicaciones específicas como el dolor o la salud femenina, mientras que los hospitales veterinarios constituyen un nicho de mercado, pero en rápida modernización, que capta fondos para la investigación traslacional. La cuota de mercado de los sistemas de ablación tisular ultrasónica en hospitales probablemente caerá por debajo del 50 % después de 2030 si el impulso de las clínicas de cirugía ambulatoria (ASC) persiste.
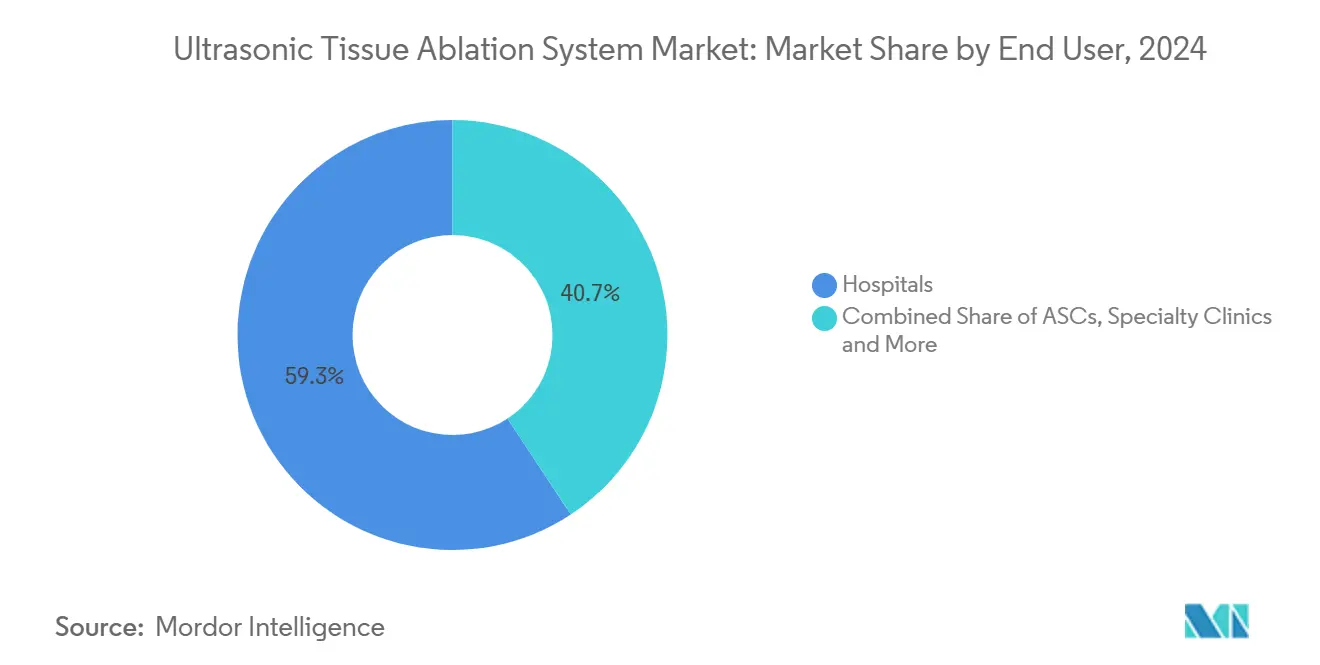
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por componente del producto: El liderazgo de la consola se une a la aceleración de la creación de imágenes
Los generadores y consolas generaron el 44.72 % de los ingresos de 2024, lo que les otorgó la mayor cuota de mercado en sistemas de ablación tisular ultrasónica a nivel de componentes. Las piezas de mano y las sondas generaron ventas recurrentes y constantes, pero la competencia de precios limitó el crecimiento del margen. Las tijeras y accesorios desechables monitorizaron el volumen de procedimientos y respaldaron la previsibilidad de los ingresos del mercado de accesorios. Los módulos de guía e imagenología registraron la tasa de crecimiento anual compuesta (TCAC) más rápida, del 13.68 %, debido a la demanda de monitorización en tiempo real por parte de los proveedores para garantizar la seguridad y la precisión. Los contratos de servicio y software se expandieron en paralelo, impulsados por el mantenimiento predictivo y el análisis en la nube que optimizan el flujo de trabajo. La transición hacia consolas integradas con IA integrada impulsó la demanda de modelos premium que integran imagenología y terapia en un único entorno.
El tamaño del mercado de sistemas de ablación tisular ultrasónica conectados a consolas seguirá creciendo a medida que los hospitales y centros ambulatorios se actualicen a plataformas multimodales que gestionan HIFU, histotricia y aplicaciones de campo pulsado en una sola unidad. Se espera que los módulos de imagen sigan superando al mercado base, ya que la retroalimentación en tiempo real reduce las tasas de retratamiento y facilita un reembolso favorable. Los proveedores aprovechan las actualizaciones de software para prolongar la vida útil del hardware y fidelizar a los clientes mediante modelos de suscripción. Los diseños de sondas se inclinan hacia puntas con refrigeración interna que permiten tiempos de sonicación más prolongados sin daños térmicos. La estandarización de accesorios reduce el coste por caso, mientras que las características diferenciadoras, como el seguimiento RFID, ayudan a proteger el margen. En general, la innovación en componentes se centra en una mayor integración entre el suministro de energía, la imagenología y el análisis de datos, lo que garantiza que cada inversión de capital genere impacto clínico e ingresos por servicios a largo plazo.
Análisis geográfico
Mercado de sistemas de ablación de tejidos por ultrasonido en Norteamérica y Europa
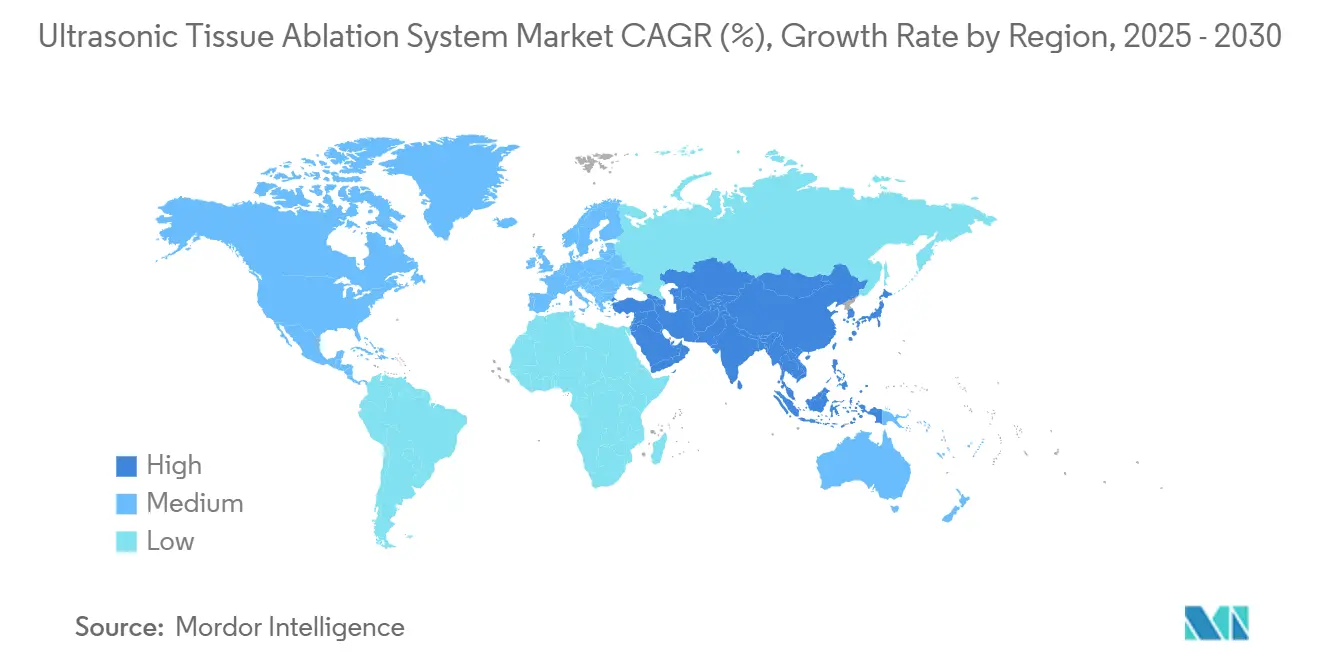
Norteamérica captó el 39.77 % de los ingresos de 2024, beneficiándose de vías de reembolso claras, una experiencia clínica concentrada y una sólida cartera de innovadores de dispositivos nacionales. El tamaño del mercado de sistemas de ablación tisular ultrasónica en la región se sustenta en los códigos CPT para la ablación del nervio basivertebral y la cobertura de terapia de temblor de Humana. Europa sigue con una sólida adopción en Alemania y los Países Bajos, donde se amplía la cobertura de las tecnologías de ultrasonido focalizado guiado por RM. Los consorcios de investigación en Francia y el Reino Unido consolidan aún más la generación de evidencia clínica.
Mercado de sistemas de ablación de tejidos por ultrasonido en la región Asia-Pacífico
La región Asia-Pacífico registra la mayor tasa de crecimiento anual compuesta (TCAC) del 13.57% gracias a la implementación de infraestructura en China, Japón y Corea del Sur, así como al aumento de la incidencia de enfermedades crónicas. Las directrices de la Asociación Coreana del Cáncer de Hígado incorporan la ablación guiada por ultrasonido, lo que indica una aceptación generalizada. La mayor capacidad de fabricación local de China podría reducir los precios de los sistemas, ampliando el acceso y aumentando la cuota de mercado de los proveedores locales en sistemas de ablación tisular por ultrasonido.
Mercado de sistemas de ablación de tejidos por ultrasonido en Oriente Medio, África y Sudamérica
Oriente Medio y África muestran una demanda selectiva, principalmente en centros privados que atienden a la afluencia de turistas médicos. Sudamérica se encuentra rezagada, limitada por dificultades económicas, aunque la considerable base instalada de diagnóstico por imagen de Brasil ofrece una base para el crecimiento a largo plazo. Las iniciativas gubernamentales para incentivar la cirugía mínimamente invasiva podrían impulsar la demanda latente en las regiones emergentes durante el horizonte de pronóstico.
Panorama competitivo
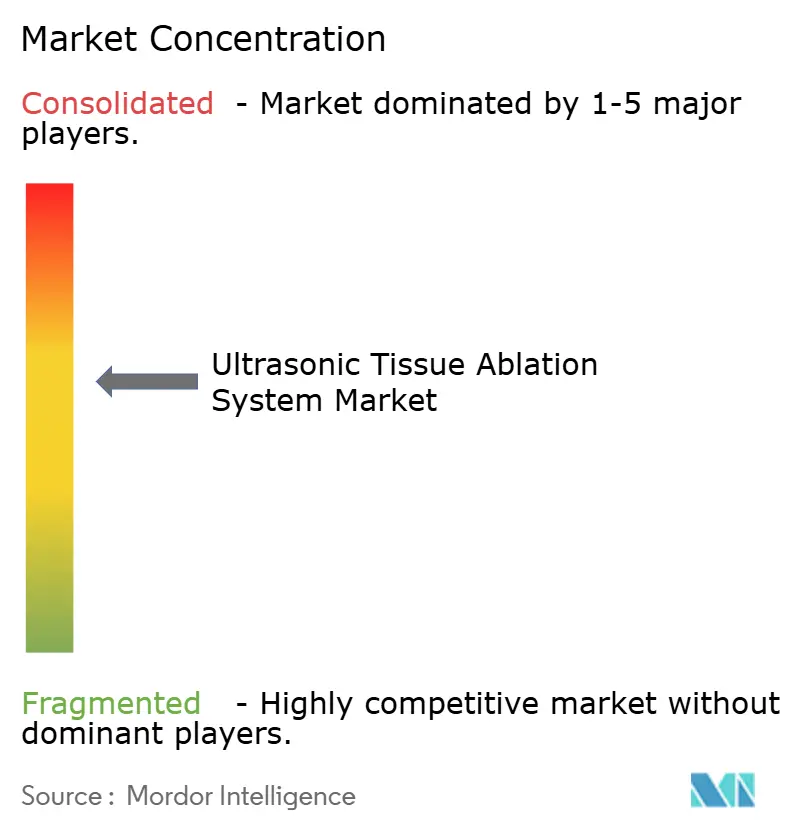
El campo muestra una concentración moderada. Multinacionales como Johnson & Johnson, Medtronic y Olympus aprovechan sus amplias carteras y su fuerte presencia en la distribución, mientras que especialistas en ultrasonidos especializados como INSIGHTEC y HistoSonics consiguen precios elevados gracias a su distinción tecnológica. Las posiciones de propiedad intelectual en torno al control de cavitación y la guía de imágenes crean barreras temporales que se erosionan con el vencimiento de las patentes.
Las decisiones estratégicas subrayan el interés por la consolidación. La exploración de HistoSonics de una venta por 2.5 millones de dólares ilustra el valor estratégico percibido de la histotricia. La adquisición de Gynesonics por 350 millones de dólares por parte de Hologic amplía su presencia en el sector de la salud femenina. Alianzas como la de Canon-Olympus aprovechan competencias complementarias para acelerar los ciclos de producto. Los diferenciadores competitivos se basan cada vez más en el flujo de trabajo de los procedimientos, la planificación guiada por IA y las consolas multimodales que optimizan los presupuestos de inversión.
Los pequeños participantes buscan sistemas rentables para mercados emergentes o exploran las áreas adyacentes de veterinaria e inmunoterapia. Los participantes del mercado también buscan ingresos por servicios a través de plataformas de análisis en la nube y seguimiento de resultados que puedan respaldar los expedientes de reembolso y fomentar la fidelización del cliente.
Líderes de la industria de sistemas de ablación de tejidos por ultrasonidos
Johnson & Johnson
Medtronic plc
Olympus Corporation
Stryker Corporation
Corporación Conmed
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: HistoSonics explora una venta de 2.5 millones de dólares a Medtronic, GE HealthCare y Johnson & Johnson, lo que destaca el valor estratégico de la histotricia.
- Marzo de 2025: Johnson & Johnson MedTech lanza el sistema de energía DUALTO, que integra energías ultrasónicas, de RF y de campo pulsado en una sola consola.
- Febrero de 2025: Johnson & Johnson reanuda los casos de VARIPULSE en EE. UU. con instrucciones actualizadas después de que la revisión de seguridad confirmara la integridad del dispositivo.
Alcance del informe de mercado global de sistemas de ablación ultrasónica de tejidos
| Sistemas de ultrasonido enfocado de alta intensidad (HIFU) |
| Dispositivos de disección quirúrgica ultrasónica |
| Aspiradores ultrasónicos |
| Sistemas de histotricia |
| Bisturíes óseos ultrasónicos |
| Otros |
| Oncología |
| Cardiovascular |
| Ginecología |
| Manejo del Dolor |
| Ortopedia y columna vertebral |
| Urología |
| Otras Clínicas (Neurología, Estética, Veterinaria) |
| Hospitales |
| Centros Quirúrgicos Ambulatorios |
| Clínicas Especializadas |
| Hospitales y Clínicas Veterinarias |
| Generadores / Consolas |
| Piezas de mano y sondas |
| Tijeras y accesorios desechables |
| Módulos de orientación e imágenes |
| Servicio y software |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| por Tecnología | Sistemas de ultrasonido enfocado de alta intensidad (HIFU) | |
| Dispositivos de disección quirúrgica ultrasónica | ||
| Aspiradores ultrasónicos | ||
| Sistemas de histotricia | ||
| Bisturíes óseos ultrasónicos | ||
| Otros | ||
| por Aplicación | Oncología | |
| Cardiovascular | ||
| Ginecología | ||
| Manejo del Dolor | ||
| Ortopedia y columna vertebral | ||
| Urología | ||
| Otras Clínicas (Neurología, Estética, Veterinaria) | ||
| Por usuario final | Hospitales | |
| Centros Quirúrgicos Ambulatorios | ||
| Clínicas Especializadas | ||
| Hospitales y Clínicas Veterinarias | ||
| Por componente del producto | Generadores / Consolas | |
| Piezas de mano y sondas | ||
| Tijeras y accesorios desechables | ||
| Módulos de orientación e imágenes | ||
| Servicio y software | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de sistemas de ablación de tejidos por ultrasonidos en 2025?
El mercado está valorado en 1.78 millones de dólares en 2025 y se prevé que crezca hasta 3.05 millones de dólares en 2030.
¿Qué CAGR se proyecta para los sistemas de ablación de tejidos por ultrasonidos hasta el año 2030?
Se estima que la CAGR global será del 11.44% para el período 2025-2030.
¿Qué tecnología tiene la mayor participación hoy en día?
Los sistemas de ultrasonido focalizado de alta intensidad representan el 46.52% de los ingresos de 2024.
¿Qué área clínica se está expandiendo más rápidamente?
Los procedimientos ortopédicos y de columna lideran con una CAGR del 15.32 % hasta 2030.
¿Qué región muestra el impulso de crecimiento más rápido?
Se espera que Asia-Pacífico se expanda a una CAGR del 13.57 %, impulsada por la creciente inversión en infraestructura y la alineación regulatoria.
¿Qué tendencia sustenta la creciente adopción de ASC?
La cirugía ambulatoria mínimamente invasiva respaldada por incentivos de los pagadores está aumentando los volúmenes de ASC, con plataformas ultrasónicas que permiten el alta el mismo día.


