

Tamaño y cuota de mercado uniformes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 63.48 mil millones |
| Tamaño del mercado (2031) | USD 85.13 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.05% CAGR |
| Mercado de más rápido crecimiento | Oriente Medio y África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado uniforme realizado por Mordor Intelligence
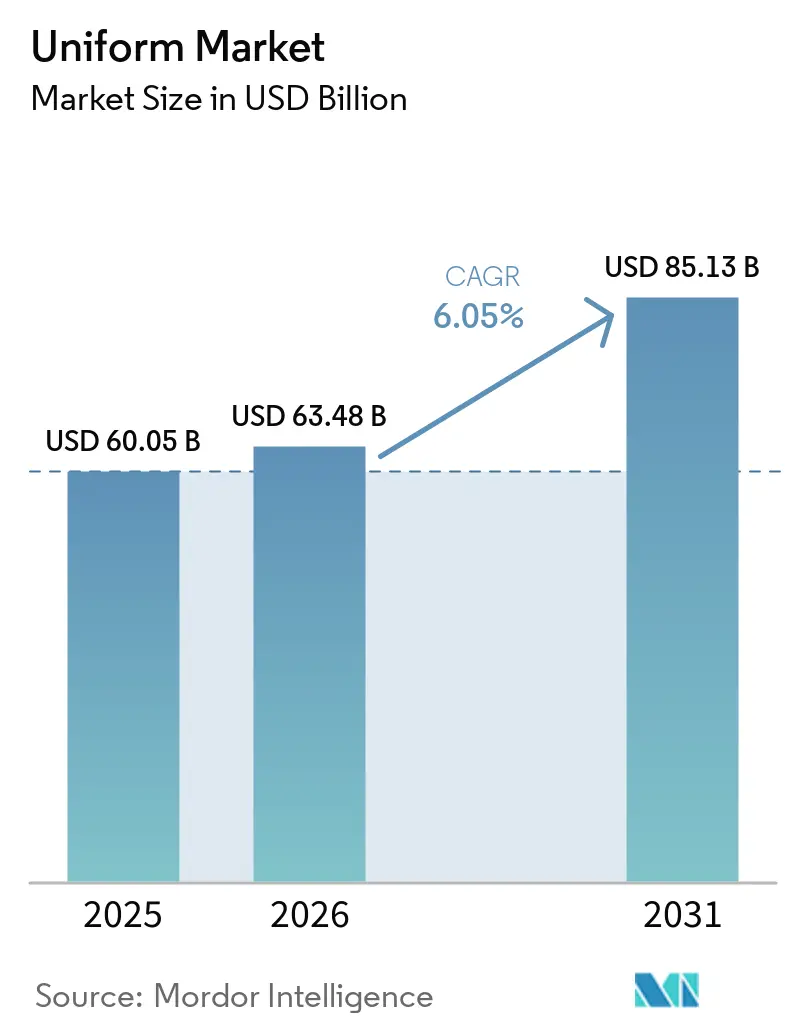
Se espera que el mercado de uniformes crezca de 60.05 millones de dólares en 2025 a 63.48 millones de dólares en 2026, y se prevé que alcance los 85.13 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.05 % entre 2026 y 2031. Este mercado experimenta un crecimiento constante, impulsado por la expansión del empleo en los sectores de salud, manufactura, hostelería, logística y otros servicios, así como por el creciente énfasis en la seguridad laboral, el cumplimiento normativo y la imagen corporativa. Las organizaciones están adoptando uniformes estandarizados para fortalecer la identidad de marca, mejorar la seguridad de los empleados y mantener una apariencia profesional uniforme. La demanda también se orienta hacia tejidos duraderos, funcionales y sostenibles que mejoran la comodidad del usuario y reducen los costes del ciclo de vida. Las plataformas de adquisición digital y los modelos de servicio de uniformes gestionados optimizan los procesos de compra, gestión de inventario y reemplazo, mejorando la eficiencia de los programas para empresas de diversos sectores.
Conclusiones clave del informe
- Por tipo de producto, los uniformes corporativos representaron el 28.74% de la cuota de mercado de uniformes en 2025, mientras que se prevé que los uniformes industriales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.05% entre 2026 y 2031.
- Por tipo de tejido, el poliéster representó el 41.23% del tamaño del mercado de uniformes en 2025, mientras que se prevé que los tejidos mixtos crezcan a una tasa de crecimiento anual compuesta del 7.53% hasta 2031.
- Por canal de distribución, las ventas offline alcanzaron una cuota del 66.13% en 2025, mientras que se espera que los canales online registren el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 8.13% hasta 2031.
- Geográficamente, Asia-Pacífico representó el 39.11% del mercado en 2025, mientras que se prevé que Oriente Medio y África avancen a una tasa de crecimiento anual compuesta (CAGR) del 6.95% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de uniformes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor énfasis en la seguridad en el lugar de trabajo y el cumplimiento normativo. | + 1.8% | Global, con impacto concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente demanda de programas de imagen corporativa e identidad de empleados. | + 1.2% | Global; con mayor presencia en los sectores de servicios de Norteamérica, Europa y Asia-Pacífico. | Mediano plazo (2–4 años) |
| Mayor participación en deportes organizados y actividades en equipo. | + 0.7% | América del Norte, núcleo de Asia-Pacífico, efecto indirecto en Oriente Medio y África. | Mediano plazo (2–4 años) |
| Aumento del empleo en los sectores de salud, hostelería, manufactura y logística. | + 1.5% | Global; Asia-Pacífico y Oriente Medio y África son las regiones de mayor crecimiento. | Largo plazo (≥ 4 años) |
| Creciente preferencia por soluciones de uniformes sostenibles y duraderas. | + 0.6% | Europa (liderazgo regulatorio), América del Norte, efecto indirecto en Asia-Pacífico | Mediano plazo (2–4 años) |
| Avances en tejidos para uniformes de alto rendimiento y funcionales. | + 0.8% | Global, con especial concentración de investigación y desarrollo en Europa y Asia Oriental. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor énfasis en la seguridad en el lugar de trabajo y el cumplimiento normativo.
Los gobiernos y las autoridades reguladoras de todo el mundo están reforzando los requisitos de seguridad laboral, incentivando a los empleadores a invertir en uniformes estandarizados y ropa de trabajo protectora que cumplan con las normas de salud ocupacional. Industrias como la manufacturera, la construcción, la sanitaria, la alimentaria y la de servicios públicos requieren cada vez más prendas específicas para cada función, con el fin de mejorar la seguridad, la higiene y el cumplimiento operativo de los trabajadores. La Organización Internacional del Trabajo (OIT) continúa supervisando los indicadores mundiales de seguridad ocupacional, reforzando la importancia de las medidas de seguridad preventiva y el cumplimiento normativo en todos los lugares de trabajo. Este enfoque regulatorio constante respalda la demanda a largo plazo de ropa de trabajo que cumpla con la normativa. El creciente énfasis en el cumplimiento se ve reforzado por las iniciativas de control de organismos como la Administración de Seguridad y Salud Ocupacional (OSHA) en Estados Unidos. La OSHA exige a los establecimientos de las industrias cubiertas que envíen electrónicamente los datos sobre lesiones y enfermedades laborales a través de su aplicación de seguimiento de lesiones, lo que refuerza la supervisión de las prácticas de seguridad en el trabajo. A medida que los empleadores continúan invirtiendo en medidas que reducen los riesgos laborales y cumplen con las normativas en constante evolución, se espera que la demanda de uniformes certificados y ropa de trabajo protectora siga siendo un factor clave del mercado mundial de uniformes.
Creciente demanda de programas de imagen corporativa e identidad de empleados.
Las organizaciones de los sectores minorista, hotelero, sanitario, aeronáutico, logístico y otros sectores de atención al cliente están adoptando cada vez más uniformes estandarizados para fortalecer su identidad corporativa y mantener una imagen de marca coherente. Los uniformes facilitan la identificación de los empleados, a la vez que refuerzan la profesionalidad, la confianza y la calidad del servicio en las interacciones con los clientes. A medida que las empresas se expanden a múltiples ubicaciones y redes de franquicias, mantener una identidad visual unificada mediante prendas de marca se ha convertido en un componente importante de las estrategias de marca corporativa. El creciente interés en la identidad del empleado y la coherencia de la marca está impulsando a las organizaciones a invertir en programas de uniformes personalizados que incorporan logotipos, colores y diseños específicos para cada puesto. Además de mejorar la visibilidad de la marca, los uniformes estandarizados fomentan la cohesión del equipo, simplifican la identificación de los empleados y contribuyen a un entorno laboral más organizado. Estos factores impulsan la demanda continua de uniformes tanto en organizaciones del sector público como del privado, lo que respalda el crecimiento del mercado a largo plazo.
Mayor participación en deportes organizados y actividades en equipo.
La creciente participación en deportes organizados, atletismo escolar, ligas amateur y clubes recreativos está impulsando la demanda de uniformes de equipo en instituciones educativas, organizaciones deportivas y programas comunitarios. Los uniformes refuerzan la identidad del equipo, mejoran el reconocimiento de los jugadores y crean una apariencia profesional durante las competiciones y los entrenamientos. A medida que las inversiones en deportes de base y programas atléticos organizados continúan expandiéndose, se espera que la demanda de ropa deportiva personalizada y uniformes de equipo crezca tanto en el segmento juvenil como en el adulto. Las tendencias recientes de participación reflejan la fuerza de esta demanda. Según la Asociación de la Industria del Deporte y el Fitness (SFIA), un récord de 250 millones de estadounidenses participaron en al menos un deporte, actividad física o actividad al aire libre en 2025, el nivel más alto desde que la asociación comenzó a realizar un seguimiento de la participación.[ 1 ]Fuente: Sport & Fitness Industry Association, "La participación alcanza un nuevo máximo, pero la mayoría de los estadounidenses aún no cumplen con las pautas recomendadas de actividad semanal, según el informe Topline 2026 de la SFIA", sfia.orgLa SFIA también informó que los deportes de equipo superaron los 90 millones de participantes por primera vez en 2025, lo que refleja un crecimiento continuo en las actividades atléticas organizadas y recreativas.[ 2 ]Fuente: Sport & Fitness Industry Association, "La participación alcanza un nuevo máximo, pero la mayoría de los estadounidenses aún no cumplen con las pautas recomendadas de actividad semanal, según el informe Topline 2026 de la SFIA", sfia.orgPor otra parte, la Federación Nacional de Asociaciones de Escuelas Secundarias Estatales (NFHS) informó de un máximo histórico de 8,062,302 participantes en deportes de escuelas secundarias estadounidenses durante el año escolar 2023-24, un aumento de 210,469 participantes con respecto al año anterior.[ 3 ]Fuente: Federación Nacional de Asociaciones de Escuelas Secundarias Estatales, "La participación en deportes de secundaria supera los ocho millones por primera vez en 2023-24", nfhs.orgSe espera que esta creciente participación mantenga la demanda de ropa y uniformes para equipos en escuelas, clubes y ligas recreativas.
Aumento del empleo en los sectores de salud, hostelería, manufactura y logística.
El creciente empleo en los sectores de salud, hostelería, manufactura, logística y otras industrias con alta intensidad de mano de obra está generando una demanda constante de uniformes, a medida que las organizaciones amplían su plantilla e incorporan nuevos empleados. Estos sectores requieren indumentaria estandarizada para mejorar la seguridad laboral, mantener los estándares de higiene, garantizar el cumplimiento normativo y proyectar una imagen corporativa profesional. A medida que las empresas aumentan sus niveles de personal para respaldar el crecimiento operativo, la adquisición de uniformes sigue siendo un componente esencial de la gestión de la fuerza laboral. La expansión de las industrias de servicios y las operaciones industriales refuerza aún más la necesidad de uniformes específicos para cada puesto, diseñados para satisfacer los requisitos funcionales y operativos. Los empleadores invierten cada vez más en ropa de trabajo duradera, cómoda y diseñada para un propósito específico, que mejora el desempeño de los empleados y, al mismo tiempo, mantiene una identidad de marca coherente en múltiples ubicaciones. Más allá de la incorporación de nuevos empleados, los ciclos recurrentes de reemplazo, impulsados por el desgaste de las prendas y las cambiantes necesidades de la fuerza laboral, siguen generando una demanda constante de uniformes en una amplia gama de industrias de uso final.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad en los costos de las materias primas y los insumos textiles. | -1.2% | Global; impacto concentrado en los centros de fabricación de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Preocupaciones medioambientales asociadas a los residuos textiles y al frecuente reemplazo de uniformes. | -0.5% | Efectos indirectos en Europa (presión regulatoria), América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Complejidades de personalización y dimensionamiento en función de los diversos requisitos de la fuerza laboral. | -0.5% | Global; concentrada en mercados fragmentados del sur de Asia, Oriente Medio y África, y Sudamérica. | Mediano plazo (2–4 años) |
| La producción de uniformes falsificados y no autorizados crea riesgos para la seguridad y la integridad de la marca. | -0.3% | Global; mayor riesgo en los centros de fabricación de Asia-Pacífico y en los mercados de artículos para eventos de Norteamérica. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad en los costos de las materias primas y los insumos textiles.
Las fluctuaciones en los precios de materias primas clave, como algodón, poliéster, fibras especiales, tintes y productos químicos textiles, representan un desafío importante para los fabricantes de uniformes. Los cambios en los precios de las materias primas, los costos de la energía y los gastos de transporte pueden incrementar los costos de producción y generar incertidumbre en las estrategias de adquisición y fijación de precios. Dado que los uniformes suelen suministrarse mediante contratos a largo plazo con precios fijos, los fabricantes pueden enfrentar presión sobre los márgenes cuando los costos de los insumos aumentan inesperadamente. Las interrupciones en la cadena de suministro y las fluctuaciones en la disponibilidad de insumos textiles aumentan la complejidad del abastecimiento, especialmente para los fabricantes que abastecen a múltiples regiones. El aumento de los costos de telas, adornos y materiales de acabado también puede afectar los plazos de producción y la planificación de inventario, lo que dificulta mantener precios competitivos. Estos factores impulsan a los fabricantes a diversificar sus estrategias de abastecimiento y optimizar la utilización de materiales, pero la continua volatilidad en los costos de los insumos textiles sigue siendo una limitación clave para el crecimiento del mercado global de uniformes.
Preocupaciones medioambientales asociadas a los residuos textiles y al reemplazo frecuente de uniformes.
La creciente preocupación por el medio ambiente está intensificando el escrutinio de los residuos textiles generados por la frecuente sustitución y eliminación de uniformes. Los uniformes utilizados en sectores como la sanidad, la hostelería, la industria manufacturera y los servicios corporativos se reemplazan con frecuencia debido al desgaste, las actualizaciones de imagen corporativa o los cambios en las exigencias laborales, lo que genera un volumen considerable de prendas desechadas. Esto ha suscitado inquietudes sobre los residuos que acaban en los vertederos, el consumo de recursos y el impacto ambiental de la producción y eliminación de textiles. En respuesta, las organizaciones están haciendo mayor hincapié en prolongar la vida útil de las prendas, mejorar la reciclabilidad de los textiles y adoptar prácticas de aprovisionamiento más sostenibles. Sin embargo, la transición a fibras recicladas, programas textiles circulares y procesos de fabricación ambientalmente responsables suele implicar mayores costes de materiales y operativos. Equilibrar los objetivos de sostenibilidad con la durabilidad, el rendimiento y la rentabilidad sigue siendo un reto tanto para los fabricantes de uniformes como para los usuarios finales, lo que limita el crecimiento del mercado.
Análisis de segmento
Por tipo de producto: El auge industrial redefine la composición del sector.
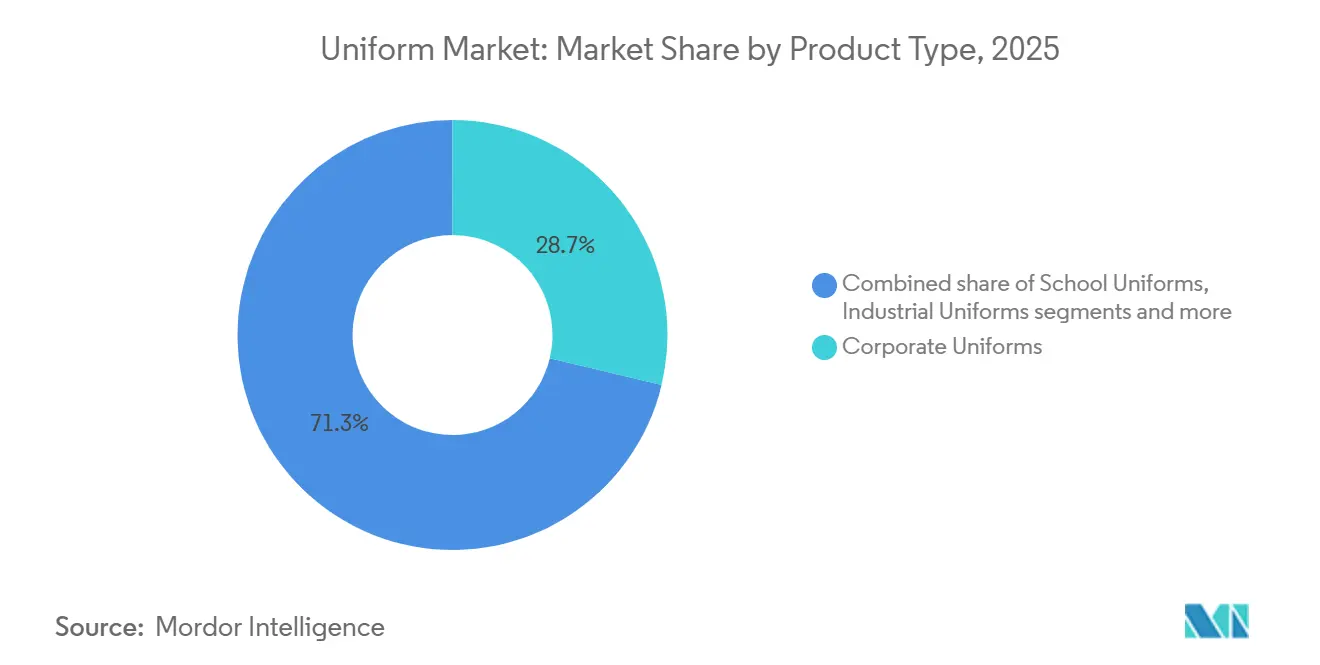
Los uniformes corporativos representaron la mayor parte del mercado, con un 28.74% en 2025, impulsados por su amplia adopción en los sectores bancario, hotelero, minorista, aeronáutico, sanitario y otros sectores de atención al cliente. Las organizaciones utilizan cada vez más uniformes estandarizados para reforzar la identidad corporativa, mantener una imagen profesional y mejorar el reconocimiento de los empleados, garantizando al mismo tiempo la uniformidad en sus diferentes ubicaciones. La expansión regular de la plantilla, los ciclos de renovación de personal y las actualizaciones periódicas de la imagen de marca contribuyen a la adquisición constante de uniformes corporativos, lo que refuerza el liderazgo de este segmento en el mercado.
Se prevé que los uniformes industriales registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.05 %, entre 2026 y 2031, impulsada por el creciente empleo en los sectores de manufactura, construcción, logística, servicios públicos y energía. El mayor énfasis en la seguridad laboral, el cumplimiento normativo y la protección de los empleados está impulsando la demanda de prendas duraderas y de alto rendimiento diseñadas para entornos laborales peligrosos y físicamente exigentes. Los uniformes escolares siguen beneficiándose de las políticas de vestimenta obligatoria en muchas instituciones educativas, mientras que los uniformes deportivos, militares, de hostelería y especializados mantienen una demanda estable, impulsada por las compras institucionales, las actividades deportivas organizadas y la expansión del empleo en el sector servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de tejido: Las construcciones mixtas alteran la cuota de mercado del poliéster.
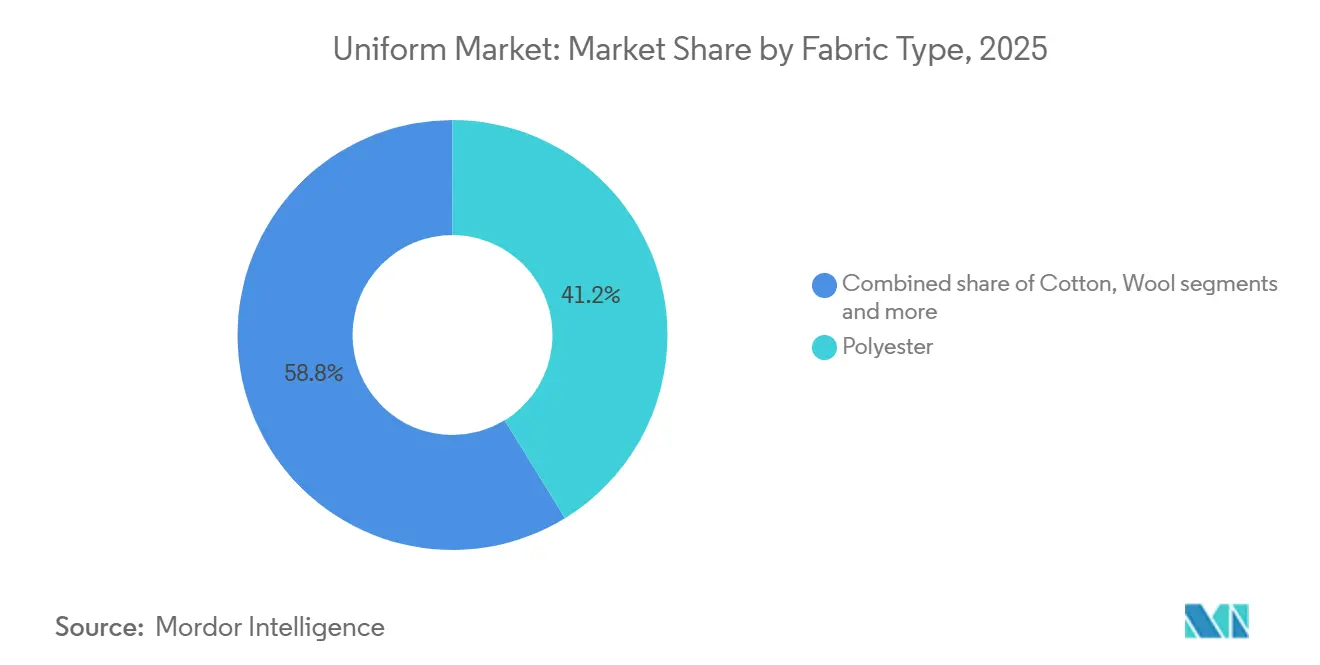
El poliéster representó la mayor cuota de mercado, con un 41.23% en 2025, gracias a su rentabilidad, durabilidad e idoneidad para la producción de uniformes a gran escala en los sectores industrial, corporativo, sanitario, hotelero y educativo. Su resistencia a las arrugas, la conservación del color, sus propiedades de gestión de la humedad y su fácil mantenimiento lo convierten en la opción preferida para las organizaciones que buscan uniformes duraderos con menores costes de ciclo de vida. La amplia disponibilidad de tejidos de poliéster y la capacidad de fabricación consolidada refuerzan aún más su posición dominante en el mercado.
Se prevé que los tejidos mixtos registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.53 %, durante el periodo 2026-2031, impulsada por la creciente demanda de uniformes que ofrezcan un equilibrio óptimo entre durabilidad, comodidad, flexibilidad y funcionalidad. Al combinar las ventajas de diversas fibras, los tejidos mixtos mejoran la comodidad del usuario a la vez que satisfacen las exigencias de rendimiento de distintos entornos laborales. El algodón sigue siendo el material preferido para aplicaciones que priorizan la transpirabilidad y la comodidad, mientras que la lana, los tejidos ignífugos y otros textiles especializados mantienen una demanda constante en entornos laborales formales, peligrosos y de alto rendimiento donde se requieren propiedades funcionales específicas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las plataformas online reducen la ventaja del canal offline.
Los canales de distribución tradicionales representaron la mayor cuota de mercado, con un 66.13 % en 2025, impulsados por los complejos requisitos de adquisición de los compradores institucionales en organizaciones corporativas, sanitarias, industriales, hoteleras y del sector público. Muchas empresas prefieren la interacción directa con los proveedores para la evaluación de productos, la selección de tallas, la personalización, la gestión de pedidos al por mayor y el servicio posventa. Los contratos de suministro a largo plazo, los programas de uniformes gestionados y los servicios de alquiler también contribuyen al continuo predominio de la distribución tradicional, especialmente para organizaciones con plantillas numerosas y geográficamente dispersas.
Se prevé que los canales en línea registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 8.13 %, durante el período 2026-2031, impulsada por la rápida adopción de plataformas de compras digitales y soluciones de comercio electrónico B2B. Las organizaciones utilizan cada vez más portales en línea para realizar pedidos al por mayor, acceder a catálogos específicos para cada empleado, realizar el seguimiento del inventario y reponer pedidos, lo que mejora la eficiencia de las compras y reduce el esfuerzo administrativo. La creciente disponibilidad de herramientas de personalización, sistemas de compras integrados y capacidades de gestión digital de pedidos permite a las empresas de todos los tamaños optimizar la compra de uniformes, lo que respalda la continua expansión de los canales de distribución en línea.
Análisis geográfico
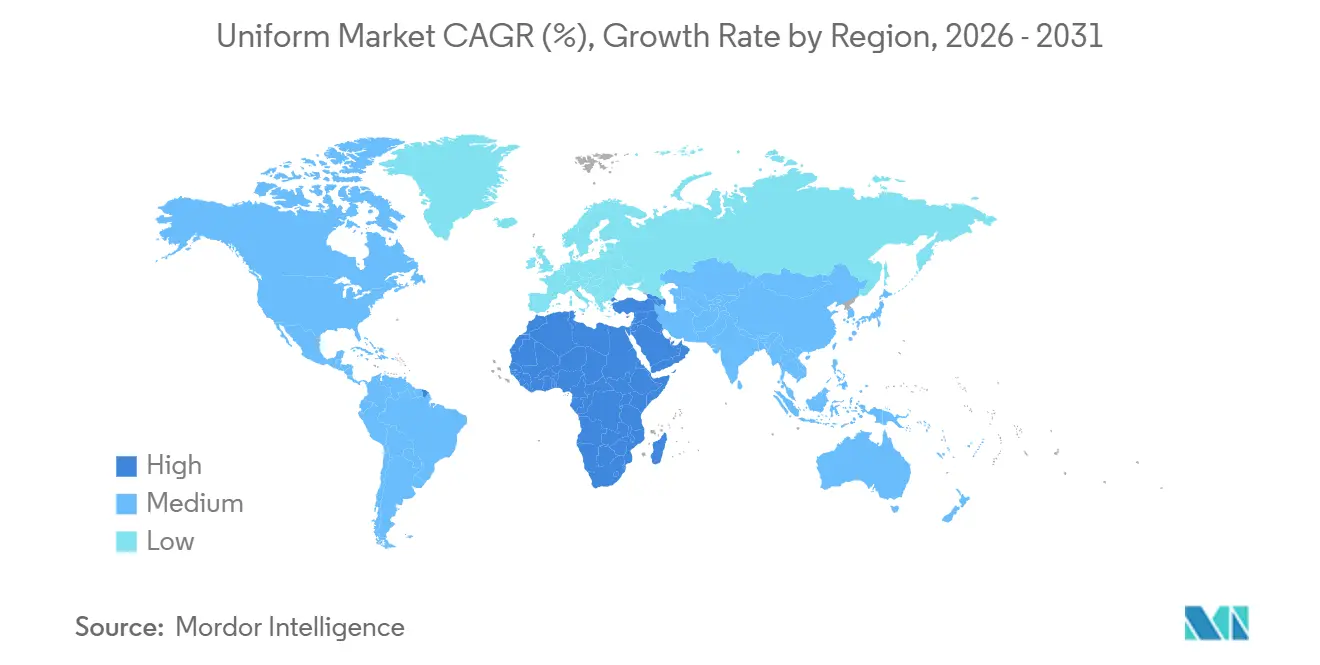
La región de Asia-Pacífico representó la mayor cuota del mercado mundial de uniformes, con un 39.11% en 2025, gracias a su numerosa fuerza laboral manufacturera, la expansión de los sectores de salud y hostelería, y la creciente adopción de uniformes estandarizados en los sectores industrial y de servicios. La región se beneficia de una sólida base de fabricación textil, lo que permite una producción rentable y una amplia gama de opciones de tejidos. El aumento del empleo formal, la urbanización y las crecientes inversiones en seguridad laboral e imagen corporativa siguen impulsando la demanda de uniformes en países como China, India, Japón y las economías del sudeste asiático.
Se prevé que Oriente Medio y África registren la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.95%, entre 2026 y 2031, impulsada por la expansión de los proyectos de infraestructura, la diversificación industrial y el crecimiento de la fuerza laboral en los sectores de la construcción, la manufactura, la salud y la hostelería. Los gobiernos y las organizaciones privadas están incrementando las inversiones en seguridad laboral, mientras que la expansión del turismo, la logística y los servicios públicos genera una mayor demanda de uniformes laborales y de servicio. Se espera que la creciente industrialización y el aumento de las compras institucionales en varios países aceleren aún más el crecimiento del mercado durante todo el período de pronóstico.
América del Norte y Europa representan mercados maduros caracterizados por normativas de seguridad laboral bien establecidas, altos niveles de formalización de la fuerza laboral y la adopción generalizada de programas de uniformes gestionados en los sectores comercial e industrial. La demanda en estas regiones se sustenta principalmente en los ciclos de renovación, el cumplimiento normativo y las inversiones continuas en seguridad laboral e iniciativas de identidad corporativa. Mientras tanto, América del Sur experimenta un crecimiento constante a medida que las industrias manufacturera, minera, de procesamiento de alimentos y de servicios siguen expandiéndose, lo que genera nuevas oportunidades para la adopción de uniformes tanto en ocupaciones industriales como en aquellas que atienden directamente al público.
Panorama competitivo
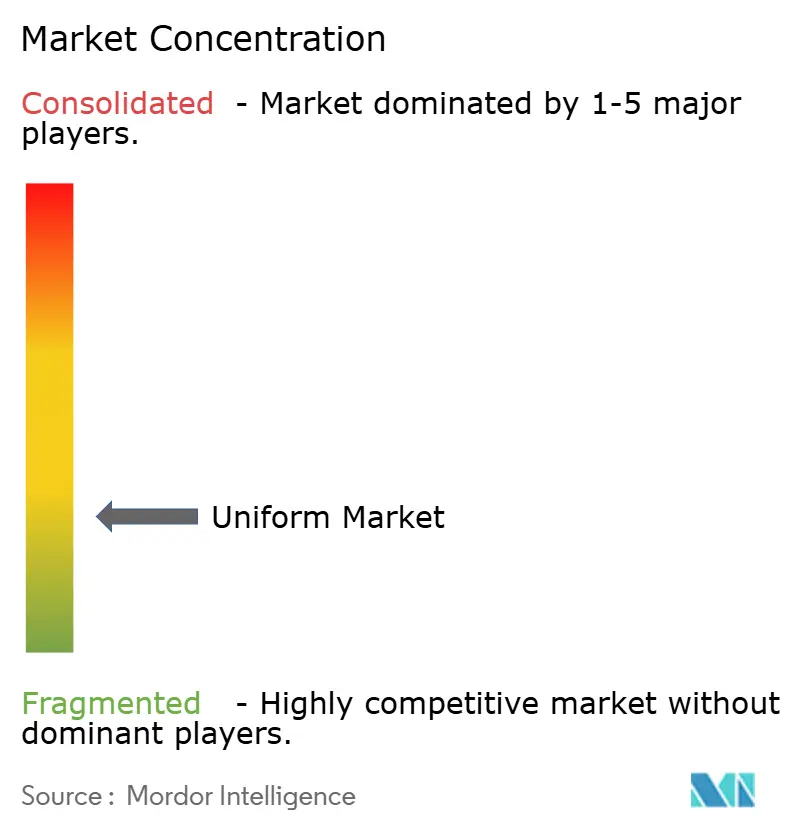
El mercado global de uniformes está fragmentado, con una competencia marcada por fabricantes multinacionales, proveedores de servicios de uniformes gestionados y proveedores regionales que atienden a sectores específicos y compradores institucionales. Los participantes del mercado compiten en una amplia gama de categorías de productos, que incluyen uniformes corporativos, industriales, sanitarios, hoteleros, educativos y especializados. Los contratos de suministro a largo plazo, la capacidad de personalización, la calidad del producto y la fiabilidad del servicio son factores clave de diferenciación competitiva, mientras que los fabricantes regionales mantienen una fuerte presencia en los mercados de aprovisionamiento locales.
Empresas líderes como Cintas Corporation, Vestis Corporation, UniFirst Corporation, VF Corporation y Alsico Group compiten ampliando sus carteras de productos, fortaleciendo sus servicios de gestión de uniformes, invirtiendo en capacidades de adquisición digital y mejorando las soluciones de personalización para clientes empresariales. Las adquisiciones estratégicas, la expansión de la producción y las iniciativas de sostenibilidad han cobrado mayor importancia a medida que las empresas buscan ampliar su alcance geográfico y mejorar la eficiencia operativa, al tiempo que satisfacen las necesidades cambiantes de los clientes en diversos sectores.
Los fabricantes regionales y los proveedores especializados de uniformes siguen desempeñando un papel importante al ofrecer productos específicos para cada sector, volúmenes de pedido flexibles, entregas más rápidas y servicios de personalización a medida para los clientes locales. Muchas empresas más pequeñas también están adoptando materiales sostenibles, plataformas de pedidos digitales y servicios de valor añadido, como la gestión de inventario y el mantenimiento de prendas, para diferenciarse de sus competidores más grandes. A medida que las expectativas de los clientes siguen evolucionando, se prevé que la competencia siga centrándose en la innovación de productos, la calidad del servicio, la flexibilidad operativa y las relaciones a largo plazo con los clientes.
Líderes de la industria de uniformes
-
Corporación Cintas
-
Corporación Vestis
-
Corporación UniFirst
-
VF Corporation
-
Grupo Alsico
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Engelbert Strauss GmbH & Co. KG anunció la puesta en marcha de su alianza logística integrada con DHL Supply Chain en Columbus, Ohio. Las nuevas instalaciones combinan almacenamiento, gestión de pedidos y personalización interna de bordado e impresión, lo que fortalece las operaciones de ropa de trabajo B2B de la compañía y respalda su continua expansión en el mercado norteamericano de uniformes.
- Marzo de 2026: Cintas Corporation anunció un acuerdo definitivo para adquirir UniFirst Corporation en una transacción valorada en aproximadamente 5.5 millones de dólares. Se espera que la adquisición fortalezca las capacidades de la compañía combinada en materia de alquiler de uniformes, servicios para instalaciones y soluciones para el lugar de trabajo en toda Norteamérica, al tiempo que amplía la capacidad operativa y la oferta de servicios, sujeta a las aprobaciones regulatorias y de los accionistas habituales.
- Noviembre de 2025: VF Corporation completó la venta de la marca Dickies a Bluestar Alliance por 600 millones de dólares, transfiriendo la propiedad de la marca global de ropa de trabajo para respaldar su continua expansión bajo Bluestar Alliance y, al mismo tiempo, permitir a VF Corporation optimizar su cartera de marcas.
- Octubre de 2025: Delta Plus Group adquirió Gevanta, fabricante lituano especializado en ropa de trabajo de alta gama, para fortalecer su presencia en la región báltica y ampliar su cartera de ropa de trabajo de lujo. Esta adquisición respalda la estrategia de la compañía para mejorar su oferta de productos premium y expandir su presencia geográfica en el norte y este de Europa.
Alcance del informe del mercado global de uniformes
Los uniformes son prendas estandarizadas diseñadas para su uso en lugares de trabajo, instituciones educativas, deportes, el ejército y otros entornos profesionales, proporcionando una apariencia uniforme a la vez que cumplen con los requisitos funcionales y de seguridad. El mercado de uniformes se segmenta por tipo de producto, tipo de tejido, canal de distribución y geografía. Según el tipo de producto, el mercado se segmenta en uniformes corporativos, uniformes escolares, uniformes industriales, uniformes deportivos, uniformes para hostelería, uniformes militares, uniformes de trabajo y uniformes especializados. Según el tipo de tejido, el mercado se segmenta en algodón, poliéster, lana, tejidos mixtos, tejidos ignífugos y otros tejidos de alto rendimiento. Según el canal de distribución, el mercado se segmenta en tiendas online y tiendas físicas. Geográficamente, el mercado abarca Norteamérica, Europa, Asia-Pacífico, Sudamérica y Oriente Medio y África. Para cada segmento, el tamaño y la previsión del mercado se han realizado en términos de valor (miles de millones de USD).
| Uniformes corporativos |
| Uniformes escolares |
| Uniformes industriales |
| Uniformes deportivos |
| Uniformes de hostelería |
| Uniformes militares |
| Uniformes de ropa de trabajo |
| Uniformes especiales |
| Algodón |
| Poliéster |
| Lana |
| Telas mezcladas |
| Tűzálló szövetek |
| Otros tejidos de alto rendimiento |
| Tiendas en línea |
| Tiendas sin conexión |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Uniformes corporativos | |
| Uniformes escolares | ||
| Uniformes industriales | ||
| Uniformes deportivos | ||
| Uniformes de hostelería | ||
| Uniformes militares | ||
| Uniformes de ropa de trabajo | ||
| Uniformes especiales | ||
| Por tipo de tela | Algodón | |
| Poliéster | ||
| Lana | ||
| Telas mezcladas | ||
| Tűzálló szövetek | ||
| Otros tejidos de alto rendimiento | ||
| Por canal de distribución | Tiendas en línea | |
| Tiendas sin conexión | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de uniformes?
El mercado de uniformes estaba valorado en 60.05 millones de dólares en 2025 y se estima que alcanzará los 63.48 millones de dólares en 2026, antes de llegar a los 85.13 millones de dólares en 2031.
¿Qué tan rápido se espera que crezca la demanda hasta 2031?
Se prevé que el mercado de uniformes crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.05 % entre 2026 y 2031, impulsado por el crecimiento del empleo, el cumplimiento de las normas de seguridad y la consolidación de los programas de uniformes de marca.
¿Qué categoría de productos lidera la demanda global?
Los uniformes corporativos representaron la mayor cuota de mercado en 2025, con un 28.74%, lo que demuestra la importancia de los programas de imagen de marca para empleados en sectores con un alto componente de servicios.
¿Qué región lidera el panorama mundial?
La región de Asia-Pacífico lideró el mercado con una cuota del 39.11% en 2025, gracias a la escala industrial de China, el crecimiento del empleo organizado en India y los sistemas de contratación pública consolidados de Japón.


