

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 12.81 mil millones |
| Tamaño del mercado (2031) | USD 15.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
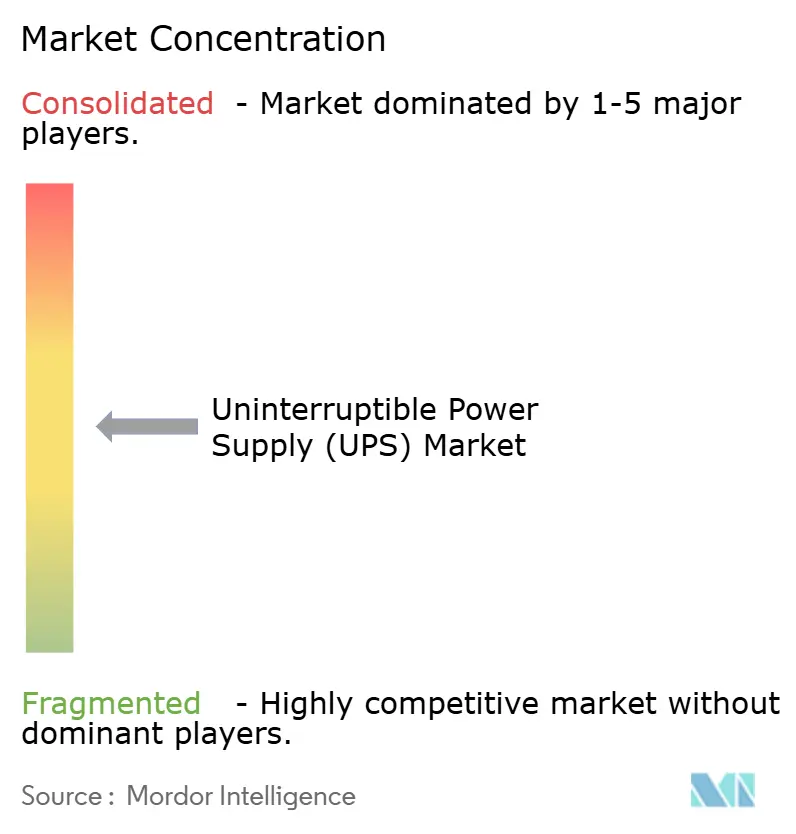
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis de mercado de sistemas de alimentación ininterrumpida (UPS) por Mordor Intelligence
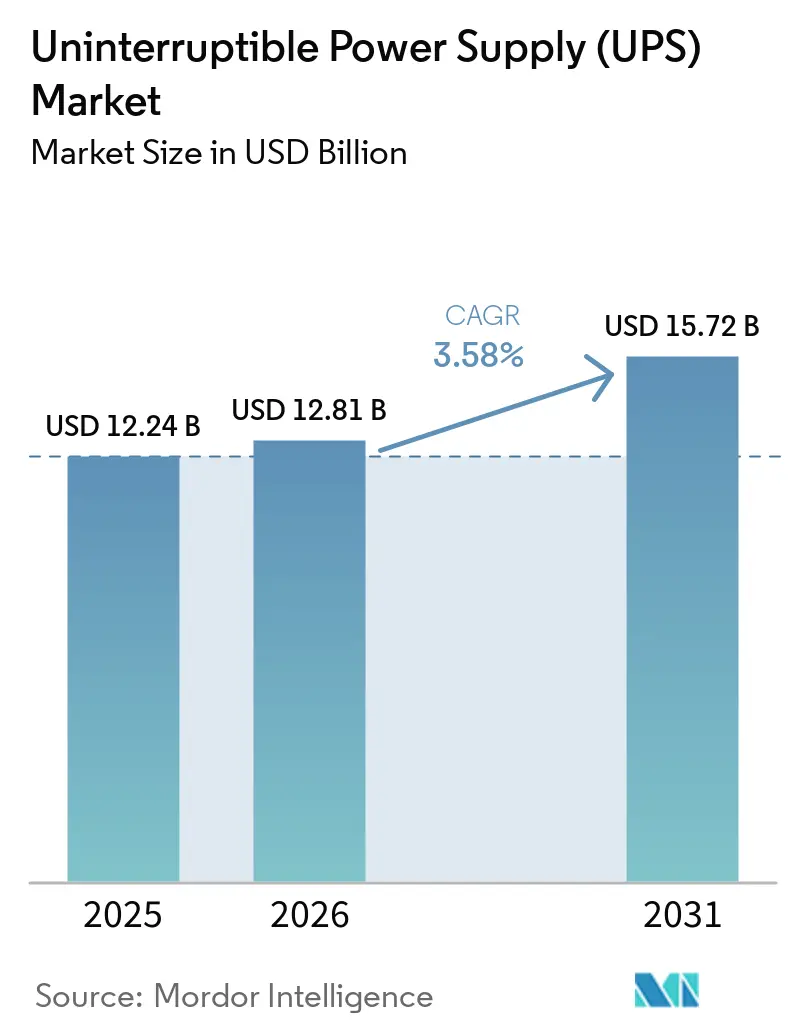
Se proyecta que el mercado de sistemas de alimentación ininterrumpida alcance los 12.24 millones de dólares en 2025, los 12.81 millones de dólares en 2026 y los 15.72 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.18 % entre 2026 y 2031. Esta trayectoria se sustenta en la construcción de centros de datos a hiperescala, densidades de racks impulsadas por IA superiores a 30 kW y contratos de baterías como servicio (BaaS) que convierten la inversión de capital en gastos operativos. La adopción de baterías de iones de litio en sistemas de más de 100 kVA se está acelerando a medida que los operadores recuperan valioso espacio sin explotar, mientras que las unidades de reserva siguen dominando los segmentos residenciales y de pequeñas empresas que valoran los precios inferiores a 500 dólares. La congestión en la cadena de suministro de transistores bipolares de puerta aislada (IGBT) y MOSFET de carburo de silicio (SiC) extiende los plazos de entrega a 26 semanas, lo que reduce los márgenes de los integradores e impulsa a los proveedores hacia plataformas de diseño para la sustitución. La intensidad competitiva es moderada: los cinco principales proveedores controlan aproximadamente el 45 % de los ingresos globales, pero los especialistas regionales y los innovadores de nicho siguen aprovechando las oportunidades en computación perimetral y sistemas solares con almacenamiento.
Conclusiones clave del informe
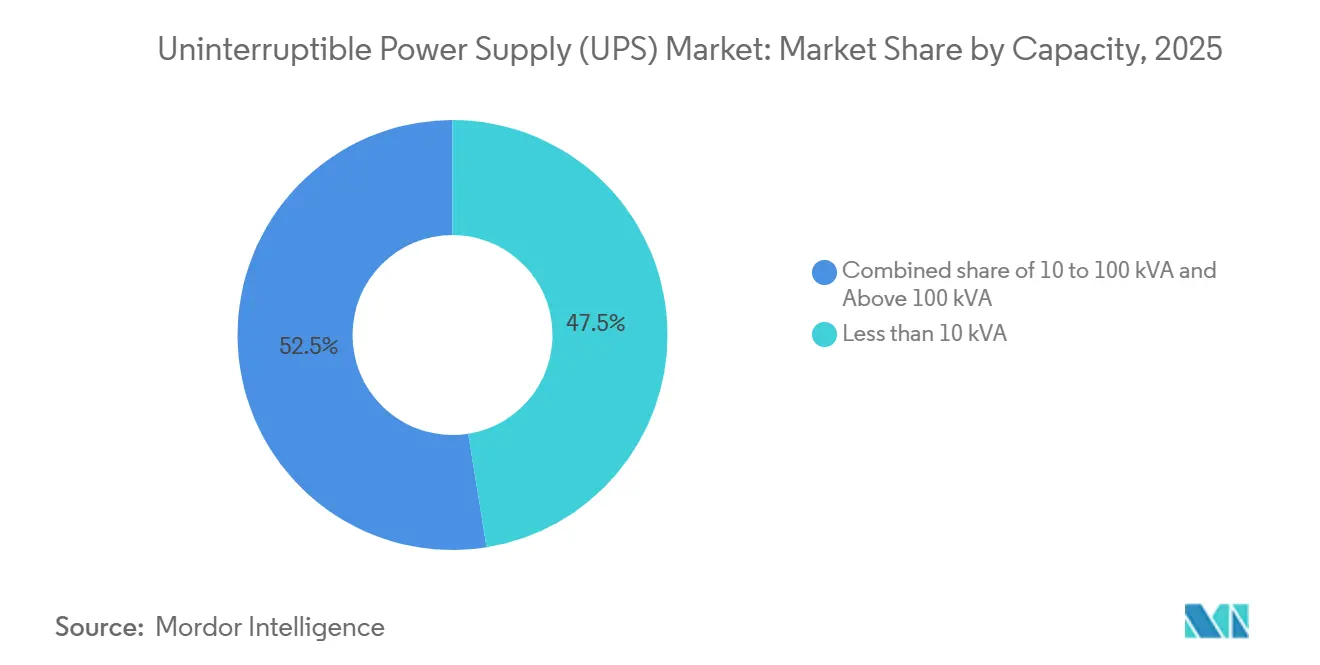
- Por capacidad, las unidades de menos de 10 kVA representaron el 47.47 % de los envíos de 2025 en el mercado de sistemas de alimentación ininterrumpida; se prevé que los sistemas de más de 100 kVA crezcan a una tasa de crecimiento anual compuesta del 4.43 % hasta 2031.
- Por tipo, la topología de reserva lideró con una participación en los ingresos del 52.86 % en 2025, mientras que los sistemas interactivos de línea registraron la CAGR más rápida con un 4.13 % hasta 2031.
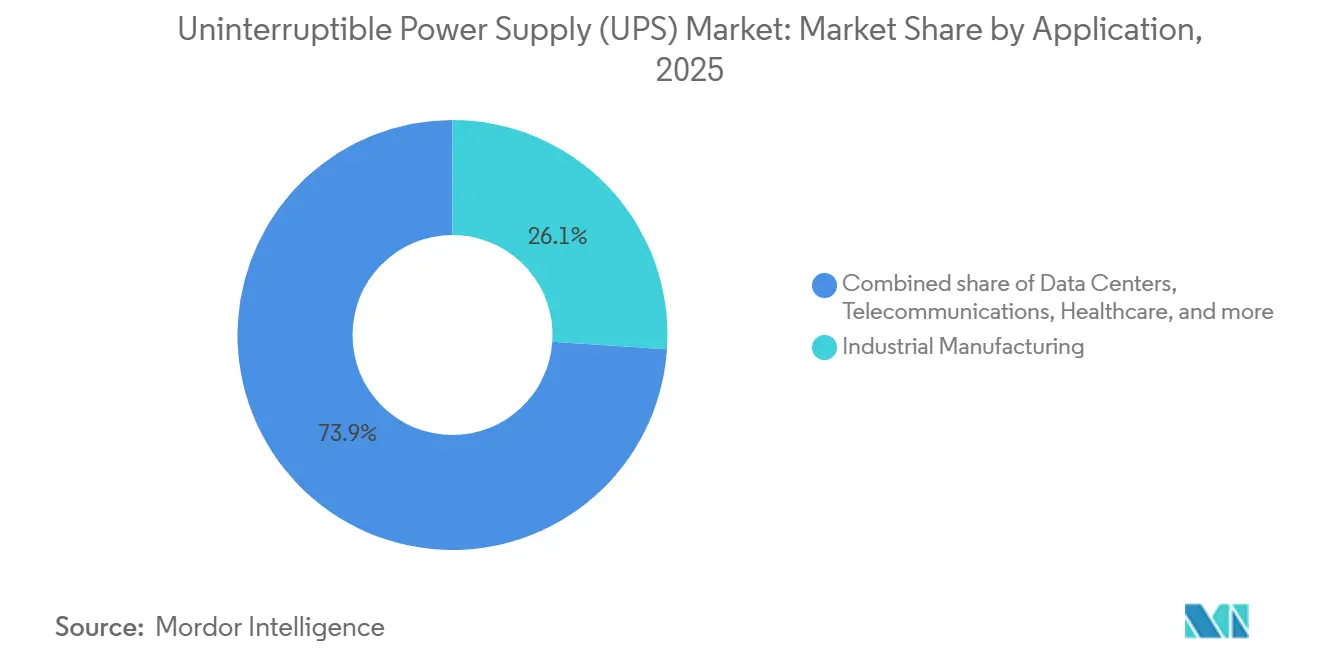
- Por aplicación, la fabricación industrial representó el 26.06% de la cuota de mercado de sistemas de alimentación ininterrumpida en 2025; los centros de datos están avanzando a una CAGR del 4.32% hasta 2031.
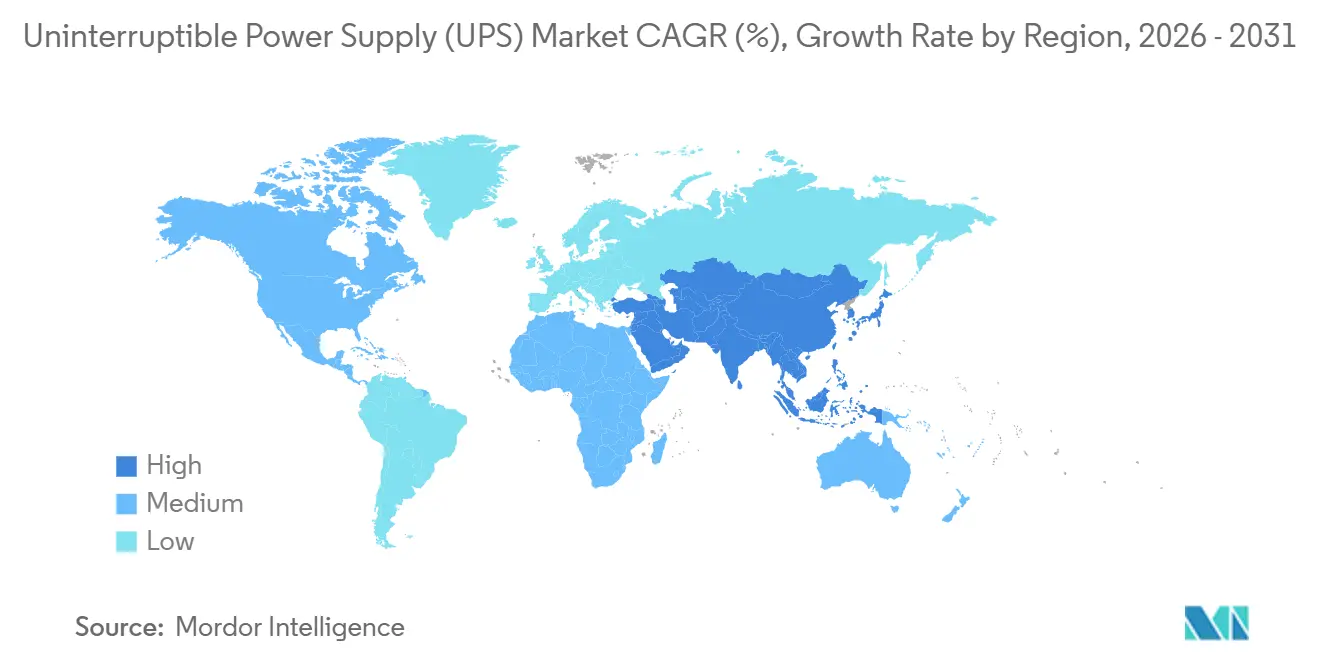
- Por geografía, Asia-Pacífico capturó el 34.39% de los ingresos de 2025 y se prevé que crezca a una CAGR del 3.96% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de sistemas de alimentación ininterrumpida (UPS)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la capacidad de los centros de datos y desarrollos a gran escala | 1.2% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Las densidades de rack de servidores de IA superiores a 30 kW impulsan la adopción de SAI de iones de litio | 0.9% | América del Norte, Europa, China | Corto plazo (≤ 2 años) |
| Implementaciones de computación de borde en 5G e Industria 4.0 | 0.7% | Núcleo de Asia y el Pacífico, con repercusiones en Oriente Medio y África | Mediano plazo (2-4 años) |
| Los contratos de batería como servicio (BaaS) reducen las barreras de inversión de capital | 0.5% | Adopción temprana y global en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Mandatos de respaldo para centros de salud de misión crítica | 0.4% | Aplicación global y estricta en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de las renovaciones de SAI modulares para sitios industriales abandonados | 0.3% | Centros industriales de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la capacidad de los centros de datos y desarrollos a gran escala
Los operadores de hiperescala pusieron en marcha 2.8 GW de nueva capacidad en 2025, con AWS, Microsoft y Google representando el 63% de las adiciones. [1] Synergy Research Group, “Hyperscale Data-Center Capacity Tracker”, srgresearch.com Los clústeres de envío en el norte de Virginia, Frankfurt, Singapur y Bombay absorbieron el 42% de los pedidos de sistemas grandes, lo que puso en presión las cadenas de suministro regionales para módulos >1 MW. Los SLA de la nube ahora penalizan el tiempo de inactividad a USD 10 000 por minuto, lo que impulsa la adopción de topologías 2N y 2N+1 que duplican la huella de UPS por megavatio. Las plataformas modulares de UPS permiten un despliegue por fases, reduciendo el capital inmovilizado en un 18% en un horizonte de 10 años. [2] Schneider Electric, “EcoStruxure for Data Centers”, se.com Las salas eléctricas prefabricadas redujeron el tiempo de construcción en el sitio de 14 meses a 7 meses, aliviando los cuellos de botella de mano de obra. [3] Vertiv, “Arquitecturas modulares de UPS”, vertiv.com El requisito de presentación de informes trimestrales de PUE de la Directiva de Eficiencia Energética de la UE inclina aún más la adquisición hacia unidades de doble conversión en línea de alta eficiencia.
Las densidades de rack de servidores con IA superiores a 30 kW impulsan la adopción de SAI de iones de litio
Los racks de GPU NVIDIA H100/H200 superan los 35 kW, triplicando las cargas de los servidores heredados y provocando un cambio hacia baterías de iones de litio que ofrecen el triple de densidad de energía que las alternativas VRLA. [4] NVIDIA, “H100 GPU Architecture”, nvidia.com Los operadores recuperan el 40 % del espacio del piso de la sala de baterías y reducen la carga de HVAC en 8 kW por megavatio, lo que se traduce en ahorros anuales de refrigeración de USD 75 000. [5] ABB, “Ability Energy Management”, new.abb.com Persisten las preocupaciones de seguridad: tres incendios de iones de litio afectaron sitios de colocación europeos en 2024, lo que llevó a las aseguradoras a aumentar las primas un 22 % para instalaciones con capacidad UPS >5 MWh. El cumplimiento de IEC 62619 y UL 1973 es ahora un requisito indispensable en las licitaciones de hiperescaladores. Los sensores térmicos a nivel de celda y la supresión de aerosoles agregan USD 120 por kWh al costo del sistema, pero ayudan a contener el riesgo de fuga térmica.
Implementaciones de Edge Computing en 5G e Industria 4.0
Los operadores de telecomunicaciones añadieron 127,000 estaciones base 5G en 2025; cada nodo necesita un respaldo de 3 a 10 kVA para alcanzar una disponibilidad de cinco nueves. Estos gabinetes suelen estar desatendidos, por lo que las unidades SAI deben ser compatibles con diagnósticos remotos que detecten la degradación de la batería 90 días antes de la falla. Las puertas de enlace de borde en planta de producción presentan condiciones adversas, lo que impulsa la demanda de unidades robustas de 0 °C a 50 °C. Los diseños interactivos de línea que corrigen las caídas de tensión sin consumir baterías prolongan la vida útil de las celdas en un 30 % en redes eléctricas propensas a caídas de tensión en India, Indonesia y Nigeria. Las redes distribuidas amplían el tiempo medio de reparación de 4 horas en un campus de hiperescala a 18 horas en entornos 5G, lo que aumenta el valor de los módulos intercambiables en caliente.
Los contratos de baterías como servicio reducen las barreras de inversión de capital
Schneider Electric y ABB ahora agrupan equipos, baterías de iones de litio y mantenimiento de 10 años en cuotas mensuales desde USD 8,500 por 100 kVA. BaaS convierte una inversión de USD 500,000 en gastos operativos y libera a las plantas industriales abandonadas de las trabas presupuestarias de capital. Los proveedores conservan la propiedad de las baterías, integrando las celdas al final de su vida útil en flotas de almacenamiento de segundo uso que generan ingresos por regulación de frecuencia, lo que subsidia los precios en un 12 %. La mayor adopción es en Europa, donde prevalecen los mandatos de economía circular, y en Norteamérica, donde los inversores monetizan los créditos fiscales para el almacenamiento solar. Los desajustes en la duración de los contratos, como ciclos de arrendatario de 5 años frente a amortización de 10 años para el arrendador, se están solucionando mediante vehículos de financiación específicos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Estrechez de la cadena de suministro en IGBT y semiconductores de potencia | -0.6% | Global, agudo en los centros de fabricación de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Altos gastos de capital y gastos operativos en comparación con alternativas de generadores | -0.4% | Sudamérica, Oriente Medio, África subsahariana | Mediano plazo (2-4 años) |
| Las regulaciones de almacenamiento de energía conectada a la red retrasan las implementaciones | -0.3% | América del Norte, Europa y mercados selectos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Riesgos de descontrol térmico en racks de iones de litio de alta densidad | -0.2% | Escrutinio global intensificado en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Estrechez de la cadena de suministro en IGBT y semiconductores de potencia
Los plazos de entrega de los IGBT de 1200 V se ampliaron a 26 semanas en 2025, ya que la demanda de vehículos eléctricos e inversores absorbió el 68 % de la capacidad. El suministro de MOSFET de SiC se mantiene con asignaciones de 40 semanas, con nuevas fábricas retrasadas hasta finales de 2027. Los precios spot de los módulos de 600 A aumentaron un 34 % interanual, lo que redujo los márgenes de los proveedores de gama media. Vertiv y Eaton ahora diseñan plataformas que aceptan módulos IGBT o SiC, negociando una eficiencia del 3 % para garantizar la continuidad. Los proveedores chinos Kehua Tech e INVT Power se benefician de las líneas nacionales de IGBT de BYD Semiconductor, mientras que los integradores europeos se enfrentan a controles de exportación para dispositivos de más de 1200 V.
Altos gastos de capital y gastos operativos frente a alternativas de generadores
Los grupos electrógenos diésel cuestan 800 USD por kVA instalado, frente a los 1,600 USD por kVA de un SAI en línea con 15 minutos de autonomía. En mercados con cortes mensuales superiores a 4 horas, los generadores suelen ser los más rentables. Los diseños híbridos que combinan un SAI de 10 minutos con transferencia automática y grupos electrógenos reducen la inversión de capital en un 40 %, pero permiten breves periodos de autonomía. Las normas más estrictas de la Etapa V de la UE y la Tier 4 Final de EE. UU. añaden entre 15 000 y 30 000 USD por generador, lo que reduce la diferencia. Las aseguradoras clasifican los sistemas diésel como "operaciones peligrosas", lo que aumenta las primas de daños entre un 8 % y un 12 %, mientras que las instalaciones de SAI solo se enfrentan a recargos cuando el almacenamiento de iones de litio supera los 600 kWh.
Análisis de segmento
Por capacidad: variadores de hiperescala con sobretensión de más de 100 kVA
Los envíos inferiores a 10 kVA dominaron con un 47.47 % en 2025, lo que refleja las oficinas periféricas y los nodos de comercio inteligente que priorizan las unidades fáciles de conectar y usar. Los sistemas de gama media de 10 a 100 kVA prestan servicio a pequeñas y medianas empresas y centros de telecomunicaciones; sin embargo, la incertidumbre macroeconómica limitó el gasto en 2025. El grupo de más de 100 kVA aumentará a una tasa de crecimiento anual compuesta (TCAC) del 4.43 % hasta 2031, a medida que los campus de hiperescala adopten módulos de 1 MW con redundancia paralela. La implementación modular permite a los operadores preparar bloques de 250 kW, lo que mejora el retorno de la inversión (ROI) a 10 años en un 14 %.
Las unidades de iones de litio representaron el 62 % de los envíos de más de 100 kVA en 2025, pero solo el 8 % de las unidades de menos de 10 kVA, ya que su sobrecosto de 400 USD por kWh no está justificado para cargas ligeras. Las plataformas con MOSFET de SiC alcanzan una eficiencia del 98 % al 50 % de carga, liberando 120 kW de refrigeración por MW, espacio para 12 racks adicionales y cumpliendo con las especificaciones VFI-SS-111 que exigen actualmente los hiperescaladores. Los SAI a nivel de rack en la banda de 10-100 kVA ahorran un 30 % de cobre y aíslan las fallas con mayor rapidez, lo que debilita la idea de una planta centralizada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo: Ganancias interactivas de línea en la inestabilidad de la red
Las unidades de reserva lideraron con el 52.86 % de los ingresos en 2025, con especial presencia en pequeñas oficinas y oficinas domésticas (SOHO) y electrónica de consumo, donde los precios inferiores a 500 USD compensan las deficiencias en el control de voltaje en el mercado general de fuentes de alimentación . La doble conversión en línea protege las cargas de tolerancia cero en hospitales, compensando una penalización energética del 4-6 % con una transmisión sin interrupciones. El modo de derivación Eco aumenta la eficiencia al 99 % manteniendo tiempos de transferencia inferiores a 4 ms.
Las soluciones interactivas de línea registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.13 %, ya que las redes que integran energías renovables experimentan oscilaciones de voltaje de ±10 %. La regulación automática de voltaje limita los ciclos de la batería, lo que prolonga su vida útil un 30 % en zonas con caídas de tensión. El sector inmobiliario comercial, desde controladores de climatización hasta terminales TPV, valora el ahorro de 5,000 USD por incidente al evitar viajes innecesarios. La actualización de la norma IEEE 1547-2018 permite la exportación a la red eléctrica, lo que permite que las flotas de SAI interactivos de línea generen ingresos por respuesta a la demanda y compensen entre el 8 % y el 12 % del coste de adquisición.
Por aplicación: los centros de datos superan a la base industrial
La fabricación industrial conservó la mayor cuota de mercado, con un 26.06 %, en 2025, impulsada por procesos por lotes sensibles a las interrupciones, donde las pérdidas superan los 100 000 USD por evento. Estos usuarios valoran un MTBF de 150 000 horas y diseños modulares de intercambio en caliente. Las implementaciones de centros de datos crecerán un 4.32 % anual hasta 2031, impulsadas por clústeres de IA y nodos edge vinculados a la densificación 5G. Los hiperescaladores prefieren cada vez más los contratos BaaS por kWh alineados con la utilización, lo que facilita el flujo de caja.
Las telecomunicaciones crecieron gracias a los envíos en 2025, a medida que proliferaban las estaciones base 5G. El sector sanitario exige una transferencia de 10 segundos para cargas esenciales, lo que consolida la adopción de la doble conversión en línea a pesar de su consumo energético adicional del 5 %. La adopción residencial se queda atrás, con un 4 % de ingresos; los integradores de inversores y baterías dominan los canales de energía solar con almacenamiento. Las estaciones de carga de vehículos eléctricos representan un nicho emergente para el almacenamiento temporal de energía, aunque las prioridades de inversión de capital siguen estando en los cargadores, no en la redundancia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de sistemas de alimentación ininterrumpida (UPS) en la región Asia-Pacífico
Asia-Pacífico generó el 34.39 % de los ingresos en 2025 y se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 3.96 %, impulsada por el impulso de la manufactura china y el mandato de India para la India Digital. Los proveedores nacionales poseen una participación china del 28 % al aprovechar el suministro de IGBT integrado verticalmente, lo que les permite vender a precios un 18 % inferiores a los de sus pares occidentales. Se prevé que la capacidad de los centros de datos de India se triplique hasta alcanzar los 2,850 MW para 2030, lo que generará una demanda sostenida de SAI modulares de más de 1 MW. Japón incorpora refuerzo sísmico, con un coste adicional de 80 USD por kVA, para cumplir con los estándares de 0.6 g. La ASEAN atrajo 4.2 millones de USD de IED a centros de datos en 2025; Singapur, con limitaciones de terreno, lidera con construcciones de alta densidad que exigen refrigeración y energía avanzadas. La respuesta a la demanda mayorista de Australia genera 45 AUD por MWh en ingresos por servicios de red, lo que mejora la rentabilidad de los SAI en un 6 %.
Mercado de sistemas de alimentación ininterrumpida (UPS) en Norteamérica
El mercado norteamericano se centra en 6.2 GW de capacidad de hiperescala comisionada en el norte de Virginia, Dallas-Fort Worth y Silicon Valley. Los centros de datos estadounidenses emplean redundancia 2N+1, lo que triplica la capacidad de UPS por megavatio, ya que las penalizaciones por tiempo de inactividad alcanzan los 10 000 USD por minuto. Las provincias canadienses con abundante energía hidroeléctrica atraen clústeres de IA que necesitan bloques de UPS de 50 a 200 MW, con una electricidad inferior a 0.04 USD por kWh que compensa la ineficiencia de la doble conversión. La deslocalización en México añadió 340 MW de demanda de UPS industriales en 2025, con la producción IMMEX escalonada. La divulgación del PUE en tiempo real del Título 24 de California impulsa a los compradores hacia unidades de modo ecológico con una eficiencia del 99 %.
Mercado europeo de sistemas de alimentación ininterrumpida (UPS, por sus siglas en inglés)
El mercado europeo está liderado por Alemania, el Reino Unido y Francia, que representan el 62% de los envíos. Los países nórdicos aprovechan las energías renovables y los climas fríos, instalando SAI homologados para funcionar a -20 °C con un sobreprecio de 50 USD por kVA. El objetivo de la UE de un PUE inferior a 1.3 para 2027 acelera la demanda de sistemas basados en SiC con una eficiencia del 98%. El mercado ruso, afectado por las sanciones, tiene dificultades para obtener semiconductores de potencia avanzados, lo que limita las mejoras de eficiencia. El sur de Europa está implementando programas piloto de vehículo a red que podrían reducir la demanda de SAI de pequeña capacidad.
Mercado de sistemas de alimentación ininterrumpida (UPS) en Oriente Medio, África y Sudamérica
Sudamérica se centra en Brasil, donde los contadores UPS interactivos sufren frecuentes caídas de tensión. Argentina recurre a soluciones de generadores híbridos ante la volatilidad cambiaria y aranceles de importación del 35 %. Los 8,200 nuevos sitios 5G de Colombia extienden las redes de servicio a través de los Andes remotos. El mercado de Oriente Medio y África; NEOM de Arabia Saudita apunta a instalaciones de UPS de 1.5 GW, y la crisis de cortes de suministro de 200 días en Sudáfrica hace que los UPS sean indispensables a pesar de los altos aranceles.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de sistemas de alimentación ininterrumpida (SAI) presenta una concentración moderada: Eaton, Schneider Electric, Vertiv, ABB y Huawei controlan conjuntamente alrededor del 45% de los ingresos. Las áreas de competencia se centran en la gestión térmica IP, la orquestación de flotas nativas de la nube y los diseños modulares que logran un tiempo medio de reparación inferior a dos horas. Las suites EcoStruxure de Schneider y Ability de ABB integran análisis predictivo para prolongar la vida útil de la batería en un 20%. Las empresas chinas Kehua Tech e INVT Power ofrecen precios un 18% inferiores a los de sus rivales occidentales mediante el suministro nacional de IGBT, a la vez que cumplen con las especificaciones IEC 62040-3. La adopción de MOSFET de SiC ofrece una eficiencia del 98% y recupera 120 kW de refrigeración por MW, lo que permite 12 racks de servidores adicionales en espacios reducidos.
La actividad de patentes señala prioridades: Eaton presentó 14 solicitudes de híbridos de volante de inercia en 2025, y Vertiv se centró en gabinetes de baterías refrigerados por líquido. La consolidación continúa: la compra de Tripp Lite por parte de Eaton en 2021 generó USD 500 millones en ingresos para pequeñas oficinas en el hogar, mientras que el acuerdo de Legrand con Server Technology en 2024 reforzó la cobertura de PDU para rack. El cumplimiento de las normas IEC 62619, UL 1973 e IEEE 1547-2018 ahora es obligatorio en las solicitudes de propuestas (RFP) de hiperescala, lo que aumenta las barreras para los pequeños participantes. Los modelos BaaS (Bass) restringen a los clientes con contratos de 10 años y monetizan las baterías de segunda vida, reduciendo un 12 % los costos de suscripción y proporcionando un flujo de anualidades más allá de la venta de hardware.
Líderes de la industria de sistemas de alimentación ininterrumpida (UPS)
ABB Ltd
Schneider Electric SE
Corporación EATON PLC
Vertiv
Delta Electronics
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Noviembre de 2025: ABB se asoció con VoltaGrid, empresa de generación de energía mediante microrredes, para suministrar 27 condensadores síncronos y unidades eHouse prefabricadas en Estados Unidos. Esta colaboración busca mejorar la estabilidad de la red y satisfacer la creciente demanda energética impulsada por los avances en inteligencia artificial.
- Julio de 2025: Eaton invirtió USD 180 millones para ampliar su planta de Pune, India, añadiendo 250 MW de capacidad anual de UPS modulares de iones de litio.
- Julio de 2025: Delta Electronics inauguró una línea UPS de 180 MW en Tailandia, orientada a implementaciones de telecomunicaciones y edge en la ASEAN.
- Marzo de 2025: Schneider Electric lanzó Galaxy VXL, un UPS MOSFET de SiC de 1.5 MW que alcanza una eficiencia del 98.5 % y certificación IEEE 1547-2018.
Alcance del informe sobre el mercado global de sistemas de alimentación ininterrumpida (UPS)
Un sistema de alimentación ininterrumpida (SAI), un dispositivo de calidad de la energía, proporciona energía constante y estable a una carga crítica del sistema. El dispositivo previene posibles problemas de calidad de la energía entrante provenientes de los sistemas de distribución, como caídas de tensión, interrupciones, armónicos, sobretensiones y ruido, que afectan el rendimiento de componentes electrónicos sensibles y otros equipos eléctricos. Protege los equipos sensibles a las fluctuaciones de la calidad de la energía contra interrupciones, aislando la carga crítica de los problemas de calidad de la energía en el suministro de entrada.
El mercado de suministro de energía ininterrumpida está segmentado por capacidad (menos de 10 KVA, 10-100 KVA y más de 100 KVA), tipo (sistema UPS de reserva, sistema UPS en línea y sistema UPS interactivo en línea), aplicación (centros de datos, telecomunicaciones). , atención médica [hospitales, clínicas, etc.], aplicaciones industriales y de otro tipo) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). El informe también cubre el tamaño del mercado y los pronósticos en las principales regiones. Se realizaron pronósticos y dimensionamiento del mercado para cada segmento en función de los ingresos (USD).
Por capacidad
| Menos de 10 kVA |
| 10 a 100 kVA |
| Por encima de 100 kVA |
Por Tipo
| en espera |
| Línea interactiva |
| En línea/Doble conversión |
por Aplicación
| Centros de datos |
| Telecomunicaciones |
| Sector Sanitario |
| Manufactura Industrial |
| Comercial y Minorista |
| Residencial |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por capacidad | Menos de 10 kVA | |
| 10 a 100 kVA | ||
| Por encima de 100 kVA | ||
| Por Tipo | en espera | |
| Línea interactiva | ||
| En línea/Doble conversión | ||
| por Aplicación | Centros de datos | |
| Telecomunicaciones | ||
| Sector Sanitario | ||
| Manufactura Industrial | ||
| Comercial y Minorista | ||
| Residencial | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de sistemas de alimentación ininterrumpida en 2026?
El tamaño del mercado de suministro de energía ininterrumpida fue de USD 12.81 millones en 2026 y está en camino de alcanzar los USD 15.72 millones en 2031.
¿Qué segmento de capacidad de UPS está creciendo más rápido?
Los sistemas de más de 100 kVA lideran el crecimiento con una CAGR del 4.43 % gracias a las implementaciones de servidores de IA y centros de datos a gran escala.
¿Por qué las baterías de iones de litio están ganando terreno en las aplicaciones de UPS?
Los iones de litio ofrecen tres veces la densidad energética del VRLA, liberan espacio en el piso y admiten eficiencias de carga parcial de hasta el 98 %, lo que los hace ideales para racks de alta densidad.
¿Qué es Battery-as-a-Service y quién lo está adoptando?
BaaS agrupa hardware, baterías y mantenimiento en tarifas mensuales, trasladando el gasto de capital al gasto operativo; la adopción es más fuerte entre los operadores de centros de datos europeos y norteamericanos.
¿Cómo afecta la escasez de semiconductores los plazos de entrega de los UPS?
La escasez de IGBT y MOSFET de SiC ha ampliado los plazos de entrega de los componentes a 26-40 semanas, lo que ha obligado a los proveedores a diseñar plataformas que acepten cualquiera de las dos tecnologías para mitigar el riesgo.
¿Qué región tiene la mayor participación en los ingresos de UPS?
Asia-Pacífico lidera con el 34.39% de los ingresos de 2025, impulsado por la escala de fabricación de China y la expansión de la infraestructura digital de la India.


